In questo articolo, la nostra società di ricerche di mercato analizza le tendenze agroalimentari, sia globali che individuali. Troverai, in particolare, dettagliate mappe di posizionamento che consentono di comprendere la collocazione dei vari paesi, oltre alle tendenze suddivise per tipologie e segmenti di prodotto.
Il settore agroalimentare sta uscendo da quattro anni di crisi. Nel 2022, il numero di nuovi prodotti alimentari lanciati nel mondo è diminuito del 12,7%. Si è trattato del calo più significativo degli ultimi 30 anni. Successivamente, la tendenza si è invertita, con un aumento del 15,2% dei lanci nel 2025. Nel frattempo, i comportamenti alimentari hanno cambiato direzione. Oggi, più di un nuovo prodotto su due punta sul piacere, l’offerta etica si è dimezzata e le marche del distributore intercettano la maggior parte della crescita europea.
Questi dati forniscono una prima misura della portata delle attuali tendenze del settore agroalimentare. Tuttavia, non raccontano tutto. Il nostro istituto di ricerche di mercato, forte della propria esperienza nel settore agroalimentare, ha analizzato tutti i dati disponibili per offrirvi una lettura sintetica di queste tendenze. Vi proponiamo, in particolare, mappe di posizionamento originali per comprendere le tendenze agroalimentari a livello di prodotti e di Paesi.
Contattate l’istituto IntoTheMinds
I punti essenziali da ricordare
- Dopo un calo del 12,7% nel 2022, i lanci di nuovi prodotti alimentari sono rimbalzati del 15,2% a livello mondiale nel 2025 e del 31,1% in Francia (barometro mondiale dell’innovazione alimentare).
- Il piacere rappresenta il 55,7% delle innovazioni mondiali nel 2024 (63,8% in Francia). L’orientamento etico registra un calo significativo.
- Le marche del distributore raggiungono una quota di mercato del 42,4% in sei grandi Paesi europei (nei 12 mesi terminati a fine febbraio 2026) e intercettano il 54% della crescita del fatturato dei beni di largo consumo.
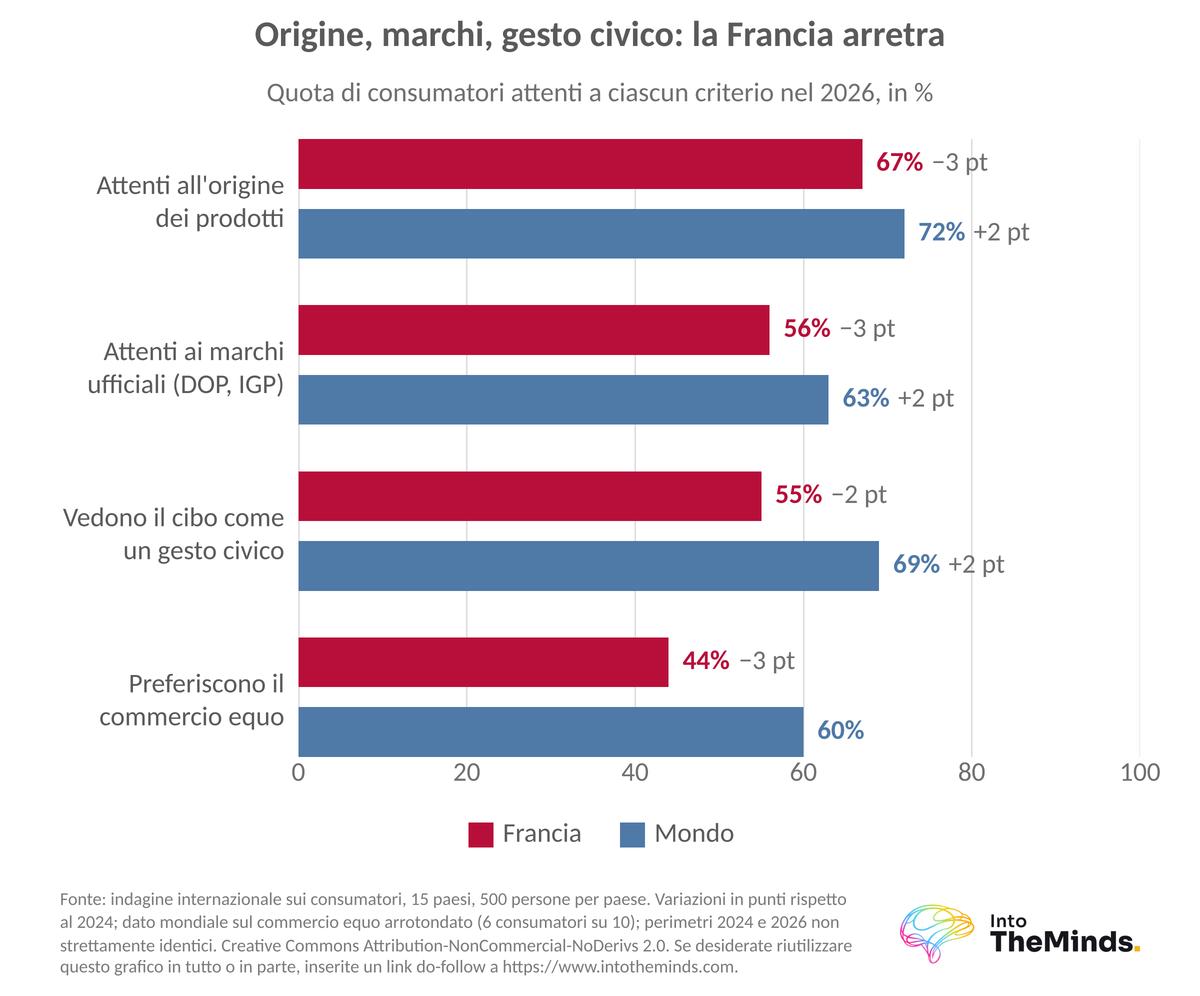
- L’attenzione alla provenienza rimane un’esigenza importante, ma in Francia è in calo.
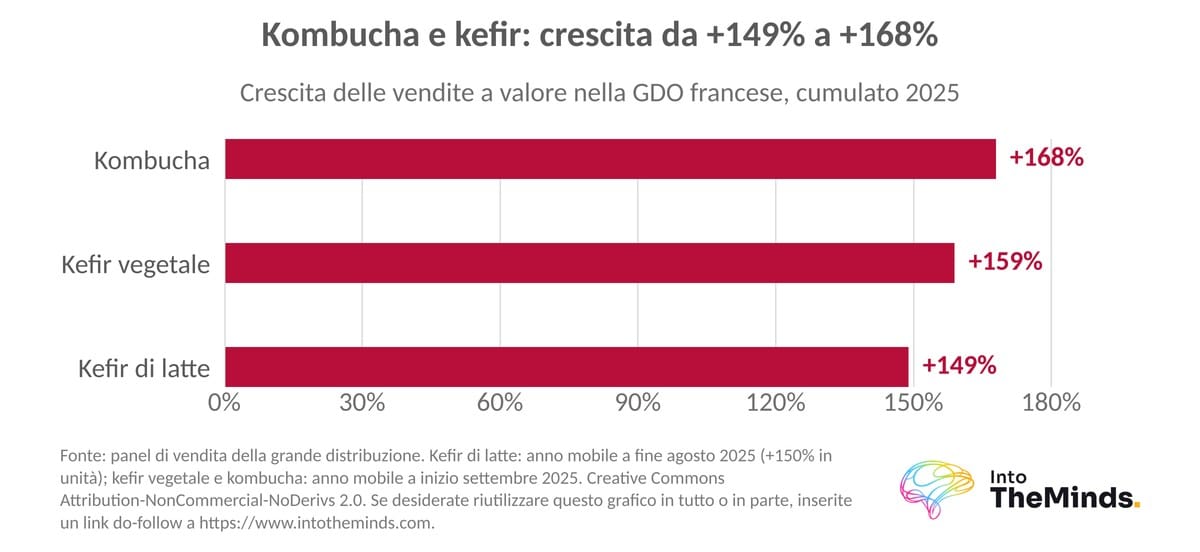
- Proteine e fermentazione trainano l’offerta: nel 2025, le vendite di kefir e kombucha sono aumentate in Francia dal 149% al 168%.
- La visibilità delle innovazioni sugli scaffali rimane una sfida fondamentale per i marchi nel 2025.
Le 16 tendenze individuate nel settore agroalimentare
Di seguito troverete le 16 tendenze che caratterizzano i comportamenti alimentari, confrontate con quanto emerge dai dati del periodo 2024-2026.
Queste tendenze agroalimentari si basano su un rapporto realizzato in Francia dal Ministero dell’Agricoltura, dell’Agroalimentare e delle Foreste, che già nel 2017 proponeva uno studio previsionale sull’alimentazione all’orizzonte del 2025. Ci è sembrato interessante confrontare la nostra lettura delle tendenze nel 2026 con quelle previste dieci anni fa. Alla vigilia del SIAL, vi proponiamo un’analisi esaustiva del mercato alimentare: la sua evoluzione negli ultimi 24 mesi, ma anche le nostre previsioni per i prossimi 24 mesi.
Cominciamo subito con una tabella delle 16 tendenze agroalimentari e del loro aggiornamento.
| Tendenza prevista nel 2017 | Cosa mostrano i dati 2024-2026 |
|---|---|
| Alimentazione sostenibile | Confermata nelle aspettative, ma in calo nell’offerta: nel 2026, il 69% dei consumatori a livello mondiale considera l’alimentazione un gesto di responsabilità civica, ma nel 2025 l’etica rappresenta soltanto il 3,8% dei lanci. |
| Alimentazione, salute e benessere | Rafforzata e diventata funzionale: nel 2026, la ricerca di benefici nutrizionali (38%) supera la sicurezza alimentare (35%) e l’offerta legata a «energia e benessere» guadagna 5,1 punti tra il 2021 e il 2025. |
| Regimi alimentari specifici e comunità | Confermata: nel 2026, il 56% dei francesi si aspetta che i ristoranti propongano menu compatibili con una varietà di regimi alimentari. |
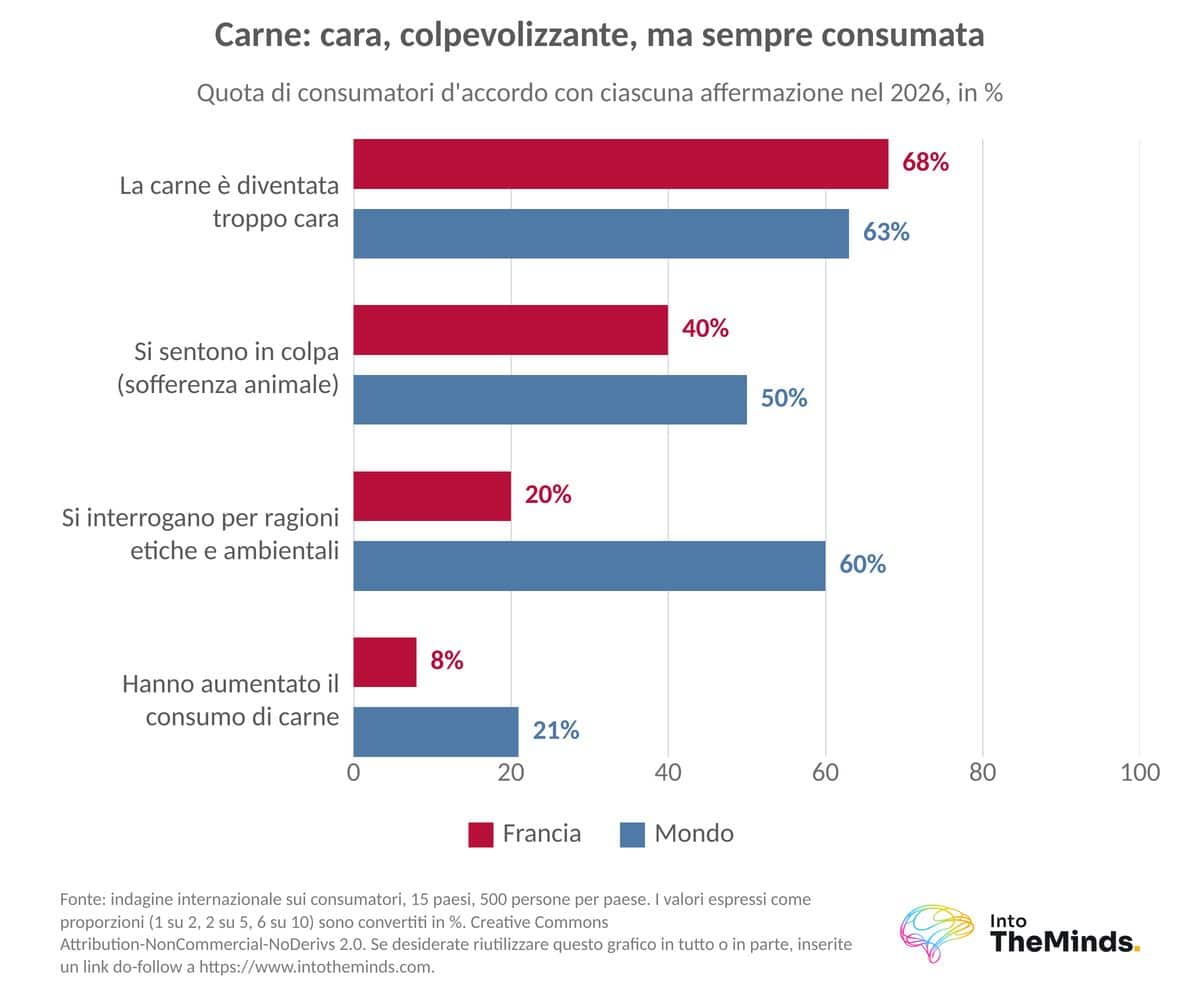
| Riduzione del consumo di proteine animali | Da ridimensionare: nel 2024, il 44% dei consumatori a livello mondiale si dichiara flexitariano, ma nel 2026 il 21% afferma di aver aumentato il consumo di carne. |
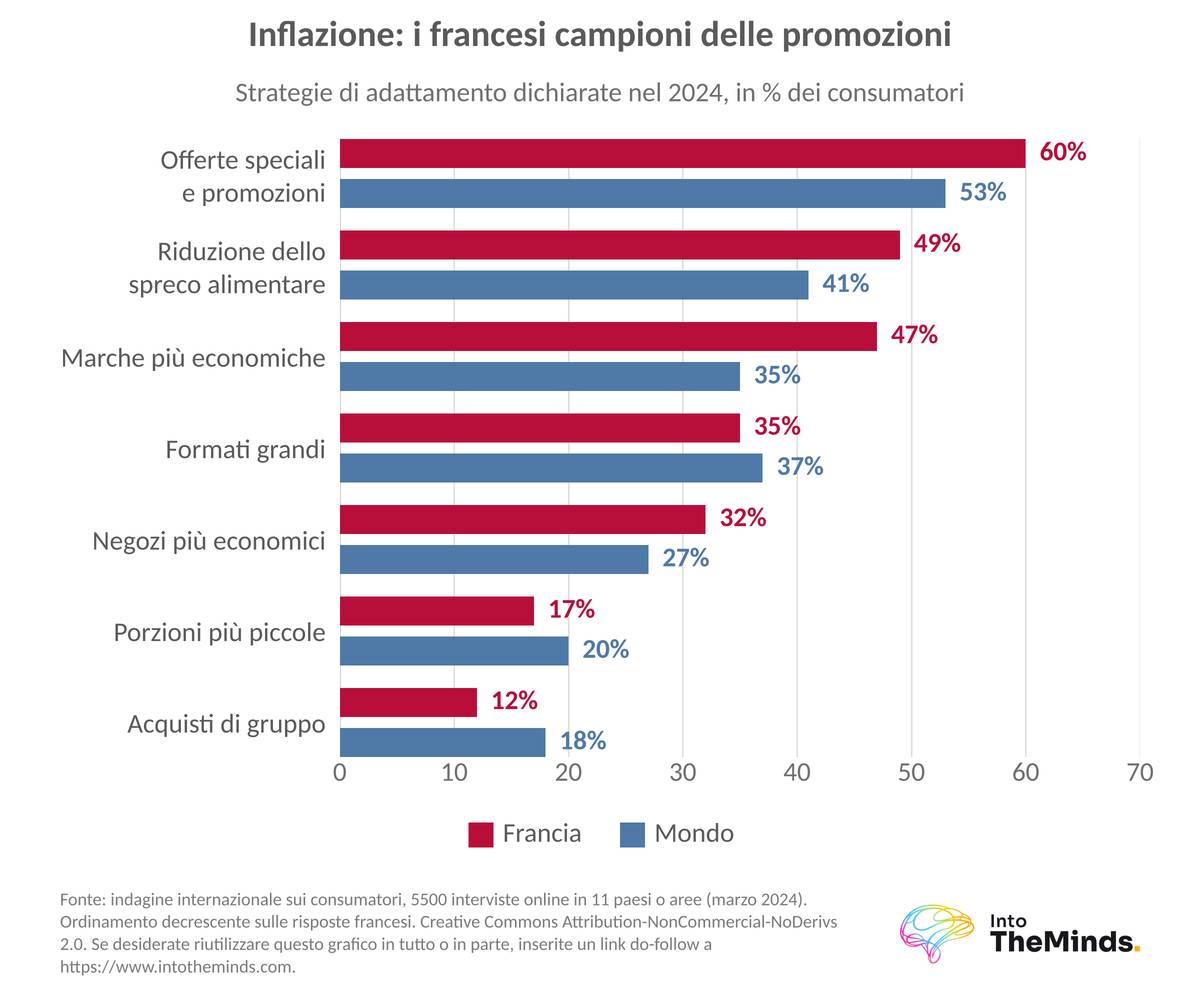
| Consumatore strategico | Pienamente confermata: il prezzo diventa il principale indicatore di qualità (42%, +7 punti nel 2024) e il 60% dei francesi privilegia le promozioni. |
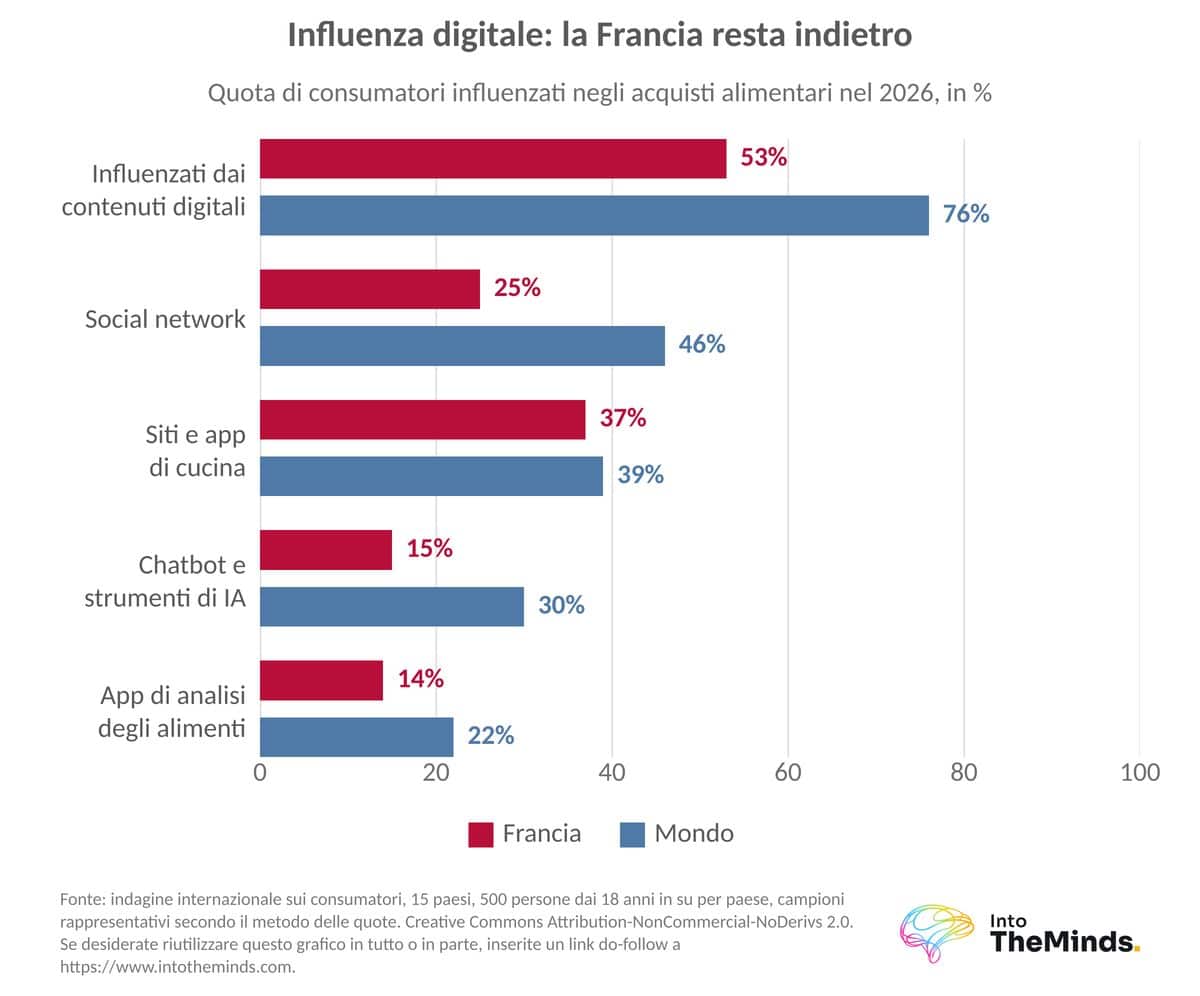
| Digitale e alimentazione | Confermata, soprattutto fuori dalla Francia: nel 2026, il 76% dei consumatori a livello mondiale dichiara di essere influenzato dai contenuti digitali, contro il 53% in Francia. |
| Fare da sé | Rafforzata dall’inflazione: nel 2024, l’81% dei francesi ritiene che cucinare in casa aiuti a controllare le spese. |
| Individualizzazione | Confermata: si moltiplicano le promesse mirate (i prodotti dedicati alla salute femminile sono raddoppiati tra il 2021 e il 2025) e il 20% dei consumatori acquista porzioni più piccole (2024). |
| Riduzione dello spreco alimentare | Confermata: nel 2024, il 41% dei consumatori a livello mondiale e il 49% dei francesi riducono gli sprechi alimentari per far fronte all’inflazione. |
| Nostalgia e autenticità | Rinnovata in chiave contemporanea: la «newstalgia» si diffonde su TikTok e Instagram e il 37% dei consumatori indica i piatti tradizionali come fonte di piacere (2024). |
| Nuove esperienze legate alla globalizzazione | Confermata: nel 2026, il 95% dei consumatori è interessato ad almeno una cucina straniera e, tra il 2021 e il 2025, l’offerta esotica guadagna 3,1 punti a livello mondiale. |
| Maggiore trasparenza | In tensione: nel 2026, il 90% dei consumatori si aspetta ingredienti di cui sia garantita la sicurezza, ma le certificazioni perdono importanza come indicatore di qualità (34%, -2 punti nel 2024). |
| Piatti pronti | Meno rilevanti del previsto in Francia: nel 2026, il 12% dei consumatori a livello mondiale ha aumentato gli acquisti di piatti pronti, contro il 5% in Francia. |
| Prossimità | Confermata: nel 2026, il 71% dei consumatori a livello mondiale privilegia i prodotti della propria regione, contro il 63% in Francia. |
| Ricerca di naturalità | In calo nell’offerta: tra il 2021 e il 2025, la naturalità perde 6,5 punti nelle innovazioni mondiali e 12,5 punti in Francia, mentre nel 2024 il 72% dei consumatori preferisce alimenti poco trasformati per evitare ingredienti controversi. |
| Ricerca di nuove occasioni di consumo | Confermata: nel 2025, il 45% dei consumatori in Europa e negli Stati Uniti consuma snack in qualsiasi momento della giornata. |
Come mostra questa tabella, la maggior parte delle previsioni si è rivelata corretta. I dati 2024-2026 mostrano tuttavia che il baricentro si è spostato verso il piacere, la funzionalità e il prezzo.
Nel settore agroalimentare, il baricentro delle tendenze si è spostato verso il piacere, la funzionalità e il prezzo.
Una tendenza agroalimentare che procede a velocità diverse
Per capire in quale direzione si sta muovendo il Paese che state studiando, occorre innanzitutto osservare il mondo. Questa sezione presenta la distribuzione delle innovazioni per macroregione e, successivamente, tre Paesi con percorsi differenti.
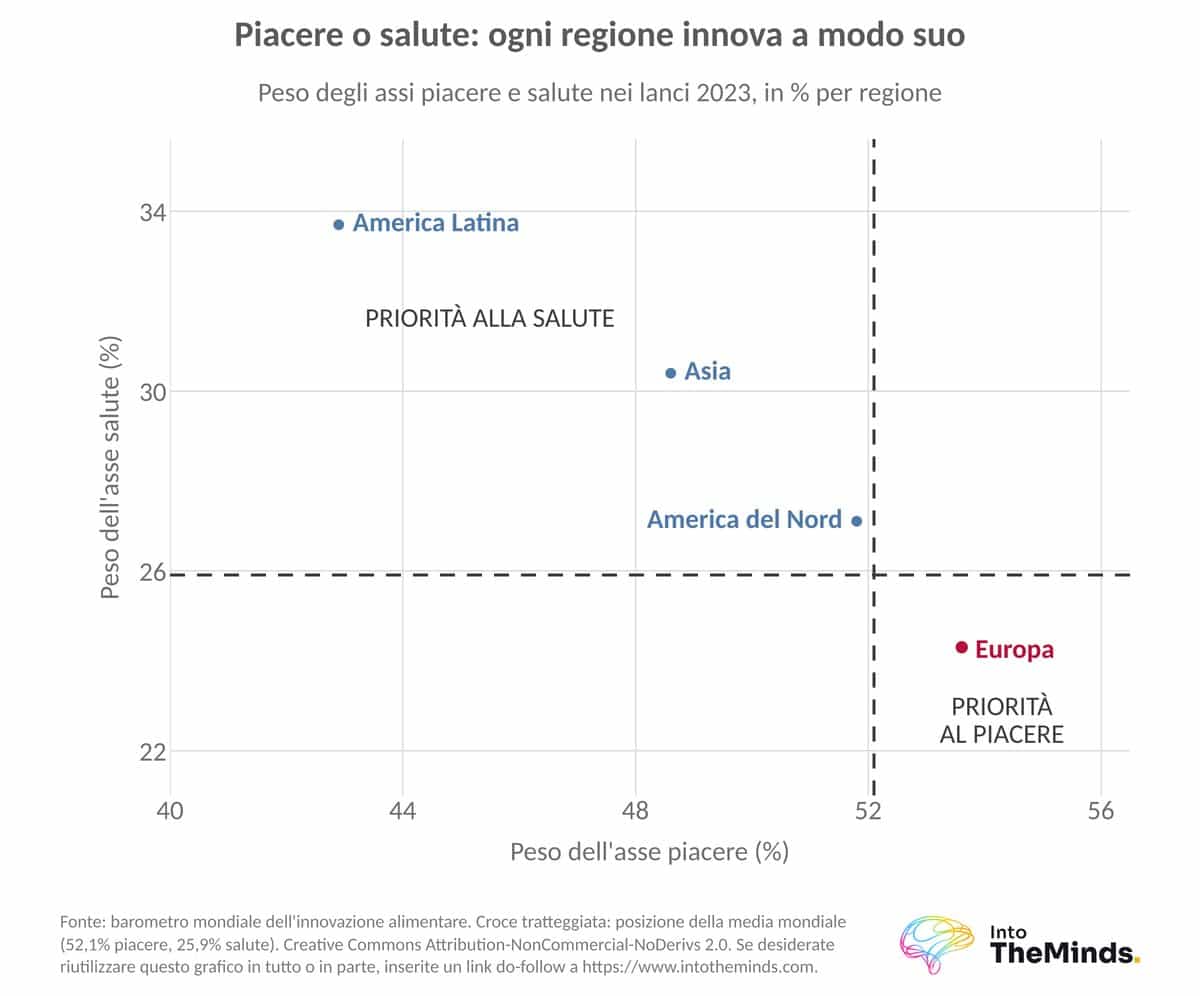
Abbiamo raccolto e analizzato i dati del barometro mondiale dell’innovazione alimentare, che classifica tutti i lanci dell’anno secondo cinque direttrici: piacere, salute, forma fisica, praticità ed etica.
| Area di innovazione (2023) | Mondo | America del Nord | America Latina | Asia | Europa |
|---|---|---|---|---|---|
| Piacere | 52,1% | 51,8% | 42,9% | 48,6% | 53,6% |
| Salute | 25,9% | 27,1% | 33,7% | 30,4% | 24,3% |
| Forma fisica | 9,4% | 10,7% | 11,7% | 12,5% | 8,3% |
| Praticità | 6,3% | 3,7% | 6,3% | 5,0% | 7,0% |
| Etica | 6,4% | 6,8% | 5,4% | 3,6% | 6,9% |
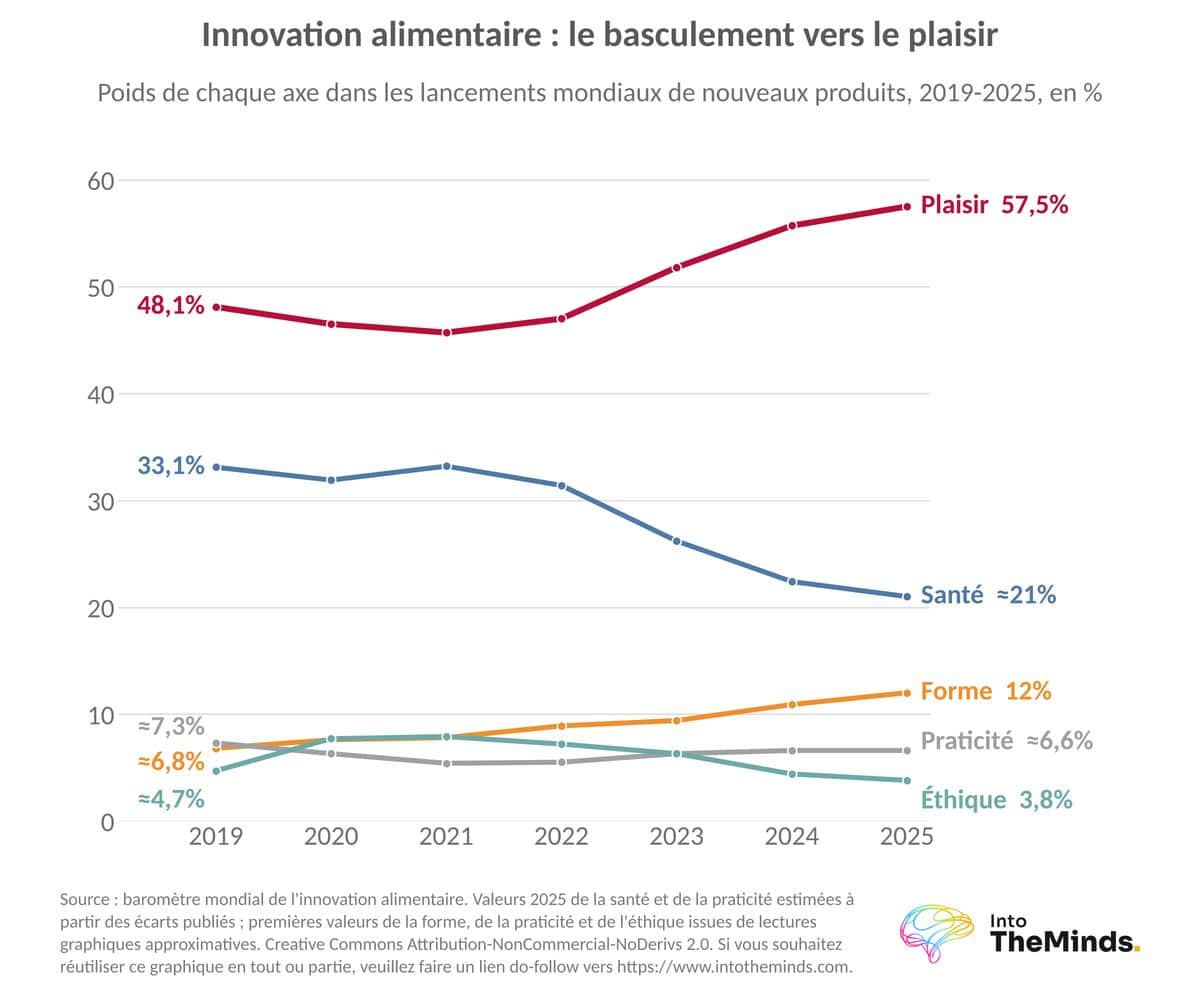
Il trio piacere, salute e forma fisica domina ovunque, ma con proporzioni diverse. L’America Latina è maggiormente orientata alla salute, mentre l’Asia primeggia nell’area della forma fisica. Da allora, il cambiamento di rotta a livello mondiale ha accelerato: la quota dei lanci orientati al piacere è passata dal 45,7% del 2021 al 57,5% nel 2025, mentre la salute ha perso 10,3 punti nello stesso periodo.
Per inquadrare questa evoluzione nel lungo periodo, di seguito trovate un grafico che illustra il peso delle cinque direttrici nell’innovazione alimentare mondiale dal 2019 al 2025.
Nel 2023, l’Europa era la regione maggiormente orientata al piacere (53,6%) e quella meno orientata alla forma fisica. Nello stesso anno, i volumi dei beni di largo consumo erano diminuiti dell’1,4%. Nel 2025, in sei grandi mercati europei, il prezzo medio dei prodotti innovativi è aumentato del 5,3%. L’innovazione europea costa di più e dovrà giustificare questo sovrapprezzo.
Francia: una tendenza che amplifica i movimenti mondiali
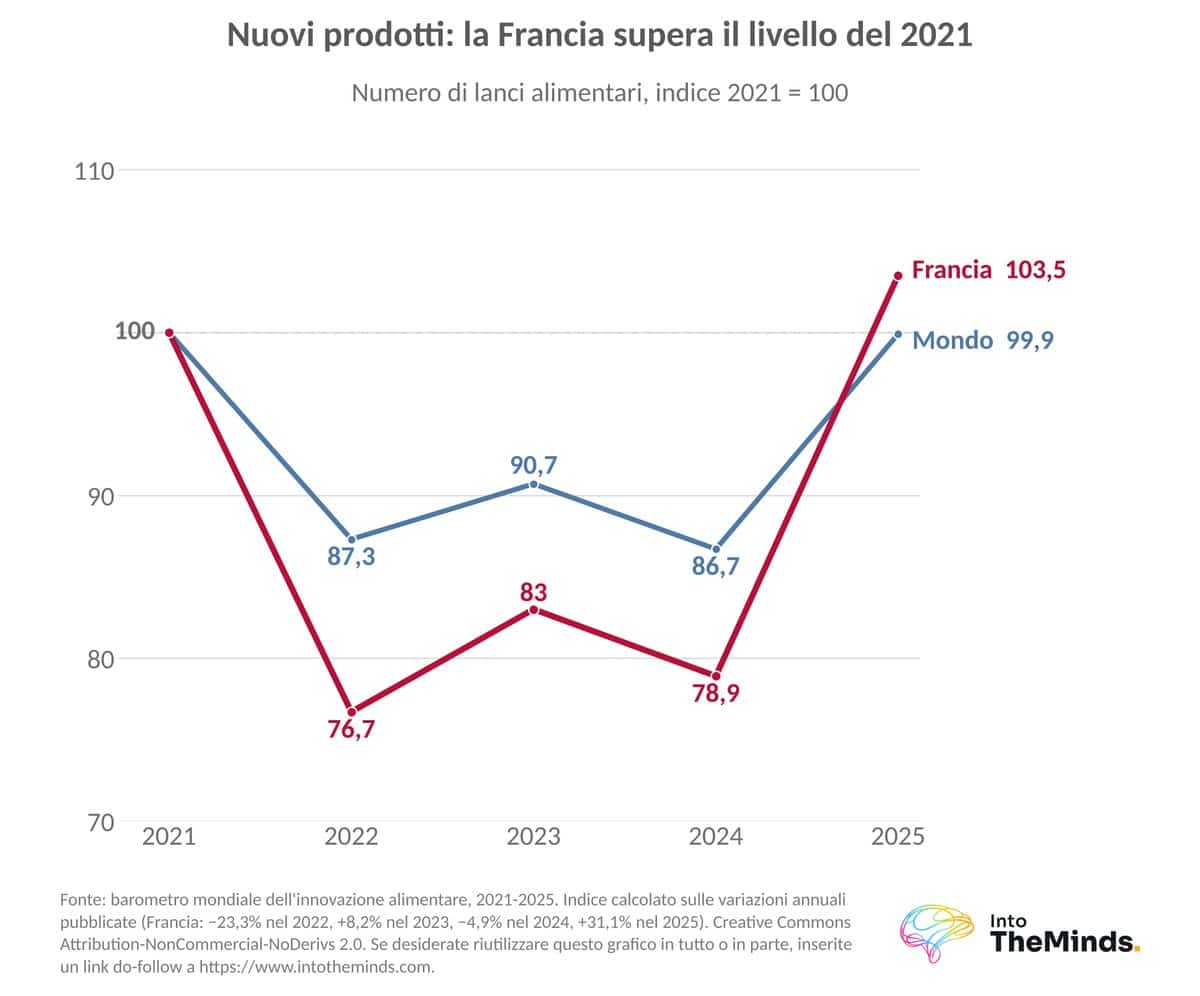
La Francia segue le tendenze mondiali, ma con dinamiche più accentuate. I lanci di nuovi prodotti sono diminuiti del 23,3% nel 2022, per poi registrare un rimbalzo del 31,1% nel 2025. Il volume dei nuovi prodotti supera di circa il 3,5% quello del 2021.
Il piacere rappresenta il 63,9% delle innovazioni francesi nel 2025. L’etica scende al 4,8%, rispetto al 10,1% del 2022, mentre la naturalità ha perso 12,5 punti tra il 2021 e il 2025.
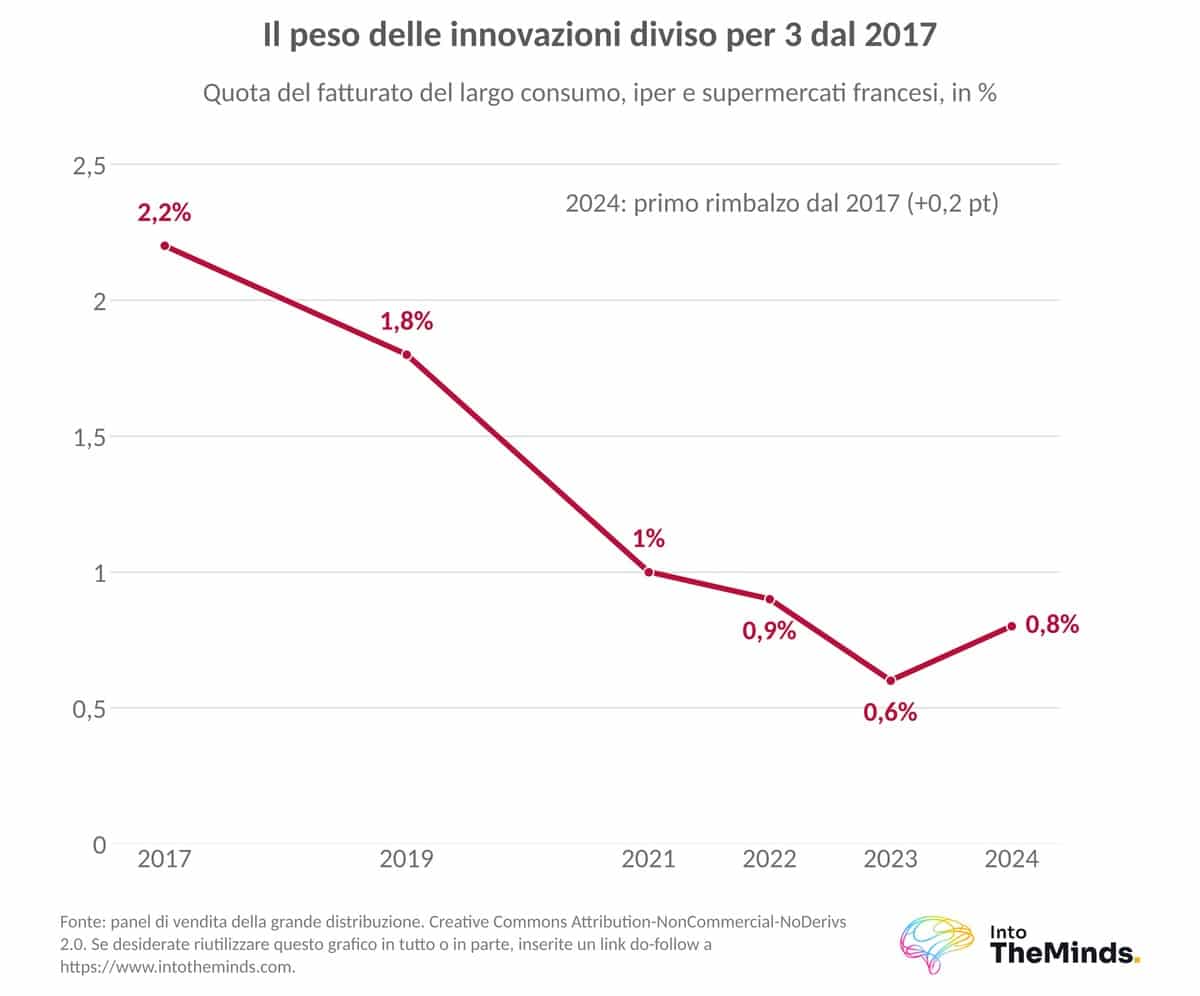
Tuttavia, queste innovazioni faticano a tradursi in vendite. Il peso delle innovazioni sul fatturato dei beni di largo consumo negli ipermercati e nei supermercati è passato dal 2,2% nel 2017 allo 0,8% nel 2024. Il tasso di sopravvivenza dei nuovi prodotti è dell’81% dopo un anno e del 54% dopo due anni (2025). Pianificare un piano d’azione biennale non è più facoltativo e realizzare un’analisi di mercato preliminare è più che mai necessario.
Stati Uniti: il laboratorio dell’alimentazione funzionale
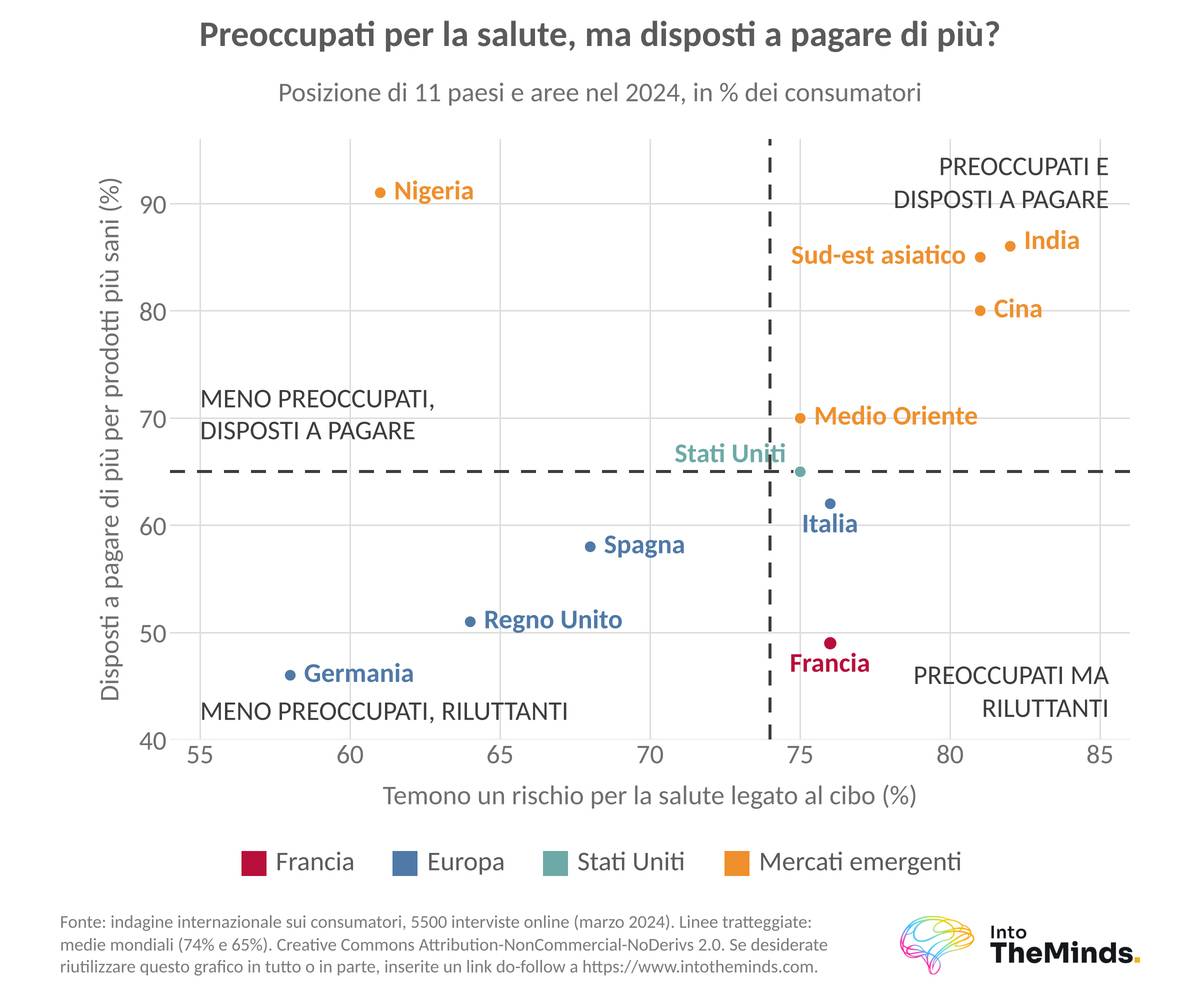
Gli Stati Uniti stanno vivendo i cambiamenti più rapidi. Nel 2024, il 75% degli americani riteneva probabile che la propria alimentazione comportasse rischi per la salute, 14 punti in più rispetto al 2022. La percentuale di persone disposte a pagare di più per prodotti più salutari è passata dal 53% al 65% tra il 2022 e il 2024.
I farmaci della classe GLP-1 accelerano questa evoluzione. Secondo uno studio statunitense del 2026, il 54% delle persone che seguono o hanno seguito questi trattamenti ha ridotto l’assunzione di cibo e il 53% sceglie prodotti più ricchi di nutrienti. Gli Stati Uniti rimangono il principale laboratorio delle tendenze funzionali che successivamente si diffondono in Europa.
Germania: il mercato del prezzo e del discount estremo
La Germania rappresenta un mercato meno orientato al piacere. Nel 2024, il 68% dei tedeschi si concedeva piccoli lussi alimentari, una percentuale invariata rispetto al 2022. Soltanto il 46% era disposto a pagare di più per prodotti più salutari e, in due anni, la preferenza per i prodotti senza coloranti né conservanti è scesa dal 64% al 55%. Il Paese si distingue per il ricorso ai canali più economici, sostenuto dalla forte presenza di Lidl, Aldi e Action. Eppure, nel 2024, quasi un tedesco su due dichiarava di seguire abitudini alimentari specifiche, dal flexitarianismo al veganismo.
Nel 2025, il 57,5% dei nuovi prodotti alimentari lanciati nel mondo era orientato al piacere.
Il piacere torna a essere la priorità assoluta dei consumatori
In questa sezione vedrete che il piacere è l’unico ambito in cui le aspettative dei consumatori e l’offerta dei produttori crescono contemporaneamente.
Il ritorno dei piccoli lussi nonostante l’inflazione
A livello mondiale, nel 2024 il 75% dei consumatori si concedeva piccoli lussi, rispetto al 70% del 2022. Nel 2026 la percentuale rimane pari a tre persone su quattro, mentre nel 2024 il 78% associava il cibo al conforto e al benessere emotivo.
In Francia, nel 2024, il 72% dei consumatori si concedeva questi piccoli lussi, tornando semplicemente ai livelli del 2018. Durante lo shock inflazionistico, il comfort food è stato l’ultimo baluardo dei consumi. Nel 2023, i volumi delle patatine sono aumentati del 25%, quelli delle caramelle del 16% e quelli delle creme spalmabili del 15%. Eppure, nel complesso, i beni di largo consumo registravano un calo del 3,1%. I prodotti gratificanti venduti tra 2 e 3 euro hanno continuato a crescere.
Il piacere accessibile è diventato un bene rifugio.
Il piacere è l’unico ambito in cui le aspettative dei consumatori e l’offerta dei produttori crescono contemporaneamente.
Intensità, nostalgia e nuove esperienze legate alla globalizzazione
I codici del piacere stanno cambiando. Si allontanano dalla sofisticazione per privilegiare il divertimento e le sensazioni intense. A livello mondiale, i prodotti le cui confezioni rivendicano un gusto intenso sono aumentati del 28%, mentre quelli che mettono in risalto il peperoncino sono cresciuti del 22,8%. Nel 2024, stimolare intensamente i sensi era una caratteristica distintiva del 34,9% dei nuovi prodotti lanciati.
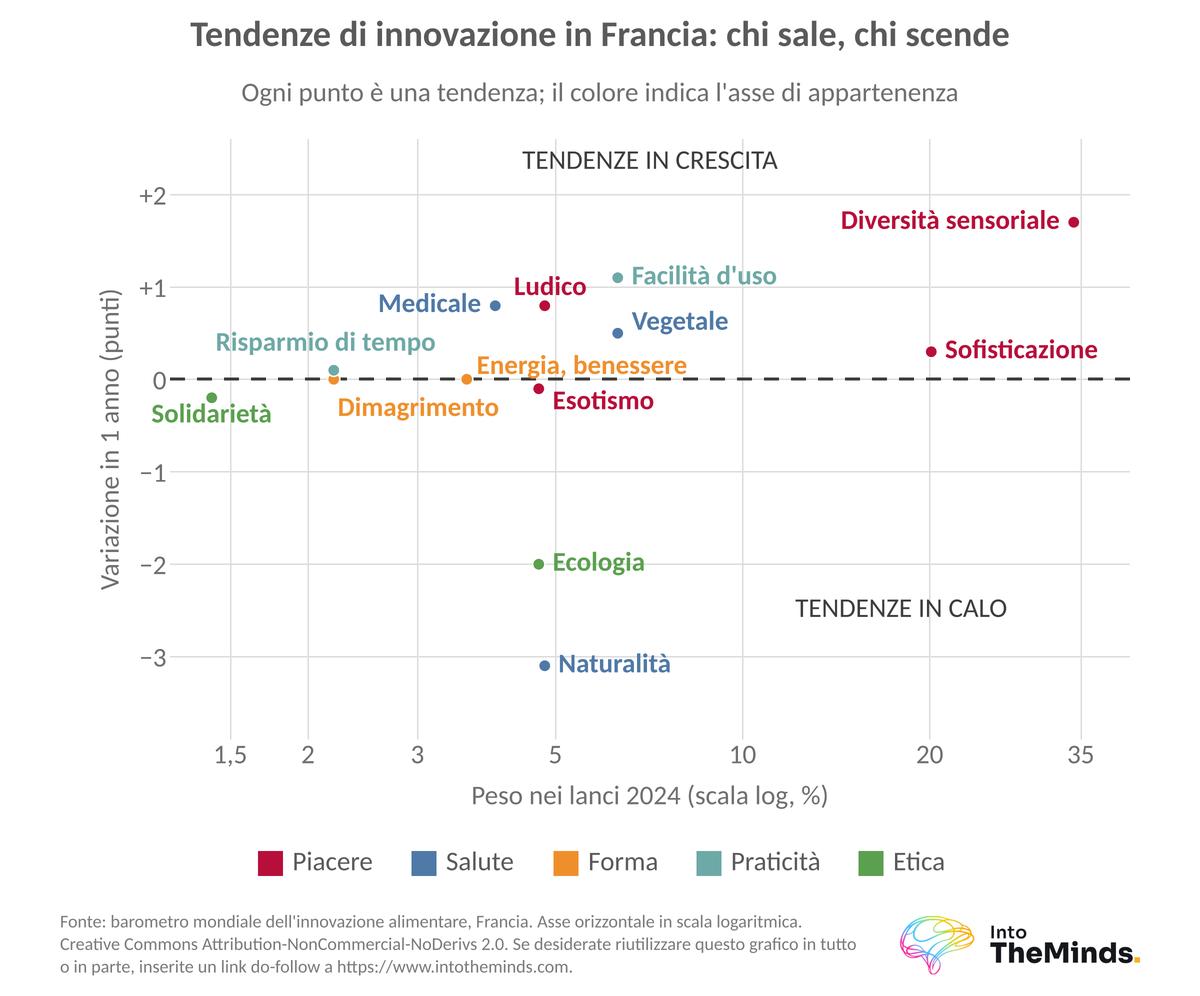
La nostalgia e l’autenticità ritornano in una veste più giovane. Un’analisi di TikTok e Instagram condotta in Francia all’inizio del 2024 ha individuato il fenomeno della newstalgia: sapori familiari rivisitati, come il flan al matcha. Hyacinthe Parmentier (1883) e Puget (1857) collaborano per proporre sardine a 1,99 euro, mentre Cacolac festeggia il suo 70º anniversario con una gamma Barista.
Le nuove esperienze legate alla globalizzazione diventano più mirate. Nel 2026, il 95% degli intervistati a livello mondiale dichiara di essere interessato ad almeno una cucina straniera. La Corea è l’esempio più evidente: nel 2023, il bibimbap è stata la ricetta più cercata su Google.
L’alimentazione funzionale e i suoi benefici misurabili
Si potrebbe pensare che la salute stia perdendo importanza nella mente dei consumatori. In realtà, sta cambiando forma. Questa sezione mostra come l’alimentazione salutistica stia passando dalla rassicurazione a benefici specifici e mirati.
Dalla salute generica alle promesse mirate
Nel 2026, la ricerca di benefici nutrizionali supera la sicurezza alimentare tra le priorità dei consumatori a livello mondiale (38% contro 35%). Sei consumatori su dieci privilegiano la salute digestiva, l’energia, le difese immunitarie e la vitalità quando acquistano prodotti funzionali, mentre il 37% si interessa al benessere mentale. L’offerta segue questa evoluzione: la tendenza legata a energia e benessere ha guadagnato 5,1 punti tra il 2021 e il 2025 e il numero di prodotti dedicati alla salute femminile è raddoppiato.
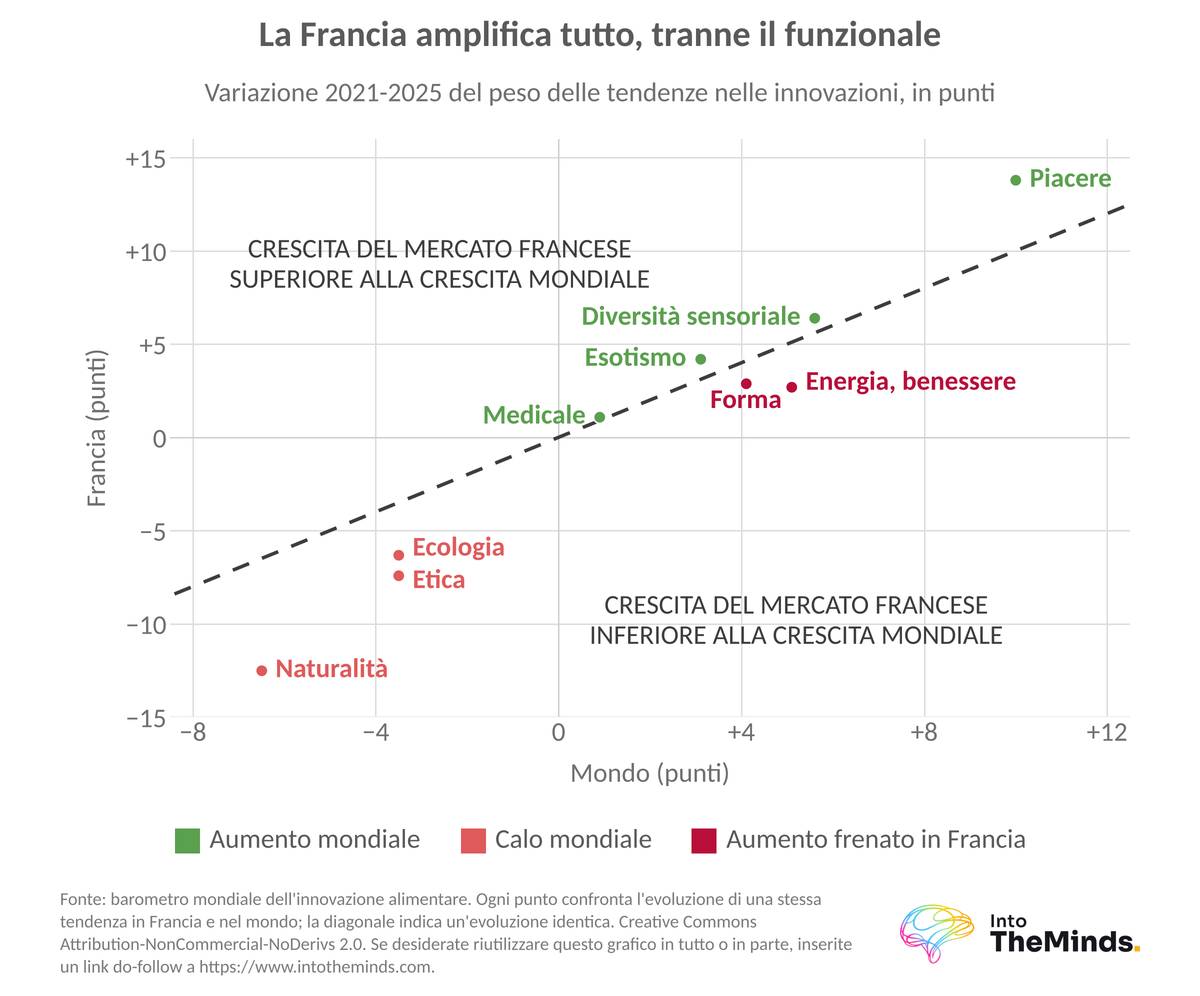
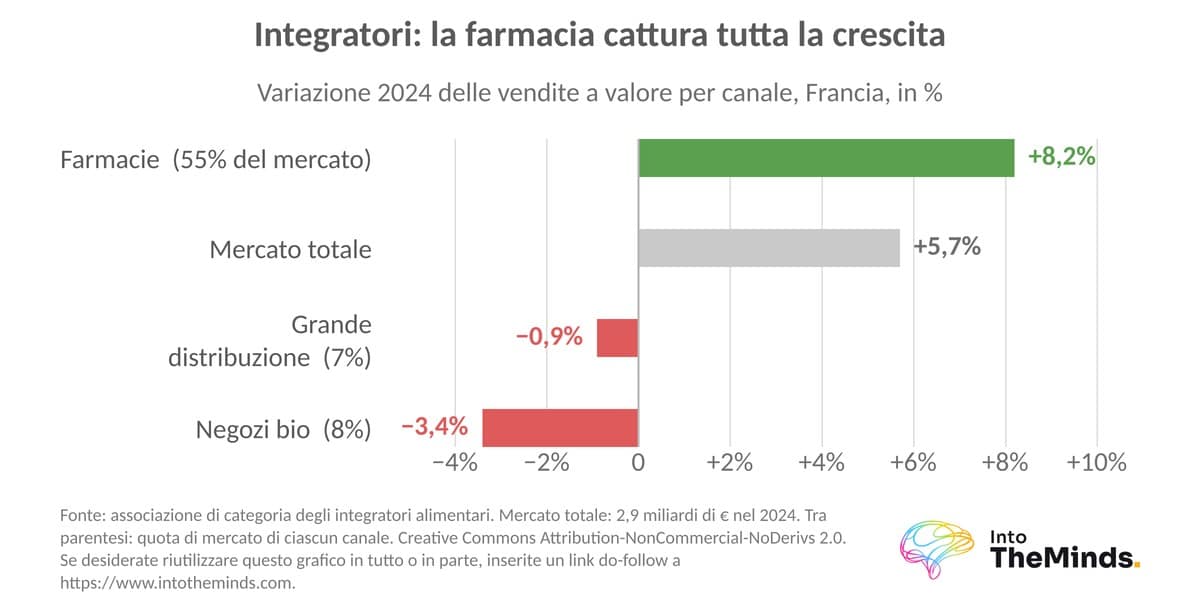
In Francia, nel 2024, gli integratori alimentari hanno raggiunto un valore di 2,9 miliardi di euro (+5,7%). Le farmacie intercettano gran parte di questa crescita, con il 55% del mercato e un incremento dell’8,2%, mentre la grande distribuzione registra un calo dello 0,9%. Eppure, nel primo semestre del 2025, il latte vitaminizzato Lactel Vita’Vie (Lactalis) ha generato 5 milioni di euro nelle sue prime tre rilevazioni di lancio.
Le proteine: da nicchia sportiva a categoria di massa
In Francia, i nuovi prodotti che mettono in evidenza il loro elevato contenuto proteico sono aumentati dell’86% tra il 2021 e il 2025. Era una delle principali tendenze che avevo individuato al SIAL 2024.
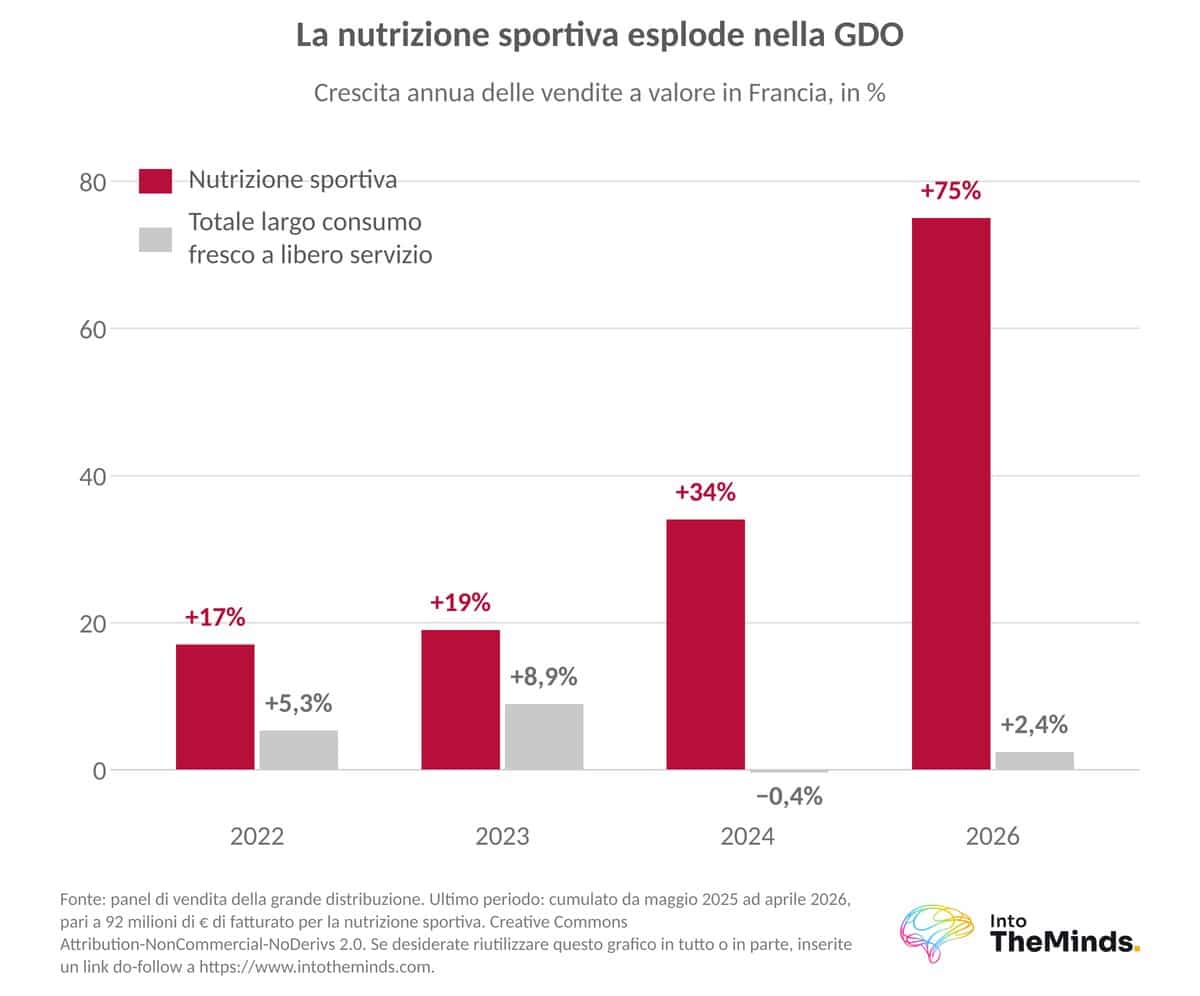
Sempre in Francia, per esempio, lo skyr ha raggiunto un valore di 371 milioni di euro nella grande distribuzione nei 12 mesi terminati a fine gennaio 2026. Yoplait detiene una quota di mercato a valore del 36,9%, davanti a Danone (20,6%), Siggi’s (19%) e alle marche del distributore (18,1%). Il mercato della nutrizione sportiva ha raggiunto 92 milioni di euro tra maggio 2025 e aprile 2026, con una crescita del 75%.
I grandi gruppi investono di conseguenza. Danone ha completato l’acquisizione di Huel nel marzo 2026 e aumenterà dell’80% la propria capacità produttiva di skyr nello stabilimento di Ferrières-en-Bray entro il 2027. Lactalis ha acquisito Protein Works, con un fatturato di circa 65 milioni di euro, nel giugno 2026. Alcuni esperti considerano questa tendenza una moda, ma queste nuove capacità industriali entreranno sul mercato fino al 2027.
Fermentazione e microbiota: i segnali in crescita
In Francia, nel corso del 2025, le vendite a valore di kefir di latte sono aumentate del 149% su base annua, quelle del kefir vegetale del 159% e quelle del kombucha del 168%. Labo Dumoulin punta a produrre fino a 10 milioni di bottiglie di kefir di frutta all’anno, rispetto a un milione nel 2024. Le fibre e la salute digestiva potrebbero raccogliere il testimone delle proteine.
Gli alimenti vegetali escono dal posizionamento «senza carne»
Il consumo di proteine animali resiste meglio di quanto lasciassero prevedere i discorsi del settore. Forse ero stato troppo allarmista nella mia analisi del mercato della carne vegetale nel 2024. Qui troverete le ragioni di questo paradosso e le opportunità di diversificazione emergenti.
A livello mondiale, la quota di consumatori flexitariani o che riducono il consumo di proteine animali è passata dal 35% nel 2020 al 44% nel 2024. Eppure, le innovazioni nel campo dei sostituti vegetali sono diminuite del 30% tra il 2021 e il 2025. Un’offerta sovradimensionata si sta ridimensionando, mentre gli alimenti vegetali diventano una scelta di adattamento anziché un regime alimentare. In Europa, nel 2025, il consumo di sostituti vegetariani è aumentato del 16% in volume.
La Francia presenta un rapporto ambivalente con la carne. Nel 2026, il 68% dei francesi la considera troppo cara e la quota di flexitariani è passata dal 30% nel 2020 a circa il 39% nel 2024. Le vendite unitarie dei legumi secchi sono aumentate del 6% nei 12 mesi terminati a fine aprile 2026, un tasso tre volte superiore alla media dei prodotti alimentari confezionati. È il prezzo, più che la convinzione personale, a spingere verso i legumi.
Ecco le principali opportunità di diversificazione delle fonti proteiche individuate:
- Ibridazione: Ferrero ha lanciato Nutella Plant Based il 4 settembre 2024, sostituendo il latte in polvere con ceci e sciroppo di riso, mentre Materne aggiunge dal 3% al 10% di verdure nelle sue composte di frutta.
- Microalghe: Algama sostituisce l’uovo con la clorella e dichiara una riduzione dell’82% delle emissioni di gas serra e del 66% del consumo di acqua.
- Fermentazione di precisione: nel marzo 2026, Standing Ovation ha raccolto 34,2 milioni di dollari per produrre caseina, con il sostegno di Bel e Danone Ventures.
- Micoproteine: utilizzate insieme a verdure e legumi nell’hamburger Amara Green di Zyrcular Foods.
Si può quindi affermare che gli alimenti vegetali convivono con la carne più di quanto non la sostituiscano.
L’inflazione persistente cambia le strategie di innovazione
L’inflazione alimentare ha raggiunto livelli storici nel 2022 e nel 2023. In Francia, i prezzi dei prodotti alimentari nella distribuzione sono aumentati del 13% nel solo 2023 e del 20% in due anni. Questa sezione mostra chi ne ha beneficiato e come si sono adattati i consumatori.
Le marche del distributore intercettano l’87% della crescita delle vendite unitarie dei beni di largo consumo in Europa.
Il mercato delle marche del distributore, il grande vincitore dell’inflazione in Europa
| Indicatore | Europa | Francia |
|---|---|---|
| Quota di mercato delle marche del distributore, 2023 | 39% | 36,5% |
| Crescita delle vendite a valore, 2023 | +12% | +14% |
| Quota di mercato nei 12 mesi terminati a fine febbraio 2026 (sei grandi Paesi) | 42,4% | non comunicato |
| Contributo alla crescita del fatturato, fine febbraio 2026 | 54% | non comunicato |
| Variazione dei volumi nei 12 mesi fino alla sesta rilevazione del 2025 | non comunicato | +1,2% contro -0,1% per i marchi nazionali |
| Andamento all’inizio del 2026 | Paesi Bassi e Spagna in testa, davanti a Regno Unito e Germania | Dietro questi quattro Paesi, allo stesso livello dell’Italia |
In Europa, la quota di mercato delle marche del distributore è aumentata di oltre tre punti in tre anni (si veda il nostro studio sul mercato delle marche del distributore). All’inizio del 2026, i Paesi Bassi e la Spagna registrano la dinamica più forte. Si tratta di un mercato che suscita un notevole interesse: gli spetta il 54% della crescita del fatturato dei beni di largo consumo.
In Francia, per i marchi nazionali l’unica risposta sostenibile è l’innovazione differenziante. Del’Ice di BN, lanciato nell’aprile 2025, ha conquistato 456.000 acquirenti e guadagnato 1,5 punti di penetrazione in tre mesi. Il loro punto debole rimane la velocità con cui i distributori e i nuovi operatori copiano le novità. Misurare la posizione del vostro marchio rispetto alle marche del distributore attraverso un’indagine sulla notorietà del marchio permette di capire se la differenza viene percepita sugli scaffali.
Il valore aggiunto accessibile diventa il principale terreno d’innovazione: un vantaggio supplementare a un prezzo abbordabile. Un vasetto Meelk da 130 grammi permette di ricostituire tre litri di bevanda vegetale, al costo di 2,50 euro al litro, mentre Lustucru vende tagliatelle a un prezzo inferiore del 20% rispetto alla media.
Il consumatore utilizza il prezzo come indicatore di qualità
A livello mondiale, nel 2024 il prezzo è diventato il principale indicatore di qualità (42%, +7 punti), davanti al marchio (35%), alle certificazioni (34%, -2 punti) e alle informazioni riportate sulla confezione (33%). Il consumatore strategico descritto nello studio del 2017 è ormai una realtà consolidata.
| Strategie di adattamento all’inflazione (2024) | Mondo | Francia |
|---|---|---|
| Offerte speciali e promozioni | 53% | 60% |
| Riduzione degli sprechi alimentari | 41% | 49% |
| Scelta di marchi meno costosi | 35% | 47% |
| Acquisto di confezioni formato famiglia | 37% | 35% |
| Scelta di negozi meno costosi | 27% | 32% |
| Acquisto di porzioni più piccole | 20% | 17% |
In Francia, la quota di clienti della grande distribuzione che dichiarano di aver ridotto i consumi è passata dal 47% al 61% tra il 2022 e il 2023. La differenza è netta tra le famiglie con redditi più bassi (73%) e quelle più benestanti (46%). Anche il fai-da-te in cucina ne esce rafforzato: nel 2024, l’81% dei francesi riteneva che cucinare in casa aiutasse a controllare le spese.
Prodotti locali, alimentazione sostenibile e sprechi alimentari: l’impegno si avvicina alla tavola
Il consumatore non rinuncia al proprio impegno. Ne cambia l’oggetto, ed è proprio su questo aspetto che la Francia si discosta maggiormente dal resto del mondo, come vedremo.
A livello mondiale, nel 2026, il 71% dei consumatori preferisce i prodotti della propria regione e il 69% considera l’alimentazione un gesto di responsabilità civica. Nel 2024, il 63% preferiva prodotti con una bassa impronta di carbonio. L’offerta etica, invece, rappresenta ormai soltanto il 3,8% dei lanci nel 2025. Le promesse di sostenibilità alimentare diventano un requisito integrato nella ricetta anziché un argomento di vendita. Nel 2026, il 90% dei consumatori si aspetta ingredienti di cui sia garantita la sicurezza e l’85% desidera una tracciabilità completa, dalla fattoria alla tavola.
La Francia perde terreno su questi indicatori. Nel 2026, il 63% dei francesi privilegia i prodotti della propria regione, il 67% presta attenzione alla provenienza (-3 punti) e il 56% alle certificazioni ufficiali di qualità (-3 punti). Il biologico paga il prezzo elevato dei suoi prodotti: nel 2024, soltanto il 15% dei francesi lo associava alla qualità e nel 2026 il 62% lo preferirebbe se costasse meno. A nostro avviso, si tratta di un effetto di saturazione dei marchi e dei segni di qualità.
La trasparenza passa attraverso altri strumenti. Secondo Santé publique France, quasi sei francesi su dieci hanno modificato i propri consumi dopo aver preso in considerazione il Nutri-Score. L’etichetta volontaria Origin’Info, lanciata nel maggio 2024, indica la provenienza dei tre ingredienti principali dei prodotti trasformati.
Gli sprechi alimentari diminuiscono per ragioni tanto economiche quanto ecologiche. La loro riduzione ha contribuito a far calare i volumi venduti e dovrebbe continuare. I produttori puntano sugli imballaggi riutilizzabili, come le vaschette a rendere RetornA di Bonàrea, riutilizzabili fino a 50 volte in Spagna.
Sei marchi nati sui social network hanno generato 100 milioni di euro nella grande distribuzione francese nel 2025.
Il digitale e l’influenza stanno cambiando il modo in cui si scoprono i prodotti
La visibilità di un prodotto alimentare si costruisce ormai prima di arrivare in negozio. La tabella seguente mostra il divario tra la Francia e il resto del mondo.
| Influenza digitale sugli acquisti alimentari (2026) | Mondo | Francia |
|---|---|---|
| Consumatori influenzati dai contenuti digitali | 76% | 53% |
| Social network | 46% | 25% |
| Siti e applicazioni di cucina | 39% | 37% |
| Assistenti conversazionali e intelligenza artificiale | 30% | 15% |
| Applicazioni per l’analisi nutrizionale | 22% | 14% |
Il commercio online francese ha tuttavia una lunga storia. Il primo servizio al mondo di spesa online con ritiro in auto è stato inaugurato nel 2004 a Marcq-en-Barœul. Nel 2023, il fatturato degli acquisti alimentari e dei beni di largo consumo online è aumentato dell’11%, secondo la Fevad. Il commercio online è stato anche l’unico canale a registrare una crescita dei volumi (+0,9%). Nei negozi fisici, invece, l’innovazione rimane invisibile: il 60% dei francesi scopre una novità in negozio, ma nel 2025 soltanto il 14% dichiarava di averne notata una.
L’influenza digitale contribuisce alla nascita di nuovi marchi. Il kombucha di Squeezie, Feastables di MrBeast e i lamponi ricoperti di cioccolato Franui figurano tra i sei marchi che nel 2025 hanno generato complessivamente 100 milioni di euro nella grande distribuzione francese.
Ristorazione fuori casa: una ripresa lenta e scelte destinate a durare
Mangiare fuori continua a resistere come forma di piacere e socialità, ma costa di più. Ecco i dati che consentono di misurare questo compromesso.
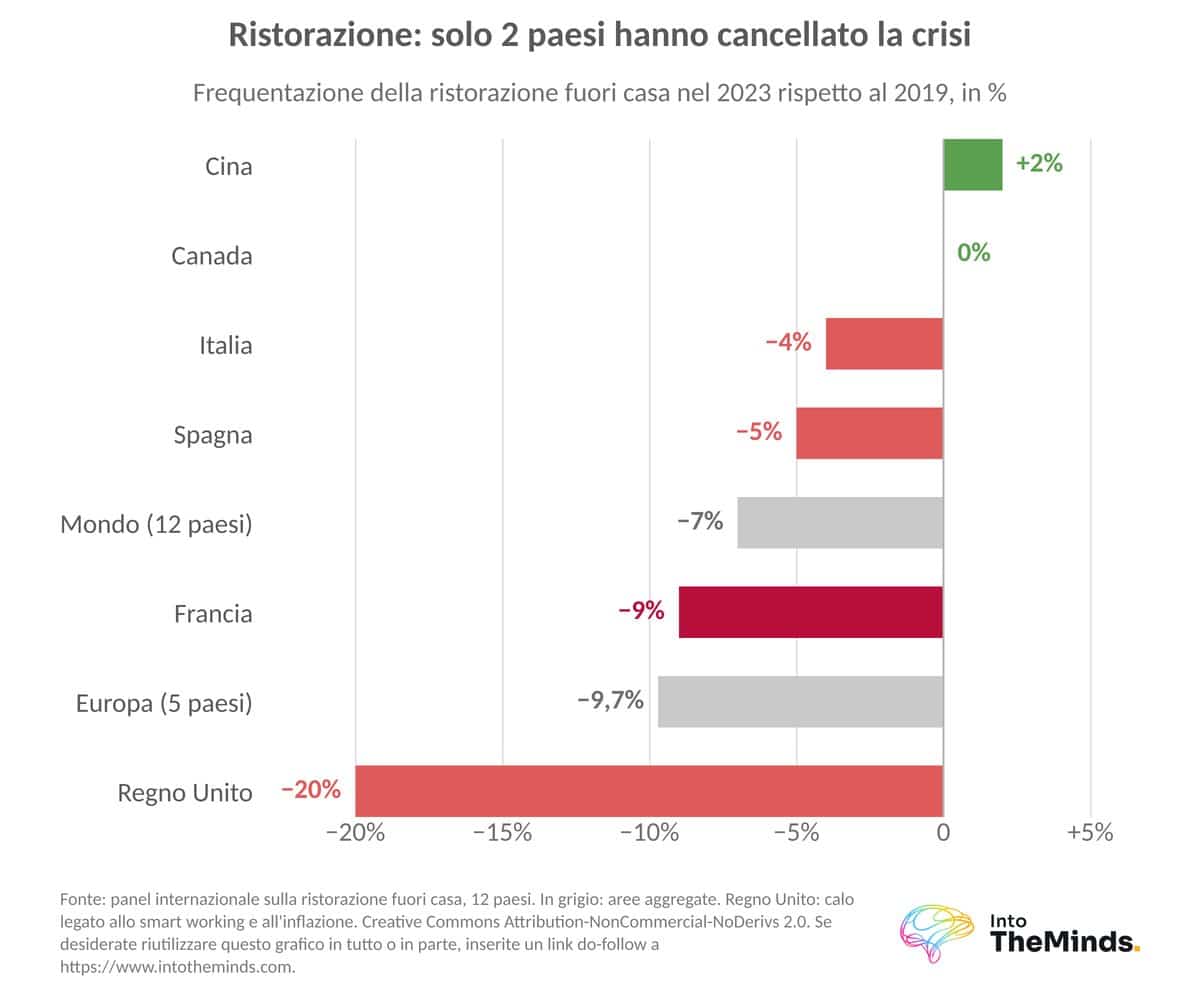
Nei cinque principali Paesi europei, la spesa per la ristorazione fuori casa è passata da 309 miliardi di euro nel 2019 a 323 miliardi nel 2023, trainata dall’aumento dello scontrino medio. Eppure, la frequentazione dei locali restava inferiore del 9,7% rispetto al livello del 2019. Nel 2024, il 52% degli europei riteneva che i prezzi dei ristoranti fossero aumentati troppo. Nel 2025, il consumo di snack rappresenta il 59% della ristorazione europea, mentre il pasto servito al tavolo perde terreno.
In Francia, nel 2023 la frequentazione dei ristoranti era ancora inferiore del 9% rispetto al 2019, e il lavoro da remoto spiega sette di questi nove punti. Il 60% dei francesi sceglie il ristorante in base alla convenienza dei prezzi. Il consumo di piatti pronti cresce meno rapidamente che altrove: nel 2026, soltanto il 5% dei francesi ha aumentato gli acquisti di piatti pronti e il 4% sostituisce i pasti con spuntini. I regimi alimentari specifici acquistano importanza, poiché il 56% dei francesi si aspetta menu compatibili con una varietà di esigenze alimentari. In Francia, il rituale del pasto continua a resistere.
Orizzonte 2028: cosa devono prevedere gli operatori del settore agroalimentare
Le dinamiche misurate tra il 2022 e il 2026 consentono di individuare alcune probabili direzioni future. Di seguito troverete quelle sostenute dai segnali più solidi.
Un’inflazione meno violenta, ma ormai strutturale
La crisi del 2022 fornisce un riferimento preciso per comprendere gli effetti di uno shock dei prezzi. I lanci sono diminuiti del 12,7% a livello mondiale e del 23,3% in Francia, mentre i prodotti «di transizione», più costosi, sono stati i primi a essere sacrificati: in un solo anno, la naturalità ha perso 6,7 punti nell’offerta francese. Nel 2026, l’inflazione rallenta, ma il potere d’acquisto rimane sotto pressione e le marche del distributore intercettano l’87% della crescita delle vendite unitarie in Europa.
Fino al 2028, la loro crescita dovrebbe proseguire a un ritmo simile a quello degli ultimi tre anni, finché l’inflazione rimarrà persistente. Il valore aggiunto accessibile dovrebbe diventare il principale terreno d’innovazione per i marchi nazionali. Nel 2025, il prezzo medio delle innovazioni europee è aumentato del 5,3%: questo sovrapprezzo dovrà essere giustificato da un beneficio immediatamente percepibile.
Il riscaldamento climatico: dal rischio per le materie prime all’argomento di vendita
Le ondate di caldo precoce del 2025 hanno portato tre gelati e tre bevande fresche tra le 20 migliori innovazioni del primo semestre in Francia. Anche le pastiglie per l’idratazione sono ormai destinate a rispondere alle esigenze dei periodi di canicola. Il cacao, coltivato in regioni lontane e soggetto a una forte inflazione, ispira già dei sostituti: ChoViva, a base di semi di girasole, acquisito da Kaufland in Germania, e la crema spalmabile Épât’moi, a base di carruba, il frutto di un albero che richiede pochissima acqua.
Le innovazioni climatiche destinate ad avere successo saranno quelle che permettono anche di ridurre i prezzi. Algama, citata in precedenza, dichiara un risparmio dal 27% al 40% rispetto all’uovo. L’ecologia dovrebbe tornare al centro dell’innovazione soprattutto attraverso l’argomento economico, più che attraverso quello ideologico. L’impronta di carbonio, considerata dagli esperti un indicatore fondamentale per il futuro del consumo responsabile, potrebbe tuttavia perdere credibilità se le dichiarazioni si moltiplicassero senza un riferimento comune, come è già accaduto con le certificazioni.
Una salute misurabile, accelerata dai farmaci GLP-1
La diffusione dei farmaci della classe GLP-1 al di fuori degli Stati Uniti dovrebbe accelerare la domanda di porzioni più piccole, maggiore densità nutrizionale e prodotti capaci di aumentare il senso di sazietà. L’offerta di prodotti proteici rimarrà abbondante almeno fino al 2027, grazie all’aumento della capacità produttiva di Danone a Ferrières-en-Bray e ai nuovi impianti proteici di Sodiaal. Successivamente, fibre e salute digestiva potrebbero raccogliere il testimone, proseguendo la tendenza dei prodotti fermentati.
L’intelligenza artificiale, un nuovo orientatore delle scelte
Nel 2026, il 30% dei consumatori a livello mondiale utilizza già assistenti conversazionali o strumenti di intelligenza artificiale per scegliere gli alimenti, contro il 15% in Francia. Considerando che soltanto il 14% dei francesi nota le innovazioni sugli scaffali, la scoperta dei prodotti dovrebbe continuare a spostarsi a monte dell’esperienza in negozio. Un marchio dovrà comparire nelle risposte degli assistenti digitali e non soltanto sugli scaffali.
Tre scenari per il periodo 2027-2028
La tabella seguente riassume le tre possibili traiettorie e il segnale da monitorare per ciascuna.
| Scenario | Ipotesi | Effetto probabile sull’innovazione | Segnale da monitorare |
|---|---|---|---|
| Vincoli persistenti (scenario centrale) | Inflazione moderata ma persistente, shock climatici occasionali su alcune materie prime | Lanci sostenuti ma selettivi, incentrati sul piacere, sui benefici funzionali e su un prezzo equo | Quota di mercato delle marche del distributore in Europa |
| Nuovo shock dei prezzi | Impennata dei prezzi delle materie prime legata al clima, all’energia o alla geopolitica | Calo dei lanci paragonabile a quello del 2022 (-12,7% a livello mondiale), con i prodotti di transizione tagliati per primi | Prezzi del cacao e della carne |
| Schiarita economica | Calo duraturo dell’inflazione e aumento dei salari | Crescita dei prodotti di fascia alta e ritorno del biologico: il 67% dei consumatori ne acquisterebbe di più se costasse meno (2026) | Vendite di prodotti biologici e frequentazione dei ristoranti |
Stati Uniti e Asia in vantaggio, Europa sotto pressione
Gli Stati Uniti dovrebbero rimanere il laboratorio dell’alimentazione funzionale. L’India, il Sud-est asiatico e la Nigeria, dove nel 2024 dall’85% al 91% dei consumatori dichiarava di essere disposto a pagare di più per prodotti più salutari, sono i mercati più ricettivi ai prodotti premium per la salute. L’Europa rimane il mercato più sensibile al prezzo. La Francia dovrebbe continuare a seguire le tendenze mondiali con un certo ritardo, ma con oscillazioni più marcate, mantenendo la propria preferenza per il rituale del pasto e sviluppando l’influenza digitale.
Diverse scadenze permetteranno di verificare queste ipotesi: il SIAL Paris, dal 17 al 21 ottobre 2026, con 8.000 espositori attesi; l’aumento della capacità produttiva degli impianti proteici nel 2027; infine, la prossima edizione del grande studio internazionale sui consumatori, pubblicato ogni due anni, nel 2028.
La nostra raccomandazione è semplice: testate ogni nuovo prodotto in base alla sua promessa di piacere e al suo prezzo prima del lancio, quindi monitoratene le prestazioni per due anni. Uno studio di mercato B2C preliminare vi aiuta a evitare di entrare a far parte del 46% delle innovazioni che non superano il secondo anno.
FAQ: le domande che vi ponete
Quali sono le 16 tendenze chiave del settore agroalimentare?
Sono le tendenze individuate nel 2017 dallo studio previsionale del Ministero dell’Agricoltura, realizzato con Ania, CGAD, CGI, Coop de France, FCD e FranceAgriMer. Spaziano dall’alimentazione sostenibile alla ricerca di nuove occasioni di consumo, passando per la trasparenza, la prossimità e il consumatore strategico. A ciascuna corrispondono una scheda dedicata alla tendenza e una scheda relativa agli impatti.
In che modo l’inflazione ha modificato i comportamenti alimentari?
Ha rafforzato la ricerca di promozioni e marchi meno costosi. Nel 2024, il 60% dei francesi ricorreva alle offerte speciali e il 47% sceglieva marchi meno costosi. La quota di clienti che dichiaravano di aver ridotto i consumi è passata dal 47% al 61% tra il 2022 e il 2023.
Perché il mercato delle marche del distributore sta guadagnando terreno in Europa?
Perché i consumatori cercano di risparmiare senza rinunciare alla qualità. All’inizio del 2026, le marche del distributore hanno raggiunto una quota di mercato del 42,4% in sei grandi Paesi europei e intercettano il 54% della crescita del fatturato. Per comprendere le aspettative degli acquirenti professionali rispetto a questa evoluzione, uno studio di mercato B2B condotto presso i distributori offre indicazioni dirette.
I social network influenzano gli acquisti alimentari?
Sì, ma in Francia molto meno che altrove. Nel 2026, il 46% dei consumatori a livello mondiale indica i social network come fonte d’influenza, contro il 25% in Francia. Un sondaggio rivolto al vostro pubblico di riferimento permette di misurare il loro effettivo impatto sui vostri prodotti.
Come può un’azienda agroalimentare anticipare queste tendenze?
Combinando il monitoraggio dell’offerta con l’ascolto dei clienti. Il barometro mondiale dell’innovazione mostra ciò che lanciano i concorrenti, ma soltanto intervistando i vostri acquirenti potete scoprire cosa si aspettano. Un’indagine sulla soddisfazione dei clienti dopo il lancio aiuta a correggere un’innovazione prima del secondo anno, il periodo decisivo per la sua sopravvivenza.