Dans cet article, notre cabinet d’étude de marché décrypte les tendances agroalimentaires globales et individuelles. Vous trouverez notamment des cartes de positionnement très riches qui permettent de comprendre la position des pays, ainsi que les tendances par types et segments de produits.
Le secteur agroalimentaire sort de 4 années de crises. En 2022, le nombre de nouveaux produits alimentaires lancés dans le monde a reculé de 12,7%. C’était la plus forte baisse des 30 dernières années. Le mouvement s’est ensuite inversé, avec +15,2% de lancements en 2025. Entre-temps, les comportements alimentaires ont changé de cap. Plus d’un nouveau produit sur deux joue désormais la carte du plaisir, l’offre éthique a été divisée par 2 et les marques de distributeurs captent la majorité de la croissance européenne.
Ces chiffres donnent une première mesure de l’ampleur de la tendance agroalimentaire actuelle. Mais ils ne disent pas tout. Notre cabinet d’étude de marché, fort de son expérience dans l’agroalimentaire, a analysé l’ensemble des données disponibles pour vous proposer une lecture synthétique de ces tendances. Nous vous proposons notamment des cartes de positionnement originales afin de comprendre les tendances agroalimentaires au niveau des produits et des pays.
Contactez l’institut IntoTheMinds
L’essentiel à retenir
- Après une chute de 12,7% en 2022, les lancements de nouveaux produits alimentaires ont rebondi de 15,2% dans le monde en 2025 et de 31,1% en France (baromètre mondial de l’innovation alimentaire).
- Le plaisir pèse 55,7% des innovations mondiales en 2024 (63,8% en France). L’axe éthique connaît un recul notable.
- Les marques de distributeurs atteignent 42,4% de part de marché dans 6 grands pays européens (12 mois à fin février 2026) et captent 54% de la croissance du chiffre d’affaires des produits de grande consommation.
- L’attention à la provenance reste une attente forte mais recule en France.
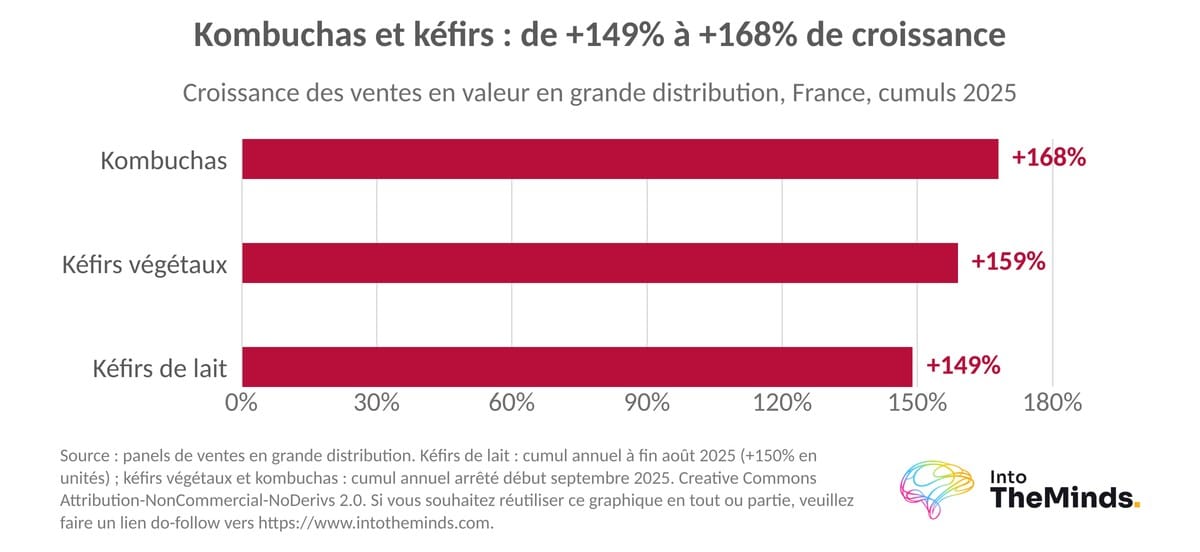
- Protéines et fermentation tirent l’offre : les ventes de kéfirs et de kombuchas ont bondi de 149% à 168% en France en 2025.
- La visibilité des innovations en rayon reste un défi majeur pour les marques en 2025.
Les 16 tendances agroalimentaires identifiées
Vous trouverez ci-dessous les 16 tendances qui structurent les comportements alimentaires, confrontées à ce que montrent les données 2024-2026.
Ces tendances agroalimentaires sont basées sur un rapport réalisé en France par le ministère de l’Agriculture, de l’Agroalimentaire et de la Forêt et qui proposait dès 2017 une étude prospective sur l’alimentation à l’horizon 2025. Il nous a semblé intéressant de confronter notre lecture des tendances en 2026 à celles qui étaient projetées il y a 10 ans. A la veille du SIAL, nous vous proposons une analyse exhaustive du marché de l’alimentation : son évaluation sur les 24 derniers mois, mais également nos prédictions pour les 24 prochains mois.
Commençons tout de suite par un tableau des 16 tendances agroalimentaire et leur actualisation.
| Tendance anticipée en 2017 | Ce que montrent les données 2024-2026 |
|---|---|
| Alimentation durable | Confirmée dans les attentes, en recul dans l’offre : 69% des consommateurs dans le monde voient l’alimentation comme un geste citoyen (2026), mais l’éthique ne pèse plus que 3,8% des lancements (2025). |
| Alimentation, santé et bien-être | Renforcée et devenue fonctionnelle : la quête de bienfaits nutritionnels (38%) passe devant la sécurité alimentaire (35%) en 2026, et l’offre « énergie et bien-être » gagne 5,1 points entre 2021 et 2025. |
| Alimentations particulières et communautés | Confirmée : 56% des Français attendent des restaurants un menu compatible avec une diversité de régimes (2026). |
| Baisse de la consommation de protéines animales | Nuancée : 44% des consommateurs dans le monde se disent flexitariens (2024), mais 21% déclarent avoir augmenté leur consommation de viande (2026). |
| Consommateur stratège | Pleinement vérifiée : le prix devient le premier repère de qualité (42%, +7 points en 2024) et 60% des Français privilégient les promotions. |
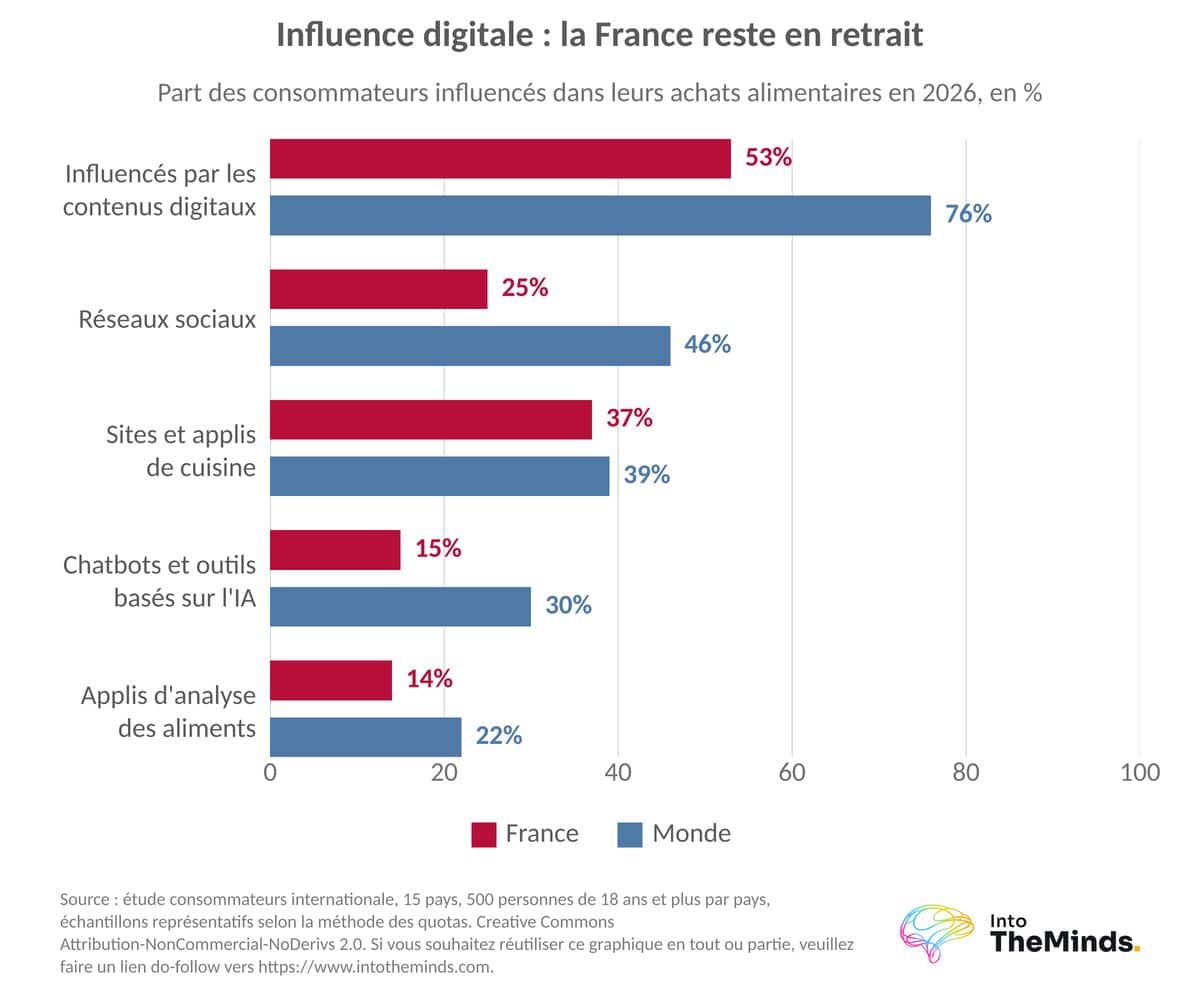
| Digital et alimentation | Vérifiée, surtout hors de France : 76% des consommateurs dans le monde se disent influencés par des contenus numériques, contre 53% en France (2026). |
| Faire soi-même | Renforcée par l’inflation : 81% des Français pensent que cuisiner soi-même aide à maîtriser leurs dépenses (2024). |
| Individualisation | Vérifiée : les promesses ciblées se multiplient (produits dédiés à la santé féminine multipliés par 2 entre 2021 et 2025) et 20% des consommateurs achètent des portions plus petites (2024). |
| Moins de gaspillage alimentaire | Vérifiée : 41% des consommateurs dans le monde et 49% des Français réduisent leur gaspillage pour faire face à l’inflation (2024). |
| Nostalgie et authenticité | Rajeunie : la « newstalgie » se diffuse sur TikTok et Instagram, et 37% des consommateurs citent les plats traditionnels comme source de plaisir (2024). |
| Nouvelles expériences liées à la mondialisation | Confirmée : 95% des consommateurs s’intéressent à au moins une cuisine étrangère (2026), et l’offre exotique gagne 3,1 points dans le monde entre 2021 et 2025. |
| Plus de transparence | En tension : 90% des consommateurs attendent des ingrédients garantis sûrs (2026), mais les labels reculent comme repère de qualité (34%, -2 points en 2024). |
| Prêt à manger | Moins forte que prévu en France : 12% des consommateurs dans le monde ont augmenté leurs achats de plats prêts, contre 5% en France (2026). |
| Proximité | Confirmée : 71% des consommateurs dans le monde privilégient les produits de leur région, 63% en France (2026). |
| Recherche de naturalité | En recul dans l’offre : la naturalité perd 6,5 points dans les innovations mondiales et 12,5 points en France entre 2021 et 2025, alors que 72% des consommateurs préfèrent des aliments peu transformés pour éviter les ingrédients controversés (2024). |
| Recherche de nouvelles occasions de consommation | Vérifiée : 45% des consommateurs en Europe et aux États-Unis grignotent à tout moment de la journée (2025). |
Comme le montre ce tableau, la plupart des prédictions se sont vérifiées. Les données 2024-2026 montrent toutefois que le centre de gravité s’est déplacé vers le plaisir, la fonctionnalité et le prix.
En matière de tendances agroalimentaires, le centre de gravité s’est déplacé vers le plaisir, la fonctionnalité et le prix.
Une tendance agroalimentaire à plusieurs vitesses
Pour comprendre où va le pays que vous étudiez, il faut d’abord regarder le monde. Cette section présente la répartition des innovations par grande région, puis 3 pays aux trajectoires contrastées.
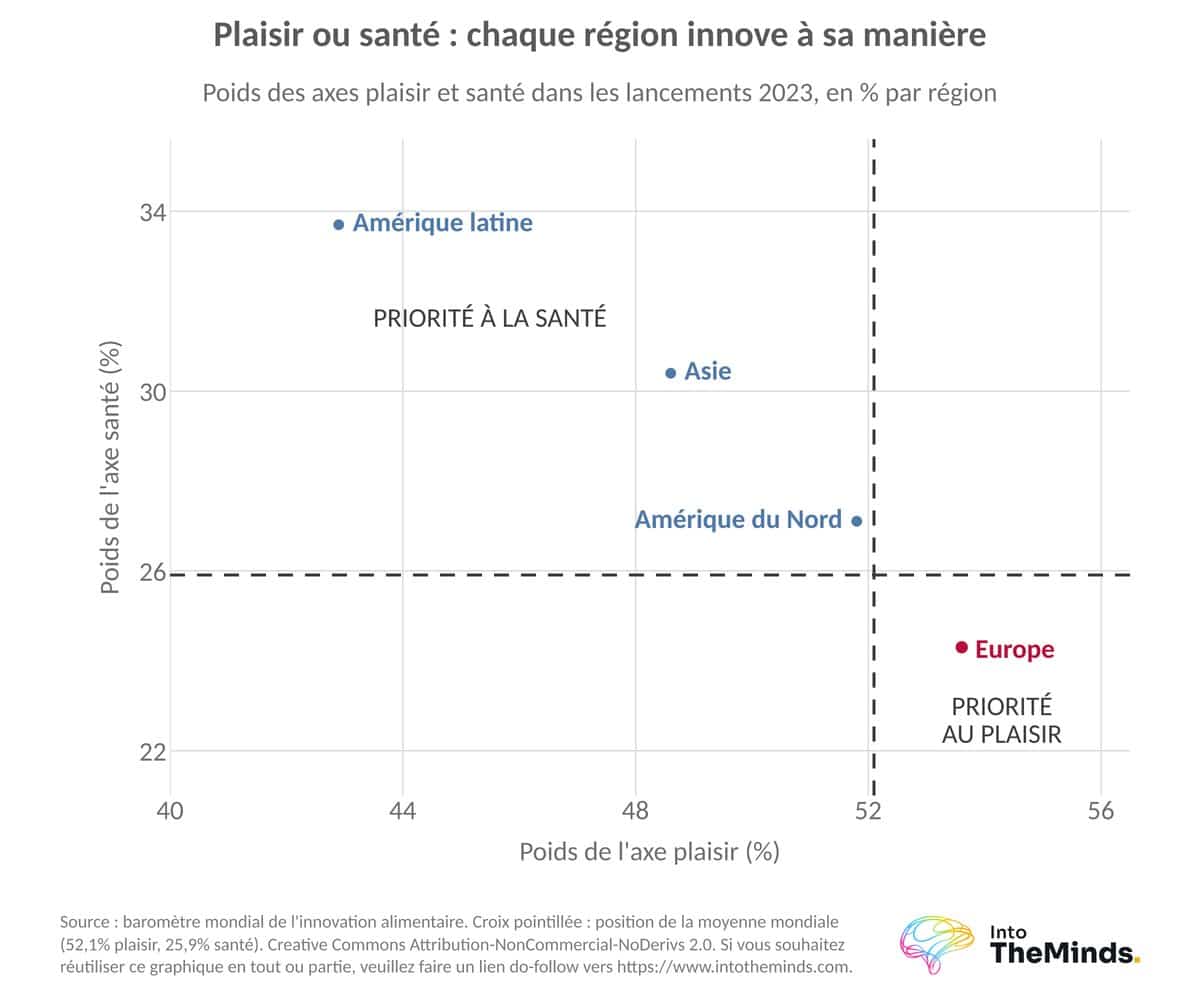
Nous avons compilé et analysé les données du baromètre mondial de l’innovation alimentaire, qui classe tous les lancements de l’année selon 5 axes : plaisir, santé, forme, praticité et éthique.
| Axe d’innovation (2023) | Monde | Amérique du Nord | Amérique latine | Asie | Europe |
|---|---|---|---|---|---|
| Plaisir | 52,1% | 51,8% | 42,9% | 48,6% | 53,6% |
| Santé | 25,9% | 27,1% | 33,7% | 30,4% | 24,3% |
| Forme | 9,4% | 10,7% | 11,7% | 12,5% | 8,3% |
| Praticité | 6,3% | 3,7% | 6,3% | 5,0% | 7,0% |
| Éthique | 6,4% | 6,8% | 5,4% | 3,6% | 6,9% |
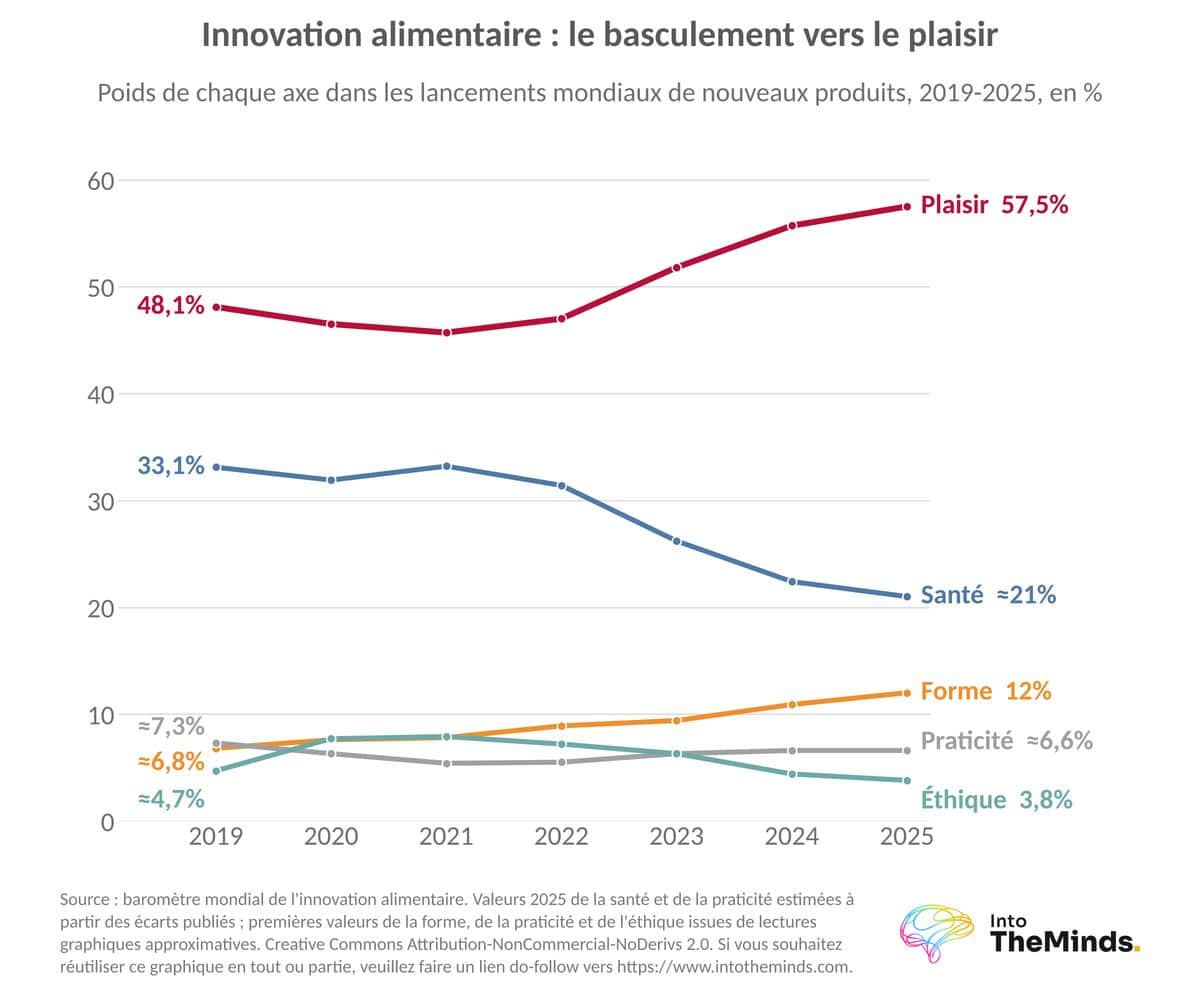
Le trio plaisir, santé, forme domine partout, mais les dosages varient. L’Amérique latine est la plus orientée santé et l’Asie mène sur la forme. Depuis, le basculement mondial s’est accéléré : le plaisir est passé de 45,7% des lancements en 2021 à 57,5% en 2025, et la santé a perdu 10,3 points sur la même période.
Pour replacer ce mouvement dans la durée, vous trouverez ci-dessous un graphique qui retrace le poids des 5 axes dans l’innovation mondiale de 2019 à 2025.
L’Europe était en 2023 la région la plus orientée sur le plaisir (53,6%) et la moins orientée sur la forme. Cette année-là, les volumes de produits de grande consommation y avaient reculé de 1,4%. En 2025, sur 6 grands marchés européens, le prix moyen des produits innovants a progressé de 5,3%. L’innovation européenne est plus chère, et elle devra justifier cette prime.
France : une tendance qui amplifie les mouvements mondiaux
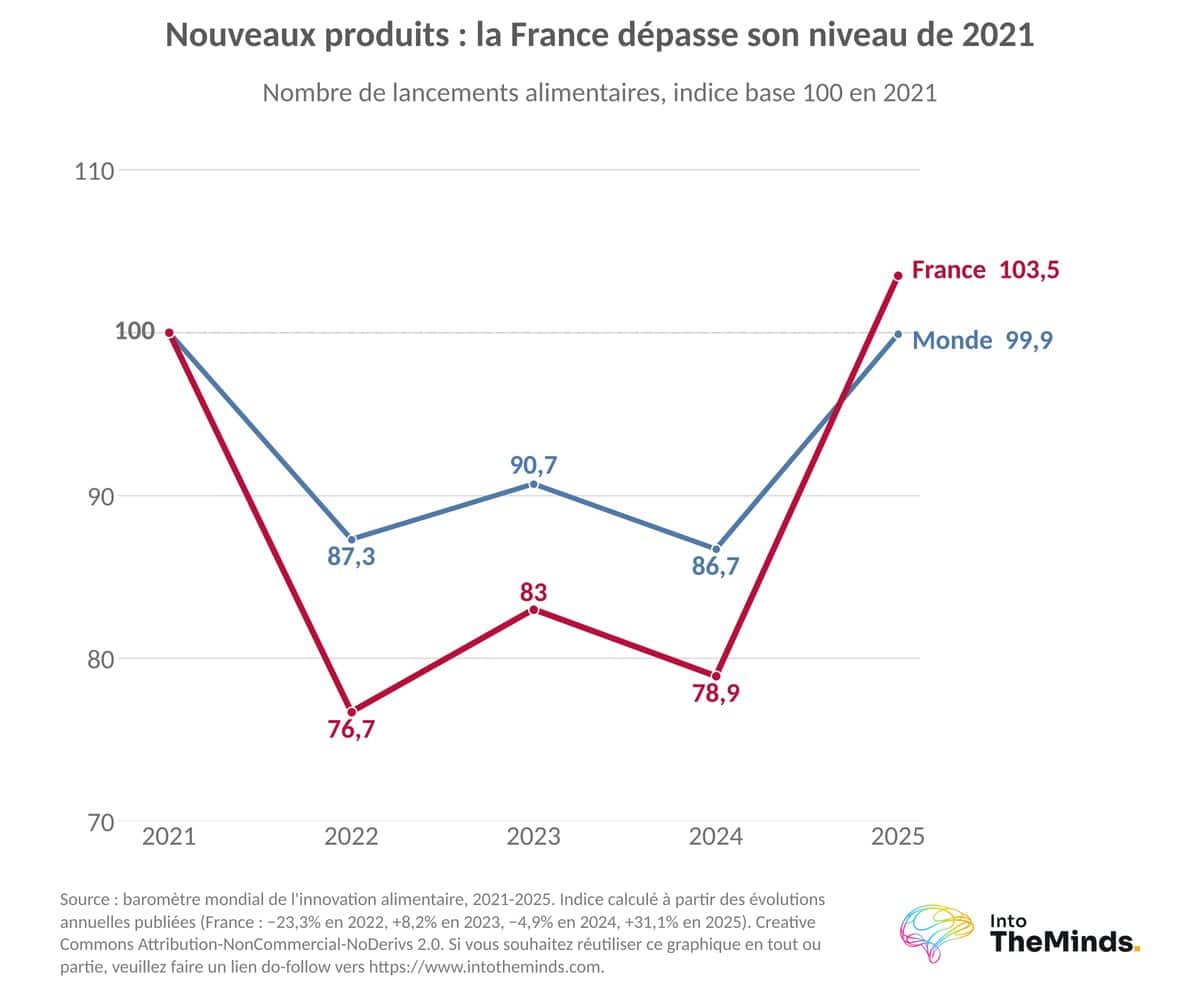
La France suit le monde, mais les tendances y sont plus marquées. Les lancements de nouveaux produits y ont chuté de 23,3% en 2022, puis un rebond de 31,1% a eu lieu en 2025. Le volume de nouveaux produits dépasse d’environ 3,5% ce qu’il était en 2021.
Le plaisir pèse 63,9% des innovations françaises en 2025. L’éthique tombe à 4,8%, contre 10,1% en 2022, et la naturalité a perdu 12,5 points entre 2021 et 2025.
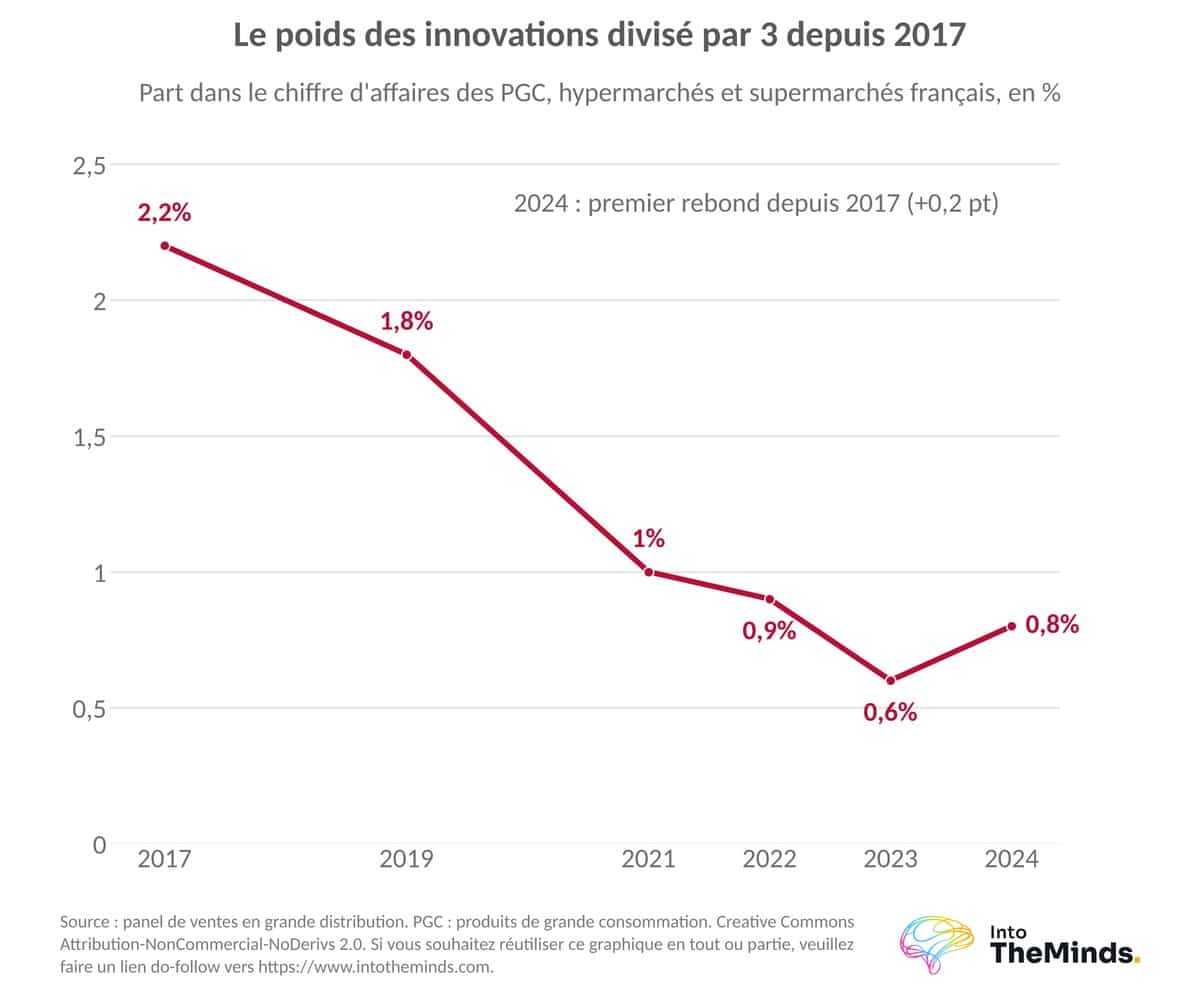
Mais cette innovation se vend mal. Le poids des innovations dans le chiffre d’affaires des produits de grande consommation en hypermarchés et supermarchés est passé de 2,2% en 2017 à 0,8% en 2024. Le taux de survie des nouveaux produits est de 81% à un an et de 54% à deux ans (2025). Prévoir un plan d’action sur 2 ans n’est plus une option et faire une étude de marché en amont est plus que jamais nécessaire.
États-Unis : le laboratoire de l’alimentation fonctionnelle
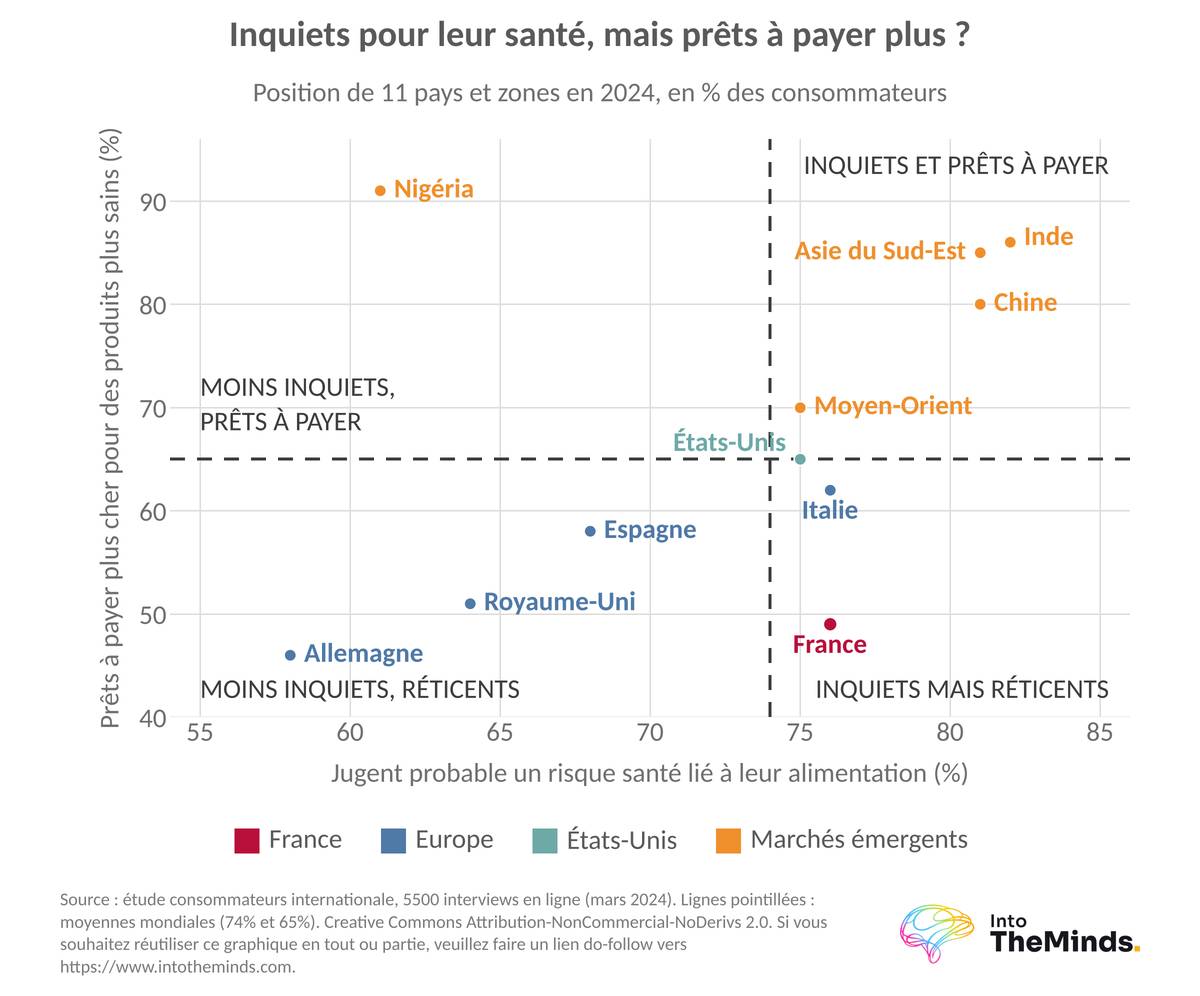
Les États-Unis connaissent les évolutions les plus rapides. En 2024, 75% des Américains jugent probable que leur alimentation présente un risque pour leur santé, soit 14 points de plus qu’en 2022. La part de ceux qui acceptent de payer plus cher pour des produits plus sains est passée de 53% à 65% entre 2022 et 2024.
Les médicaments de type GLP-1 accélèrent le mouvement. Selon une étude américaine de 2026, 54% des personnes étant ou ayant été sous traitement ont réduit leurs prises alimentaires et 53% choisissent des produits plus riches en nutriments. Le pays reste la matrice des tendances fonctionnelles qui gagnent ensuite l’Europe.
Allemagne : le marché du prix et du maxi-discompte
L’Allemagne fait figure de marché en retrait sur le plaisir. En 2024, 68% des Allemands s’autorisent de petits luxes alimentaires, au même niveau qu’en 2022. Seuls 46% sont prêts à payer plus pour des produits plus sains, et la préférence pour les produits sans colorants ni conservateurs est tombée de 64% à 55% en 2 ans. Le pays se distingue par le recours aux circuits moins chers, porté par la forte présence de Lidl, Aldi et Action. Pourtant, près d’un Allemand sur deux déclarait en 2024 des habitudes alimentaires spécifiques, du flexitarien au végan.
En 2025, 57,5% des nouveaux produits alimentaires lancés dans le monde relèvent du plaisir.
Le plaisir redevient la priorité absolue des consommateurs
Vous verrez dans cette section que le plaisir est le seul domaine où les attentes des consommateurs et l’offre des industriels progressent ensemble.
Un retour aux petits luxes malgré l’inflation
Dans le monde, 75% des consommateurs se faisaient plaisir avec de petits luxes en 2024, contre 70% en 2022. En 2026, ils sont toujours 3 sur 4, et 78% associaient nourriture et réconfort en 2024.
En France, 72% des consommateurs s’offraient ces petits luxes en 2024, ce qui marque un simple retour au niveau de 2018. Pendant le choc inflationniste, la comfort food a été le dernier bastion de la consommation. En 2023, les volumes de chips ont progressé de 25%, ceux des bonbons de 16% et ceux des pâtes à tartiner de 15%. L’ensemble des produits de grande consommation reculait pourtant de 3,1%. Les produits plaisir vendus entre 2 et 3 euros ont continué de croître.
Le plaisir accessible est devenu une valeur refuge.
Le plaisir est le seul domaine où les attentes des consommateurs et l’offre des industriels progressent ensemble.
Intensité, nostalgie et nouvelles expériences liées à la mondialisation
Les codes du plaisir changent. Ils s’éloignent de la sophistication au profit du fun et des sensations fortes. Dans le monde, les produits dont l’emballage revendique l’intensité ont augmenté de 28% et ceux qui mettent en avant le piment de 22,8%. Titiller les sens était la marque de fabrique de 34,9% des lancements de produits en 2024.
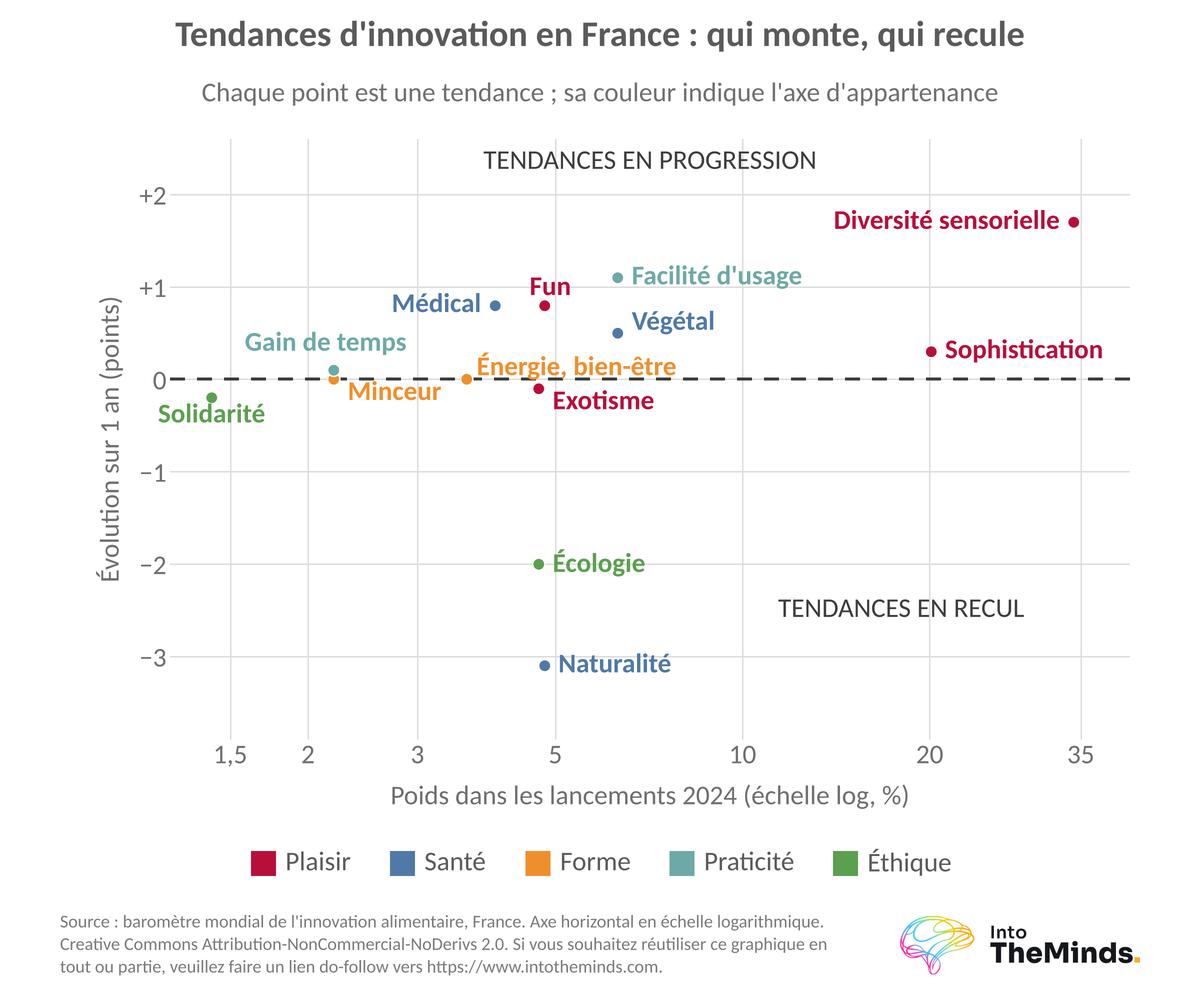
La nostalgie et l’authenticité reviennent sous une forme rajeunie. Une analyse de TikTok et Instagram menée début 2024 en France a identifié la newstalgie : des saveurs familières revisitées, comme le flan au matcha. Hyacinthe Parmentier (1883) et Puget (1857) s’associent pour proposer des sardines à 1,99 euro, et Cacolac fête ses 70 ans avec une gamme Barista.
Les nouvelles expériences liées à la mondialisation se font plus ciblées. En 2026, 95% des personnes interrogées dans le monde se disent intéressées par au moins une cuisine étrangère. La Corée en est l’exemple le plus visible : le bibimbap a été la première recherche de recettes sur Google en 2023.
L’alimentation fonctionnelle et ses bénéfices mesurables
On pourrait croire que la santé recule dans les esprits. En fait, elle change de forme. Cette section vous montre comment l’alimentation santé passe de la réassurance au bénéfice ciblé.
De la santé générique aux promesses ciblées
En 2026, la quête de bienfaits nutritionnels passe devant la sécurité alimentaire dans les priorités des consommateurs mondiaux (38% contre 35%). 6 consommateurs sur 10 privilégient la santé digestive, l’énergie, l’immunité et la vitalité dans leurs achats de produits fonctionnels, et 37% s’intéressent au bien-être mental. L’offre suit : la tendance énergie et bien-être a gagné 5,1 points entre 2021 et 2025, et le nombre de produits consacrés à la santé féminine a doublé.
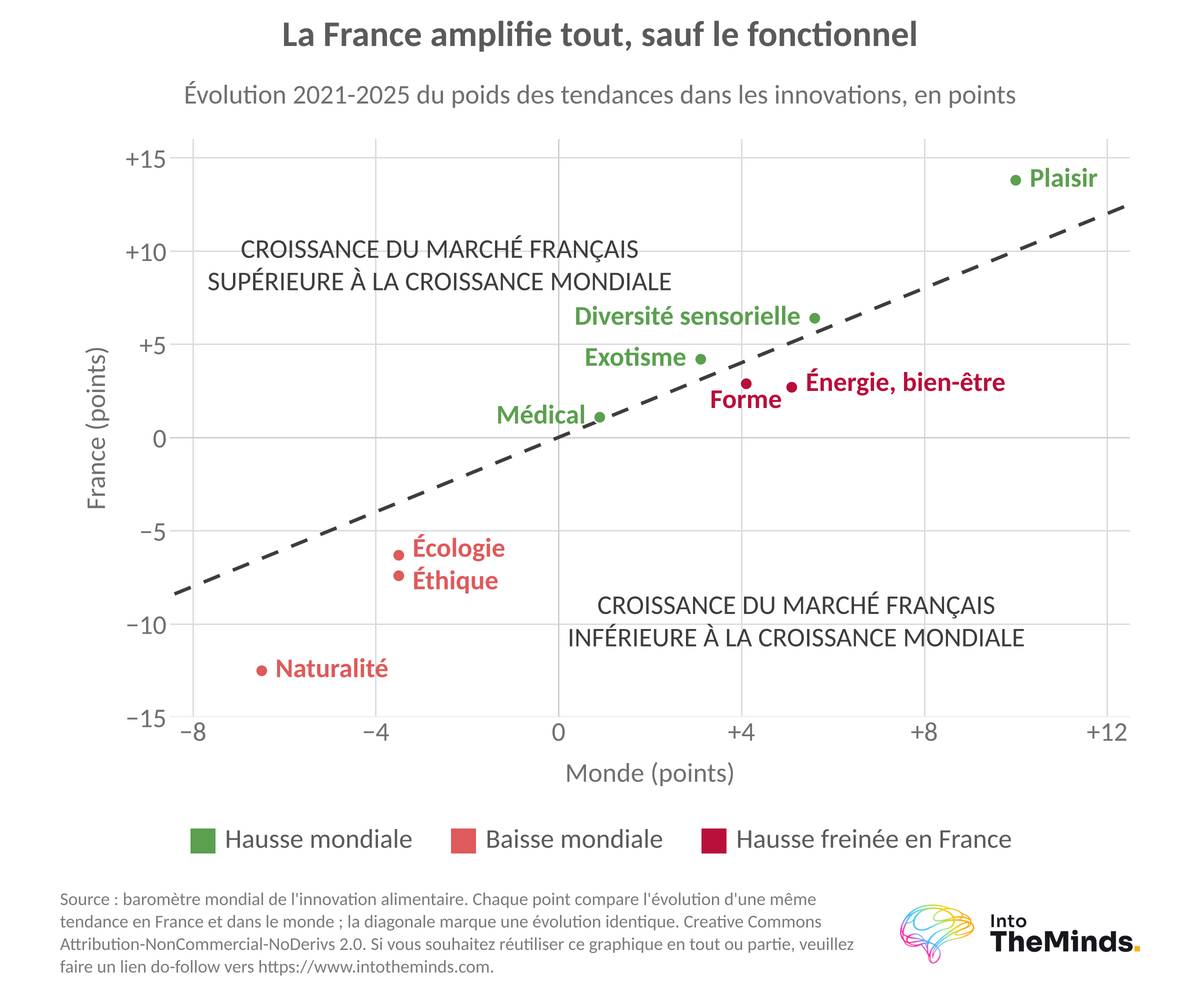
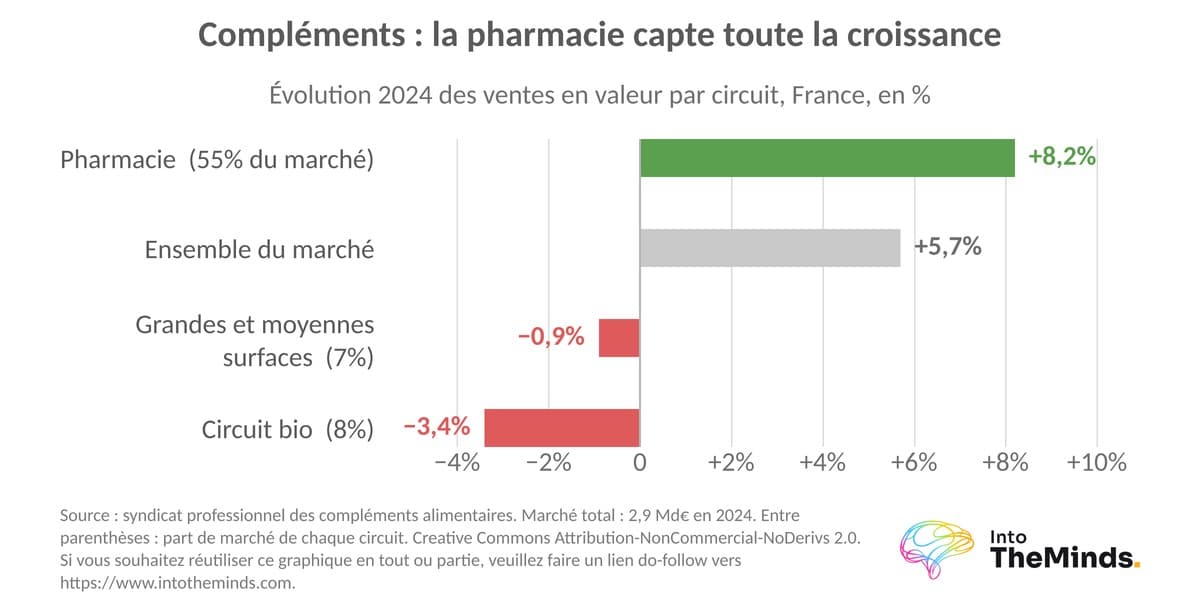
En France, les compléments alimentaires ont atteint 2,9 milliards d’euros en 2024 (+5,7%). La pharmacie capte cette croissance, avec 55% du marché et +8,2%, quand les grandes surfaces reculent de 0,9%. Au premier semestre 2025, le lait vitaminé Lactel Vita’Vie (Lactalis) a pourtant réalisé 5 millions d’euros sur ses 3 premières périodes de lancement.
Les protéines, d’une niche sportive au rayon de masse
En France, les nouveaux produits mettant en avant leur richesse en protéines ont augmenté de 86% entre 2021 et 2025. C’était une des grosses tendances que j’avais détectée au SIAL 2024.
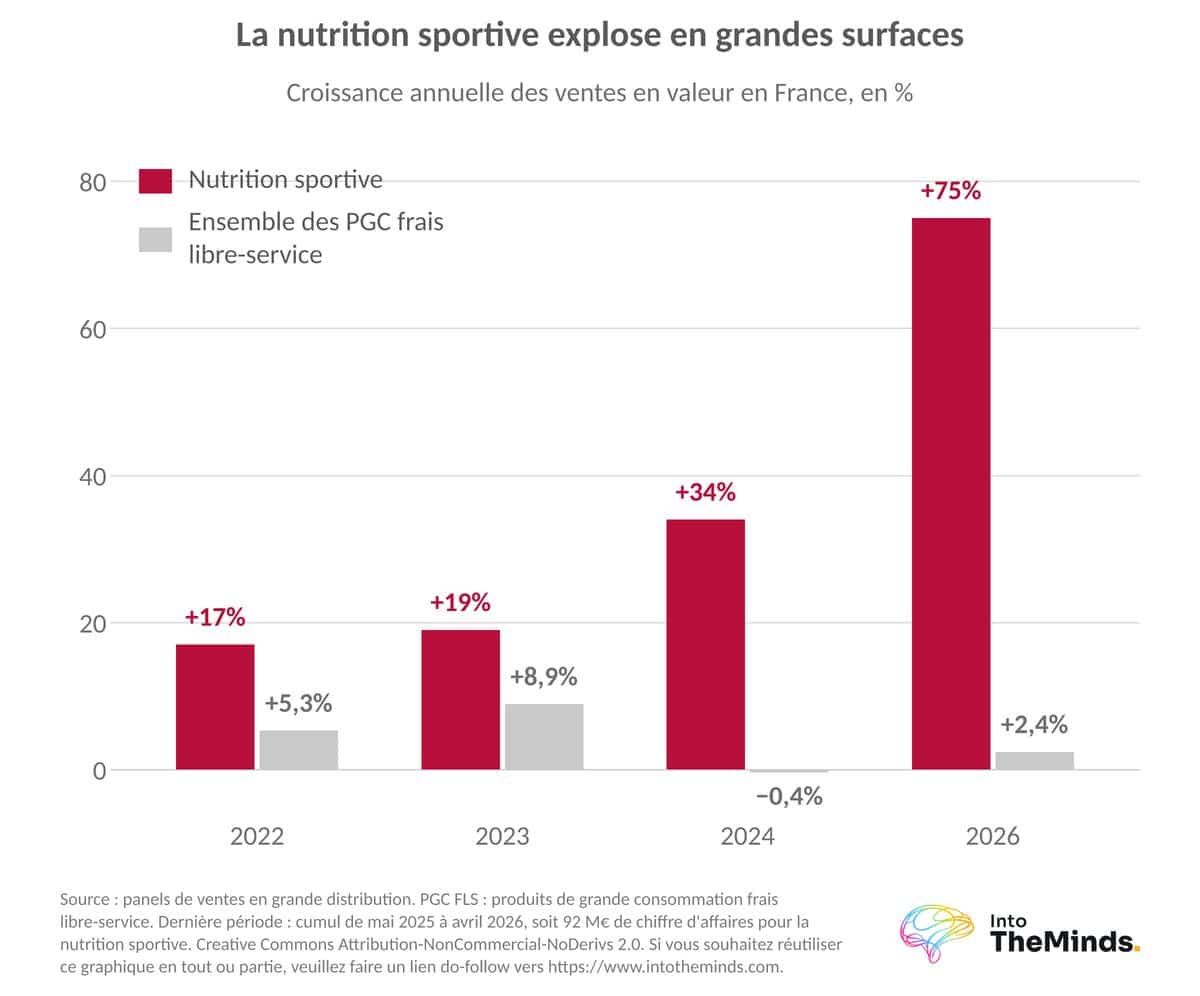
Toujours en France, le skyr pèse par exemple 371 millions d’euros en grande distribution sur 12 mois à fin janvier 2026. Yoplait y détient 36,9% de part de marché en valeur, devant Danone (20,6%), Siggi’s (19%) et les marques de distributeurs (18,1%). La nutrition sportive atteint 92 millions d’euros entre mai 2025 et avril 2026, en hausse de 75%.
Les grands groupes investissent en conséquence. Danone a finalisé l’acquisition de Huel en mars 2026 et augmente de 80% ses capacités de skyr à Ferrières-en-Bray d’ici 2027. Lactalis a racheté Protein Works, dont le chiffre d’affaires est d’environ 65 millions d’euros, en juin 2026. Une partie des experts y voit une mode, mais ces capacités industrielles arriveront sur le marché jusqu’en 2027.
Fermentation et microbiote, les signaux qui montent
En France, sur 12 mois glissants en 2025, les kéfirs de lait progressent de 149% en valeur, les kéfirs végétaux de 159% et les kombuchas de 168%. Labo Dumoulin vise jusqu’à 10 millions de bouteilles de kéfir de fruits par an, contre 1 million en 2024. Les fibres et la santé digestive pourraient prendre le relais des protéines.
Le végétal sort du positionnement « sans viande »
La consommation de protéines animales résiste mieux que ne le laissaient prévoir les discours. J’avais peu-être été trop alarmiste lors de mon analyse du marché la viande végétale en 2024. Vous trouverez ici les raisons de ce paradoxe et les pistes de diversification qui émergent.
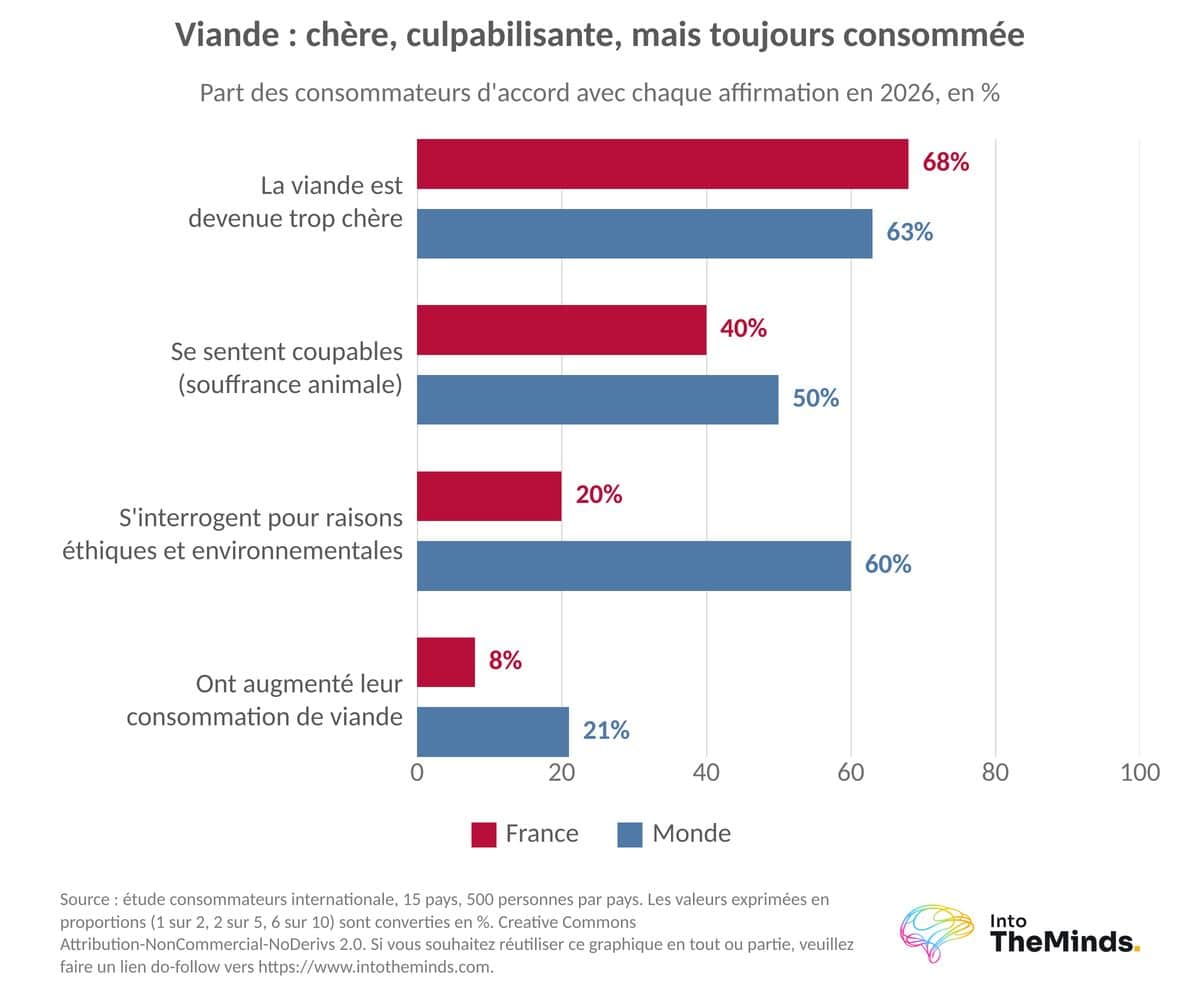
Dans le monde, la part des consommateurs flexitariens ou qui réduisent leurs protéines animales est passée de 35% en 2020 à 44% en 2024. Les innovations de substituts végétaux ont pourtant reculé de 30% entre 2021 et 2025. L’offre surinvestie se resserre, alors que le végétal devient un choix d’adaptation plutôt qu’un régime. En Europe, la consommation de substituts végétariens a progressé de 16% en volume en 2025.
La France présente un rapport ambigu à la viande. 68% des Français la jugent trop chère en 2026, et la part de flexitariens y est passée de 30% en 2020 à environ 39% en 2024. Les ventes unitaires de légumes secs progressent de 6% sur 12 mois à fin avril 2026, 3 fois plus que la moyenne de l’épicerie. Le prix pousse vers les légumineuses plus que la conviction.
Voici les principales pistes de diversification protéique observées :
- L’hybridation : Ferrero a lancé Nutella Plant Based le 4 septembre 2024, avec du pois chiche et du sirop de riz à la place du lait en poudre, et Materne glisse 3% à 10% de légumes dans ses compotes.
- Les microalgues : Algama remplace l’œuf par la chlorelle et annonce 82% d’émissions de gaz à effet de serre et 66% d’eau en moins.
- La fermentation de précision : Standing Ovation a levé 34,2 millions de dollars en mars 2026 pour produire de la caséine, avec Bel et Danone Ventures.
- La mycoprotéine, associée à des légumes et légumineuses dans le burger Amara Green de Zyrcular Foods.
On peut donc dire que le végétal coexiste avec la viande plus qu’il ne la remplace.
L’inflation durable change les stratégies d’innovation
L’inflation alimentaire a atteint des niveaux historiques en 2022 et 2023. En France, les prix alimentaires en distribution ont augmenté de 13% sur la seule année 2023 et de 20% en deux ans. Cette section vous montre qui en a profité et comment les consommateurs se sont adaptés.
Les MDD captent 87% de la croissance des ventes unitaires de produits de grande consommation en Europe.
Le marché MDD, grand gagnant de l’inflation en Europe
| Indicateur | Europe | France |
|---|---|---|
| Part de marché des marques de distributeurs, 2023 | 39% | 36,5% |
| Progression des ventes en valeur, 2023 | +12% | +14% |
| Part de marché, 12 mois à fin février 2026 (6 grands pays) | 42,4% | non communiqué |
| Contribution à la croissance du chiffre d’affaires, fin février 2026 | 54% | non communiqué |
| Évolution des volumes, 12 mois à la 6e période de 2025 | non communiqué | +1,2% contre -0,1% pour les marques nationales |
| Dynamique début 2026 | Pays-Bas et Espagne en tête, devant le Royaume-Uni et l’Allemagne | derrière ces 4 pays, au niveau de l’Italie |
En Europe, la part des marques de distributeurs a gagné plus de 3 points en 3 ans (voir notre étude sur le marché des marques de distributeurs). Les Pays-Bas et l’Espagne affichent la dynamique la plus forte début 2026. Le moins qu’on puisse dire est que ce marché attise les convoitises : 54% de la croissance du chiffre d’affaires des produits de grande consommation lui revient.
En France, les marques nationales n’ont qu’une réponse durable, l’innovation différenciante. Del’Ice de BN, lancé en avril 2025, a recruté 456 000 acheteurs et gagné 1,5 point de pénétration en 3 mois. Leur faiblesse reste la vitesse à laquelle distributeurs et nouveaux entrants copient leurs nouveautés. Mesurer la place de votre marque face aux MDD par une enquête de notoriété permet de savoir si cette différence est perçue en rayon.
La valeur ajoutée accessible devient le premier terrain d’innovation : un atout supplémentaire à prix abordable. Un pot Meelk de 130 grammes permet de reconstituer 3 litres de boisson végétale, soit 2,50 euros le litre, et Lustucru vend des tagliatelles 20% moins chères que la moyenne.
Le consommateur fait du prix un repère de qualité
Dans le monde, le prix est devenu en 2024 le premier repère de qualité (42%, +7 points), devant la marque (35%), les labels (34%, -2 points) et les informations sur l’emballage (33%). Le consommateur stratège décrit par la fiche de 2017 s’est imposé.
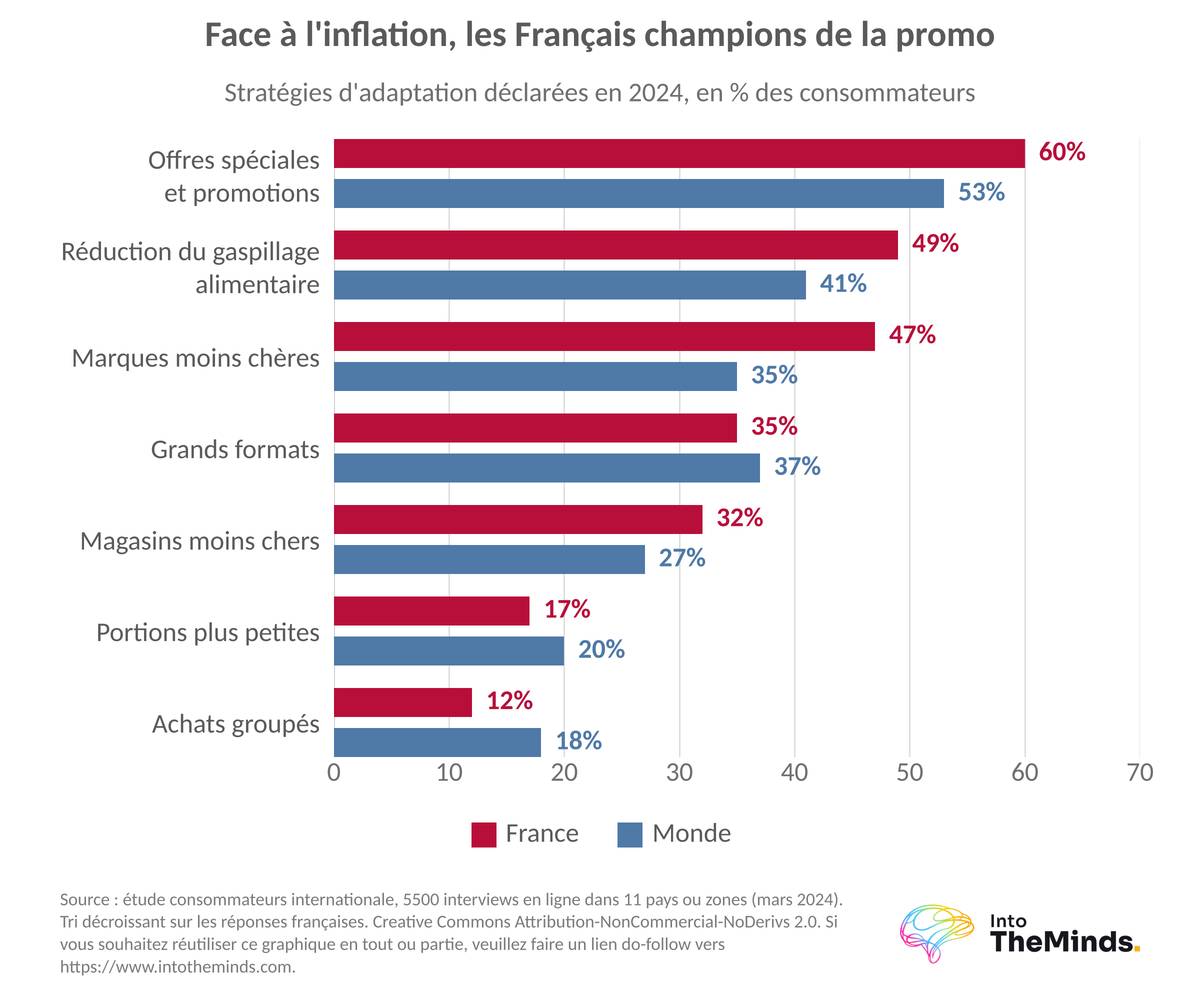
| Adaptation à l’inflation (2024) | Monde | France |
|---|---|---|
| Offres spéciales et promotions | 53% | 60% |
| Réduction du gaspillage alimentaire | 41% | 49% |
| Choix de marques moins chères | 35% | 47% |
| Achat de grands formats | 37% | 35% |
| Choix de magasins moins chers | 27% | 32% |
| Achat de portions plus petites | 20% | 17% |
En France, la part des clients de grande surface qui déclarent déconsommer est passée de 47% à 61% entre 2022 et 2023. L’écart est net entre les ménages les plus modestes (73%) et les plus aisés (46%). Le faire soi-même en sort renforcé : 81% des Français pensaient en 2024 que cuisiner aide à maîtriser ses dépenses.
Local, alimentation durable et gaspillage alimentaire : l’engagement se rapproche de l’assiette
Le consommateur ne se désengage pas. Il change de cible, et c’est sur ce point que la France s’écarte le plus du reste du monde, comme vous allez le voir.
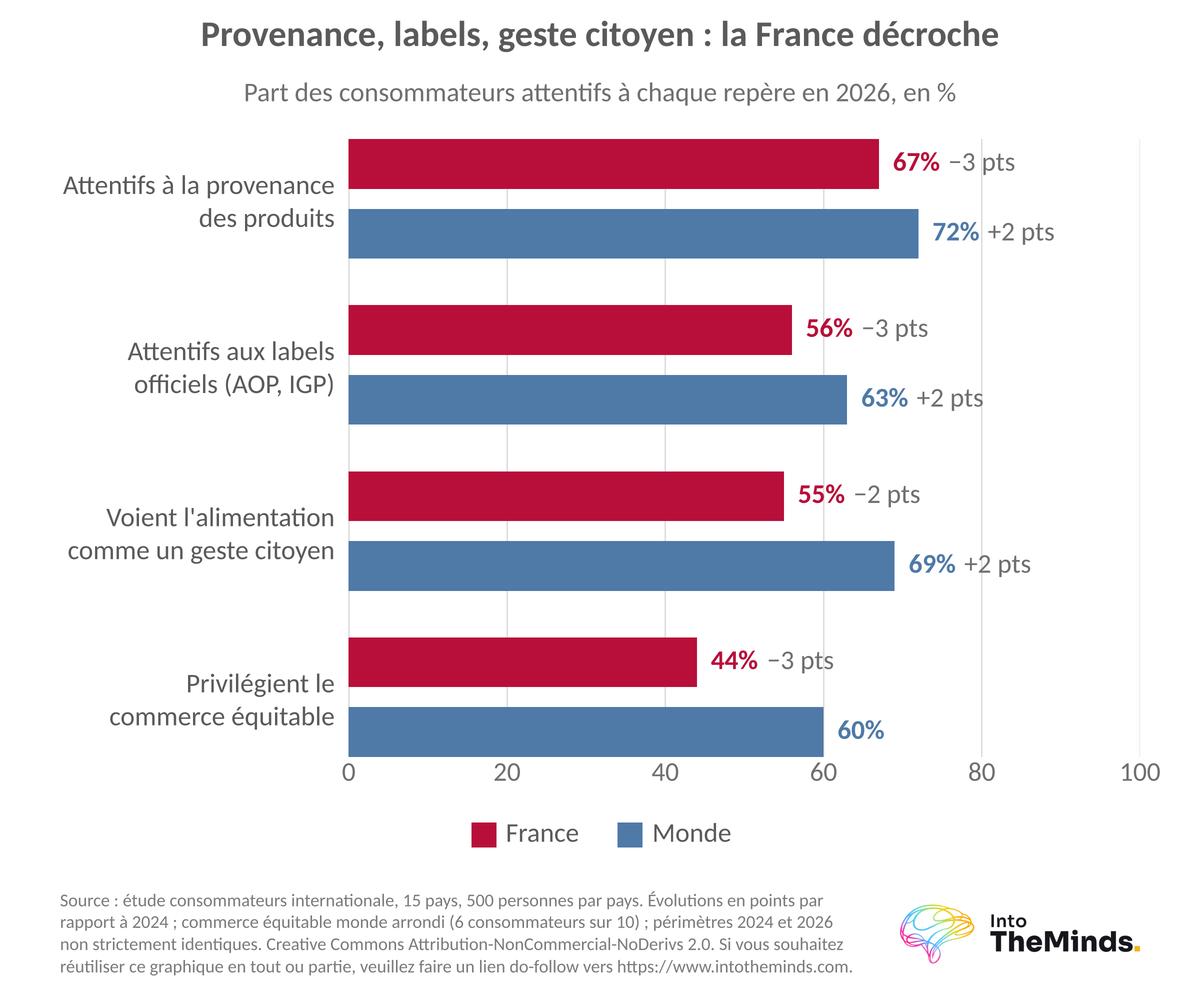
Dans le monde, 71% des consommateurs préfèrent les produits de leur région en 2026 et 69% considèrent l’alimentation comme un geste citoyen. En 2024, 63% préféraient les produits à faible empreinte carbone. L’offre éthique, elle, ne pèse plus que 3,8% des lancements en 2025. Les promesses d’alimentation durable deviennent un prérequis intégré à la recette plutôt qu’un argument. En 2026, 90% des consommateurs attendent des ingrédients garantis sûrs et 85% une traçabilité complète de la ferme à l’assiette.
La France décroche sur ces marqueurs. En 2026, 63% des Français privilégient les produits de leur région, 67% sont attentifs à la provenance (-3 points) et 56% aux labels officiels de qualité (-3 points). Le bio paie son prix : en 2024, seuls 15% des Français l’associaient à la qualité, et 62% le privilégieraient en 2026 s’il était moins cher. Nous y voyons un effet de saturation des signes de qualité.
La transparence passe par d’autres outils. Selon Santé publique France, près de 6 Français sur 10 ont modifié leur consommation après avoir pris en compte le Nutri-Score. Le label volontaire Origin’Info, lancé en mai 2024, indique l’origine des 3 principaux ingrédients des produits transformés.
Le gaspillage alimentaire recule pour des raisons économiques autant qu’écologiques. Sa réduction a fait baisser les volumes vendus et devrait perdurer. Les industriels misent sur les emballages réutilisables, comme les barquettes consignées RetornA de Bonàrea, réutilisées jusqu’à 50 fois en Espagne.
6 marques nées des réseaux sociaux ont généré 100 millions d’euros en grande distribution française en 2025.
Le numérique et l’influence déplacent la découverte des produits
La visibilité d’un produit alimentaire se construit désormais avant le magasin. Le tableau ci-dessous vous montre l’écart entre la France et le reste du monde.
| Influence numérique sur les achats alimentaires (2026) | Monde | France |
|---|---|---|
| Influencés par des contenus numériques | 76% | 53% |
| Réseaux sociaux | 46% | 25% |
| Sites et applications de cuisine | 39% | 37% |
| Agents conversationnels et intelligence artificielle | 30% | 15% |
| Applications d’analyse nutritionnelle | 22% | 14% |
Le commerce en ligne français a pourtant une longue histoire. La première mondiale des courses en ligne retirées en voiture a eu lieu en 2004 à Marcq-en-Barœul. En 2023, le chiffre d’affaires en ligne des achats alimentaires et de grande consommation a progressé de 11% selon la Fevad. Le commerce en ligne a aussi été le seul circuit à progresser en volume (+0,9%). En rayon, l’innovation reste invisible : 60% des Français découvrent une nouveauté en magasin, mais seuls 14% déclaraient en avoir vu une en 2025.
L’influence crée des marques. Le Kombucha de Squeezie, Feastables de MrBeast ou les framboises chocolatées Franui figurent parmi les 6 marques qui ont réalisé 100 millions d’euros en grande distribution française en 2025.
Restauration hors domicile : une reprise lente et des arbitrages durables
La sortie au restaurant résiste comme plaisir social, mais elle se paie plus cher. Voici les données qui permettent de mesurer cet arbitrage.
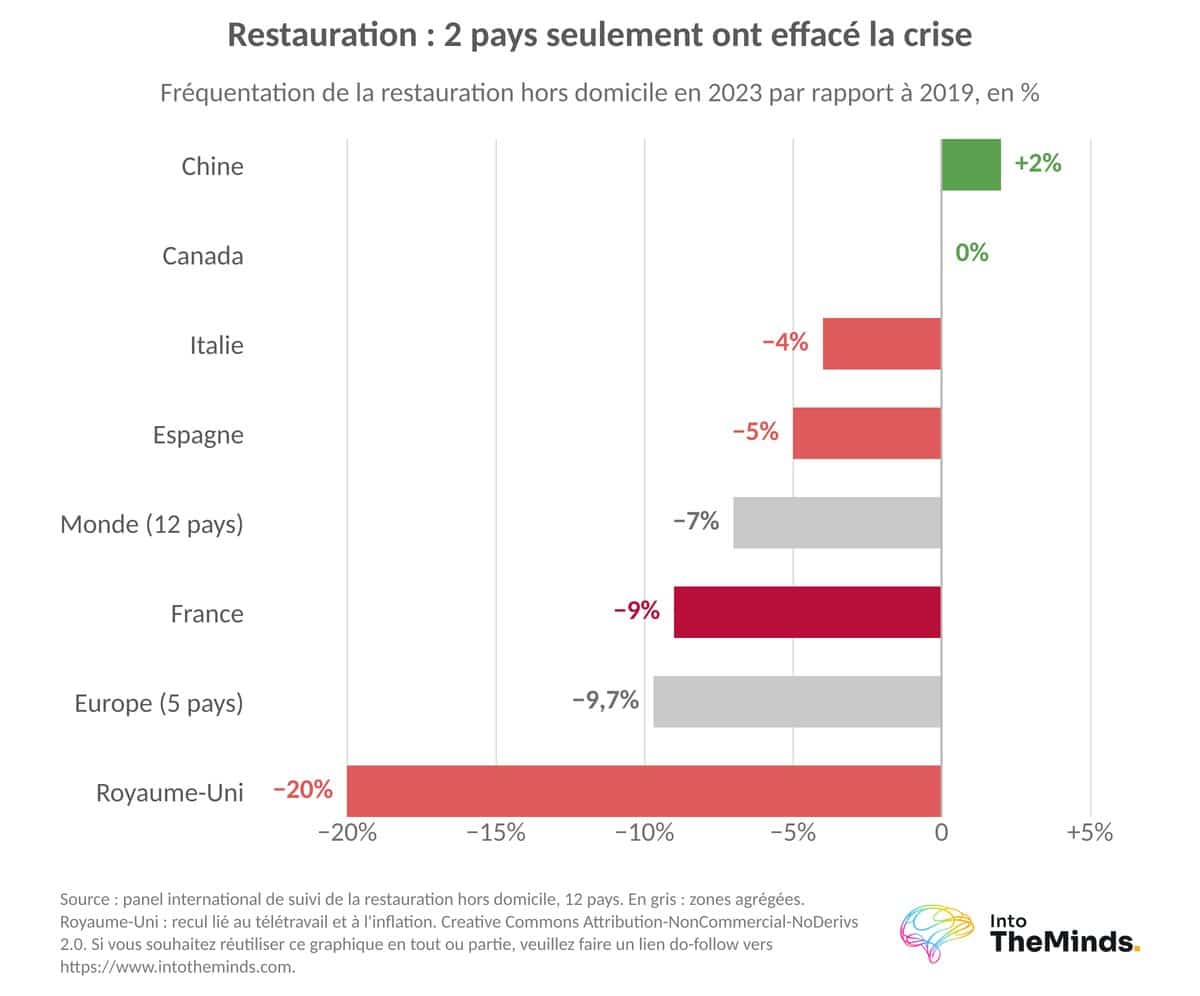
Dans les 5 grands pays européens, les dépenses de restauration hors domicile sont passées de 309 milliards d’euros en 2019 à 323 milliards en 2023, gonflées par la hausse du ticket moyen. La fréquentation restait pourtant inférieure de 9,7% à son niveau de 2019. En 2024, 52% des Européens estimaient que les prix des restaurants avaient trop augmenté. Le grignotage pèse 59% de la restauration européenne en 2025, et le repas servi à table s’érode.
En France, la fréquentation de 2023 restait inférieure de 9% à celle de 2019, et le télétravail explique 7 de ces 9 points. 60% des Français choisissent leur restaurant en fonction de prix abordables. Le prêt à manger progresse moins vite qu’ailleurs : seuls 5% des Français ont augmenté leurs achats de plats prêts en 2026 et 4% remplacent leurs repas par des collations. Les alimentations particulières gagnent du terrain, puisque 56% des Français attendent un menu compatible avec une diversité de régimes. Le rituel du repas tient bon en France.
Horizon 2028 : ce que les acteurs de l’agroalimentaire doivent anticiper
Les dynamiques mesurées entre 2022 et 2026 permettent de dégager des directions probables. Vous trouverez ci-dessous celles qui reposent sur les signaux les plus solides.
Une inflation moins violente, mais installée
La crise de 2022 donne un repère précis de ce que provoque un choc de prix. Les lancements ont reculé de 12,7% dans le monde et de 23,3% en France, et les produits « de transition », plus chers, ont été sacrifiés en premier : la naturalité a perdu 6,7 points dans l’offre française en une seule année. En 2026, l’inflation reflue mais le pouvoir d’achat reste sous pression, et les marques de distributeurs captent 87% de la croissance des ventes unitaires en Europe.
D’ici 2028, leur progression devrait se poursuivre au rythme des 3 dernières années, tant que l’inflation reste installée. La valeur ajoutée accessible devrait devenir le premier terrain d’innovation des marques nationales. Le prix moyen des innovations européennes a progressé de 5,3% en 2025 : cette prime devra être justifiée par un bénéfice immédiatement perceptible.
Le réchauffement climatique, du risque matière première à l’argument produit
Les fortes chaleurs précoces de 2025 ont placé 3 glaces et 3 boissons fraîches parmi les 20 meilleures innovations du premier semestre en France, et les pastilles d’hydratation ciblent désormais les périodes de canicule. Le cacao, cultivé dans des régions lointaines et soumis à une forte inflation, inspire déjà des substituts : ChoViva, à base de graines de tournesol, repris par Kaufland en Allemagne, ou la pâte à tartiner Épât’moi, à base de caroube, un arbre très peu gourmand en eau.
Les innovations climatiques qui devraient réussir sont celles qui font aussi baisser le prix. Algama, citée plus haut, annonce ainsi une économie de 27% à 40% par rapport à l’œuf. L’écologie devrait revenir dans l’innovation par l’argument économique plutôt que militant. L’empreinte carbone, que les experts considèrent comme le marqueur d’avenir de la consommation responsable, pourrait toutefois perdre en crédibilité si elle se multiplie sans repère commun, comme les labels avant elle.
Une santé mesurable, accélérée par les GLP-1
La diffusion des médicaments de type GLP-1 hors des États-Unis devrait accélérer la demande de portions plus petites, de densité nutritionnelle et de satiété. L’offre protéinée restera abondante au moins jusqu’en 2027, avec l’arrivée des capacités de Danone à Ferrières-en-Bray et des ateliers protéiques de Sodiaal. Les fibres et la santé digestive pourraient ensuite prendre le relais, dans le prolongement de la vague des produits fermentés.
L’intelligence artificielle, nouveau prescripteur
En 2026, 30% des consommateurs dans le monde s’appuient déjà sur des agents conversationnels ou des outils d’intelligence artificielle pour leurs choix alimentaires, contre 15% en France. Alors que seuls 14% des Français remarquent les innovations en rayon, la découverte devrait continuer à se déplacer en amont du magasin. Une marque devra exister dans les réponses des assistants numériques, et plus seulement en linéaire.
Trois scénarios pour 2027-2028
Le tableau ci-dessous résume les trois trajectoires possibles et le signal à surveiller pour chacune.
| Scénario | Hypothèse | Effet probable sur l’innovation | Signal à surveiller |
|---|---|---|---|
| Contrainte durable (scénario central) | Inflation modérée mais persistante, chocs climatiques ponctuels sur certaines matières premières | Lancements soutenus mais sélectifs, centrés sur le plaisir, le bénéfice fonctionnel et le prix juste | Part des marques de distributeurs en Europe |
| Nouveau choc de prix | Flambée des matières premières liée au climat, à l’énergie ou à la géopolitique | Recul des lancements comparable à celui de 2022 (-12,7% dans le monde), produits de transition coupés en premier | Prix du cacao et de la viande |
| Éclaircie | Baisse durable de l’inflation et hausse des salaires | Montée en gamme et retour du bio : 67% des consommateurs en achèteraient plus s’il était moins cher (2026) | Ventes de bio, fréquentation des restaurants |
Les États-Unis et l’Asie en avance, l’Europe sous contrainte
Les États-Unis devraient rester le laboratoire de l’alimentation fonctionnelle. L’Inde, l’Asie du Sud-Est et le Nigéria, où 85% à 91% des consommateurs se disaient prêts en 2024 à payer plus cher pour des produits plus sains, sont les marchés les plus réceptifs aux produits santé haut de gamme. L’Europe reste le marché le plus sensible au prix. La France devrait continuer à suivre le monde avec retard et amplitude, en résistant sur le rituel du repas et l’influence numérique.
Plusieurs échéances permettront de vérifier ces hypothèses : SIAL Paris, du 17 au 21 octobre 2026, avec 8000 exposants attendus, la montée en capacité des sites protéiques en 2027, puis la prochaine édition de la grande étude internationale sur les consommateurs, publiée tous les deux ans, en 2028.
Notre recommandation est simple : testez chaque nouveau produit sur sa promesse de plaisir et sur son prix avant son lancement, puis suivez sa performance pendant 2 ans. Une étude de marché B2C menée en amont vous évite de rejoindre les 46% d’innovations qui ne passent pas le cap de la deuxième année.
FAQ : Les questions que vous vous posez
Quelles sont les 16 tendances clés du secteur agroalimentaire ?
Ce sont les tendances identifiées en 2017 par l’étude prospective du ministère de l’Agriculture avec l’Ania, la CGAD, la CGI, Coop de France, la FCD et FranceAgriMer. Elles vont de l’alimentation durable à la recherche de nouvelles occasions de consommation, en passant par la transparence, la proximité et le consommateur stratège. Chacune dispose d’une fiche tendance et d’une fiche impacts.
Comment l’inflation a-t-elle changé les comportements alimentaires ?
Elle a renforcé la chasse aux promotions et aux marques moins chères. En 2024, 60% des Français se tournaient vers les offres spéciales et 47% vers des marques moins chères. La part de clients déclarant déconsommer est passée de 47% à 61% entre 2022 et 2023.
Pourquoi le marché MDD gagne-t-il du terrain en Europe ?
Parce que les consommateurs arbitrent sur le prix sans renoncer à la qualité. Les marques de distributeurs atteignent 42,4% de part de marché dans 6 grands pays européens début 2026 et captent 54% de la croissance du chiffre d’affaires. Pour comprendre les attentes des acheteurs professionnels face à ce mouvement, une étude de marché B2B auprès des distributeurs apporte un éclairage direct.
Les réseaux sociaux influencent-ils les achats alimentaires ?
Oui, mais beaucoup moins en France qu’ailleurs. En 2026, 46% des consommateurs dans le monde privilégient les réseaux sociaux comme source d’influence, contre 25% en France. Un sondage auprès de votre cible permet de mesurer leur poids réel sur vos produits.
Comment une entreprise agroalimentaire peut-elle anticiper ces tendances ?
En combinant veille de l’offre et écoute de ses clients. Le baromètre mondial de l’innovation montre ce que lancent les concurrents, mais seule l’interrogation de vos acheteurs révèle ce qu’ils attendent. Une enquête de satisfaction après lancement aide à corriger une innovation avant la deuxième année, où se joue sa survie.