In dit artikel analyseert ons marktonderzoeksbureau wereldwijde en individuele trends in de voedingsindustrie. U vindt er met name uitgebreide positioneringskaarten waarmee u de positie van verschillende landen kunt begrijpen, evenals trends per producttype en segment.
De voedingsmiddelenindustrie komt uit vier jaar van crises. In 2022 daalde het aantal nieuwe voedingsproducten dat wereldwijd werd gelanceerd met 12,7%. Dat was de sterkste daling in 30 jaar. Daarna keerde de trend om, met 15,2% meer productlanceringen in 2025. Intussen zijn de eetgewoonten veranderd. Meer dan één op de twee nieuwe producten zet tegenwoordig in op genieten, het aanbod met een ethische positionering is gehalveerd en de huismerken nemen het grootste deel van de Europese groei voor hun rekening.
Deze cijfers geven een eerste indruk van de omvang van de huidige trends in de voedingsmiddelenindustrie. Maar ze vertellen niet het hele verhaal. Ons marktonderzoeksbureau heeft, voortbouwend op zijn ervaring in de voedingsmiddelenindustrie, alle beschikbare gegevens geanalyseerd om u een beknopt overzicht van deze trends te bieden. We presenteren onder meer originele positioneringskaarten om trends in de voedingsmiddelenindustrie op product- en landenniveau te begrijpen.
Neem contact op met onderzoeksbureau IntoTheMinds
De belangrijkste punten
- Na een daling van 12,7% in 2022 is het aantal nieuwe voedingsproducten dat wereldwijd werd gelanceerd in 2025 met 15,2% gestegen. In Frankrijk bedroeg de stijging 31,1% (wereldwijde barometer voor voedselinnovatie).
- Genieten vertegenwoordigde in 2024 55,7% van de wereldwijde innovaties (63,8% in Frankrijk). De ethische positionering is duidelijk teruggevallen.
- Huismerken bereiken een marktaandeel van 42,4% in zes grote Europese landen (de twaalf maanden tot eind februari 2026) en zijn goed voor 54% van de groei van de omzet uit consumentengoederen.
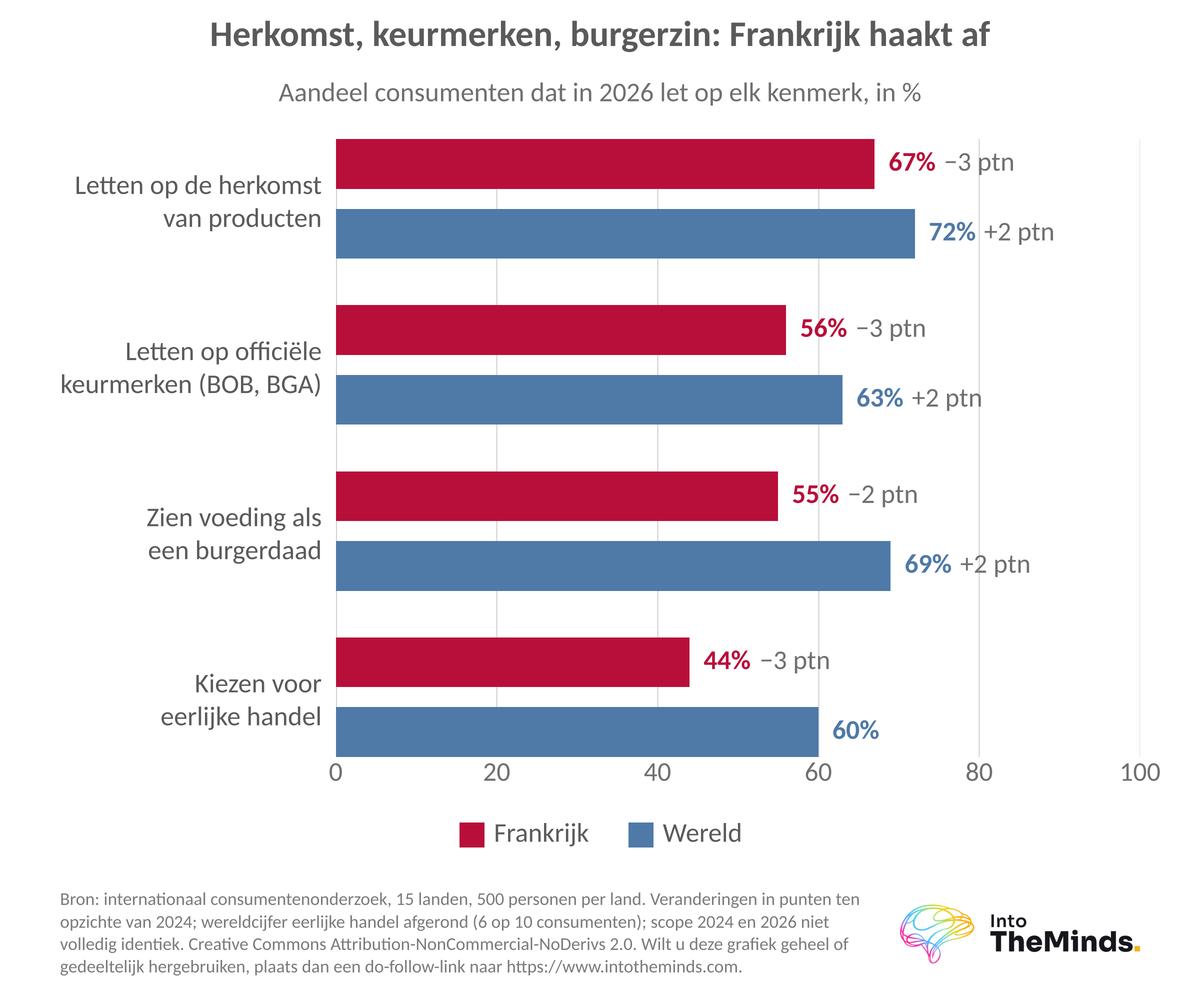
- Herkomst blijft belangrijk voor consumenten, maar in Frankrijk neemt het belang ervan af.
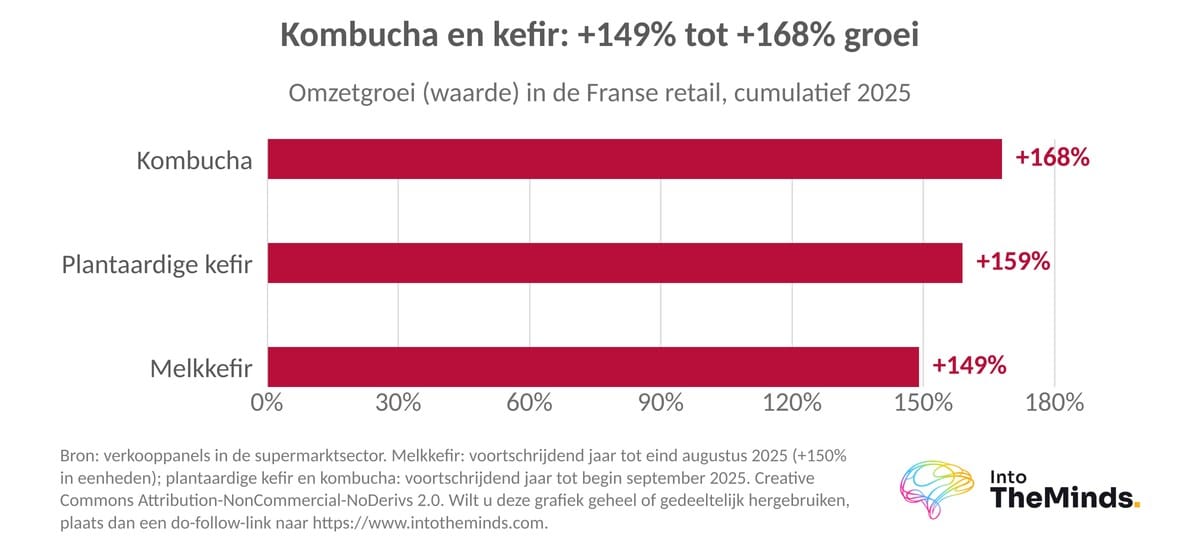
- Eiwitten en fermentatie stimuleren het aanbod: de verkoop van kefir en kombucha steeg in Frankrijk in 2025 met 149% tot 168%.
- De zichtbaarheid van innovaties in de winkel blijft in 2025 een grote uitdaging voor merken.
De 16 geïdentificeerde trends in de voedingsmiddelenindustrie
Hieronder vindt u de 16 trends die het eetgedrag bepalen, getoetst aan de gegevens voor 2024-2026.
Deze trends zijn gebaseerd op een rapport van het Franse ministerie van Landbouw, Voedselvoorziening en Bosbouw. Al in 2017 werd daarin een toekomstverkenning gepubliceerd over voeding in 2025. Het leek ons interessant om onze analyse van de trends in 2026 te vergelijken met de verwachtingen van tien jaar geleden. In de aanloop naar SIAL bieden we u een uitgebreide analyse van de voedingsmiddelenmarkt: zowel de ontwikkelingen van de afgelopen 24 maanden als onze voorspellingen voor de komende 24 maanden.
We beginnen met een tabel met de 16 trends in de voedingsmiddelenindustrie en een actualisering ervan.
| Trend die in 2017 werd voorzien | Wat de gegevens voor 2024-2026 laten zien |
|---|---|
| Duurzame voeding | De verwachtingen bevestigen de trend, maar het aanbod neemt af: wereldwijd beschouwt 69% van de consumenten voeding als een vorm van maatschappelijk engagement (2026), terwijl ethiek in 2025 nog slechts 3,8% van de productlanceringen vertegenwoordigde. |
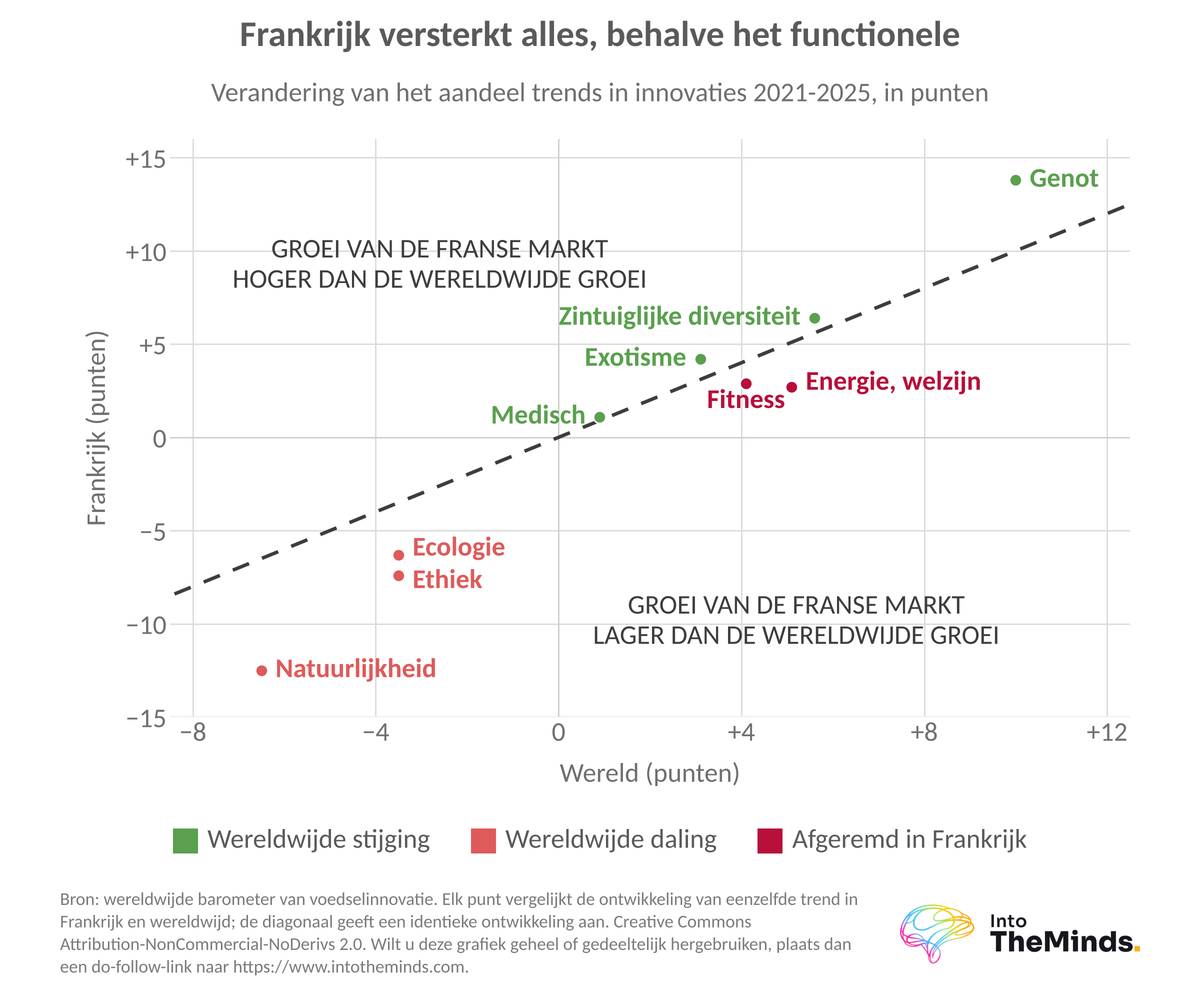
| Voeding, gezondheid en welzijn | De trend is versterkt en functioneler geworden: de zoektocht naar voedingsvoordelen (38%) staat in 2026 boven voedselveiligheid (35%), terwijl het aanbod rond ‘energie en welzijn’ tussen 2021 en 2025 met 5,1 procentpunt is toegenomen. |
| Specifieke voedingspatronen en gemeenschappen | Bevestigd: 56% van de Fransen verwacht dat restaurants een menu aanbieden dat aansluit bij uiteenlopende voedingspatronen (2026). |
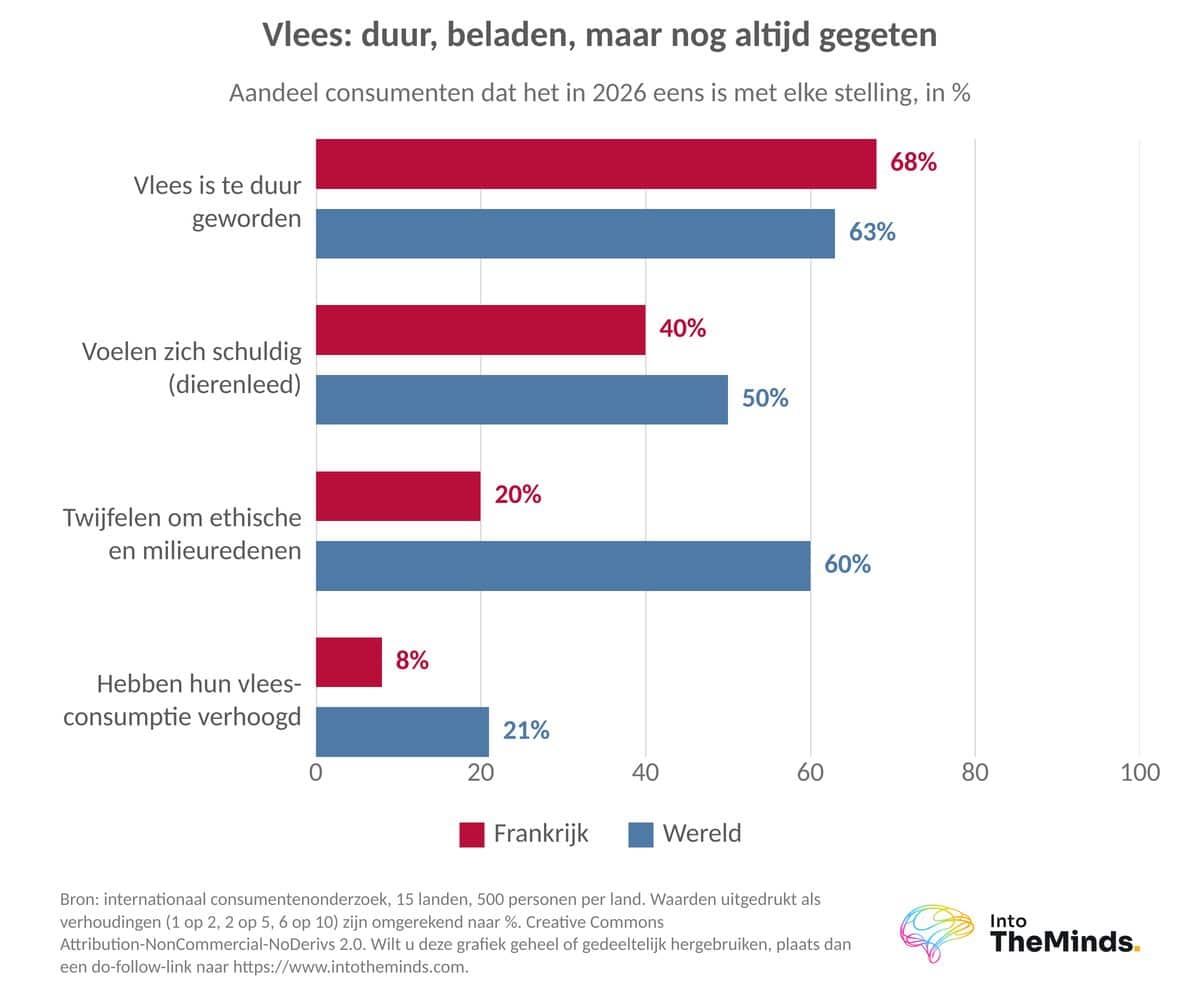
| Minder consumptie van dierlijke eiwitten | Genuanceerd beeld: wereldwijd noemt 44% van de consumenten zichzelf flexitariër (2024), maar 21% zegt meer vlees te zijn gaan eten (2026). |
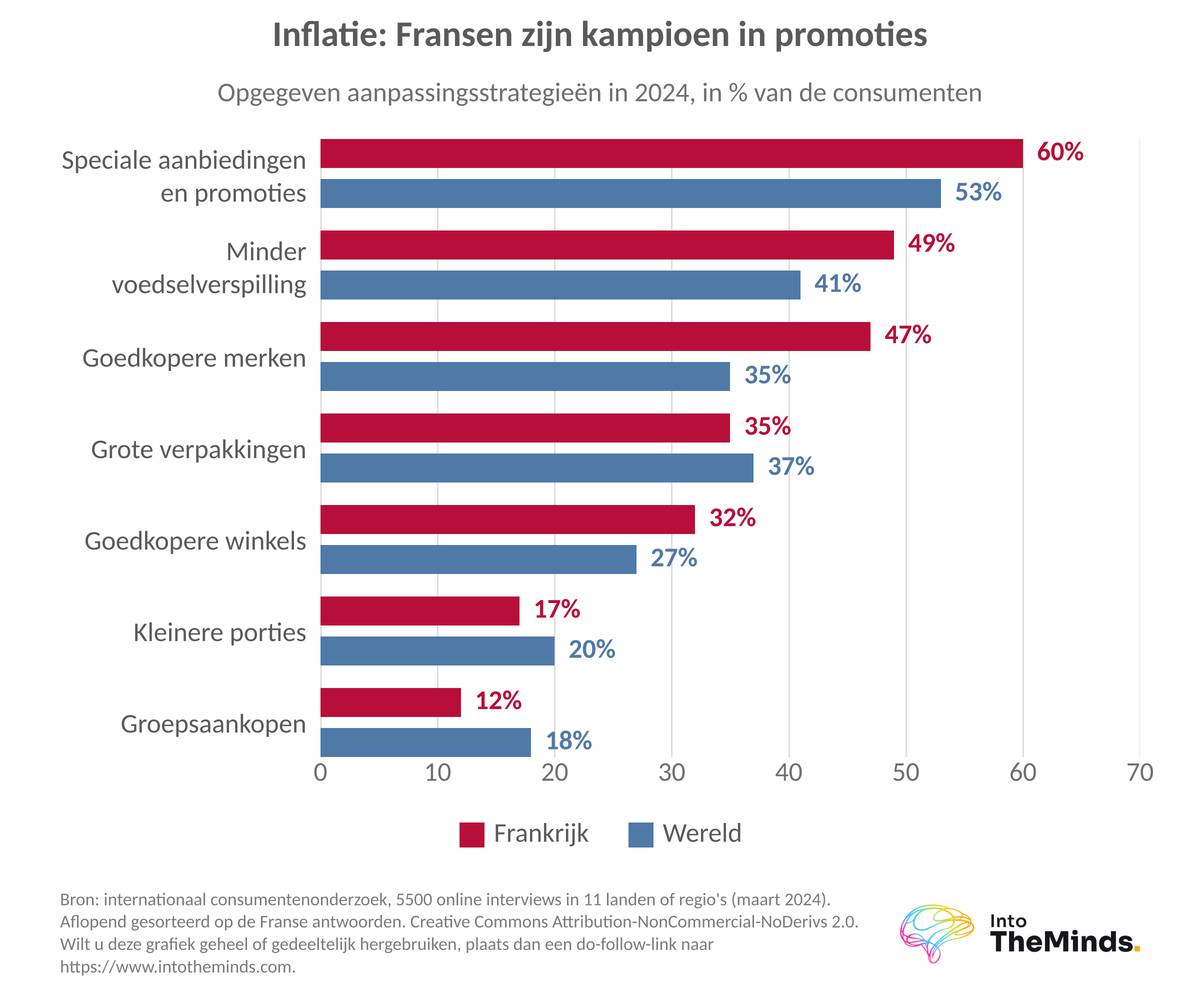
| De strategische consument | Volledig bevestigd: de prijs is het belangrijkste kwaliteitscriterium geworden (42%, een stijging van 7 procentpunt in 2024) en 60% van de Fransen geeft de voorkeur aan promoties. |
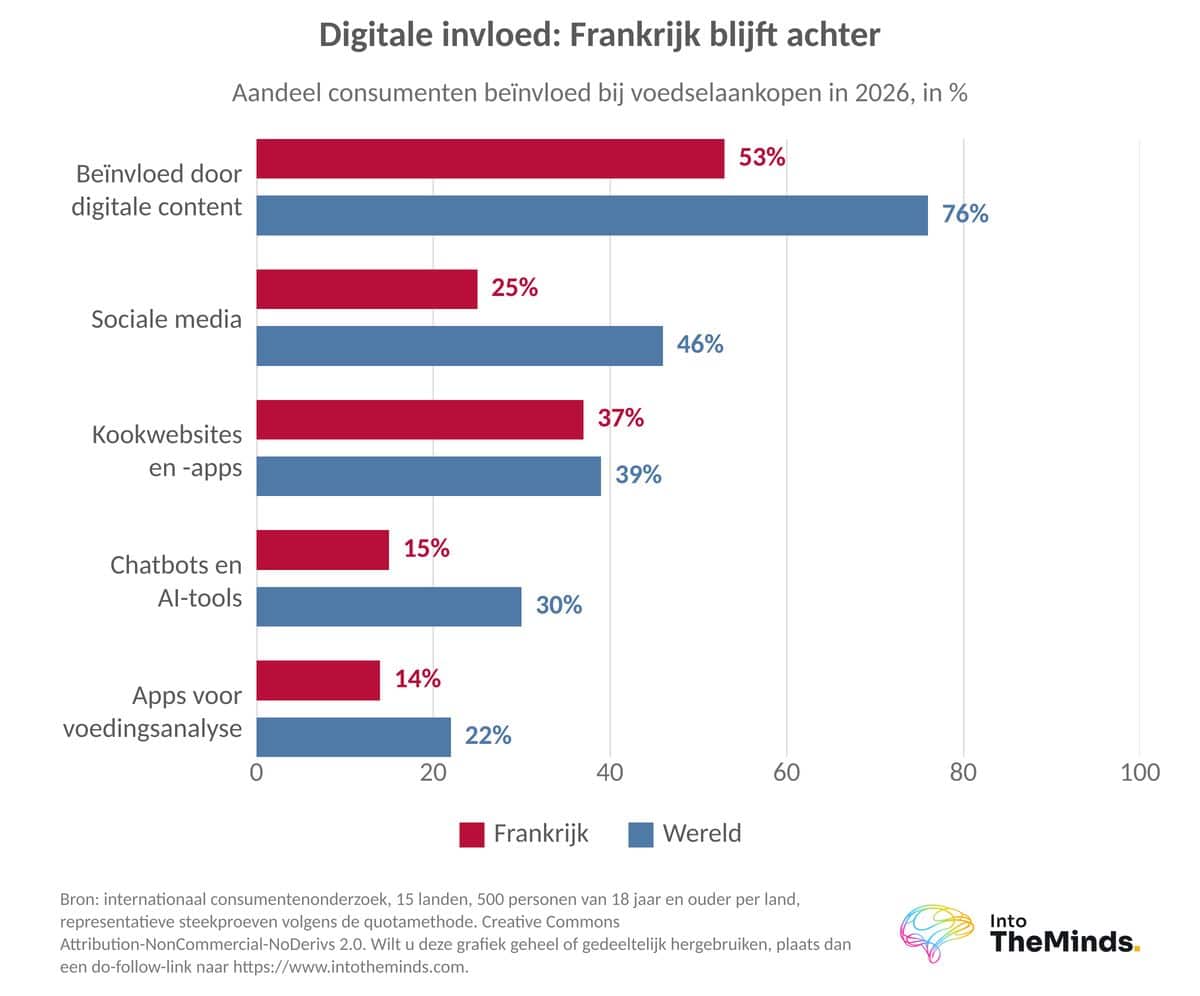
| Digitalisering en voeding | Bevestigd, vooral buiten Frankrijk: wereldwijd zegt 76% van de consumenten beïnvloed te worden door digitale content, tegenover 53% in Frankrijk (2026). |
| Zelf maken | Versterkt door de inflatie: 81% van de Fransen denkt dat zelf koken helpt om de uitgaven onder controle te houden (2024). |
| Individualisering | Bevestigd: gerichte productbeloften nemen toe. Het aantal producten voor de gezondheid van vrouwen is tussen 2021 en 2025 verdubbeld en 20% van de consumenten koopt kleinere porties (2024). |
| Minder voedselverspilling | Bevestigd: wereldwijd beperkt 41% van de consumenten voedselverspilling, tegenover 49% van de Fransen, om de gevolgen van de inflatie op te vangen (2024). |
| Nostalgie en authenticiteit | In een vernieuwde vorm: de ‘newstalgia’ verspreidt zich via TikTok en Instagram, en 37% van de consumenten noemt traditionele gerechten als bron van plezier (2024). |
| Nieuwe ervaringen dankzij globalisering | Bevestigd: 95% van de consumenten is in 2026 geïnteresseerd in minstens één buitenlandse keuken. Het aanbod van exotische producten is wereldwijd tussen 2021 en 2025 met 3,1 procentpunt toegenomen. |
| Meer transparantie | Er is spanning tussen verwachtingen en gedrag: 90% van de consumenten verwacht ingrediënten waarvan de veiligheid gegarandeerd is (2026), maar keurmerken verliezen terrein als kwaliteitscriterium (34%, een daling van 2 procentpunt in 2024). |
| Kant-en-klaar eten | Minder sterk dan verwacht in Frankrijk: wereldwijd heeft 12% van de consumenten de aankoop van kant-en-klaarmaaltijden verhoogd, tegenover 5% in Frankrijk (2026). |
| Lokaal kopen | Bevestigd: wereldwijd geeft 71% van de consumenten de voorkeur aan producten uit de eigen regio, tegenover 63% in Frankrijk (2026). |
| Zoeken naar natuurlijke producten | Het aanbod neemt af: het aandeel natuurlijke producten in de wereldwijde innovaties daalde tussen 2021 en 2025 met 6,5 procentpunt en in Frankrijk met 12,5 procentpunt, terwijl 72% van de consumenten de voorkeur geeft aan weinig bewerkte voedingsmiddelen om controversiële ingrediënten te vermijden (2024). |
| Zoeken naar nieuwe consumptiemomenten | Bevestigd: in Europa en de Verenigde Staten snackt 45% van de consumenten op elk moment van de dag (2025). |
Zoals de tabel laat zien, zijn de meeste voorspellingen uitgekomen. De gegevens voor 2024-2026 tonen echter dat het zwaartepunt is verschoven naar genieten, functionaliteit en prijs.
Bij trends in de voedingsmiddelenindustrie is het zwaartepunt verschoven naar genieten, functionaliteit en prijs.
Een trend in de voedingsmiddelenindustrie die zich niet overal op dezelfde manier ontwikkelt
Om te begrijpen welke richting een land opgaat, moet u eerst naar de wereldwijde ontwikkelingen kijken. In dit deel bespreken we de verdeling van innovaties over de belangrijkste regio’s en vervolgens drie landen met uiteenlopende ontwikkelingstrajecten.
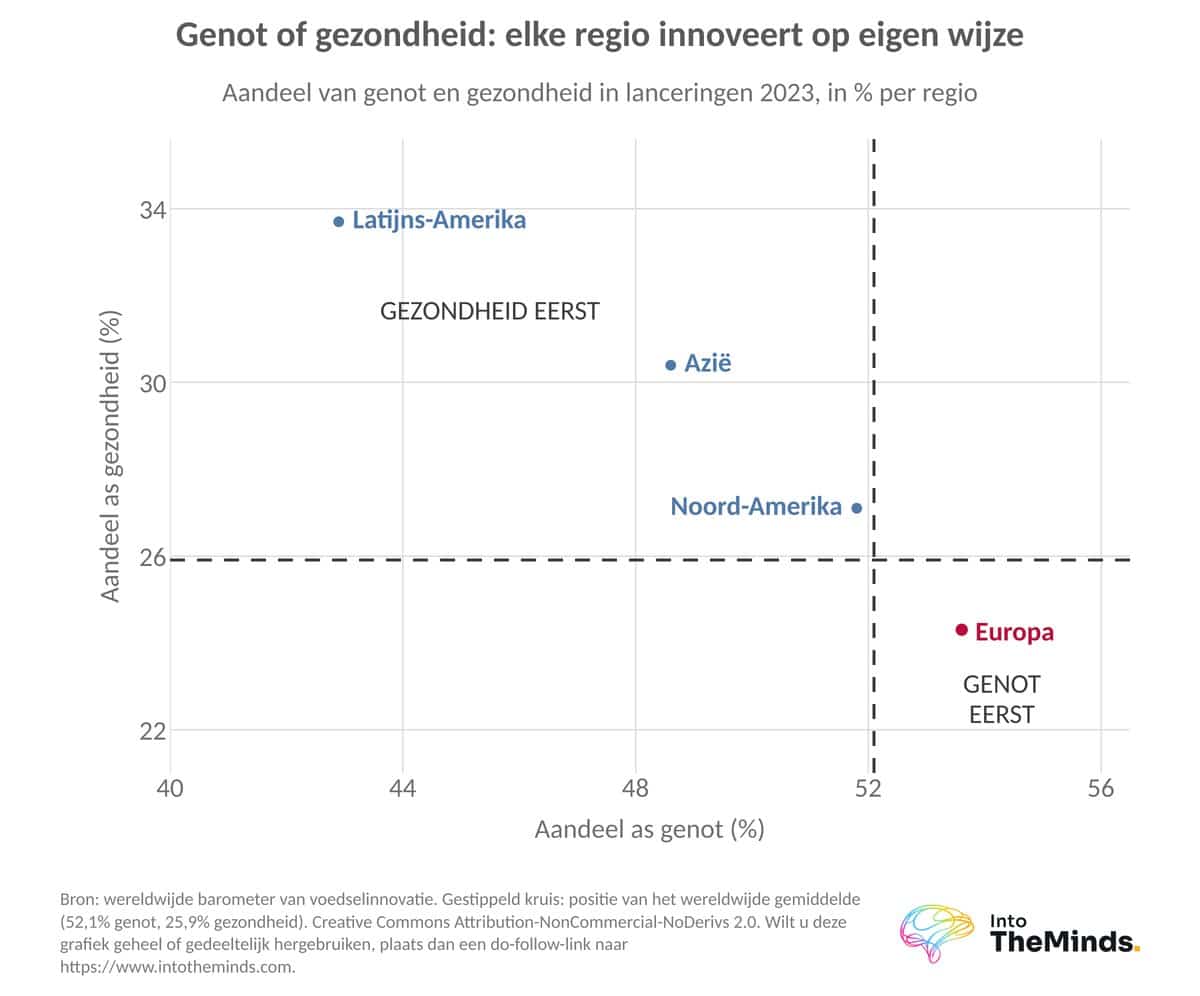
We hebben de gegevens uit de wereldwijde barometer voor voedselinnovatie verzameld en geanalyseerd. Deze barometer deelt alle productlanceringen van het jaar in volgens vijf assen: genieten, gezondheid, fitheid, gemak en ethiek.
| Innovatie-as (2023) | Wereldwijd | Noord-Amerika | Latijns-Amerika | Azië | Europa |
|---|---|---|---|---|---|
| Genieten | 52,1% | 51,8% | 42,9% | 48,6% | 53,6% |
| Gezondheid | 25,9% | 27,1% | 33,7% | 30,4% | 24,3% |
| Fitheid | 9,4% | 10,7% | 11,7% | 12,5% | 8,3% |
| Gemak | 6,3% | 3,7% | 6,3% | 5,0% | 7,0% |
| Ethiek | 6,4% | 6,8% | 5,4% | 3,6% | 6,9% |
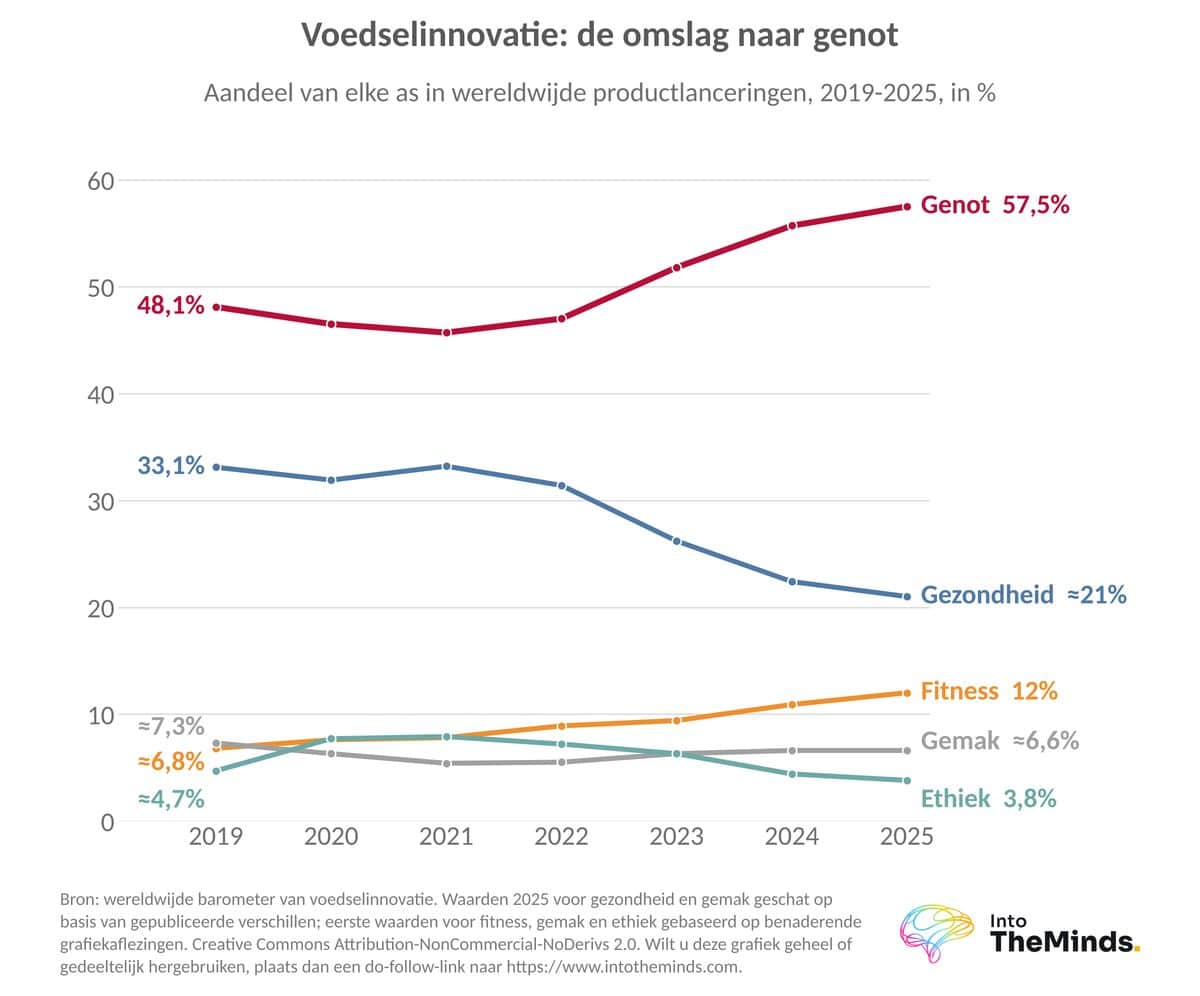
De combinatie van genieten, gezondheid en fitheid domineert overal, maar de verhoudingen verschillen. Latijns-Amerika legt de meeste nadruk op gezondheid en Azië loopt voorop op het gebied van fitheid. Sindsdien is de wereldwijde verschuiving versneld: het aandeel productlanceringen gericht op genieten steeg van 45,7% in 2021 naar 57,5% in 2025, terwijl gezondheid in dezelfde periode 10,3 procentpunt verloor.
Om deze ontwikkeling in de tijd te plaatsen, vindt u hieronder een grafiek die het aandeel van de vijf innovatie-assen in wereldwijde productlanceringen tussen 2019 en 2025 weergeeft.
In 2023 was Europa de regio waar innovatie het sterkst op genieten was gericht (53,6%) en het minst op fitheid. In dat jaar daalde het volume van consumentengoederen er met 1,4%. In 2025 steeg de gemiddelde prijs van innovatieve producten op zes grote Europese markten met 5,3%. Europese innovatie wordt duurder en zal die meerprijs moeten rechtvaardigen.
Frankrijk: trends die de wereldwijde ontwikkelingen versterken
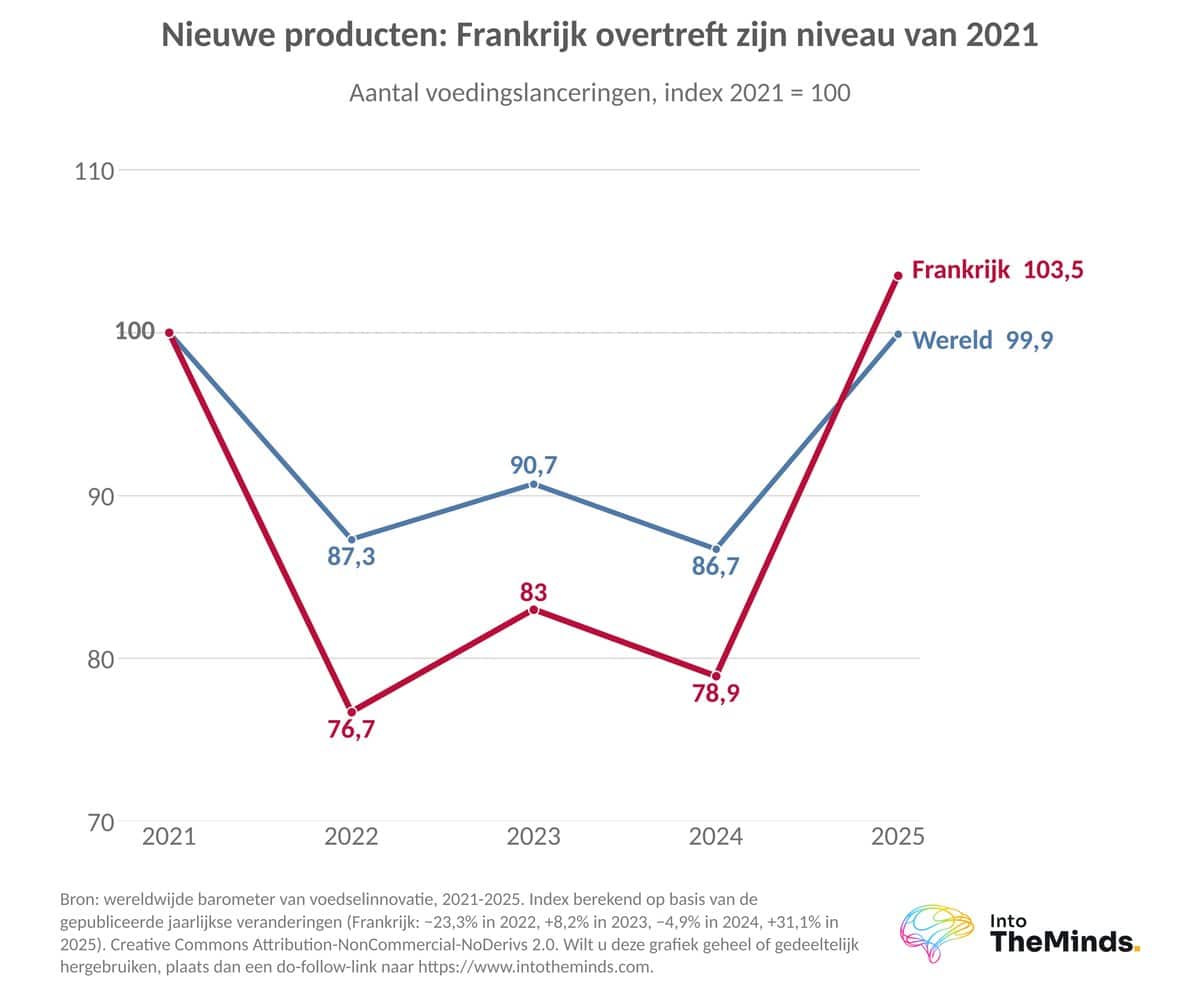
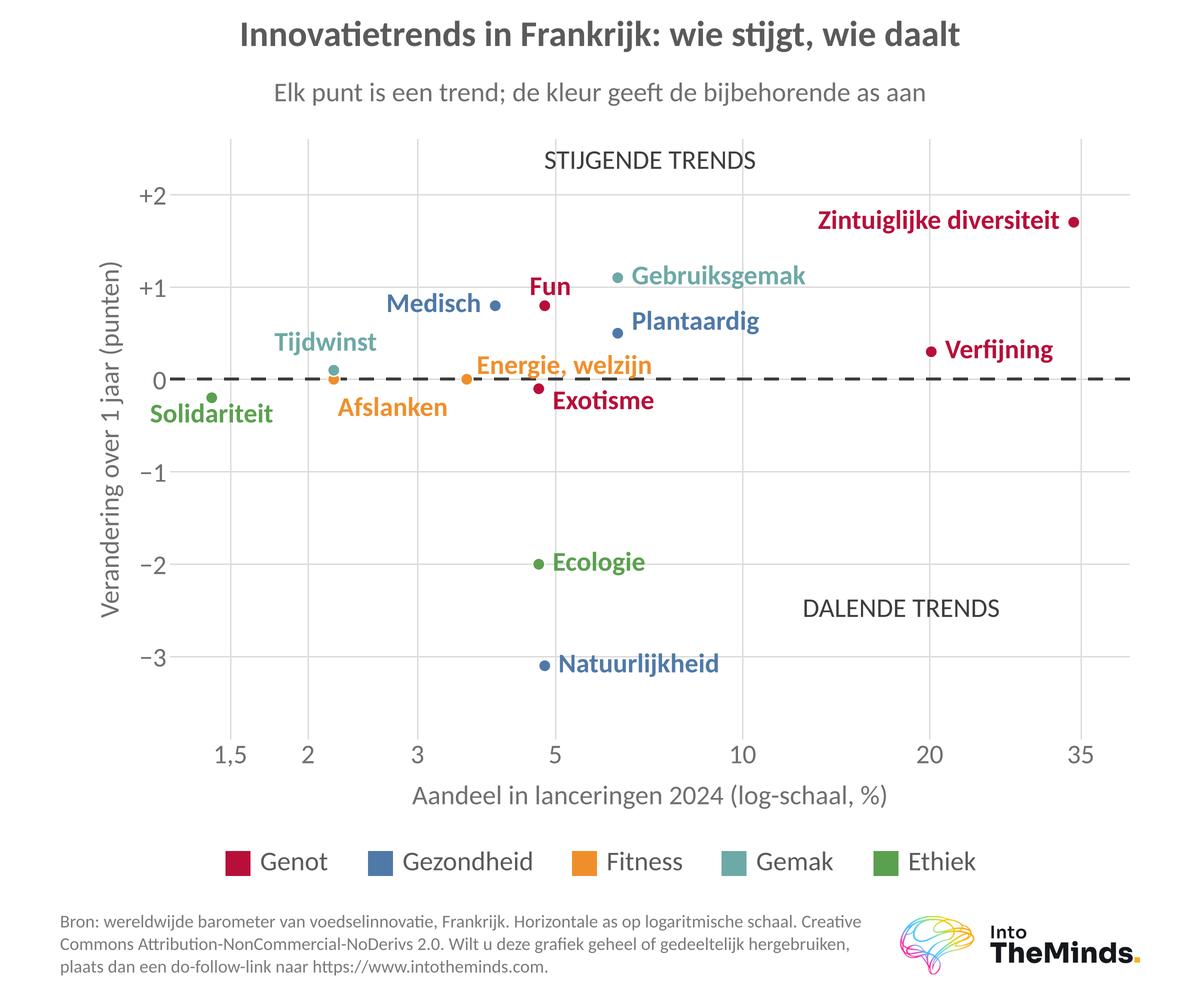
Frankrijk volgt de wereldwijde trend, maar de bewegingen zijn er sterker. Het aantal nieuwe productlanceringen is er in 2022 met 23,3% gedaald, waarna in 2025 een herstel van 31,1% volgde. Het aantal nieuwe producten ligt nu ongeveer 3,5% boven het niveau van 2021.
Genieten vertegenwoordigde in 2025 63,9% van de Franse innovaties. Ethiek daalde tot 4,8%, tegenover 10,1% in 2022, en natuurlijke producten verloren tussen 2021 en 2025 12,5 procentpunt.
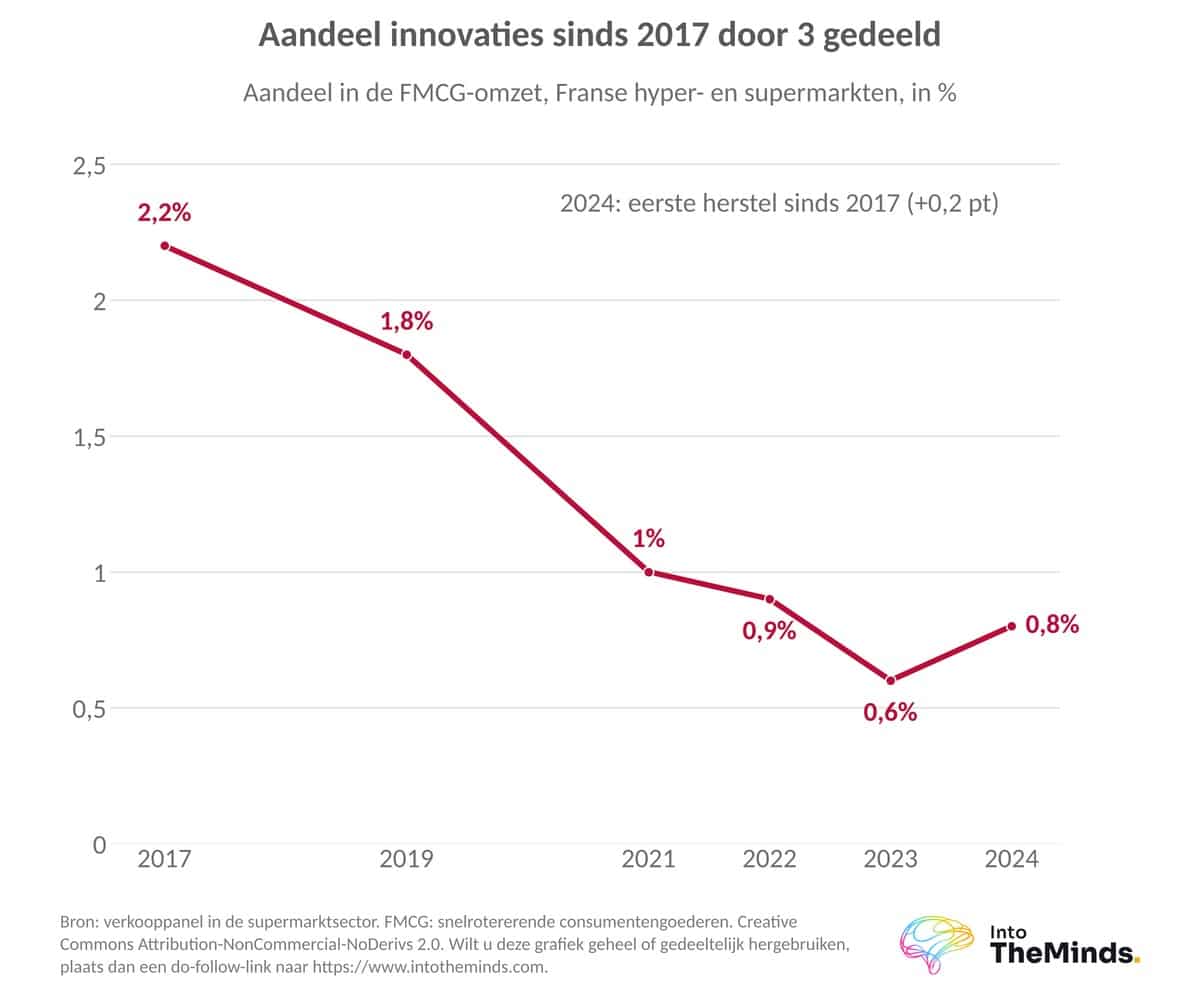
Toch verkopen deze innovaties slecht. Het aandeel innovaties in de omzet van consumentengoederen in hypermarkten en supermarkten daalde van 2,2% in 2017 naar 0,8% in 2024. Het overlevingspercentage van nieuwe producten bedraagt 81% na één jaar en 54% na twee jaar (2025). Een actieplan voor twee jaar is niet langer optioneel, en voorafgaand marktonderzoek is belangrijker dan ooit.
Verenigde Staten: proeftuin voor functionele voeding
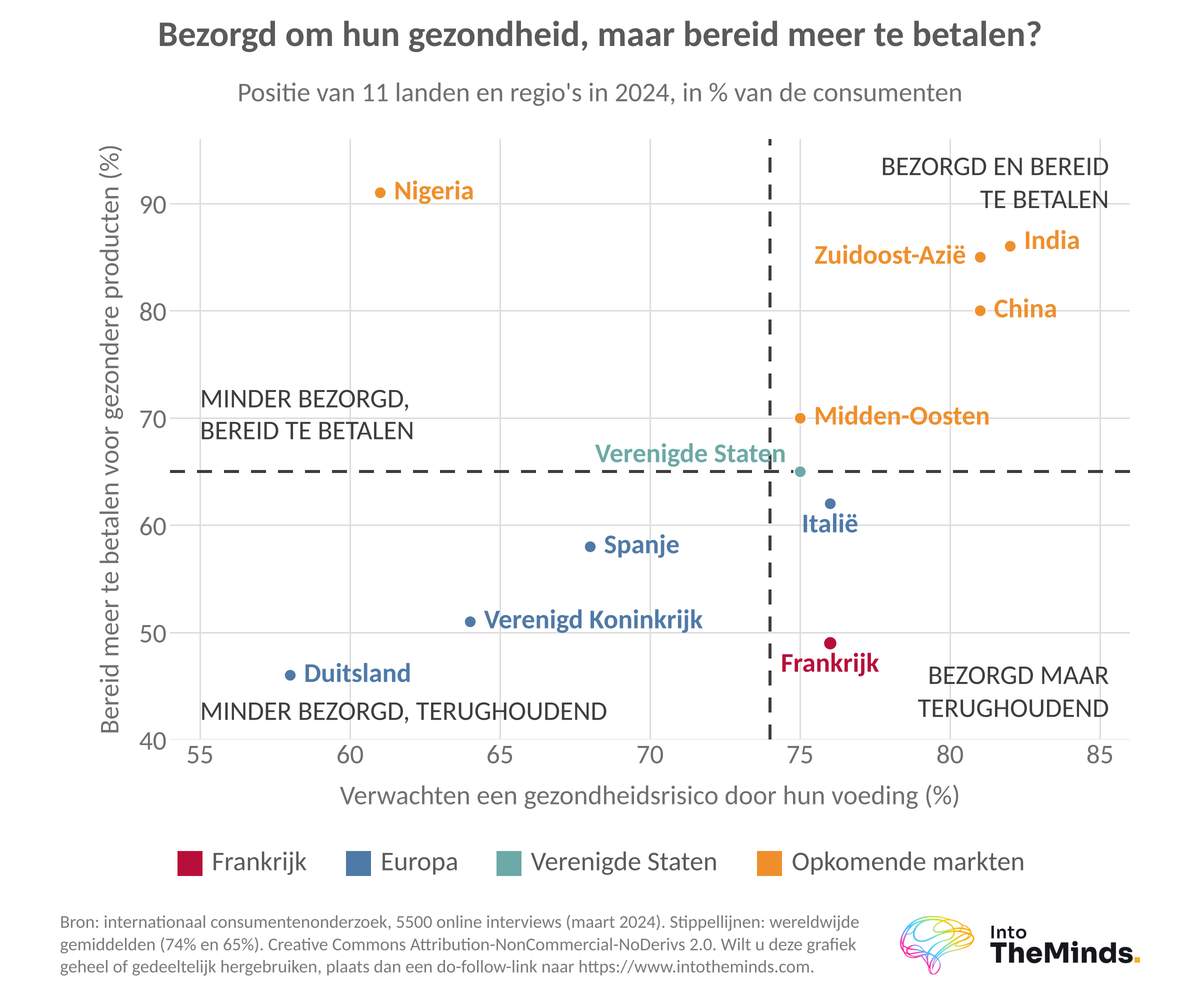
In de Verenigde Staten verlopen de veranderingen het snelst. In 2024 vond 75% van de Amerikanen het waarschijnlijk dat hun voeding een risico voor hun gezondheid vormde, 14 procentpunt meer dan in 2022. Het aandeel consumenten dat bereid is meer te betalen voor gezondere producten steeg tussen 2022 en 2024 van 53% naar 65%.
Geneesmiddelen van het type GLP-1 versnellen deze ontwikkeling. Volgens een Amerikaans onderzoek uit 2026 heeft 54% van de mensen die deze behandeling volgen of hebben gevolgd minder gegeten en kiest 53% voor producten met een hogere voedingswaarde. De Verenigde Staten blijven de voedingsbodem voor functionele trends die zich vervolgens naar Europa verspreiden.
Duitsland: een markt die draait om prijs en discountwinkels
Duitsland loopt achter op het gebied van genieten. In 2024 gunde 68% van de Duitsers zichzelf kleine culinaire verwenmomenten, evenveel als in 2022. Slechts 46% is bereid meer te betalen voor gezondere producten, en de voorkeur voor producten zonder kleurstoffen of conserveermiddelen daalde in twee jaar van 64% naar 55%. Het land onderscheidt zich door het gebruik van goedkopere winkelkanalen, mede dankzij de sterke aanwezigheid van Lidl, Aldi en Action. Toch gaf in 2024 bijna één op de twee Duitsers aan een specifiek voedingspatroon te volgen, van flexitarisch tot veganistisch.
In 2025 viel 57,5% van de wereldwijd gelanceerde nieuwe voedingsproducten onder de categorie genieten.
Genieten wordt opnieuw de absolute prioriteit van consumenten
In dit deel ziet u dat genieten het enige domein is waarin de verwachtingen van consumenten en het aanbod van producenten zich in dezelfde richting ontwikkelen.
Terugkeer van kleine verwenmomenten ondanks de inflatie
Wereldwijd gunde 75% van de consumenten zichzelf in 2024 kleine verwenmomenten, tegenover 70% in 2022. In 2026 is dat nog steeds drie op de vier consumenten. In 2024 associeerde 78% voeding bovendien met troost.
In Frankrijk gunde 72% van de consumenten zichzelf in 2024 zulke kleine verwenmomenten, wat neerkomt op een terugkeer naar het niveau van 2018. Tijdens de inflatieschok was comfortfood het laatste bastion van de consumptie. In 2023 steeg het volume van chips met 25%, snoep met 16% en chocopasta’s met 15%. De totale markt voor consumentengoederen kromp intussen met 3,1%. Producten die plezier bieden en tussen de 2 en 3 euro kosten, bleven groeien.
Betaalbaar genieten is een veilige haven geworden.
Genieten is het enige domein waarin de verwachtingen van consumenten en het aanbod van producenten zich in dezelfde richting ontwikkelen.
Intensiteit, nostalgie en nieuwe ervaringen dankzij globalisering
De invulling van genieten verandert. Verfijning maakt plaats voor plezier en sterke sensaties. Wereldwijd is het aantal producten waarvan de verpakking nadruk legt op intensiteit met 28% gestegen, terwijl het aantal producten dat pittigheid benadrukt met 22,8% toenam. Het prikkelen van de zintuigen stond in 2024 centraal bij 34,9% van de productlanceringen.
Nostalgie en authenticiteit keren terug in een vernieuwde vorm. Een analyse van TikTok en Instagram die begin 2024 in Frankrijk werd uitgevoerd, identificeerde de trend newstalgia: vertrouwde smaken in een nieuw jasje, zoals matcha-flan. Hyacinthe Parmentier (1883) en Puget (1857) werken samen aan sardines voor 1,99 euro, terwijl Cacolac zijn 70-jarig bestaan viert met een Barista-assortiment.
Nieuwe ervaringen dankzij globalisering worden gerichter. In 2026 zegt 95% van de ondervraagden wereldwijd geïnteresseerd te zijn in minstens één buitenlandse keuken. Korea is hiervan het duidelijkste voorbeeld: bibimbap was in 2023 het meest gezochte recept op Google.
Functionele voeding en meetbare voordelen
Het lijkt misschien alsof gezondheid minder belangrijk wordt. In werkelijkheid verandert de manier waarop consumenten gezondheid benaderen. In dit deel laten we zien hoe gezonde voeding verschuift van geruststelling naar gerichte voordelen.
Van algemene gezondheidsclaims naar gerichte beloften
In 2026 staat de zoektocht naar voedingsvoordelen bij consumenten wereldwijd boven voedselveiligheid (38% tegenover 35%). Zes op de tien consumenten geven bij de aankoop van functionele producten prioriteit aan spijsvertering, energie, immuniteit en vitaliteit; 37% is geïnteresseerd in mentaal welzijn. Het aanbod volgt deze ontwikkeling: de trend rond energie en welzijn won tussen 2021 en 2025 5,1 procentpunt, en het aantal producten voor de gezondheid van vrouwen is verdubbeld.
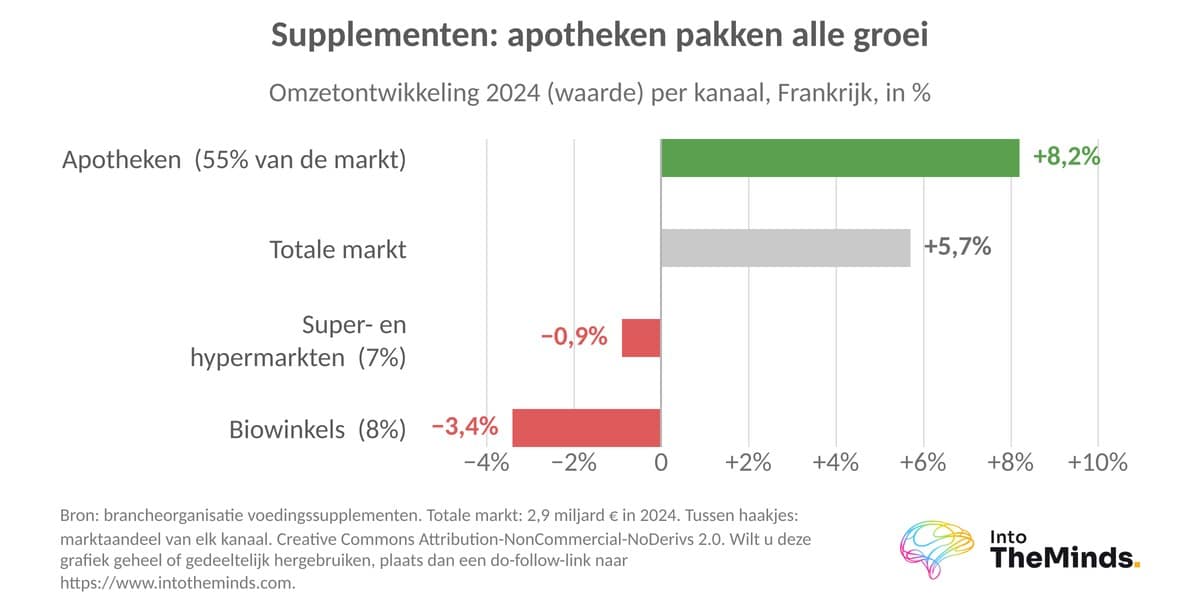
In Frankrijk bereikte de markt voor voedingssupplementen in 2024 een waarde van 2,9 miljard euro (+5,7%). Apotheken profiteren van deze groei: zij vertegenwoordigen 55% van de markt en groeiden met 8,2%, terwijl grote winkelketens een daling van 0,9% lieten zien. In de eerste helft van 2025 behaalde de gevitamineerde melk Lactel Vita’Vie (Lactalis) desondanks een omzet van 5 miljoen euro in de eerste drie verkoopperioden na de lancering.
Eiwitten: van een nichesegment voor sporters naar het grote winkelassortiment
In Frankrijk is het aantal nieuwe producten die hun hoge eiwitgehalte benadrukken tussen 2021 en 2025 met 86% gestegen. Dit was een van de grote trends die ik op SIAL 2024 had vastgesteld.
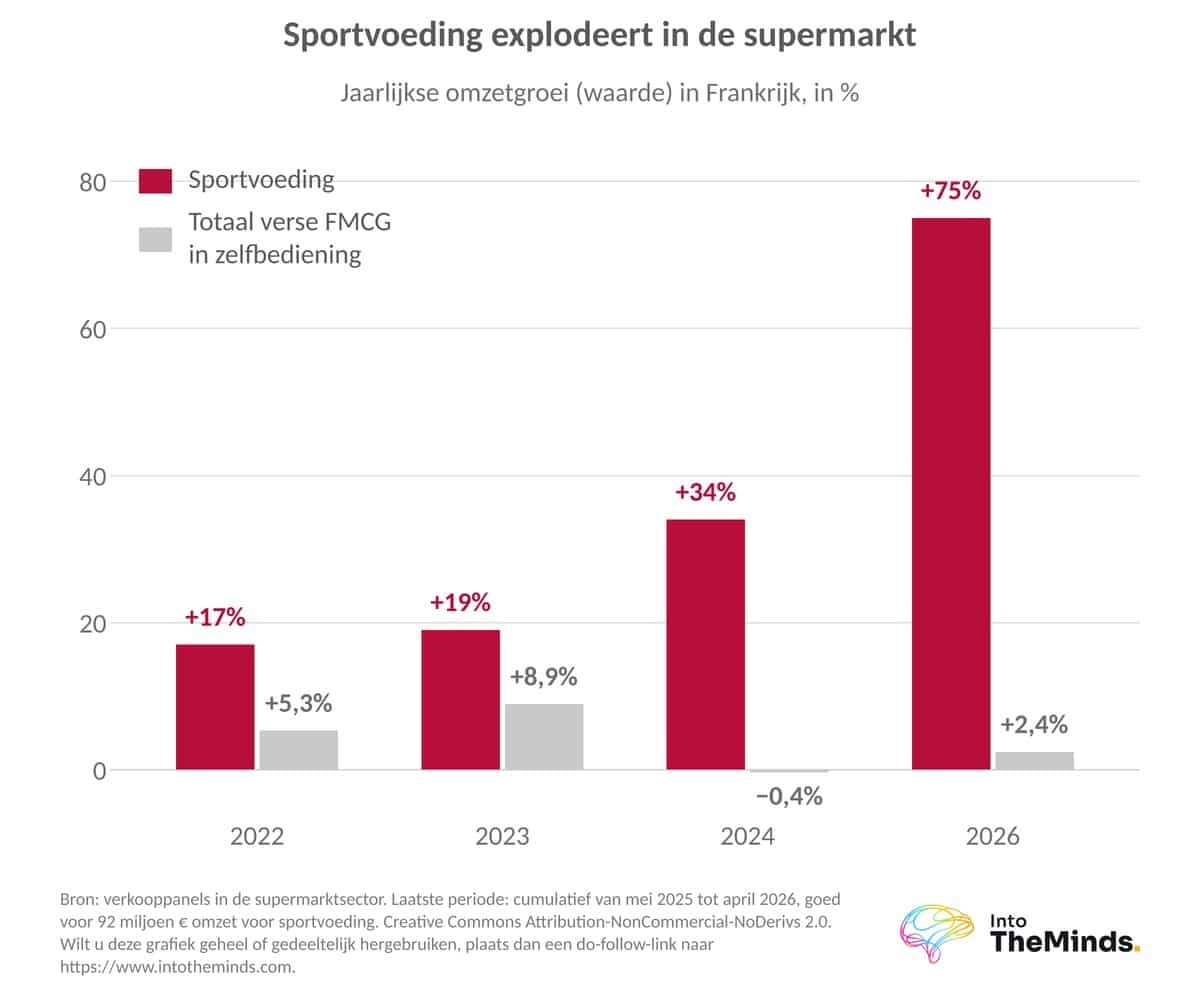
In Frankrijk vertegenwoordigt skyr bijvoorbeeld 371 miljoen euro aan verkopen in de detailhandel over de twaalf maanden tot eind januari 2026. Yoplait heeft daarin een waarde-marktaandeel van 36,9%, vóór Danone (20,6%), Siggi’s (19%) en huismerken (18,1%). Sportvoeding bereikte tussen mei 2025 en april 2026 een omzet van 92 miljoen euro, een stijging van 75%.
Grote concerns investeren overeenkomstig. Danone rondde in maart 2026 de overname van Huel af en verhoogt de productiecapaciteit voor skyr in Ferrières-en-Bray tegen 2027 met 80%. Lactalis nam in juni 2026 Protein Works over, een bedrijf met een omzet van ongeveer 65 miljoen euro. Sommige experts zien hierin een modeverschijnsel, maar deze industriële capaciteitsuitbreidingen zullen tot en met 2027 op de markt komen.
Fermentatie en het microbioom: trends in opkomst
In Frankrijk steeg de waarde van de verkoop van melkkefir in 2025 op basis van de voortschrijdende twaalfmaandsperiode met 149%, plantaardige kefir met 159% en kombucha met 168%. Labo Dumoulin streeft naar een productie van maximaal 10 miljoen flessen fruitkefir per jaar, tegenover 1 miljoen in 2024. Vezels en een gezonde spijsvertering zouden de volgende grote trend na eiwitten kunnen worden.
Plantaardige voeding gaat verder dan de positionering ‘zonder vlees’
De consumptie van dierlijke eiwitten blijkt beter bestand tegen verandering dan op basis van de publieke discussie mocht worden verwacht. Misschien was ik te pessimistisch in mijn analyse van de markt voor plantaardig vlees in 2024. Hieronder vindt u de verklaringen voor deze paradox en de mogelijkheden voor diversificatie die zich aftekenen.
Wereldwijd steeg het aandeel consumenten dat flexitarisch eet of minder dierlijke eiwitten consumeert van 35% in 2020 naar 44% in 2024. Toch daalde het aantal innovaties op het gebied van plantaardige vleesvervangers tussen 2021 en 2025 met 30%. Het aanbod, waarin te veel was geïnvesteerd, wordt kleiner, terwijl plantaardige voeding eerder een aanpassing aan de omstandigheden wordt dan een strikt voedingspatroon. In Europa steeg het volume van vegetarische vleesvervangers in 2025 met 16%.
Frankrijk heeft een ambivalente houding tegenover vlees. In 2026 vindt 68% van de Fransen vlees te duur, en het aandeel flexitariërs steeg van 30% in 2020 naar ongeveer 39% in 2024. De verkoop van peulvruchten steeg in de twaalf maanden tot eind april 2026 met 6% in aantallen, drie keer zoveel als het gemiddelde voor kruideniersproducten. De prijs zet consumenten eerder aan tot het kopen van peulvruchten dan hun overtuigingen.
Dit zijn de belangrijkste mogelijkheden voor eiwitdiversificatie die we hebben waargenomen:
- Hybride producten: Ferrero lanceerde Nutella Plant Based op 4 september 2024, met kikkererwten en rijstsiroop in plaats van melkpoeder. Materne verwerkt 3% tot 10% groenten in zijn fruitmoes.
- Microalgen: Algama vervangt ei door chlorella en meldt 82% minder uitstoot van broeikasgassen en 66% minder waterverbruik.
- Precisiefermentatie: Standing Ovation haalde in maart 2026 34,2 miljoen dollar op voor de productie van caseïne, met steun van Bel en Danone Ventures.
- Mycoproteïne, gecombineerd met groenten en peulvruchten in de Amara Green-burger van Zyrcular Foods.
Plantaardige voeding bestaat dus steeds vaker naast vlees in plaats van het volledig te vervangen.
Aanhoudende inflatie verandert innovatiestrategieën
De voedselinflatie bereikte in 2022 en 2023 historische niveaus. In Frankrijk stegen de voedselprijzen in de detailhandel alleen al in 2023 met 13% en in twee jaar tijd met 20%. In dit deel laten we zien wie hiervan heeft geprofiteerd en hoe consumenten zich hebben aangepast.
Huismerken zijn goed voor 87% van de groei van het aantal verkochte consumentengoederen in Europa.
Huismerken: de grote winnaar van de inflatie in Europa
| Indicator | Europa | Frankrijk |
|---|---|---|
| Marktaandeel van huismerken, 2023 | 39% | 36,5% |
| Omzetgroei in waarde, 2023 | +12% | +14% |
| Marktaandeel in de twaalf maanden tot eind februari 2026 (zes grote landen) | 42,4% | niet bekendgemaakt |
| Bijdrage aan de omzetgroei, eind februari 2026 | 54% | niet bekendgemaakt |
| Volumeontwikkeling in de twaalf maanden tot de zesde periode van 2025 | niet bekendgemaakt | +1,2%, tegenover -0,1% voor nationale merken |
| Ontwikkeling begin 2026 | Nederland en Spanje lopen voorop, gevolgd door het Verenigd Koninkrijk en Duitsland | Na deze vier landen, op hetzelfde niveau als Italië |
In Europa is het marktaandeel van huismerken in drie jaar tijd met meer dan 3 procentpunt gestegen (zie ons onderzoek naar de huismerkenmarkt). Nederland en Spanje kenden begin 2026 de sterkste dynamiek. Deze markt trekt duidelijk veel belangstelling: 54% van de omzetgroei van consumentengoederen komt voor rekening van huismerken.
In Frankrijk hebben nationale merken maar één duurzaam antwoord: onderscheidende innovatie. Del’Ice van BN, gelanceerd in april 2025, trok 456.000 kopers aan en won in drie maanden tijd 1,5 procentpunt aan penetratie. Hun zwakke punt blijft de snelheid waarmee retailers en nieuwe marktpartijen hun nieuwigheden kopiëren. Met een bekendheidsonderzoek kunt u de positie van uw merk ten opzichte van huismerken meten en nagaan of het onderscheid in het winkelschap wordt herkend.
Betaalbare toegevoegde waarde wordt het belangrijkste terrein voor innovatie: een extra voordeel tegen een toegankelijke prijs. Een pot Meelk van 130 gram is goed voor 3 liter plantaardige drank, oftewel 2,50 euro per liter. Lustucru verkoopt tagliatelle die 20% goedkoper is dan het gemiddelde.
Consumenten gebruiken de prijs als kwaliteitscriterium
Wereldwijd was de prijs in 2024 het belangrijkste kwaliteitscriterium geworden (42%, een stijging van 7 procentpunt), vóór het merk (35%), keurmerken (34%, een daling van 2 procentpunt) en informatie op de verpakking (33%). De strategische consument die in het rapport van 2017 werd beschreven, is werkelijkheid geworden.
| Aanpassing aan inflatie (2024) | Wereldwijd | Frankrijk |
|---|---|---|
| Speciale aanbiedingen en promoties | 53% | 60% |
| Minder voedselverspilling | 41% | 49% |
| Goedkopere merken kiezen | 35% | 47% |
| Grote verpakkingen kopen | 37% | 35% |
| Goedkopere winkels kiezen | 27% | 32% |
| Kleinere porties kopen | 20% | 17% |
In Frankrijk steeg het aandeel klanten van supermarkten dat aangaf minder te consumeren tussen 2022 en 2023 van 47% naar 61%. Er is een duidelijk verschil tussen huishoudens met de laagste inkomens (73%) en de meest welgestelde huishoudens (46%). Zelf koken wordt hierdoor aantrekkelijker: in 2024 dacht 81% van de Fransen dat zelf koken helpt om de uitgaven onder controle te houden.
Lokaal, duurzame voeding en voedselverspilling: betrokkenheid komt dichter bij het bord
Consumenten haken niet af bij duurzaamheid. Ze verleggen hun aandacht, en juist op dit punt wijkt Frankrijk het sterkst af van de rest van de wereld, zoals hieronder blijkt.
Wereldwijd geeft 71% van de consumenten in 2026 de voorkeur aan producten uit de eigen regio en beschouwt 69% voeding als een vorm van maatschappelijk engagement. In 2024 gaf 63% de voorkeur aan producten met een lage CO₂-voetafdruk. Het ethische aanbod vertegenwoordigde in 2025 nog slechts 3,8% van de productlanceringen. Beloften rond duurzame voeding worden steeds meer een basisvoorwaarde die in het product zelf is verwerkt, in plaats van een afzonderlijk verkoopargument. In 2026 verwacht 90% van de consumenten ingrediënten waarvan de veiligheid gegarandeerd is en 85% volledige traceerbaarheid, van boerderij tot bord.
Frankrijk loopt op deze indicatoren achter. In 2026 geeft 63% van de Fransen de voorkeur aan producten uit de eigen regio, let 67% op de herkomst (3 procentpunt minder) en 56% op officiële kwaliteitskeurmerken (3 procentpunt minder). Biologische producten hebben last van hun prijs: in 2024 associeerde slechts 15% van de Fransen ze met kwaliteit, en 62% zou er in 2026 de voorkeur aan geven als ze goedkoper waren. Wij zien hierin een verzadiging van kwaliteitslabels.
Transparantie wordt ook met andere middelen bereikt. Volgens Santé publique France heeft bijna zes op de tien Fransen hun consumptie aangepast nadat ze rekening hielden met de Nutri-Score. Het vrijwillige label Origin’Info, dat in mei 2024 werd gelanceerd, vermeldt de herkomst van de drie belangrijkste ingrediënten van bewerkte producten.
Voedselverspilling neemt af om economische én ecologische redenen. Minder verspilling heeft de verkochte volumes doen dalen en deze ontwikkeling zal naar verwachting aanhouden. Producenten zetten in op herbruikbare verpakkingen, zoals de statiegeldbakjes RetornA van Bonàrea, die in Spanje tot wel 50 keer worden hergebruikt.
Zes merken die via sociale media zijn ontstaan, realiseerden in 2025 samen een omzet van 100 miljoen euro in de Franse detailhandel.
Digitalisering en invloed veranderen de manier waarop consumenten producten ontdekken
De zichtbaarheid van een voedingsproduct wordt tegenwoordig al vóór het winkelbezoek opgebouwd. De onderstaande tabel toont het verschil tussen Frankrijk en de rest van de wereld.
| Invloed van digitale media op voedselaankopen (2026) | Wereldwijd | Frankrijk |
|---|---|---|
| Beïnvloed door digitale content | 76% | 53% |
| Sociale media | 46% | 25% |
| Kookwebsites en -apps | 39% | 37% |
| Conversatieassistenten en kunstmatige intelligentie | 30% | 15% |
| Apps voor voedingsanalyse | 22% | 14% |
Online boodschappen doen kent in Frankrijk nochtans een lange geschiedenis. De eerste online bestelling van boodschappen die met de auto werd opgehaald, vond in 2004 plaats in Marcq-en-Barœul. Volgens de Fevad steeg de online omzet van voedingsmiddelen en consumentengoederen in 2023 met 11%. Onlineverkoop was ook het enige verkoopkanaal dat in volume groeide (+0,9%). In de winkel blijft innovatie echter vaak onzichtbaar: 60% van de Fransen ontdekt een nieuw product in de winkel, maar in 2025 gaf slechts 14% aan er een te hebben opgemerkt.
Invloed leidt tot nieuwe merken. De kombucha van Squeezie, Feastables van MrBeast en de met chocolade omhulde frambozen van Franui behoren tot de zes merken die in 2025 samen 100 miljoen euro omzet realiseerden in de Franse detailhandel.
Horeca: een langzaam herstel en blijvende afwegingen
Uit eten gaan blijft een sociaal plezier, maar het kost meer. De onderstaande gegevens laten zien hoe consumenten deze afweging maken.
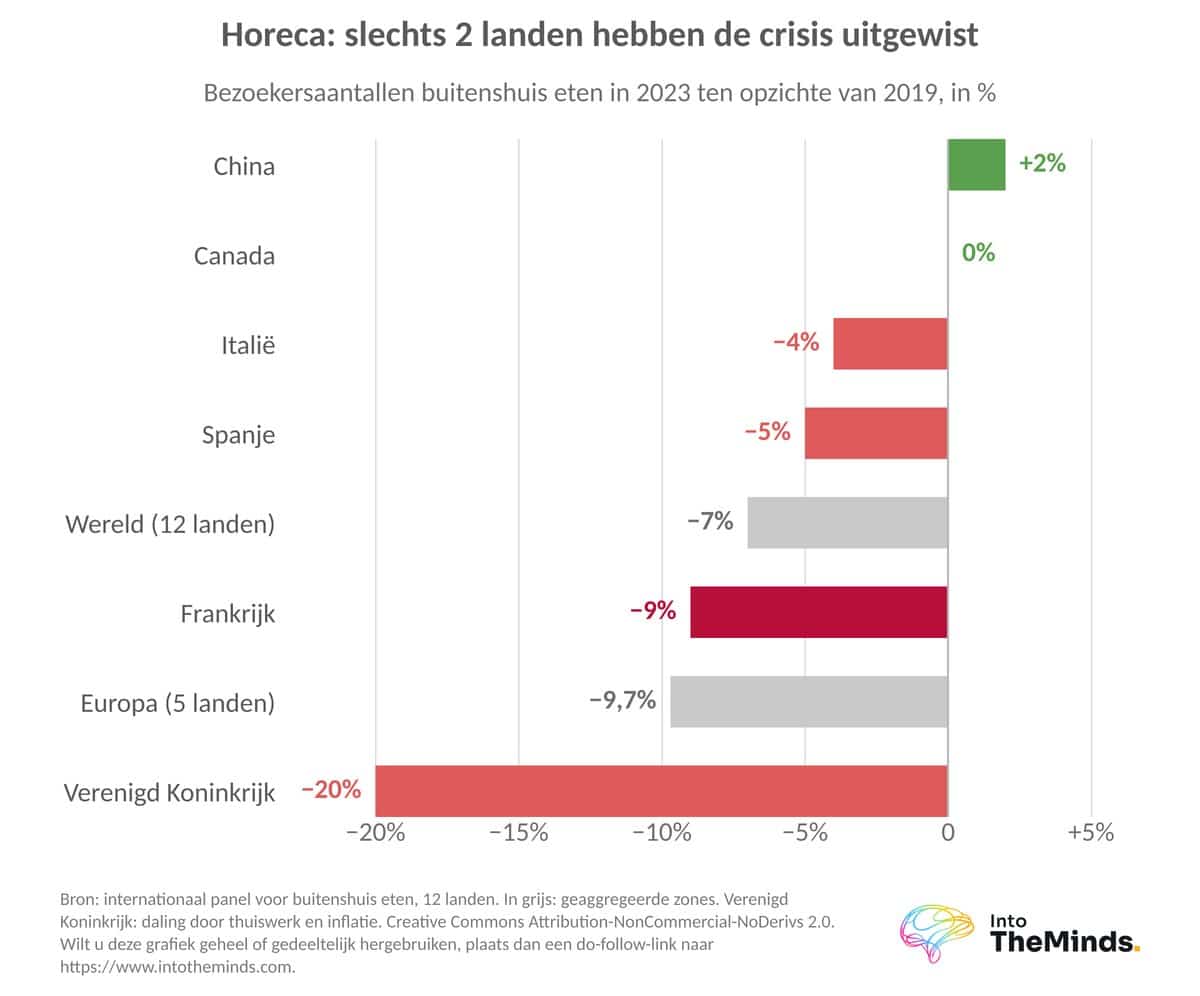
In de vijf grootste Europese landen stegen de uitgaven aan buitenshuis eten en drinken van 309 miljard euro in 2019 naar 323 miljard euro in 2023. Die groei werd aangedreven door hogere gemiddelde bestedingen per bezoek. Het aantal bezoeken lag echter nog steeds 9,7% onder het niveau van 2019. In 2024 vond 52% van de Europeanen dat restaurantprijzen te sterk waren gestegen. Snacken vertegenwoordigt in 2025 59% van de Europese horeca, terwijl traditionele maaltijden aan tafel terrein verliezen.
In Frankrijk lag het aantal restaurantbezoeken in 2023 nog 9% onder het niveau van 2019; thuiswerken verklaart zeven van die negen procentpunten. Voor 60% van de Fransen zijn betaalbare prijzen bepalend bij de restaurantkeuze. Kant-en-klaar eten groeit minder snel dan elders: in 2026 had slechts 5% van de Fransen de aankoop van kant-en-klaarmaaltijden verhoogd en verving 4% maaltijden door snacks. Specifieke voedingspatronen winnen aan belang: 56% van de Fransen verwacht een menu dat rekening houdt met uiteenlopende voedingspatronen. Het maaltijdritueel blijft in Frankrijk stevig verankerd.
Vooruitblik op 2028: wat spelers in de voedingsmiddelenindustrie moeten voorzien
De ontwikkelingen die tussen 2022 en 2026 zijn gemeten, maken het mogelijk waarschijnlijke toekomstige richtingen te bepalen. Hieronder vindt u de scenario’s die door de sterkste signalen worden ondersteund.
Minder hevige inflatie, maar wel blijvend
De crisis van 2022 laat duidelijk zien wat een prijsschok veroorzaakt. Wereldwijd daalde het aantal productlanceringen met 12,7% en in Frankrijk met 23,3%. Duurdere producten die de overgang naar duurzamere consumptie moesten ondersteunen, werden als eerste geschrapt: het aandeel natuurlijke producten in het Franse aanbod daalde in één jaar met 6,7 procentpunt. In 2026 neemt de inflatie af, maar de koopkracht blijft onder druk staan, terwijl huismerken 87% van de groei van het aantal verkochte consumentengoederen in Europa voor hun rekening nemen.
Tot 2028 zal hun groei naar verwachting het tempo van de afgelopen drie jaar volgen zolang de inflatie aanhoudt. Betaalbare toegevoegde waarde wordt waarschijnlijk het belangrijkste innovatieterrein voor nationale merken. De gemiddelde prijs van innovatieve Europese producten steeg in 2025 met 5,3%: die meerprijs zal moeten worden gerechtvaardigd door een voordeel dat consumenten onmiddellijk herkennen.
Klimaatverandering: van grondstoffenrisico naar productargument
Door de vroege hittegolven in 2025 behoorden drie ijsproducten en drie gekoelde dranken tot de twintig beste innovaties van de eerste helft van het jaar in Frankrijk. Ook hydratatietabletten worden nu specifiek op hittegolven gericht. Cacao, dat in verre regio’s wordt geteeld en met sterke inflatie te maken heeft, stimuleert de ontwikkeling van vervangers: ChoViva, gemaakt van zonnebloempitten en overgenomen door Kaufland in Duitsland, en de chocopasta Épât’moi, gemaakt van johannesbrood, afkomstig van een boom die weinig water nodig heeft.
Klimaatgerichte innovaties die ook de prijs verlagen, maken de meeste kans van slagen. Algama, hierboven genoemd, meldt bijvoorbeeld een kostenbesparing van 27% tot 40% ten opzichte van ei. Ecologie zal waarschijnlijk vaker via economische voordelen dan via activistische boodschappen in innovatie terugkeren. De CO₂-voetafdruk, die experts zien als een belangrijke toekomstige maatstaf voor verantwoorde consumptie, kan echter aan geloofwaardigheid verliezen als er te veel verschillende maatstaven ontstaan, zoals eerder bij keurmerken gebeurde.
Meetbare gezondheid, versneld door GLP-1
De verspreiding van GLP-1-geneesmiddelen buiten de Verenigde Staten zal naar verwachting de vraag naar kleinere porties, een hogere voedingsdichtheid en verzadiging stimuleren. Het aanbod van eiwitrijke producten zal minstens tot 2027 groot blijven, mede door de uitbreiding van Danones capaciteit in Ferrières-en-Bray en de eiwitproductielocaties van Sodiaal. Daarna kunnen vezels en een gezonde spijsvertering de volgende groeigolf vormen, voortbouwend op de populariteit van gefermenteerde producten.
Kunstmatige intelligentie als nieuwe adviseur
In 2026 gebruikt wereldwijd al 30% van de consumenten conversatieassistenten of AI-tools bij hun voedselkeuzes, tegenover 15% in Frankrijk. Omdat slechts 14% van de Fransen innovaties in het winkelschap opmerkt, zal de ontdekking van producten zich waarschijnlijk steeds verder verplaatsen naar de periode vóór het winkelbezoek. Een merk zal aanwezig moeten zijn in de antwoorden van digitale assistenten, en niet alleen in het winkelschap.
Drie scenario’s voor 2027-2028
De onderstaande tabel vat de drie mogelijke ontwikkelingen samen en vermeldt voor elk scenario het signaal dat in de gaten moet worden gehouden.
| Scenario | Uitgangspunt | Waarschijnlijk effect op innovatie | Signaal om te volgen |
|---|---|---|---|
| Aanhoudende beperkingen (basisscenario) | Matige maar blijvende inflatie, met incidentele klimaatschokken voor bepaalde grondstoffen | Een aanhoudend maar selectief aantal productlanceringen, gericht op genieten, functionele voordelen en een eerlijke prijs | Het marktaandeel van huismerken in Europa |
| Een nieuwe prijsschok | Sterke stijging van grondstofprijzen door klimaat, energie of geopolitiek | Een daling van het aantal productlanceringen vergelijkbaar met die van 2022 (-12,7% wereldwijd); overgangsproducten worden als eerste geschrapt | De prijs van cacao en vlees |
| Verbeterende omstandigheden | Aanhoudende daling van de inflatie en stijgende lonen | Meer premiumproducten en een terugkeer van biologische producten: 67% van de consumenten zou er in 2026 meer kopen als ze goedkoper waren | Verkoop van biologische producten en restaurantbezoek |
De Verenigde Staten en Azië lopen voorop; Europa staat onder druk
De Verenigde Staten zullen waarschijnlijk de proeftuin voor functionele voeding blijven. India, Zuidoost-Azië en Nigeria zijn de markten die het meest openstaan voor hoogwaardige gezondheidsproducten: in 2024 zei 85% tot 91% van de consumenten daar bereid te zijn meer te betalen voor gezondere producten. Europa blijft de regio waar prijsgevoeligheid het grootst is. Frankrijk zal de wereldwijde ontwikkelingen waarschijnlijk met enige vertraging volgen, maar in sterkere mate ervaren, terwijl het vasthoudt aan het maaltijdritueel en digitale invloed.
Verschillende momenten zullen het mogelijk maken deze voorspellingen te toetsen: SIAL Paris, van 17 tot en met 21 oktober 2026, waar 8.000 exposanten worden verwacht; de uitbreiding van eiwitproductiecapaciteit in 2027; en de volgende editie van het grote internationale consumentenonderzoek, dat om de twee jaar wordt gepubliceerd, in 2028.
Ons advies is eenvoudig: test elk nieuw product vóór de lancering op de belofte van plezier én op de prijs, en volg vervolgens de prestaties gedurende twee jaar. Een vooraf uitgevoerd B2C-marktonderzoek helpt voorkomen dat u terechtkomt bij de 46% van de innovaties die het einde van het tweede jaar niet halen.
FAQ: veelgestelde vragen
Wat zijn de 16 belangrijkste trends in de voedingsmiddelenindustrie?
Het gaat om de trends die in 2017 werden geïdentificeerd in de toekomstverkenning van het Franse ministerie van Landbouw, samen met Ania, CGAD, CGI, Coop de France, FCD en FranceAgriMer. Ze lopen uiteen van duurzame voeding tot het zoeken naar nieuwe consumptiemomenten, en omvatten ook transparantie, lokaal kopen en de strategische consument. Elke trend heeft een eigen trendfiche en een fiche over de gevolgen.
Hoe heeft inflatie het eetgedrag veranderd?
Inflatie heeft consumenten ertoe aangezet sterker op aanbiedingen en goedkopere merken te letten. In 2024 koos 60% van de Fransen voor speciale aanbiedingen en 47% voor goedkopere merken. Het aandeel consumenten dat aangaf minder te consumeren steeg tussen 2022 en 2023 van 47% naar 61%.
Waarom winnen huismerken terrein in Europa?
Omdat consumenten op prijs besparen zonder afstand te doen van kwaliteit. Begin 2026 hadden huismerken in zes grote Europese landen een marktaandeel van 42,4% en waren ze goed voor 54% van de omzetgroei. Een B2B-marktonderzoek onder retailers geeft rechtstreeks inzicht in de verwachtingen van professionele kopers ten aanzien van deze ontwikkeling.
Beïnvloeden sociale media de aankoop van voedingsmiddelen?
Ja, maar in Frankrijk veel minder dan elders. In 2026 gaf wereldwijd 46% van de consumenten aan dat sociale media hun keuzes beïnvloeden, tegenover 25% in Frankrijk. Met een enquête onder uw doelgroep kunt u meten hoe groot de daadwerkelijke invloed op uw producten is.
Hoe kan een voedingsmiddelenbedrijf op deze trends anticiperen?
Door marktontwikkelingen te combineren met het luisteren naar klanten. De wereldwijde barometer voor voedselinnovatie laat zien welke producten concurrenten lanceren, maar alleen door uw eigen kopers te bevragen ontdekt u wat zij verwachten. Een tevredenheidsonderzoek na de lancering helpt een innovatie bij te sturen voordat het tweede jaar aanbreekt, de periode waarin het voortbestaan ervan op het spel staat.