In diesem Artikel analysiert unser Marktforschungsinstitut globale und spezifische Trends der Lebensmittelbranche. Sie finden unter anderem aussagekräftige Positionierungskarten, die die Einordnung der einzelnen Länder veranschaulichen, sowie Trends nach Produktarten und -segmenten.
Le secteur agroalimentaire sort de 4 années de crises. En 2022, le nombre de nouveaux produits alimentaires lancés dans le monde ist um 12,7 % zurückgegangen. Dies war der stärkste Rückgang der letzten 30 Jahre. Anschließend kehrte sich dieser Trend um: 2025 stieg die Zahl der Produkteinführungen um 15,2 %. In der Zwischenzeit hat sich das Ernährungsverhalten grundlegend verändert. Mehr als jedes zweite neue Produkt setzt mittlerweile auf Genuss, das Angebot mit ethischem Anspruch hat sich halbiert und die Handelsmarken vereinen den Großteil des Wachstums in Europa auf sich.
Diese Zahlen vermitteln einen ersten Eindruck vom Ausmaß der aktuellen Trends in der Lebensmittelbranche. Sie zeigen jedoch nicht das gesamte Bild. Unsere Marktforschungsagentur hat auf Grundlage ihrer Erfahrung in der Lebensmittelbranche sämtliche verfügbaren Daten analysiert, um Ihnen einen kompakten Überblick über diese Trends zu bieten. Insbesondere präsentieren wir Ihnen originelle Positionierungskarten, mit denen sich die Trends in der Lebensmittelbranche auf Produkt- und Länderebene nachvollziehen lassen.
Kontaktieren Sie das Marktforschungsinstitut IntoTheMinds
Das Wichtigste auf einen Blick
- Nach einem Rückgang von 12,7 % im Jahr 2022 erholte sich die Zahl der Neueinführungen von Lebensmitteln weltweit 2025 um 15,2 % und in Frankreich um 31,1 % (weltweites Barometer für Lebensmittelinnovationen).
- Genuss machte 2024 weltweit 55,7 % der Innovationen aus (in Frankreich 63,8 %). Der ethische Schwerpunkt verzeichnet einen deutlichen Rückgang.
- Handelsmarken erreichen in sechs großen europäischen Ländern einen Marktanteil von 42,4 % (rollierende zwölf Monate bis Ende Februar 2026) und vereinen 54 % des Umsatzwachstums bei schnelldrehenden Konsumgütern auf sich.
- Die Herkunft bleibt ein wichtiges Verbraucherbedürfnis, verliert in Frankreich jedoch an Bedeutung.
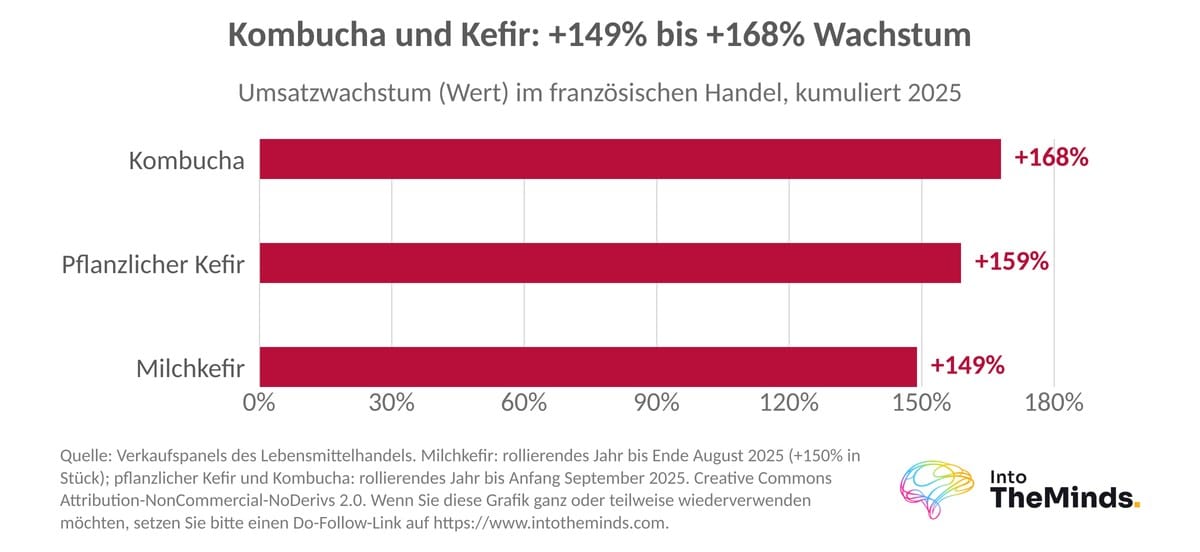
- Proteine und Fermentation treiben das Angebot an: Die Verkäufe von Kefir und Kombucha stiegen 2025 in Frankreich um 149 % bis 168 %.
- Die Sichtbarkeit von Innovationen im Verkaufsregal bleibt 2025 eine große Herausforderung für Marken.
Die 16 identifizierten Trends in der Lebensmittelbranche
Im Folgenden finden Sie die 16 Trends, die das Ernährungsverhalten prägen, im Abgleich mit den Daten aus den Jahren 2024 bis 2026.
Diese Trends basieren auf einem in Frankreich vom Ministerium für Landwirtschaft, Ernährung und Forsten erstellten Bericht, der bereits 2017 eine prospektive Studie zur Ernährung im Jahr 2025 vorlegte. Wir fanden es interessant, unsere Einschätzung der Trends im Jahr 2026 mit den Prognosen von vor zehn Jahren zu vergleichen. Im Vorfeld der SIAL präsentieren wir Ihnen eine umfassende Analyse des Lebensmittelmarktes: eine Bewertung der Entwicklung in den vergangenen 24 Monaten sowie unsere Prognosen für die kommenden 24 Monate.
Beginnen wir direkt mit einer Tabelle der 16 Trends in der Lebensmittelbranche und ihrer aktuellen Entwicklung.
| 2017 prognostizierter Trend | Was die Daten von 2024 bis 2026 zeigen |
|---|---|
| Nachhaltige Ernährung | Bei den Erwartungen bestätigt, beim Angebot rückläufig: 69 % der Verbraucher weltweit betrachten Ernährung als gesellschaftlichen Beitrag (2026), doch ethische Aspekte machen 2025 nur noch 3,8 % der Produkteinführungen aus. |
| Ernährung, Gesundheit und Wohlbefinden | Verstärkt und funktional ausgerichtet: Der Wunsch nach ernährungsphysiologischen Vorteilen (38 %) steht 2026 vor der Lebensmittelsicherheit (35 %), und das Angebot im Bereich „Energie und Wohlbefinden“ gewinnt zwischen 2021 und 2025 5,1 Prozentpunkte hinzu. |
| Spezielle Ernährungsformen und Gemeinschaften | Bestätigt: 56 % der Franzosen erwarten von Restaurants Speisekarten, die unterschiedliche Ernährungsweisen berücksichtigen (2026). |
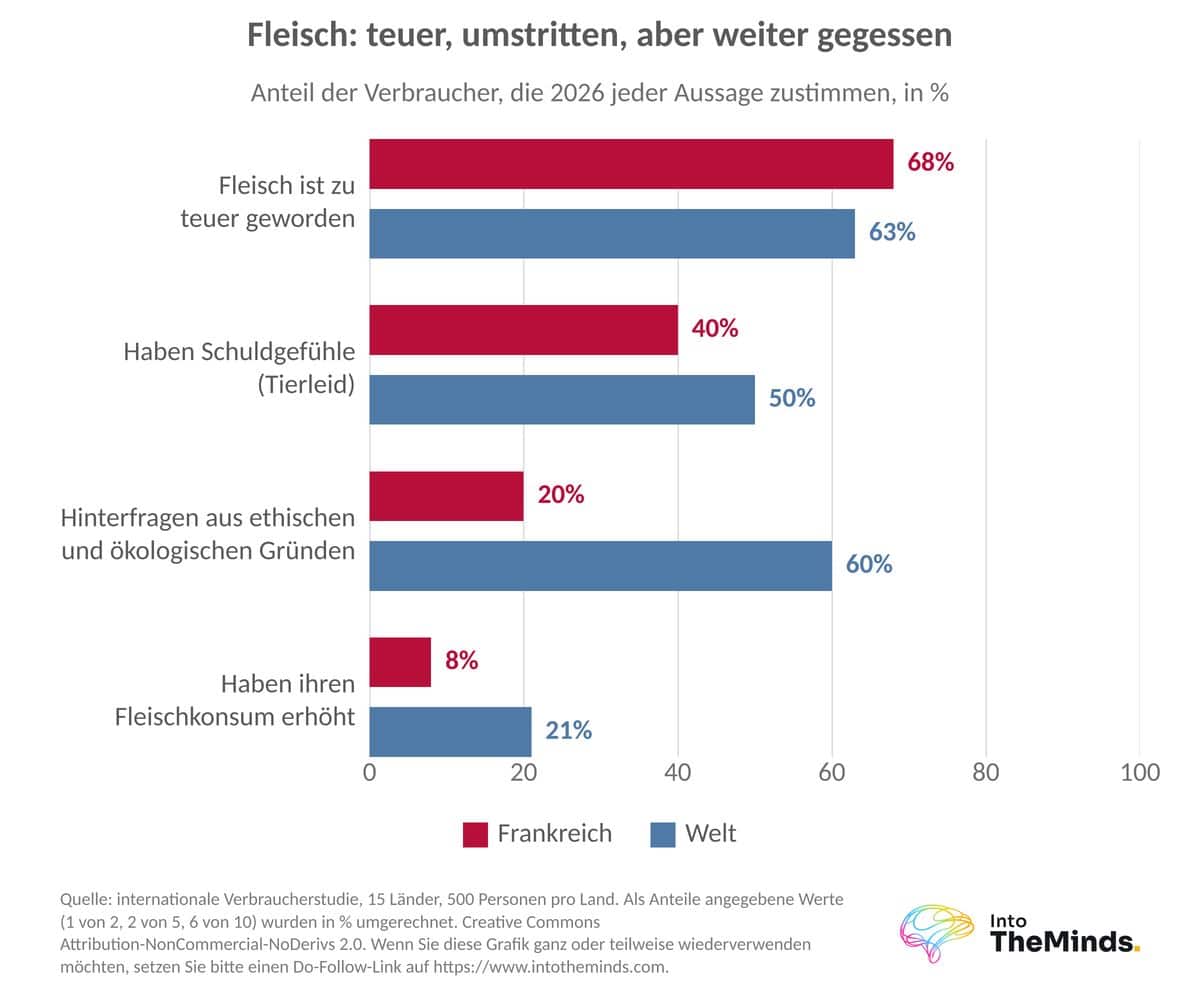
| Rückgang des Konsums tierischer Proteine | Mit Einschränkungen bestätigt: 44 % der Verbraucher weltweit bezeichnen sich 2024 als Flexitarier, während 21 % angeben, ihren Fleischkonsum 2026 erhöht zu haben. |
| Der strategisch einkaufende Verbraucher | Vollständig bestätigt: Der Preis wird zum wichtigsten Qualitätsindikator (42 %, plus 7 Prozentpunkte im Jahr 2024), und 60 % der Franzosen bevorzugen Sonderangebote. |
| Digitalisierung und Ernährung | Bestätigt, insbesondere außerhalb Frankreichs: 76 % der Verbraucher weltweit geben an, durch digitale Inhalte beeinflusst zu werden, gegenüber 53 % in Frankreich (2026). |
| Selbermachen | Durch die Inflation verstärkt: 81 % der Franzosen sind 2024 der Meinung, dass selbst zu kochen hilft, die Ausgaben zu kontrollieren. |
| Individualisierung | Bestätigt: Gezielte Produktversprechen nehmen zu (die Zahl der Produkte für die Frauengesundheit hat sich zwischen 2021 und 2025 verdoppelt), und 20 % der Verbraucher kaufen kleinere Portionen (2024). |
| Weniger Lebensmittelverschwendung | Bestätigt: 41 % der Verbraucher weltweit und 49 % der Franzosen reduzieren 2024 ihre Lebensmittelverschwendung, um der Inflation entgegenzuwirken. |
| Nostalgie und Authentizität | Verjüngt: Die „Newstalgie“ verbreitet sich auf TikTok und Instagram, und 37 % der Verbraucher nennen traditionelle Gerichte als Genussquelle (2024). |
| Neue Erlebnisse durch Globalisierung | Bestätigt: 95 % der Verbraucher interessieren sich 2026 für mindestens eine ausländische Küche, und das exotische Angebot gewinnt weltweit zwischen 2021 und 2025 3,1 Prozentpunkte hinzu. |
| Mehr Transparenz | Im Spannungsfeld: 90 % der Verbraucher erwarten 2026 nachweislich sichere Zutaten, doch Gütesiegel verlieren als Qualitätsindikator an Bedeutung (34 %, minus 2 Prozentpunkte im Jahr 2024). |
| Verzehrfertige Lebensmittel | In Frankreich weniger ausgeprägt als erwartet: Weltweit haben 12 % der Verbraucher 2026 ihre Einkäufe an Fertiggerichten erhöht, in Frankreich waren es 5 %. |
| Regionalität | Bestätigt: 71 % der Verbraucher weltweit bevorzugen 2026 Produkte aus ihrer Region, in Frankreich sind es 63 %. |
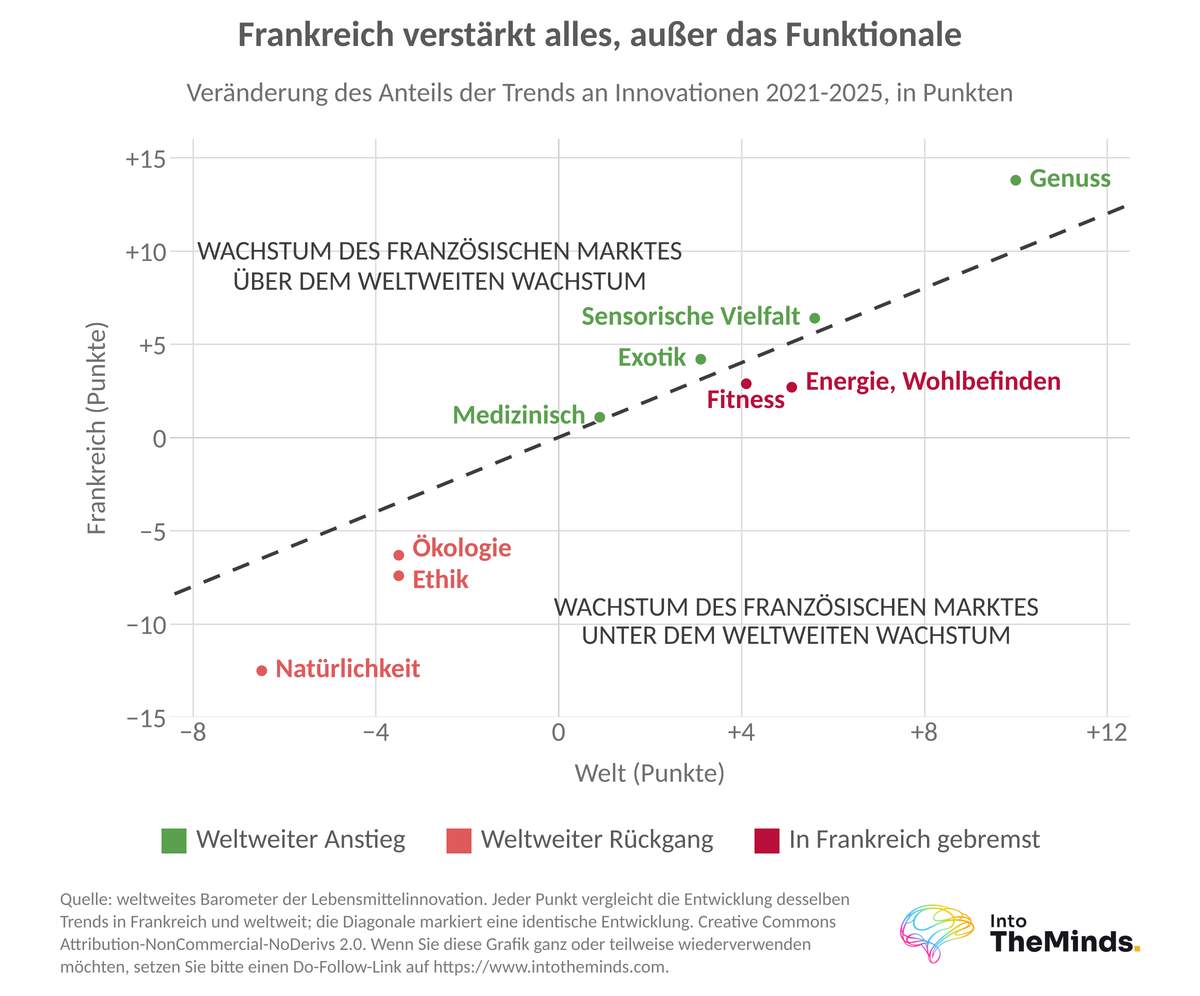
| Suche nach Natürlichkeit | Beim Angebot rückläufig: Natürlichkeit verliert zwischen 2021 und 2025 bei weltweiten Innovationen 6,5 Prozentpunkte und in Frankreich 12,5 Prozentpunkte, obwohl 72 % der Verbraucher wenig verarbeitete Lebensmittel bevorzugen, um umstrittene Zutaten zu vermeiden (2024). |
| Suche nach neuen Verzehranlässen | Bestätigt: 45 % der Verbraucher in Europa und den USA essen 2025 zu jeder Tageszeit kleine Zwischenmahlzeiten. |
Wie die Tabelle zeigt, haben sich die meisten Prognosen bestätigt. Die Daten aus den Jahren 2024 bis 2026 belegen jedoch, dass sich der Schwerpunkt auf Genuss, Funktionalität und Preis verlagert hat.
Bei den Trends in der Lebensmittelbranche hat sich der Schwerpunkt auf Genuss, Funktionalität und Preis verlagert.
Ein Lebensmitteltrend mit unterschiedlichen Entwicklungsgeschwindigkeiten
Um zu verstehen, wohin sich der Markt in dem von Ihnen untersuchten Land entwickelt, müssen Sie zunächst einen Blick auf die weltweiten Entwicklungen werfen. Dieser Abschnitt zeigt die Verteilung der Innovationen nach großen Weltregionen und anschließend drei Länder mit unterschiedlichen Entwicklungspfaden.
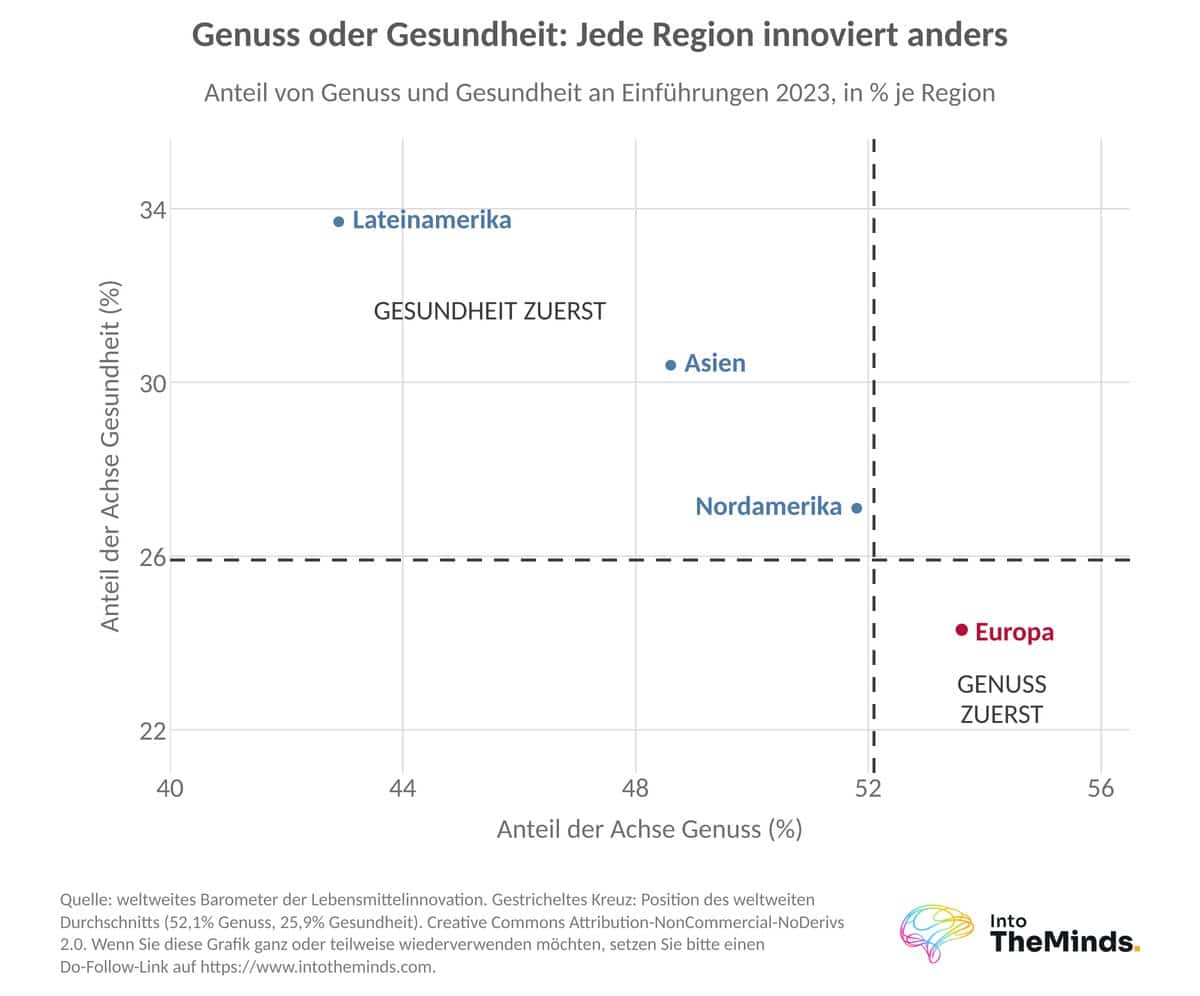
Wir haben die Daten des weltweiten Barometers für Lebensmittelinnovationen zusammengetragen und analysiert. Es ordnet sämtliche Produkteinführungen eines Jahres fünf Schwerpunkten zu: Genuss, Gesundheit, Fitness, Convenience und Ethik.
| Innovationsschwerpunkt (2023) | Weltweit | Nordamerika | Lateinamerika | Asien | Europa |
|---|---|---|---|---|---|
| Genuss | 52,1% | 51,8% | 42,9% | 48,6% | 53,6% |
| Gesundheit | 25,9% | 27,1% | 33,7% | 30,4% | 24,3% |
| Fitness | 9,4% | 10,7% | 11,7% | 12,5% | 8,3% |
| Convenience | 6,3% | 3,7% | 6,3% | 5,0% | 7,0% |
| Ethik | 6,4% | 6,8% | 5,4% | 3,6% | 6,9% |
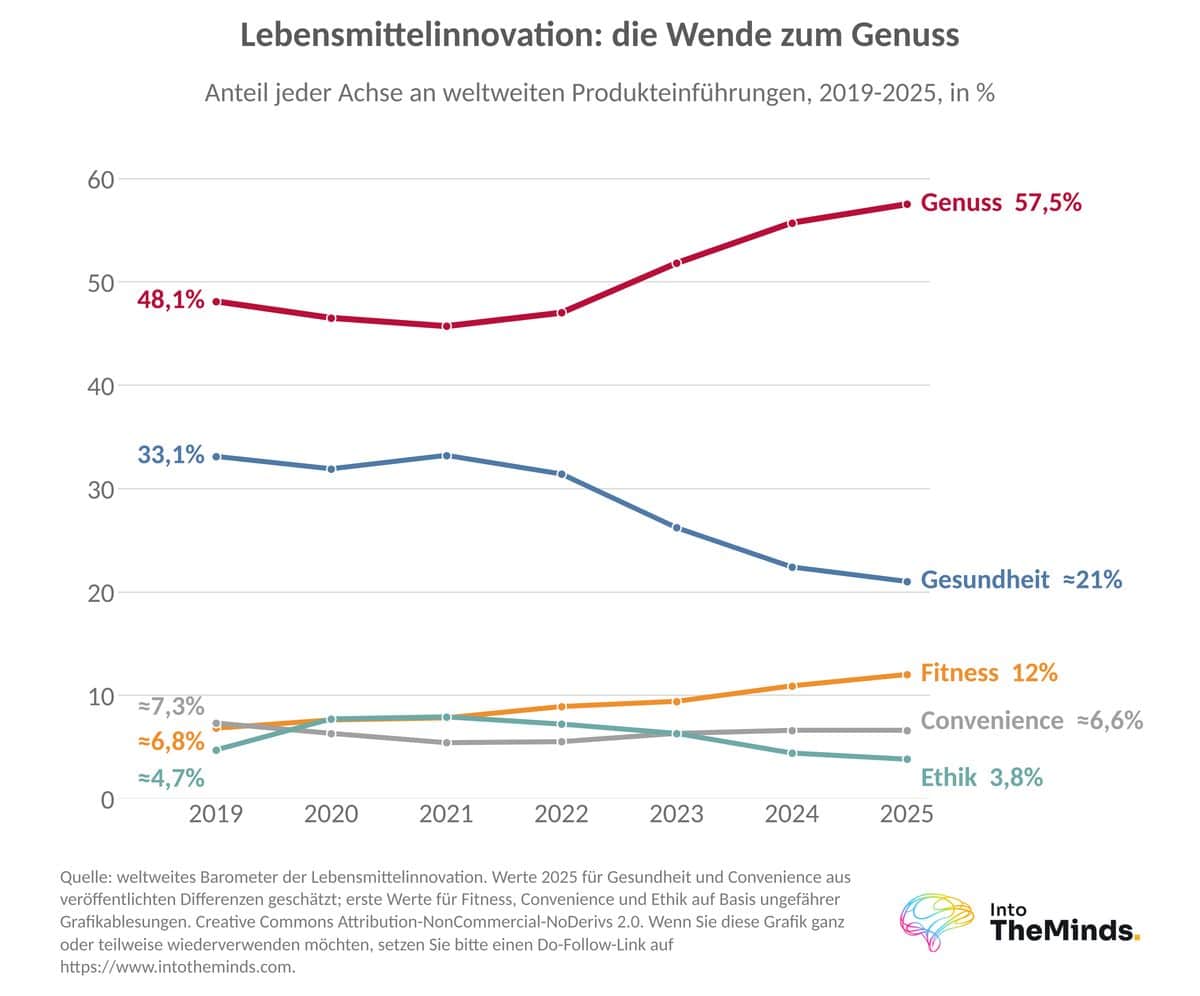
Die drei Schwerpunkte Genuss, Gesundheit und Fitness dominieren überall, allerdings mit unterschiedlichen Gewichtungen. Lateinamerika legt den größten Schwerpunkt auf Gesundheit, während Asien bei Fitness führend ist. Seitdem hat sich der weltweite Wandel beschleunigt: Der Anteil genussorientierter Produkteinführungen stieg von 45,7% im Jahr 2021 auf 57,5% im Jahr 2025. Gleichzeitig verlor der Schwerpunkt Gesundheit im selben Zeitraum 10,3 Prozentpunkte.
Um diese Entwicklung langfristig einzuordnen, finden Sie unten eine Grafik, die den Anteil der fünf Innovationsschwerpunkte an den weltweiten Lebensmittelinnovationen von 2019 bis 2025 zeigt.
Europa war 2023 die Region mit der stärksten Ausrichtung auf Genuss (53,6%) und der geringsten Ausrichtung auf Fitness. Im selben Jahr gingen dort die Absatzmengen bei Konsumgütern um 1,4% zurück. Im Jahr 2025 stieg der durchschnittliche Preis innovativer Produkte in sechs großen europäischen Märkten um 5,3%. Europäische Innovationen sind teurer und müssen diesen Preisaufschlag rechtfertigen.
Frankreich: Ein Trend, der die weltweiten Entwicklungen verstärkt
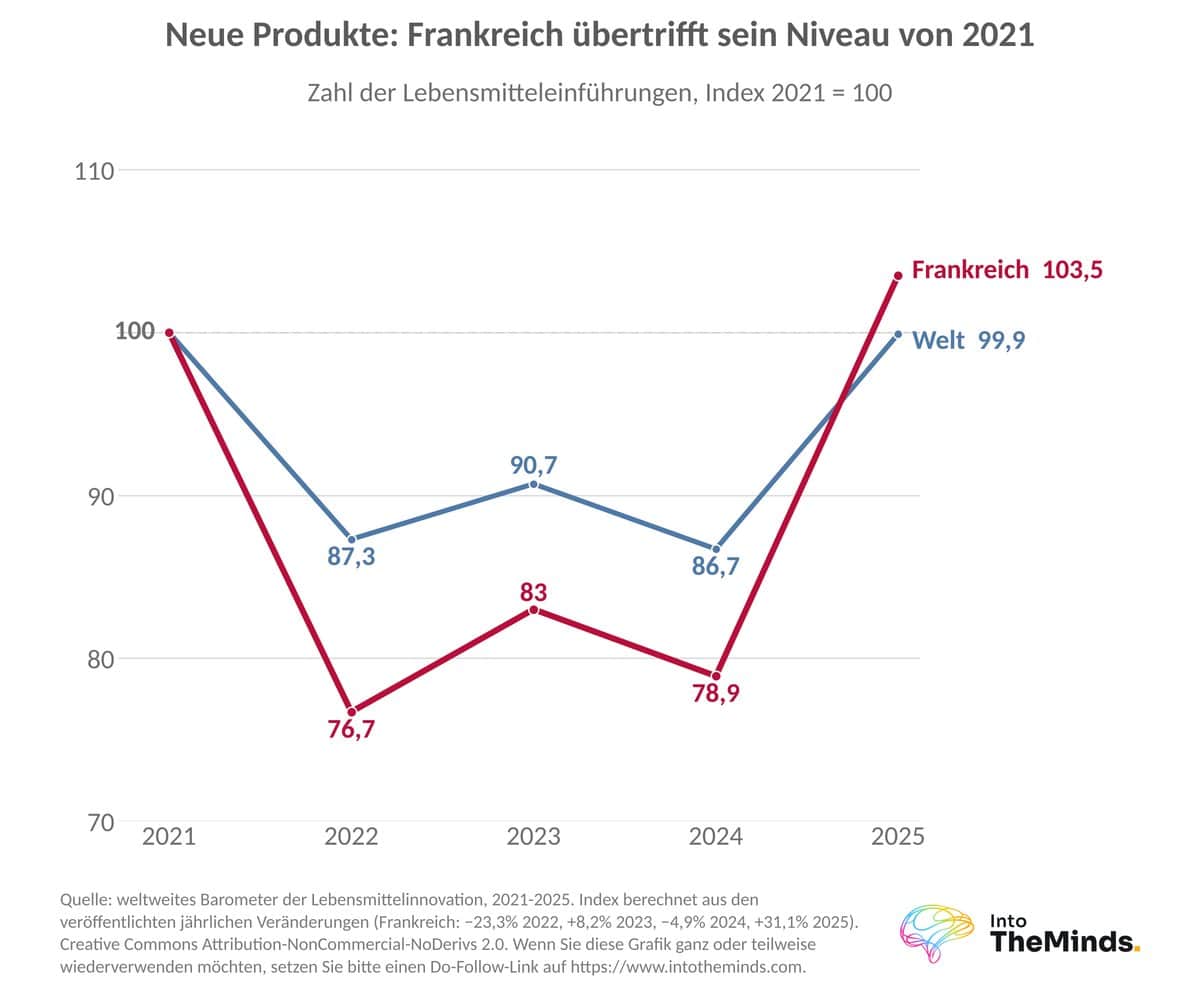
La France folgt dem weltweiten Trend, allerdings fallen die Entwicklungen dort stärker aus. Die Zahl der Neueinführungen ist 2022 um 23,3% zurückgegangen. Im Jahr 2025 folgte dann ein Anstieg um 31,1%. Das Volumen der neu eingeführten Produkte liegt damit etwa 3,5% über dem Niveau von 2021.
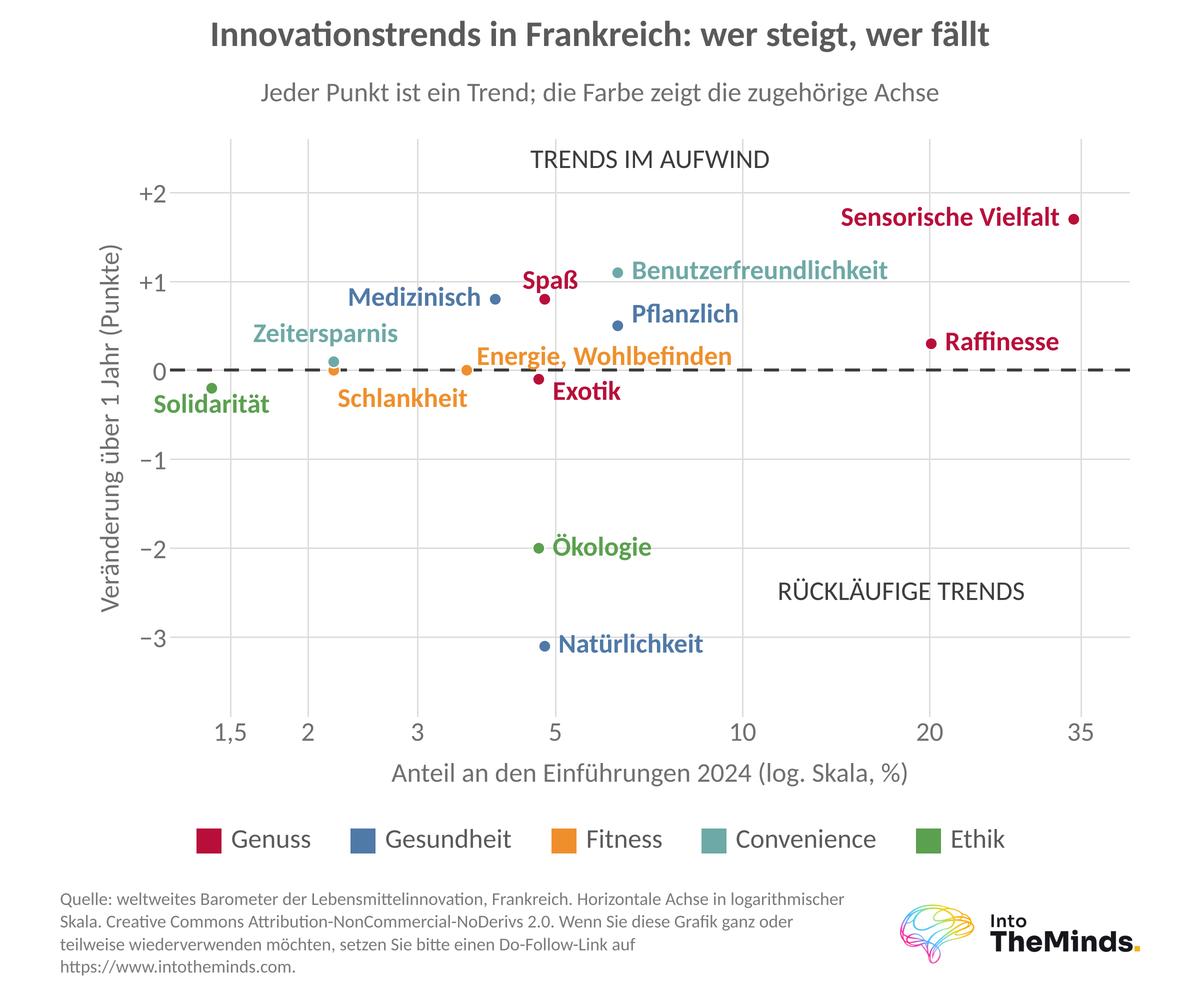
Genuss machte 2025 63,9% der französischen Innovationen aus. Der Anteil ethisch ausgerichteter Innovationen sank auf 4,8%, gegenüber 10,1% im Jahr 2022. Gleichzeitig verlor der Schwerpunkt Natürlichkeit zwischen 2021 und 2025 12,5 Prozentpunkte.
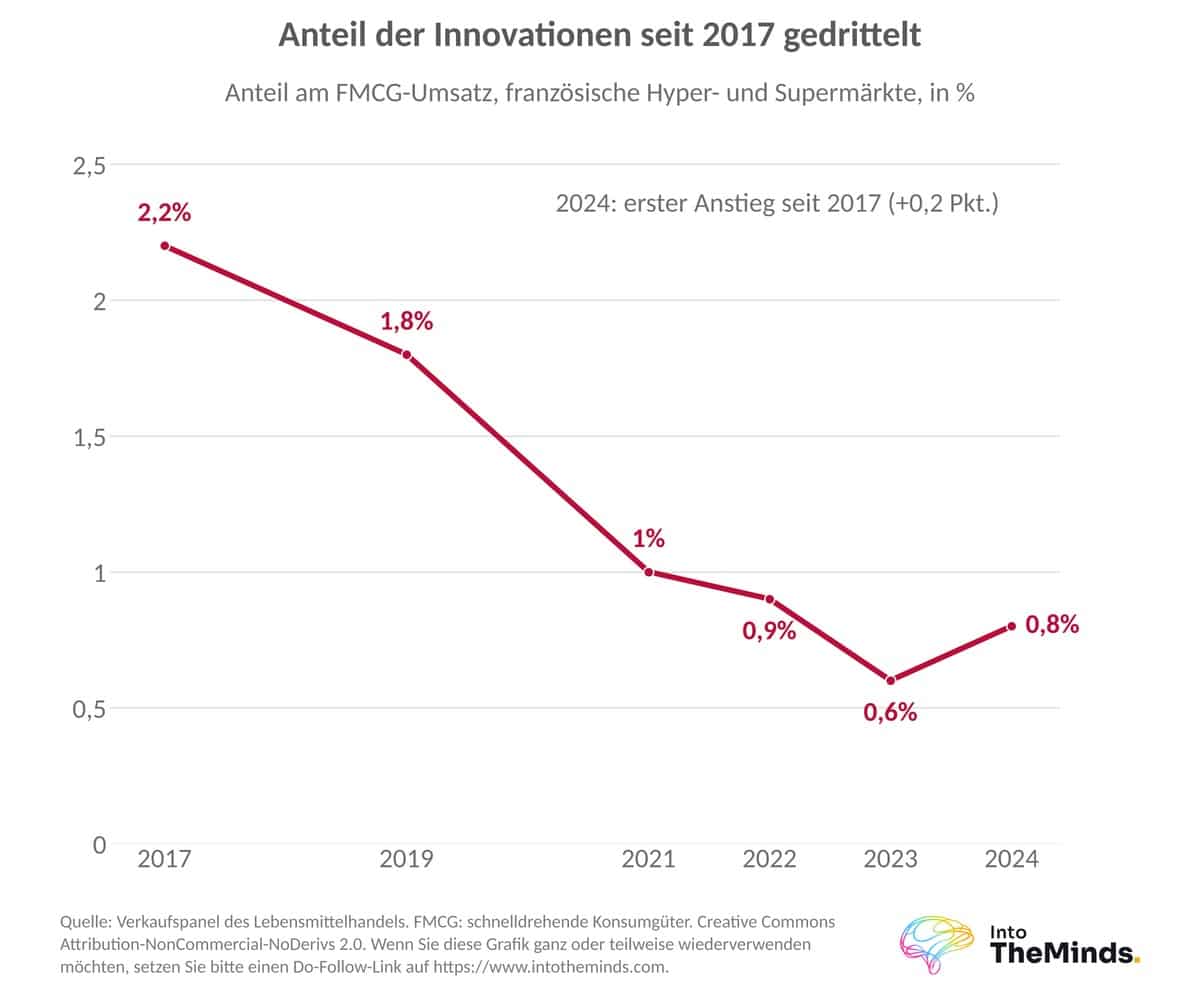
Doch diese Innovationen verkaufen sich schlecht. Der Anteil innovativer Produkte am Umsatz von Konsumgütern in französischen Hypermärkten und Supermärkten sank von 2,2% im Jahr 2017 auf 0,8% im Jahr 2024. Die Überlebensrate neuer Produkte liegt nach einem Jahr bei 81% und nach zwei Jahren bei 54% (2025). Einen Aktionsplan für zwei Jahre vorzusehen, ist heute unverzichtbar. Eine vorgelagerte Marktforschung ist wichtiger denn je.
USA: das Labor für funktionelle Lebensmittel
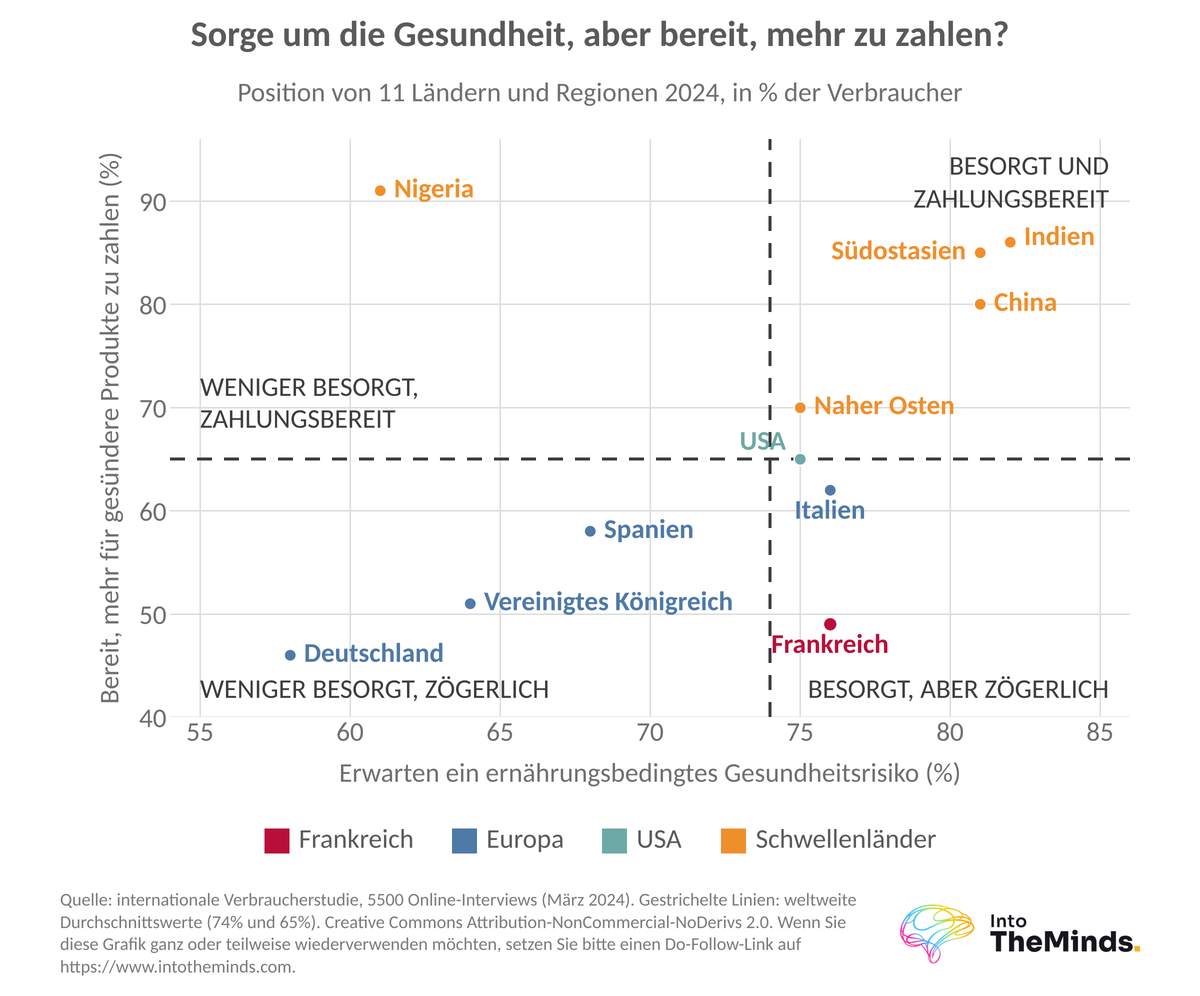
In den USA vollziehen sich die Veränderungen besonders schnell. Im Jahr 2024 hielten 75% der Amerikaner es für wahrscheinlich, dass ihre Ernährung ein Gesundheitsrisiko darstellt – 14 Prozentpunkte mehr als 2022. Der Anteil derjenigen, die bereit sind, für gesündere Produkte mehr zu bezahlen, stieg zwischen 2022 und 2024 von 53% auf 65%.
Les GLP-1-Medikamente beschleunigen diese Entwicklung. Einer US-amerikanischen Studie aus dem Jahr 2026 zufolge haben 54% der Personen, die derzeit oder früher mit diesen Medikamenten behandelt wurden, ihre Nahrungsaufnahme reduziert. 53% entscheiden sich für nährstoffreichere Produkte. Die USA bleiben damit ein wichtiger Ausgangspunkt für funktionelle Ernährungstrends, die sich anschließend auch in Europa verbreiten.
Deutschland: ein Markt, der von Preisen und Discountern geprägt ist
Deutschland ist ein Markt, in dem der Genuss eine geringere Rolle spielt. Im Jahr 2024 gönnten sich 68% der Deutschen kleine kulinarische Luxusmomente – genauso viele wie 2022. Nur 46% sind bereit, für gesündere Produkte mehr zu bezahlen. Zugleich sank die Präferenz für Produkte ohne Farb- und Konservierungsstoffe innerhalb von zwei Jahren von 64% auf 55%. Charakteristisch für den deutschen Markt ist die Nutzung preisgünstigerer Vertriebskanäle, begünstigt durch die starke Präsenz von Lidl, Aldi und Action. Dennoch gab 2024 fast jeder zweite Deutsche an, besondere Ernährungsgewohnheiten zu haben – von flexitarischer bis hin zu veganer Ernährung.
Die 16 identifizierten Ernährungstrends
Ein Comeback kleiner Genussmomente trotz Inflation
Weltweit gönnten sich 2024 75% der Verbraucher kleine Luxusmomente, gegenüber 70% im Jahr 2022. Auch 2026 sind es weiterhin drei von vier Verbrauchern. Im Jahr 2024 verbanden zudem 78% Essen mit Trost und Wohlbefinden.
In Frankreich gönnten sich 2024 72% der Verbraucher solche kleinen Luxusmomente. Damit wurde lediglich wieder das Niveau von 2018 erreicht. Während des Inflationsschocks war Comfort Food die letzte Bastion des Konsums. Im Jahr 2023 stiegen die Absatzmengen von Chips um 25%, von Süßigkeiten um 16% und von Brotaufstrichen um 15%. Der Gesamtmarkt für schnelldrehende Konsumgüter ging dagegen um 3,1% zurück. Genussprodukte im Preissegment zwischen 2 und 3 Euro verzeichneten weiterhin Wachstum.
Bezahlbarer Genuss ist zu einem sicheren Anker geworden.
Genuss ist der einzige Bereich, in dem sich die Erwartungen der Verbraucher und das Angebot der Hersteller gleichzeitig positiv entwickeln.
Intensität, Nostalgie und neue, durch die Globalisierung geprägte Erlebnisse
Die Codes des Genusses verändern sich. An die Stelle von Raffinesse treten zunehmend Spaß und intensive Sinneseindrücke. Weltweit stieg die Zahl der Produkte, deren Verpackung mit intensiven Geschmackserlebnissen wirbt, um 28%. Produkte, die Schärfe hervorheben, legten um 22,8% zu. Die gezielte Ansprache der Sinne prägte 2024 insgesamt 34,9% aller Produkteinführungen.
Nostalgie und Authentizität erleben ein verjüngtes Comeback. Eine Anfang 2024 in Frankreich durchgeführte Analyse von TikTok und Instagram identifizierte den Trend zur Newstalgie: vertraute Geschmacksrichtungen werden neu interpretiert, beispielsweise Flan mit Matcha. Hyacinthe Parmentier (1883) und Puget (1857) arbeiten zusammen, um Sardinen für 1,99 Euro anzubieten. Cacolac feiert sein 70-jähriges Bestehen mit einer Barista-Produktlinie.
Neue, durch die Globalisierung geprägte Geschmackserlebnisse werden gezielter nachgefragt. Im Jahr 2026 gaben weltweit 95% der Befragten an, sich für mindestens eine ausländische Küche zu interessieren. Besonders deutlich zeigt sich dies am Beispiel Koreas: Bibimbap war 2023 die am häufigsten gesuchte Rezeptidee bei Google.
Funktionelle Ernährung und ihre messbaren Vorteile
Funktionelle Ernährung und ihre messbaren Vorteile
Man könnte meinen, dass Gesundheit für die Verbraucher an Bedeutung verliert. Tatsächlich verändert sich jedoch die Art und Weise, wie sie verstanden wird. In diesem Abschnitt zeigen wir, wie sich gesunde Ernährung von einem allgemeinen Sicherheitsversprechen hin zu gezielten gesundheitlichen Vorteilen entwickelt.
Von allgemeinen Gesundheitsversprechen zu gezielten Nutzenversprechen
Im Jahr 2026 steht das Streben nach ernährungsphysiologischen Vorteilen bei den weltweiten Verbraucherprioritäten vor der Lebensmittelsicherheit (38% gegenüber 35%). 6 von 10 Verbrauchern achten beim Kauf funktioneller Lebensmittel besonders auf Verdauungsgesundheit, Energie, Immunsystem und Vitalität. 37% interessieren sich für das mentale Wohlbefinden. Das Angebot zieht nach: Der Trend zu Energie und Wohlbefinden legte zwischen 2021 und 2025 um 5,1 Prozentpunkte zu, und die Zahl der Produkte für die Frauengesundheit hat sich verdoppelt.
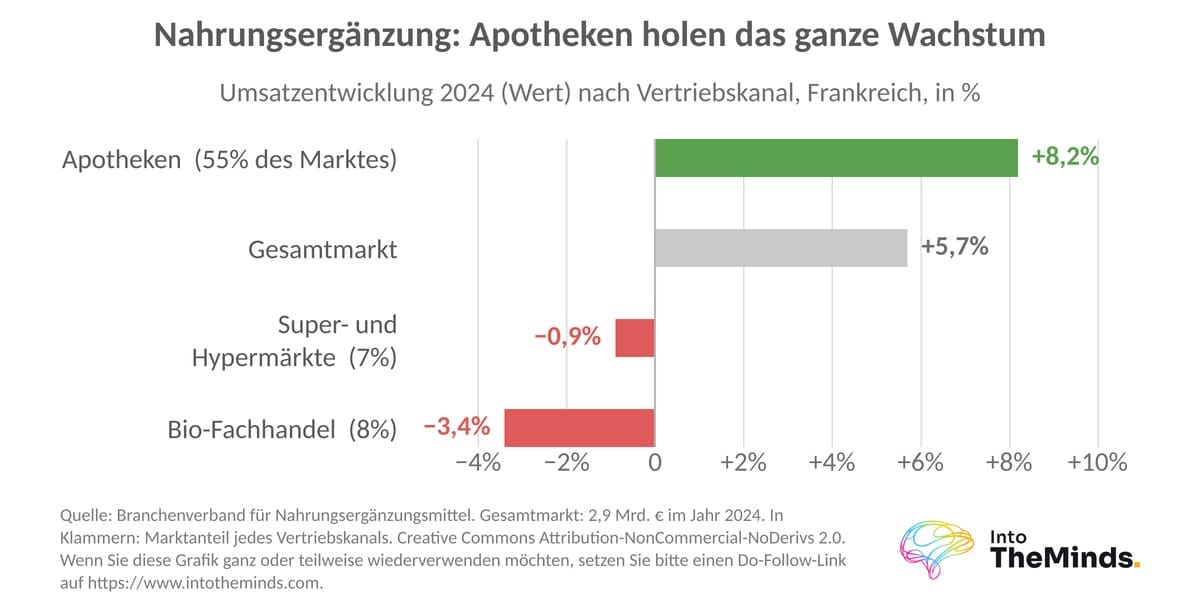
In Frankreich erreichte der Markt für Nahrungsergänzungsmittel im Jahr 2024 ein Volumen von 2,9 Milliarden Euro (+5,7%). Apotheken profitieren von diesem Wachstum: Sie vereinen 55% des Marktes auf sich und verzeichneten ein Plus von 8,2%, während der Umsatz in Supermärkten um 0,9% zurückging. Im ersten Halbjahr 2025 erzielte die vitaminangereicherte Milch Lactel Vita’Vie (Lactalis) dennoch bereits in den ersten drei Verkaufsperioden nach der Markteinführung einen Umsatz von 5 Millionen Euro.
Proteine: vom Nischenprodukt für Sportler zum Massenmarkt
In Frankreich ist die Zahl der neuen Produkte, die ihren hohen Proteingehalt hervorheben, zwischen 2021 und 2025 um 86% gestiegen. Dies war einer der großen Trends, die ich bereits auf der SIAL 2024 erkannt hatte.
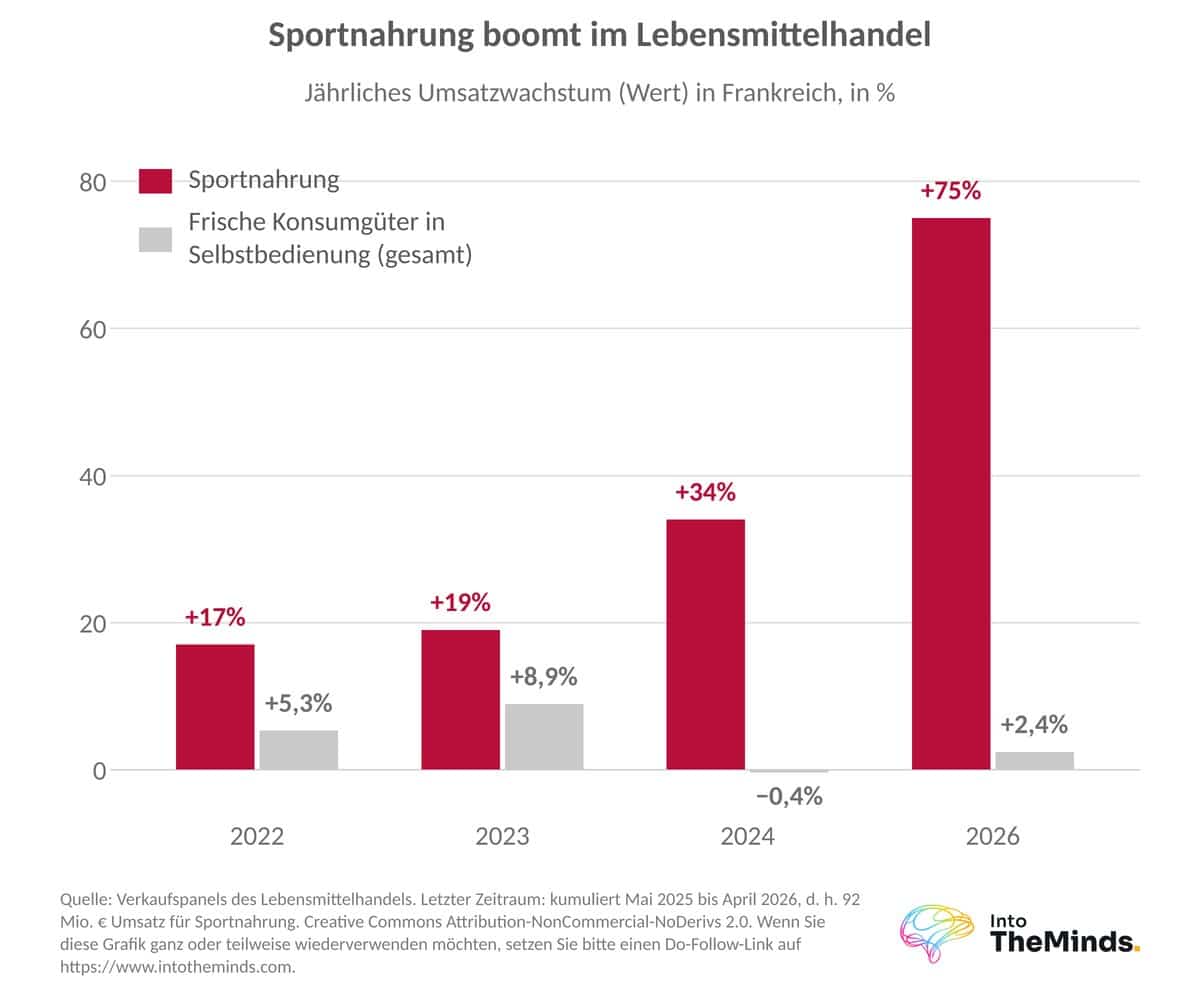
Ebenfalls in Frankreich erreichte Skyr im Lebensmitteleinzelhandel in den zwölf Monaten bis Ende Januar 2026 einen Umsatz von 371 Millionen Euro. Yoplait hält einen wertmäßigen Marktanteil von 36,9%, vor Danone (20,6%), Siggi’s (19%) und den Handelsmarken (18,1%). Der Umsatz mit Sporternährungsprodukten belief sich zwischen Mai 2025 und April 2026 auf 92 Millionen Euro – ein Anstieg um 75%.
Die großen Konzerne investieren entsprechend. Danone schloss im März 2026 die Übernahme von Huel ab und will seine Skyr-Produktionskapazität in Ferrières-en-Bray bis 2027 um 80% erhöhen. Lactalis übernahm im Juni 2026 Protein Works, dessen Umsatz rund 65 Millionen Euro beträgt. Einige Experten halten den Trend für vorübergehend. Die zusätzlichen industriellen Kapazitäten werden jedoch bis 2027 auf den Markt kommen.
Fermentation und Mikrobiom: Trends mit wachsender Bedeutung
In Frankreich stieg der wertmäßige Umsatz mit Milch-Kefir im rollierenden Zwölfmonatszeitraum 2025 um 149%, mit pflanzlichem Kefir um 159% und mit Kombucha um 168%. Labo Dumoulin strebt eine Produktion von bis zu 10 Millionen Flaschen Fruchtkefir pro Jahr an, verglichen mit 1 Million im Jahr 2024. Ballaststoffe und Verdauungsgesundheit könnten künftig den Proteinen als Wachstumstreiber folgen.
Pflanzliche Produkte lösen sich von der Positionierung „fleischfrei“
Der Konsum tierischer Proteine erweist sich als widerstandsfähiger, als es die öffentlichen Diskussionen erwarten ließen. Möglicherweise war ich 2024 bei meiner Analyse des Marktes für pflanzliches Fleisch etwas zu pessimistisch. Hier erläutern wir die Gründe für dieses Paradox und stellen die aufkommenden Möglichkeiten zur Diversifizierung vor.
Weltweit stieg der Anteil der Flexitarier und der Verbraucher, die ihren Konsum tierischer Proteine reduzieren, von 35% im Jahr 2020 auf 44% im Jahr 2024. Gleichzeitig ging die Zahl der Innovationen bei pflanzlichen Ersatzprodukten zwischen 2021 und 2025 um 30% zurück. Das zuvor übermäßig ausgebaute Angebot schrumpft, während pflanzliche Produkte zunehmend als flexible Anpassungsmöglichkeit statt als Grundlage einer bestimmten Ernährungsweise betrachtet werden. In Europa stieg der Absatz vegetarischer Ersatzprodukte 2025 mengenmäßig um 16%.
In Frankreich ist das Verhältnis zu Fleisch widersprüchlich. 68% der Franzosen halten Fleisch 2026 für zu teuer. Der Anteil der Flexitarier stieg dort von 30% im Jahr 2020 auf rund 39% im Jahr 2024. Die Stückverkäufe von Hülsenfrüchten und getrockneten Leguminosen legten in den zwölf Monaten bis Ende April 2026 um 6% zu – dreimal so stark wie der durchschnittliche Zuwachs im Lebensmittel-Trockensortiment. Der Preis bewegt Verbraucher eher zu Hülsenfrüchten als eine grundsätzliche Überzeugung.
Folgende wichtige Ansätze zur Diversifizierung der Proteinquellen zeichnen sich ab:
- Hybridprodukte: Ferrero brachte am 4. September 2024 Nutella Plant Based auf den Markt. Darin ersetzen Kichererbsen und Reissirup das Milchpulver. Materne mischt seinen Fruchtmusprodukten 3% bis 10% Gemüse bei.
- Mikroalgen: Algama ersetzt Ei durch Chlorella und gibt an, dadurch 82% weniger Treibhausgasemissionen und 66% weniger Wasser zu benötigen.
- Präzisionsfermentation: Standing Ovation nahm im März 2026 gemeinsam mit Bel und Danone Ventures 34,2 Millionen US-Dollar auf, um Kasein herzustellen.
- Mykoprotein: Dieses wird im Burger Amara Green von Zyrcular Foods mit Gemüse und Hülsenfrüchten kombiniert.
Pflanzliche Produkte ergänzen Fleisch also zunehmend, statt es vollständig zu ersetzen.
Die anhaltende Inflation verändert die Innovationsstrategien
Die Lebensmittelpreise erreichten 2022 und 2023 historische Inflationswerte. In Frankreich stiegen die Lebensmittelpreise im Einzelhandel allein 2023 um 13% und innerhalb von zwei Jahren um 20%. In diesem Abschnitt zeigen wir, wer von dieser Entwicklung profitiert hat und wie sich die Verbraucher angepasst haben.
Handelsmarken vereinen 87% des Wachstums der Stückverkäufe von Konsumgütern in Europa auf sich.
Handelsmarken: die großen Gewinner der Inflation in Europa
| Kennzahl | Europa | Frankreich |
|---|---|---|
| Marktanteil der Handelsmarken, 2023 | 39% | 36,5% |
| Umsatzwachstum, 2023 | +12% | +14% |
| Marktanteil in den zwölf Monaten bis Ende Februar 2026 (6 große Länder) | 42,4% | nicht veröffentlicht |
| Beitrag zum Umsatzwachstum, Ende Februar 2026 | 54% | nicht veröffentlicht |
| Mengenentwicklung, zwölf Monate bis zur 6. Periode 2025 | nicht veröffentlicht | +1,2% gegenüber -0,1% bei Herstellermarken |
| Entwicklung zu Beginn des Jahres 2026 | Niederlande und Spanien an der Spitze, vor dem Vereinigten Königreich und Deutschland | Hinter diesen vier Ländern, auf dem Niveau Italiens |
In Europa ist der Marktanteil der Handelsmarken innerhalb von drei Jahren um mehr als 3 Prozentpunkte gestiegen (siehe unsere Studie zum Handelsmarkenmarkt). Anfang 2026 verzeichneten die Niederlande und Spanien die stärkste Dynamik. Dieser Markt ist äußerst begehrt: 54% des Umsatzwachstums bei Konsumgütern entfallen auf ihn.
In Frankreich bleibt den Herstellermarken als nachhaltige Antwort vor allem die differenzierende Innovation. Del’Ice von BN, im April 2025 eingeführt, gewann 456.000 Käufer und steigerte seine Marktdurchdringung innerhalb von drei Monaten um 1,5 Prozentpunkte. Eine Schwäche bleibt jedoch, wie schnell Händler und neue Wettbewerber ihre Neuheiten kopieren. Eine Markenbekanntheitsstudie kann zeigen, ob Verbraucher die Unterschiede zwischen einer Marke und den Handelsmarken tatsächlich im Regal wahrnehmen.
Der wichtigste Innovationsbereich wird der erschwingliche Mehrwert: ein zusätzlicher Vorteil zu einem bezahlbaren Preis. Ein 130-Gramm-Becher von Meelk reicht beispielsweise aus, um 3 Liter Pflanzendrink herzustellen, was 2,50 Euro pro Liter entspricht. Lustucru bietet Tagliatelle an, die 20% günstiger sind als der Durchschnitt.
Verbraucher betrachten den Preis als Qualitätsindikator
Weltweit war der Preis 2024 zum wichtigsten Qualitätsindikator geworden (42%, +7 Prozentpunkte), vor der Marke (35%), Gütesiegeln (34%, -2 Prozentpunkte) und Informationen auf der Verpackung (33%). Der strategisch handelnde Verbraucher, der bereits in der Studie von 2017 beschrieben wurde, hat sich durchgesetzt.
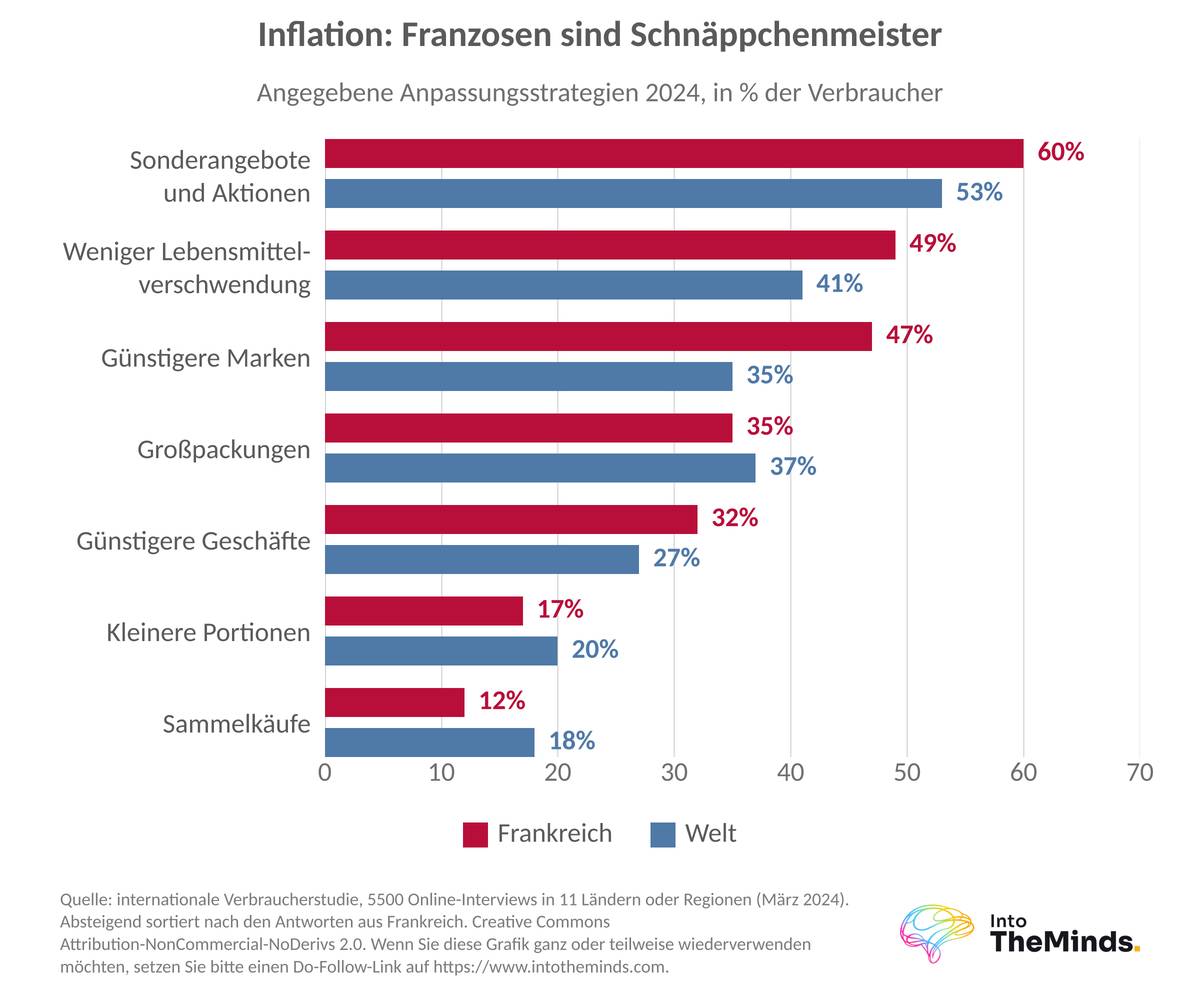
| Reaktion auf die Inflation (2024) | Weltweit | Frankreich |
|---|---|---|
| Sonderangebote und Rabatte nutzen | 53% | 60% |
| Lebensmittelverschwendung reduzieren | 41% | 49% |
| Günstigere Marken wählen | 35% | 47% |
| Großpackungen kaufen | 37% | 35% |
| Günstigere Geschäfte wählen | 27% | 32% |
| Kleinere Portionen kaufen | 20% | 17% |
In Frankreich stieg der Anteil der Kunden von Supermärkten, die angaben, ihren Konsum zu reduzieren, zwischen 2022 und 2023 von 47% auf 61%. Der Unterschied zwischen einkommensschwächeren Haushalten (73%) und wohlhabenderen Haushalten (46%) ist deutlich. Auch das Selbermachen gewinnt dadurch an Bedeutung: 81% der Franzosen waren 2024 der Ansicht, dass Kochen hilft, die Ausgaben unter Kontrolle zu halten.
Regionale Produkte, nachhaltige Ernährung und Lebensmittelverschwendung: Nachhaltigkeit rückt näher an den Teller
Die Verbraucher wenden sich dem Thema Nachhaltigkeit nicht ab. Sie setzen andere Prioritäten. In diesem Punkt unterscheidet sich Frankreich besonders deutlich vom Rest der Welt, wie die folgenden Zahlen zeigen.
Weltweit bevorzugen 71% der Verbraucher im Jahr 2026 Produkte aus ihrer Region, und 69% betrachten Ernährung als eine Form bürgerschaftlichen Engagements. Im Jahr 2024 bevorzugten 63% Produkte mit einem niedrigen CO₂-Fußabdruck. Ethisch ausgerichtete Produkte machten 2025 hingegen nur noch 3,8% der Neueinführungen aus. Nachhaltigkeit wird zunehmend als grundlegende Eigenschaft des Produkts verstanden, die bereits in der Rezeptur verankert sein muss, statt als eigenständiges Verkaufsargument zu dienen. Im Jahr 2026 erwarten 90% der Verbraucher nachweislich sichere Zutaten und 85% eine lückenlose Rückverfolgbarkeit vom Bauernhof bis auf den Teller.
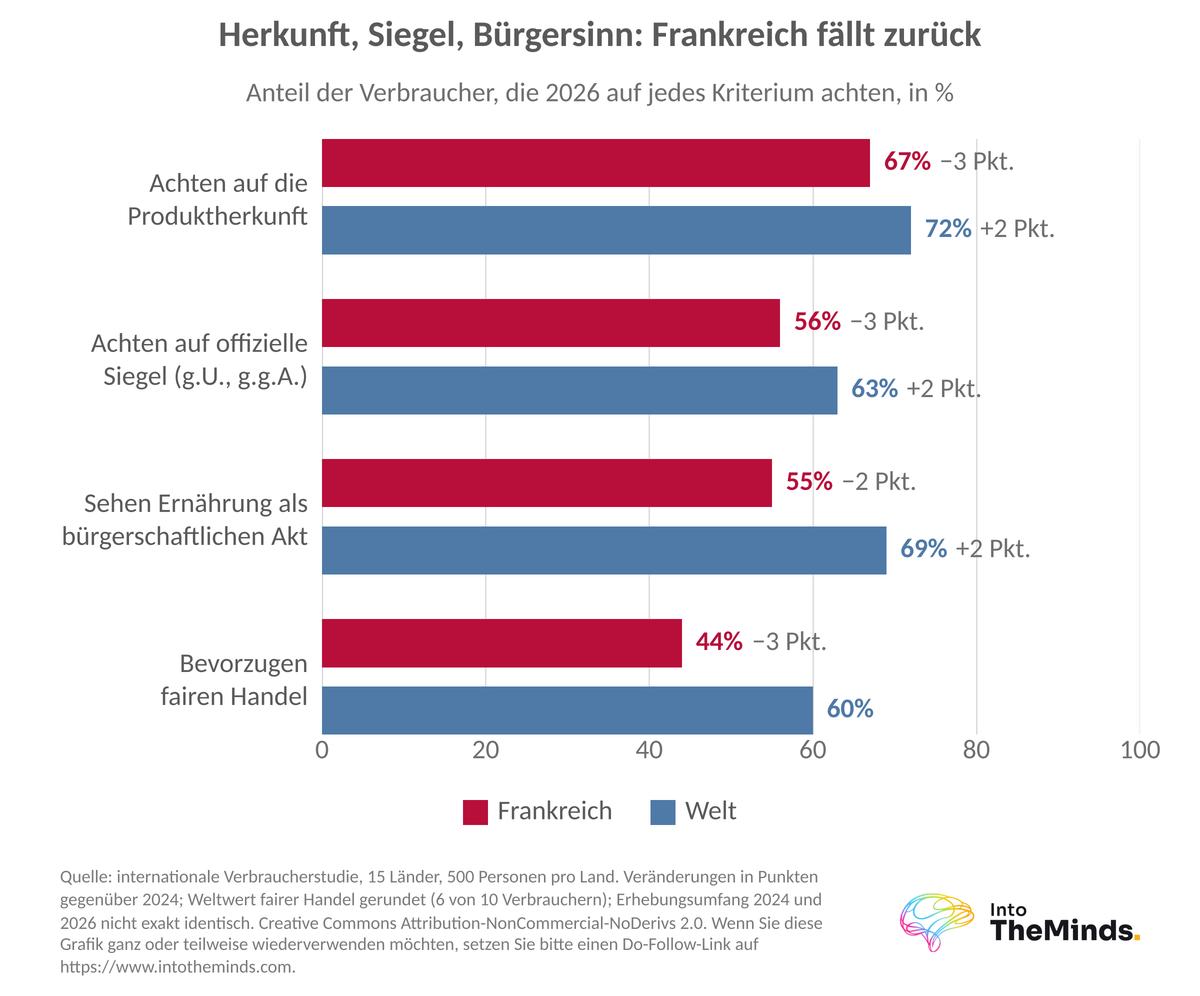
Frankreich verliert bei diesen Kriterien an Boden. Im Jahr 2026 bevorzugen 63% der Franzosen Produkte aus ihrer Region. 67% achten auf die Herkunft (-3 Prozentpunkte) und 56% auf offizielle Qualitätssiegel (-3 Prozentpunkte). Bio-Produkte leiden unter ihrem Preis: 2024 verbanden nur 15% der Franzosen sie mit Qualität. 62% würden sie 2026 bevorzugen, wenn sie günstiger wären. Wir sehen darin eine Übersättigung mit Qualitätskennzeichnungen.
Transparenz lässt sich auch durch andere Instrumente erreichen. Laut Santé publique France haben fast 6 von 10 Franzosen ihren Konsum verändert, nachdem sie den Nutri-Score berücksichtigt hatten. Das freiwillige Kennzeichnungssystem Origin’Info, das im Mai 2024 eingeführt wurde, gibt die Herkunft der drei wichtigsten Zutaten verarbeiteter Produkte an.
Die Lebensmittelverschwendung geht aus wirtschaftlichen ebenso wie aus ökologischen Gründen zurück. Ihre Verringerung hat die verkauften Mengen sinken lassen und dürfte anhalten. Hersteller setzen auf wiederverwendbare Verpackungen, etwa die Mehrwegschalen RetornA von Bonàrea, die in Spanien bis zu 50-mal wiederverwendet werden.
6 Marken, die in sozialen Netzwerken entstanden sind, erzielten 2025 im französischen Lebensmitteleinzelhandel einen Umsatz von 100 Millionen Euro.
Digitale Medien und Influencer verändern die Entdeckung neuer Produkte
Die Sichtbarkeit eines Lebensmittels entsteht inzwischen, bevor Verbraucher das Geschäft betreten. Die folgende Tabelle zeigt die Unterschiede zwischen Frankreich und dem Rest der Welt.
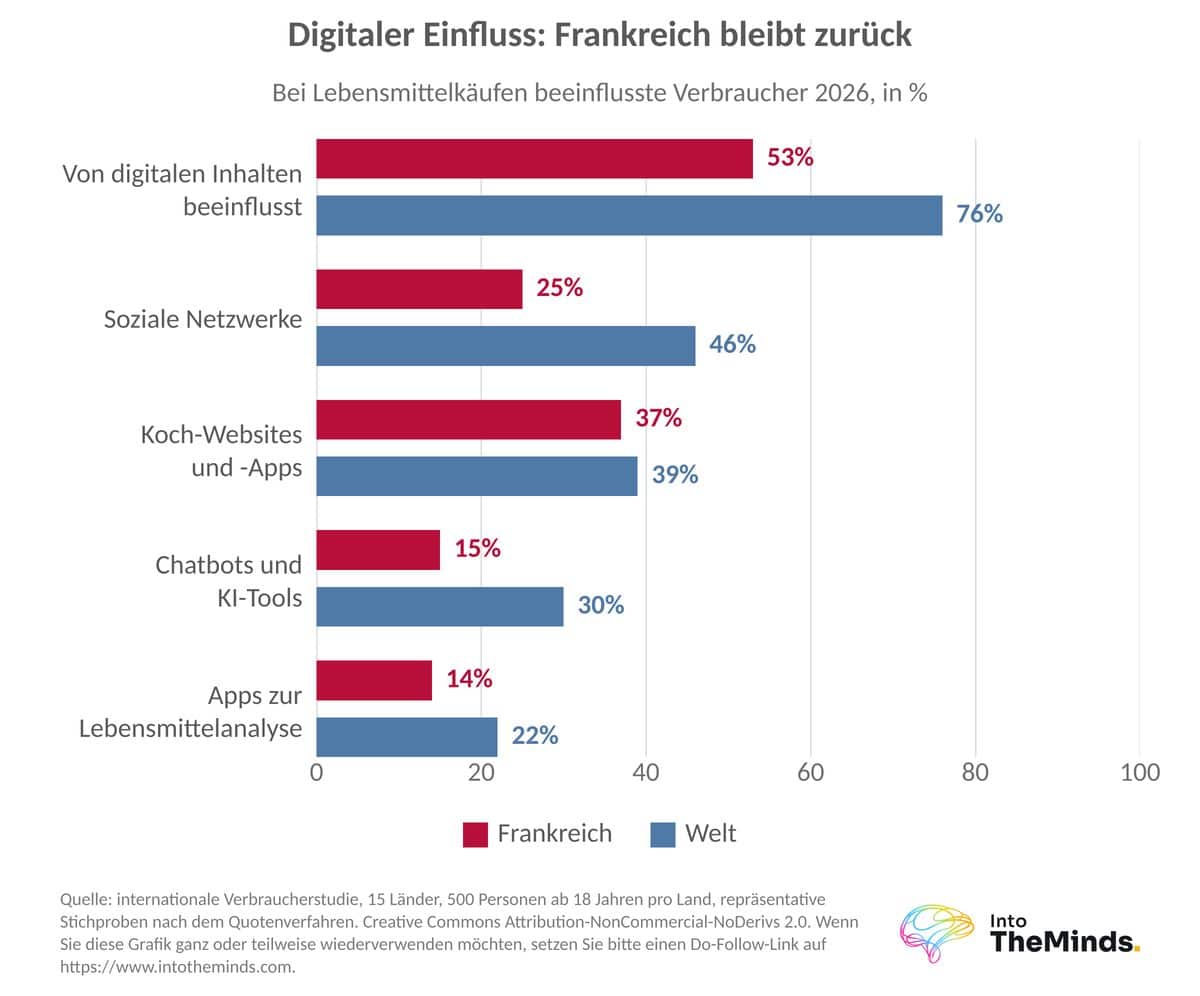
| Einfluss digitaler Medien auf Lebensmitteleinkäufe (2026) | Weltweit | Frankreich |
|---|---|---|
| Durch digitale Inhalte beeinflusst | 76% | 53% |
| Soziale Netzwerke | 46% | 25% |
| Koch-Websites und -Apps | 39% | 37% |
| Dialogbasierte Assistenten und künstliche Intelligenz | 30% | 15% |
| Apps zur Analyse von Nährwerten | 22% | 14% |
Der französische Onlinehandel hat allerdings eine lange Geschichte. Der weltweit erste Online-Lebensmitteleinkauf mit Abholung per Auto fand 2004 in Marcq-en-Barœul statt. Im Jahr 2023 stieg der Onlineumsatz mit Lebensmitteln und Konsumgütern laut Fevad um 11%. Der Onlinehandel war außerdem der einzige Vertriebskanal mit einem mengenmäßigen Wachstum (+0,9%). Im Laden bleibt Innovation dagegen oft unsichtbar: 60% der Franzosen entdecken Neuheiten im Geschäft, doch 2025 gaben nur 14% an, dort eine Neuheit wahrgenommen zu haben.
Influencer bringen neue Marken hervor. Squeezies Kombucha, Feastables von MrBeast und die schokoladenüberzogenen Himbeeren von Franui gehören zu den sechs Marken, die 2025 im französischen Lebensmitteleinzelhandel zusammen einen Umsatz von 100 Millionen Euro erzielten.
Außer-Haus-Verpflegung: langsame Erholung und dauerhafte Kompromisse
Restaurantbesuche bleiben ein soziales Vergnügen, sind jedoch teurer geworden. Die folgenden Zahlen zeigen, wie Verbraucher zwischen Kosten und Genuss abwägen.
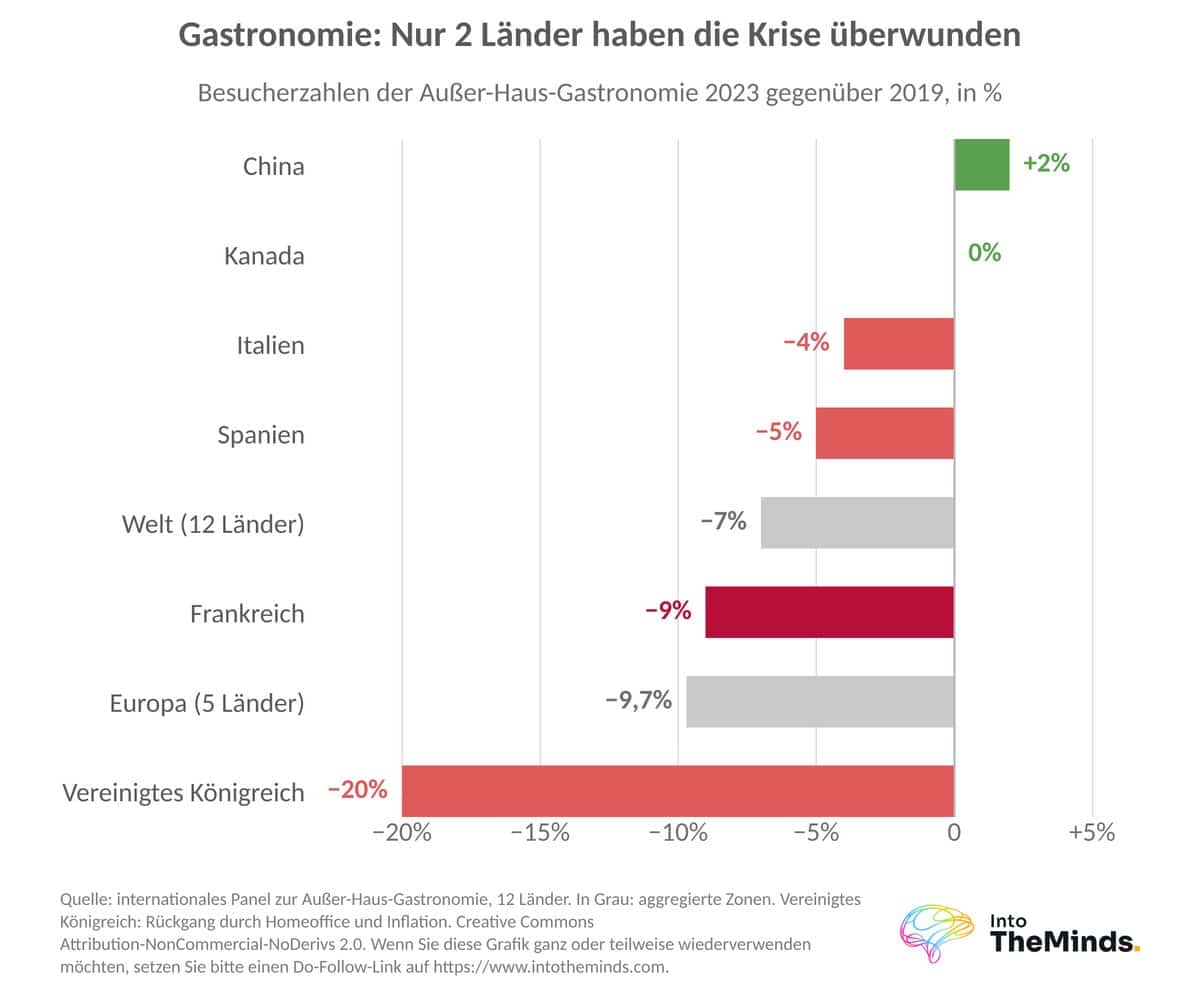
In den fünf großen europäischen Ländern stiegen die Ausgaben für die Außer-Haus-Verpflegung von 309 Milliarden Euro im Jahr 2019 auf 323 Milliarden Euro im Jahr 2023. Dieser Anstieg war vor allem auf höhere durchschnittliche Rechnungsbeträge zurückzuführen. Die Besucherzahlen lagen dennoch 9,7% unter dem Niveau von 2019. Im Jahr 2024 waren 52% der Europäer der Meinung, dass die Restaurantpreise zu stark gestiegen seien. Snacks und Zwischenmahlzeiten machten 2025 bereits 59% des europäischen Außer-Haus-Verzehrs aus, während klassische am Tisch servierte Mahlzeiten an Bedeutung verloren.
In Frankreich lagen die Besucherzahlen 2023 weiterhin 9% unter dem Niveau von 2019. Sieben dieser neun Prozentpunkte sind auf die Arbeit im Homeoffice zurückzuführen. 60% der Franzosen wählen Restaurants nach erschwinglichen Preisen aus. Der Markt für verzehrfertige Mahlzeiten wächst langsamer als in anderen Ländern: Nur 5% der Franzosen kauften 2026 mehr Fertiggerichte, und 4% ersetzten Mahlzeiten durch Snacks. Spezielle Ernährungsweisen gewinnen an Bedeutung, denn 56% der Franzosen erwarten Speisekarten, die unterschiedliche Ernährungsbedürfnisse berücksichtigen. In Frankreich bleibt das gemeinsame Essen als Ritual jedoch fest verankert.
Ausblick bis 2028: Worauf sich Unternehmen der Lebensmittelbranche einstellen sollten
Die zwischen 2022 und 2026 gemessenen Entwicklungen lassen Rückschlüsse auf wahrscheinliche Trends zu. Im Folgenden stellen wir jene Entwicklungen vor, für die es besonders belastbare Anzeichen gibt.
Die Inflation wird weniger heftig, bleibt aber bestehen
Die Krise von 2022 zeigt deutlich, welche Folgen ein Preisschock haben kann. Weltweit gingen die Neueinführungen um 12,7% und in Frankreich um 23,3% zurück. Teurere Übergangsprodukte wurden zuerst gestrichen: Der Anteil von Produkten, die Natürlichkeit betonten, sank innerhalb eines Jahres im französischen Angebot um 6,7 Prozentpunkte. Im Jahr 2026 lässt die Inflation zwar nach, doch die Kaufkraft bleibt unter Druck. Handelsmarken vereinen in Europa 87% des Wachstums der Stückverkäufe auf sich.
Bis 2028 dürfte ihr Wachstum im bisherigen Tempo der letzten drei Jahre weitergehen, solange die Inflation anhält. Erschwinglicher Mehrwert dürfte zum wichtigsten Innovationsfeld für Herstellermarken werden. Der durchschnittliche Preis neuer Produkteinführungen in Europa stieg 2025 um 5,3%. Dieser Aufpreis muss künftig durch einen unmittelbar erkennbaren Nutzen gerechtfertigt werden.
Der Klimawandel: vom Rohstoffrisiko zum Produktargument
Die ungewöhnlich früh einsetzenden hohen Temperaturen im Jahr 2025 brachten drei Eissorten und drei Kaltgetränke unter die 20 erfolgreichsten Produktinnovationen des ersten Halbjahres in Frankreich. Auch Hydrationstabletten werden inzwischen gezielt für Hitzewellen angeboten. Kakao, der in weit entfernten Regionen angebaut wird und dessen Preis stark gestiegen ist, inspiriert bereits Ersatzprodukte: ChoViva auf Basis von Sonnenblumenkernen, das von Kaufland in Deutschland übernommen wurde, oder der Brotaufstrich Épât’moi auf Basis von Johannisbrot, einem Baum mit sehr geringem Wasserbedarf.
Erfolgreich dürften vor allem klimafreundliche Innovationen sein, die zugleich Kosten senken. Algama gibt beispielsweise an, im Vergleich zu Ei Einsparungen von 27% bis 40% zu ermöglichen. Ökologie dürfte bei Innovationen daher eher über wirtschaftliche Vorteile als über moralische Appelle wieder an Bedeutung gewinnen. Der CO₂-Fußabdruck, den Experten als künftigen Maßstab für verantwortungsbewussten Konsum betrachten, könnte allerdings an Glaubwürdigkeit verlieren, wenn immer mehr unterschiedliche Kennzeichnungen ohne einheitlichen Maßstab entstehen – ähnlich wie es zuvor bei Qualitätssiegeln der Fall war.
Messbare Gesundheitsvorteile, beschleunigt durch GLP-1-Medikamente
Die Verbreitung von GLP-1-Medikamenten außerhalb der USA dürfte die Nachfrage nach kleineren Portionen, einer höheren Nährstoffdichte und Produkten mit stärkerer sättigender Wirkung erhöhen. Das Angebot an proteinreichen Produkten dürfte mindestens bis 2027 groß bleiben, wenn die zusätzlichen Produktionskapazitäten von Danone in Ferrières-en-Bray und die Proteinverarbeitungsanlagen von Sodiaal verfügbar werden. Anschließend könnten Ballaststoffe und Verdauungsgesundheit an Bedeutung gewinnen und damit die Welle fermentierter Produkte fortsetzen.
Künstliche Intelligenz wird zum neuen Empfehlungsgeber
Im Jahr 2026 nutzen weltweit bereits 30% der Verbraucher dialogbasierte Assistenten oder KI-Tools für ihre Entscheidungen rund um Lebensmittel. In Frankreich sind es 15%. Da nur 14% der Franzosen Innovationen im Verkaufsregal wahrnehmen, dürfte die Entdeckung neuer Produkte noch stärker vor den eigentlichen Ladenbesuch verlagert werden. Marken müssen künftig in den Antworten digitaler Assistenten präsent sein – nicht mehr nur im Regal.
Drei Szenarien für 2027–2028
Die folgende Tabelle fasst drei mögliche Entwicklungen und das jeweils zu beobachtende Signal zusammen.
| Szenario | Annahme | Wahrscheinliche Auswirkungen auf Innovationen | Zu beobachtendes Signal |
|---|---|---|---|
| Anhaltender Kostendruck (Basisszenario) | Moderate, aber anhaltende Inflation; punktuelle klimabedingte Schocks bei bestimmten Rohstoffen | Anhaltende, aber selektive Produkteinführungen mit Schwerpunkt auf Genuss, funktionalem Nutzen und angemessenen Preisen | Marktanteil der Handelsmarken in Europa |
| Neuer Preisschock | Starker Anstieg der Rohstoffpreise aufgrund von Klima, Energie oder geopolitischen Entwicklungen | Rückgang der Neueinführungen ähnlich wie 2022 (-12,7% weltweit); Übergangsprodukte werden zuerst gestrichen | Kakao- und Fleischpreise |
| Entspannung | Dauerhafter Rückgang der Inflation und steigende Löhne | Höherwertige Produkte und ein Comeback von Bio: 67% der Verbraucher würden 2026 mehr Bio-Produkte kaufen, wenn diese günstiger wären | Bio-Verkäufe und Restaurantbesuche |
USA und Asien liegen vorn, Europa bleibt unter Kostendruck
Die USA dürften weiterhin das Versuchslabor für funktionelle Ernährung bleiben. Indien, Südostasien und Nigeria sind die aufgeschlossensten Märkte für hochwertige Gesundheitsprodukte: Dort erklärten 2024 zwischen 85% und 91% der Verbraucher, dass sie bereit wären, für gesündere Produkte mehr zu bezahlen. Europa bleibt der Markt, in dem die Preissensibilität am stärksten ausgeprägt ist. Frankreich dürfte den weltweiten Trends weiterhin mit Verzögerung folgen und sie zugleich in verstärkter Form erleben. Dabei wird das Land an seinen Essensritualen festhalten und digitale Einflüsse weiterhin zurückhaltender aufnehmen.
Mehrere Termine bieten Gelegenheit, diese Annahmen zu überprüfen: die SIAL Paris vom 17. bis 21. Oktober 2026, für die 8.000 Aussteller erwartet werden, der Ausbau der Produktionskapazitäten für Proteine im Jahr 2027 und schließlich die nächste Ausgabe der großen internationalen Verbraucherbefragung, die alle zwei Jahre veröffentlicht wird, im Jahr 2028.
Unsere Empfehlung ist einfach: Testen Sie jedes neue Produkt vor der Markteinführung sowohl hinsichtlich seines Genussversprechens als auch seines Preises. Beobachten Sie anschließend seine Leistung über einen Zeitraum von zwei Jahren. Eine vorab durchgeführte B2C-Marktforschungsstudie hilft Ihnen, nicht zu den 46% der Innovationen zu gehören, die das zweite Jahr nach ihrer Einführung nicht überstehen.
FAQ: Häufig gestellte Fragen
Was sind die 16 wichtigsten Trends in der Lebensmittelbranche?
Es handelt sich um Trends, die 2017 in einer prospektiven Studie des französischen Landwirtschaftsministeriums gemeinsam mit Ania, CGAD, CGI, Coop de France, FCD und FranceAgriMer identifiziert wurden. Sie reichen von nachhaltiger Ernährung über neue Konsumanlässe bis hin zu Transparenz, Regionalität und dem strategisch handelnden Verbraucher. Zu jedem Trend gibt es ein eigenes Trendprofil und eine Analyse der Auswirkungen.
Wie hat die Inflation das Ernährungsverhalten verändert?
Sie hat die Suche nach Sonderangeboten und günstigeren Marken verstärkt. Im Jahr 2024 griffen 60% der Franzosen auf Sonderangebote zurück, und 47% wählten günstigere Marken. Der Anteil der Verbraucher, die angaben, ihren Konsum zu reduzieren, stieg zwischen 2022 und 2023 von 47% auf 61%.
Warum gewinnen Handelsmarken in Europa Marktanteile?
Weil Verbraucher stärker auf den Preis achten, ohne auf Qualität verzichten zu wollen. Anfang 2026 erreichten Handelsmarken in sechs großen europäischen Ländern einen Marktanteil von 42,4% und vereinten 54% des Umsatzwachstums auf sich. Eine B2B-Marktforschungsstudie mit Händlern kann direkte Einblicke in die Erwartungen professioneller Einkäufer angesichts dieser Entwicklung liefern.
Beeinflussen soziale Netzwerke den Lebensmitteleinkauf?
Ja, allerdings in Frankreich deutlich weniger als in anderen Teilen der Welt. Im Jahr 2026 orientierten sich weltweit 46% der Verbraucher an sozialen Netzwerken, während es in Frankreich 25% waren. Eine Umfrage unter Ihrer Zielgruppe hilft dabei, den tatsächlichen Einfluss auf Ihre Produkte zu messen.
Wie kann ein Lebensmittelunternehmen diese Trends frühzeitig erkennen?
Indem es die Marktangebote beobachtet und gleichzeitig seinen Kunden zuhört. Der weltweite Innovationsbarometer zeigt, welche Produkte Wettbewerber auf den Markt bringen. Nur die Befragung der eigenen Käufer zeigt jedoch, welche Produkte und Eigenschaften sie tatsächlich erwarten. Eine Kundenzufriedenheitsbefragung nach der Markteinführung hilft, ein neues Produkt rechtzeitig zu verbessern – noch vor dem zweiten Jahr, in dem sich entscheidet, ob es sich dauerhaft am Markt behaupten kann.