En este artículo, nuestra consultora de estudios de mercado analiza las tendencias agroalimentarias, tanto globales como individuales. Encontrará, entre otros contenidos, detallados mapas de posicionamiento que permiten comprender la situación de los distintos países, así como las tendencias según el tipo y segmento de producto.
El sector agroalimentario sale de cuatro años de crisis. En 2022, el número de nuevos productos alimentarios lanzados en todo el mundo disminuyó un 12,7%. Fue la mayor caída de los últimos 30 años. Posteriormente, la tendencia se invirtió, con un aumento del 15,2% de los lanzamientos en 2025. Entretanto, los hábitos alimentarios cambiaron de rumbo. Más de uno de cada dos nuevos productos apuesta ahora por el placer, la oferta ética se ha reducido a la mitad y las marcas de distribuidor captan la mayor parte del crecimiento europeo.
Estas cifras ofrecen una primera medida de la magnitud de la tendencia agroalimentaria actual. Sin embargo, no lo dicen todo. Nuestro instituto de estudios de mercado, gracias a su experiencia en el sector agroalimentario, ha analizado todos los datos disponibles para ofrecerte una visión sintética de estas tendencias. En particular, te proponemos mapas de posicionamiento originales para comprender las tendencias agroalimentarias tanto a nivel de productos como de países.
Contacta con el instituto IntoTheMinds
Lo esencial que debes recordar
- Tras una caída del 12,7% en 2022, los lanzamientos de nuevos productos alimentarios repuntaron un 15,2% en todo el mundo en 2025 y un 31,1% en Francia (barómetro mundial de la innovación alimentaria).
- El placer representa el 55,7% de las innovaciones mundiales en 2024 (el 63,8% en Francia). El eje ético experimenta un retroceso notable.
- Las marcas de distribuidor alcanzan una cuota de mercado del 42,4% en seis grandes países europeos (12 meses hasta finales de febrero de 2026) y captan el 54% del crecimiento de la facturación de los productos de gran consumo.
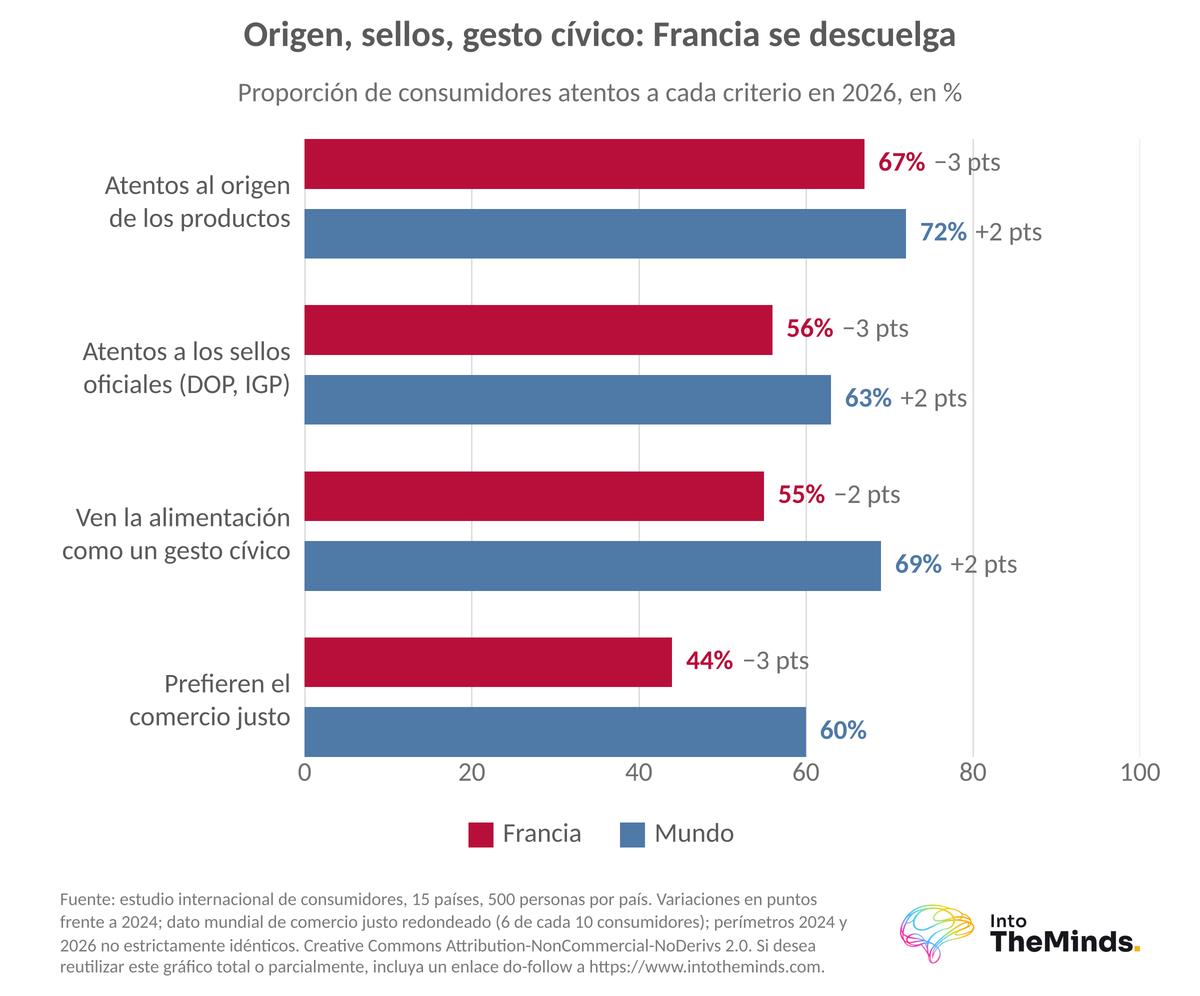
- La atención al origen de los productos sigue siendo una expectativa importante, pero disminuye en Francia.
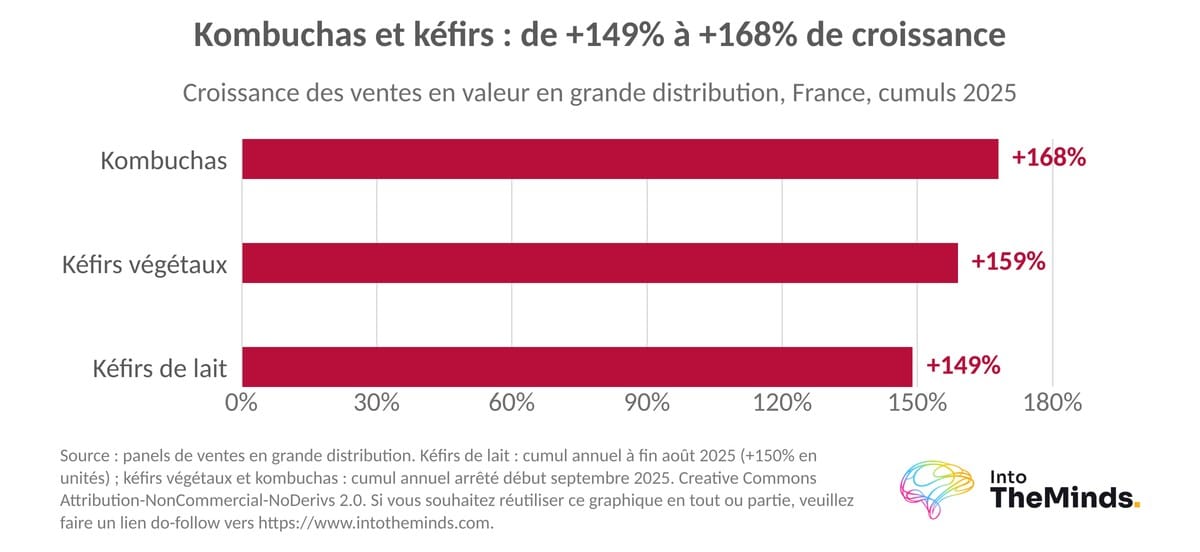
- Las proteínas y la fermentación impulsan la oferta: las ventas de kéfir y kombucha aumentaron entre un 149% y un 168% en Francia en 2025.
- La visibilidad de las innovaciones en los lineales sigue siendo un reto importante para las marcas en 2025.
Las 16 tendencias agroalimentarias identificadas
A continuación encontrarás las 16 tendencias que estructuran los hábitos alimentarios, contrastadas con lo que muestran los datos de 2024-2026.
Estas tendencias agroalimentarias se basan en un informe elaborado en Francia por el Ministerio de Agricultura, Agroalimentación y Bosques, que ya en 2017 proponía un estudio prospectivo sobre la alimentación de cara a 2025. Nos pareció interesante contrastar nuestra interpretación de las tendencias en 2026 con las que se proyectaban hace diez años. En vísperas de SIAL, te proponemos un análisis exhaustivo del mercado alimentario: su evolución durante los últimos 24 meses y nuestras previsiones para los próximos 24 meses.
Empecemos con una tabla de las 16 tendencias agroalimentarias y su actualización.
| Tendencia prevista en 2017 | Lo que muestran los datos de 2024-2026 |
|---|---|
| Alimentación sostenible | Se mantiene en las expectativas, pero retrocede en la oferta: el 69% de los consumidores de todo el mundo considera la alimentación un acto de responsabilidad ciudadana (2026), pero la ética representa tan solo el 3,8% de los lanzamientos (2025). |
| Alimentación, salud y bienestar | Se refuerza y adquiere un carácter funcional: la búsqueda de beneficios nutricionales (38%) supera a la seguridad alimentaria (35%) en 2026, y la oferta de «energía y bienestar» gana 5,1 puntos entre 2021 y 2025. |
| Dietas específicas y comunidades | Confirmada: el 56% de los franceses espera que los restaurantes ofrezcan menús compatibles con una diversidad de dietas (2026). |
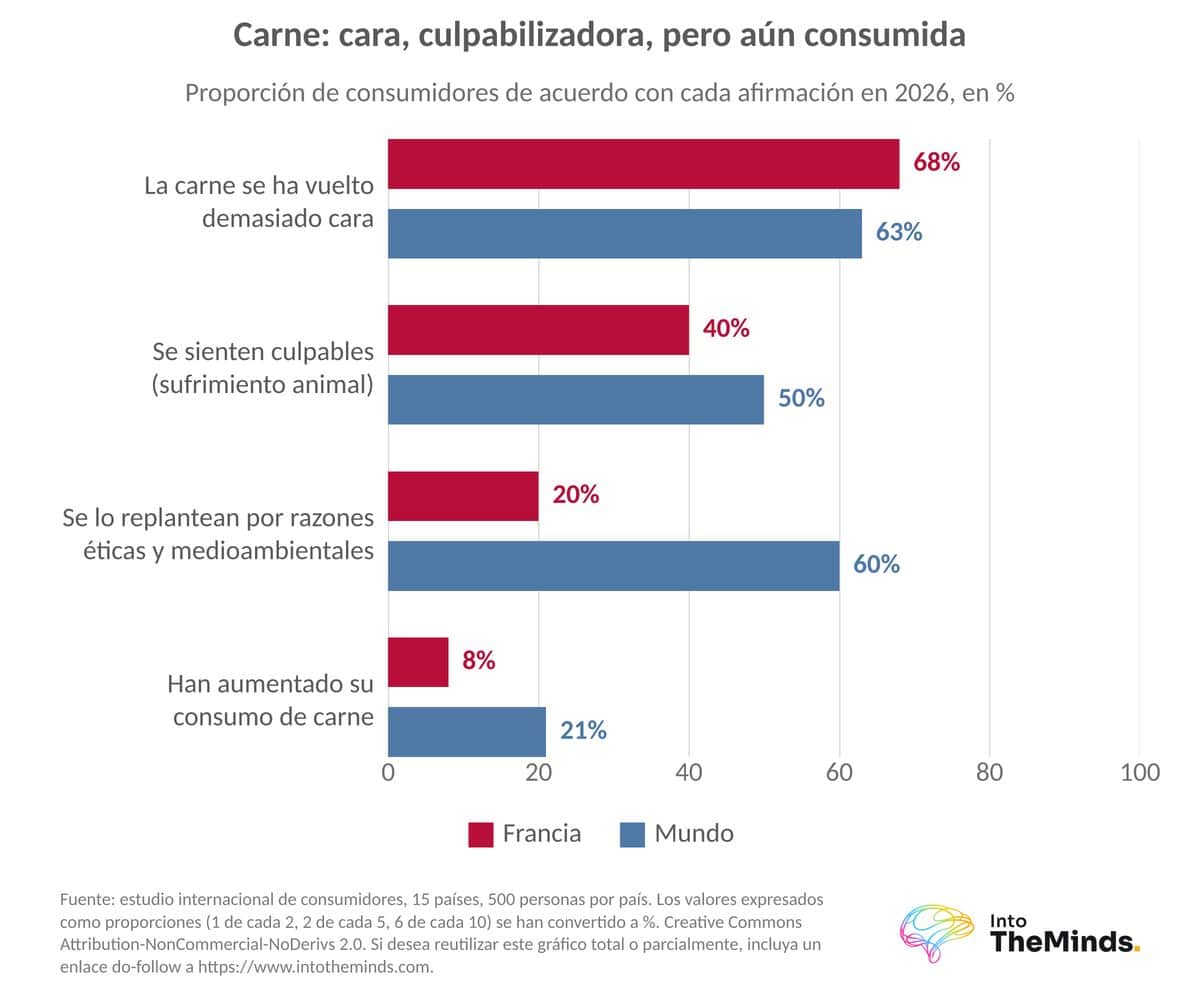
| Reducción del consumo de proteínas animales | Con matices: el 44% de los consumidores de todo el mundo se declara flexitariano (2024), pero el 21% afirma haber aumentado su consumo de carne (2026). |
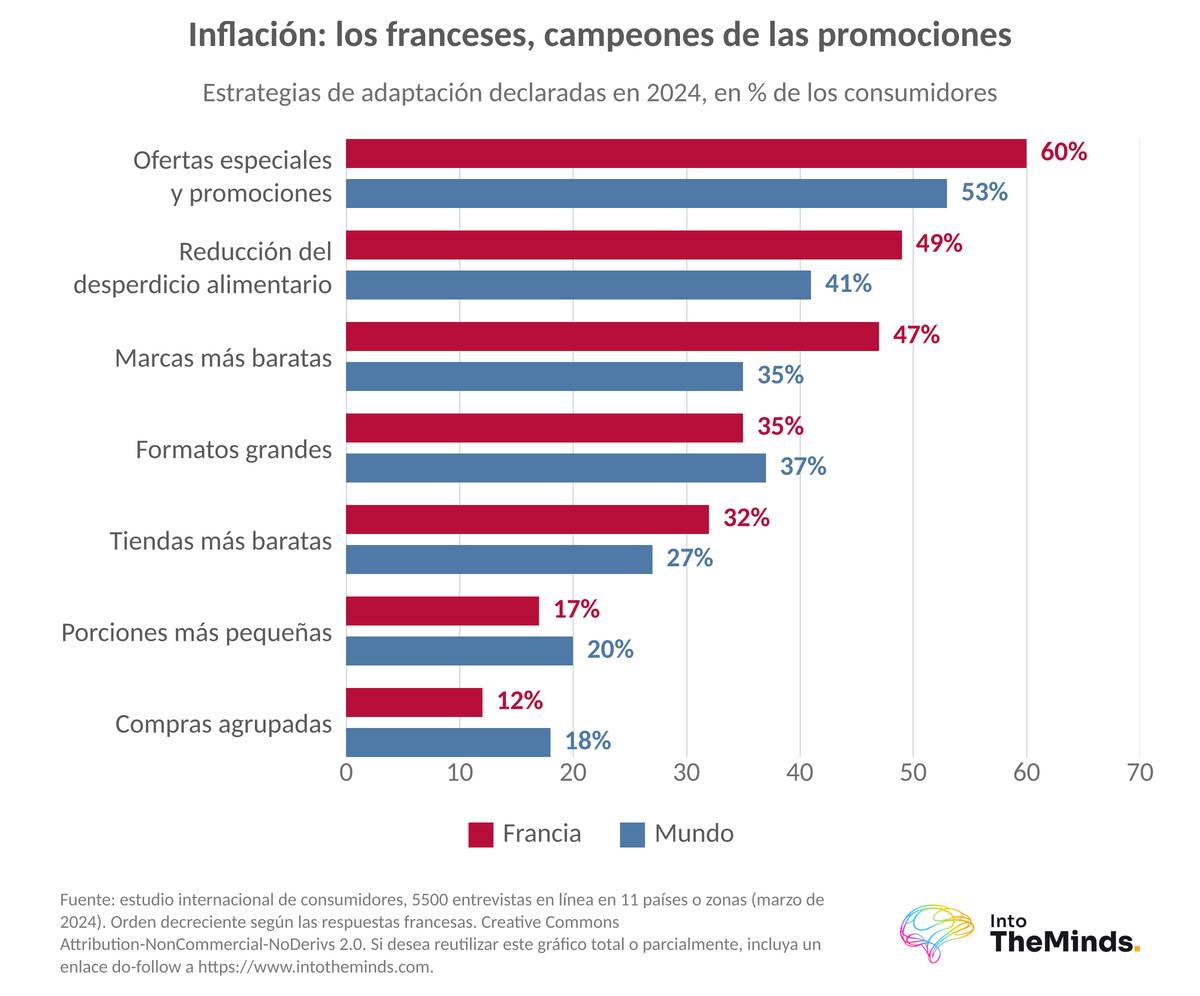
| Consumidor estratega | Plenamente confirmada: el precio se convierte en el principal indicador de calidad (42%, +7 puntos en 2024) y el 60% de los franceses da prioridad a las promociones. |
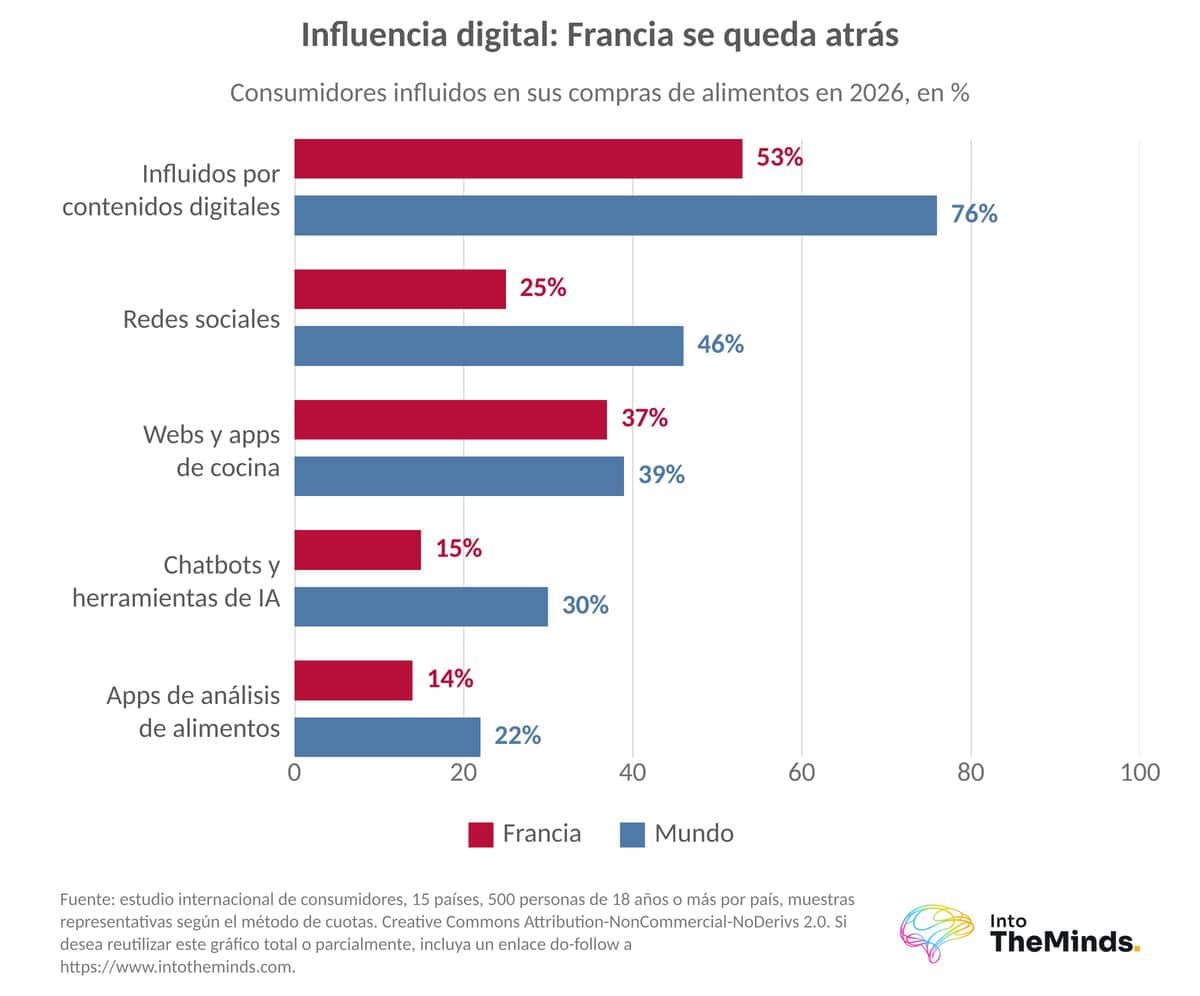
| Digitalización y alimentación | Confirmada, especialmente fuera de Francia: el 76% de los consumidores de todo el mundo afirma verse influido por contenidos digitales, frente al 53% en Francia (2026). |
| Hacerlo uno mismo | Reforzada por la inflación: el 81% de los franceses considera que cocinar en casa ayuda a controlar sus gastos (2024). |
| Individualización | Confirmada: se multiplican las promesas dirigidas a públicos específicos (los productos dedicados a la salud femenina se duplicaron entre 2021 y 2025) y el 20% de los consumidores compra porciones más pequeñas (2024). |
| Menos desperdicio alimentario | Confirmada: el 41% de los consumidores de todo el mundo y el 49% de los franceses reducen el desperdicio alimentario para hacer frente a la inflación (2024). |
| Nostalgia y autenticidad | Rejuvenecida: la «newstalgia» se difunde en TikTok e Instagram, y el 37% de los consumidores cita los platos tradicionales como fuente de placer (2024). |
| Nuevas experiencias relacionadas con la globalización | Confirmada: el 95% de los consumidores se interesa por al menos una cocina extranjera (2026), y la oferta exótica gana 3,1 puntos en todo el mundo entre 2021 y 2025. |
| Mayor transparencia | En tensión: el 90% de los consumidores espera ingredientes cuya seguridad esté garantizada (2026), pero las etiquetas de certificación pierden peso como indicador de calidad (34%, -2 puntos en 2024). |
| Comida lista para consumir | Menos importante de lo previsto en Francia: el 12% de los consumidores de todo el mundo ha aumentado sus compras de platos preparados, frente al 5% en Francia (2026). |
| Proximidad | Confirmada: el 71% de los consumidores de todo el mundo da prioridad a los productos de su región, frente al 63% en Francia (2026). |
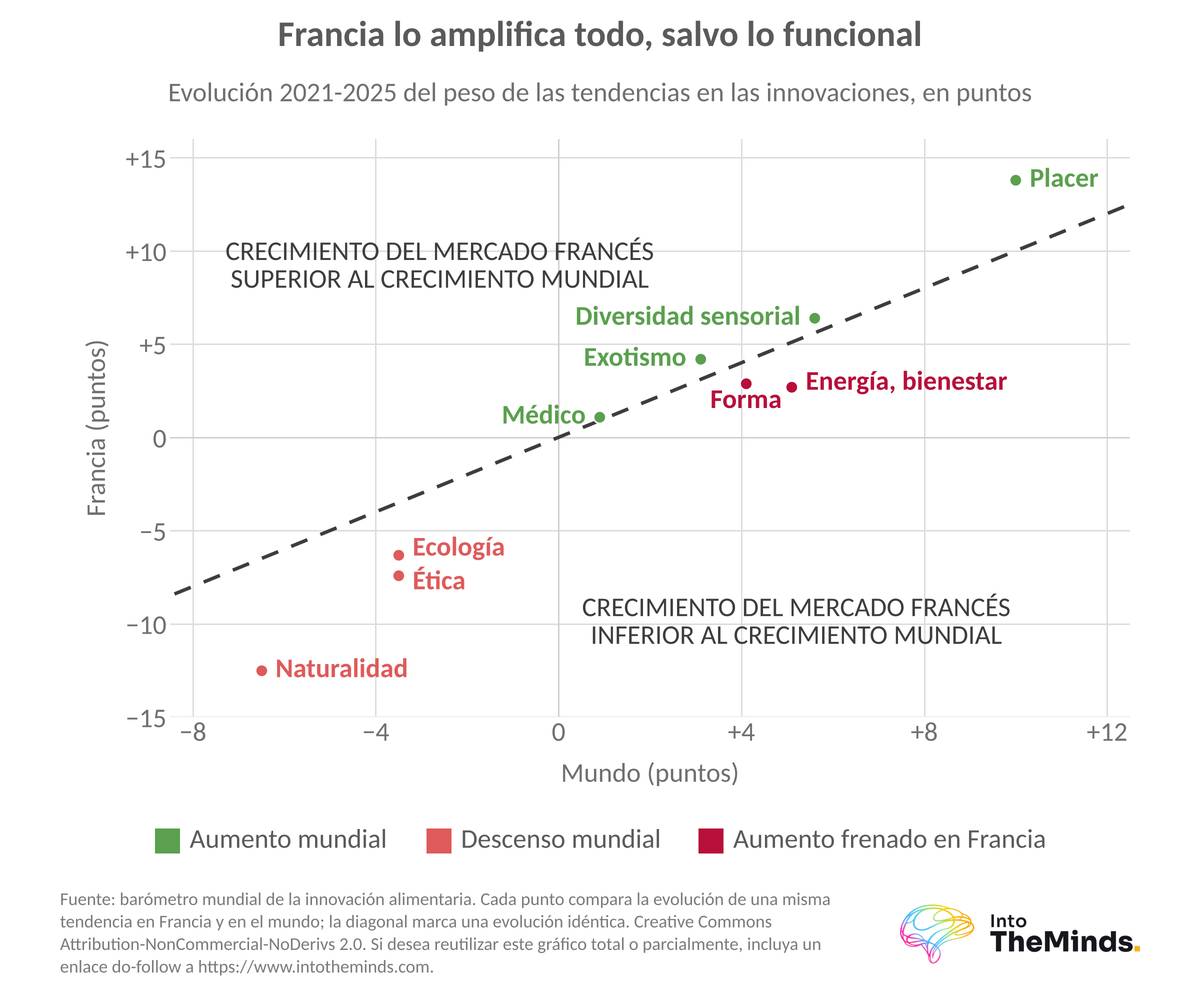
| Búsqueda de naturalidad | Retrocede en la oferta: la naturalidad pierde 6,5 puntos en las innovaciones mundiales y 12,5 puntos en Francia entre 2021 y 2025, mientras que el 72% de los consumidores prefiere alimentos poco procesados para evitar ingredientes controvertidos (2024). |
| Búsqueda de nuevas ocasiones de consumo | Confirmada: el 45% de los consumidores de Europa y Estados Unidos pica algo a cualquier hora del día (2025). |
Como muestra esta tabla, la mayoría de las predicciones se han confirmado. Sin embargo, los datos de 2024-2026 indican que el centro de gravedad se ha desplazado hacia el placer, la funcionalidad y el precio.
En cuanto a las tendencias agroalimentarias, el centro de gravedad se ha desplazado hacia el placer, la funcionalidad y el precio.
Una tendencia agroalimentaria que evoluciona a distintas velocidades
Para comprender hacia dónde se dirige el país que estás estudiando, primero hay que observar el mundo. Esta sección presenta la distribución de las innovaciones por grandes regiones y, después, tres países con trayectorias diferentes.
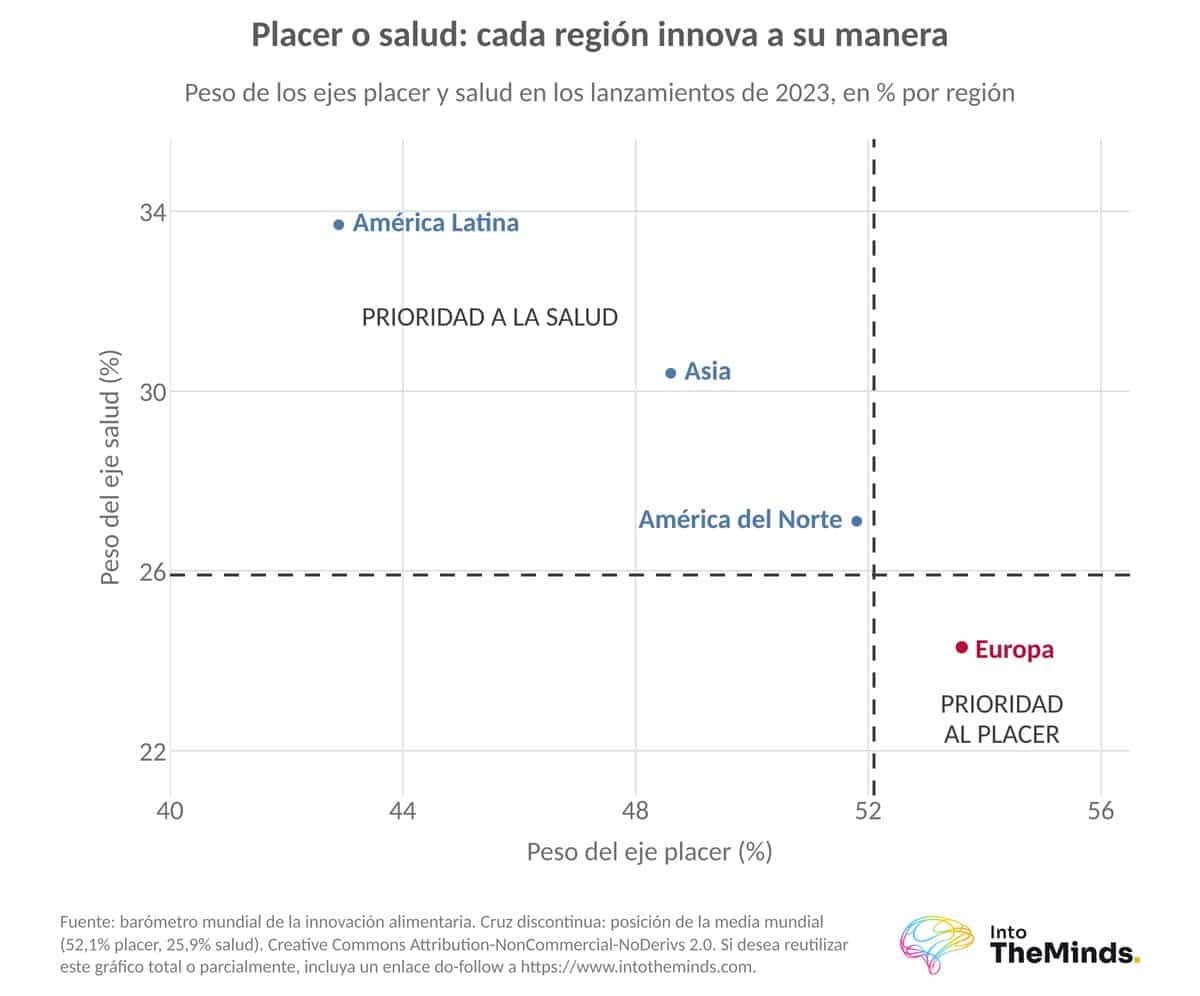
Hemos recopilado y analizado los datos del barómetro mundial de la innovación alimentaria, que clasifica todos los lanzamientos del año en cinco ejes: placer, salud, forma física, practicidad y ética.
| Eje de innovación (2023) | Mundo | América del Norte | América Latina | Asia | Europa |
|---|---|---|---|---|---|
| Placer | 52,1% | 51,8% | 42,9% | 48,6% | 53,6% |
| Salud | 25,9% | 27,1% | 33,7% | 30,4% | 24,3% |
| Forma física | 9,4% | 10,7% | 11,7% | 12,5% | 8,3% |
| Practicidad | 6,3% | 3,7% | 6,3% | 5,0% | 7,0% |
| Ética | 6,4% | 6,8% | 5,4% | 3,6% | 6,9% |
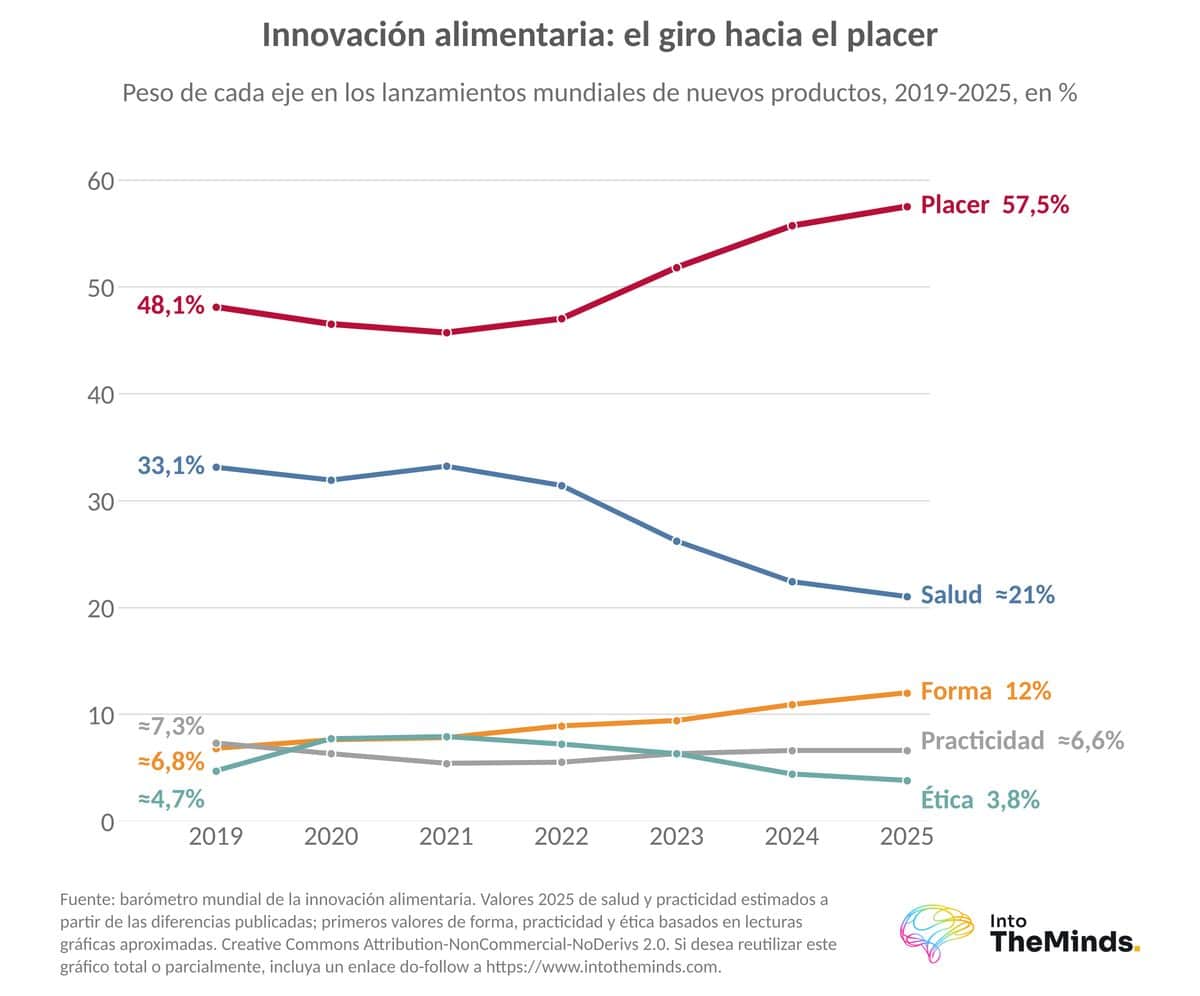
La tríada placer, salud y forma física domina en todas partes, aunque con proporciones distintas. América Latina es la región más orientada a la salud y Asia lidera en forma física. Desde entonces, el giro mundial se ha acelerado: el placer pasó del 45,7% de los lanzamientos en 2021 al 57,5% en 2025, mientras que la salud perdió 10,3 puntos durante el mismo periodo.
Para situar este movimiento en perspectiva, a continuación encontrarás un gráfico que muestra el peso de los cinco ejes en la innovación alimentaria mundial entre 2019 y 2025.
En 2023, Europa era la región más orientada al placer (53,6%) y la menos orientada a la forma física. Ese año, el volumen de productos de gran consumo vendidos en la región cayó un 1,4%. En 2025, en seis grandes mercados europeos, el precio medio de los productos innovadores aumentó un 5,3%. La innovación europea es más cara y tendrá que justificar ese sobreprecio.
Francia: una tendencia que amplifica los movimientos mundiales
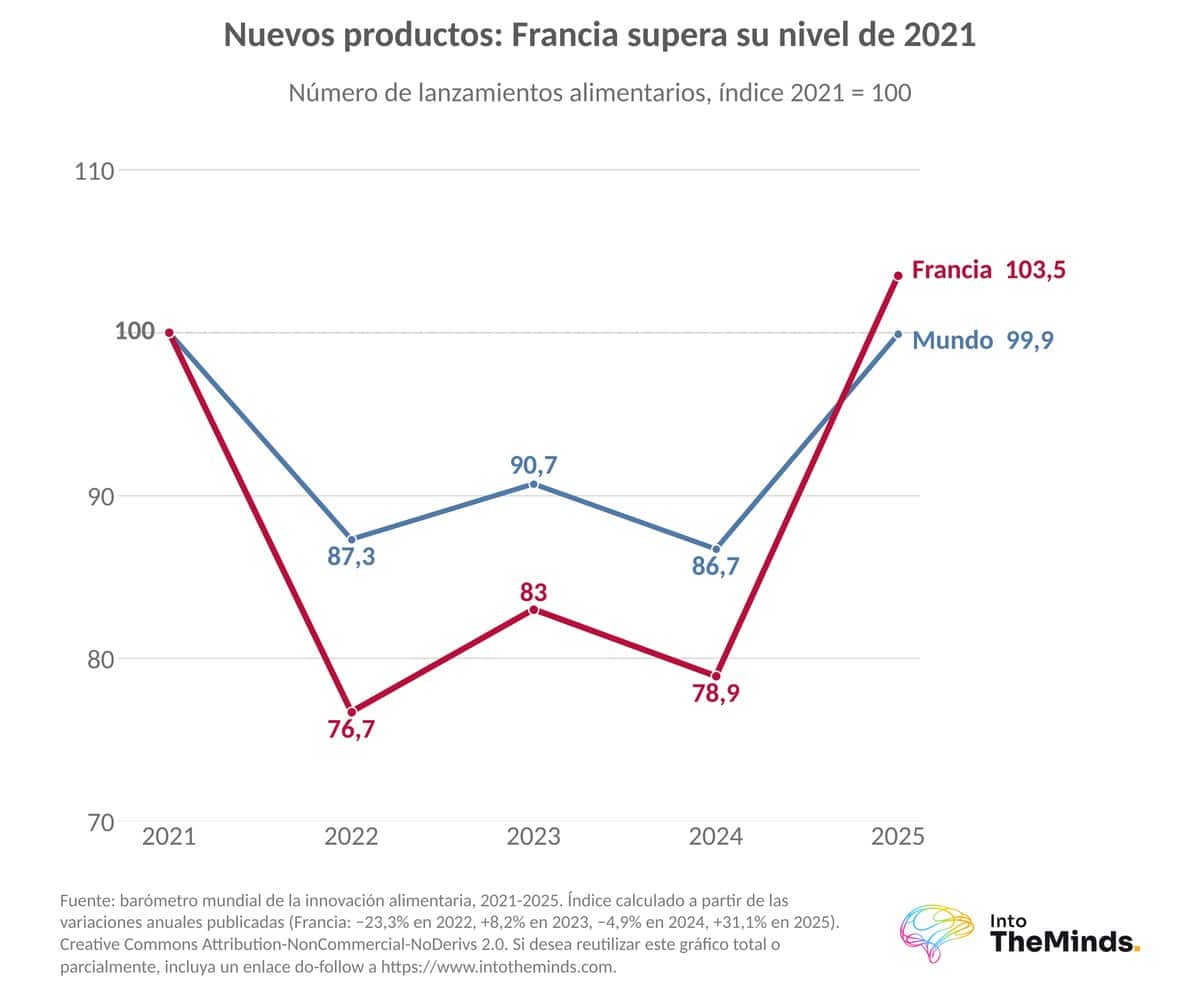
Francia sigue la tendencia mundial, pero allí los movimientos son más pronunciados. Los lanzamientos de nuevos productos cayeron un 23,3% en 2022, antes de experimentar un repunte del 31,1% en 2025. El volumen de nuevos productos supera aproximadamente en un 3,5% el nivel de 2021.
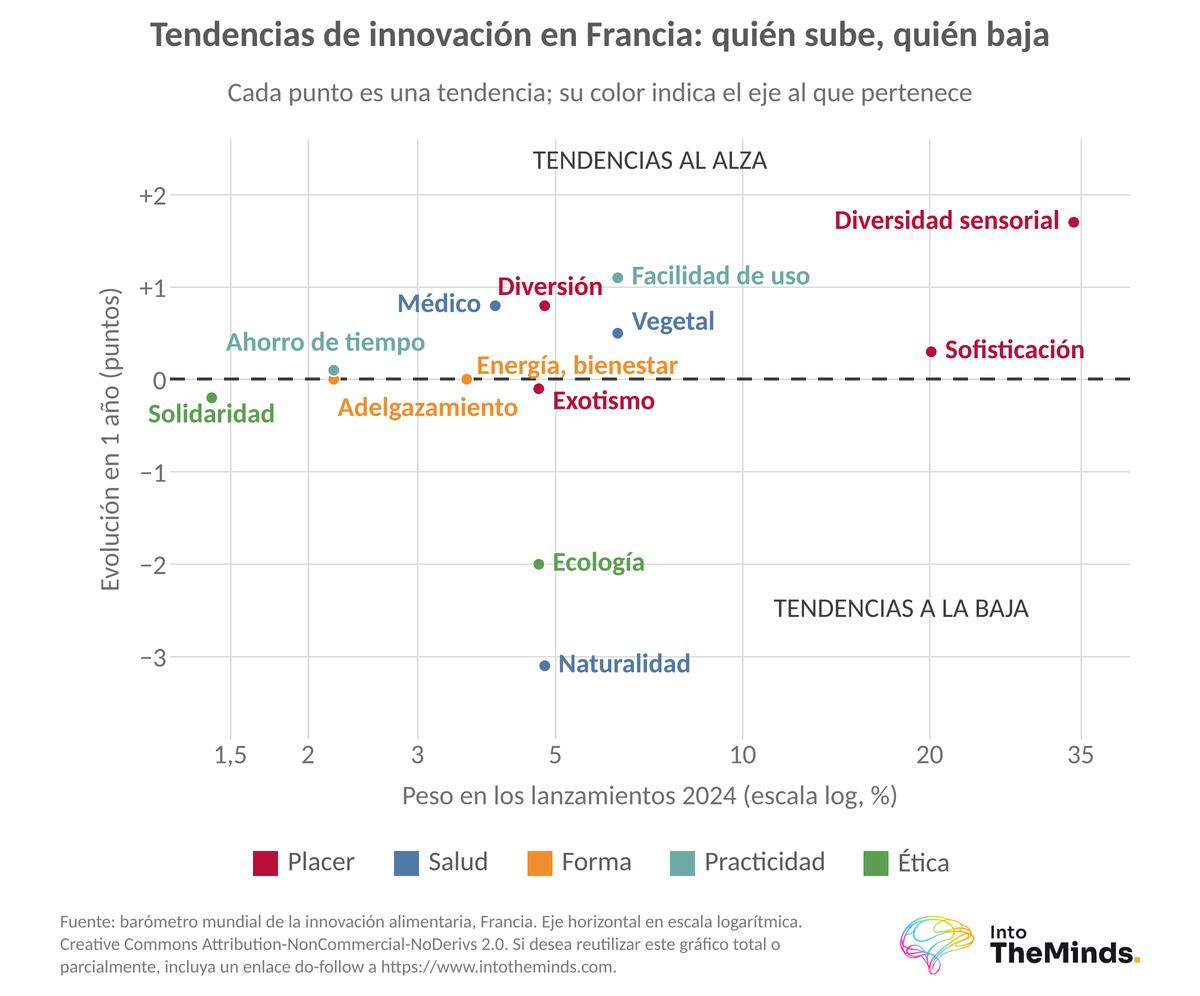
El placer representa el 63,9% de las innovaciones francesas en 2025. La ética cae hasta el 4,8%, frente al 10,1% de 2022, y la naturalidad ha perdido 12,5 puntos entre 2021 y 2025.
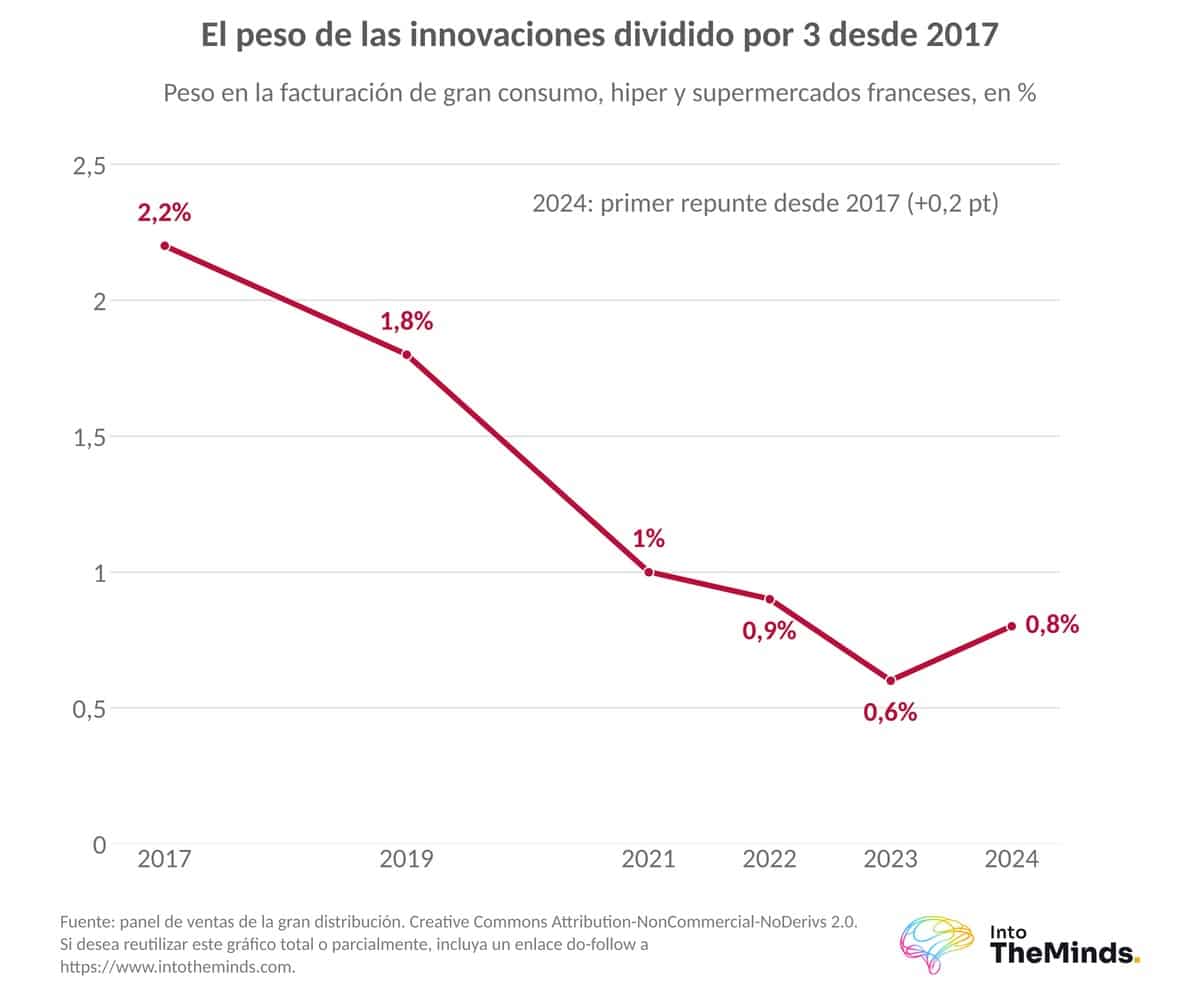
Sin embargo, esta innovación se vende mal. El peso de las innovaciones en la facturación de los productos de gran consumo en hipermercados y supermercados pasó del 2,2% en 2017 al 0,8% en 2024. La tasa de supervivencia de los nuevos productos es del 81% al cabo de un año y del 54% al cabo de dos años (2025). Prever un plan de acción a dos años ya no es opcional, y realizar un estudio de mercado antes del lanzamiento resulta más necesario que nunca.
Estados Unidos: el laboratorio de la alimentación funcional
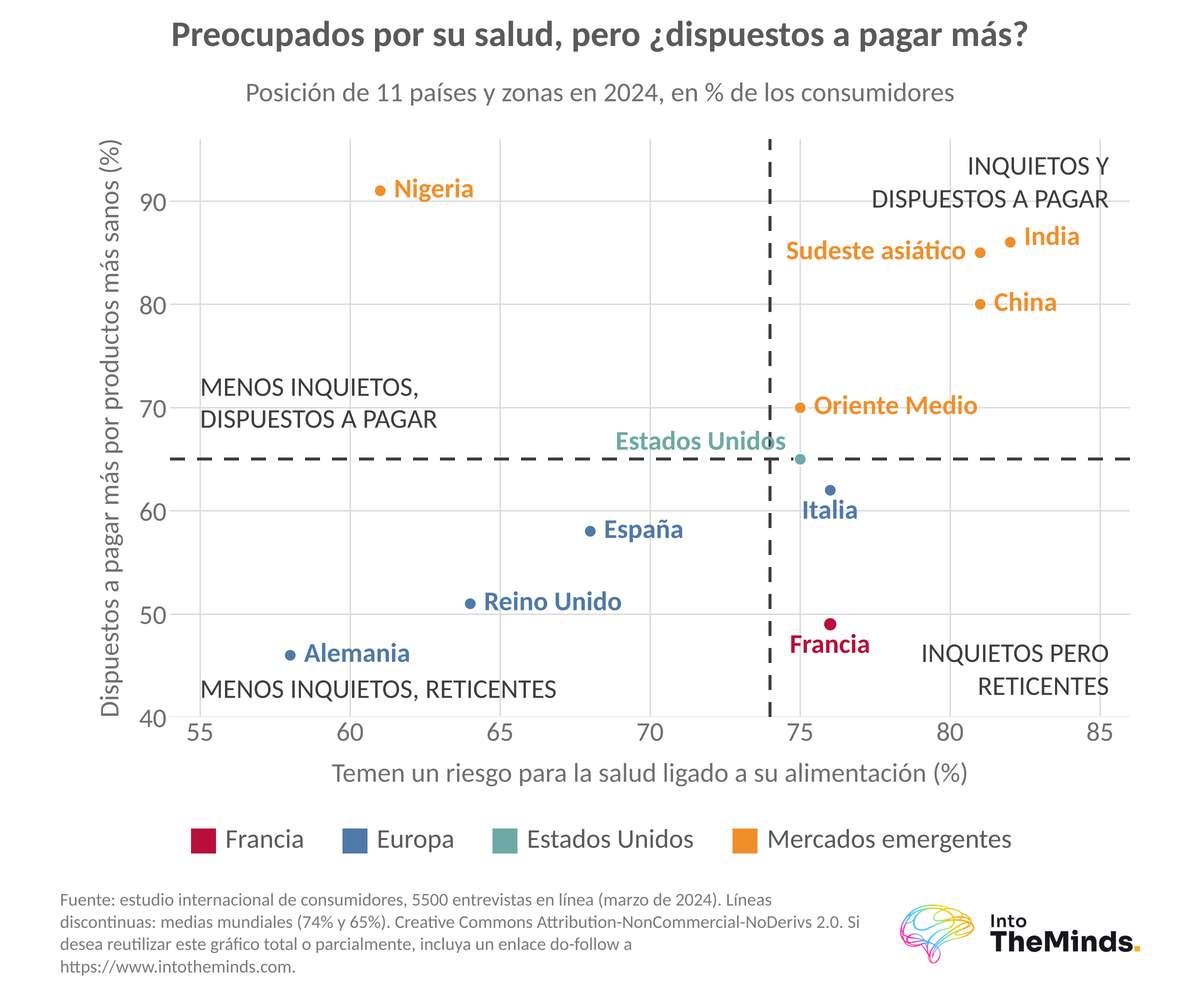
Estados Unidos está experimentando los cambios más rápidos. En 2024, el 75% de los estadounidenses consideraba probable que su alimentación supusiera un riesgo para su salud, 14 puntos más que en 2022. La proporción de quienes aceptan pagar más por productos más saludables pasó del 53% al 65% entre 2022 y 2024.
Los medicamentos del tipo GLP-1 aceleran este movimiento. Según un estudio estadounidense de 2026, el 54% de las personas que siguen o han seguido este tratamiento ha reducido su ingesta de alimentos y el 53% elige productos más ricos en nutrientes. El país sigue siendo el principal laboratorio de las tendencias funcionales que posteriormente llegan a Europa.
Alemania: el mercado del precio y del descuento extremo
Alemania destaca como un mercado menos orientado al placer. En 2024, el 68% de los alemanes se permitía pequeños lujos alimentarios, el mismo porcentaje que en 2022. Solo el 46% estaba dispuesto a pagar más por productos más saludables, y la preferencia por los productos sin colorantes ni conservantes cayó del 64% al 55% en dos años. El país se distingue por recurrir a canales de compra más baratos, impulsado por la fuerte presencia de Lidl, Aldi y Action. Sin embargo, cerca de uno de cada dos alemanes declaraba en 2024 seguir hábitos alimentarios específicos, desde el flexitarianismo hasta el veganismo.
En 2025, el 57,5% de los nuevos productos alimentarios lanzados en todo el mundo pertenecía a la categoría del placer.
El placer vuelve a ser la prioridad absoluta de los consumidores
En esta sección verás que el placer es el único ámbito en el que las expectativas de los consumidores y la oferta de los fabricantes evolucionan en la misma dirección.
Regreso a los pequeños lujos a pesar de la inflación
En todo el mundo, el 75% de los consumidores se permitía pequeños lujos en 2024, frente al 70% en 2022. En 2026, siguen siendo tres de cada cuatro, y en 2024 el 78% asociaba la comida con el consuelo y el bienestar emocional.
En Francia, el 72% de los consumidores se permitía estos pequeños lujos en 2024, lo que supone simplemente volver al nivel de 2018. Durante la crisis inflacionista, la comfort food fue el último bastión del consumo. En 2023, el volumen de patatas fritas de bolsa aumentó un 25%, el de caramelos un 16% y el de cremas para untar un 15%. Sin embargo, el conjunto de los productos de gran consumo retrocedió un 3,1%. Los productos asociados al placer vendidos a un precio de entre 2 y 3 euros siguieron creciendo.
El placer asequible se ha convertido en un valor refugio.
El placer es el único ámbito en el que las expectativas de los consumidores y la oferta de los fabricantes evolucionan en la misma dirección.
Intensidad, nostalgia y nuevas experiencias relacionadas con la globalización
Los códigos del placer están cambiando. Se alejan de la sofisticación para dar prioridad a la diversión y a las sensaciones intensas. En todo el mundo, los productos cuyos envases destacan la intensidad aumentaron un 28%, mientras que aquellos que ponen de relieve el picante crecieron un 22,8%. Estimular los sentidos fue una característica distintiva del 34,9% de los lanzamientos de productos en 2024.
La nostalgia y la autenticidad regresan en una versión rejuvenecida. Un análisis de TikTok e Instagram realizado a principios de 2024 en Francia identificó la newstalgia: sabores familiares reinterpretados, como el flan de matcha. Hyacinthe Parmentier (1883) y Puget (1857) se asocian para ofrecer sardinas a 1,99 euros, mientras que Cacolac celebra su 70.º aniversario con una gama Barista.
Las nuevas experiencias relacionadas con la globalización se vuelven más específicas. En 2026, el 95% de las personas encuestadas en todo el mundo afirma estar interesada en al menos una cocina extranjera. Corea es el ejemplo más visible: el bibimbap fue la receta más buscada en Google en 2023.
La alimentación funcional y sus beneficios medibles
Podría parecer que la salud está perdiendo importancia en la mente de los consumidores. En realidad, está cambiando de forma. Esta sección muestra cómo la alimentación saludable pasa de ofrecer tranquilidad y seguridad a prometer beneficios específicos.
De la salud genérica a las promesas específicas
En 2026, la búsqueda de beneficios nutricionales ocupa el primer lugar entre las prioridades de los consumidores de todo el mundo, por delante de la seguridad alimentaria (38% frente al 35%). Seis de cada diez consumidores dan prioridad a la salud digestiva, la energía, la inmunidad y la vitalidad al comprar productos funcionales, y el 37% se interesa por el bienestar mental. La oferta sigue esta evolución: la tendencia de energía y bienestar ganó 5,1 puntos entre 2021 y 2025, y el número de productos dedicados a la salud femenina se duplicó.
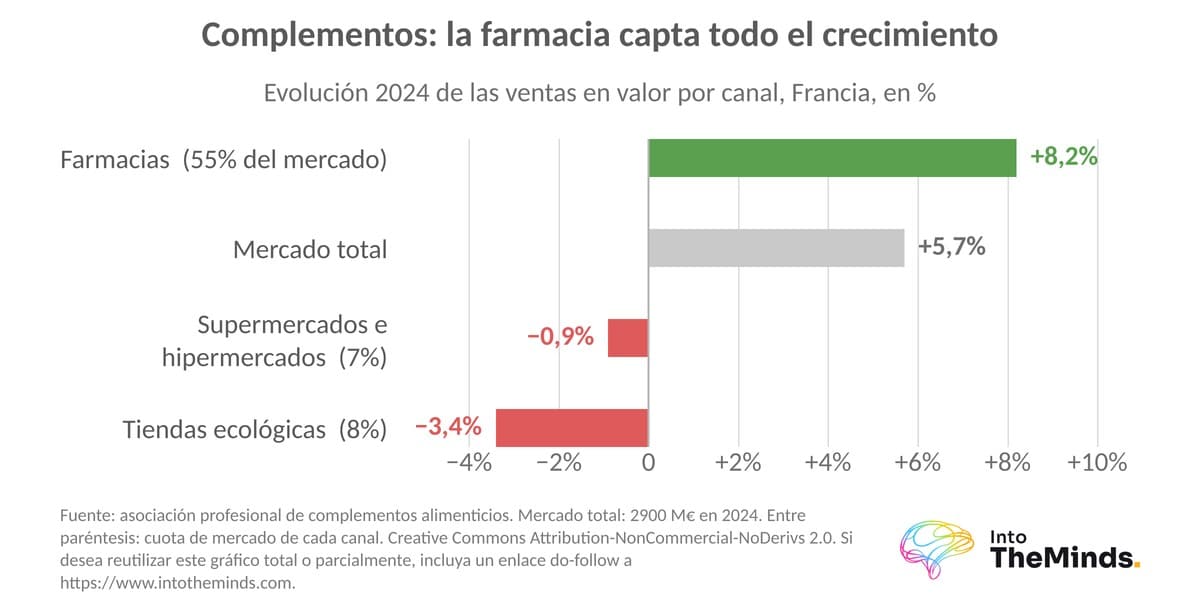
En Francia, los complementos alimenticios alcanzaron los 2.900 millones de euros en 2024 (+5,7%). Las farmacias concentran este crecimiento, con el 55% del mercado y un aumento del 8,2%, mientras que las grandes superficies retroceden un 0,9%. No obstante, durante el primer semestre de 2025, la leche vitaminada Lactel Vita’Vie (Lactalis) generó cinco millones de euros durante sus tres primeros periodos de lanzamiento.
Las proteínas pasan de un nicho deportivo al mercado de masas
En Francia, los nuevos productos que destacan su alto contenido en proteínas aumentaron un 86% entre 2021 y 2025. Fue una de las grandes tendencias que detecté en SIAL 2024.
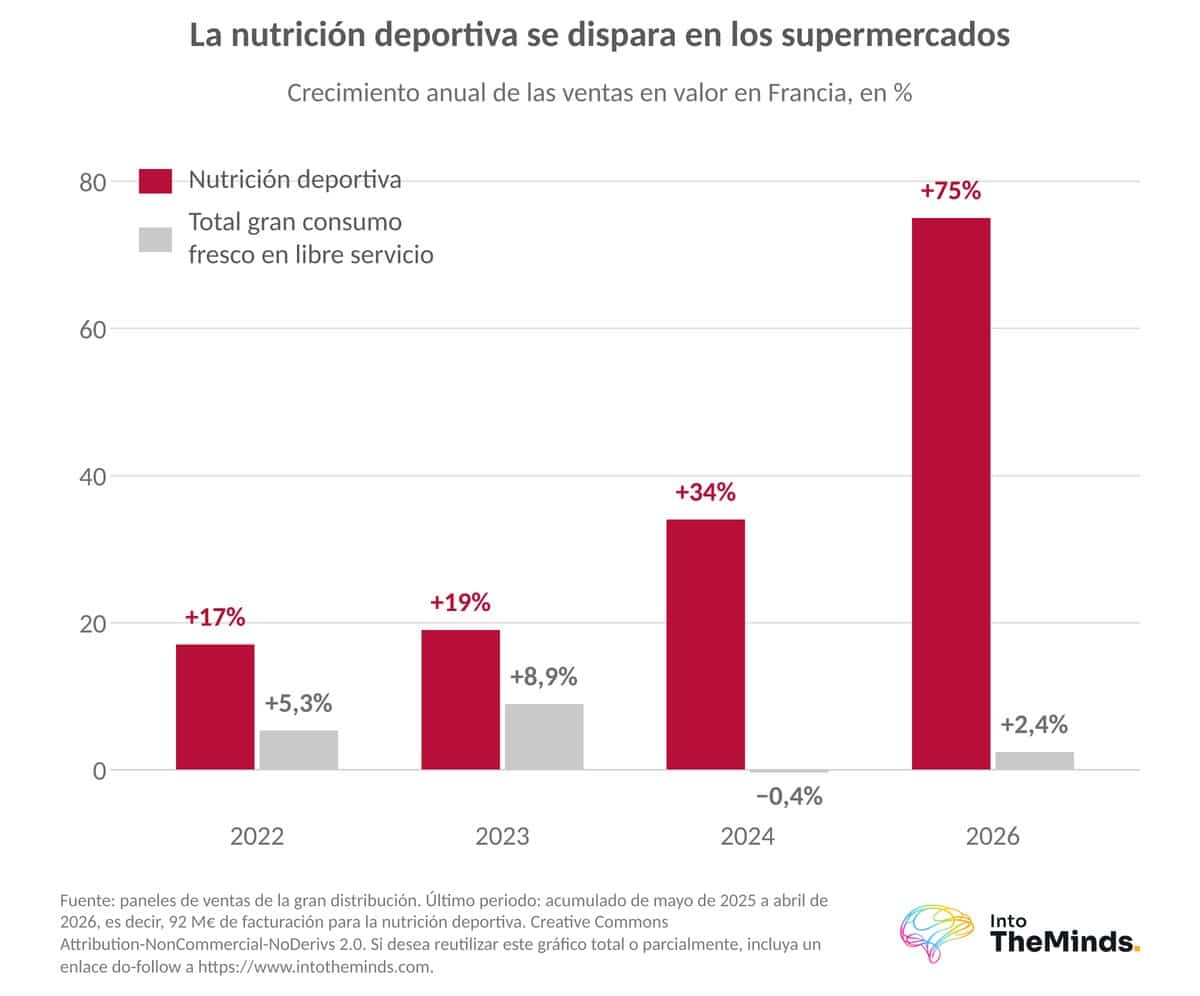
También en Francia, el skyr, por ejemplo, representa un mercado de 371 millones de euros en la gran distribución durante los 12 meses hasta finales de enero de 2026. Yoplait posee una cuota de mercado en valor del 36,9%, por delante de Danone (20,6%), Siggi’s (19%) y las marcas de distribuidor (18,1%). La nutrición deportiva alcanzó los 92 millones de euros entre mayo de 2025 y abril de 2026, lo que supone un crecimiento del 75%.
Los grandes grupos están invirtiendo en consecuencia. Danone completó la adquisición de Huel en marzo de 2026 y aumentará en un 80% su capacidad de producción de skyr en Ferrières-en-Bray antes de 2027. Lactalis adquirió Protein Works, cuya facturación ronda los 65 millones de euros, en junio de 2026. Algunos expertos consideran que se trata de una moda, pero estas nuevas capacidades industriales llegarán al mercado hasta 2027.
Fermentación y microbiota: señales al alza
En Francia, durante los 12 meses acumulados de 2025, las ventas en valor de kéfir de leche aumentaron un 149%, las de kéfir vegetal un 159% y las de kombucha un 168%. Labo Dumoulin aspira a producir hasta diez millones de botellas de kéfir de frutas al año, frente al millón de 2024. Las fibras y la salud digestiva podrían tomar el relevo de las proteínas.
Los productos vegetales dejan atrás el posicionamiento «sin carne»
El consumo de proteínas animales resiste mejor de lo que preveían los discursos. Quizá fui demasiado alarmista en mi análisis del mercado de la carne vegetal de 2024. Aquí encontrarás las razones de esta paradoja y las vías de diversificación que están surgiendo.
En todo el mundo, la proporción de consumidores flexitarianos o que reducen las proteínas animales pasó del 35% en 2020 al 44% en 2024. Sin embargo, las innovaciones en sustitutos vegetales disminuyeron un 30% entre 2021 y 2025. La oferta, que había recibido una inversión excesiva, se está contrayendo, mientras que los productos vegetales se convierten en una opción de adaptación en lugar de constituir una dieta específica. En Europa, el consumo de sustitutos vegetarianos aumentó un 16% en volumen en 2025.
Francia mantiene una relación ambivalente con la carne. En 2026, el 68% de los franceses la considera demasiado cara, y la proporción de flexitarianos pasó del 30% en 2020 a aproximadamente el 39% en 2024. Las ventas por unidades de legumbres secas aumentaron un 6% durante los 12 meses hasta finales de abril de 2026, tres veces más que la media de los productos de alimentación envasados. El precio impulsa el consumo de legumbres más que las convicciones personales.
Estas son las principales vías de diversificación de las proteínas observadas:
- La hibridación: Ferrero lanzó Nutella Plant Based el 4 de septiembre de 2024, con garbanzos y sirope de arroz en lugar de leche en polvo, mientras que Materne incorpora entre un 3% y un 10% de verduras a sus compotas.
- Las microalgas: Algama sustituye el huevo por chlorella y anuncia una reducción del 82% de las emisiones de gases de efecto invernadero y del 66% del consumo de agua.
- La fermentación de precisión: Standing Ovation captó 34,2 millones de dólares en marzo de 2026 para producir caseína, con la participación de Bel y Danone Ventures.
- La micoproteína, combinada con verduras y legumbres en la hamburguesa Amara Green de Zyrcular Foods.
Por tanto, puede decirse que los productos vegetales conviven con la carne más de lo que la sustituyen.
La inflación persistente transforma las estrategias de innovación
La inflación alimentaria alcanzó niveles históricos en 2022 y 2023. En Francia, los precios de los alimentos en la distribución aumentaron un 13% solo en 2023 y un 20% en dos años. Esta sección muestra quién se ha beneficiado de esta situación y cómo se han adaptado los consumidores.
Las marcas de distribuidor captan el 87% del crecimiento de las ventas por unidades de productos de gran consumo en Europa.
El mercado de las marcas de distribuidor, el gran ganador de la inflación en Europa
| Indicador | Europa | Francia |
|---|---|---|
| Cuota de mercado de las marcas de distribuidor, 2023 | 39% | 36,5% |
| Crecimiento de las ventas en valor, 2023 | +12% | +14% |
| Cuota de mercado, 12 meses hasta finales de febrero de 2026 (seis grandes países) | 42,4% | no comunicado |
| Contribución al crecimiento de la facturación, finales de febrero de 2026 | 54% | no comunicado |
| Evolución de los volúmenes, 12 meses hasta el sexto periodo de 2025 | no comunicado | +1,2% frente al -0,1% de las marcas nacionales |
| Dinámica a principios de 2026 | Países Bajos y España a la cabeza, por delante del Reino Unido y Alemania | por detrás de esos cuatro países, al nivel de Italia |
En Europa, la cuota de mercado de las marcas de distribuidor ha ganado más de tres puntos en tres años (consulta nuestro estudio sobre el mercado de las marcas de distribuidor). Países Bajos y España registran la dinámica más fuerte a principios de 2026. No cabe duda de que este mercado despierta un gran interés: el 54% del crecimiento de la facturación de los productos de gran consumo corresponde a estas marcas.
En Francia, las marcas nacionales solo disponen de una respuesta duradera: la innovación diferenciadora. Del’Ice, de BN, lanzado en abril de 2025, captó a 456.000 compradores y ganó 1,5 puntos de penetración en tres meses. Su punto débil sigue siendo la rapidez con la que los distribuidores y los nuevos competidores copian sus novedades. Medir la posición de tu marca frente a las marcas de distribuidor mediante una encuesta de notoriedad permite saber si esa diferencia se percibe en el lineal.
El valor añadido asequible se convierte en el principal terreno de innovación: una ventaja adicional a un precio accesible. Un envase de Meelk de 130 gramos permite preparar tres litros de bebida vegetal, a 2,50 euros por litro, y Lustucru vende tallarines un 20% más baratos que la media.
El consumidor convierte el precio en un indicador de calidad
En todo el mundo, en 2024 el precio se convirtió en el principal indicador de calidad (42%, +7 puntos), por delante de la marca (35%), las etiquetas de certificación (34%, -2 puntos) y la información del envase (33%). El consumidor estratega descrito en el informe de 2017 se ha impuesto.
| Adaptación a la inflación (2024) | Mundo | Francia |
|---|---|---|
| Ofertas especiales y promociones | 53% | 60% |
| Reducción del desperdicio alimentario | 41% | 49% |
| Elección de marcas más baratas | 35% | 47% |
| Compra de formatos grandes | 37% | 35% |
| Elección de tiendas más baratas | 27% | 32% |
| Compra de porciones más pequeñas | 20% | 17% |
En Francia, la proporción de clientes de grandes superficies que afirman haber reducido su consumo pasó del 47% al 61% entre 2022 y 2023. La diferencia es clara entre los hogares con menos recursos (73%) y los más acomodados (46%). La tendencia a cocinar en casa también sale reforzada: en 2024, el 81% de los franceses consideraba que cocinar ayuda a controlar los gastos.
Productos locales, alimentación sostenible y desperdicio alimentario: el compromiso se acerca al plato
Los consumidores no abandonan su compromiso. Cambian el foco, y es en este aspecto donde Francia más se aleja del resto del mundo, como veremos a continuación.
En todo el mundo, el 71% de los consumidores prefiere los productos de su región en 2026 y el 69% considera la alimentación un acto de responsabilidad ciudadana. En 2024, el 63% prefería los productos con una baja huella de carbono. Por su parte, la oferta ética representa tan solo el 3,8% de los lanzamientos en 2025. Las promesas de alimentación sostenible se convierten en un requisito integrado en la receta, más que en un argumento de venta. En 2026, el 90% de los consumidores espera ingredientes cuya seguridad esté garantizada y el 85% exige una trazabilidad completa desde la granja hasta el plato.
Francia pierde terreno en estos indicadores. En 2026, el 63% de los franceses da prioridad a los productos de su región, el 67% presta atención al origen (-3 puntos) y el 56% tiene en cuenta las etiquetas oficiales de calidad (-3 puntos). Los productos ecológicos pagan el precio de su posicionamiento: en 2024, solo el 15% de los franceses los asociaba con la calidad, y el 62% los elegiría en 2026 si fueran más baratos. Interpretamos este fenómeno como un efecto de saturación de los distintivos de calidad.
La transparencia se consigue mediante otras herramientas. Según Santé publique France, cerca de seis de cada diez franceses han modificado su consumo tras tener en cuenta el Nutri-Score. El distintivo voluntario Origin’Info, lanzado en mayo de 2024, indica el origen de los tres ingredientes principales de los productos transformados.
El desperdicio alimentario disminuye tanto por motivos económicos como ecológicos. Su reducción ha hecho bajar los volúmenes vendidos y esta tendencia debería mantenerse. Los fabricantes apuestan por envases reutilizables, como las bandejas retornables RetornA de Bonàrea, que pueden reutilizarse hasta 50 veces en España.
Seis marcas nacidas en las redes sociales generaron 100 millones de euros en la gran distribución francesa en 2025.
El entorno digital y la influencia desplazan el descubrimiento de productos
La visibilidad de un producto alimentario se construye ahora antes de llegar a la tienda. La siguiente tabla muestra la diferencia entre Francia y el resto del mundo.
| Influencia digital en las compras alimentarias (2026) | Mundo | Francia |
|---|---|---|
| Influidos por contenidos digitales | 76% | 53% |
| Redes sociales | 46% | 25% |
| Webs y aplicaciones de cocina | 39% | 37% |
| Asistentes conversacionales e inteligencia artificial | 30% | 15% |
| Aplicaciones de análisis nutricional | 22% | 14% |
Sin embargo, el comercio electrónico francés tiene una larga trayectoria. La primera experiencia mundial de compra de alimentos por Internet con recogida en coche tuvo lugar en 2004 en Marcq-en-Barœul. En 2023, la facturación online de las compras de alimentos y productos de gran consumo aumentó un 11%, según la Fevad. El comercio electrónico también fue el único canal que creció en volumen (+0,9%). En los lineales, la innovación sigue pasando desapercibida: el 60% de los franceses descubre novedades en la tienda, pero en 2025 solo el 14% afirmaba haber visto alguna.
La influencia digital crea marcas. La kombucha de Squeezie, Feastables de MrBeast y las frambuesas cubiertas de chocolate Franui figuran entre las seis marcas que generaron 100 millones de euros en la gran distribución francesa en 2025.
Restauración fuera del hogar: una recuperación lenta y decisiones de consumo duraderas
Salir a comer sigue siendo un placer social, pero cuesta más caro. Estos datos permiten medir cómo los consumidores hacen frente a esta disyuntiva.
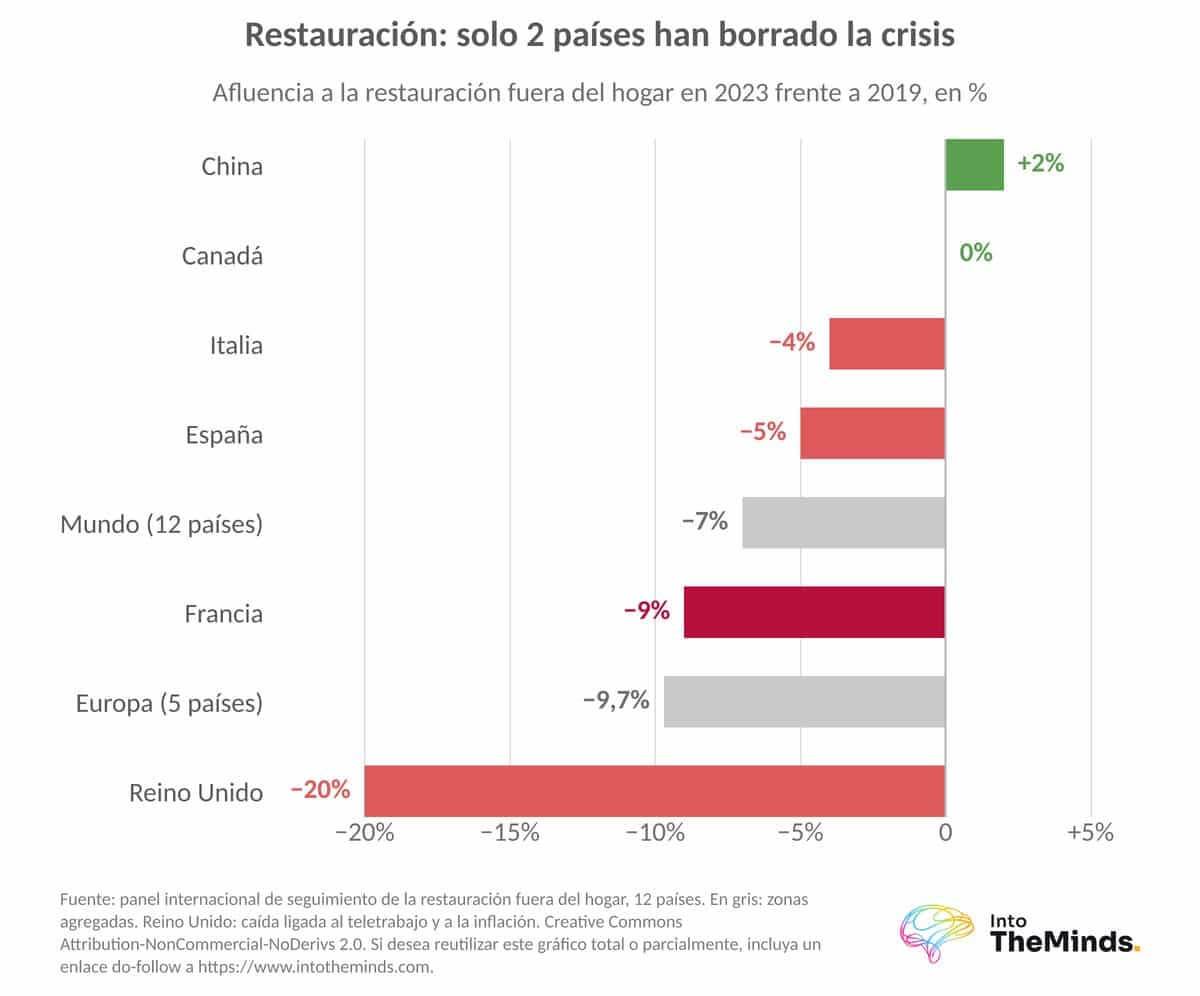
En los cinco grandes países europeos, el gasto en restauración fuera del hogar pasó de 309.000 millones de euros en 2019 a 323.000 millones en 2023, impulsado por el aumento del gasto medio por visita. Sin embargo, la afluencia seguía siendo un 9,7% inferior al nivel de 2019. En 2024, el 52% de los europeos consideraba que los precios de los restaurantes habían aumentado demasiado. En 2025, el consumo de aperitivos y tentempiés representaba el 59% de la restauración europea, mientras que las comidas servidas en mesa perdían terreno.
En Francia, la afluencia en 2023 seguía siendo un 9% inferior a la de 2019, y el teletrabajo explica siete de esos nueve puntos. El 60% de los franceses elige su restaurante en función de que los precios sean asequibles. La comida preparada para consumir aumenta más lentamente que en otros lugares: en 2026, solo el 5% de los franceses incrementó sus compras de platos preparados y el 4% sustituyó sus comidas por tentempiés. Las dietas específicas ganan terreno, ya que el 56% de los franceses espera encontrar menús compatibles con una diversidad de regímenes alimentarios. En Francia, el ritual de la comida sigue resistiendo.
Horizonte 2028: qué deben anticipar los actores del sector agroalimentario
Las dinámicas medidas entre 2022 y 2026 permiten identificar posibles direcciones futuras. A continuación encontrarás las que se apoyan en las señales más sólidas.
Una inflación menos intensa, pero persistente
La crisis de 2022 ofrece una referencia precisa de los efectos de un choque de precios. Los lanzamientos cayeron un 12,7% en todo el mundo y un 23,3% en Francia, y los productos «de transición», más caros, fueron los primeros sacrificados: la naturalidad perdió 6,7 puntos en la oferta francesa en un solo año. En 2026, la inflación se modera, pero el poder adquisitivo sigue bajo presión, y las marcas de distribuidor captan el 87% del crecimiento de las ventas por unidades en Europa.
De aquí a 2028, su crecimiento debería continuar al ritmo de los últimos tres años mientras persista la inflación. El valor añadido asequible debería convertirse en el principal terreno de innovación para las marcas nacionales. El precio medio de las innovaciones europeas aumentó un 5,3% en 2025: este sobreprecio tendrá que justificarse mediante un beneficio perceptible de inmediato.
El calentamiento climático: del riesgo para las materias primas al argumento de producto
Las altas temperaturas tempranas de 2025 situaron tres helados y tres bebidas refrescantes entre las 20 mejores innovaciones del primer semestre en Francia, y las pastillas de hidratación se dirigen ahora a los periodos de ola de calor. El cacao, cultivado en regiones lejanas y sometido a una fuerte inflación, ya inspira sustitutos: ChoViva, elaborado a base de semillas de girasol y comercializado por Kaufland en Alemania, o la crema para untar Épât’moi, elaborada con algarroba, un árbol que necesita muy poca agua.
Las innovaciones relacionadas con el clima que deberían tener éxito son aquellas que también reducen el precio. Algama, mencionada anteriormente, anuncia un ahorro del 27% al 40% en comparación con el huevo. La ecología debería volver a impulsar la innovación mediante argumentos económicos más que militantes. Sin embargo, la huella de carbono, que los expertos consideran un indicador clave del futuro del consumo responsable, podría perder credibilidad si se multiplica sin un criterio común, como ocurrió antes con las etiquetas de certificación.
Una salud medible, impulsada por los GLP-1
La expansión de los medicamentos del tipo GLP-1 fuera de Estados Unidos debería acelerar la demanda de porciones más pequeñas, mayor densidad nutricional y productos que favorezcan la saciedad. La oferta de productos ricos en proteínas seguirá siendo abundante al menos hasta 2027, con la puesta en marcha de la capacidad de producción de Danone en Ferrières-en-Bray y de las instalaciones de producción de proteínas de Sodiaal. Después, las fibras y la salud digestiva podrían tomar el relevo, prolongando la ola de productos fermentados.
La inteligencia artificial, un nuevo prescriptor
En 2026, el 30% de los consumidores de todo el mundo ya utiliza asistentes conversacionales o herramientas de inteligencia artificial para elegir sus alimentos, frente al 15% en Francia. Dado que solo el 14% de los franceses detecta las innovaciones en los lineales, el descubrimiento de productos debería seguir desplazándose hacia antes de la visita a la tienda. Una marca tendrá que aparecer en las respuestas de los asistentes digitales y no limitarse a estar presente en el lineal.
Tres escenarios para 2027-2028
La siguiente tabla resume las tres trayectorias posibles y la señal que debe vigilarse en cada caso.
| Escenario | Hipótesis | Efecto probable sobre la innovación | Señal que debe vigilarse |
|---|---|---|---|
| Restricción persistente (escenario central) | Inflación moderada pero persistente, con perturbaciones climáticas puntuales que afectan a determinadas materias primas | Lanzamientos sostenidos, pero selectivos, centrados en el placer, los beneficios funcionales y un precio justo | Cuota de mercado de las marcas de distribuidor en Europa |
| Nuevo choque de precios | Subida brusca de los precios de las materias primas debido al clima, la energía o la geopolítica | Retroceso de los lanzamientos comparable al de 2022 (-12,7% en todo el mundo); los productos de transición serían los primeros en desaparecer | Precio del cacao y de la carne |
| Mejora de la situación | Descenso duradero de la inflación y aumento de los salarios | Mejora de la gama y recuperación de los productos ecológicos: el 67% de los consumidores compraría más si fueran más baratos (2026) | Ventas de productos ecológicos y afluencia a los restaurantes |
Estados Unidos y Asia van por delante; Europa está bajo presión
Estados Unidos debería seguir siendo el laboratorio de la alimentación funcional. India, el Sudeste Asiático y Nigeria, donde entre el 85% y el 91% de los consumidores afirmaba en 2024 estar dispuesto a pagar más por productos más saludables, son los mercados más receptivos a los productos de salud de gama alta. Europa sigue siendo el mercado más sensible al precio. Francia debería continuar siguiendo la tendencia mundial con cierto retraso y movimientos más pronunciados, manteniendo su apego al ritual de la comida y a la influencia digital.
Varios acontecimientos permitirán comprobar estas hipótesis: SIAL París, del 17 al 21 de octubre de 2026, con 8.000 expositores previstos; el aumento de la capacidad de las instalaciones de producción de proteínas en 2027; y la próxima edición del gran estudio internacional sobre consumidores, publicado cada dos años, en 2028.
Nuestra recomendación es sencilla: prueba cada nuevo producto en función de su promesa de placer y de su precio antes de lanzarlo y, después, sigue su rendimiento durante dos años. Un estudio de mercado B2C realizado previamente te ayuda a evitar formar parte del 46% de las innovaciones que no superan el segundo año.
Preguntas frecuentes: las dudas que te planteas
¿Cuáles son las 16 tendencias clave del sector agroalimentario?
Son las tendencias identificadas en 2017 por el estudio prospectivo del Ministerio de Agricultura junto con Ania, CGAD, CGI, Coop de France, FCD y FranceAgriMer. Abarcan desde la alimentación sostenible hasta la búsqueda de nuevas ocasiones de consumo, pasando por la transparencia, la proximidad y el consumidor estratega. Cada una cuenta con una ficha de tendencia y una ficha de impacto.
¿Cómo ha cambiado la inflación los hábitos alimentarios?
Ha reforzado la búsqueda de promociones y de marcas más baratas. En 2024, el 60% de los franceses recurría a ofertas especiales y el 47% optaba por marcas más económicas. La proporción de clientes que declaraba haber reducido su consumo pasó del 47% al 61% entre 2022 y 2023.
¿Por qué las marcas de distribuidor ganan terreno en Europa?
Porque los consumidores ajustan sus decisiones en función del precio sin renunciar a la calidad. Las marcas de distribuidor alcanzaron una cuota de mercado del 42,4% en seis grandes países europeos a principios de 2026 y captaron el 54% del crecimiento de la facturación. Para comprender las expectativas de los compradores profesionales ante este movimiento, un estudio de mercado B2B entre distribuidores ofrece información directa.
¿Influyen las redes sociales en las compras de alimentos?
Sí, pero mucho menos en Francia que en otros lugares. En 2026, el 46% de los consumidores de todo el mundo señalaba las redes sociales como fuente de influencia, frente al 25% en Francia. Una encuesta entre tu público objetivo permite medir su influencia real sobre tus productos.
¿Cómo puede una empresa agroalimentaria anticiparse a estas tendencias?
Combinando la vigilancia de la oferta con la escucha de sus clientes. El barómetro mundial de la innovación muestra qué productos lanzan los competidores, pero solo preguntar a tus compradores permite descubrir qué esperan. Una encuesta de satisfacción después del lanzamiento ayuda a corregir una innovación antes de que llegue al segundo año, una etapa decisiva para su supervivencia.