Nous avons analysé les 271 produits shortlistés par les organisateurs du concours SIAL Innovation 2026. Nous avons analysé l’ensemble de ces produits pour en déduire les tendances actuelles dans l’agroalimentaires ainsi que les axes d’innovation. Nous vous proposons également un TOP10 des produits qui ont selon nous les chances les plus élevées de réussir sur le marché.

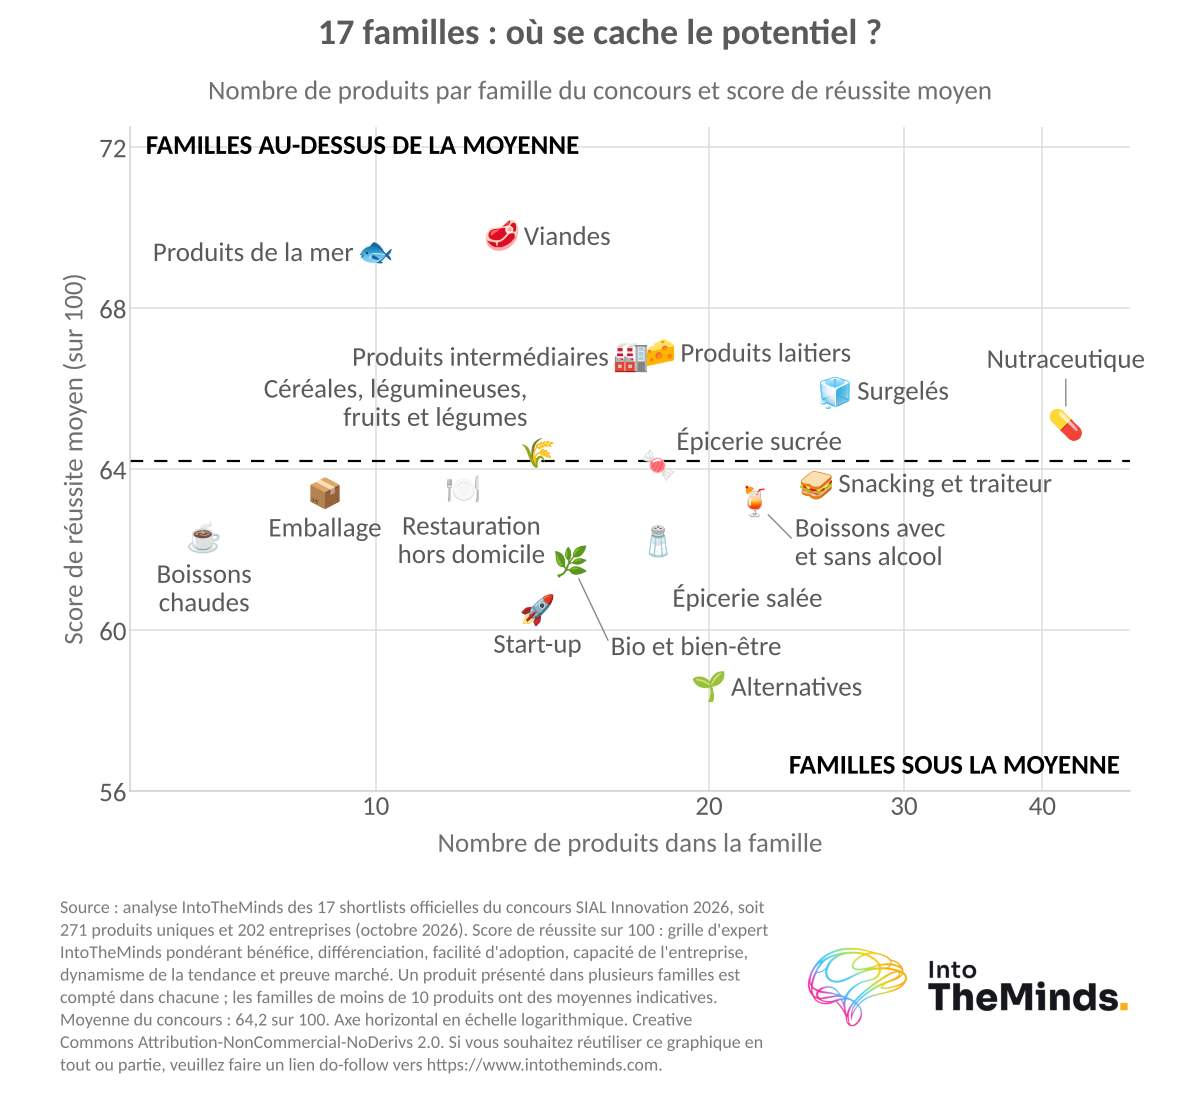
Le 5 octobre 2026, le concours SIAL Innovation a publié ses 17 shortlists officielles. Plus de 2750 produits ont candidaté au concours SIAL Innovation. Parmi eux, 775 ont été retenus et présentés aux différents jurys du concours pour aboutir à 300 fiches produits. Cela représente 271 produits uniques portés par 202 entreprises issues de 41 pays. La nutraceutique est la famille la plus fournie, avec 42 produits. Ces chiffres donnent une première mesure de l’ampleur de l’innovation alimentaire mondiale en 2026. Mais ils ne disent pas quelles tendances ont le plus de chances de réussir, ni pourquoi les petites entreprises restent distancées par les grands groupes. C’est pour cela que notre cabinet d’étude de marché, fort de son expérience dans l’agroalimentaire et fidèle visiteur du SIAL depuis 18 ans, a analysé l’ensemble des fiches pour vous proposer une lecture de l’innovation alimentaire à travers le prisme de SIAL Innovation 2026.
Vous trouverez le rapport complet à télécharger à la fin de cet article. Veuillez noter que des différences entre cet article et le rapport peuvent subsister car le rapport est également mis à jour suite à nos entretiens avec les exposants du SIAL.
Contactez l’institut IntoTheMinds
L’essentiel à retenir
- Monde, 2026 : 271 innovations uniques (300 fiches) retenues dans les 17 shortlists SIAL Innovation, portées par 202 entreprises de 41 pays.
- Le fonctionnel et la nutraceutique arrivent en tête des tendances avec 19,6% des produits. La praticité est présente dans 42,1% des fiches.
- 65% des produits relèvent d’une innovation cosmétique ou incrémentale. Seuls 17 produits (6,3%) atteignent une disruptivité élevée (14) ou radicale (3).
- 71% des exposants sont des TPE ou PME. Leurs produits sont plus disruptifs, mais leur score de réussite (61,2/100) reste inférieur à celui des grandes entreprises (70,6/100).
- France, 2026 : premier pays du concours avec 70 produits (25,8% de la sélection), pour un score moyen de 65,6/100 (grille IntoTheMinds).
- Top 1 de notre classement : le skyr siggi’s Fruit & Fiber de Lactalis (87/100), devant la lactoferrine de fermentation de précision d’Armor Protéines, groupe Savencia (85/100).
Les grandes tendances de l’innovation alimentaire en 2026
Vous trouverez dans cette section la hiérarchie des tendances qui structurent la sélection mondiale, ainsi que leur potentiel de réussite. Nous avons codé chacun des 271 produits sur une grille de 11 tendances, puis attribué à chaque innovation un score de réussite sur 100 et une note de disruptivité de 1 à 5 (voir notre méthodologie en bas d’article pour en savoir plus). Ces résultats complètent notre analyse des tendances de consommation en 2026 et notre étude des évolutions du marché de l’alimentation.
Commençons par le calendrier. Parmi les 271 produits
- 188 (69,4%) ont été lancés en 2026
- 56 en 2025
- 9 en 2024
- 18 sont annoncés pour 2027, comme les nouilles Magic Soba (Ourhome, Corée du Sud) ou les guimauves glacées Snöo (ONORE, France).
Cette concentration tient d’abord au règlement du concours, réservé aux produits lancés au cours des 2 dernières années. Elle ne mesure donc pas une reprise de l’innovation après le recul des lancements de 2022 dont nous nous étions fait l’écho, mais elle confirme que le concours capte l’actualité immédiate de l’innovation agroalimentaire mondiale.
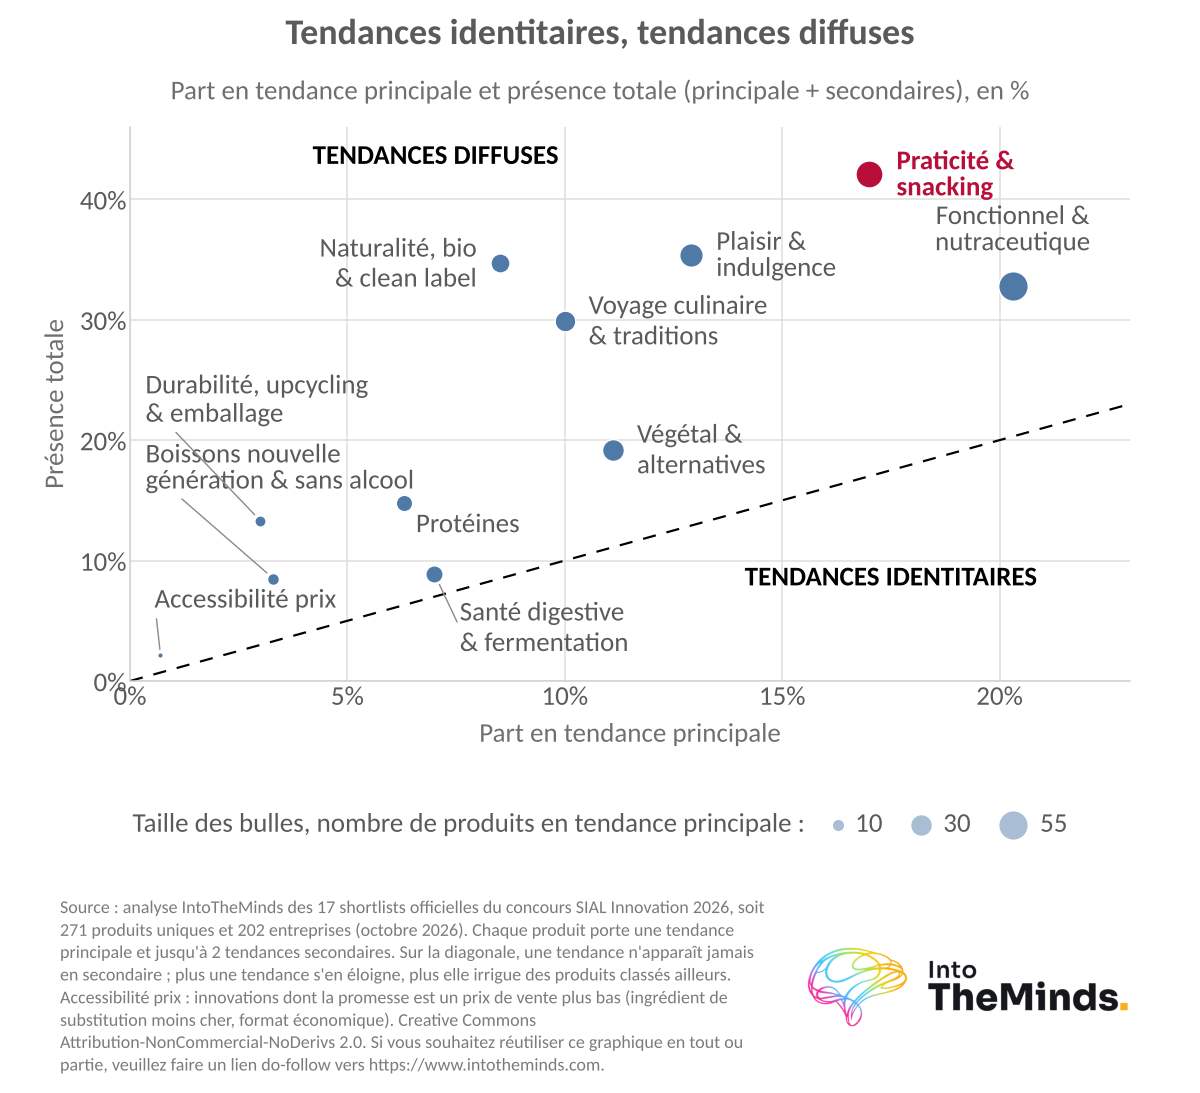
| Tendance principale (monde, 2026) | Produits | Part | Présence totale | Score moyen /100 | Disruptivité (1 à 5) |
|---|---|---|---|---|---|
| Fonctionnel et nutraceutique | 53 | 19,6% | 32,1% | 63,8 | 2,21 |
| Praticité et snacking | 47 | 17,3% | 42,1% | 66,1 | 2,15 |
| Plaisir et indulgence | 35 | 12,9% | 35,4% | 62,8 | 2,06 |
| Végétal et alternatives | 30 | 11,1% | 19,2% | 59,3 | 2,63 |
| Voyage culinaire et traditions | 27 | 10,0% | 29,9% | 63,0 | 2,22 |
| Naturalité, bio et clean label | 24 | 8,9% | 34,7% | 62,2 | 2,29 |
| Santé digestive et fermentation | 19 | 7,0% | 8,9% | 67,7 | 2,74 |
| Protéines | 17 | 6,3% | 14,8% | 72,8 | 2,18 |
| Boissons nouvelle génération et sans alcool | 9 | 3,3% | 8,5% | 62,4 | 2,56 |
| Durabilité, upcycling et emballage | 8 | 3,0% | 13,3% | 61,4 | 3,25 |
| Accessibilité prix | 2 | 0,7% | 2,2% | 74,0 | 2,00 |
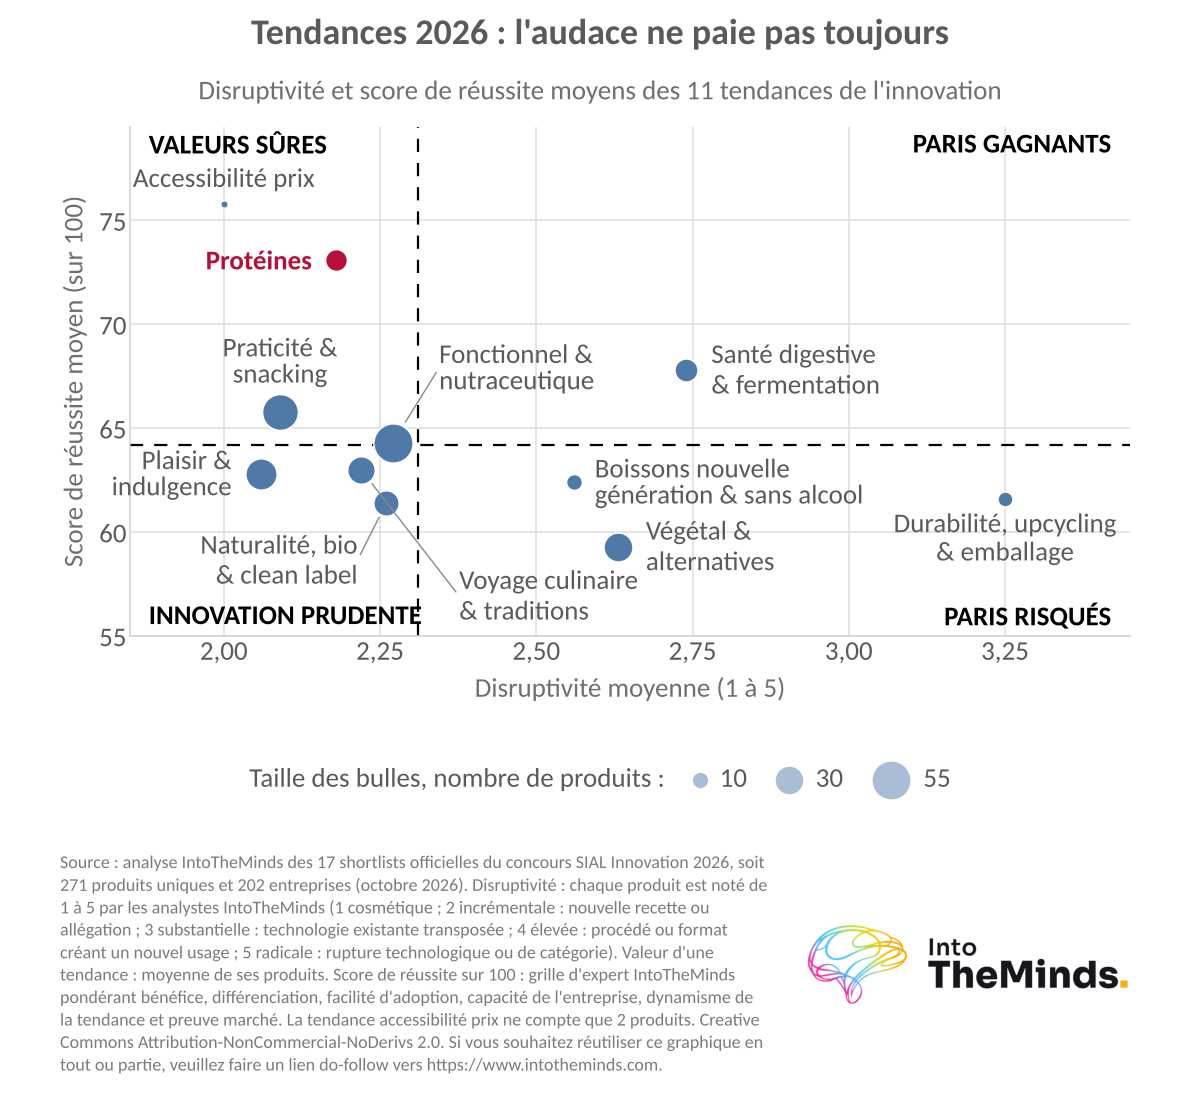
La lecture croisée est assez simple :
- Le fonctionnel domine en volume
- les protéines dominent en potentiel (72,8/100)
- la durabilité domine en disruptivité (3,25/5).
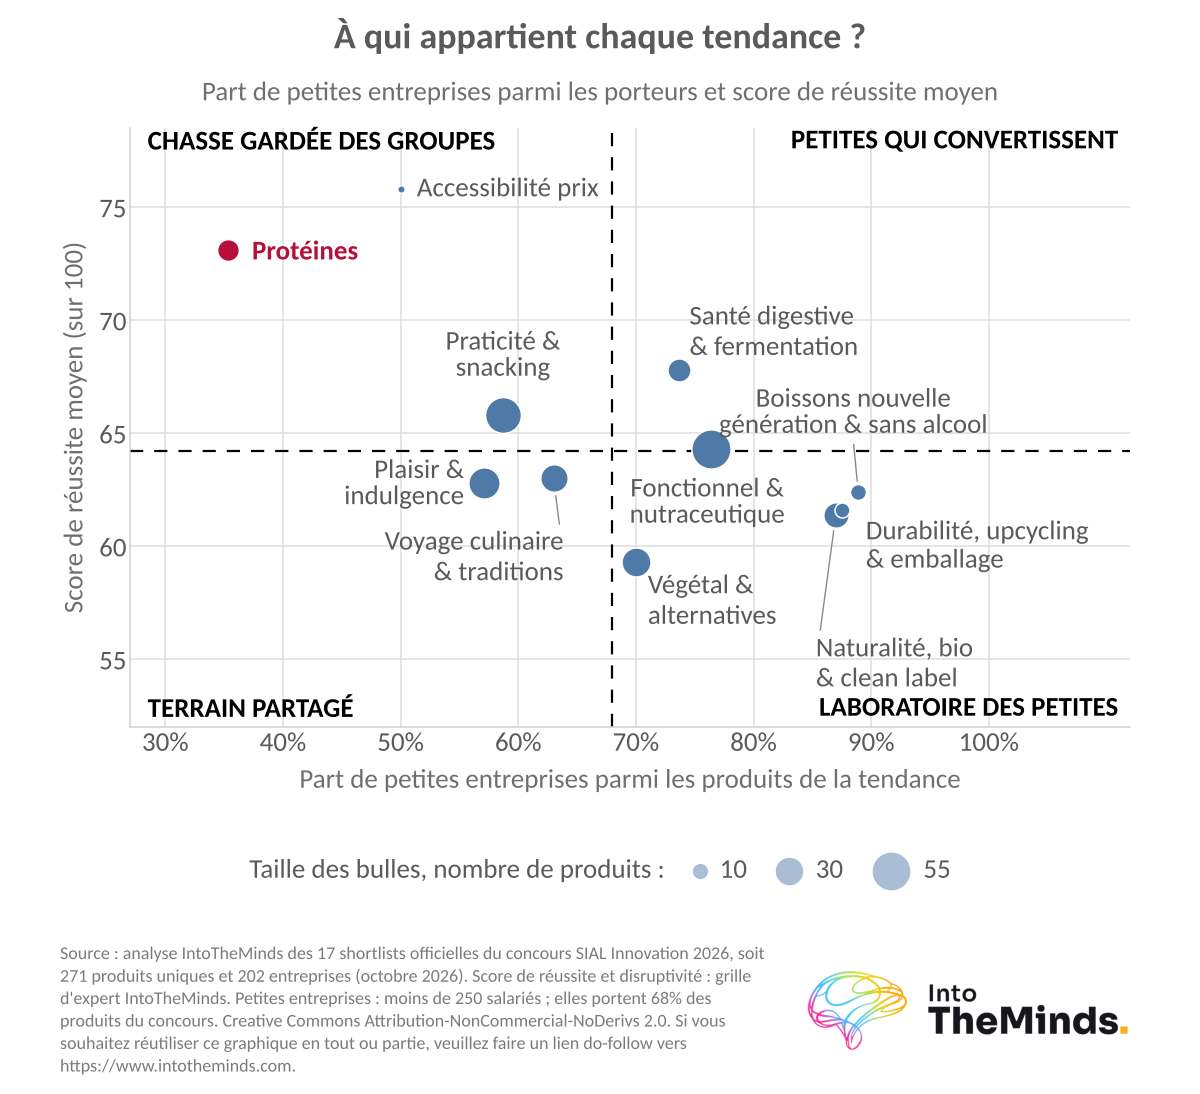
Pour visualiser ces écarts, vous trouverez ci-dessous un graphique qui positionne chaque tendance selon ces 2 axes.
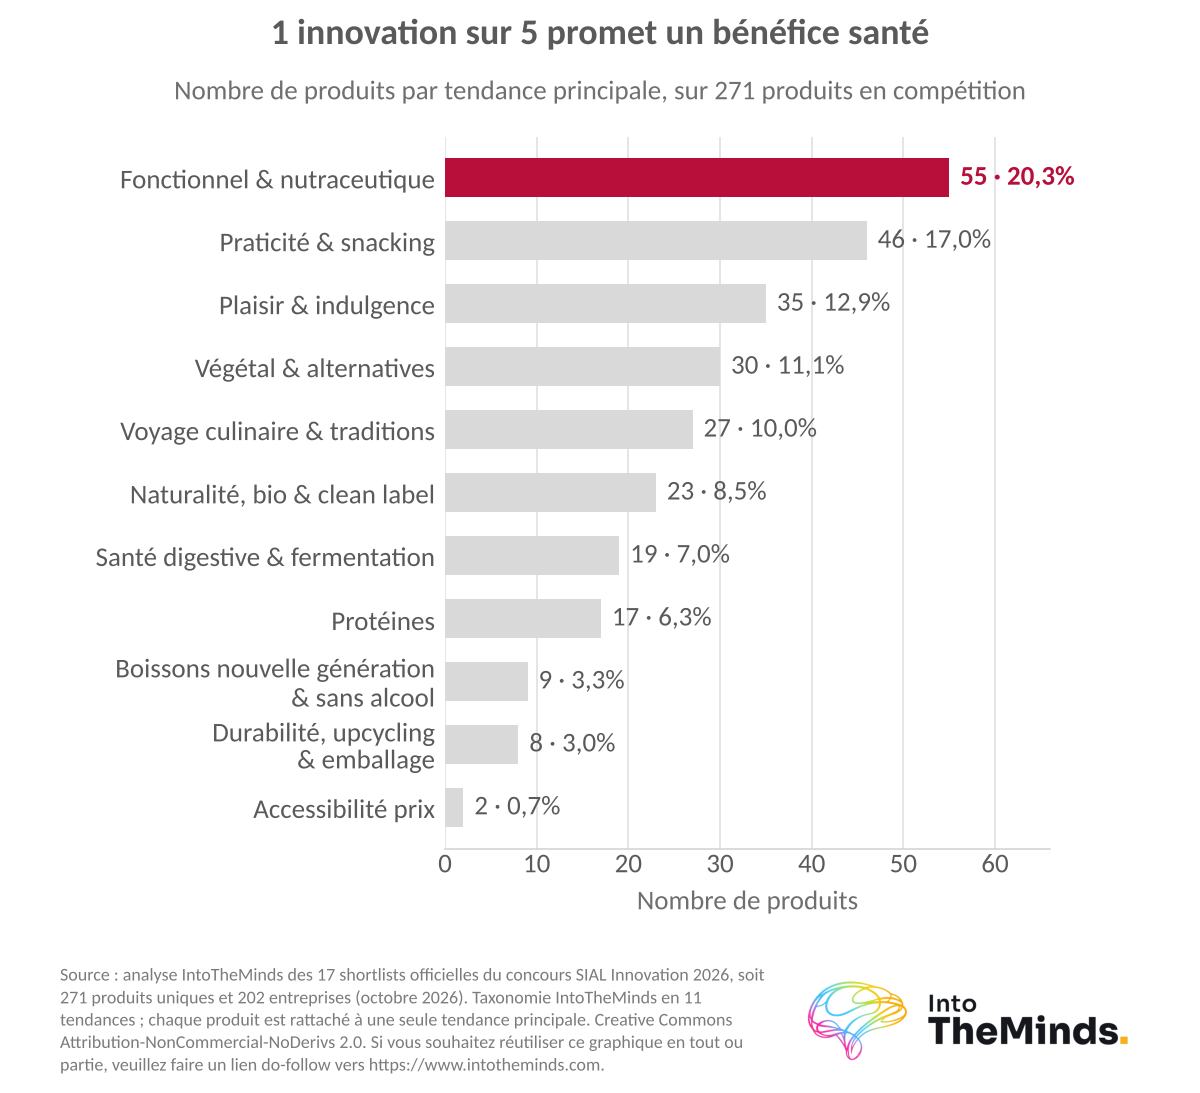
Un produit sur cinq promet un bénéfice santé ciblé.
Santé fonctionnelle et nutraceutique
Passons maintenant aux tendances du SIAL Innovation 2026. Nous constatons tout d’abord qu’un produit sur cinq promet un bénéfice santé ciblé. Le complément alimentaire entre au salon de l’alimentaire par la grande porte. Voici quelques exemples de la sélection 2026 :
- le miel fonctionnel Trésors de la Ruche de Famille Michaud Apiculteurs (marque Lune de Miel, France) ;
- une préparation de fruits à tartiner au collagène qui apporte 22 g de protéines par pot (CIMA 99, marque Tru Balance, Bulgarie) ;
- les shots Welsom (Chias Brothers Europe, Pologne), dont l’un est dosé à 10.000 mg de collagène ;
- le collagène LIFILL de Nongshim (Corée du Sud), adossé à des études cliniques.
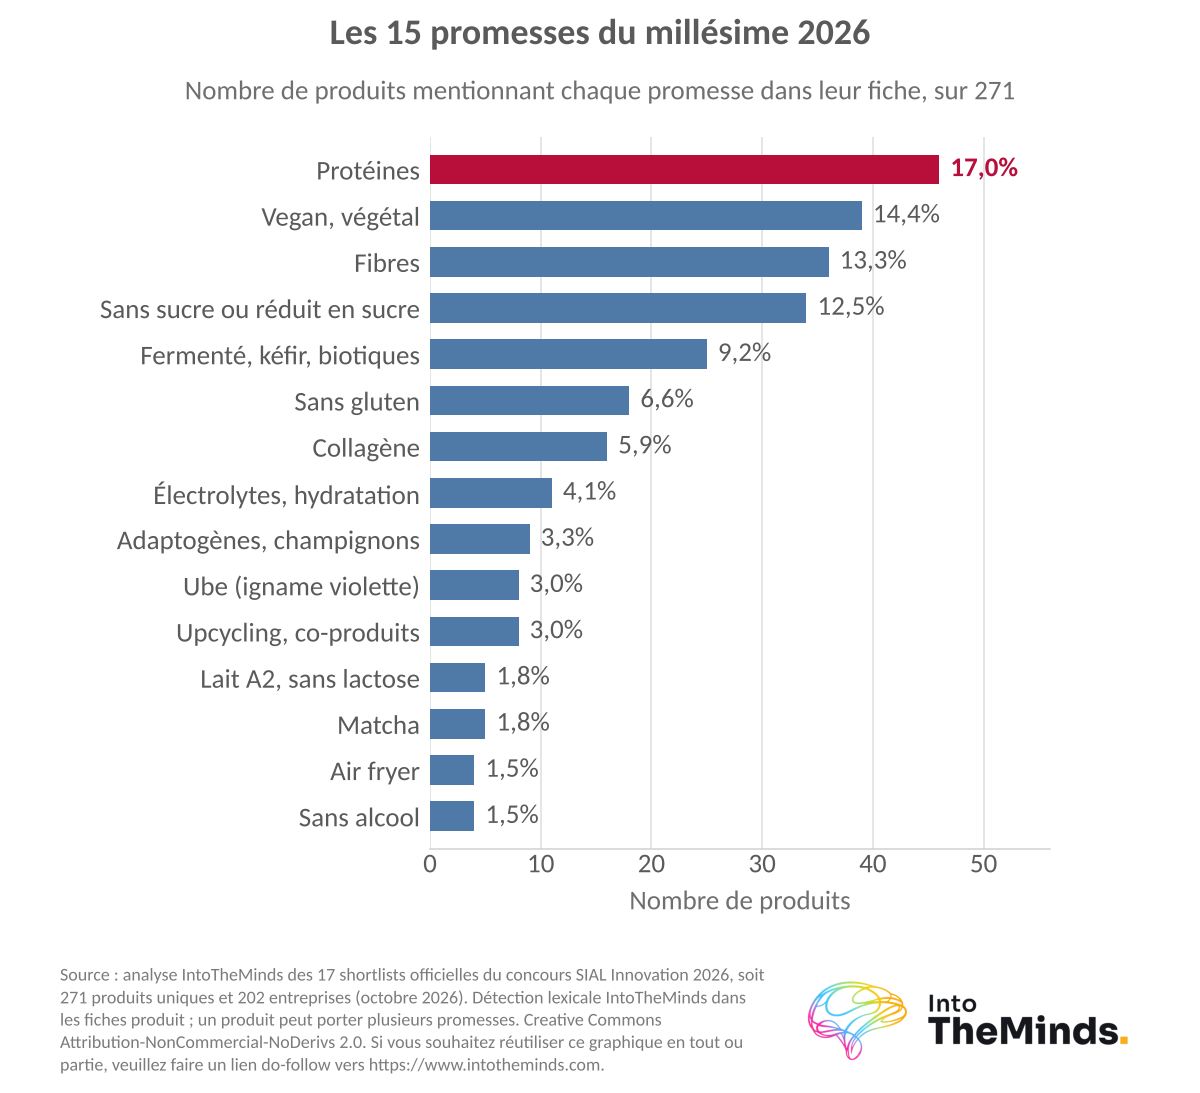
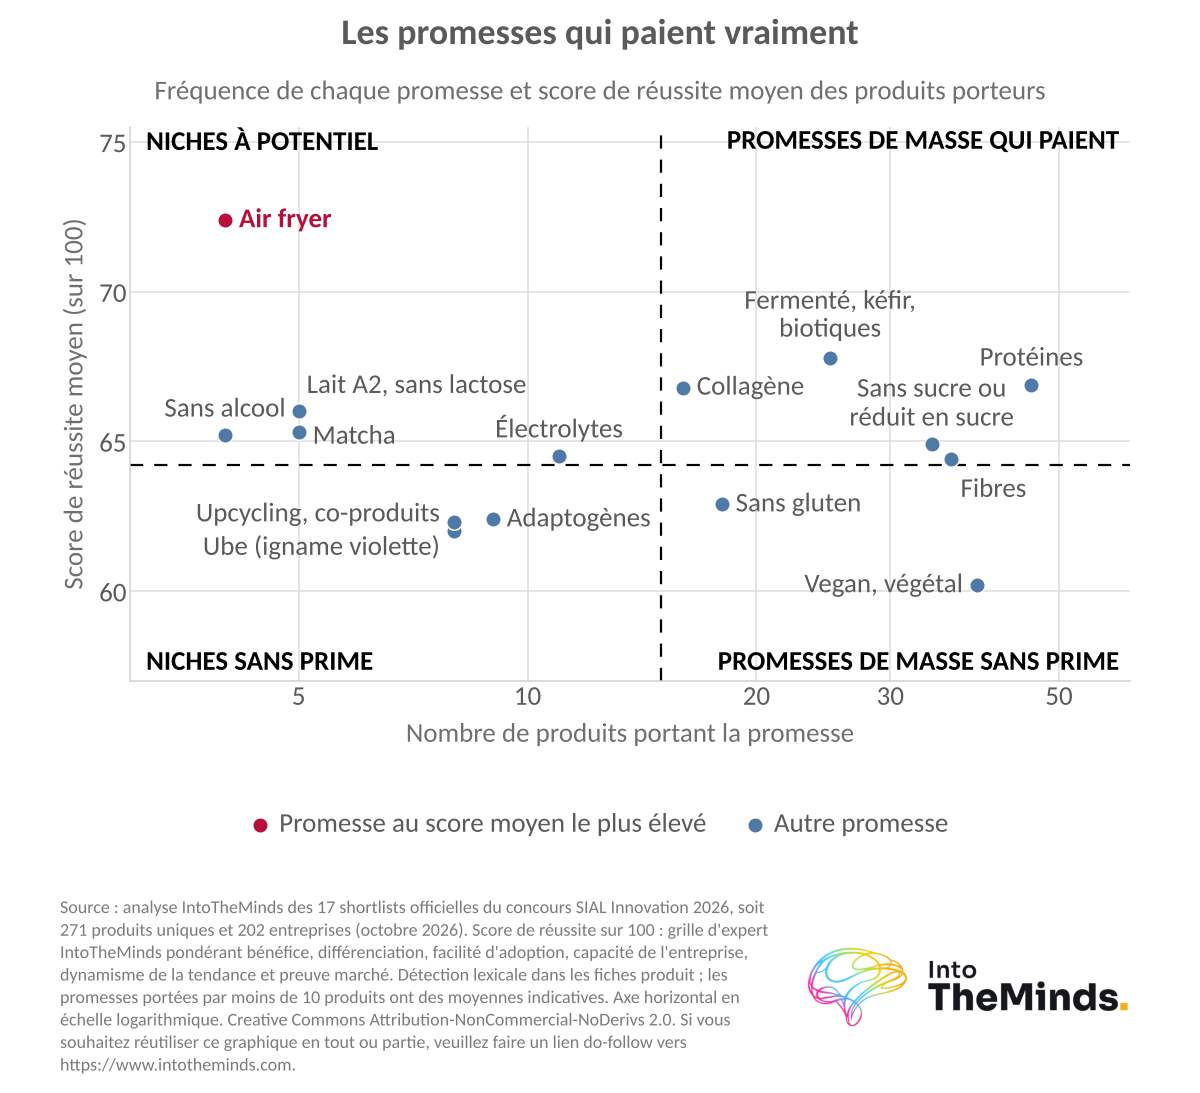
Les mots employés sur les fiches confirment l’ampleur du mouvement. Sur les 271 produits (monde, 2026)
- 46 mentionnent les protéines (17%)
- 36 les fibres (13%)
- 34 le sans sucre ou le sucre réduit (13%)
- 25 la fermentation ou les biotiques (9%)
- 16 le collagène (6%).
Si vous aviez des doutes sur la tendance agroalimentaire à suivre en 2026, vous voici fixé.
La santé digestive mérite une mention à part. Avec un score moyen de 67,7/100, elle affiche le meilleur rapport entre volume et potentiel après les protéines. On y trouve la mozzarella au cœur de kéfir Bufala Cuore di Kefir (Ponte Reale, Italie) et les sodas belges Yass (Nature Innovation International) et Sweet-Switch Pops (Belgium Premium Brands II), ces derniers à 20 g de fibres par canette. Le tepache de Labo Dumoulin (France), prix spécial Start-up, illustre de son côté l’essor des boissons fermentées. Ce territoire est encore étroit, et il paie.
Praticité, snacking et plaisir
La praticité est la tendance la plus transversale du concours, puisqu’elle concerne 42,1% des produits. Nous avons par exemple découvert que le succès de l’air fryer servait de support à l’innovation. La compatibilité avec ce dispositif de cuisson devient un argument de vente, certes encore marginal puisqu’il n’est cité que sur 4 fiches : kebab frais sous cloche Zakee’s Kebab@home (Herbert Ospelt Anstalt, Liechtenstein), fromage brésilien Pop Cheese prêt en 7 minutes (Savencia Brazil, marque Quatá). Mousline propose de son côté des gnocchis à poêler conservés 12 mois à température ambiante.
Le plaisir joue sur la texture et la couleur, dans le prolongement de la « comfort food ». Les mochis triple texture MeloMochi (Amos Food, Chine), le condiment en micro-mousse Culinary Clouds (Chef Seasons, Turquie) et les guimauves glacées Snöo (ONORE, France) cherchent à se différencier en rayon par l‘effet de surprise. Le voyage culinaire suit la même logique avec l’ube, cité sur 8 fiches, de la poudre pure Aniwa (Pacific Synergy, Philippines) au fromage de chèvre coco-ube de Die Käsemacher (Autriche), sans oublier le Pom’Aligot de l’Aubrac IGP de Jeune Montagne (France).
Seuls 17 produits sur 271, soit 6,3%, atteignent un niveau de disruptivité élevé ou radical.
Technologies et agroalimentaire
Cette section mesure la part de rupture réelle dans la sélection, puis replace ces innovations dans les grandes familles de technologies de l’agroalimentaire, du champ à l’usine. Le constat de départ est sans appel : le concours 2026 est prudent, ce qui rejoint la rationalisation des gammes engagée par les industriels depuis la crise inflationniste.
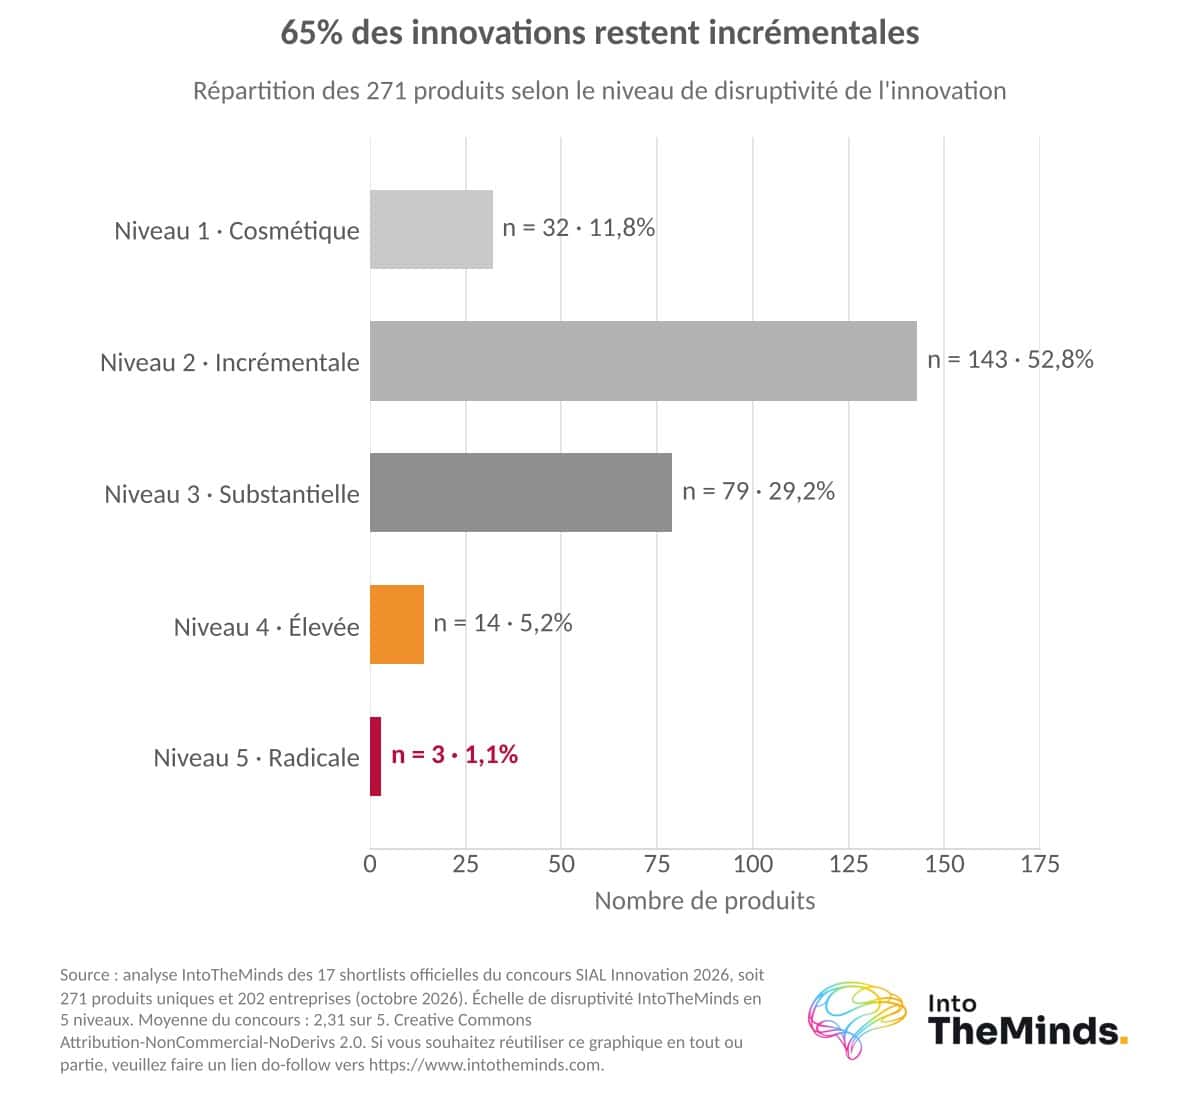
| Niveau de disruptivité (monde, 2026) | Produits | Part | Score de réussite moyen /100 |
|---|---|---|---|
| 1. Cosmétique | 32 | 11,8% | 62,5 |
| 2. Incrémentale | 143 | 52,8% | 64,2 |
| 3. Substantielle | 79 | 29,2% | 64,4 |
| 4. Élevée | 14 | 5,2% | 63,3 |
| 5. Radicale | 3 | 1,1% | 72,8 |
La disruptivité moyenne s’établit à 2,31/5. Les scores des niveaux 1 à 4 se tiennent entre 62,5 et 64,4, et seuls les 3 produits radicaux décollent en moyenne (72,8). La corrélation de rang entre disruptivité et score de réussite est d’ailleurs nulle (0,03) : l’audace ne garantit pas le succès. D’après les règles de calcul appliquées, ces 3 ruptures sont
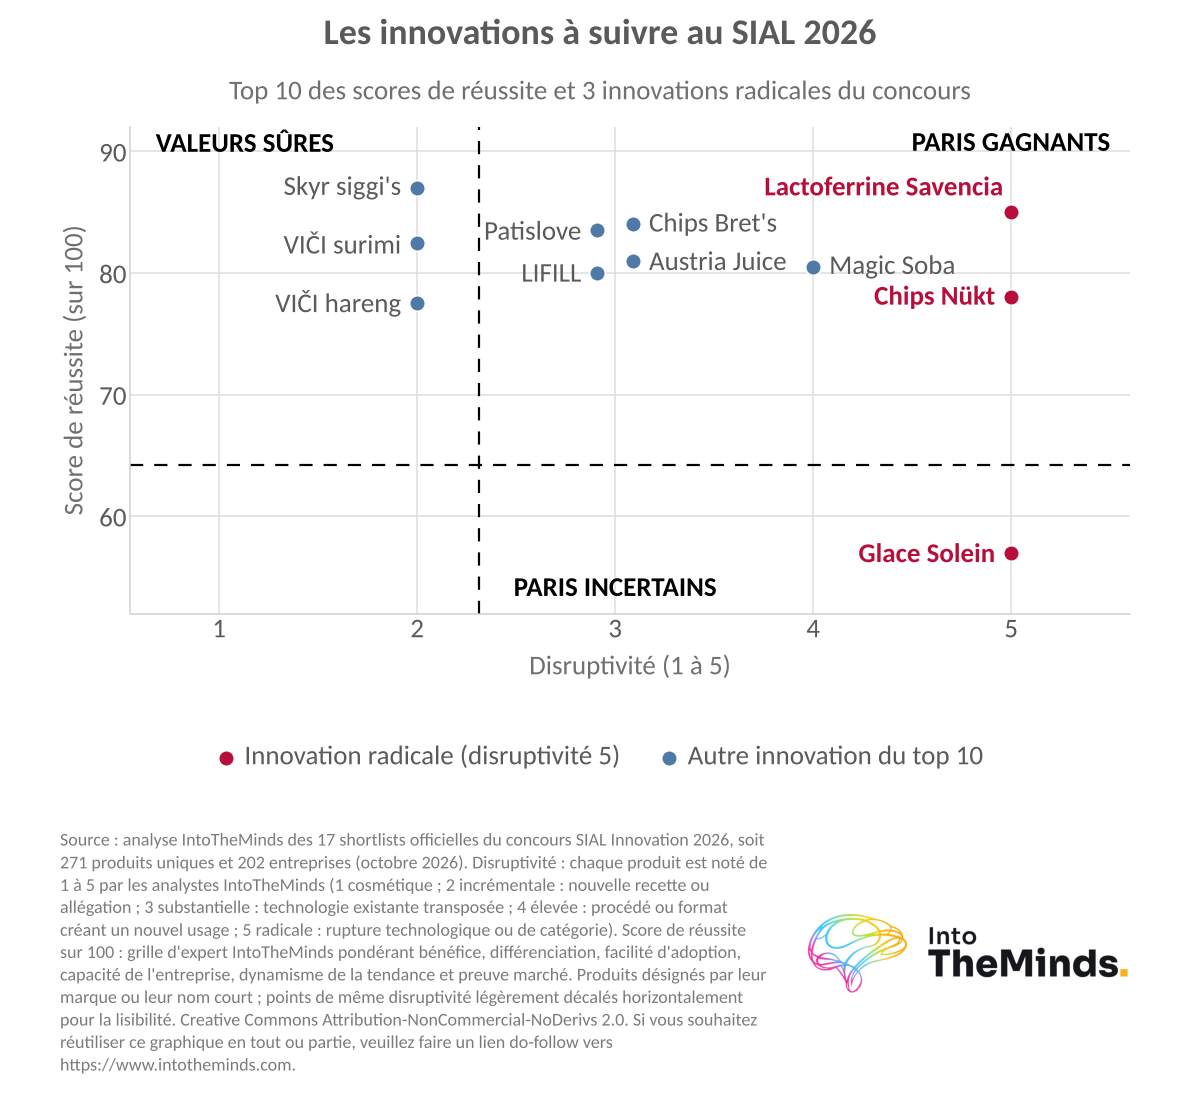
- la lactoferrine issue de fermentation de précision d’Armor Protéines (groupe Savencia, France, 85/100)
- les chips frites à l’eau sans huile ajoutée Nükt (Nuekt AG, Suisse, 76,5/100)
- une glace lyophilisée à la protéine microbienne Solein (Geld Baltic, marque Star Candies, Lituanie, 57/100).
Le score moyen élevé des produits radicaux masque un écart de 28 points entre eux : la rupture paie lorsqu’elle s’appuie sur un bénéfice clair et un accès au marché, comme chez Savencia, et reste un pari lorsque l’adoption par les consommateurs est incertaine, comme pour la protéine Solein. Le détail de notre échelle de disruptivité figure dans la section méthodologie.
Agriculture de précision et modernisation des pratiques culturales
En amont de la production alimentaire, l’agriculture de précision mobilise drones, capteurs connectés et systèmes GPS. Ces technologies servent à surveiller les cultures, à détecter les parasites et les maladies avant qu’ils ne se propagent, et à ajuster l’irrigation à partir de données en temps réel.
La génétique végétale progresse elle aussi grâce à la sélection génomique et au phénotypage à haut débit (spectres proche infrarouge, analyse d’images, imagerie aérienne). Les assolements font plus de place aux légumineuses et aux plantes de service. Dans l’élevage, la recherche porte sur le bien-être animal, la lutte contre les épizooties comme la grippe aviaire et de nouvelles voies de biosynthèse de compléments pour la nutrition animale.
Biotechnologie, génétique et fermentation de précision
Les biotechnologies agricoles couvrent l’édition génétique de type CRISPR, qui vise des cultures plus résistantes, ainsi que les biofertilisants et les biopesticides. À l’autre bout de la chaîne, la fermentation de précision produit des molécules autrefois réservées aux aliments d’origine animale, comme la lactoferrine d’Armor Protéines (groupe Savencia), seule rupture de la sélection 2026 portée par un grand groupe. En France, le centre d’innovation Ferments du Futur a été inauguré le 10 octobre 2024 sur le plateau de Saclay. Les procédés de conservation évoluent aussi : la pasteurisation à froid par haute pression (HPP) prolonge la durée de vie des aliments sans conservateurs chimiques, et les emballages intelligents signalent la fraîcheur.
Digitalisation, Agritech et Foodtech
Depuis 2016, l’association La Ferme Digitale fédère les start-up de l’Agritech et de la Foodtech en France. Leurs outils exploitent le big data, les données spatiales, la robotique et l’intelligence artificielle pour l’aide à la décision. Dans les usines, l’industrie alimentaire doit rattraper son retard en automatisation des procédés, en maintenance prédictive et en traçabilité des données sur toute la chaîne d’approvisionnement.
Pour approfondir ces technologies, nous vous proposons ci-dessous une courte vidéo.
Durabilité et impact environnemental
Vous verrez ici pourquoi la durabilité est à la fois la tendance la plus disruptive du concours et l’une des moins représentées. Selon l’INSEE, l’agriculture représentait en 2022 19% des émissions nationales de gaz à effet de serre en France, ce qui en fait le 2e secteur émetteur après les transports (30%). Mais une bonne gestion des sols peut aussi capter et stocker du carbone, ce qui fait de l’agriculture une partie de la solution.
Dans la sélection SIAL Innovation 2026, la durabilité ne compte que 8 produits en tendance principale, mais elle apparaît sur 13,3% des fiches et atteint une disruptivité moyenne de 3,25/5. Elle est portée à 87,5% par des petites entreprises. Voici 4 exemples d’upcycling et d’emballage :
- farine et huile de pépins de framboise (Oleowita Oil, marque Oleje Milo, Pologne) ;
- sauce shoyu élaborée à partir de tourteau de caméline revalorisé (Olimega, marque Signé Caméline, Canada) ;
- étiquette fabriquée avec des déchets de tomate (Agromonte, Italie) ;
- fromage affiné dans sa coque d’argile Sei di Coccio (L’Antica Cascina, Italie).
L’agroécologie répond à la même exigence au champ : agroforesterie, rotation des cultures, couverts végétaux, réduction des intrants chimiques. Les systèmes aquaponiques et hydroponiques consomment moins d’eau et rendent possible la culture en milieu urbain. Pour les entreprises agroalimentaires, les actions de décarbonation s’organisent de la fourche à la fourchette :
- au champ : matières premières moins émettrices, sobriété hydrique, agrivoltaïsme, valorisation des déchets ;
- à l’usine : éco-conception, récupération de la chaleur fatale, électrification bas carbone, réduction des HFC dans la chaîne du froid ;
- en aval : distribution et fin de vie des produits.
L’accessibilité prix, enfin, ne pèse que 2 produits en tendance principale (0,7%) et 6 fiches au total (2,2%). Leur score moyen élevé (74,0/100) repose sur 2 produits seulement et ne permet aucune généralisation. Il signale surtout que le concours, qui prime la nouveauté démontrable, laisse peu de place à l’innovation d’accessibilité.
Protéines et alternatives alimentaires
Cette section compare 2 réponses opposées à la question protéique, et les relie aux attentes de santé publique. D’un côté, les protéines optimisées issues de produits d’origine animale. De l’autre, les alternatives végétales, plus techniques mais moins sûres de leur marché.
La tendance protéines compte 17 produits et le score de réussite moyen le plus élevé des grandes tendances, à 72,8/100. C’est aussi la tendance des grands groupes, avec seulement 35,3% de petites entreprises, sur un marché des aliments hyperprotéinés qu’ils connaissent bien. Le skyr siggi’s Fruit & Fiber de Lactalis (14 g de protéines par portion, lancé aux États-Unis en juin 2026) prend la première place de notre classement mondial avec 87/100. Il précède le surimi hyperprotéiné VIČI (CS France, groupe Vičiūnai), les nouilles de poulet KKODANMYEON (S Foods, marque JCDM, Corée du Sud) et la mozzarella La Daria Proteica (Caseificio Andriese, Italie). Le duo protéines et fibres du skyr siggi’s correspond aussi aux produits qui gagnent du terrain avec les traitements coupe-faim de type GLP-1.
Les alternatives végétales, sur un marché de la viande végétale en difficulté, ne pèsent que 11,1% des tendances principales, pour un score moyen de 59,3/100, mais leur disruptivité atteint 2,63/5. Le steak végétal à texture fibreuse de Rival Foods (Plant Meat Makers, Pays-Bas), l’hybride laitier-végétal Le Végé du Fromager (Fromagerie Dongé, France) et le substitut de sucre SÜVY (Groupe Innovi, France) en sont les exemples les plus aboutis. Les hybrides, qui associent protéines végétales et ingrédients laitiers, sont une piste à suivre pour remplacer une partie des protéines animales. Les autres sources de protéines alternatives (insectes, viande cultivée à partir de cellules animales) sont en revanche absentes de la sélection 2026.
La santé publique traverse toutes ces innovations, surtout par la réduction du sucre, du sel et des additifs, et par les allégations en « sans » : allumettes de chorizo de poulet sans nitrite (LDC, marque Le Gaulois, France) ou jus de pomme réduit de 30% en sucre par fermentation (Austria Juice, Autriche, 80/100).
Le Nutri-Score reste discret : seules 3 fiches le mettent en avant, le tartinable Maharajah (Salles Frères, marque Tarti), le wrap aux émincés végétaux (Mix Buffet, marque Monique Ranou) et le popcorn Pop Comedy (Re.Snack), toutes françaises.
Top 10 des innovations SIAL 2026
Voici les produits qui obtiennent les meilleurs scores de réussite de notre grille, sur les 271 analysés. Ce score combine la clarté du bénéfice, la différenciation, la facilité d’adoption, la capacité de l’entreprise à distribuer, le dynamisme de la tendance et les premières preuves de marché (voir notre méthodologie). 2 produits sont ex aequo à la 7e place.
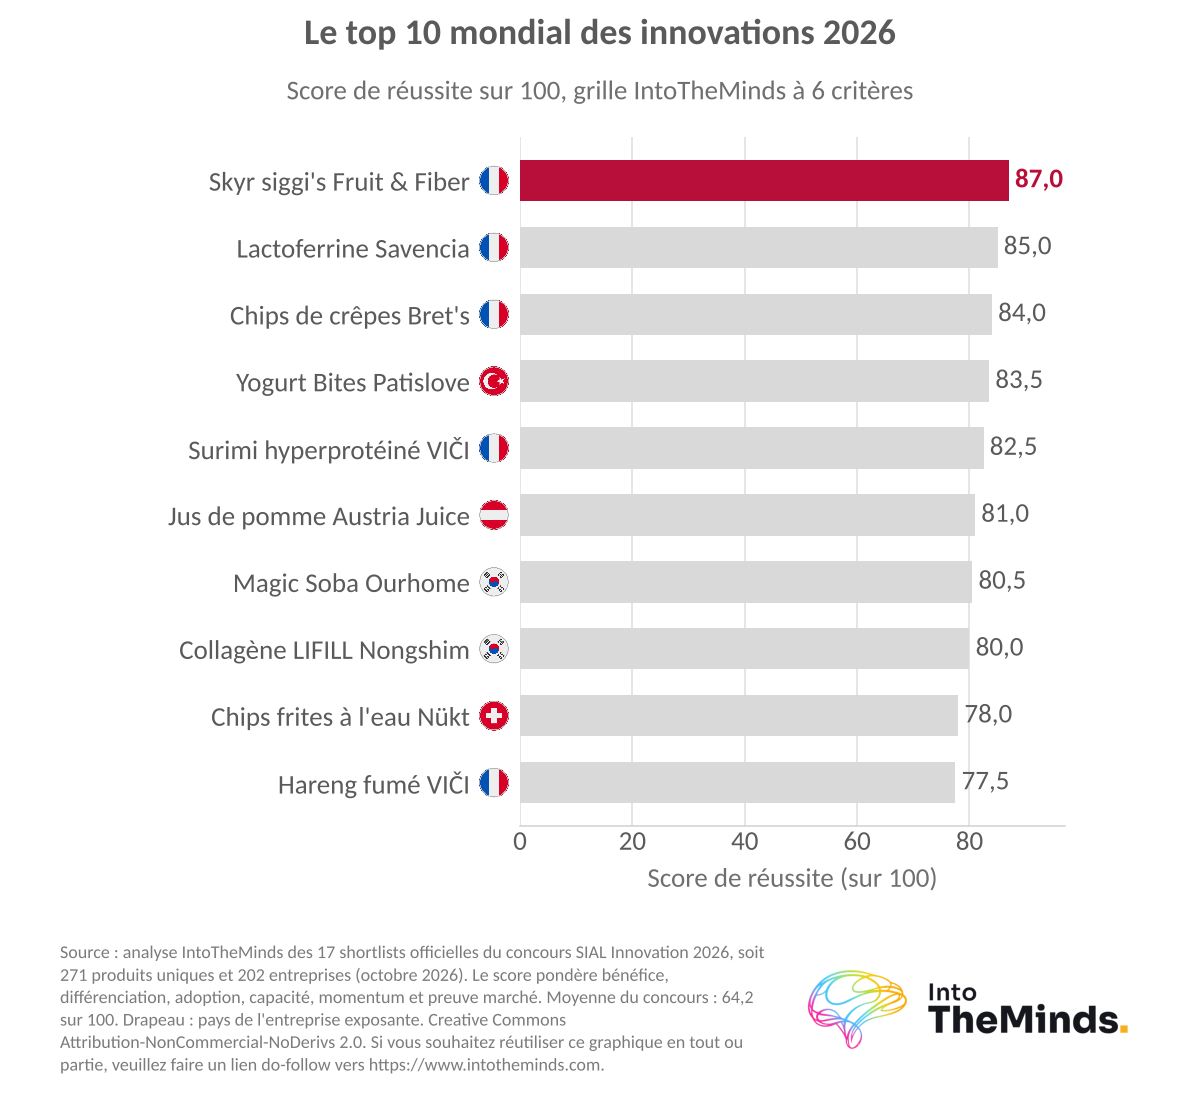
| Rang | Produit | Entreprise (marque) | Pays de l’exposant | Taille | Tendance principale | Disruptivité (1 à 5) | Score /100 |
|---|---|---|---|---|---|---|---|
| 1 | siggi’s Fruit & Fiber Nonfat Skyr | Lactalis (siggi’s) | France | Grand groupe | Protéines | 2 | 87,0 |
| 2 | Lactoferrine de fermentation de précision | Armor Protéines (groupe Savencia) | France | Grand groupe | Fonctionnel et nutraceutique | 5 | 85,0 |
| 3 | Chips de crêpes saveur caramel au beurre salé | Altho (Bret’s) | France | ETI | Plaisir et indulgence | 3 | 84,0 |
| 4 | Three-Biotic Yogurt Bites Collection | Patislove | Turquie | ETI | Santé digestive et fermentation | 3 | 83,5 |
| 5 | Magic Soba | Ourhome | Corée du Sud | Grand groupe | Praticité et snacking | 4 | 80,5 |
| 6 | Jus de pomme réduit en sucre | Austria Juice (groupe AGRANA) | Autriche | Grand groupe | Naturalité, bio et clean label | 3 | 80,0 |
| 7 (ex aequo) | LIFILL Derma Collagen Signature RN | Nongshim (LIFILL) | Corée du Sud | Grand groupe | Fonctionnel et nutraceutique | 3 | 79,0 |
| 7 (ex aequo) | VIČI High-Protein Surimi Stick | CS France, groupe Vičiūnai (VIČI) | Lituanie* | ETI | Protéines | 2 | 79,0 |
| 9 | Pop Cheese | Savencia Brazil (Quatá) | Brésil | Grand groupe | Praticité et snacking | 2 | 77,5 |
| 10 | VIČI Protein Surimi Noodles | CS France, groupe Vičiūnai (VIČI) | Lituanie* | ETI | Protéines | 3 | 77,0 |
* Les produits VIČI sont présentés par CS France, bureau français du groupe lituanien Vičiūnai ; nous les rattachons à la Lituanie, pays du groupe.
Le profil gagnant se lit facilement :
- le bénéfice se comprend en une phrase
- la catégorie visée est un marché de masse
- l’accès à la distribution est déjà résolu
Sur ce dernier point, on notera que les 10 produits de ce classement sont portés par des grands groupes ou des ETI, et qu’aucun ne vient d’une TPE, d’une PME ou d’une start-up. Les chips frites à l’eau de Nükt, TPE suisse, manquent le top 10 de peu (11e, 76,5/100). Un seul des 10 produits est une innovation radicale (la lactoferrine) : la disruptivité aide, mais elle ne suffit pas. Pour aller plus loin sur ce qui fait réussir ou échouer un lancement, lisez notre analyse de la recette du succès des produits innovants. Et si vous visitez le salon du 17 au 21 octobre, notre guide de visite du SIAL vous aidera à organiser votre parcours.
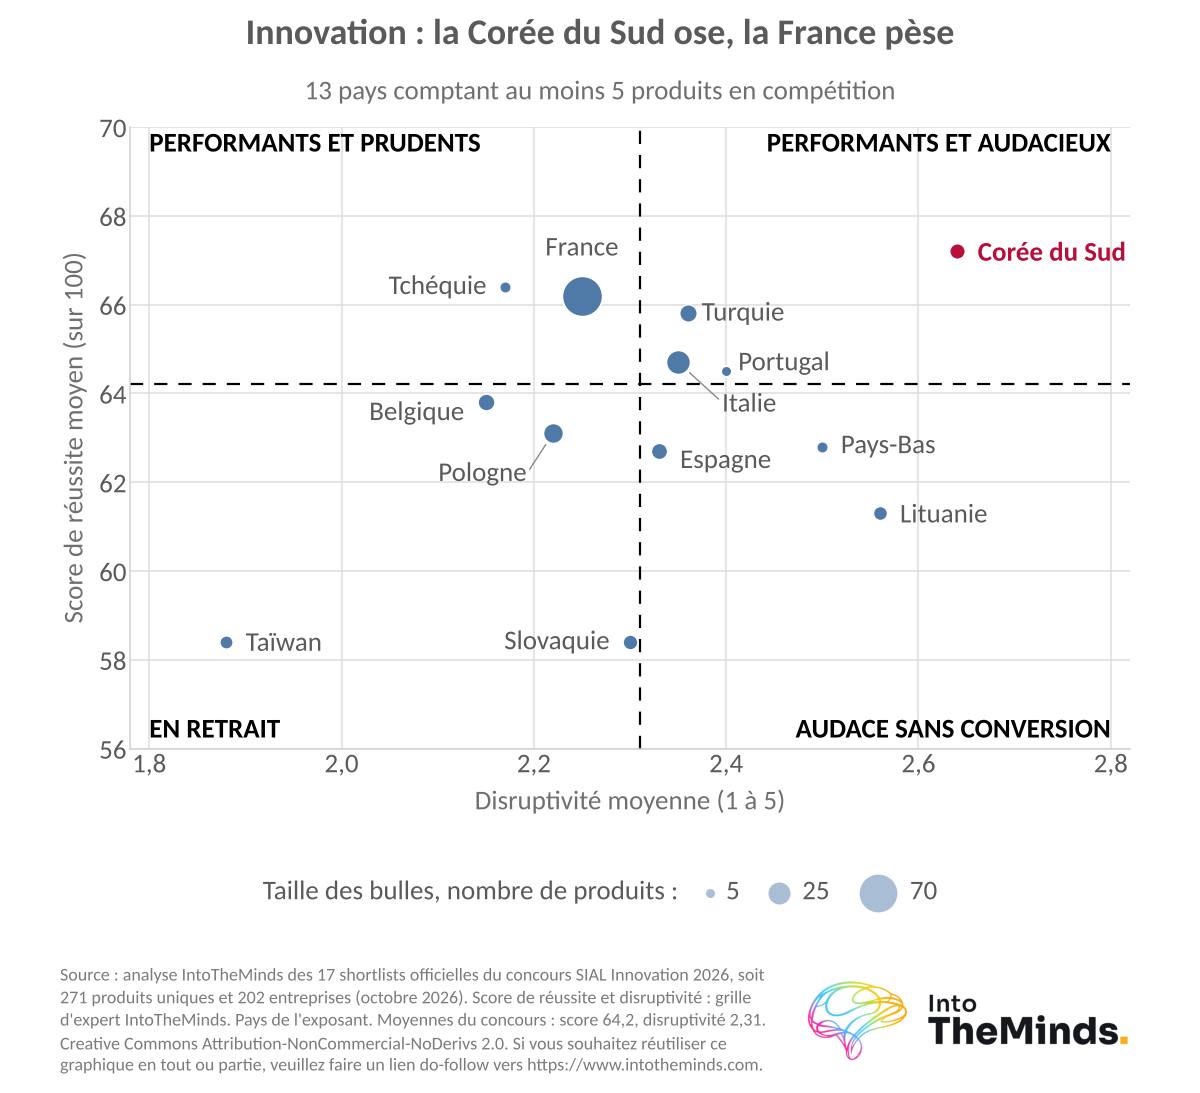
Avec 70 produits, la France pèse 25,8% de la sélection mondiale SIAL Innovation 2026.
Géographie de l’innovation alimentaire
Nous vous proposons ci-dessous une lecture en entonnoir : le monde, puis l’Europe, puis 3 pays analysés en détail. Le tableau couvre les 13 pays qui présentent au moins 5 produits.
| Pays (2026) | Produits | Part du concours | Score moyen /100 | Disruptivité | % petites entreprises |
|---|---|---|---|---|---|
| France | 70 | 25,8% | 65,6 | 2,24 | 60,0% |
| Italie | 26 | 9,6% | 64,6 | 2,35 | 84,6% |
| Pologne | 18 | 6,6% | 63,1 | 2,22 | 83,3% |
| Turquie | 14 | 5,2% | 65,8 | 2,36 | 35,7% |
| Belgique | 13 | 4,8% | 63,8 | 2,15 | 92,3% |
| Espagne | 12 | 4,4% | 62,7 | 2,33 | 58,3% |
| Lituanie | 12 | 4,4% | 65,1 | 2,50 | 50,0% |
| Corée du Sud | 11 | 4,1% | 67,1 | 2,64 | 36,4% |
| Slovaquie | 10 | 3,7% | 58,4 | 2,30 | 100% |
| Taïwan | 8 | 3,0% | 58,4 | 1,88 | 87,5% |
| Pays-Bas | 6 | 2,2% | 62,8 | 2,50 | 100% |
| République tchèque | 6 | 2,2% | 66,4 | 2,17 | 100% |
| Portugal | 5 | 1,8% | 64,5 | 2,40 | 60% |
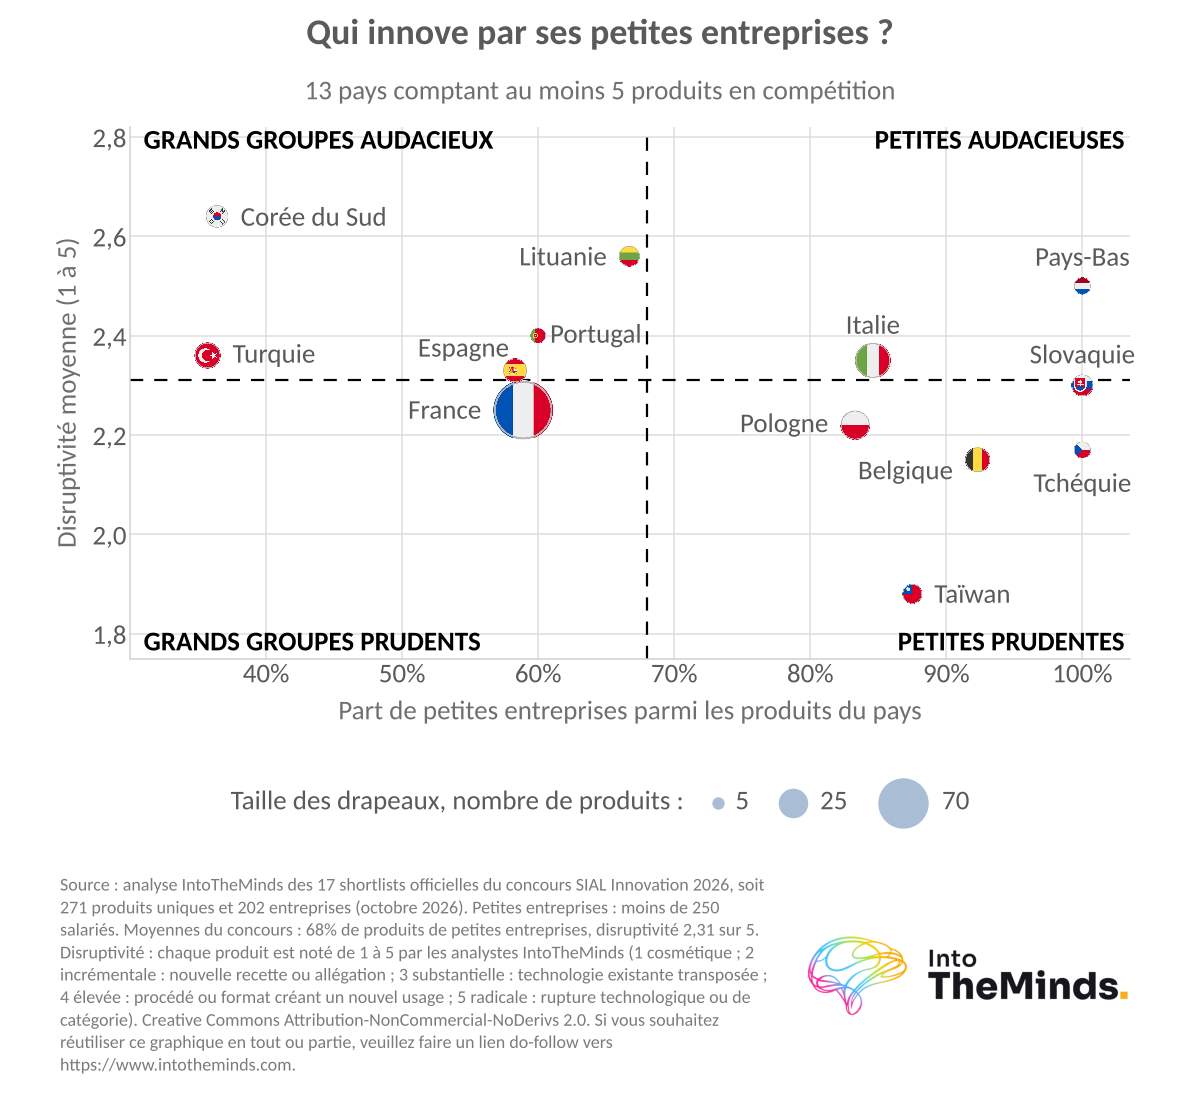
À l’échelle mondiale, la Corée du Sud se détache. Elle affiche la disruptivité moyenne la plus élevée de ces pays (2,64) avec le contingent le plus orienté grands groupes du concours : Nongshim, Ourhome et SPC Samlip. Magic Soba d’Ourhome atteint 80,5/100.
L’Europe concentre l’essentiel des volumes (79% des produits hors Turquie, 84% avec), avec des modèles distincts. L’Europe de l’Ouest (153 produits) est celle des industriels établis, avec un score moyen de 64,7. L’Europe de l’Est et les pays baltes (61 produits, 82% de petites entreprises) forment l’atelier du fonctionnel européen : 46% de leurs produits relèvent de cette tendance, contre 11% à l’Ouest. L’Italie mise sur l’indulgence et le laitier revisité, tandis que la Belgique (92,3% de petites entreprises) se spécialise dans les sodas aux fibres, les ingrédients naturels en poudre et les boissons. Pour visualiser cette répartition, vous trouverez ci-dessous une carte.
France : plus du quart de l’innovation alimentaire du concours
En 2026, la France est de loin le premier pays du concours, avec 70 produits sur 271. Ce n’est pas anormal pour un salon organisé en France.
Le score moyen des produits français présentés pour SIAL Innovation 2026 (65,6/100) dépasse la moyenne de la sélection (64,1). Nous avons mesuré une disruptivité moyenne de 2,24.
Le contingent français est composé d’entreprises de toutes tailles :
- Grands groupes : LDC et son pastrami de canard (marque Jean Routhiau), Savencia avec la lactoferrine d’Armor Protéines et l’Inspiration Matcha de Valrhona, Lactalis avec siggi’s ;
- ETI : Altho (Bret’s) et ses chips de crêpes au caramel beurre salé (84/100), Cofigeo (William Saurin), ONORE (Boncolac), Famille Michaud, Famille Mary (groupe Léa Nature) ;
- PME et coopératives : Mousline, Jeune Montagne, Labo Dumoulin et son tepache, Fromagerie Dongé ;
- start-up de la food-tech : Edonia et ses fingers à la spiruline Cocoriton, Panacea (créée en 2024) avec la marque MYÜ, Groupe Innovi avec SÜVY.
Seuls 60,0% des produits français viennent de petites entreprises, contre 83 à 100% dans la plupart des autres pays européens. Les grands industriels français jouent à domicile, et cela se voit.
Italie : un marché de PME tourné vers l’indulgence
L’Italie a toujours été une terre fertile pour le secteur agroalimentaire. Les entreprises transalpines présentent cette année 26 innovations
- 84,6% sont portées par des petites entreprises
- elles obtiennent un score moyen de 64,6/100 selon notre score de réussite.
Les tendances dominantes sont la praticité (7 produits) et le plaisir (6 produits). Le laitier revisité y tient une place de choix avec Sei di Coccio (L’Antica Cascina, prix spécial Emballage), Bufala Cuore di Kefir (Ponte Reale) et une burrata au piment (Sanguedolce). Le meilleur score italien revient aux pâtes probiotiques Probiotica de Pastificio Liguori (74,5/100, prix Coup de cœur de la presse).
Pologne : l’atelier du fonctionnel européen
La Pologne aligne 18 produits en 2026, dont 8 dans le fonctionnel et la nutraceutique. Ils sont le fruit de petites entreprises en grande majorité (83,3%). Ceci illustre une dynamique régionale plus large. La Slovaquie place 7 de ses 10 produits sur ce même territoire, entièrement via des petites entreprises, mais son score moyen plafonne à 58,4/100. L’Europe de l’Est innove sur le fonctionnel mais bute encore sur l’accès au marché.
Les TPE et PME représentent 71% des exposants et portent 67% des produits.
Profils des entreprises innovantes
Cette section répond à 2 questions :
- qui porte l’innovation alimentaire
- comment la financer.
Nous avons qualifié les 202 exposants par recherche documentaire du 6 au 11 octobre 2026.
| Taille d’entreprise (monde, 2026) | Entreprises | Produits portés | Disruptivité moyenne | Score moyen /100 |
|---|---|---|---|---|
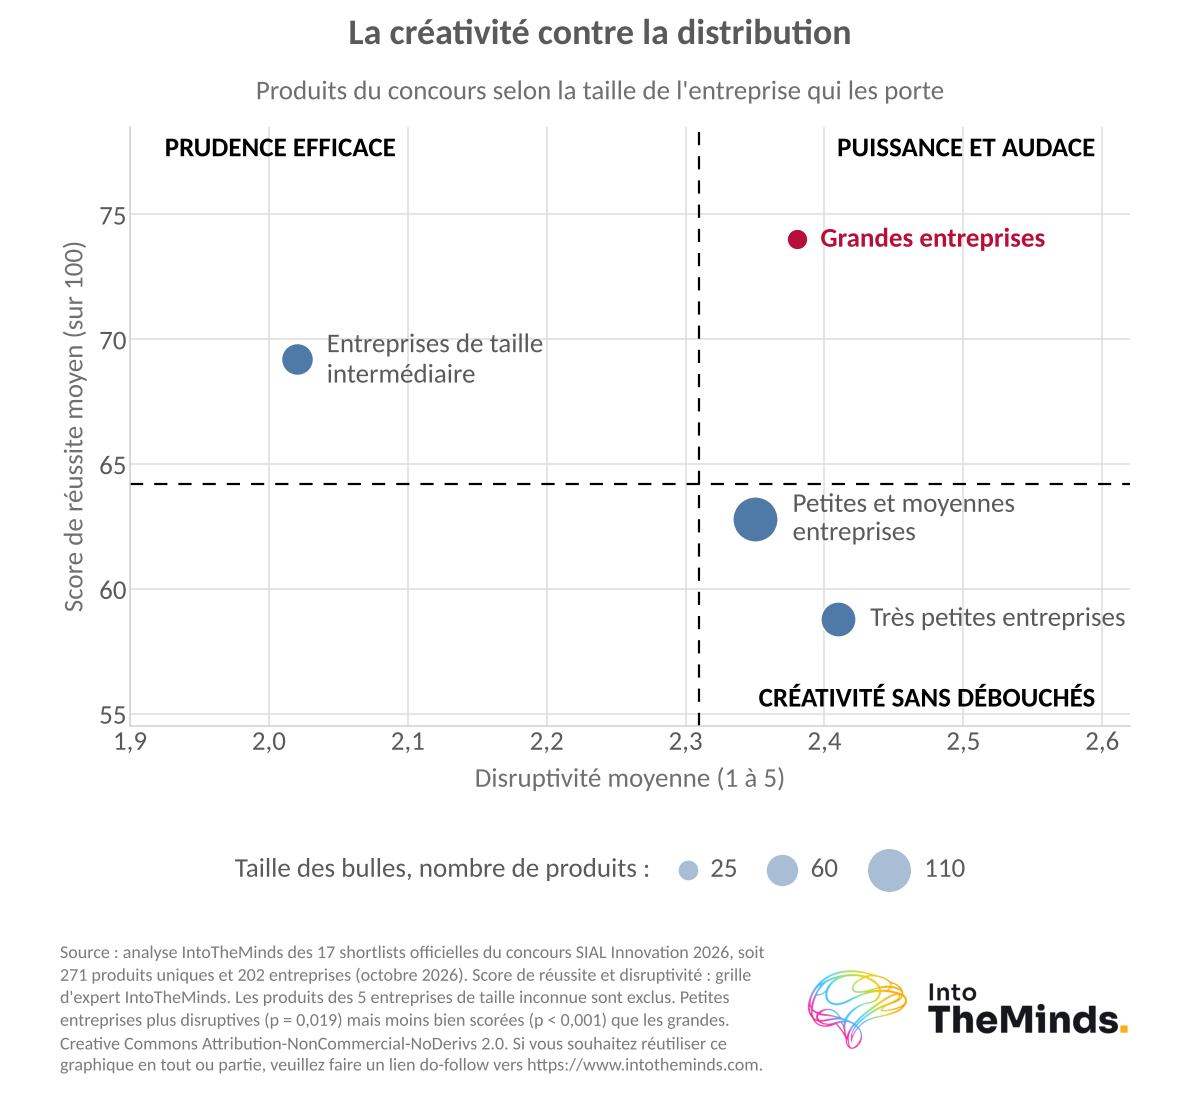
| TPE (moins de 10 salariés) | 55 | 69 | 2,41 | 58,8 |
| PME (10 à 249 salariés) | 88 | 113 | 2,36 | 62,7 |
| ETI | 41 | 60 | 2,00 | 69,5 |
| Grandes entreprises | 13 | 22 | 2,41 | 73,6 |
| Taille inconnue | 5 | 7 | – | – |
Les TPE et PME représentent 71% des exposants et portent 67% des produits. Leurs innovations sont significativement plus disruptives (2,38 contre 2,11, p = 0,005). Mais leur score de réussite est inférieur de 9,4 points (61,2 contre 70,6). L’écart ne vient ni de la clarté du bénéfice ni de la différenciation, quasi identiques. Il vient de la facilité d’adoption (3,28 contre 3,62) et de la capacité à distribuer, qui pèse dans le score par construction et explique à elle seule environ 8 des 9,4 points d’écart. Le goulot des petites entreprises est la distribution, pas la créativité.
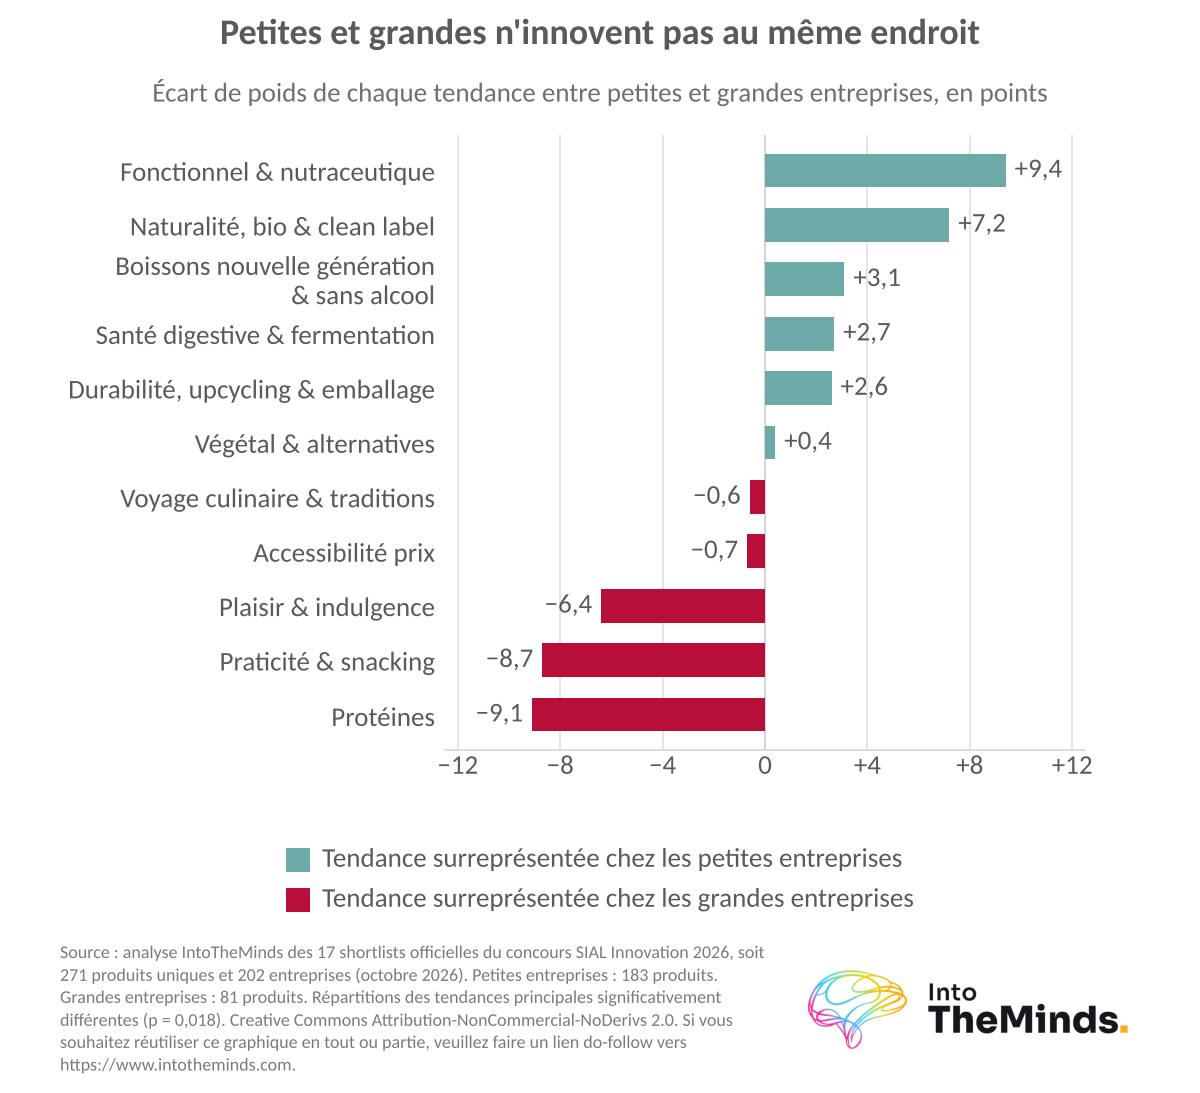
Les territoires d’innovation sont eux aussi clivés (chi², p = 0,03).
Les petites entreprises investissent le fonctionnel (22,0% de leurs produits, contre 13,4% chez les grandes) et la naturalité, dont le bio, catégories à faibles barrières industrielles et fort storytelling.
Les grandes entreprises verrouillent le marché des protéines (12,2% de leurs produits, contre 3,3% chez les petites), le snacking et l’indulgence, qui sont des jeux de volume et de linéaire.
Pour une PME, tester l’adoption auprès des consommateurs par une étude de marché B2C avant le lancement réduit ce handicap et augmente les chances de succès.
Méthodologie
Cette section détaille d’où viennent nos chiffres, comment nous avons mesuré la disruptivité des innovations et comment nous avons calculé leur score de réussite. Elle précise aussi les limites de l’exercice.
Les données analysées
- Les fiches produit : nous avons extrait les 300 fiches des 17 shortlists officielles publiées le 5 octobre 2026. Les 27 produits présents dans 2 ou 3 shortlists n’ont été comptés qu’une fois, soit 271 produits uniques. Pour chaque produit, nous avons exploité la description, la catégorie, la date et le pays de lancement, l’avis du comité de sélection, l’exposant, le fabricant et la marque. Le champ « caractère innovant » était vide sur toutes les fiches.
- Les entreprises : nous avons qualifié les 202 exposants par recherche documentaire du 6 au 11 octobre 2026 (registres nationaux d’entreprises, sites officiels, annuaires professionnels, presse) : effectifs, chiffre d’affaires, appartenance à un groupe, année de création. Nous les avons classés selon les seuils européens pour les TPE (moins de 10 salariés) et les PME (10 à 249), et selon la définition française de l’ETI (250 à 4.999 salariés, avec un chiffre d’affaires n’excédant pas 1,5 milliard d’euros ou un total de bilan n’excédant pas 2 milliards), les grandes entreprises étant au-delà. Les produits VIČI, présentés par CS France, bureau français du groupe lituanien Vičiūnai, sont rattachés à la Lituanie. 136 classes d’effectifs reposent sur une donnée sourcée, 61 ont été estimées à partir d’un faisceau d’indices et 5 restent inconnues.
- Les tendances : chaque produit a reçu une tendance principale et jusqu’à 2 tendances secondaires, sur une grille de 11 tendances construite à partir des principaux baromètres internationaux d’innovation alimentaire publiés pour 2026.
Mesure de la disruptivité
La disruptivité mesure l’écart entre un produit et ce qui existe déjà en rayon. Nous l’avons notée sur une échelle de 1 à 5, produit par produit, en nous basant sur la seule fiche officielle (description et avis du comité de sélection). Pour chaque fiche, nous avons tenté de répondre à 3 questions :
- le produit repose-t-il sur une technologie ou un procédé nouveau ?
- crée-t-il un nouvel usage ou une nouvelle expérience de consommation ?
- ouvre-t-il une nouvelle catégorie ou associe-t-il des catégories jusque-là séparées ?
Le niveau retenu traduit l’écart le plus marqué constaté sur l’une de ces 3 dimensions. Voici deux exemples pour illustrer notre démarche :
- une saveur nouvelle sur un produit connu reste au niveau 1, même très bien exécutée.
- un procédé qui change ce qu’est le produit atteint le niveau 5, même si la recette reste simple.
| Niveau | Définition | Exemples de la sélection 2026 | Produits | Part |
|---|---|---|---|---|
| 1. Cosmétique | Nouvelle saveur, nouvelle déclinaison ou format mineur d’un produit existant | Burrata au piment (Sanguedolce), billes de mozzarella fumée (Nonno Nanni) | 32 | 11,8% |
| 2. Incrémentale | Recette améliorée, allégation ajoutée, adaptation d’un standard du marché | Skyr enrichi en fibres siggi’s (Lactalis), hareng fumé en tranches VIČI | 143 | 52,8% |
| 3. Substantielle | Association inédite d’ingrédients ou de catégories, ou technologie existante transposée dans une nouvelle catégorie | Chips de crêpes (Bret’s), mozzarella au cœur de kéfir (Ponte Reale), bouchées tri-biotiques (Patislove) | 79 | 29,2% |
| 4. Élevée | Procédé, format ou emballage qui crée un nouvel usage ou une nouvelle expérience | Magic Soba (Ourhome), perles de yaourt au lait A2 en coque d’algue (Vomond), fromage affiné dans sa coque d’argile (L’Antica Cascina) | 14 | 5,2% |
| 5. Radicale | Rupture technologique ou création d’une catégorie | Lactoferrine de fermentation de précision (Armor Protéines), chips frites à l’eau (Nükt), glace à la protéine Solein (Geld Baltic) | 3 | 1,1% |
La disruptivité ne dit rien de la qualité d’un produit ni de son potentiel commercial : un produit de niveau 2 peut être un excellent produit, et un produit de niveau 5 un pari risqué. C’est pourquoi nous l’avons calculée séparément du score de réussite. Le codage a été réalisé avec l’assistance d’un modèle d’intelligence artificielle, sur la base exclusive des fiches officielles et par un seul codeur ; il n’a pas fait l’objet d’un double codage.
Comment nous avons calculé le score de réussite
Le score de réussite, sur 100, combine 6 dimensions pondérées :
| Dimension | Poids | Comment elle est mesurée |
|---|---|---|
| Clarté du bénéfice consommateur | 20% | Note de 1 à 5 attribuée produit par produit |
| Différenciation par rapport à l’offre existante | 15% | Note de 1 à 5 attribuée produit par produit |
| Facilité d’adoption (goût, habitudes, prix perçu) | 20% | Note de 1 à 5 attribuée produit par produit |
| Capacité de l’entreprise à distribuer | 20% | TPE 1,5 ; PME 2,5 ; ETI 4 ; grande entreprise 5 ; entreprise contrôlée par un groupe, une holding ou un fonds au moins 4,5 (5 si le groupe est un grand groupe) ; taille inconnue 2,5 |
| Dynamisme de la tendance | 15% | Valeur de 3 à 5 attribuée à chaque tendance d’après les baromètres 2026 : 5 pour le fonctionnel et les protéines, 4,5 pour la santé digestive, la praticité et les boissons nouvelle génération, 4 pour la naturalité, le plaisir, le voyage culinaire et l’accessibilité prix, 3,5 pour la durabilité, 3 pour le végétal |
| Preuve de marché | 10% | Base 2,5 ; +1 si le produit est déjà lancé ; +1,5 si lauréat sectoriel SIAL Innovation 2026 ; +0,5 pour un prix spécial du concours ou une récompense externe documentée ; plafond à 5 |
La formule est la suivante : score = (0,20 × bénéfice + 0,15 × différenciation + 0,20 × adoption + 0,20 × capacité + 0,15 × dynamisme + 0,10 × preuve) / 5 × 100. Sur les 271 produits, le score moyen atteint 64,1/100, la médiane 64, et les scores s’étendent de 48 à 87. La moitié des produits se situe entre 59 et 69.
Pour comparer les petites et les grandes entreprises, nous avons utilisé le test de Mann-Whitney (adapté aux notes sur une échelle ordinale) et, pour la répartition des tendances, le test du chi² (p-valeur calculée par simulation lorsque les effectifs sont faibles), et le rho de Spearman pour la corrélation entre disruptivité et score, au seuil de 5%.
Les limites de l’exercice
- Le score de réussite est une grille d’expert transparente et reproductible. Ce n’est pas un modèle prédictif calibré sur des données de ventes ou de survie des produits.
- La capacité de l’entreprise pèse 20% du score : l’écart entre petites et grandes entreprises est donc en partie mécanique. C’est pourquoi nous comparons aussi les sous-scores de bénéfice et de différenciation, quasi identiques entre les 2 groupes.
- Les produits analysés ont été retenus par un comité de sélection : ils ne forment pas un échantillon représentatif de l’ensemble des lancements mondiaux.
- 61 tailles d’entreprise ont été estimées et 5 restent inconnues ; les chiffres par taille comportent donc une marge d’incertitude.
- Le dynamisme est attribué par tendance : les écarts de score entre tendances sont en partie posés par hypothèse.
- Le score évalue les chances de réussite sur le marché de lancement indiqué par la fiche (États-Unis pour siggi’s, Corée du Sud pour Magic Soba et LIFILL, Brésil pour Pop Cheese), pas en Europe.
- La notation a été réalisée après l’annonce des lauréats sectoriels (palmarès officiel mis à jour le 7 octobre 2026) ; les Grands Prix or, argent et bronze, remis le 17 octobre, ne sont pas intégrés.
FAQ : Les questions que vous vous posez
Quelles sont les innovations alimentaires les plus prometteuses actuellement ?
Selon notre grille d’analyse de la sélection SIAL Innovation 2026, les protéines affichent le meilleur potentiel moyen (72,8/100). Le skyr siggi’s Fruit & Fiber de Lactalis arrive en tête avec 87/100, devant la lactoferrine de fermentation de précision d’Armor Protéines (85/100). La santé digestive et la fermentation suivent avec 67,7/100.
Comment avez-vous mesuré la disruptivité des innovations SIAL 2026 ?
Chaque produit a été noté de 1 (cosmétique) à 5 (radicale) à partir de sa fiche officielle, selon 3 questions : nouveauté technologique, nouvel usage, nouvelle catégorie. Le niveau retenu traduit l’écart le plus marqué. Résultat : 65% des 271 produits sont cosmétiques ou incrémentaux, et seuls 3 sont radicaux.
Comment les petites entreprises innovent-elles face aux grands groupes agroalimentaires ?
Elles misent sur la disruptivité et des niches à faibles barrières industrielles. Leurs produits sont plus disruptifs (2,38 contre 2,11) mais obtiennent 9,4 points de moins en score de réussite, faute d’accès à la distribution. Une étude de marché B2B auprès des acheteurs de la distribution aide à lever ce frein.
Quel est l’impact réel de l’innovation sur la durabilité de l’agriculture ?
Il reste limité en volume. La durabilité est la tendance la plus disruptive de la sélection 2026 (3,25/5), mais elle ne compte que 8 produits en tendance principale. L’agroécologie, l’upcycling et l’écoconception sont les pistes les plus avancées.
Où trouver du financement pour lancer une innovation alimentaire ?
En France, les principaux guichets sont France 2030, le CIR, le CII, Bpifrance, FranceAgriMer et l’ADEME. Le gouvernement a annoncé en 2021 que France 2030 consacrerait plus de 2,3 milliards d’euros aux transitions agricoles et alimentaires.
Comment mesurer l’accueil d’un nouveau produit alimentaire par les consommateurs ?
Par une enquête auprès de la cible avant et après le lancement. Dans notre grille, la facilité d’adoption pèse 20% du score de réussite, autant que la clarté du bénéfice. Une enquête de notoriété ou un sondage d’opinion mesure ensuite la diffusion du produit.