In questo articolo troverete un’analisi dettagliata delle raccolte di capitali effettuate dalla French Tech tra il 2020 e il 2026. Abbiamo condotto analisi settoriali, longitudinali e regionali. Il quadro è completato da un’analisi più generale, che include un confronto tra la French Tech e altri paesi.
Dal maggio 2020, le startup francesi hanno raccolto 56,9 miliardi di euro in 3401 operazioni. La Francia è il 3° mercato europeo del capitale di rischio, dietro a Regno Unito e Germania. La nostra analisi mostra che ha retto al rallentamento del 2022 meglio dei suoi vicini. Tuttavia, il suo rimbalzo del 2026, con 9,8 miliardi di euro raccolti al 23 ottobre, si basa su una manciata di mega-round nell’intelligenza artificiale, mentre il numero di operazioni continua a calare. Queste cifre forniscono una prima misura della dinamica dei round di finanziamento della French Tech. La nostra società di ricerca di mercato affianca numerose startup prima, durante e dopo la loro raccolta fondi. Abbiamo quindi analizzato tutti i dati disponibili per proporvi una lettura sintetica del mercato dei round di finanziamento della French Tech.
Contatta l’istituto IntoTheMinds
L’essenziale da ricordare
- Maggio 2020 – 23 ottobre 2026: in Francia sono stati raccolti 56,9 miliardi di euro attraverso 3401 operazioni, pari al 14,6% degli importi raccolti in Europa.
- Al punto più basso del ciclo, la Francia ha mantenuto il 61% del suo livello del 2021, contro il 48% per l’Europa.
- Francia, 2026: 9,8 miliardi di euro al 23 ottobre, ovvero il 60% in più rispetto alla stessa data del 2025. I 14 round da 100 M€ o più rappresentano i due terzi degli importi.
- L’IA attira il 59% degli importi francesi del 2026, contro il 3% nel 2022 e circa il 29% in Europa nel 2026.
- Parigi concentra il 72% degli importi e il 60% dei round localizzati.
Quanto hanno raccolto le startup francesi dal 2020?
I fondi raccolti dalle imprese della French Tech seguono un ciclo marcato e il rimbalzo del 2026 si basa su un numero ridotto di operazioni.
Un calo dopo il 2021, poi un rimbalzo nel 2026
Le startup francesi hanno raccolto 10,9 miliardi di euro nel 2021, poi 11,1 miliardi di euro nel 2022. Nel pieno della correzione del capitale di rischio, gli importi francesi sono quindi leggermente cresciuti, mentre quelli europei perdevano un quarto. Il calo è arrivato dopo: 8,9 miliardi di euro nel 2023, poi 6,7 miliardi di euro nel 2024.
Il dato del 2023 deve molto a Verkor, con 2,5 miliardi di euro. Senza questa azienda, il 2023 e il 2024 formano un unico plateau intorno ai 6,5 miliardi di euro, pari a circa il 60% del livello del 2021.
La tabella seguente mostra l’altra faccia del ciclo: il numero di operazioni diminuisce dal 2025 ma gli importi raccolti aumentano.
| Anno (Francia) | Numero di round | Round mediano |
|---|---|---|
| 2020 (dal 22 maggio) | 190 | 2,0 M€ |
| 2021 | 677 | 3,5 M€ |
| 2022 | 631 | 4,7 M€ |
| 2023 | 576 | 3,5 M€ |
| 2024 | 563 | 4,0 M€ |
| 2025 | 448 | 4,7 M€ |
| 2026 (al 23 ottobre) | 316 | 6,0 M€ |
Il numero di round di finanziamento è sceso di un terzo tra il 2021 e il 2025, da 677 a 448. A parità di periodo, il round mediano raddoppia, da 3,0 M€ nel 2021 a 6,0 M€ nel 2026. Parte di questo slittamento può dipendere dalla copertura delle rassegne riepilogative, che citano più volentieri i grandi round. La tendenza è netta, ma la sua portata va letta con cautela.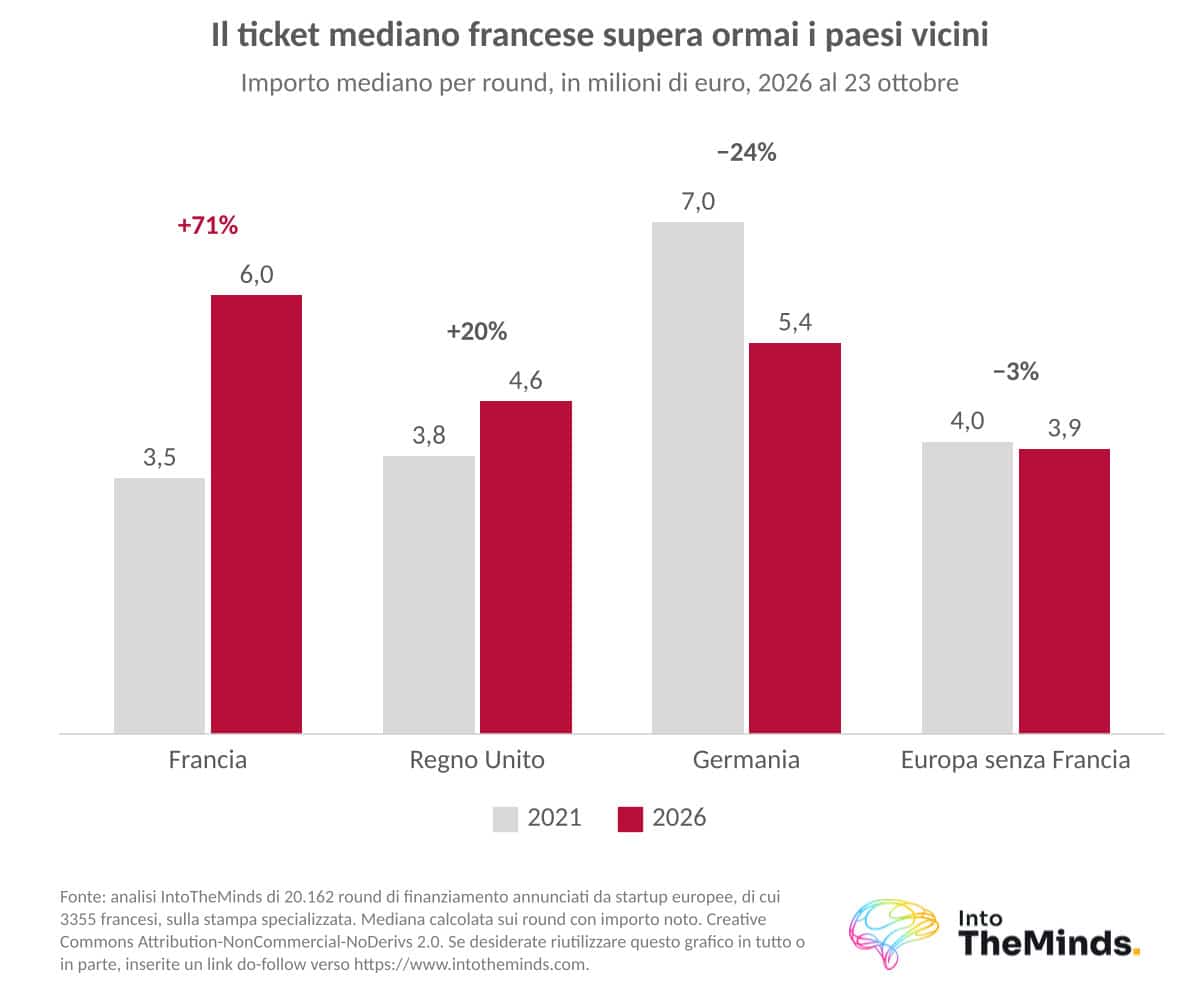
Il perimetro di calcolo modifica sensibilmente i totali. Un altro bilancio dell’ecosistema French Tech, incentrato sui round di tipo Growth e sui finanziamenti ibridi, stima l’anno 2025 a 7,39 miliardi di euro per 618 operazioni, contro 7,8 miliardi di euro e 723 operazioni nel 2024. Le definizioni differiscono, in particolare sul debito, ma la diagnosi converge: ci sono meno transazioni e i ticket sono più elevati.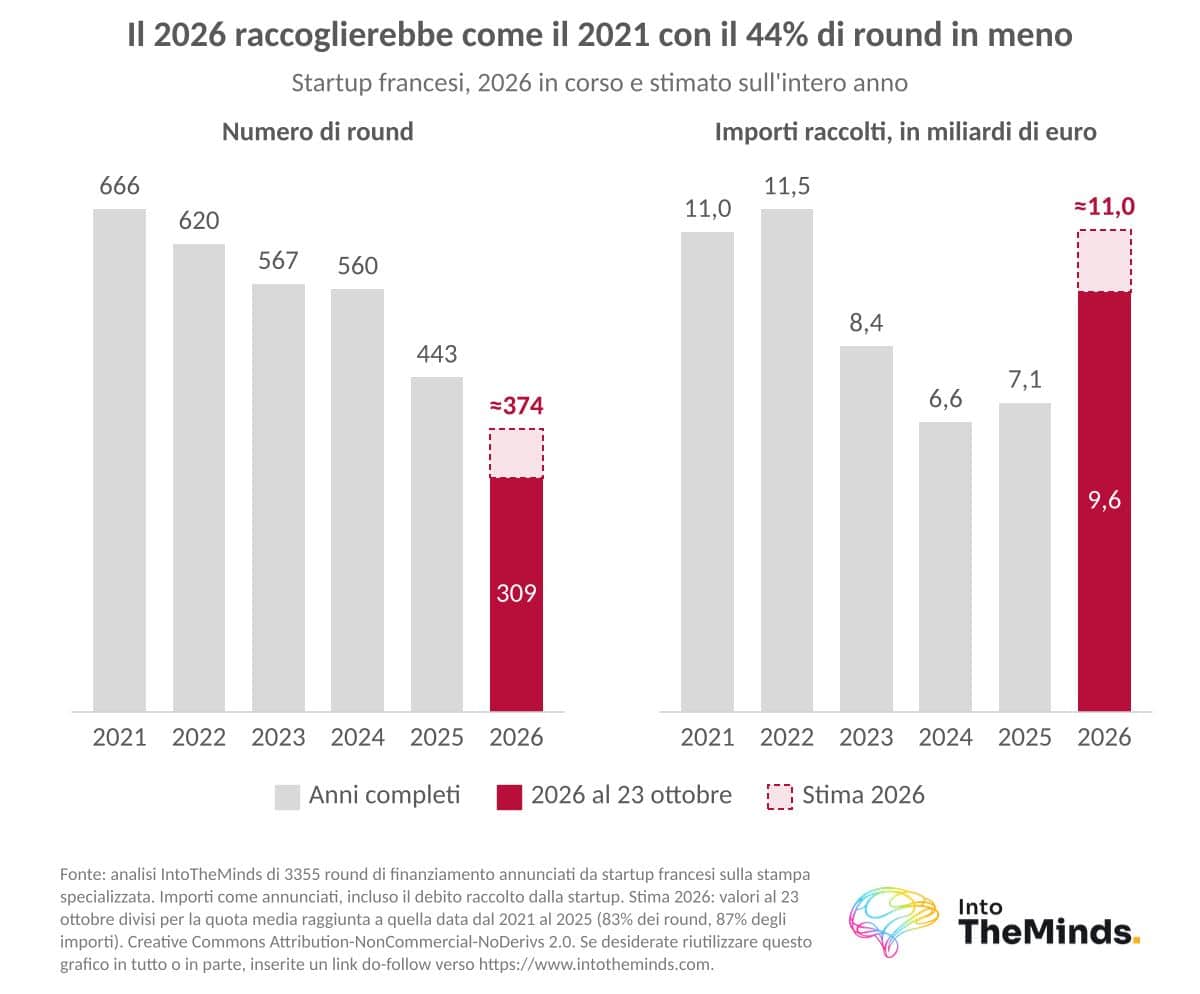
Nel 2026, 14 round da 100 M€ o più rappresentano i due terzi degli importi raccolti in Francia.
Il rimbalzo si basa su una manciata di mega-round
Al 23 ottobre 2026, 14 round da 100 M€ e oltre hanno raccolto 6,5 miliardi di euro, contro 2,3 miliardi di euro per 6 round alla stessa data nel 2025. Le altre operazioni continuano a calare: 3,3 miliardi di euro contro 3,8 miliardi di euro, in 302 round contro 372. Escludendo i mega-round, il mercato francese si attesta intorno ai 4,5 miliardi di euro all’anno dal 2023, contro 6,1-6,3 miliardi di euro nel 2021 e nel 2022.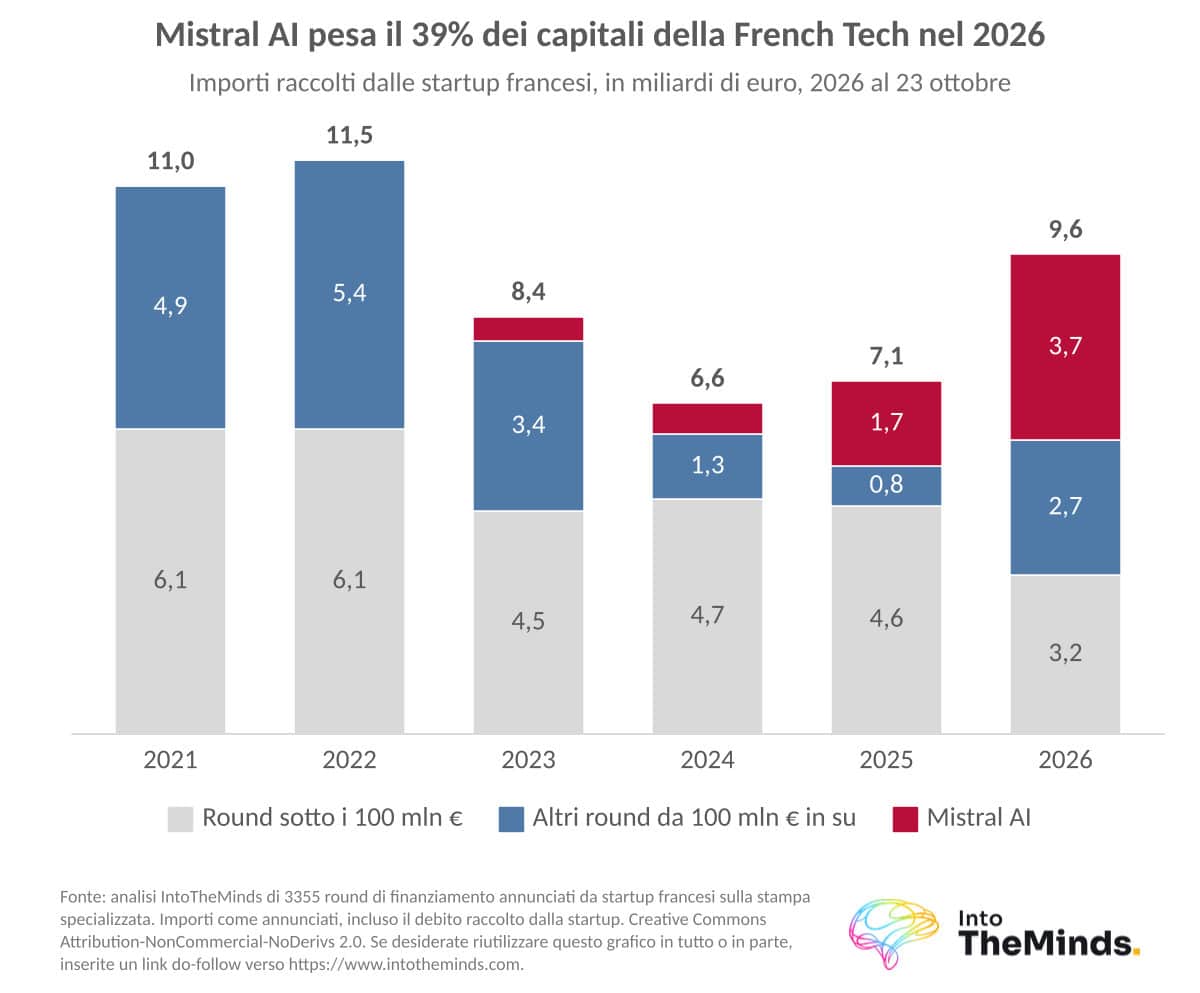
Mistral AI ha un peso a sé stante. Le sue 7 operazioni totalizzano 6,6 miliardi di euro, ovvero l’11,7% di tutto ciò che la Francia ha raccolto dal maggio 2020. Tra queste figurano il round da 3 miliardi di euro di settembre 2026 e un debito da 830 M€ raccolto a fine marzo 2026 per un data center. La classifica dei round più grandi racconta il ciclo:
- Mistral AI, 3000 M€ nel 2026 (IA)
- Verkor, nelle batterie, con un round che combina debito e sovvenzioni
- Mistral AI, 1700 M€ nel 2025 (IA)
- AMI Labs, 900 M€ nel 2026 (IA)
- Sorare, 580 M€ nel 2021; Doctolib, 500 M€ nel 2022; Qonto, 486 M€ nel 2022
I campioni del 2021 e del 2022 provenivano dal commercio, dal fintech e dalla sanità. Quelli del 2025 e del 2026 provengono soprattutto dall’IA.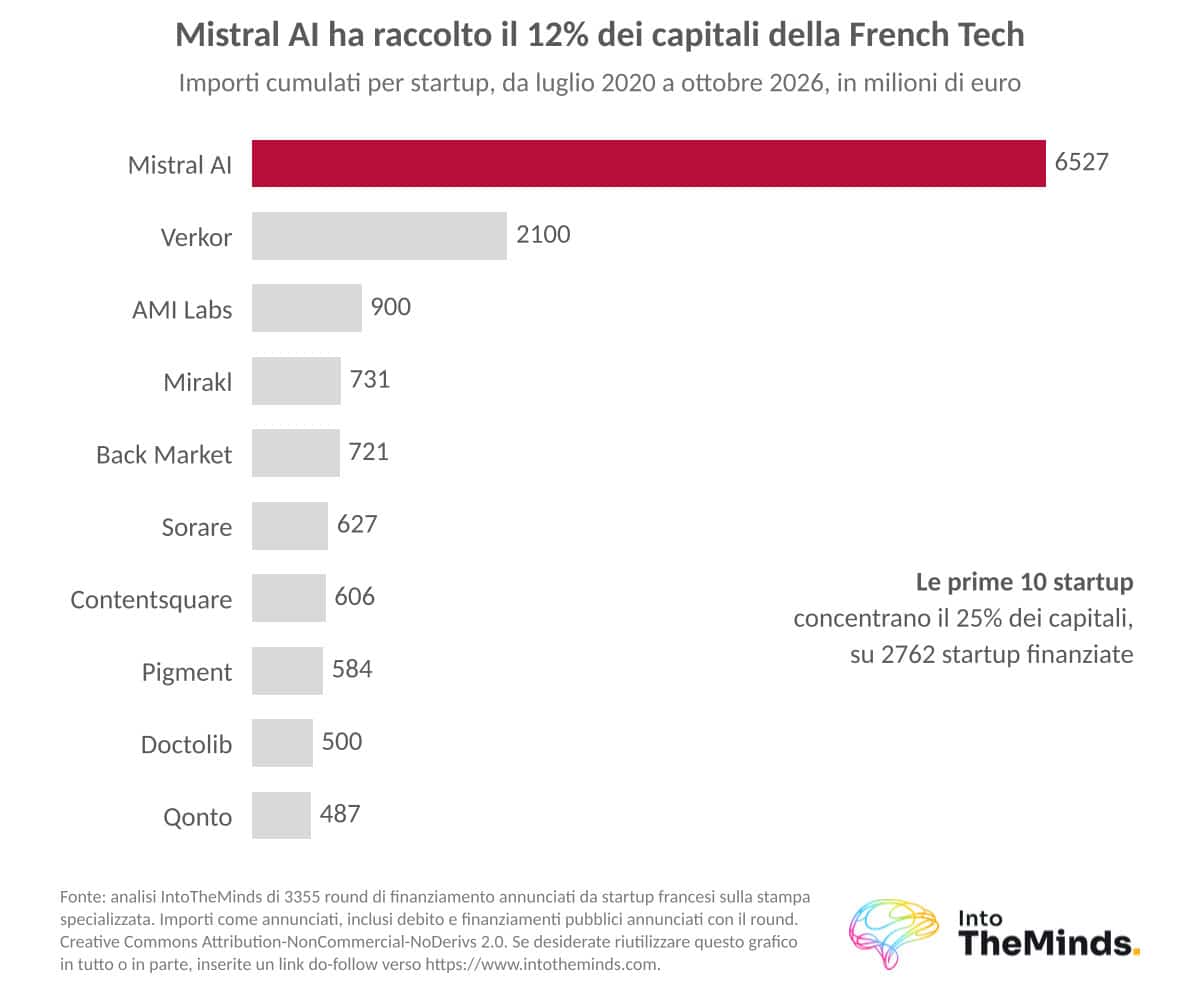
Quali settori attirano più capitali in Francia?
La classifica cumulata per settore nasconde una rapida ricomposizione della French Tech dal 2022.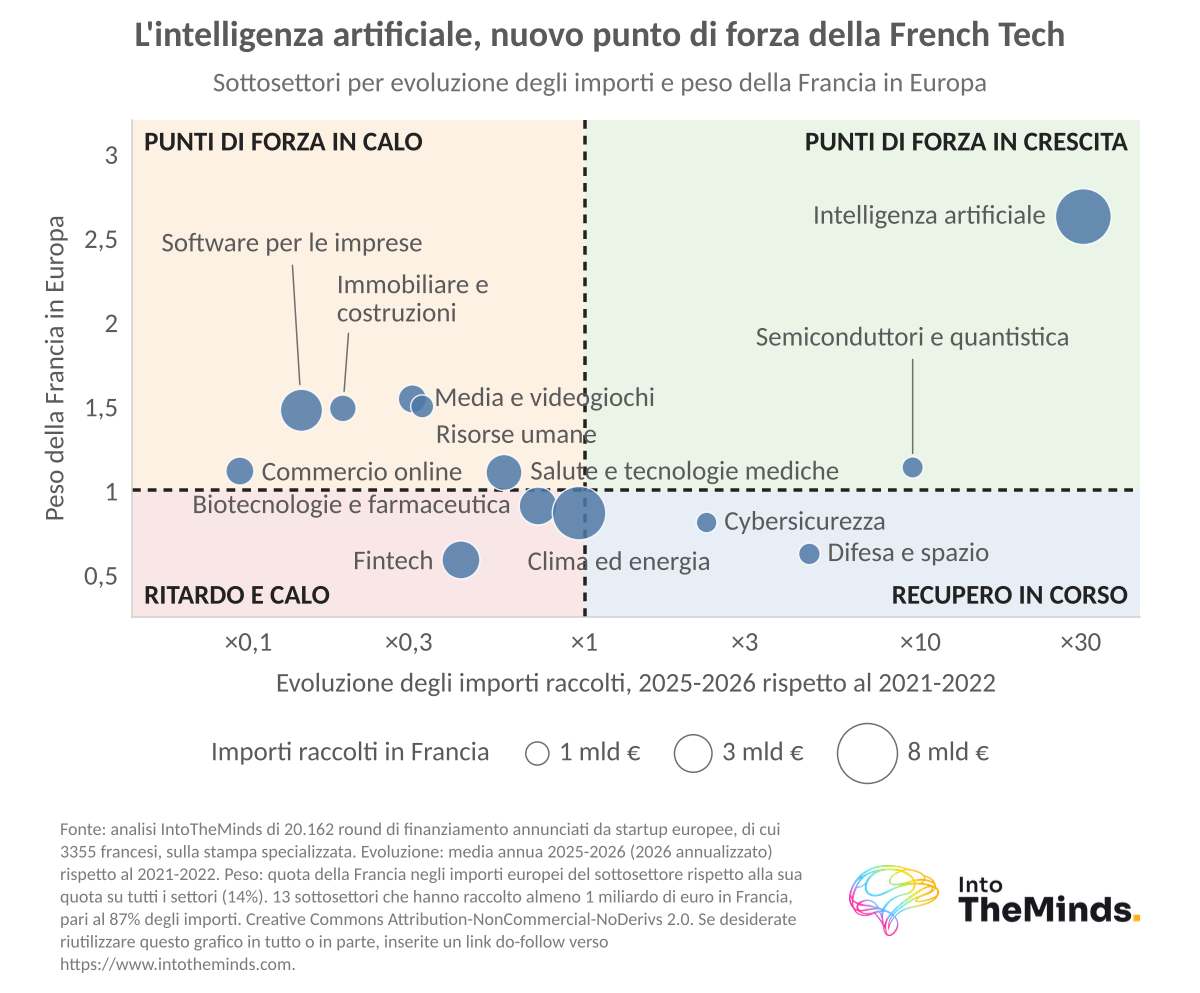
Informatica e telecomunicazioni: un peso in calo senza i campioni
Il settore dell’informatica e delle telecomunicazioni rappresenta il 29,8% degli importi francesi dal maggio 2020, contro circa il 20% in Europa. Seguono l’ambiente (14,4%), la salute e il farmaceutico (13,0%), quindi banche e assicurazioni (9,4%). Tuttavia, escludendo Mistral AI e AMI Labs, l’informatica ha raccolto 2,0 miliardi di euro nel 2022, 1,2 miliardi di euro nel 2025 e meno di 1 miliardo di euro al 23 ottobre 2026. Per il 2021, 1,0 miliardo di euro di round non è classificato, tra cui Ledger e Hugging Face, il che sovrastima leggermente la crescita del settore da allora.
Un altro bilancio, sul perimetro Growth, colloca software e tecnologie in testa sia nel 2024 sia nel 2025, con 3,3 miliardi di euro raccolti nel 2025. Il settore resta il primo, ma regge grazie ai suoi campioni.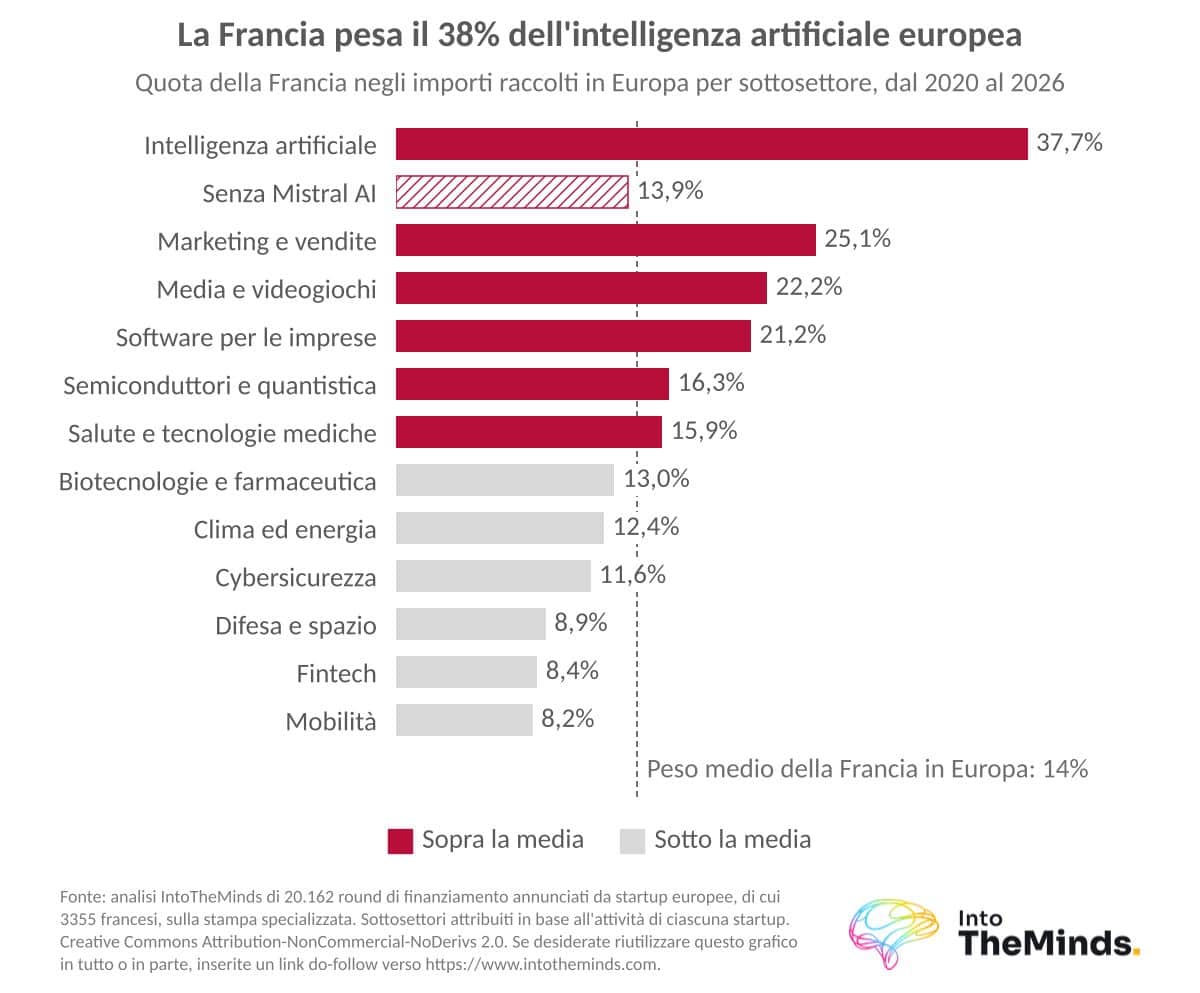
Salute e ambiente: volumi che reggono
Salute e farmaceutico raccolgono circa 1 miliardo di euro all’anno dal 2023. È il secondo settore per numero di operazioni: 538 round, ovvero il 15,8% del totale. Le life sciences registrano 970 M€ nel 2025, importi stabili in un contesto difficile.
L’ambiente ha raggiunto il picco nel 2023 a 3,6 miliardi di euro, di cui 2,5 miliardi di euro per Verkor, prima di tornare sotto 1 miliardo di euro all’anno. Con 331 round, è il terzo settore per numero di operazioni, con circa cinquanta round all’anno dal 2024. La greentech ha raccolto 1 miliardo di euro nel 2025, in calo di circa il 50% su base annua, poiché gli investitori diffidano dei cicli industriali lunghi e di una redditività differita.
Due filiere emergono nel 2026. Il quantistico ha raccolto oltre 0,5 miliardi di euro con Pasqal (340 M€), Quobly (115 M€) e Alice & Bob (59 M€). Nella difesa e nello spazio, Loft Orbital (170 M€ nel 2025) e Harmattan AI (172 M€ nel 2026) firmano i primi round superiori a 100 M€.
Banche e commercio: un netto calo dal 2022
Banche e assicurazioni, fintech inclusa, hanno raccolto 1,85 miliardi di euro nel 2022, poi 0,35 miliardi di euro nel 2025. Il fintech risente dell’esposizione alla regolamentazione e di una redditività differita. Il commercio, trainato nel 2021 e nel 2022 da Back Market o Ankorstore, è sceso quasi a zero dal 2023.
L’IA concentra gli importi, non il numero di operazioni
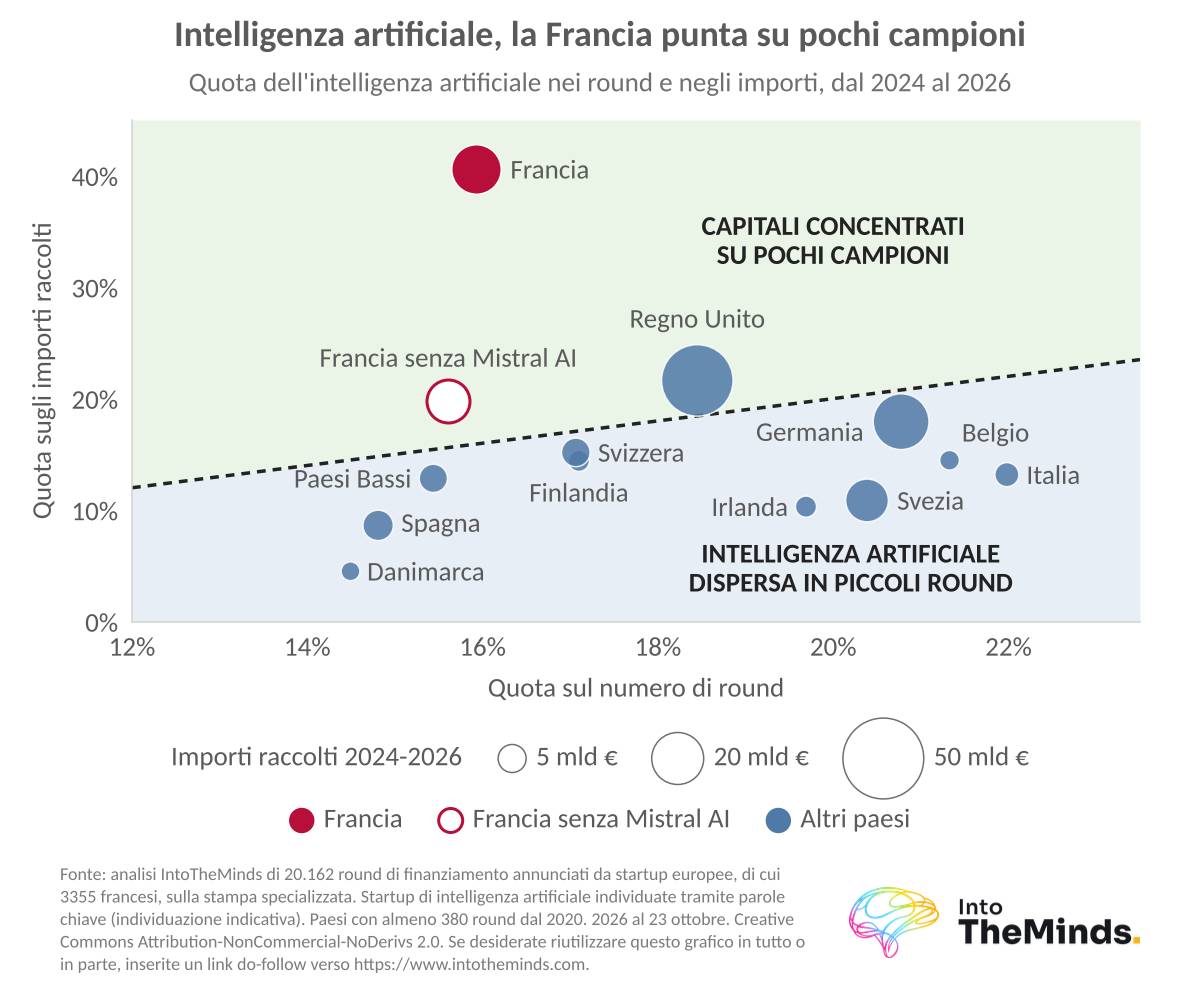
Le startup di intelligenza artificiale hanno attratto il 3% degli importi francesi nel 2022, il 20% nel 2024 e il 59% al 23 ottobre 2026. L’Europa segue la stessa curva, a metà di quel livello. Per numero di operazioni, la Francia non si distingue: l’IA vi rappresenta il 20% dei round del 2026, contro il 21% in Europa. Il divario è dovuto ad alcuni round giganti, con Mistral AI e AMI Labs in testa.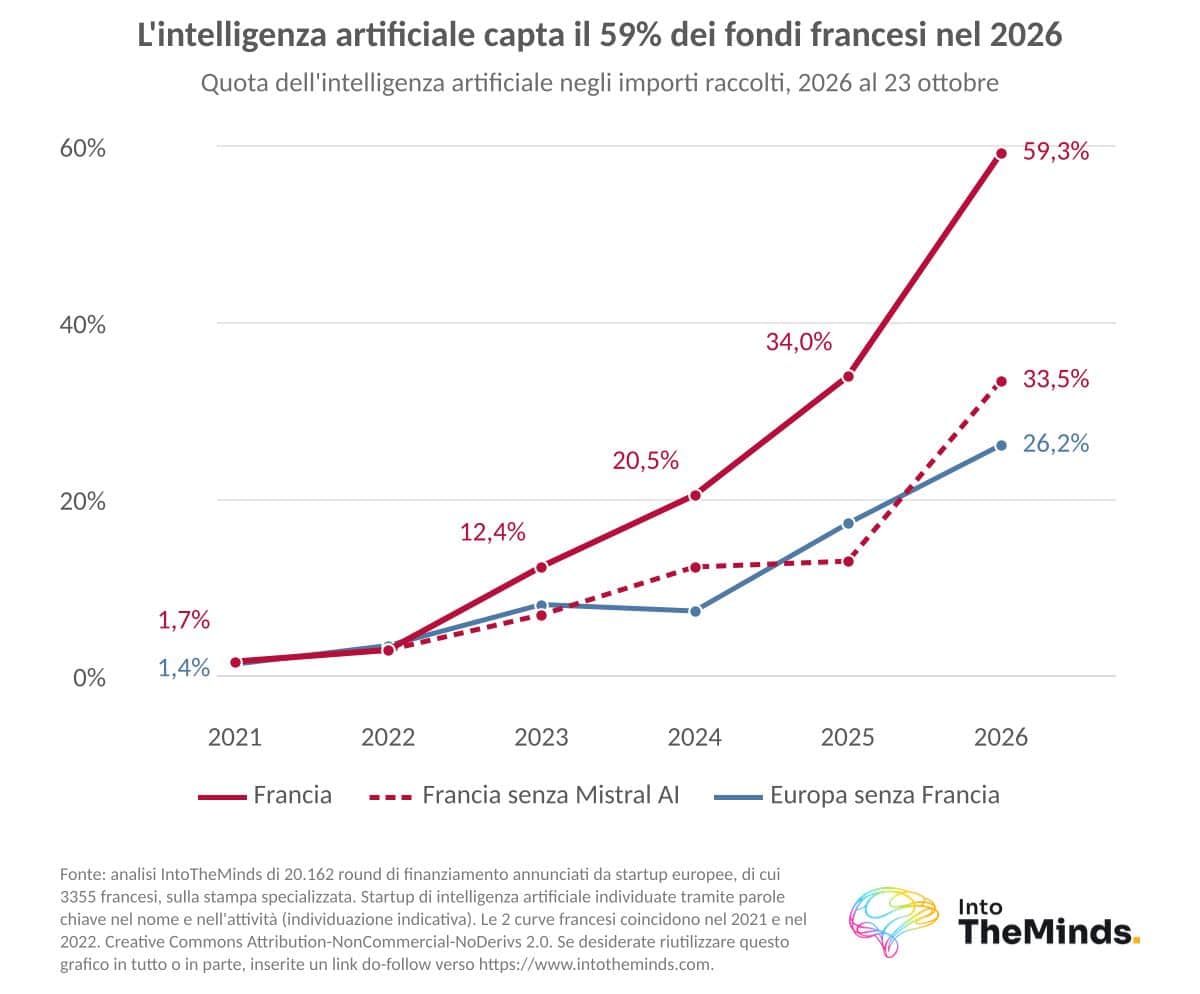
Un barometro relativo a 409 round annunciati in Francia da gennaio 2026 conferma questa lettura: l’IA è presente nel 37% delle operazioni e nel 57% degli importi, e nel 39% degli importi escludendo Mistral AI. Ecco come si ripartiscono questi importi:
- 46% per le aziende il cui prodotto è l’intelligenza artificiale stessa
- 11% per quelle in cui l’IA è una componente di una soluzione aziendale
- 43% per le aziende senza IA
French Tech: le fasi di finanziamento
Una startup che raccoglie fondi ottiene capitali da business angel, fondi di venture capital o family office, i quali ricevono in cambio una quota del suo capitale. Questi fondi finanziano le assunzioni, lo sviluppo del prodotto e l’espansione commerciale. Ecco i riferimenti indicativi per fase:
- Pre-seed: primissimo round, generalmente da 100 k€ a 1 M€
- Seed: il più delle volte tra 0,5 e 3 M€, per costruire le prime versioni del prodotto e trovare il product-market fit
- Serie A: da qualche milione a una quindicina di milioni di euro, per accelerare la crescita di un modello già collaudato
- Serie B e C: tra una decina e un centinaio di milioni di euro, per cambiare scala
Seed e serie A
Siamo riusciti a documentare la fase solo per il 28% dei round francesi presenti nel nostro database. Ciò riguarda inoltre soprattutto i round conclusi tra il 2022 e il 2024. Su questo campione, l’avviamento (seed) e la serie A vengono negoziati agli stessi importi che altrove in Europa: 2,0 M€ di mediana per 548 round seed, 10,0 M€ per 270 serie A.
In serie C, la mediana francese raggiunge 55 M€, contro 78 M€ in Europa.
Serie B e C
Il divario poi si amplia. La mediana francese è di 21,4 M€ in serie B (81 round), contro 31,6 M€ in Europa. Le serie C restano rare, con 22 round. Considerando solo gli anni dal 2022 al 2024, la direzione del divario si conferma: 22,5 M€ contro 30,0 M€ in serie B, 48 M€ contro 70 M€ in serie C. Più il round è avanzato, più il divario rispetto alle mediane europee si amplia in valore assoluto.
Valutazione e lead investor
Il prezzo stabilito per l’azienda al momento del round, la sua valutazione, determina la quota di capitale che i fondatori cedono. L’investitore principale, o lead investor, organizza il round, ne negozia i termini e raccoglie gli altri finanziatori. Nel 2025, gli investitori si sono mostrati più selettivi: esigono una strutturazione finanziaria e giuridica solida, e la gestione dei rischi così come la copertura assicurativa pesano ormai nella negoziazione.
Gli importi raccolti dalla French Tech
Questa tabella mostra come la ripartizione dei round di finanziamento si sia ristretta in Francia tra il 2021 e il 2026.
| Dimensione del round | Quota dei round nel 2021 | Quota dei round nel 2026 (al 23 ottobre) |
|---|---|---|
| Meno di 2 M€ | 30,5% | 20,3% |
| Da 2 a 10 M€ | 41,2% | 43,0% |
| Da 10 a 50 M€ | 20,3% | 29,4% |
| 50 M€ e oltre | 8,0% | 7,3% |
Dal maggio 2020, 94 round da 100 M€ o più, pari al 2,8% delle operazioni, concentrano il 46% degli importi francesi. Il mercato francese è leggermente meno concentrato di quello europeo, dove il 4% delle operazioni rappresenta il 54% degli importi. Il calo dei piccoli ticket può riflettere un avviamento più difficile o una copertura mediatica più orientata verso i grandi round: questi dati non consentono di separare i due effetti.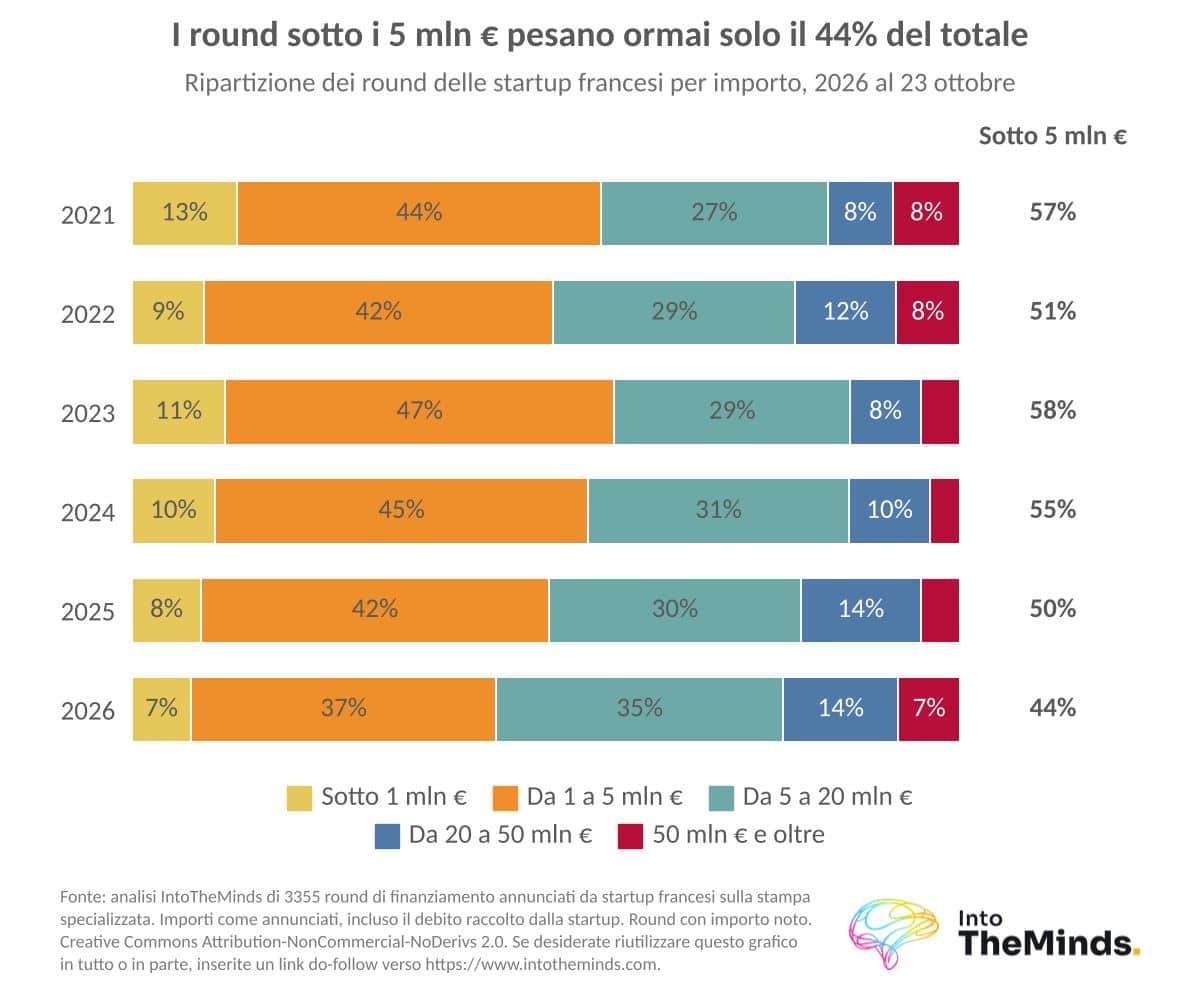
Analisi regionale: Parigi e le regioni
La geografia dei round di finanziamento French Tech è molto squilibrata.
Parigi cattura quasi 3/4 degli importi
Parigi cattura il 72% degli importi e il 60% dei round di cui è nota la localizzazione. Con il resto dell’Île-de-France, la quota sale al 78% degli importi. Parigi pesa per l’83% degli importi del 2026, appena meno che nel 2021 (84%). Escludendo Mistral AI e AMI Labs, la sua quota del 2026 scende al 66%, tra il 2024 (60%) e il 2025 (69%). Limitandosi ai round Growth, l’Île-de-France ha catturato il 74% degli importi nel 2025, contro il 67% un anno prima. L’Alvernia-Rodano-Alpi (7,3%) e l’Occitania (4,3%) seguono a grande distanza, e queste tre regioni da sole riuniscono l’85% dei fondi.
Parigi cattura il 72% degli importi e il 60% dei round di cui è nota la localizzazione.
Le regioni raccolgono spesso, ma importi più piccoli
Al di fuori dell’Île-de-France, le startup realizzano un terzo dei round ma il 22% degli importi, e il 18% senza Verkor. Il loro round mediano è di 3,0 M€, contro 5,0 M€ a Parigi.
| Agglomerato urbano | Round | Importo raccolto | Round mediano |
|---|---|---|---|
| Parigi | 1746 | 36,8 mld € | 5,0 M€ |
| Grenoble | 66 | 3,4 mld € | 6,5 M€ |
| Île-de-France esclusa Parigi | 204 | 3,1 mld € | 5,0 M€ |
| Lione | 161 | 1,4 mld € | 3,0 M€ |
| Marsiglia e Aix | 59 | 0,9 mld € | 4,0 M€ |
| Tolosa | 79 | 0,7 mld € | 4,5 M€ |
Lione è la piazza regionale più attiva, Grenoble la precede per importi grazie a Verkor. Le regioni hanno raccolto 1,3 miliardi di euro nel 2025 e 1,2 miliardi di euro al 23 ottobre 2026, lontano dagli 1,9 miliardi di euro del 2022. Non hanno beneficiato del rimbalzo.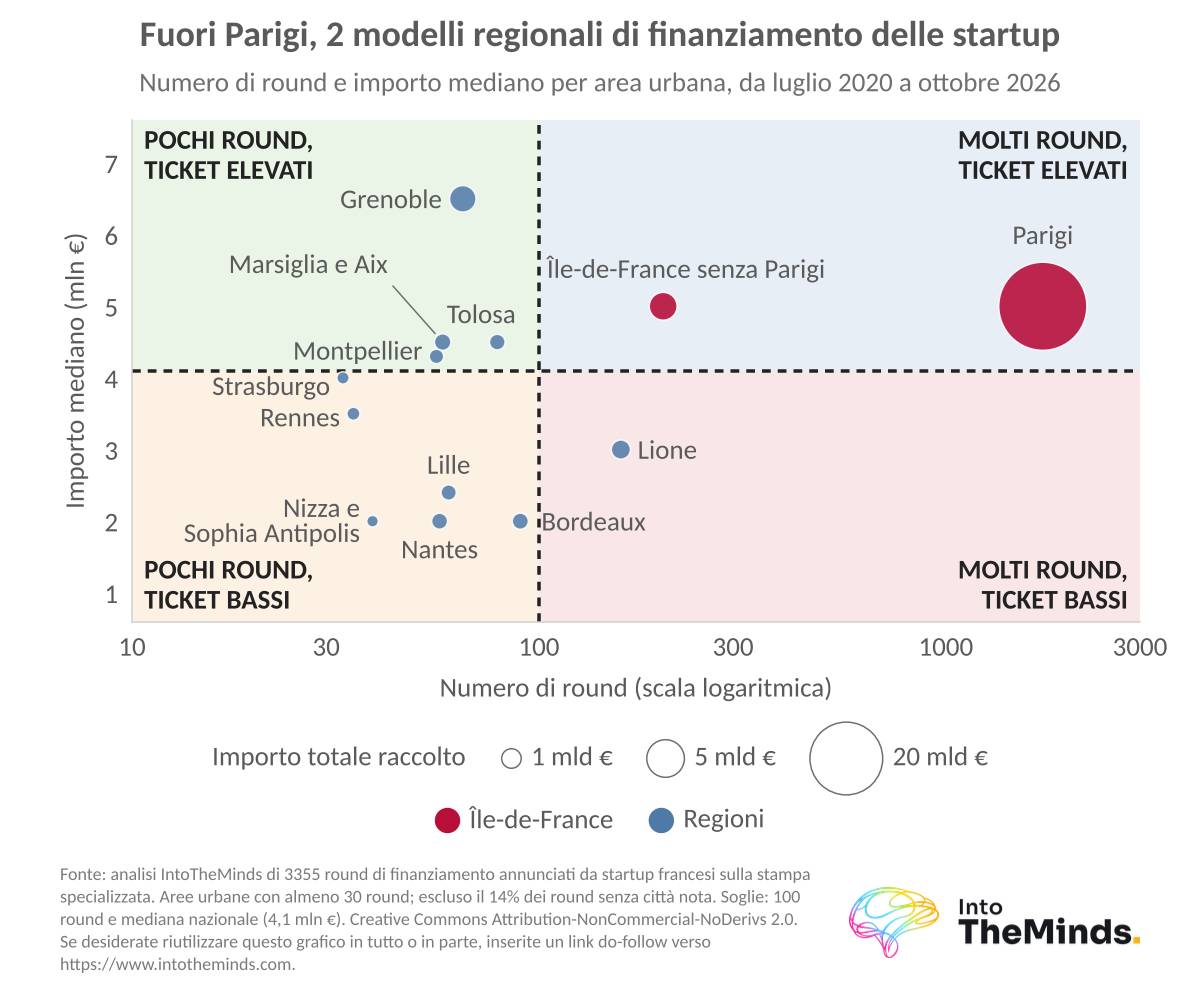
La Francia: 3° mercato europeo
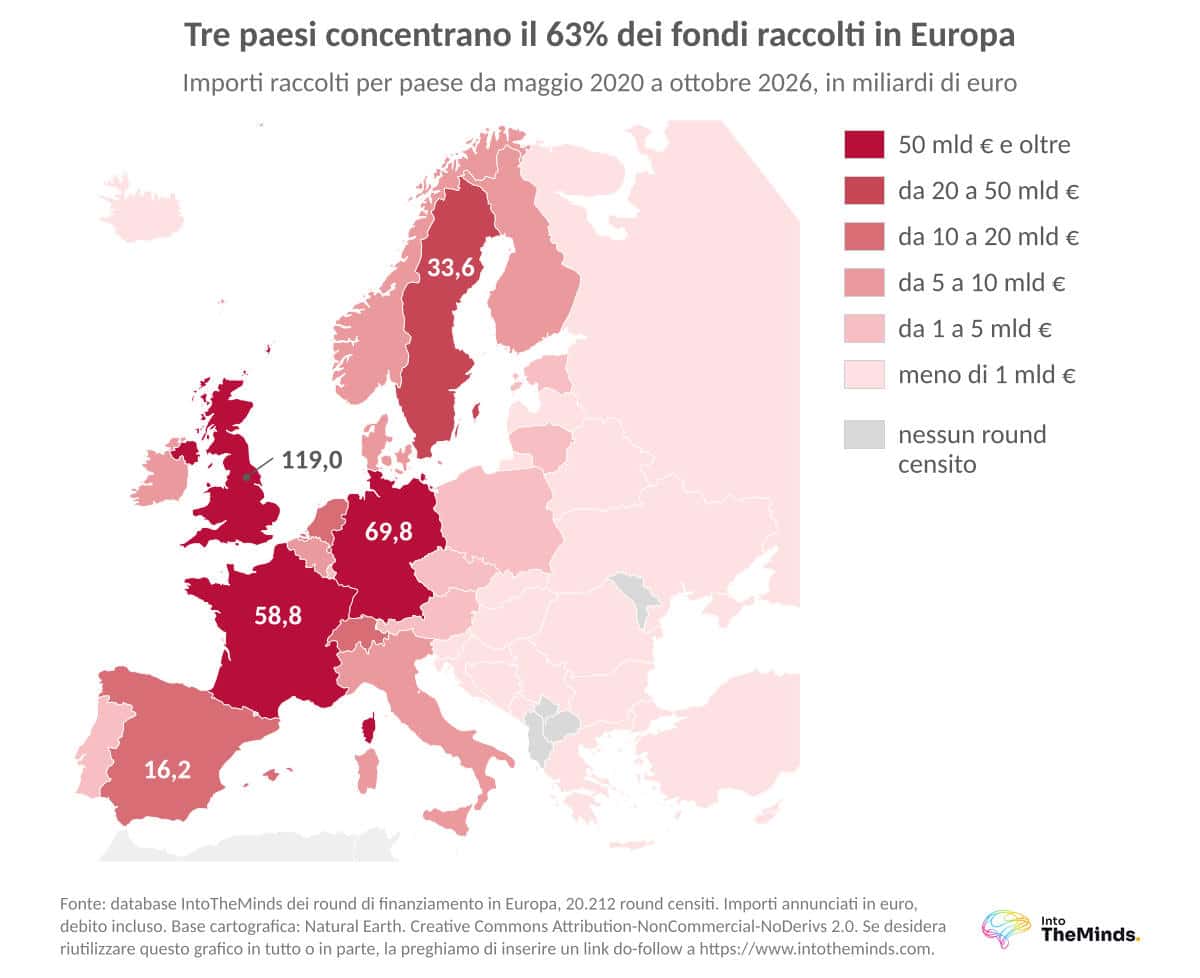
La French Tech si colloca al terzo posto in Europa, dietro a Regno Unito e Germania.
| Paese | Importi raccolti (maggio 2020 – 23 ottobre 2026) |
|---|---|
| Regno Unito | 119,0 mld € |
| Germania | 69,8 mld € |
| Francia | 56,9 mld € |
| Svezia | 33,6 mld € |
Regno Unito: il leader indiscusso
Con 119,0 miliardi di euro, il Regno Unito raccoglie più del doppio della Francia nel periodo considerato. Nessun altro mercato europeo si avvicina.
Germania: meno round, importi maggiori
La Germania conta 2829 round, contro 3401 in Francia, per un importo medio di 25 M€ contro 17 M€. In rapporto alla popolazione, i due paesi sono quasi alla pari: 836 € raccolti per abitante oltre Reno, 824 € in Francia. Nel 2023, con 8,9 miliardi di euro contro 6,8 miliardi di euro, la Francia ha superato la Germania. Senza i 2,5 miliardi di euro di Verkor, sarebbe rimasta terza.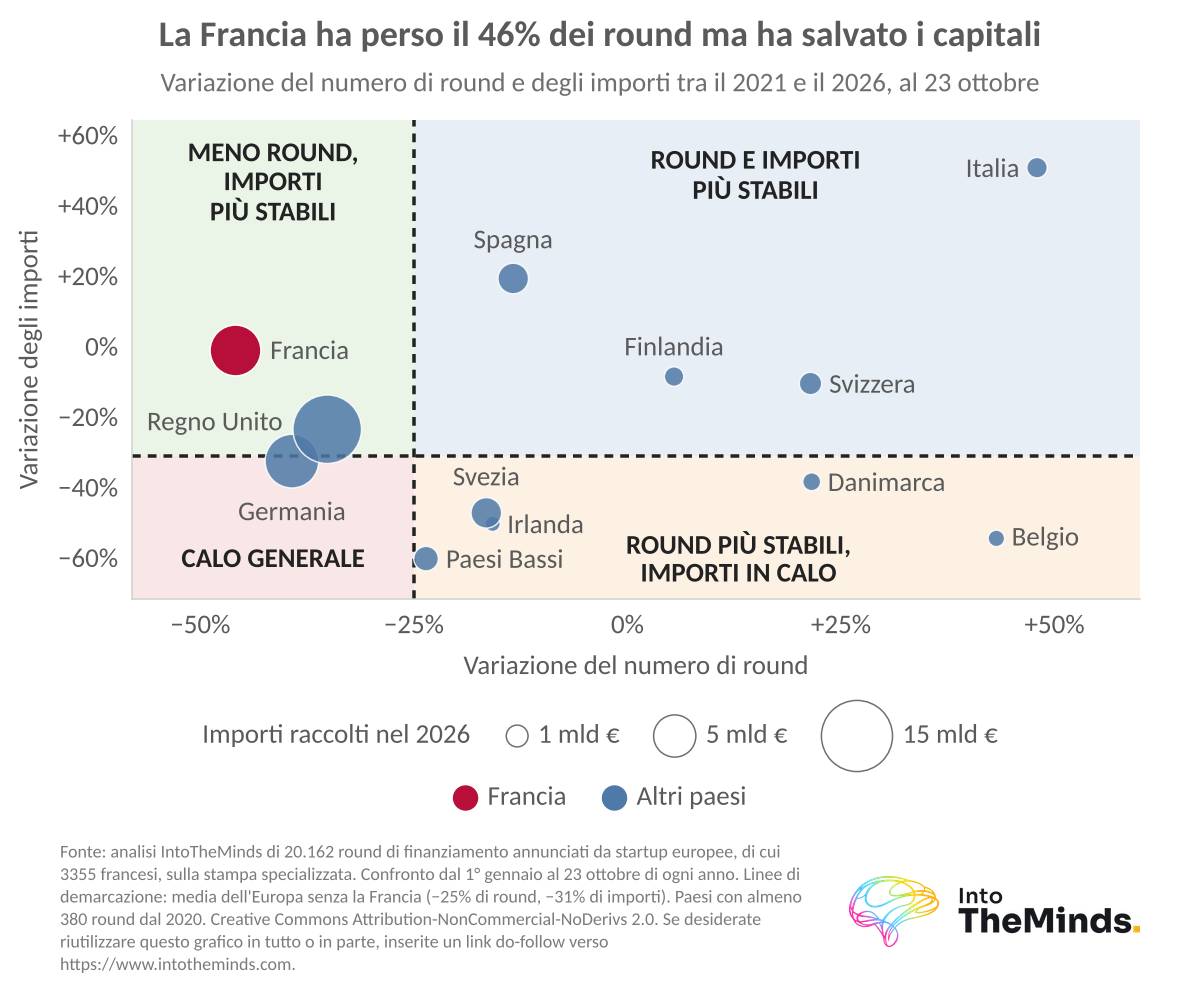
Francia: una quota di operazioni che si erode
La Francia realizzava il 18,5% dei round europei nel 2022 e il 13,5% al 23 ottobre 2026. La sua quota degli importi dipende da alcuni round molto grandi: 10,8% nel 2024, 17,7% nel 2026. Il suo round mediano, 4,0 M€, supera la mediana europea di 3,6 M€.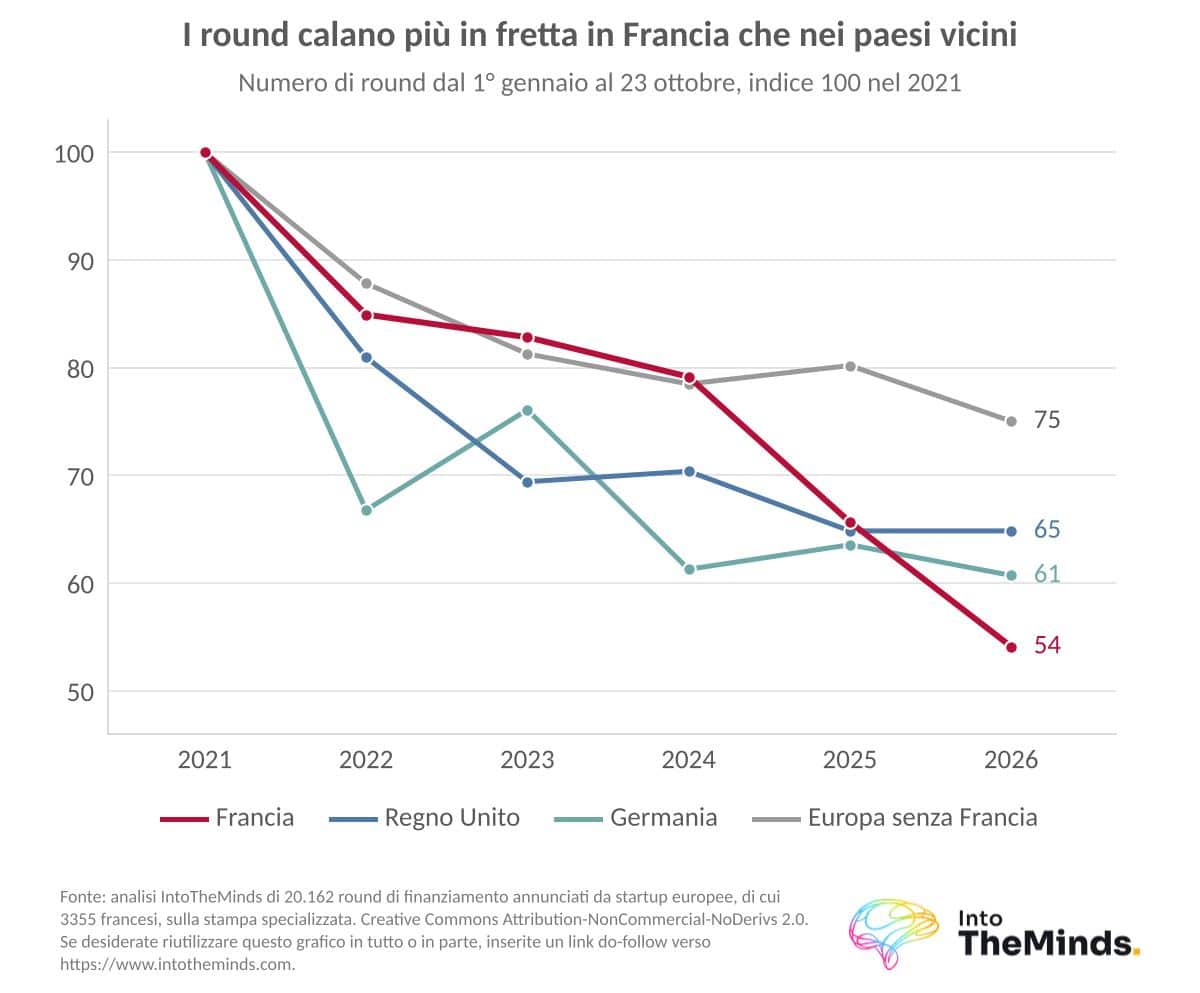
I programmi French Tech per finanziare l’avviamento
Per i fondatori, lo Stato integra i fondi privati attraverso diversi strumenti.
Il fondo French Tech Seed, dotato di 400 M€, è gestito dalla banca pubblica di investimento e guidato da La French Tech. Nato dal Programme d’investissements d’avenir (PIA), è stato lanciato nel 2018. French Tech Seed co-investe al fianco di investitori privati in aziende DeepTech con meno di 50 dipendenti e meno di 3 anni di vita, che abbiano già completato un round di finanziamento. Esistono due vie di accesso: la segnalazione da parte di un prescrittore accreditato, oppure lo status di vincitore dei concorsi iLab o dei Concours Nationaux Innovation del PIA (edizioni 2018 e successive).
Questo programma seleziona dal 2023 startup con tecnologie di rottura, per lo più provenienti dalla ricerca. La sua 3ª edizione conta 80 vincitori, di cui 13 nello spazio, 11 nell’IA e 11 nella salute. I vincitori hanno raccolto complessivamente 1,5 miliardi di euro.
Cosa monitorare per i prossimi round di finanziamento
Abbiamo selezionato 5 indicatori per anticipare il prossimo anno dei round di finanziamento French Tech:
- Il recupero dei round medi: quelli inferiori a 100 M€ non hanno ancora ritrovato il livello del 2022.
- La dipendenza da pochi nomi: quando una sola azienda pesa per oltre il 10% di sei anni di raccolta fondi, il totale annuale diventa molto sensibile al suo calendario.
- L’avviamento: se la quota dei piccoli ticket continua a diminuire, il vivaio delle scale-up si ridurrà.
- Il passaggio alle serie B e C, dove i round francesi restano più piccoli.
- Le regioni, che raccolgono meno rispetto al 2022.
Se state preparando un round, curate la vostra strutturazione giuridica e la gestione dei rischi: nel 2025, i capitali si sono concentrati su un numero limitato di aziende ritenute strategiche, e i progetti poco differenzianti hanno faticato a chiudere. Una solida ricerca di mercato B2B rafforza il vostro dossier davanti al lead investor.
FAQ: le domande che vi ponete
Da dove provengono i dati di questo bilancio dei round di finanziamento?
Tutti i dati provengono dal database proprietario di IntoTheMinds che abbiamo costruito dal 2020. Gli importi coprono il periodo dal 22 maggio 2020 al 23 ottobre 2026. Esso fonde i riepiloghi settimanali e un file tenuto dal maggio 2020, previa rimozione dei duplicati e delle operazioni di società quotate. I suoi importi non sono direttamente confrontabili con i barometri di altri operatori, le cui definizioni differiscono sul debito.
Il nostro database è esclusivamente ad uso interno e non lo mettiamo a disposizione di terzi.
Quale quota dei round francesi è guidata da fondatrici?
Le donne rappresentano l’11,0% dei fondatori francesi identificati, contro una media europea del 10,4%. I round con almeno una fondatrice rappresentano il 15,3% delle operazioni ma l’11,1% degli importi. La sanità (16,5%) conta quasi il doppio di fondatrici rispetto all’informatica (8,9%).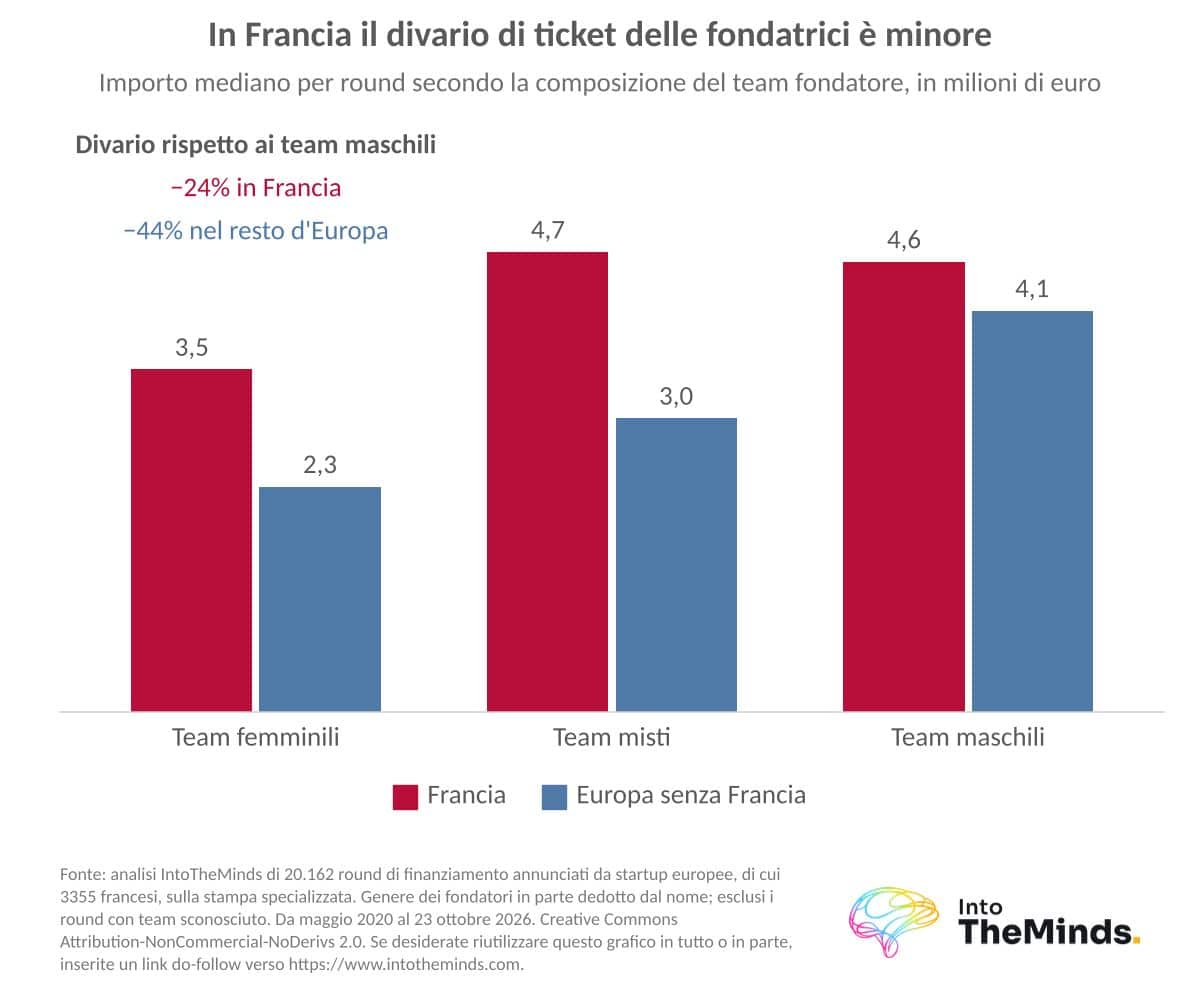
A cosa servono i fondi raccolti dalle startup?
Prodotto e R&S sono al primo posto: il 70% dei round di cui è noto l’utilizzo li finanzia in via prioritaria. Seguono la crescita commerciale (12%) e l’industrializzazione (9%). Per importi, l’industrializzazione sale al 23%, trainata da Verkor, Electra e HoloSolis.
Quali criteri per accedere ai programmi French Tech e Next40?
Occorrono una sede legale in Francia, una costituzione a partire dal 1° gennaio 2006, nessuna quotazione in borsa e un patrimonio netto non negativo. Al massimo il 25% del capitale può essere detenuto da un grande gruppo. Per la sezione performance, l’azienda deve registrare un fatturato di almeno 20 M€ e una crescita annua media di almeno il 15% negli ultimi 3 anni.
Quanto hanno raccolto le startup francesi nel 2025?
Un’indagine sulla notorietà del brand presso il vostro pubblico di riferimento quantifica la vostra visibilità reale. Questo tipo di dato supporta la vostra narrazione davanti agli investitori, più selettivi dal 2025.