En este artículo encontrará un análisis detallado de las rondas de financiación realizadas por la French Tech entre 2020 y 2026. Hemos llevado a cabo análisis sectoriales, longitudinales y regionales. El estudio se completa con un análisis general que incluye una comparación entre la French Tech y otros países.
Desde mayo de 2020, las startups francesas han recaudado 56,9 mil millones de euros en 3401 operaciones. Francia es el 3.er mercado europeo de capital riesgo, por detrás del Reino Unido y Alemania. Nuestro análisis muestra que resistió mejor el giro de 2022 que sus vecinos. Sin embargo, su repunte de 2026, con 9,8 mil millones de euros recaudados a 23 de octubre, se apoya en un puñado de megarondas en inteligencia artificial, mientras que el número de operaciones sigue retrocediendo. Estas cifras ofrecen una primera medida de la dinámica de las rondas de financiación de la French Tech. Nuestra empresa de estudios de mercado acompaña a numerosas startups antes, durante y después de su ronda de financiación. Por ello, hemos analizado todos los datos disponibles para ofrecerle una lectura sintética del mercado de rondas de financiación de la French Tech.
Contacte con el instituto IntoTheMinds
Lo esencial que debe recordar
- Mayo de 2020 – 23 de octubre de 2026: se recaudaron 56,9 mil millones de euros en Francia en 3401 operaciones, lo que supone el 14,6% de los importes recaudados en Europa.
- En el punto más bajo del ciclo, Francia mantuvo el 61% de su nivel de 2021, frente al 48% de Europa.
- Francia, 2026: 9,8 mil millones de euros a 23 de octubre, es decir, un 60% más que en la misma fecha de 2025. Las 14 rondas de 100 M€ o más representan dos tercios de los importes.
- La IA capta el 59% de los importes franceses de 2026, frente al 3% en 2022 y alrededor del 29% en Europa en 2026.
- París concentra el 72% de los importes y el 60% de las rondas localizadas.
¿Cuánto han recaudado las startups francesas desde 2020?
Los fondos recaudados por las empresas de la French Tech siguen un ciclo marcado, y el repunte de 2026 se apoya en un número reducido de operaciones.
Un bache tras 2021 y luego un repunte en 2026
Las startups francesas recaudaron 10,9 mil millones de euros en 2021 y luego 11,1 mil millones de euros en 2022. En plena corrección del capital riesgo, los importes franceses avanzaron ligeramente, mientras que los de Europa perdían una cuarta parte. El bache llegó después: 8,9 mil millones de euros en 2023 y 6,7 mil millones de euros en 2024.
La cifra de 2023 debe mucho a Verkor, con 2,5 mil millones de euros. Sin esta empresa, 2023 y 2024 forman una misma meseta en torno a 6,5 mil millones de euros, es decir, cerca del 60% del nivel de 2021.
La siguiente tabla muestra la otra cara del ciclo: el número de operaciones baja desde 2025, pero los importes recaudados aumentan.
| Año (Francia) | Número de rondas | Ronda mediana |
|---|---|---|
| 2020 (desde el 22 de mayo) | 190 | 2,0 M€ |
| 2021 | 677 | 3,5 M€ |
| 2022 | 631 | 4,7 M€ |
| 2023 | 576 | 3,5 M€ |
| 2024 | 563 | 4,0 M€ |
| 2025 | 448 | 4,7 M€ |
| 2026 (a 23 de octubre) | 316 | 6,0 M€ |
El número de rondas retrocedió un tercio entre 2021 y 2025, de 677 a 448. En un periodo comparable, la ronda mediana se duplica, de 3,0 M€ en 2021 a 6,0 M€ en 2026. Parte de este desplazamiento puede deberse a la cobertura de los resúmenes sectoriales, que citan más a menudo las grandes rondas. La tendencia es clara, aunque su magnitud debe leerse con cautela.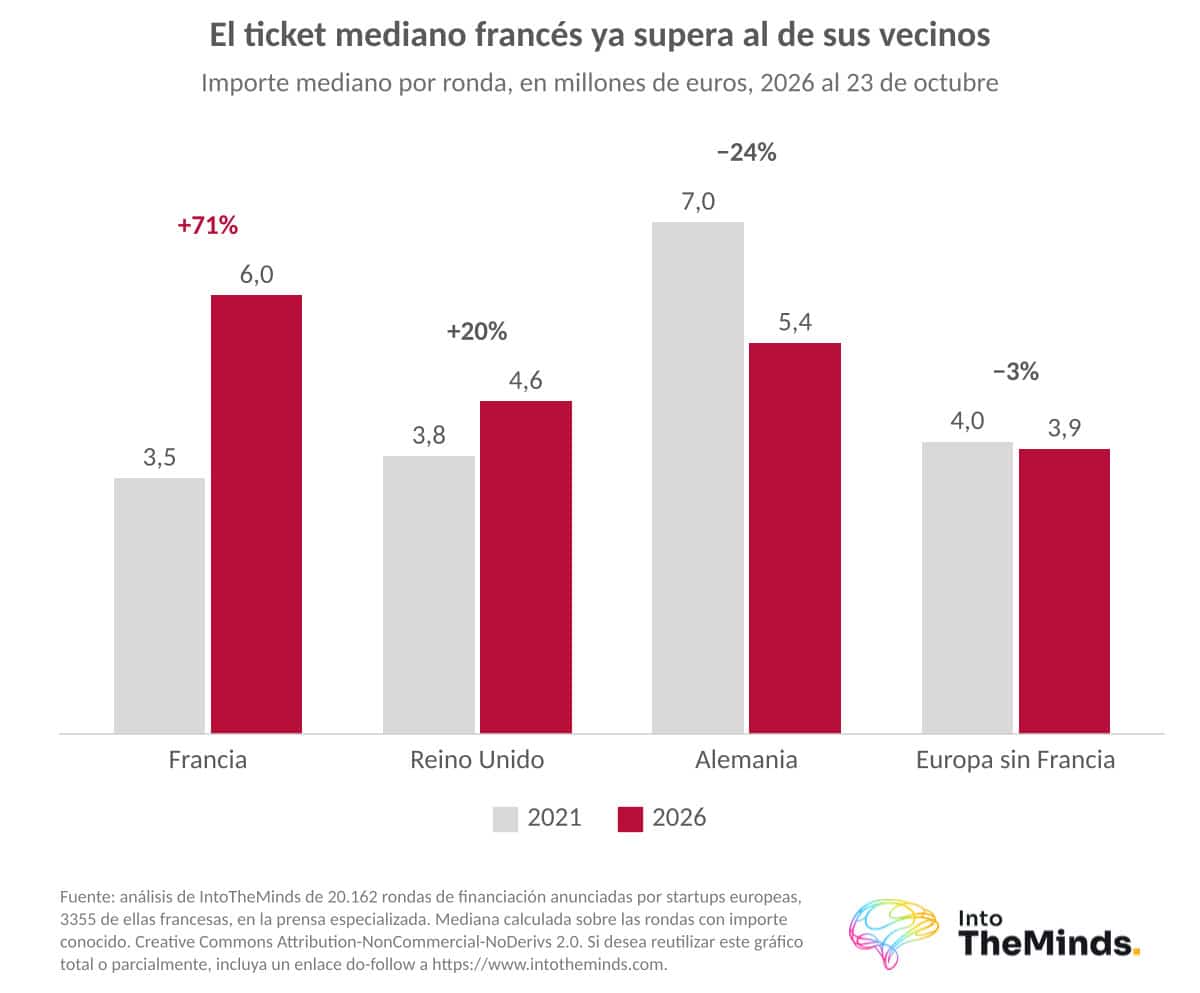
El perímetro de cálculo modifica sensiblemente los totales. Otro balance del ecosistema French Tech, centrado en las rondas de tipo Growth y las financiaciones híbridas, cifra el año 2025 en 7,39 mil millones de euros para 618 operaciones, frente a 7,8 mil millones de euros y 723 operaciones en 2024. Las definiciones difieren, especialmente en lo relativo a la deuda, pero el diagnóstico converge: hay menos transacciones y los tickets son más elevados.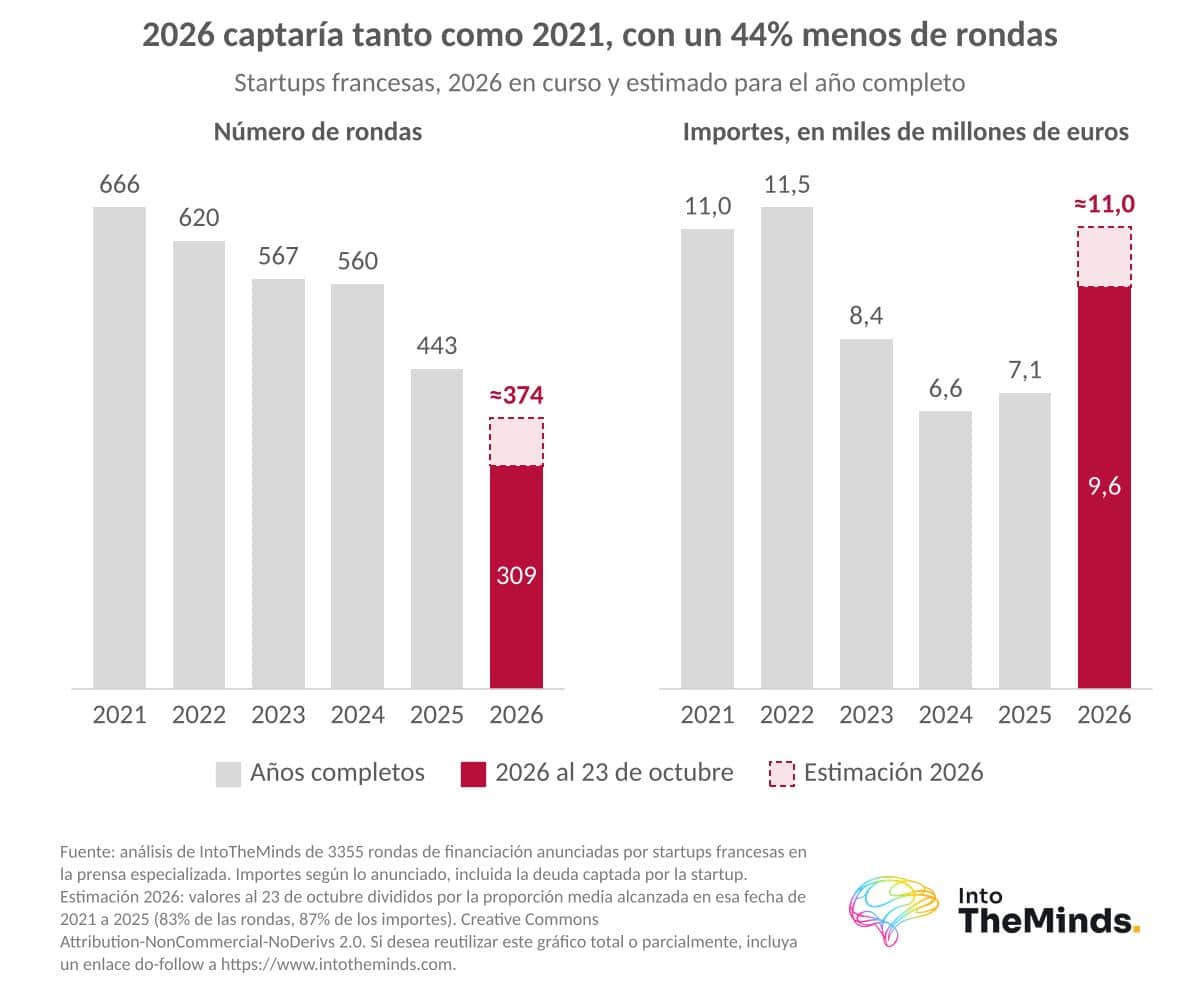
En 2026, 14 rondas de 100 M€ o más representan dos tercios de los importes recaudados en Francia.
El repunte se apoya en un puñado de megarondas
A 23 de octubre de 2026, 14 rondas de 100 M€ y más recaudaron 6,5 mil millones de euros, frente a 2,3 mil millones de euros en 6 rondas en la misma fecha de 2025. Las demás operaciones siguen retrocediendo: 3,3 mil millones de euros frente a 3,8 mil millones de euros, en 302 rondas frente a 372. Sin megarondas, el mercado francés se mantiene estancado en torno a 4,5 mil millones de euros al año desde 2023, frente a 6,1 a 6,3 mil millones de euros en 2021 y 2022.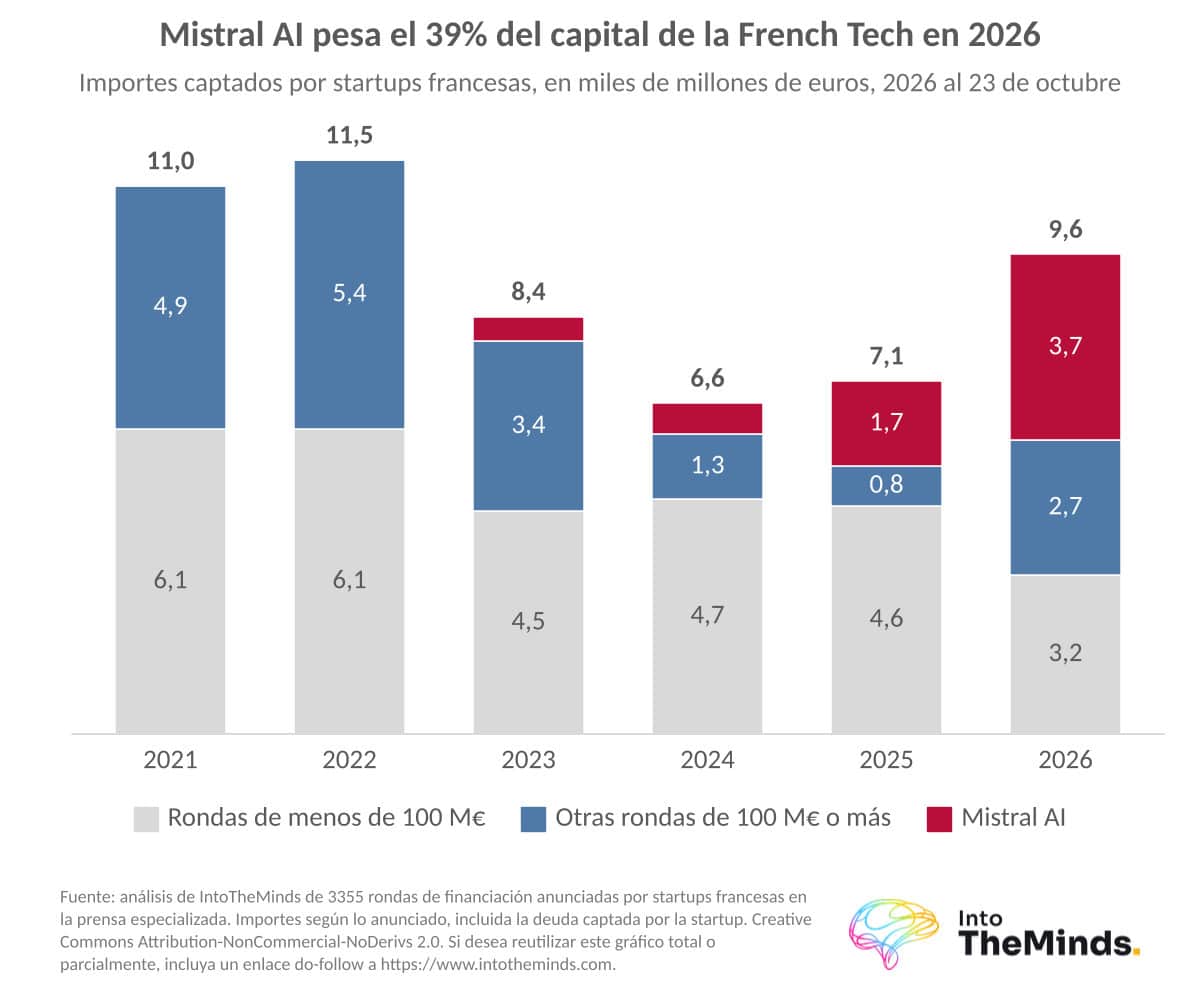
Mistral AI tiene un peso aparte. Sus 7 operaciones suman 6,6 mil millones de euros, es decir, el 11,7% de todo lo que Francia ha recaudado desde mayo de 2020. Entre ellas figuran la ronda de 3 mil millones de euros de septiembre de 2026 y una deuda de 830 M€ captada a finales de marzo de 2026 para un centro de datos. El palmarés de las mayores rondas relata el ciclo:
- Mistral AI, 3000 M€ en 2026 (IA)
- Verkor, en baterías, con una ronda que combina deuda y subvenciones
- Mistral AI, 1700 M€ en 2025 (IA)
- AMI Labs, 900 M€ en 2026 (IA)
- Sorare, 580 M€ en 2021; Doctolib, 500 M€ en 2022; Qonto, 486 M€ en 2022
Los campeones de 2021 y 2022 procedían del comercio, el fintech y la salud. Los de 2025 y 2026 proceden sobre todo de la IA.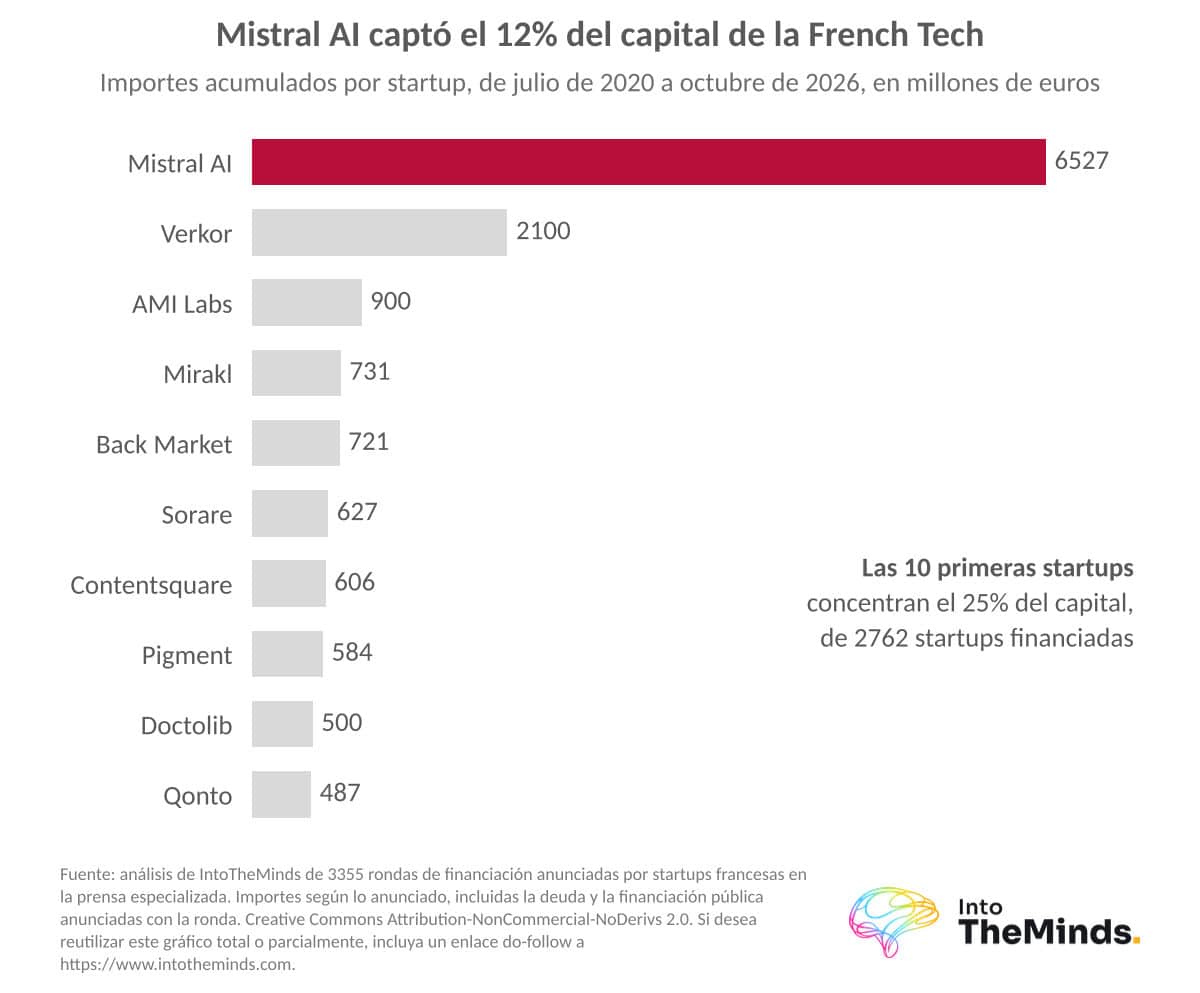
¿Qué sectores atraen más capital en Francia?
La clasificación acumulada por sectores oculta una rápida recomposición de la French Tech desde 2022.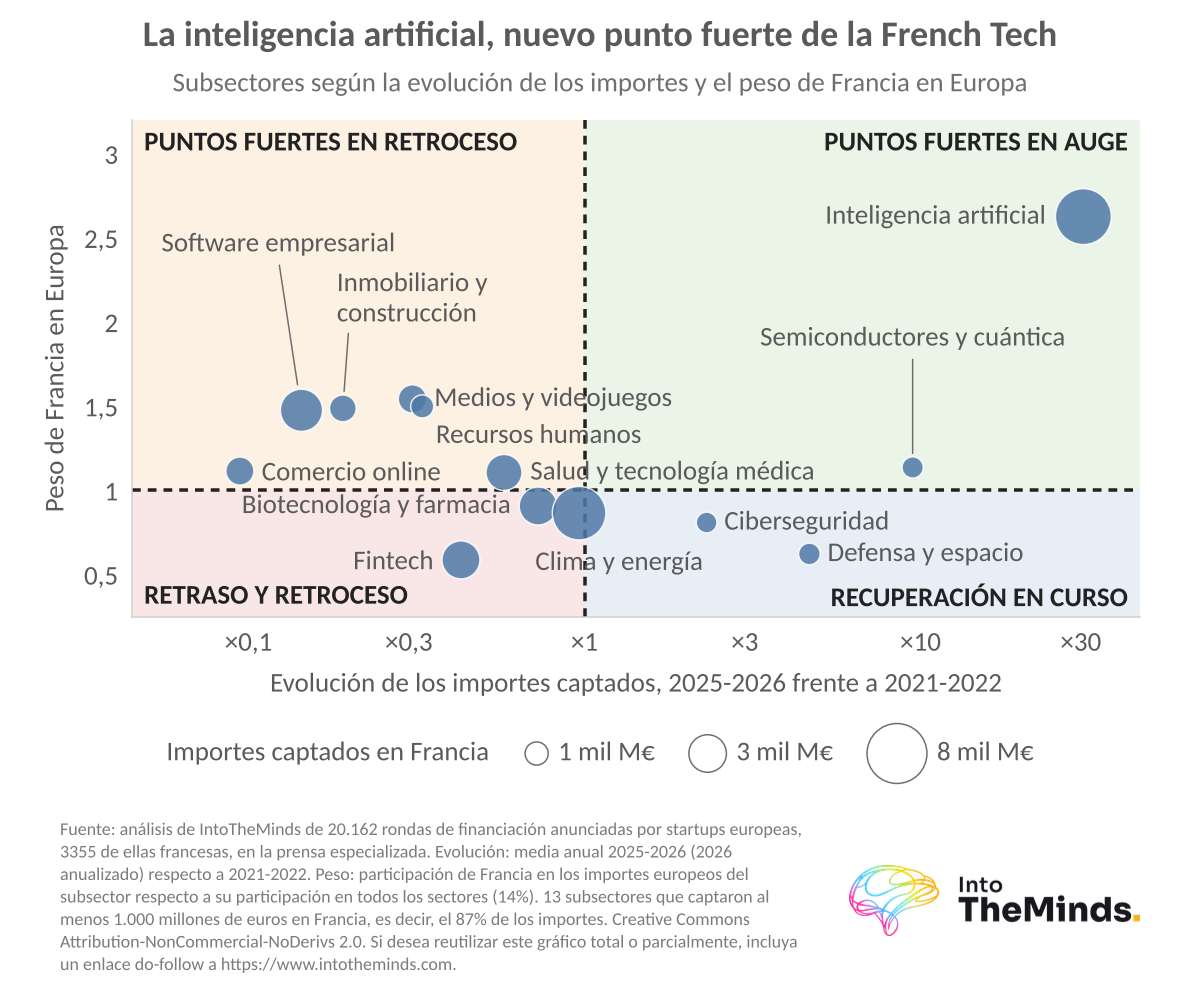
Informática y telecomunicaciones: un peso que retrocede sin los campeones
El sector de la informática y las telecomunicaciones representa el 29,8% de los importes franceses desde mayo de 2020, frente a alrededor del 20% en Europa. Le siguen el medioambiente (14,4%), la salud y la industria farmacéutica (13,0%) y, a continuación, la banca y los seguros (9,4%). Pero sin Mistral AI y AMI Labs, la informática recaudó 2,0 mil millones de euros en 2022, 1,2 mil millones de euros en 2025 y menos de 1 mil millones de euros a 23 de octubre de 2026. Para 2021, 1,0 mil millones de euros de rondas no está clasificado, incluidos Ledger y Hugging Face, lo que sobrevalora ligeramente el alza del sector desde entonces.
Otro balance, sobre el perímetro Growth, sitúa el software y las tecnologías en cabeza tanto en 2024 como en 2025, con 3,3 mil millones de euros recaudados en 2025. El sector sigue siendo el primero, pero se sostiene gracias a sus campeones.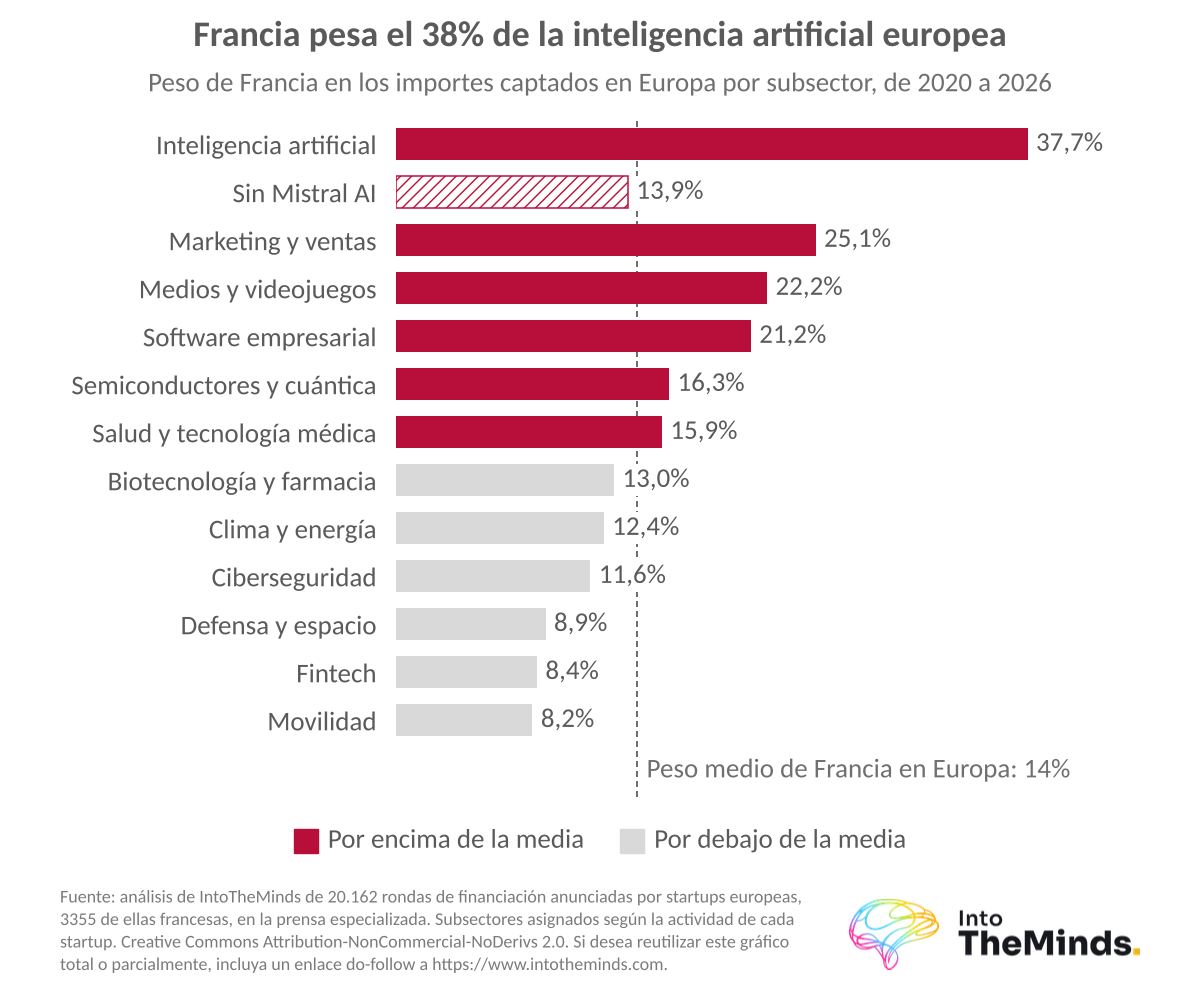
Salud y medioambiente: volúmenes que se mantienen
La salud y la industria farmacéutica recaudan alrededor de 1 mil millones de euros al año desde 2023. Es el segundo sector por número de operaciones: 538 rondas, es decir, el 15,8% del total. Las life sciences registran 970 M€ en 2025, importes estables en un contexto exigente.
El medioambiente alcanzó su máximo en 2023 con 3,6 mil millones de euros, de los cuales 2,5 mil millones de euros correspondieron a Verkor, antes de volver por debajo de 1 mil millones de euros al año. Con 331 rondas, es el tercer sector en número de operaciones, a razón de unas cincuenta rondas al año desde 2024. La greentech recaudó 1 mil millones de euros en 2025, con un retroceso de alrededor del 50% interanual, ya que los inversores recelan de los ciclos industriales largos y de una rentabilidad diferida.
Dos sectores despuntan en 2026. La tecnología cuántica recaudó más de 0,5 mil millones de euros con Pasqal (340 M€), Quobly (115 M€) y Alice & Bob (59 M€). En defensa y espacio, Loft Orbital (170 M€ en 2025) y Harmattan AI (172 M€ en 2026) firman las primeras rondas de más de 100 M€.
Banca y comercio: un retroceso claro desde 2022
La banca y los seguros, fintech incluida, recaudaron 1,85 mil millones de euros en 2022 y después 0,35 mil millones de euros en 2025. El fintech acusa la exposición a la regulación y una rentabilidad diferida. El comercio, impulsado en 2021 y 2022 por Back Market o Ankorstore, ha caído casi a cero desde 2023.
La IA concentra los importes, no el número de operaciones
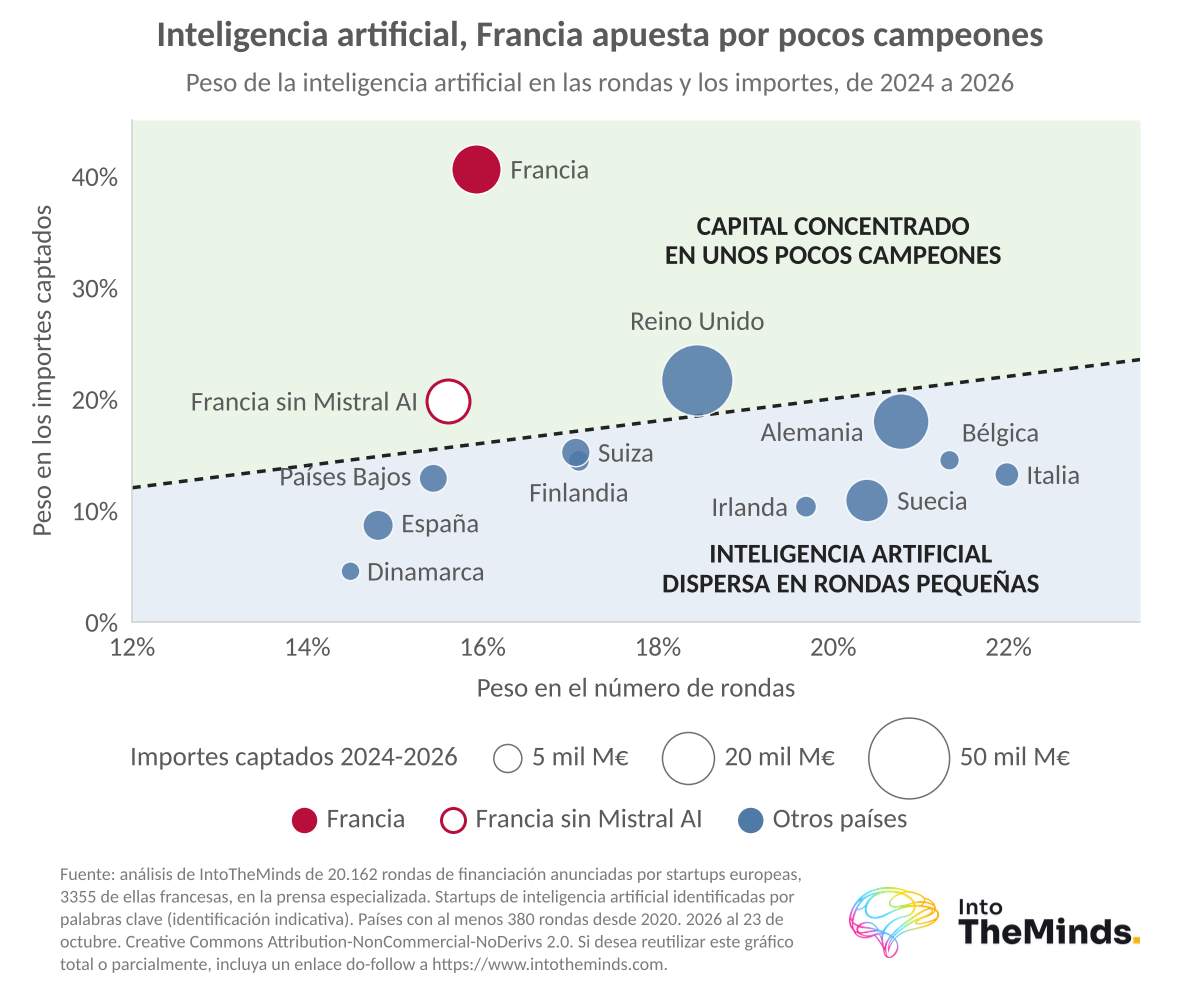
Las startups de inteligencia artificial captaron el 3% de los importes franceses en 2022, el 20% en 2024 y el 59% a 23 de octubre de 2026. Europa sigue la misma pendiente, a la mitad de nivel. En número de operaciones, Francia no destaca: la IA representa allí el 20% de las rondas de 2026, frente al 21% en Europa. La diferencia responde a unas pocas rondas gigantes, con Mistral AI y AMI Labs a la cabeza.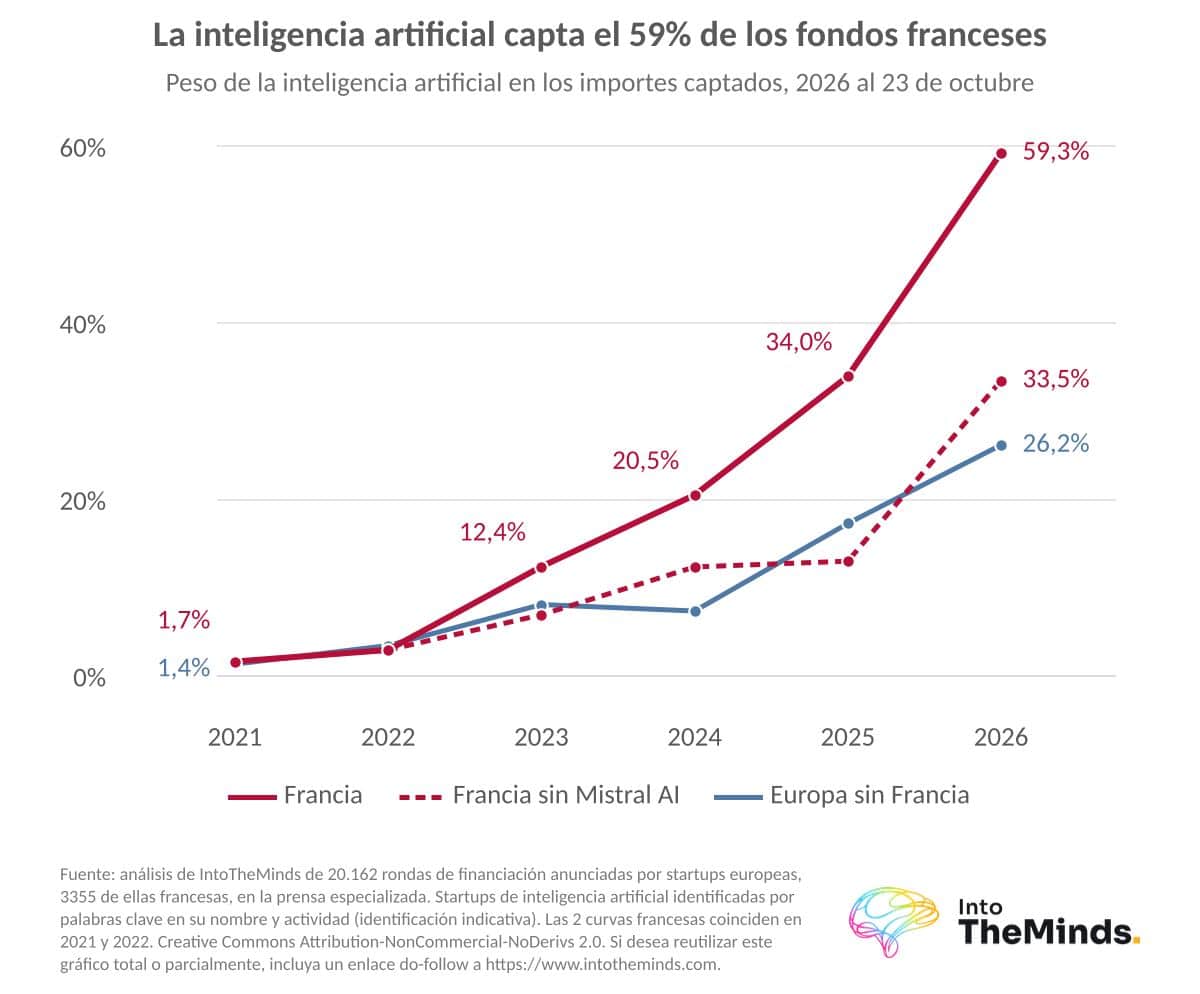
Un barómetro sobre 409 rondas anunciadas en Francia desde enero de 2026 confirma esta lectura: la IA está presente en el 37% de las operaciones y el 57% de los importes, y en el 39% de los importes excluyendo a Mistral AI. Así se reparten estos importes:
- 46% para las empresas cuyo producto es la propia inteligencia artificial
- 11% para aquellas en las que la IA es un componente de una solución empresarial
- 43% para las empresas sin IA
French Tech: las fases de financiación
Una startup que recauda fondos obtiene capital de business angels, fondos de capital riesgo o family offices, quienes reciben a cambio una participación en su capital. Estos fondos financian las contrataciones, el desarrollo de producto y la expansión comercial. Estas son las referencias orientativas por fase:
- Pre-seed: primerísima ronda, generalmente de 100 k€ a 1 M€
- Seed: lo más habitual es entre 0,5 y 3 M€, para construir las primeras versiones del producto y encontrar su product-market fit
- Serie A: de unos millones a alrededor de quince millones de euros, para acelerar el crecimiento de un modelo ya probado
- Series B y C: entre alrededor de diez y cien millones de euros, para ganar escala
Seed y serie A
Solo pudimos documentar la fase para el 28% de las rondas francesas presentes en nuestra base de datos. Esto afecta sobre todo a las rondas cerradas entre 2022 y 2024. En esta muestra, el capital semilla (seed) y la serie A se negocian en los mismos importes que en el resto de Europa: 2,0 M€ de mediana para 548 rondas seed y 10,0 M€ para 270 series A.
En serie C, la mediana francesa alcanza los 55 M€, frente a 78 M€ en Europa.
Series B y C
La brecha se amplía después. La mediana francesa es de 21,4 M€ en serie B (81 rondas), frente a 31,6 M€ en Europa. Las series C siguen siendo escasas, con 22 rondas. Considerando únicamente los años 2022 a 2024, el sentido de la diferencia se mantiene: 22,5 M€ frente a 30,0 M€ en serie B y 48 M€ frente a 70 M€ en serie C. Cuanto más avanzada es la ronda, mayor se vuelve la brecha con las medianas europeas en valor absoluto.
Valoración y lead investor
El precio fijado para la empresa en el momento de la ronda, su valoración, determina la proporción de capital que ceden los fundadores. El inversor principal, o lead investor, organiza la ronda, negocia sus condiciones y suma a los demás financiadores. En 2025, los inversores se mostraron más selectivos: exigen una estructuración financiera y jurídica sólida, y tanto la gestión de riesgos como la cobertura de seguros pesan ahora en la negociación.
Los importes recaudados por la French Tech
Esta tabla muestra cómo se ha concentrado el reparto de las rondas de financiación en Francia entre 2021 y 2026.
| Tamaño de la ronda | Cuota de rondas en 2021 | Cuota de rondas en 2026 (a 23 de octubre) |
|---|---|---|
| Menos de 2 M€ | 30,5% | 20,3% |
| De 2 a 10 M€ | 41,2% | 43,0% |
| De 10 a 50 M€ | 20,3% | 29,4% |
| 50 M€ y más | 8,0% | 7,3% |
Desde mayo de 2020, 94 rondas de 100 M€ o más, es decir, el 2,8% de las operaciones, concentran el 46% de los importes franceses. El mercado francés está algo menos concentrado que el mercado europeo, donde el 4% de las operaciones representa el 54% de los importes. El retroceso de los tickets pequeños puede reflejar una fase semilla más difícil o una cobertura más orientada a las grandes rondas: estos datos no permiten separar ambos efectos.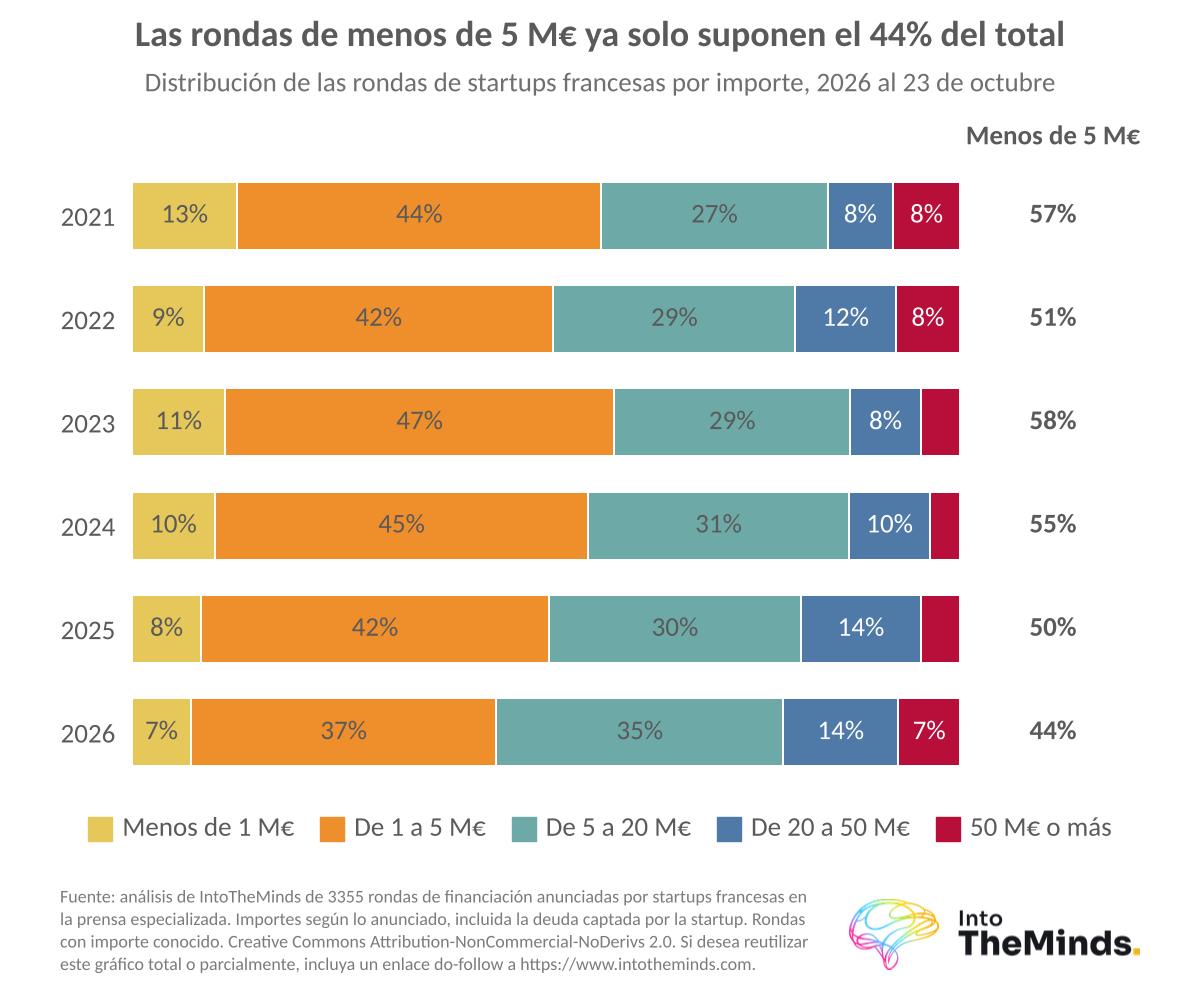
Análisis regional: París y las regiones
La geografía de las rondas de financiación de la French Tech es muy desequilibrada.
París capta casi 3/4 de los importes
París capta el 72% de los importes y el 60% de las rondas cuya ubicación es conocida. Con el resto de Île-de-France, la cuota sube al 78% de los importes. París supone el 83% de los importes de 2026, apenas menos que en 2021 (84%). Sin Mistral AI y AMI Labs, su cuota de 2026 vuelve a bajar al 66%, entre 2024 (60%) y 2025 (69%). Ciñéndose a las rondas Growth, Île-de-France captó el 74% de los importes en 2025, frente al 67% un año antes. Auvergne-Rhône-Alpes (7,3%) y Occitanie (4,3%) siguen muy por detrás, y estas tres regiones reúnen por sí solas el 85% de los fondos.
París capta el 72% de los importes y el 60% de las rondas cuya ubicación es conocida.
Las regiones recaudan con frecuencia, pero importes más pequeños
Fuera de Île-de-France, las startups realizan un tercio de las rondas, pero captan el 22% de los importes, y el 18% sin Verkor. Su ronda mediana es de 3,0 M€, frente a 5,0 M€ en París.
| Aglomeración urbana | Rondas | Importe recaudado | Ronda mediana |
|---|---|---|---|
| París | 1746 | 36,8 mil mill. € | 5,0 M€ |
| Grenoble | 66 | 3,4 mil mill. € | 6,5 M€ |
| Île-de-France fuera de París | 204 | 3,1 mil mill. € | 5,0 M€ |
| Lyon | 161 | 1,4 mil mill. € | 3,0 M€ |
| Marsella y Aix | 59 | 0,9 mil mill. € | 4,0 M€ |
| Toulouse | 79 | 0,7 mil mill. € | 4,5 M€ |
Lyon es la plaza regional más activa, aunque Grenoble la supera en importes gracias a Verkor. Las regiones recaudaron 1,3 mil millones de euros en 2025 y 1,2 mil millones de euros a 23 de octubre de 2026, lejos de los 1,9 mil millones de euros de 2022. No se han beneficiado del repunte.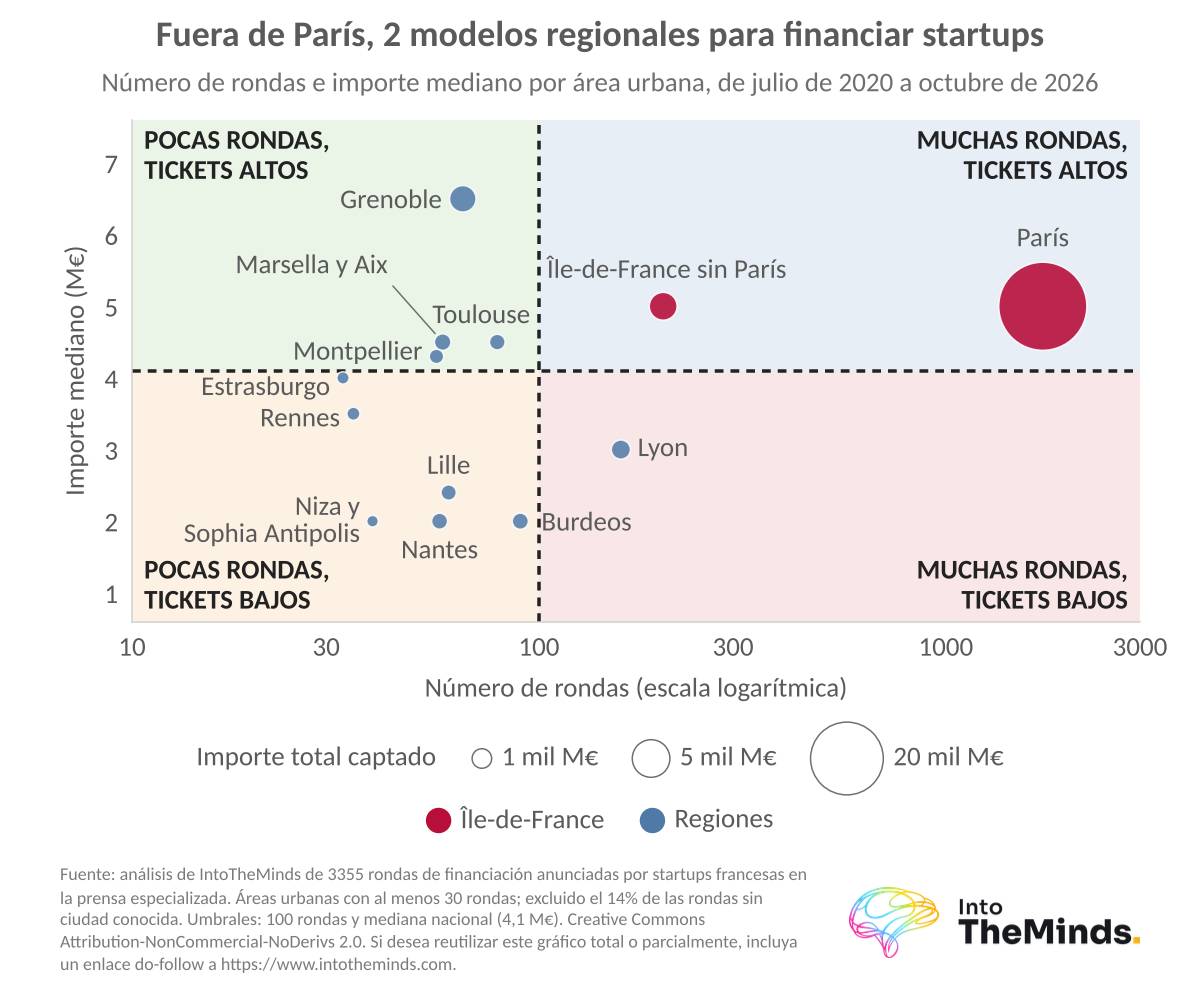
Francia: 3.er mercado europeo
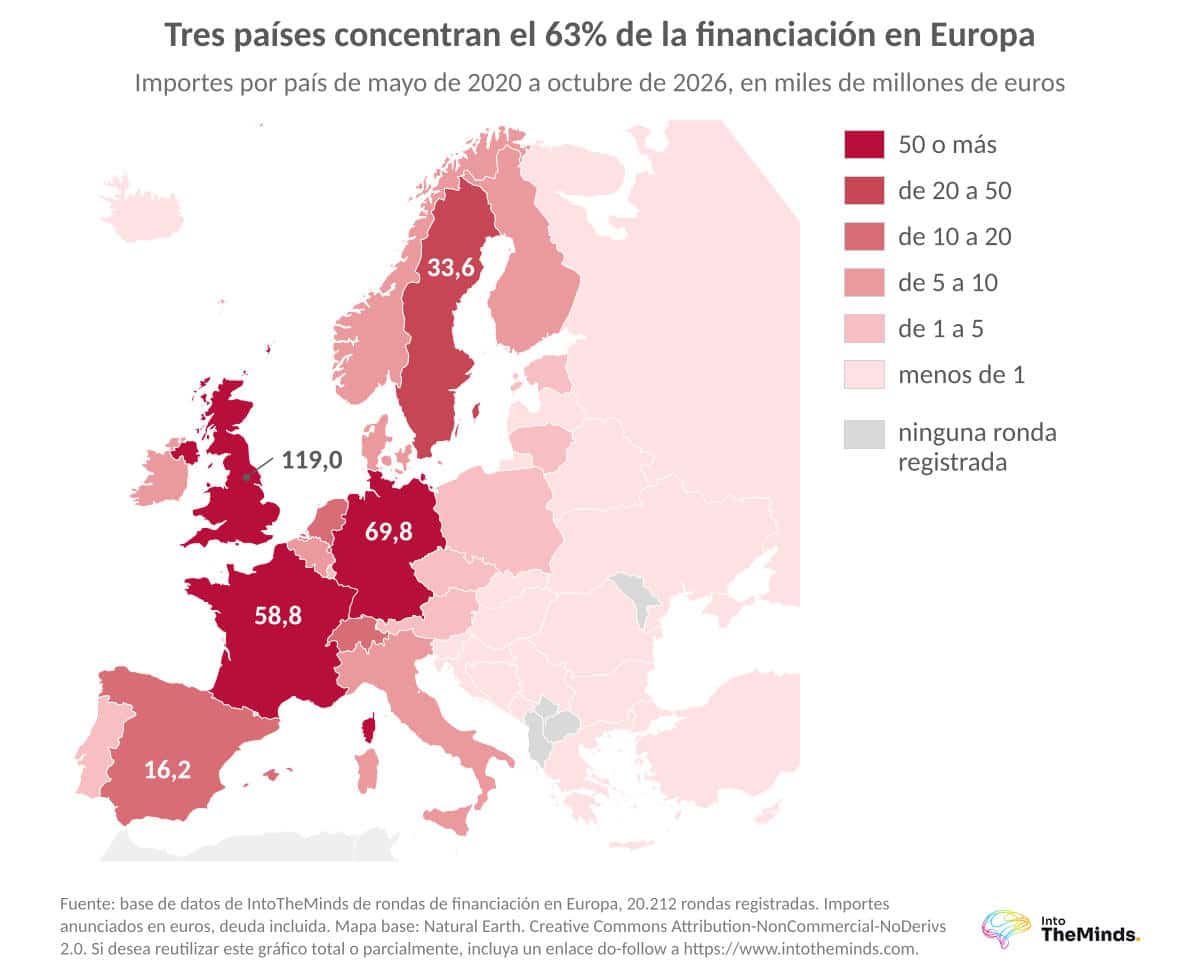
La French Tech ocupa el tercer puesto en Europa, por detrás del Reino Unido y Alemania.
| País | Importes recaudados (mayo de 2020 a 23 de octubre de 2026) |
|---|---|
| Reino Unido | 119,0 mil mill. € |
| Alemania | 69,8 mil mill. € |
| Francia | 56,9 mil mill. € |
| Suecia | 33,6 mil mill. € |
Reino Unido: el líder indiscutible
Con 119,0 mil millones de euros, el Reino Unido recauda más del doble que Francia en el periodo. Ningún otro mercado europeo se acerca.
Alemania: menos rondas, importes mayores
Alemania suma 2829 rondas, frente a 3401 en Francia, con un importe medio de 25 M€ frente a 17 M€. En relación con la población, ambos países están casi igualados: 836 € recaudados por habitante al otro lado del Rin, 824 € en Francia. En 2023, con 8,9 mil millones de euros frente a 6,8 mil millones de euros, Francia adelantó a Alemania. Sin los 2,5 mil millones de euros de Verkor, habría permanecido tercera.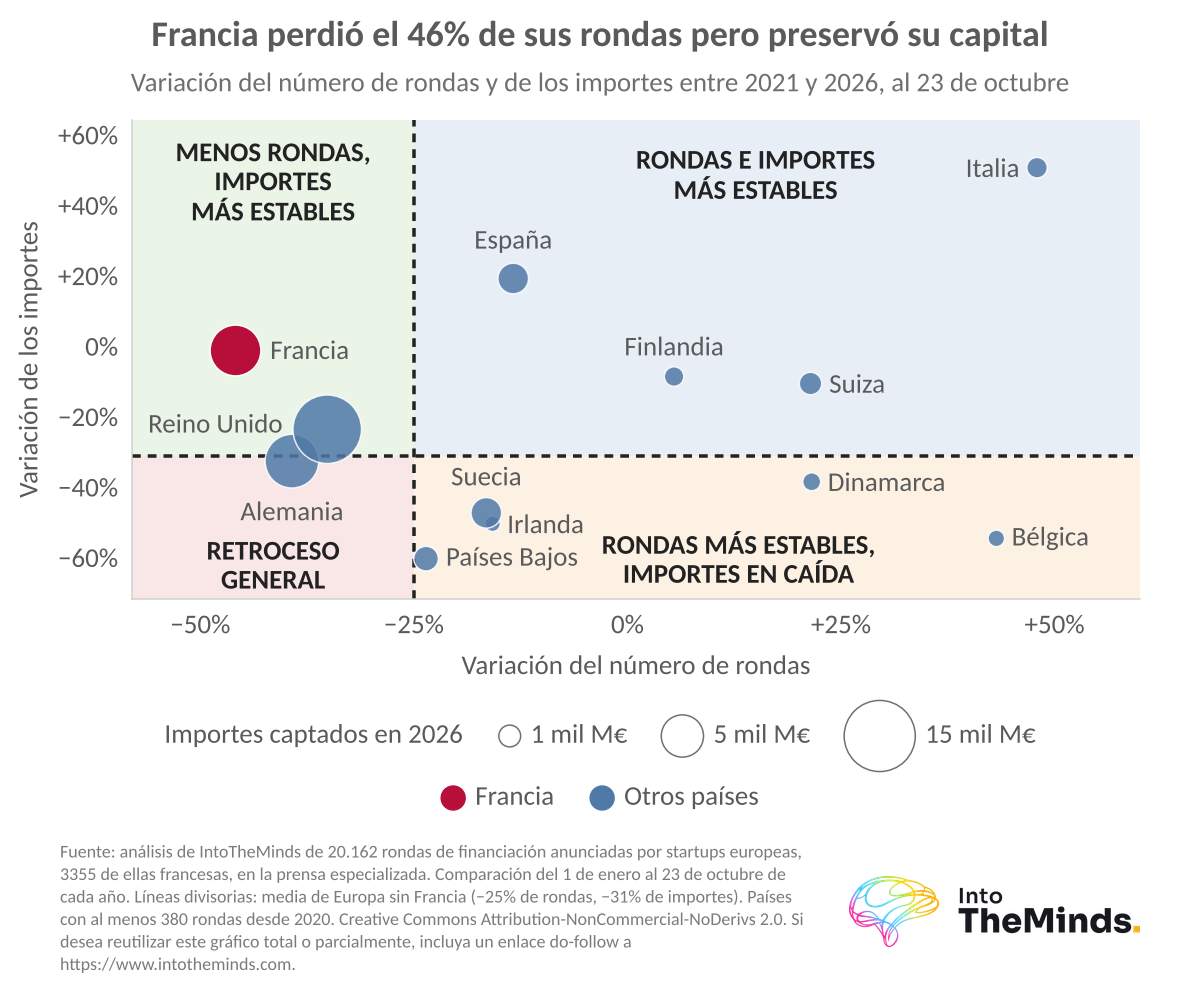
Francia: una cuota de operaciones que se erosiona
Francia representaba el 18,5% de las rondas europeas en 2022, y el 13,5% a 23 de octubre de 2026. Su cuota de importes depende de unas pocas rondas muy grandes: 10,8% en 2024, 17,7% en 2026. Su ronda mediana, 4,0 M€, supera la mediana europea de 3,6 M€.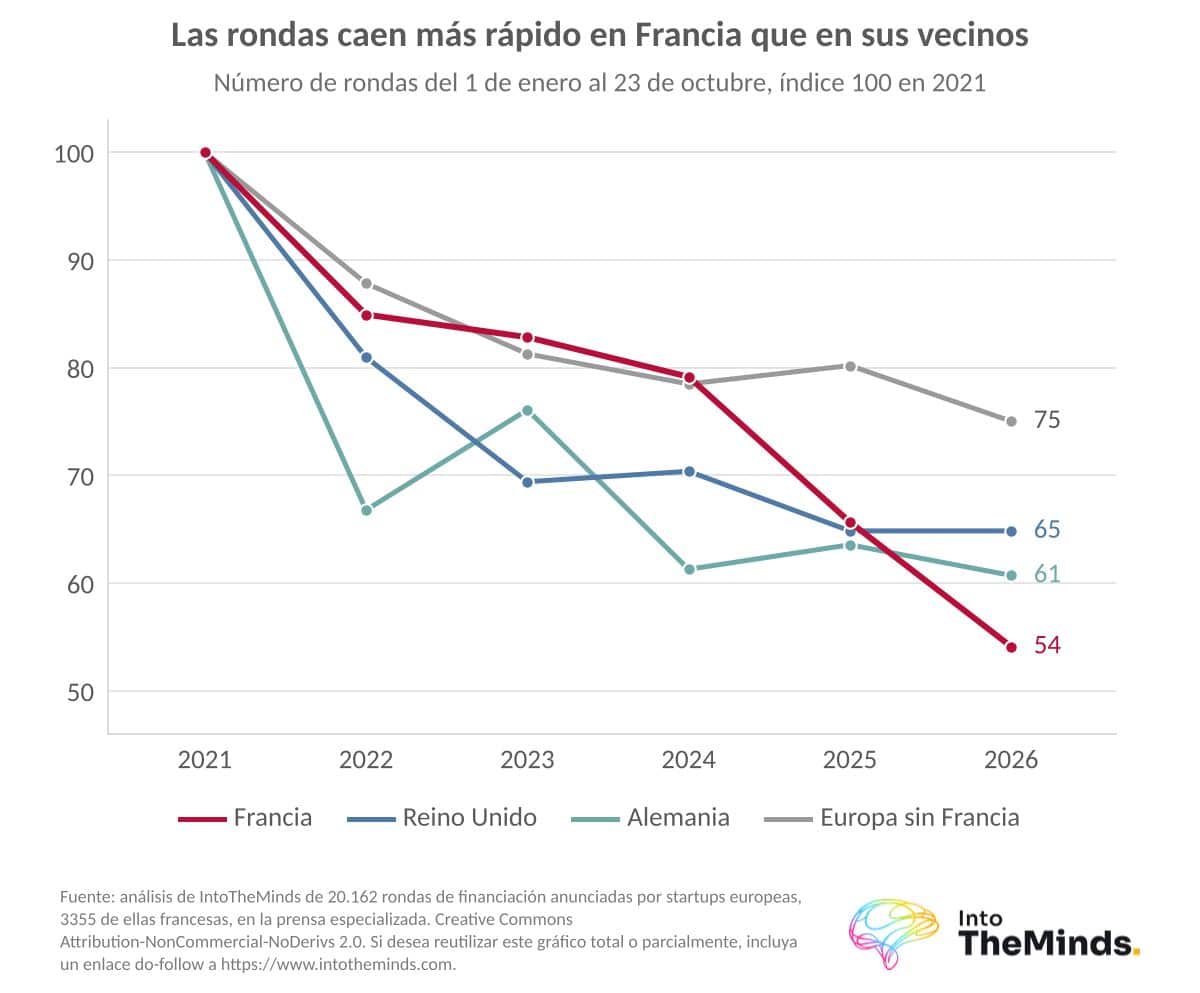
Los programas French Tech para financiar la fase inicial
Para los fundadores, el Estado complementa los fondos privados mediante varios dispositivos.
El fondo French Tech Seed, dotado con 400 M€, está gestionado por el banco público de inversión y dirigido por La French Tech. Procedente del Programme d’investissements d’avenir, se lanzó en 2018. French Tech Seed coinvestiga junto con inversores privados en empresas DeepTech de menos de 50 empleados y menos de 3 años de antigüedad, que ya hayan realizado una ronda de financiación. Existen dos vías de acceso: la derivación por un prescriptor acreditado, o la condición de galardonado en los concursos iLab o en los Concours Nationaux Innovation del PIA (promociones de 2018 y siguientes).
Este programa selecciona desde 2023 startups con tecnologías disruptivas, procedentes en su mayoría de la investigación. Su 3.ª promoción cuenta con 80 galardonados, de los cuales 13 en el ámbito espacial, 11 en IA y 11 en salud. Los galardonados han recaudado 1,5 mil millones de euros en total.
Qué vigilar para sus próximas rondas de financiación
Hemos seleccionado 5 indicadores para anticipar el próximo año de rondas de financiación de la French Tech:
- El relevo de las rondas medianas: las de menos de 100 M€ no han recuperado su nivel de 2022.
- La dependencia de unos pocos nombres: cuando una sola empresa pesa más del 10% de seis años de rondas, el total anual se vuelve muy sensible a su calendario.
- La fase semilla: si la cuota de tickets pequeños sigue retrocediendo, la cantera de scale-ups se reducirá.
- El paso a las series B y C, donde las rondas francesas siguen siendo más pequeñas.
- Las regiones, que recaudan menos que en 2022.
Si prepara una ronda, cuide su estructuración jurídica y su gestión de riesgos: en 2025, los capitales se concentraron en un número limitado de empresas consideradas estratégicas, y los proyectos poco diferenciados tuvieron dificultades para cerrar. Un estudio de mercado B2B sólido refuerza su dossier ante el lead investor.
FAQ: las preguntas que se plantea
¿De dónde proceden las cifras de este balance de rondas de financiación?
Todas las cifras proceden de la base de datos propia de IntoTheMinds que hemos construido desde 2020. Los importes abarcan el periodo del 22 de mayo de 2020 al 23 de octubre de 2026. Fusiona resúmenes semanales y un archivo mantenido desde mayo de 2020, tras eliminar duplicados y operaciones de sociedades cotizadas. Sus importes no son directamente comparables con los barómetros de otros actores, cuyas definiciones difieren en materia de deuda.
Nuestra base de datos es únicamente para uso interno y no la ponemos a disposición de terceros.
¿Qué proporción de las rondas francesas está liderada por fundadoras?
Las mujeres representan el 11,0% de los fundadores franceses identificados, frente al 10,4% de media europea. Las rondas con al menos una fundadora representan el 15,3% de las operaciones, pero el 11,1% de los importes. La salud (16,5%) cuenta con casi el doble de fundadoras que la informática (8,9%).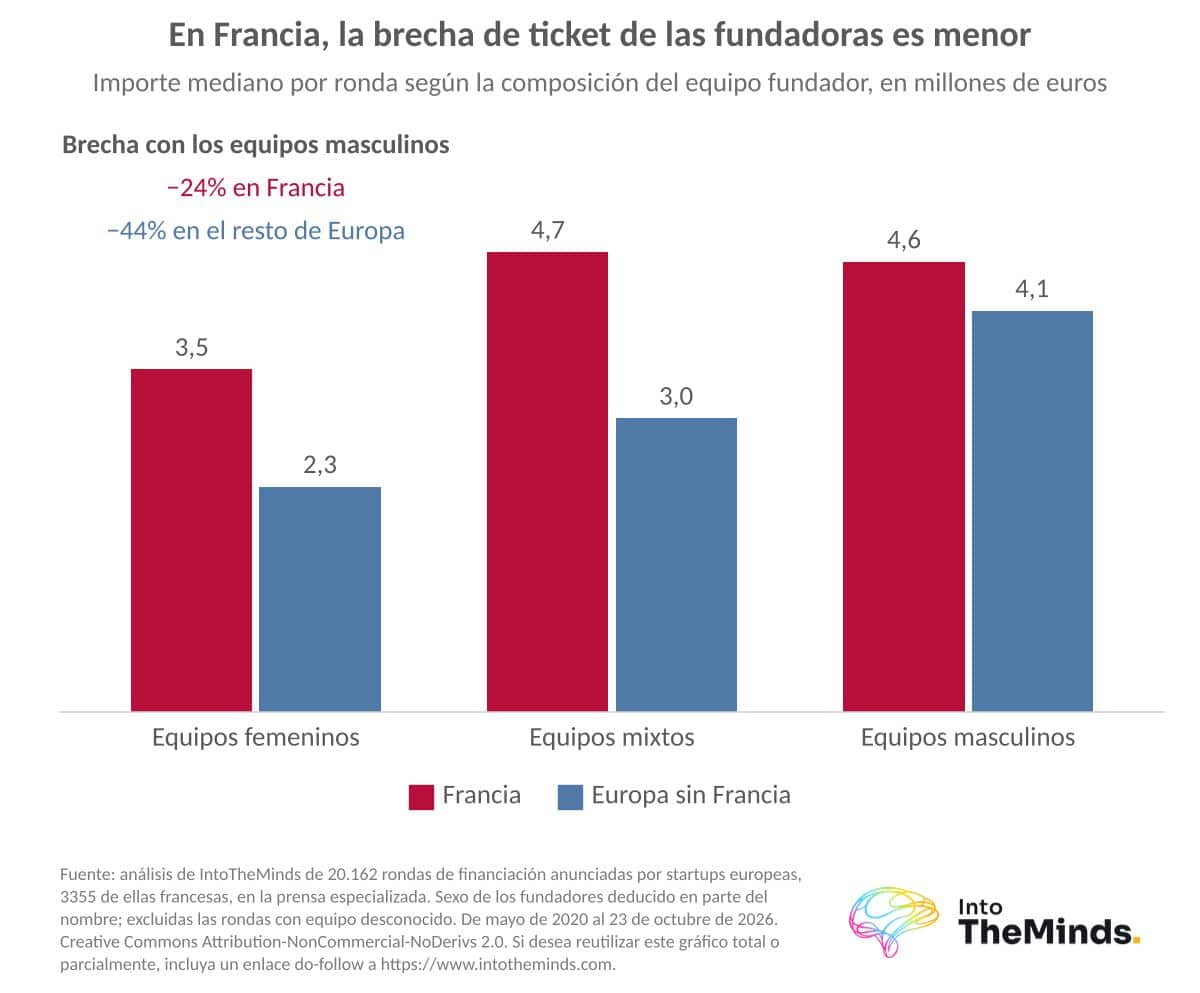
¿Para qué se utilizan los fondos recaudados por las startups?
El producto y la I+D encabezan la lista: el 70% de las rondas cuyo uso se conoce los financian en primer lugar. Le siguen el crecimiento comercial (12%) y la industrialización (9%). Por importes, la industrialización sube al 23%, impulsada por Verkor, Electra y HoloSolis.
¿Qué criterios hay que cumplir para unirse a los programas French Tech y Next40?
Se requiere una sede social en Francia, una creación a partir del 1 de enero de 2006, no cotizar en bolsa y tener fondos propios no negativos. Como máximo el 25% del capital puede estar en manos de un gran grupo. Para el apartado de desempeño, la empresa debe registrar una facturación de al menos 20 M€ y un crecimiento anual medio de al menos el 15% en los últimos 3 años.
¿Cuánto recaudaron las startups francesas en 2025?
Una encuesta de notoriedad entre su público objetivo cuantifica su visibilidad real. Este tipo de dato respalda su relato ante los inversores, más selectivos desde 2025.