La nostra società ha analizzato i dati più recenti disponibili sul mercato del pagamento rateale (BNPL) per offrirti uno studio completo a livello globale, con un focus su diversi paesi.
Pagare in 3 o 4 rate al momento di convalidare un carrello è diventato un gesto comune. Questa modalità di pagamento prende il nome di BNPL, ovvero buy now, pay later. La nostra società di ricerche di mercato, forte della sua esperienza nel settore bancario, ha analizzato l’insieme dei dati disponibili per offrirvi una lettura sintetica di questo mercato.
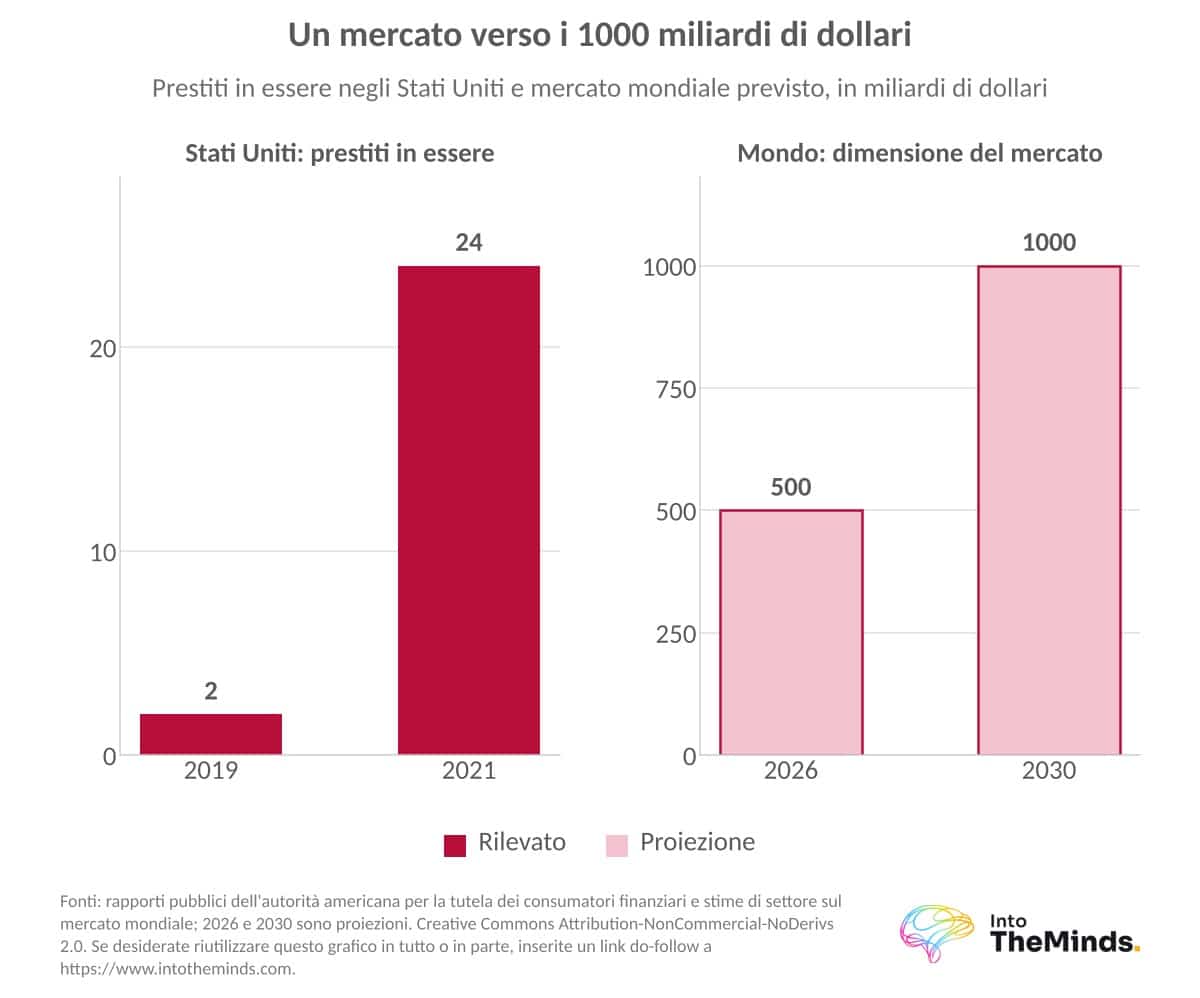
Il mercato globale del BNPL raggiungerebbe circa 500 miliardi di dollari nel 2026. Potrebbe avvicinarsi ai 1000 miliardi di dollari entro il 2030. Questa crescita ha un prezzo. I margini dei fornitori si stanno restringendo dal rialzo dei tassi del 2022 e il sovraindebitamento aumenta. La direttiva europea CCD2 tenta di rimettere ordine. Per le aziende che intendono integrare una soluzione di pagamento rateale, gli aspetti legali devono essere presi in considerazione oltre a quelli puramente commerciali.
Contatta l’istituto IntoTheMinds
Punti chiave
- Il mercato globale del BNPL è stimato a circa 500 miliardi di dollari nel 2026 e potrebbe avvicinarsi a 1000 miliardi di dollari nel 2030.
- Negli Stati Uniti, il volume dei prestiti BNPL è passato da 2 a 24 miliardi di dollari tra il 2019 e il 2021. Circa il 50% dei consumatori aveva utilizzato un servizio BNPL a settembre 2025.
- In Francia, il pagamento rateale rappresenta 8,2 miliardi di euro nel 2024, ovvero il 12,1% dei crediti al consumo al netto dei scoperti di conto.
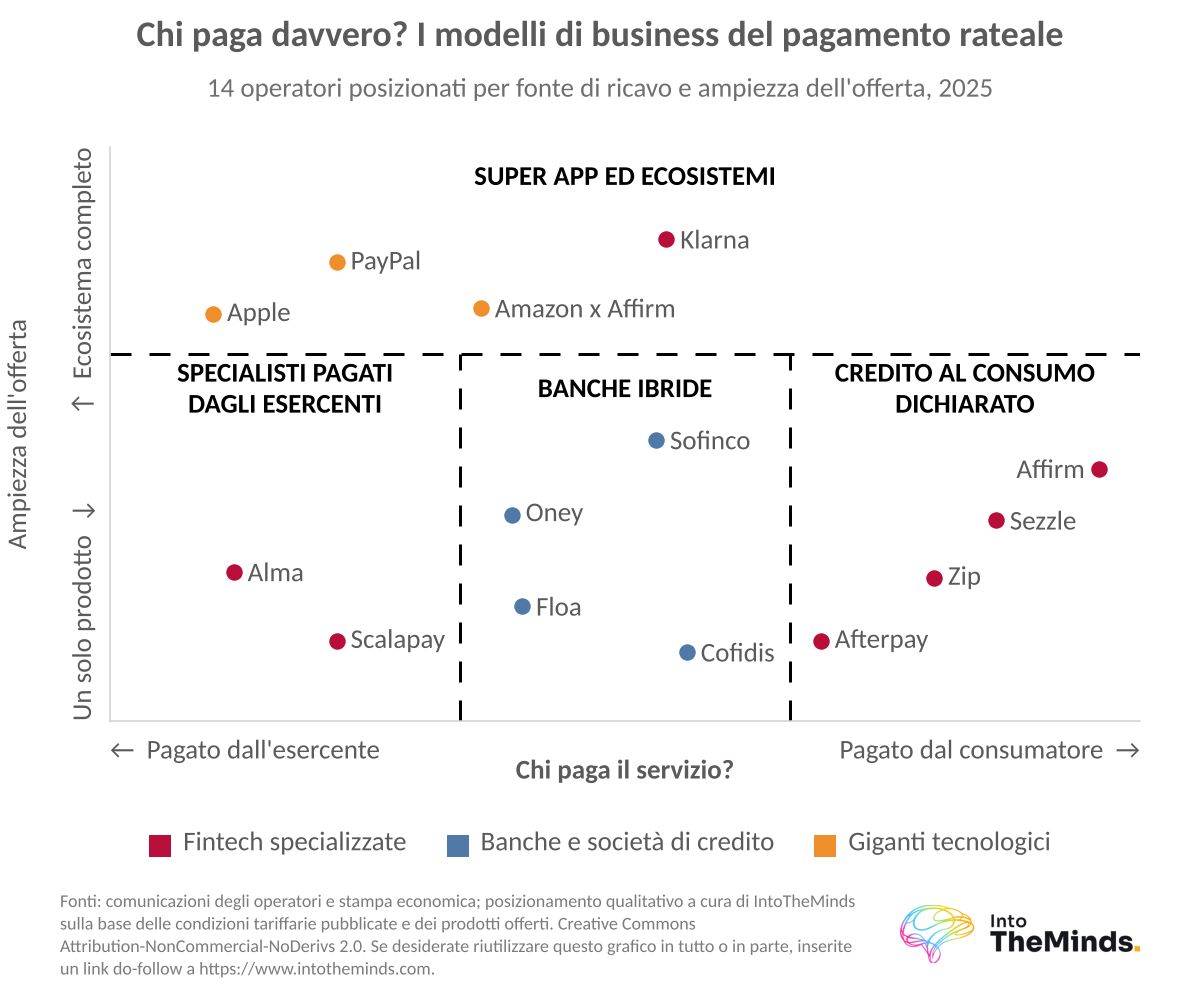
- I commercianti francesi pagano una commissione compresa tra il 2 e il 5,5%. Presso Oney, tuttavia, il costo aggiuntivo è stato sostenuto dal cliente nel 60% dei casi nel 2025.
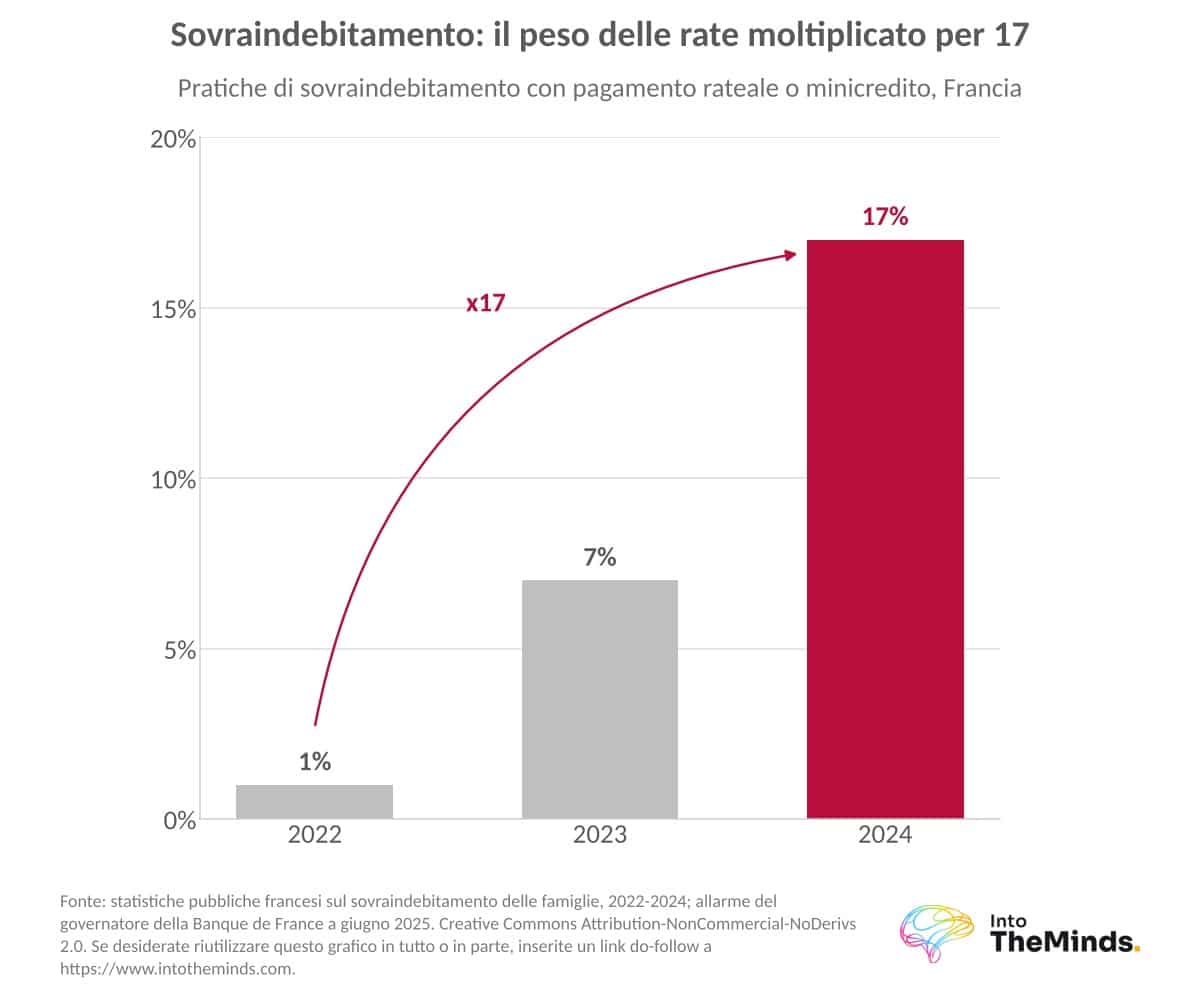
- In Francia, la quota di pratiche di sovraindebitamento contenenti un pagamento rateale o un mini-credito è passata dall’1% nel 2022 al 17% nel 2024.
- Dal 20 novembre 2026, la direttiva CCD2 impone agli operatori del pagamento in 2-4 rate un’autorizzazione, una valutazione della solvibilità e l’indicazione del TAEG.
Il pagamento rateale in breve
Prima di entrare nei numeri, permetteteci di precisare alcuni termini e definizioni. Troverete di seguito ciò che distingue il pagamento rateale dal credito. Dettagliamo inoltre il percorso cliente e il percorso esercente.
Pagamento rateale, pagamento dilazionato, BNPL e credito al consumo
Il pagamento rateale suddivide il prezzo di un acquisto in 2, 3 o 4 rate su un breve periodo da 30 a 90 giorni. La prima rata viene addebitata al momento dell’ordine. Le successive vengono prelevate automaticamente. Il BNPL (buy now, pay later) copre anche il pagamento differito, che consiste nel saldare 15 o 30 giorni dopo l’acquisto, e formule a rate mensili che si estendono fino a 12 mesi o oltre.
Il percorso di pagamento lato cliente ed esercente
Per il cliente, l’esperienza si riassume in pochi clic:
- sceglie il pagamento rateale tra i metodi di pagamento proposti
- il fornitore verifica la sua idoneità in pochi secondi
- la prima rata viene addebitata sulla sua carta bancaria
I tassi di accettazione superavano il 90% presso Scalapay già nel 2021 e presso Alma nel 2025.
L’esercente non sostiene il rischio. È la società dietro la soluzione BNPL che lo sostiene e naturalmente si fa remunerare per questo. Ecco le 4 tappe del flusso di pagamento dal lato dell’esercente:
- Il cliente seleziona il pagamento in 3 o 4 rate nella pagina di pagamento.
- Il fornitore di servizi di pagamento valuta il rischio e convalida la transazione.
- L’esercente riceve immediatamente l’intero importo, detratta la commissione.
- Il fornitore preleva le rate successive, gestisce i solleciti e si assume il rischio di insoluto o frode.
Gli importi idonei variano a seconda delle insegne. La Redoute accetta carrelli da 100 a 5000 euro. La SNCF ha abbassato nel 2025 la soglia del pagamento in 3 rate a 120 euro. Mostrare la rata mensile fin dalle pagine prodotto, e non solo alla cassa, rende l’opzione visibile nel momento in cui il cliente esita.
Per visualizzare questo percorso, troverete di seguito un video che mostra una transazione in 4 rate dall’inizio alla fine.
Prospettive e cifre chiave
In questa sezione analizzeremo il mercato prendendo 3 prospettive:
- prima il mercato globale del BNPL
- un focus sull’Europa
- un’analisi specifica di 3 paesi dai modelli molto diversi: Stati Uniti, Francia e Germania.
La prima constatazione sul mercato del BNPL è che il suo “decollo” risale al 2020. Nei primi 9 mesi del 2020, i 4 principali fornitori (Klarna, Afterpay, Affirm e PayPal) hanno infatti registrato una crescita di oltre il 50%. Questa crescita è da mettere in parallelo con quella del settore dei pagamenti che registrava “solo” l’8% tra il 2019 e il 2023 e il 4% nel 2024. Questo ritmo del 4% è peraltro previsto fino al 2029. Ne concludiamo quindi che il BNPL è uno dei rari segmenti a crescere molto più velocemente dell’insieme dei pagamenti.
Per collocare il mercato del BNPL in un contesto globale, troverete di seguito un grafico che mostra la sua traiettoria dal 2020 al 2030. Attenzione alle scale: l’asse delle ordinate per il mercato americano non è lo stesso di quello per il mercato mondiale.
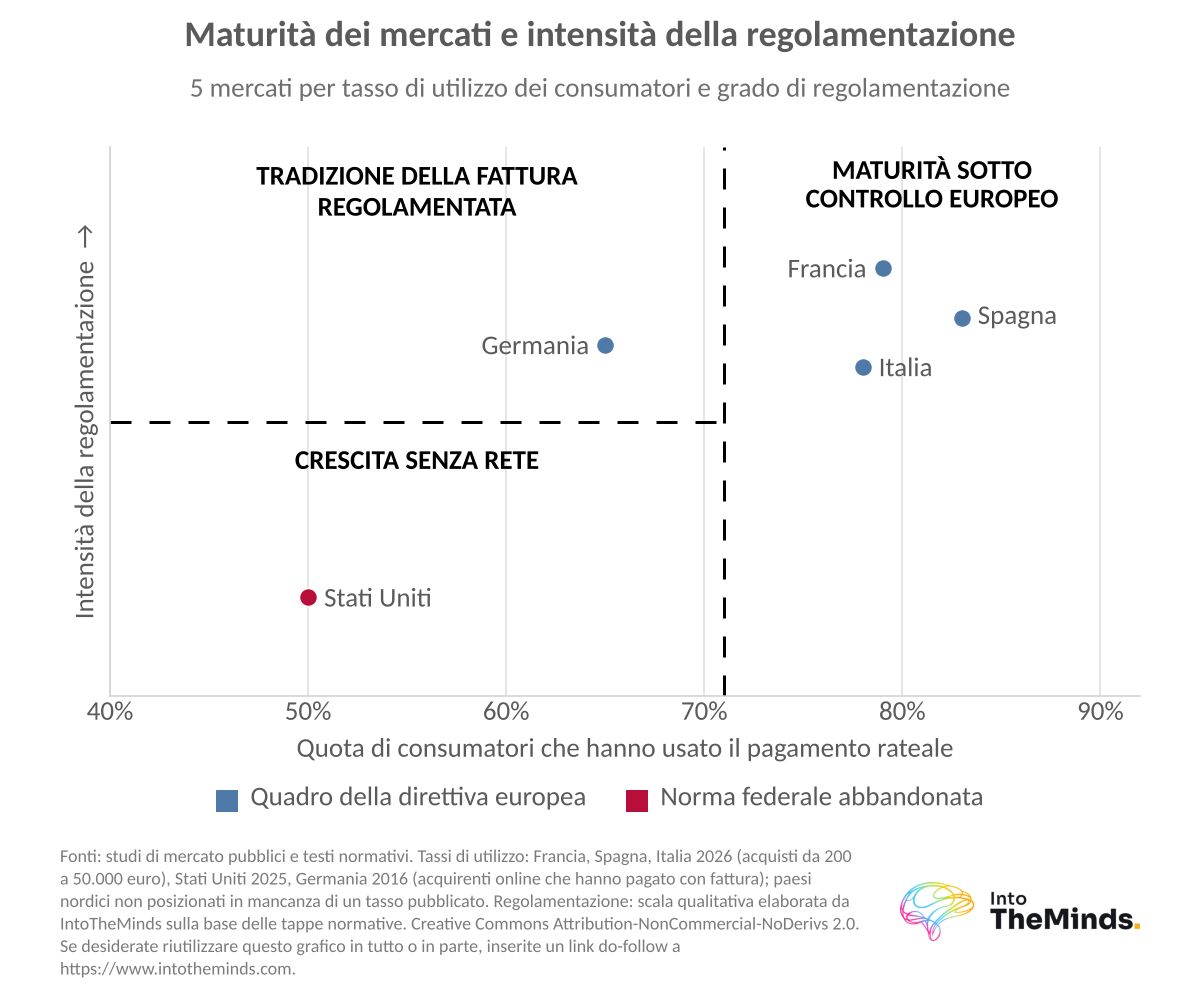
I livelli di maturità differiscono fortemente da una zona geografica all’altra. Nella nostra ricerca di dati, siamo riusciti a raccogliere indicatori piuttosto significativi che troverete nella tabella sottostante.
| Zona | Indicatore di maturità del mercato | Anno | Commento |
|---|---|---|---|
| Paesi nordici | Il BNPL riguarda dal 20 al 25% dei pagamenti | 2022 | Culla di Klarna (2005) |
| Regno Unito | L’80% dei commercianti propone il BNPL | 2022 | Mercato più attrezzato |
| Stati Uniti | Tasso di penetrazione: 50% dei consumatori utilizza il BNPL | 2025 | Volume dei prestiti moltiplicato per 12 in 2 anni |
| Spagna | L’83% degli acquirenti lo utilizza per acquisti da 200 a 50.000 euro | 2026 | Adozione più rapida, canale fisico forte |
| Francia | Il 79% degli acquirenti lo utiliza per acquisti da 200 a 50.000 euro | 2026 | Consolidamento bancario, regolamentazione a novembre 2026 |
| Italia | Il 78% degli acquirenti lo utilizza per acquisti da 200 a 50.000 euro | 2026 | Formati lunghi, elevata fidelizzazione |
| Germania | Il BNPL rappresenta dal 28 al 31% del fatturato online tramite acquisto su fattura (che non è un pagamento rateale ma un pagamento differito) | dal 2018 al 2021 | Primo mercato di Klarna |
L’intenzione di pagare in più rate raggiunge il 44% in Francia, il 37% in Portogallo e il 35% in Spagna.
Mercato europeo: maturità molto contrastate
I paesi nordici restano il riferimento per la penetrazione: il pagamento rateale incideva lì dal 20 al 25% dei pagamenti nel 2022, contro il 4-5% in Francia. Il Regno Unito domina sull’attrezzatura, con l’80% dei commercianti attrezzati nel 2022, contro il 50-70% in Francia.
Si nota che il Sud del continente sta recuperando il ritardo:
- In un sondaggio realizzato a settembre 2022, l’intenzione di pagare in più rate raggiungeva il 44% in Francia, il 37% in Portogallo e il 35% in Spagna.
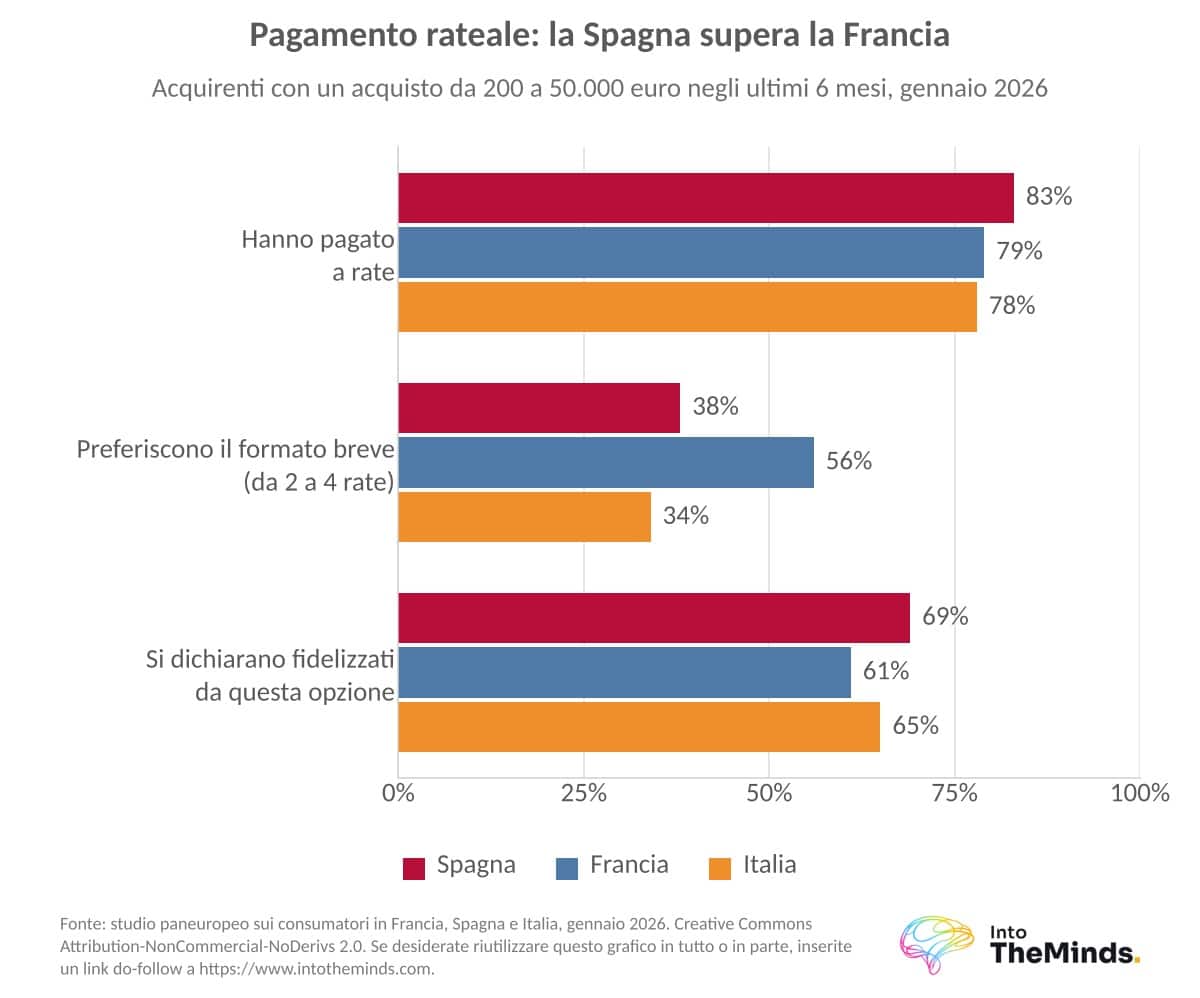
- A gennaio 2026, l’uso effettivo sugli acquisti da 200 a 50.000 euro era del 79% in Francia, dell’83% in Spagna e del 78% in Italia.
La Spagna mostrava nel 2026 il tasso d’uso più elevato tra i 3 paesi, anche se queste due misurazioni non sono strettamente comparabili.
Gli usi, invece, non convergono. Ecco i 3 divari più netti misurati nel 2026:
- Il formato breve da 2 a 4 rate riguarda il 56% degli intervistati in Francia, contro il 38% in Spagna e il 34% in Italia.
- Il punto vendita fisico pesa per il 44% in Spagna e il 41% in Italia, contro il 39% in Francia.
- I francesi citano in primo luogo la gratuità (44%), gli spagnoli la flessibilità (39%).
Negli Stati Uniti, il volume dei prestiti BNPL è stato moltiplicato per 12 in 2 anni, da 2 a 24 miliardi di dollari.
Stati Uniti: il più grande mercato del pagamento rateale, e il meno regolamentato
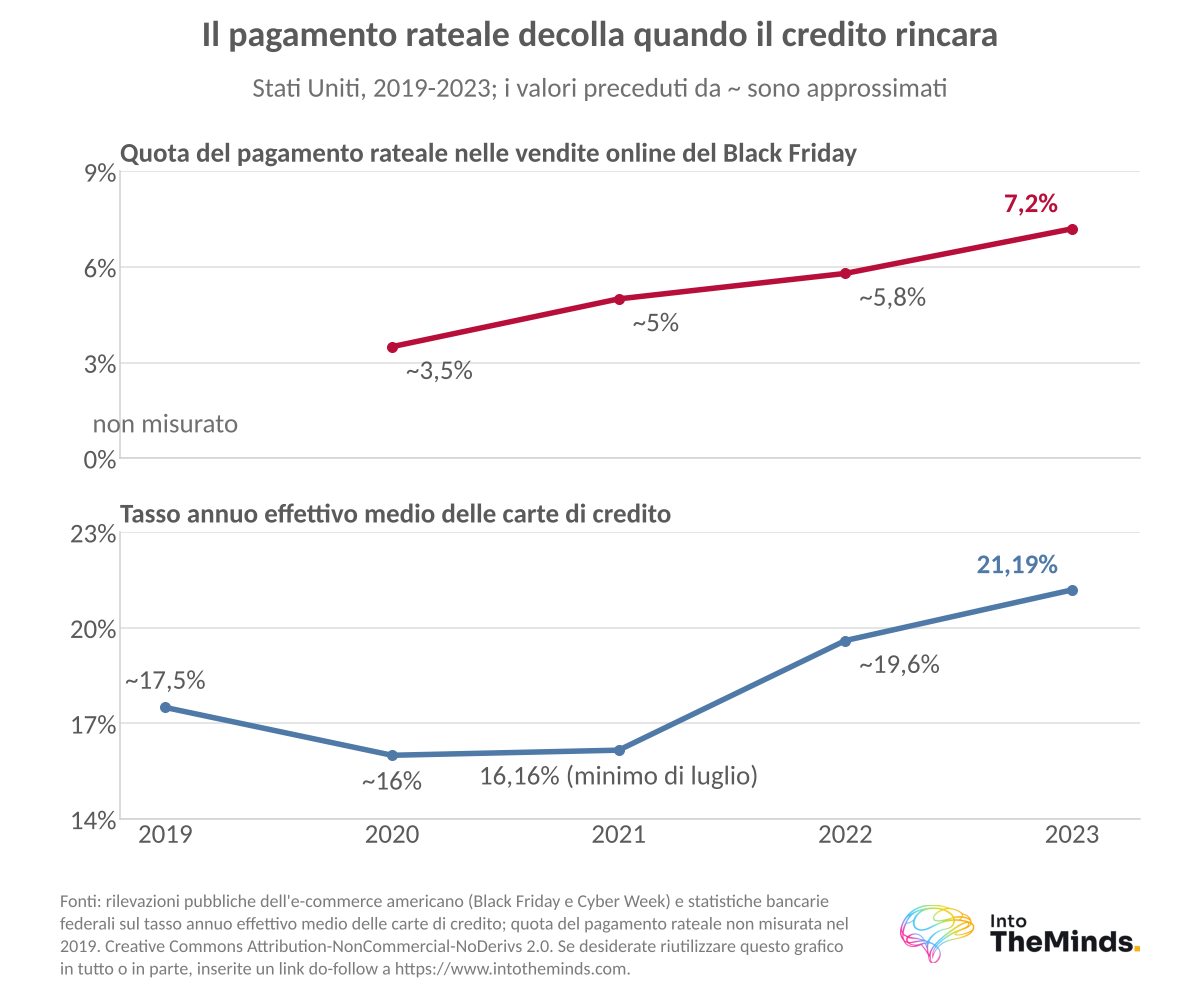
Il mercato americano è quello più maturo poiché il credito fa parte dei costumi americani. Tra il 2019 e il 2021, il volume dei prestiti BNPL è passato da 2 a 24 miliardi di dollari, e il settore doveva raggiungere circa 100 miliardi di dollari di transazioni nell’anno 2025. Un quarto degli adulti aveva utilizzato un prestito BNPL a dicembre 2023, poi circa la metà dei consumatori a settembre 2025. Durante il Black Friday e la Cyber Week, il pagamento rateale catturava il 7,2% delle vendite online nel 2023 secondo uno studio di mercato, contro circa il 3,5% nel 2020.
La natura degli acquisti è cambiata. Secondo il CFPB, gli acquisti necessari e quotidiani saldati in BNPL sono cresciuti del 434% tra il 2020 e il 2021. L’acquisto di piacere ha lasciato il posto all’acquisto vincolato.
Il rischio segue la stessa pendenza. Ecco 3 segnali d’allarme:
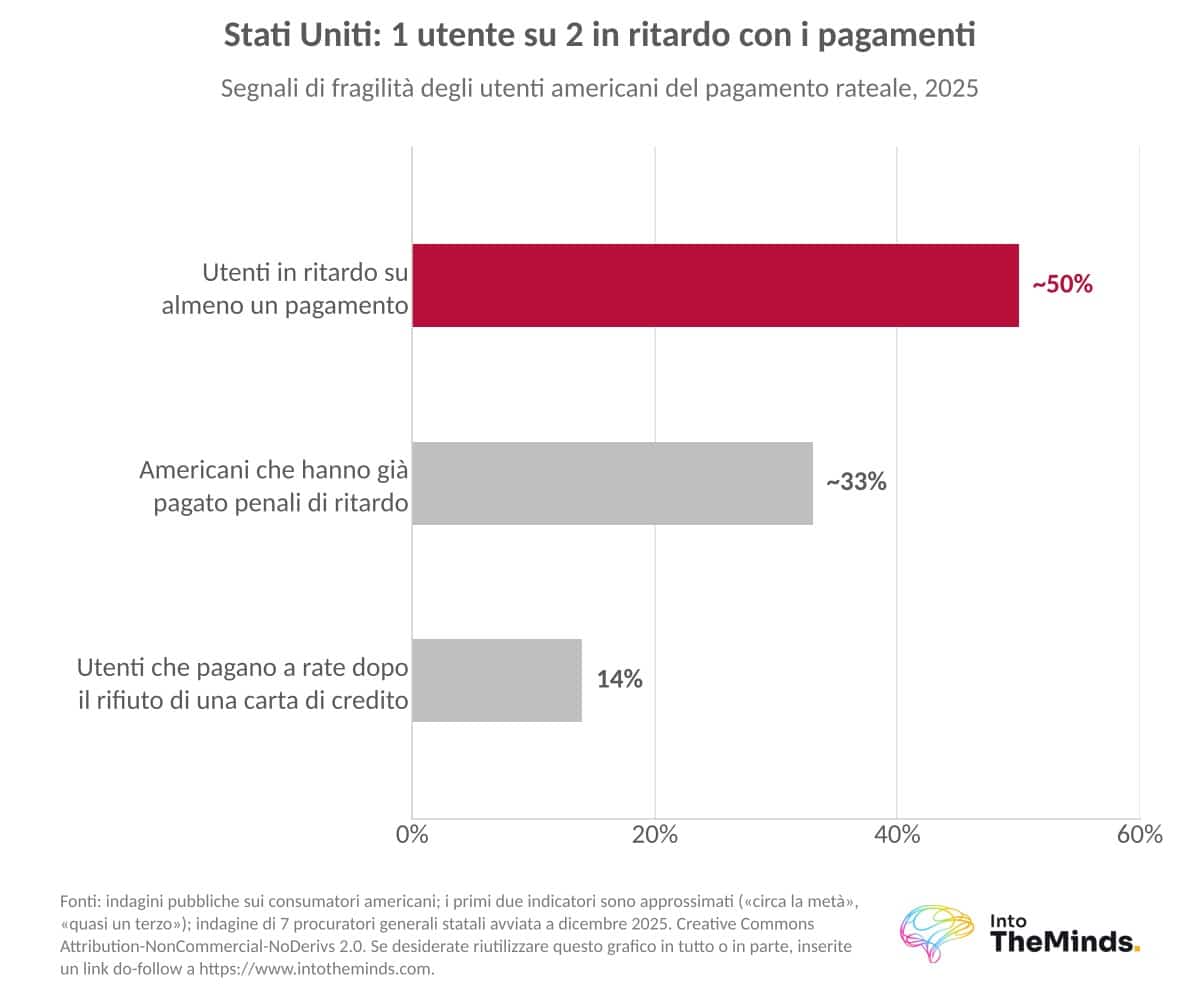
- Circa la metà degli utenti dichiarava di essere in ritardo su un pagamento nel 2025.
- Il 14% degli utenti ricorre al BNPL dopo un rifiuto della carta di credito.
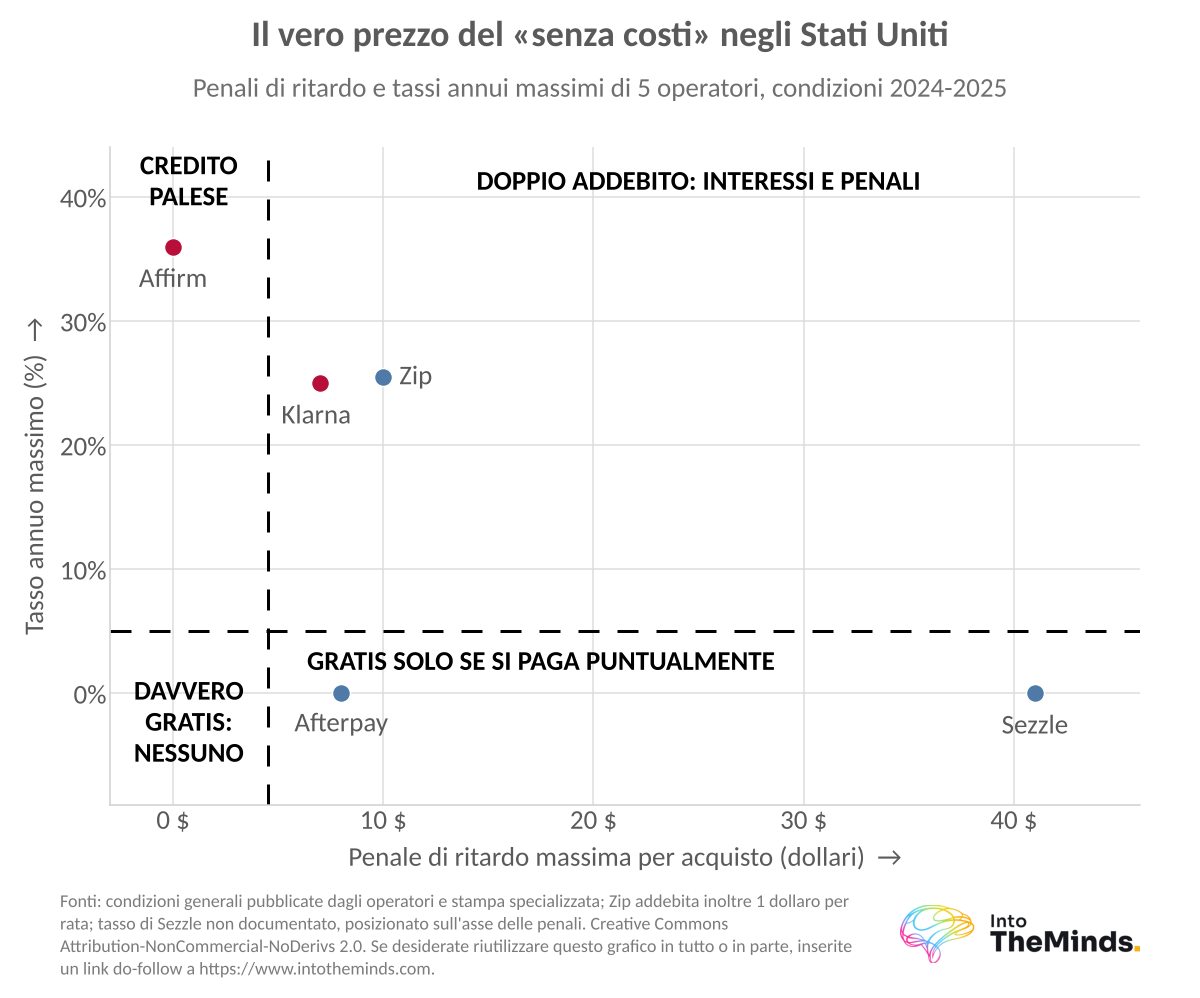
- I tassi possono raggiungere il 36% e i prestiti da 20.000 a 25.000 dollari.
La regolamentazione procede al contrario rispetto all’Europa. La regola federale adottata sotto l’amministrazione Biden è stata abbandonata dall’amministrazione Trump. A dicembre 2025, i procuratori generali di 7 Stati hanno aperto un’indagine sui 6 principali fornitori: Affirm, Klarna, PayPal, Afterpay, Sezzle e Zip. Affirm è diventato nel 2025 il primo grande operatore a trasmettere la totalità dei suoi dati alle centrali rischi americane.
Per comprendere questo decollo, troverete di seguito un grafico che mette a confronto la quota del BNPL al Black Friday e il tasso medio delle carte di credito americane. Questo tasso è passato da un minimo del 16,16% a luglio 2021 al 21,19% a fine 2023, il che ha reso il tasso zero del BNPL ancora più attraente.
Negli Stati Uniti, gli acquisti necessari e quotidiani saldati in BNPL sono cresciuti del 434% tra il 2020 e il 2021.
Francia: un mercato del pagamento rateale bancarizzato
Il mercato francese è passato da circa 6 miliardi di euro nel 2019 a 8,2 miliardi di euro nel 2024. La fotografia scattata dall’ACPR per il 2020 ne dà la misura:
- 4,8 miliardi di euro di crediti in essere
- 18 milioni di crediti
- 10,5 milioni di debitori
- importo medio di 350 euro.
Il commercio online è il primo canale di diffusione del pagamento rateale. Nel 2023, dal 20 al 25% degli acquisti e-commerce passava dal pagamento rateale. Questa quota raggiungeva persino il 43% presso Cdiscount nel 2022. Secondo un sondaggio pubblicato da Floa, il 31% dei francesi aveva ricorso al pagamento rateale nel 2020, in aumento del 6% rispetto al 2019. La Fevad stimava d’altra parte nel 2020 che dal 10 al 15% dei siti mercantili francesi disponesse di una soluzione di pagamento in più rate.
Il pagamento rateale rappresentava il 43% delle vendite di Cdiscount nel 2022.
Il titolo di questa sezione fa riferimento alla bancarizzazione del settore e in effetti essa è visibile nei movimenti di acquisizione:
- BPCE ha acquisito Oney nel 2019.
- BNP Paribas ha rilevato Floa per 250 milioni di euro (Floa gestisce un pagamento rateale su 3 in Francia).
- La Banque Postale ha creato la propria soluzione, Django.
- Crédit Agricole Consumer Finance ha rilevato Pledg a febbraio 2024 (200 partner, 220 milioni di euro di produzione nel 2023) per rafforzare Sofinco.
In Francia, il pagamento rateale è quindi prima di tutto un’affare di banche.
Germania: la cultura dell’acquisto su fattura
La Germania non ha aspettato il BNPL per pagare più tardi. L’acquisto su fattura vi incideva dal 28 al 31% del fatturato online tra il 2018 e il 2021, contro il 12% per la carta bancaria.
Ma il credito rateale mensile vi costa caro: 11,95% all’anno più 45 centesimi al mese, ovvero un TAEG del 14,79% per 500 euro su 12 mesi. A fine 2023, era giudicato l’86% più costoso rispetto ai crediti bancari classici.
L’aumento delle vendite rende il BNPL redditizio per l’esercente nonostante la commissione sia superiore a quella di una carta bancaria.
Vantaggi del BNPL per gli esercenti
Un commerciante accetta una commissione superiore a quella di una carta bancaria perché l’effetto sulle vendite è dimostrato. L’aumento delle vendite rende quindi il BNPL redditizio per l’esercente.
Troverete di seguito i dati più solidi, poi i settori in cui la leva è più forte.
Aumento del tasso di conversione e del carrello medio
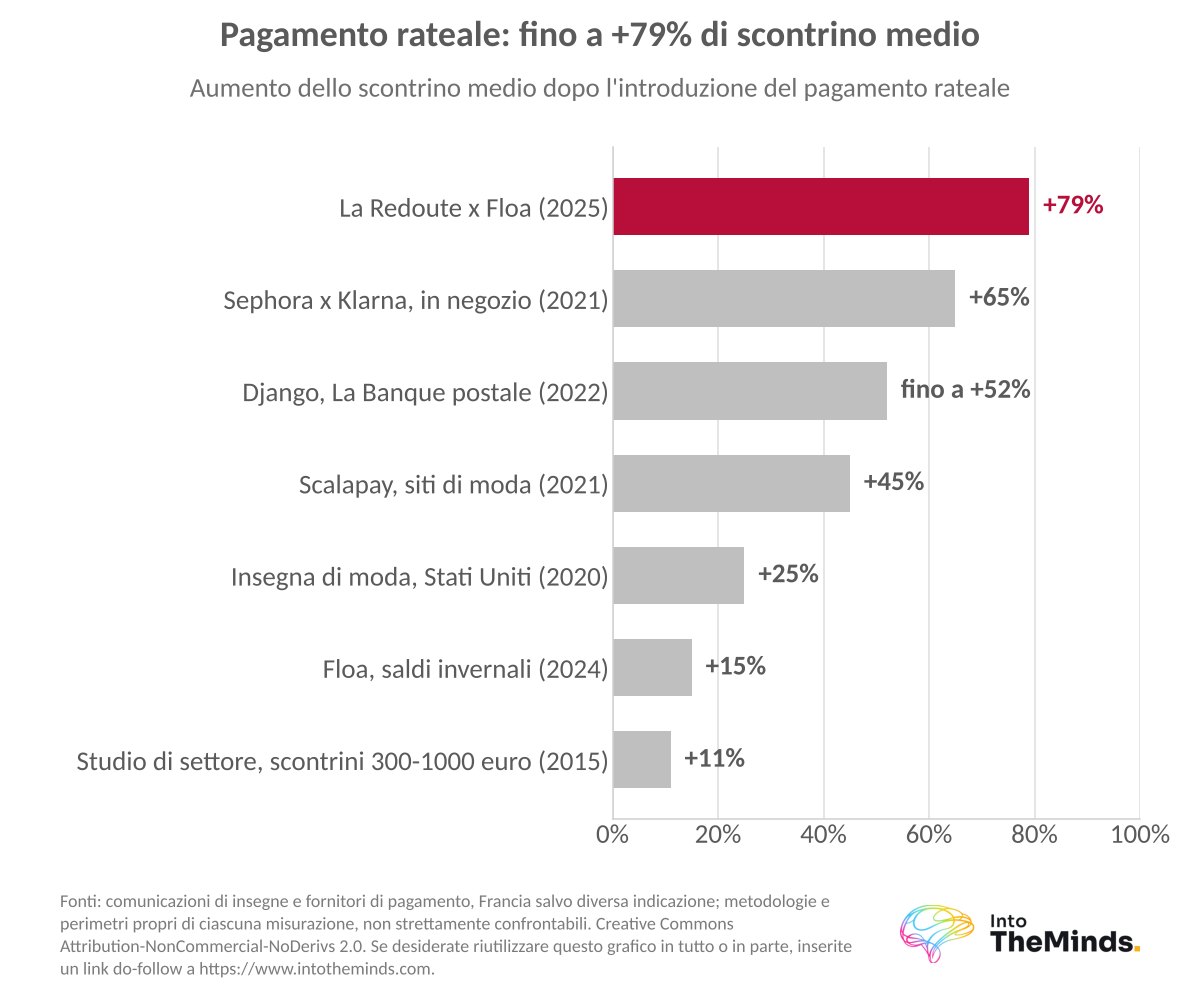
Il meccanismo è psicologico e lo si potrà collocare tra le tecniche di pricing. Una lavatrice da 600 euro diventa 4 rate da 150 euro, e il freno del prezzo scompare al momento di pagare. Ecco gli effetti misurati dalle insegne e dai fornitori:
| Anno | Paese | Attore | Effetto misurato |
|---|---|---|---|
| 2018 | Francia | Alltricks e Oney | Carrello di 288 euro in 3 rate, 410 euro in 4 rate, oltre 1300 euro in 10 rate |
| 2021 | Francia | Scalapay (siti di moda) | Conversione +15%, carrello +45% |
| 2021 | Francia | Klarna e Sephora | Carrello in negozio +65% |
| 2022 | Francia | Django (La Banque Postale) | Carrello fino a +52% |
| 2024 | Francia | Oney (saldi invernali) | Carrello +15% a 392 euro; transazioni +5% secondo BPCE |
| 2025 | Francia | La Redoute e Alma | Ordini +50%, carrello +79%, conversione moltiplicata per 2 |
| 2025 | Stati Uniti | Affirm (viaggi) | Ordine medio 3 volte superiore rispetto alle altre transazioni |
Queste cifre provengono dalle insegne e dai fornitori stessi. Vi invitiamo quindi a leggerle come ordini di grandezza.
Fidelizzazione ed esperienza cliente
Il pagamento rateale influenza anche la scelta dell’insegna. Secondo il barometro europeo Oney del 2022, un consumatore su 2 non avrebbe acquistato senza questa agevolazione: il 25% avrebbe rinviato il pagamento, il 15% sarebbe andato da un concorrente e il 6% vi avrebbe rinunciato. Un europeo su 3 sceglieva già il proprio punto vendita in base alla possibilità di pagare in più rate.
Questo effetto si erode con la banalizzazione. Nel 2026, contava ancora per il 69% degli spagnoli, il 65% degli italiani e il 61% dei francesi, ma è indietreggiato di 13 punti dal 2023. I clienti si aspettano ormai vantaggi complementari: sconti, cashback, offerte di permuta. Per sapere cosa si aspettano i vostri clienti, un’indagine di soddisfazione sull’esperienza alla cassa resta il mezzo più diretto.
Viaggi, economia circolare, ristrutturazione: i nuovi terreni del pagamento rateale
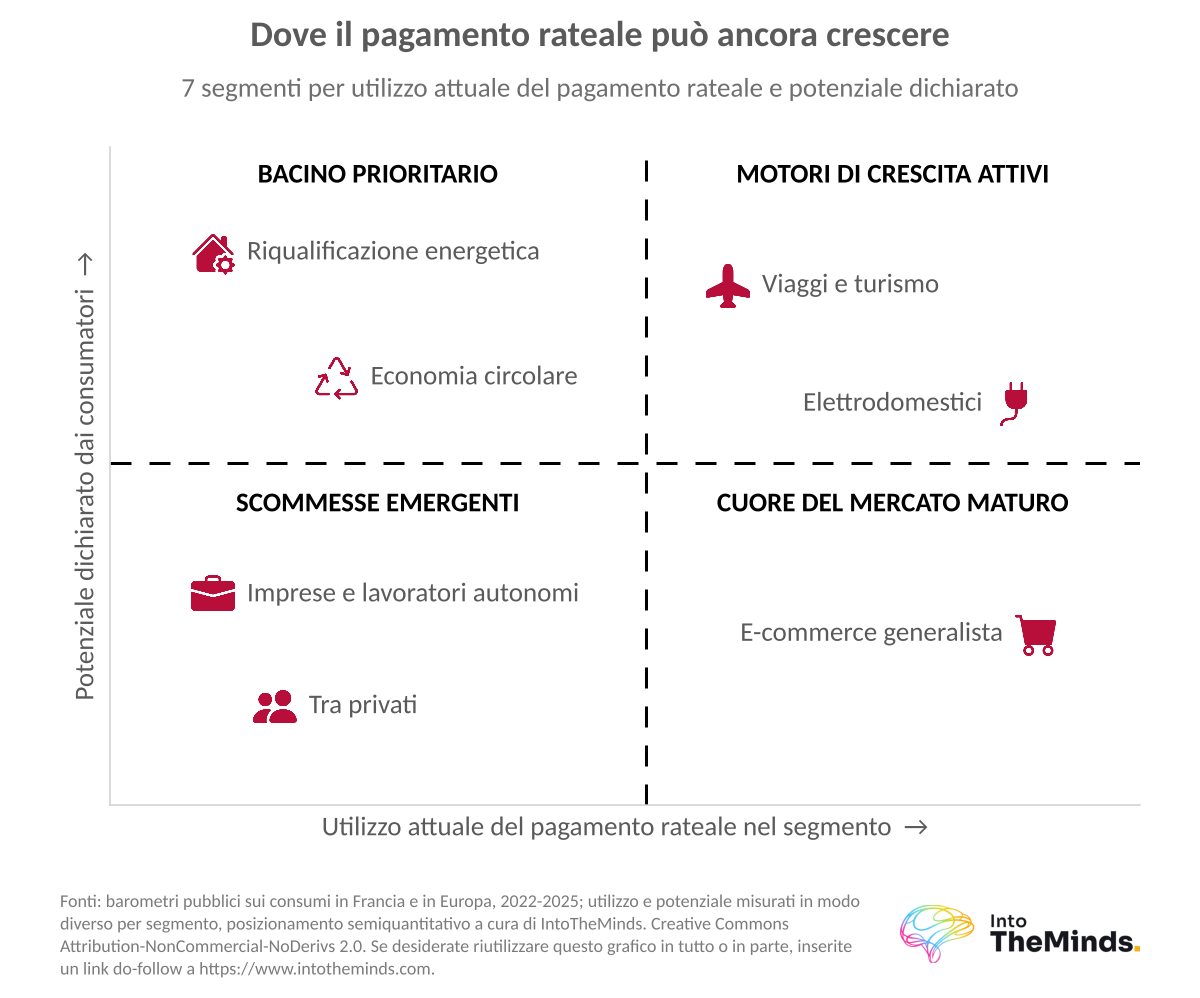
I settori storici restano gli elettrodomestici (32% degli acquisti finanziati nel 2025) e gli smartphone, la cui quota è raddoppiata dal 13% al 27% tra il 2021 e il 2025. Ma appaiono nuovi usi. Ecco i più documentati:
- Viaggi: la SNCF propone dal 2023 il pagamento in 3 o 4 rate con Alma (commissioni dell’1,5%). Presso Center Parcs, l’uso è passato dal 12% al 17% degli acquisti a inizio 2025, e Pierre et Vacances ha lanciato il 3 rate senza interessi il 15 aprile 2025.
- Economia circolare: il 74% dei francesi sarebbe incentivato ad acquistare usato o ricondizionato con un pagamento rateale (2024).
- Riqualificazione energetica: il 73% dei proprietari francesi sarebbe incentivato a realizzare lavori con una soluzione di finanziamento, e il 76% sceglierebbe più volentieri un’insegna che ne propone una (2025).
- B2B: già nel 2021, Mansa finanziava liberi professionisti e microimprese da 1000 a 20.000 euro, all’1% al mese.
Le durate si allungano anche: nel 2026, il 34% dei francesi aveva utilizzato un pagamento in 13 rate o più per acquisti superiori a 300 euro.
Il 17% delle pratiche di sovraindebitamento conteneva un pagamento rateale o un mini-credito in Francia nel 2024, contro l’1% nel 2022.
Quadro normativo: CCD2 e altri
Se proponete o intendete proporre il pagamento in più rate, questa sezione vi riguarda direttamente. Dettaglia il calendario della riforma e ciò che cambia per i fornitori.
Finora, il pagamento rateale sfuggiva alle regole del credito al consumo sotto due soglie: 90 giorni e 200 euro. La direttiva europea sul credito ai consumatori, detta CCD2, pone fine a questa esenzione. Ecco il suo calendario:
- 30 giugno 2021: proposta di direttiva da parte della Commissione europea.
- Dicembre 2022: accordo su un testo che include i contratti BNPL, a tasso zero e inferiori a 200 euro.
- 2023: adozione della direttiva.
- Settembre 2025: pubblicazione dell’ordinanza francese di recepimento.
- 20 novembre 2026: entrata in applicazione in Francia.
A questa data, gli operatori del pagamento in 2-4 rate dovranno ottenere un’autorizzazione, valutare sistematicamente la solvibilità di ciascun cliente, mostrare il TAEG e un piano di ammortamento, e non potranno più presentare queste offerte come favorevoli al potere d’acquisto. Per i fornitori, la sfida sarà integrare la valutazione della solvibilità senza appesantire il percorso di pagamento che faceva la loro forza. I principali operatori del mercato francese avevano peraltro anticipato questi obblighi ancora prima della pubblicazione dell’ordinanza.
Il regolatore ha motivi per agire. La quota di pratiche di sovraindebitamento contenenti un pagamento rateale o un mini-credito è passata dall’1% nel 2022 al 7% nel 2023, poi al 17% nel 2024. François Villeroy de Galhau, Governatore della Banque de France, ha allertato pubblicamente su questo punto a giugno 2025. Il sovraindebitamento è aumentato del 6% nei primi 5 mesi del 2025, e 4,6 milioni di persone si trovavano in situazione di fragilità finanziaria.
Troverete di seguito un grafico che ripercorre questa progressione.
Il modello economico del BNPL
La gratuità esibita per il cliente ha un costo, e questo costo ha cambiato proprietario dal 2022. Ecco come si distribuisce.
Il principio fondante riposa sull’esercente. In Francia, egli versa una commissione compresa tra il 2 e il 5,5% dell’importo a seconda dei fornitori. Queste spese superano ampiamente quelle di una carta bancaria. Negli Stati Uniti nel 2022, la commissione BNPL si attestava tra il 7 e l’8%, contro il 2-3% per una carta di credito. Affirm fatturava dall’8% a oltre il 15% per un finanziamento lungo a tasso zero. A fine 2020, le commissioni si situavano ancora tra il 2,5 e il 4%.
Negli Stati Uniti, la commissione BNPL si attestava tra il 7 e l’8%, contro il 2-3% per una carta di credito.
Il rialzo dei tassi ha spezzato questa equazione. La BCE ha portato il suo tasso di rifinanziamento all’1,25% già a settembre 2022, il che ha rincaro il costo del denaro anticipato dai fornitori. Gli effetti sono misurabili:
- Younited stimava nel 2023 il calo dei crediti sponsorizzati dagli esercenti a quasi il 50% presso i suoi clienti, un calo concentrato sui finanziamenti a carrelli elevati.
- Nel 2025, Oney indicava che il costo aggiuntivo era preso in carico dal consumatore nel 60% dei casi.
- I tassi applicati presso Oney raggiungevano l’1,67% in 3 rate e il 2,5% in 4 rate, con un tetto massimo di 60 euro oltre i 2400 euro di acquisto.
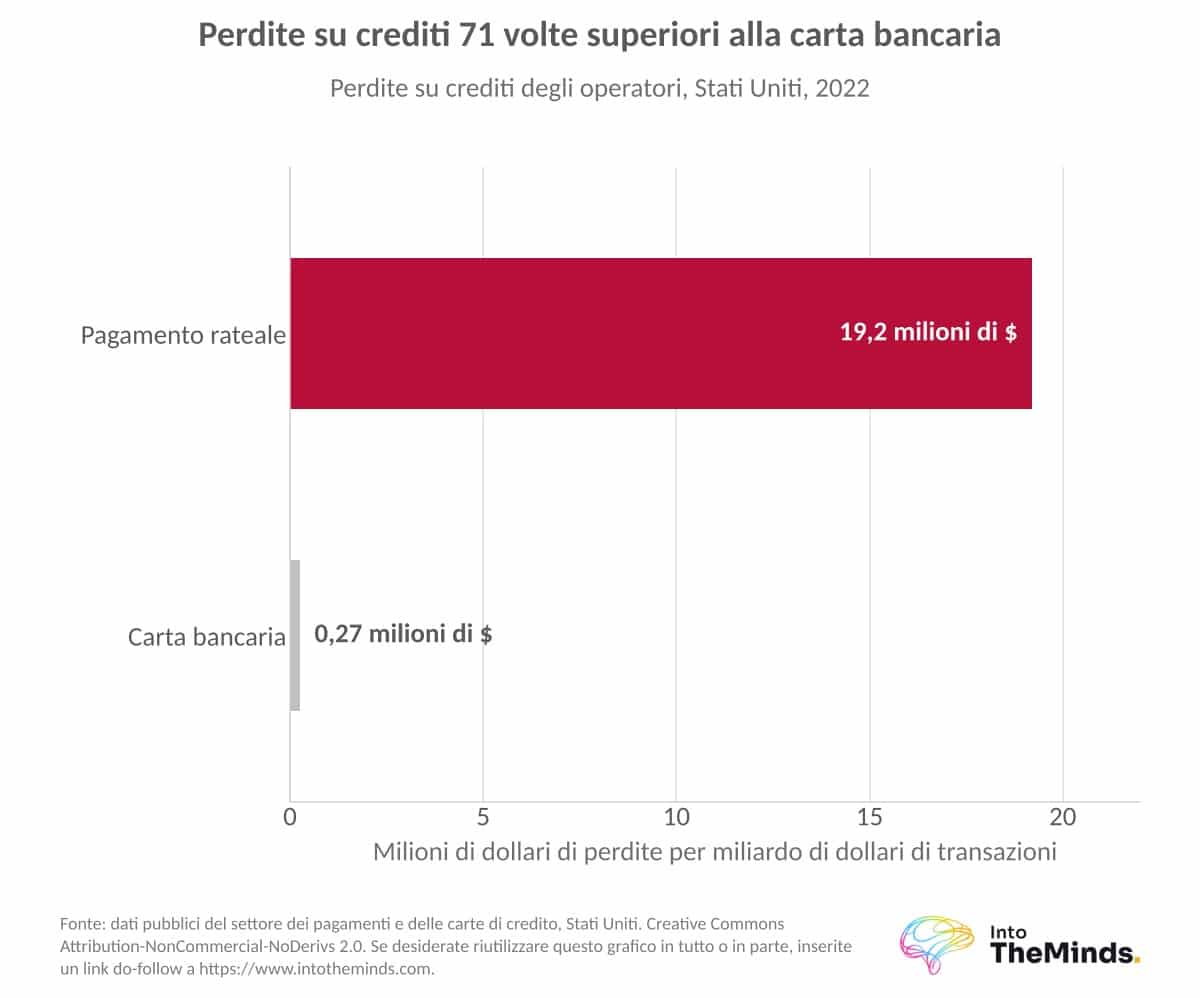
Il rischio di credito pesa anch’esso sui margini. Nel 2022, le perdite raggiungevano 19,2 milioni di dollari per miliardo di dollari di transazioni BNPL, contro 270.000 dollari per le carte bancarie. Questo scarto è considerevole: il pagamento rateale perde circa 70 volte di più rispetto alla carta per uno stesso volume.
Integrare una soluzione di pagamento rateale: Buy o Build?
Una volta presa la decisione, resta da scegliere la modalità di integrazione. Come vedrete di seguito, l’opzione Buy conviene alla maggior parte delle aziende, ma lo sviluppo proprietario e il lending integrato rispondono a esigenze precise.
L’opzione Buy: affidarsi a un fornitore di servizi di pagamento
Integrare una soluzione esistente richiede pochi giorni. Alma, Klarna, Scalapay, Oney o Floa propongono API e moduli per i CMS come Shopify o Prestashop. Il fornitore prende in carico lo scoring, il finanziamento, i prelievi e il rischio di insoluto. Per un’azienda senza capacità di finanziamento interna, è la via più rapida.
La scelta del fornitore di servizi di pagamento merita tuttavia una vera griglia di analisi. Ecco i criteri da verificare:
- L’iscrizione presso le autorità di vigilanza (come l’ACPR) e le autorizzazioni possedute (società di finanziamento, istituto di pagamento), che condizionano la conformità dopo novembre 2026.
- La commissione fatturata e la quota di costo aggiuntivo ribaltata sul cliente.
- Il tasso di accettazione delle transazioni.
- La copertura omnicanale: sito, applicazione, terminale di pagamento in negozio e software di cassa.
L’opzione Build e il lending integrato
Sviluppare la propria soluzione dà un controllo totale sull’esperienza cliente, le regole di concessione e i margini. Ma l’azienda deve costruire un’infrastruttura completa di pagamento, scoring e solleciti, anticipare i fondi e padroneggiare la normativa. Con la CCD2, quest’ultima esigenza diventa più pesante.
Il lending integrato è una via intermedia. L’esercente integra il finanziamento nel proprio percorso, spesso in white label, e delega il finanziamento, lo scoring e il rischio a un partner autorizzato. Mantiene la gestione dell’interfaccia e del prezzo senza licenza bancaria né indebitamento. Per una PMI o microimpresa, è spesso l’unico modo per proporre un pagamento rateale a proprio nome.
Il panorama competitivo: fintech, banche e giganti tecnologici
Chi controlla questo mercato, e verso cosa evolve? Troverete in questa sezione le famiglie di attori, la traiettoria dei leader e le 3 evoluzioni che strutturano il periodo fino al 2030.
Tre famiglie di attori in consolidamento
Il mercato si organizza attorno a 3 famiglie. Le fintech specializzate prima di tutto: Klarna, Affirm, Afterpay, Alma, Scalapay, Pledg, Sezzle e Zip. Le banche e gli istituti di credito poi: Oney, Floa, Cofidis, Sofinco, Younited e Django. I giganti tecnologici infine: PayPal, il cui Pay in 4 ha gestito 750 milioni di dollari già nel quarto trimestre 2020, Amazon, partner di Affirm da agosto 2021, e Apple, che ha lanciato Apple Pay Later a marzo 2023 su importi da 50 a 1000 dollari.
Le raccolte fondi hanno raggiunto il picco nel 2021-2022, poi si sono invertite: gli importi raccolti dalle fintech sono crollati del 66% tra il terzo trimestre 2021 e il terzo trimestre 2022. Alcuni attori hanno continuato tuttavia a crescere. Alma è passata da 4000 commercianti nel 2021 a 21.000 nel 2025. Scalapay ha superato il miliardo di dollari di valutazione a febbraio 2022 grazie all’ingresso di Tencent.
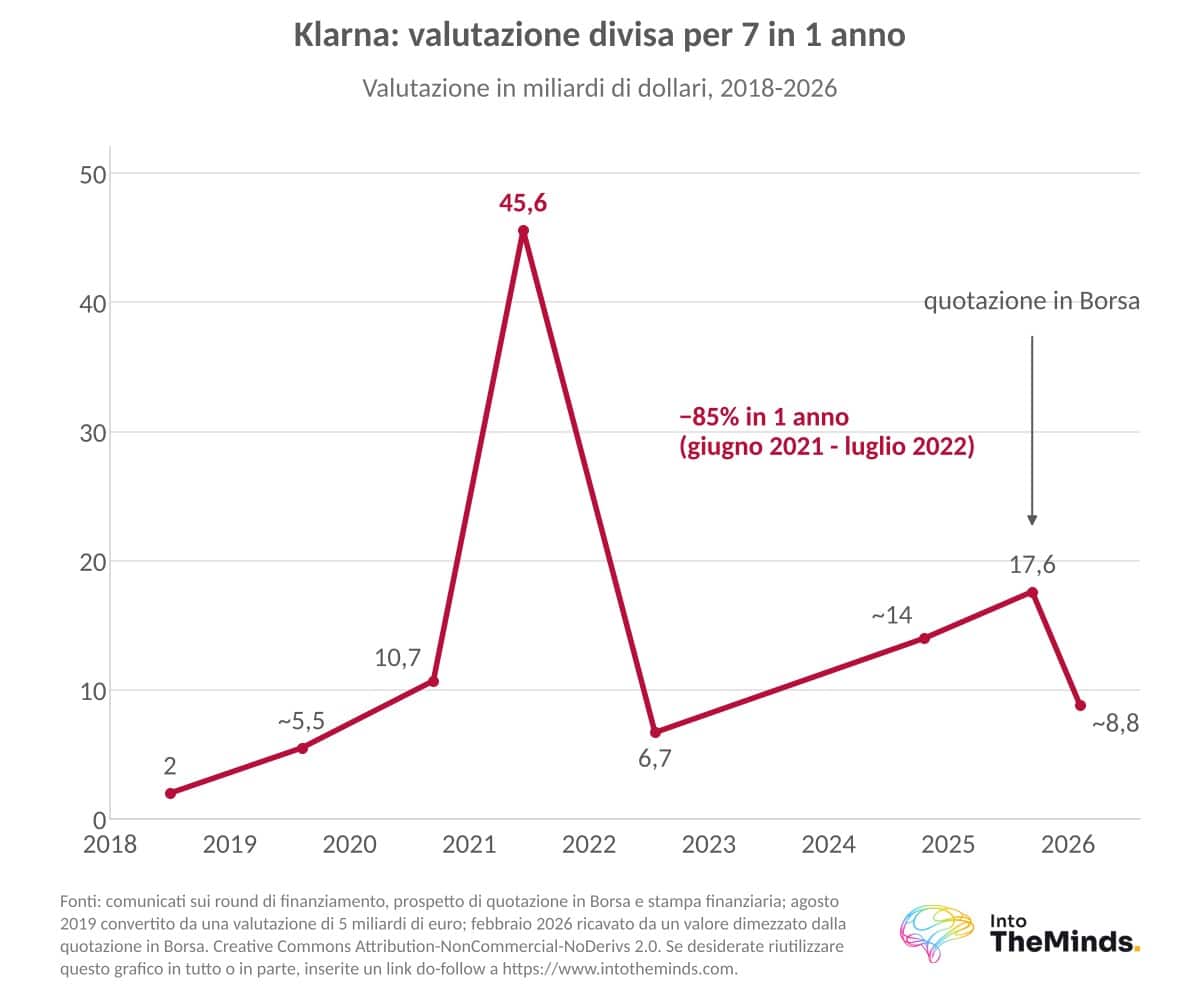
Klarna ha perso l’85% della sua valutazione in un anno, da 45,6 miliardi di dollari a giugno 2021 a 6,7 miliardi a luglio 2022.
Klarna e Affirm, due traiettorie che riassumono il settore
La traiettoria di Klarna segue i cicli del mercato. Ecco le sue tappe principali:
- Giugno 2021: valutazione di 45,6 miliardi di dollari, ma una perdita di 668 milioni di euro sull’anno.
- Luglio 2022: valutazione ridotta a 6,7 miliardi di dollari.
- Settembre 2025: quotazione in Borsa a New York, con 17,6 miliardi di dollari di capitalizzazione alla chiusura del primo giorno.
- Quarto trimestre 2025: fatturato di 1,08 miliardi di dollari (+38%), 118 milioni di utenti attivi, ma una perdita di 26 milioni di dollari e accantonamenti per perdite in aumento del 59%.
- Febbraio 2026: valore dimezzato dalla quotazione in Borsa.
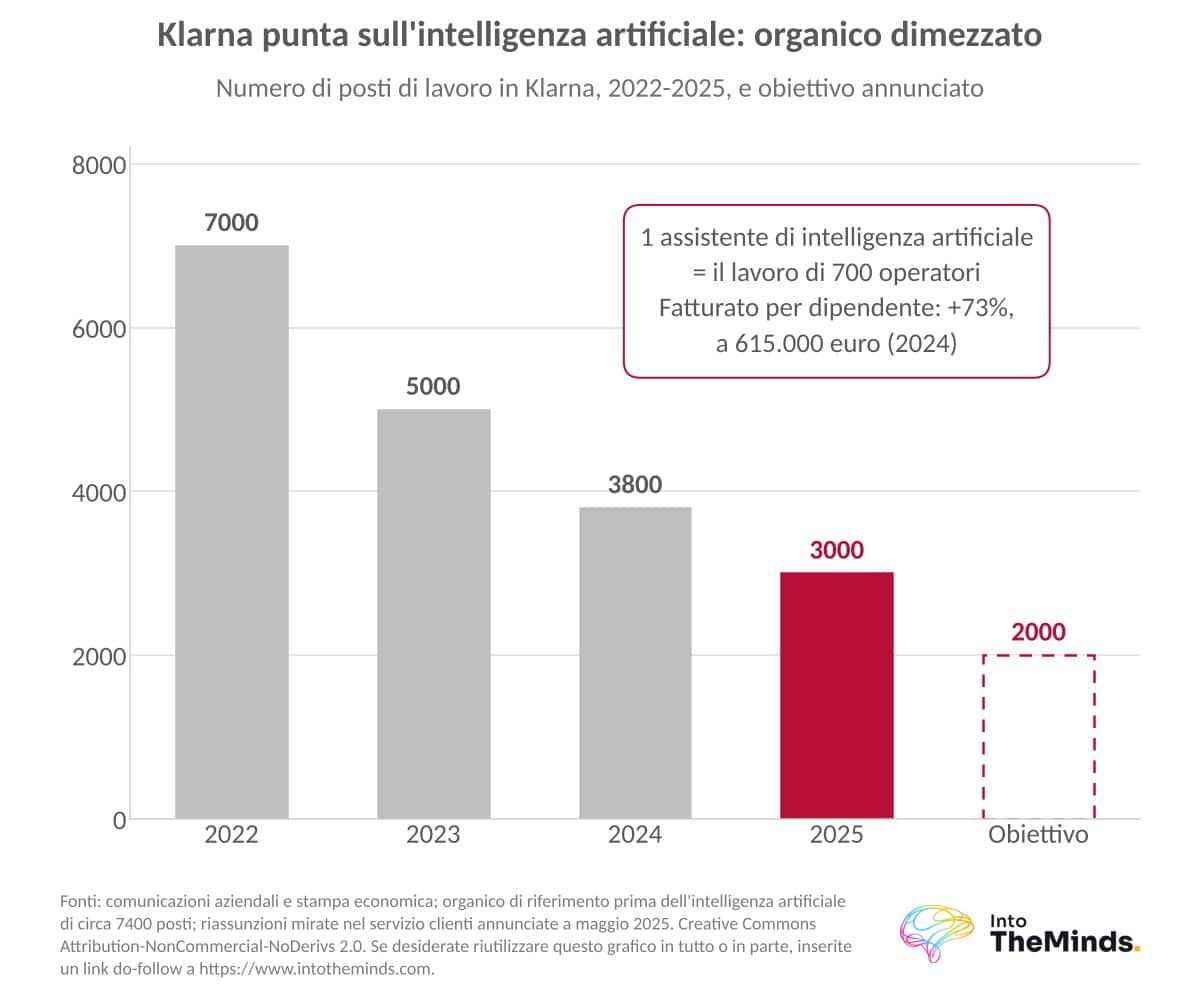
Klarna ha puntato molto anche sull’intelligenza artificiale e ridotto i propri organici da circa 7400 a 3000 posti a settembre 2025. A maggio 2025, l’azienda ha tuttavia riassunto per il proprio servizio clienti, dopo aver constatato un calo di qualità nell’assistenza.
Affirm, fondata nel 2012 da Max Levchin, cofondatore di PayPal, ha scelto un’altra strada. L’azienda contava 27,8 milioni di utenti attivi a giugno 2026, in aumento del 21% su base annua, e rivendica l’assenza di spese di mora.
Carte, agenti conversazionali e Wero: il mercato del pagamento rateale da qui al 2030
Tre evoluzioni strutturano gli anni a venire. La prima è il passaggio dal modello esercente al modello diretto al consumatore, tramite carta. Affirm ha lanciato la propria carta di debito nel 2023 e contava 2,8 milioni di titolari a fine 2025. Klarna ha lanciato la propria a luglio 2025 e rivendicava 700.000 titolari americani a settembre.
La seconda è il commercio assistito da intelligenza artificiale: il 64% degli acquirenti di regali doveva passare da agenti conversazionali per le festività 2025. Il pagamento rateale dovrà integrarsi in questi percorsi in cui il cliente non vede più le pagine tradizionali del sito.
La terza proviene dalle infrastrutture europee. Il portafoglio Wero dell’European Payments Initiative contava 43,5 milioni di utenti a ottobre 2025, di cui 35 milioni in France. Integrerà il pagamento rateale, eventualmente in white label.
Per un esercente e-commerce, la raccomandazione è semplice: misurate l’effetto reale sui vostri carrelli prima di generalizzare l’offerta, e scegliete fin d’ora un partner autorizzato per il post-novembre 2026.
FAQ: le domande che vi ponete
Il pagamento rateale è davvero gratuito per il cliente?
Non sempre. Il modello originale fa pagare l’esercente, con una commissione dal 2 al 5,5% in Francia. Ma dal rialzo dei tassi del 2022, il costo scivola verso il cliente: presso Oney, il consumatore prendeva in carico il costo aggiuntivo nel 60% dei casi nel 2025, all’1,67% in 3 rate e al 2,5% in 4 rate.
Quali sono i rischi di sovraindebitamento legati al pagamento rateale?
Sono reali e in aumento. In Francia, la quota di pratiche di sovraindebitamento contenenti un pagamento rateale o un mini-credito è passata dall’1% nel 2022 al 17% nel 2024. Un insoluto può comportare rapidamente penali. L’accumulo di più pagamenti rateali in parallelo è la trappola principale.
Come scegliere tra una soluzione di pagamento rateale esistente e uno sviluppo interno?
Scegliete una soluzione esistente se volete avviare in pochi giorni senza anticipare fondi. Lo sviluppo proprietario ha senso solo se disponete di capacità di finanziamento e padronanza normativa, mentre il lending integrato offre un compromesso in white label. Una ricerca di mercato B2B presso i fornitori aiuta a confrontare commissioni e condizioni.
Il pagamento rateale sarà obbligatorio per gli e-commercianti dopo novembre 2026?
No. La direttiva CCD2 inquadra gli operatori che propongono il pagamento in 2-4 rate, con un’autorizzazione, una valutazione della solvibilità e l’indicazione del TAEG. Non impone agli esercenti di offrirlo. Se lo proponete, verificate che il vostro fornitore sia conforme al 20 novembre 2026.
Perché un pagamento rateale può essere rifiutato anche quando il conto è provvisto di fondi?
Perché la decisione dipende dallo scoring del fornitore, non solo dal saldo. I rifiuti avvengono anche quando i fondi sono sufficienti e il limite della carta non è raggiunto, e alcune carte specifiche sono mal accepted. Per comprendere come i vostri clienti vivono questi rifiuti, una ricerca di mercato B2C fornisce risposte precise.