Unser Unternehmen hat die aktuellsten verfügbaren Daten zum Markt für Ratenzahlungen (BNPL) analysiert, um Ihnen eine umfassende weltweite Studie zu präsentieren, die den Fokus auf verschiedene Länder legt.
Das Bezahlen in 3 oder 4 Raten beim Bestätigen des Warenkorbs ist zu einer alltäglichen Handlung geworden. Diese Zahlungsart trägt den Namen BNPL, für buy now, pay later. Unser Marktforschungsunternehmen, das über viel Erfahrung im Bankensektor verfügt, hat alle verfügbaren Daten analysiert, um Ihnen eine synthetische Übersicht dieses Marktes zu bieten.
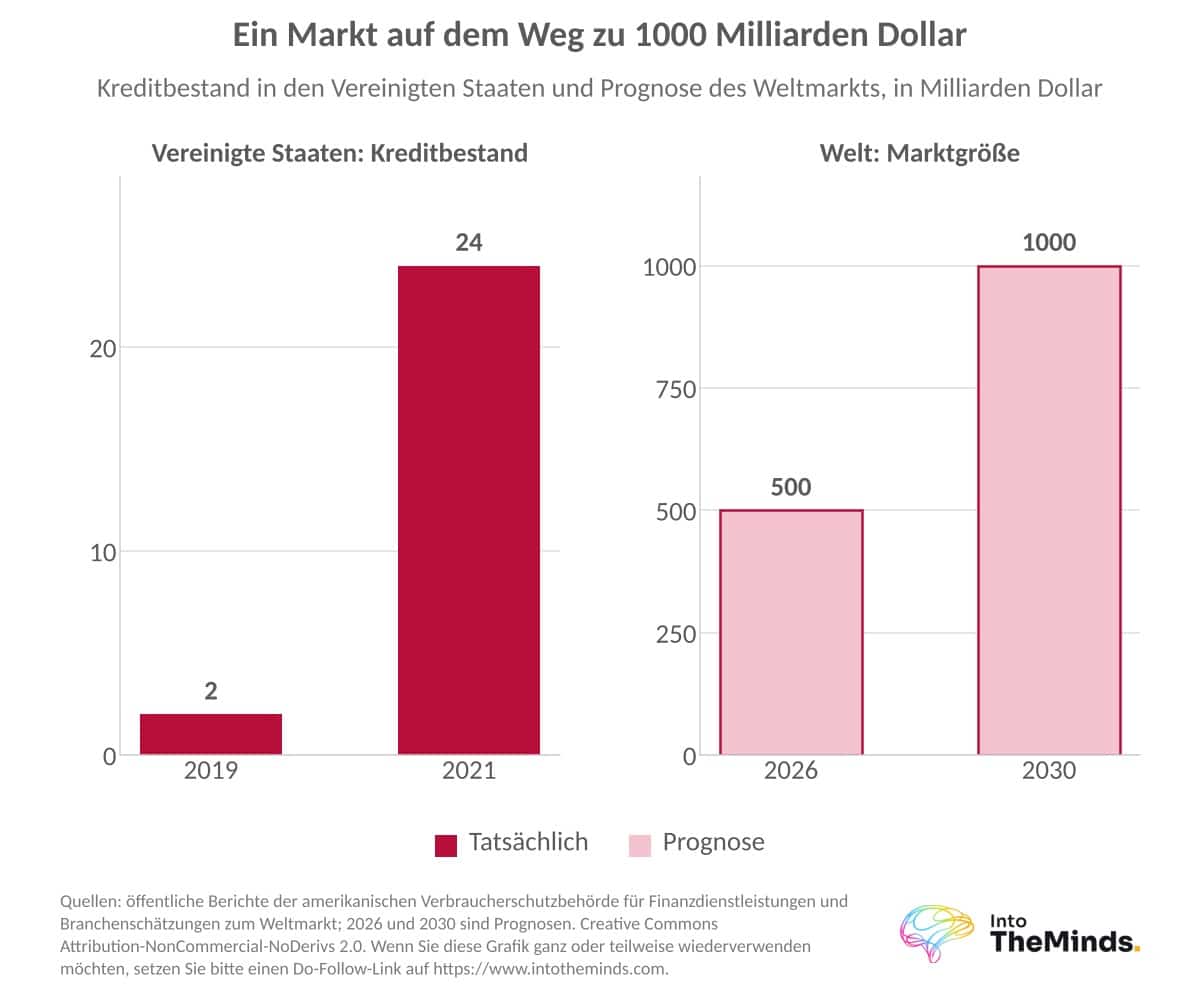
Der weltweite BNPL-Markt würde im Jahr 2026 etwa 500 Milliarden Dollar erreichen. Bis 2030 könnte er sich 1000 Milliarden Dollar nähern. Dieses Wachstum hat seinen Preis. Die Margen der Anbieter verengen sich seit dem Zinsanstieg im Jahr 2022, und die Überschuldung nimmt zu. Die europäische DCC2-Richtlinie versucht, wieder Ordnung zu schaffen. Für Unternehmen, die die Integration einer Ratenzahlungslösung in Erwägung ziehen, müssen rechtliche Aspekte zusätzlich zu den rein kommerziellen Aspekten berücksichtigt werden.
Kontaktieren Sie das Institut IntoTheMinds
Das Wichtigste auf einen Blick
- Der weltweite BNPL-Markt wird im Jahr 2026 auf etwa 500 Milliarden Dollar geschätzt und könnte 2030 nahezu 1000 Milliarden Dollar erreichen.
- In den Vereinigten Staaten stieg das BNPL-Kreditvolumen zwischen 2019 und 2021 von 2 auf 24 Milliarden Dollar. Etwa 50% der Verbraucher hatten bis September 2025 einen BNPL-Dienst genutzt.
- In Frankreich macht die Ratenzahlung 2024 8,2 Milliarden Euro aus, was 12,1% der Verbraucherkredite ohne Kontoüberziehungen entspricht.
- Französische Händler zahlen eine Provision von 2 bis 5,5%. Bei Oney wurden die Zusatzkosten jedoch 2025 in 60% der Fälle vom Kunden getragen.
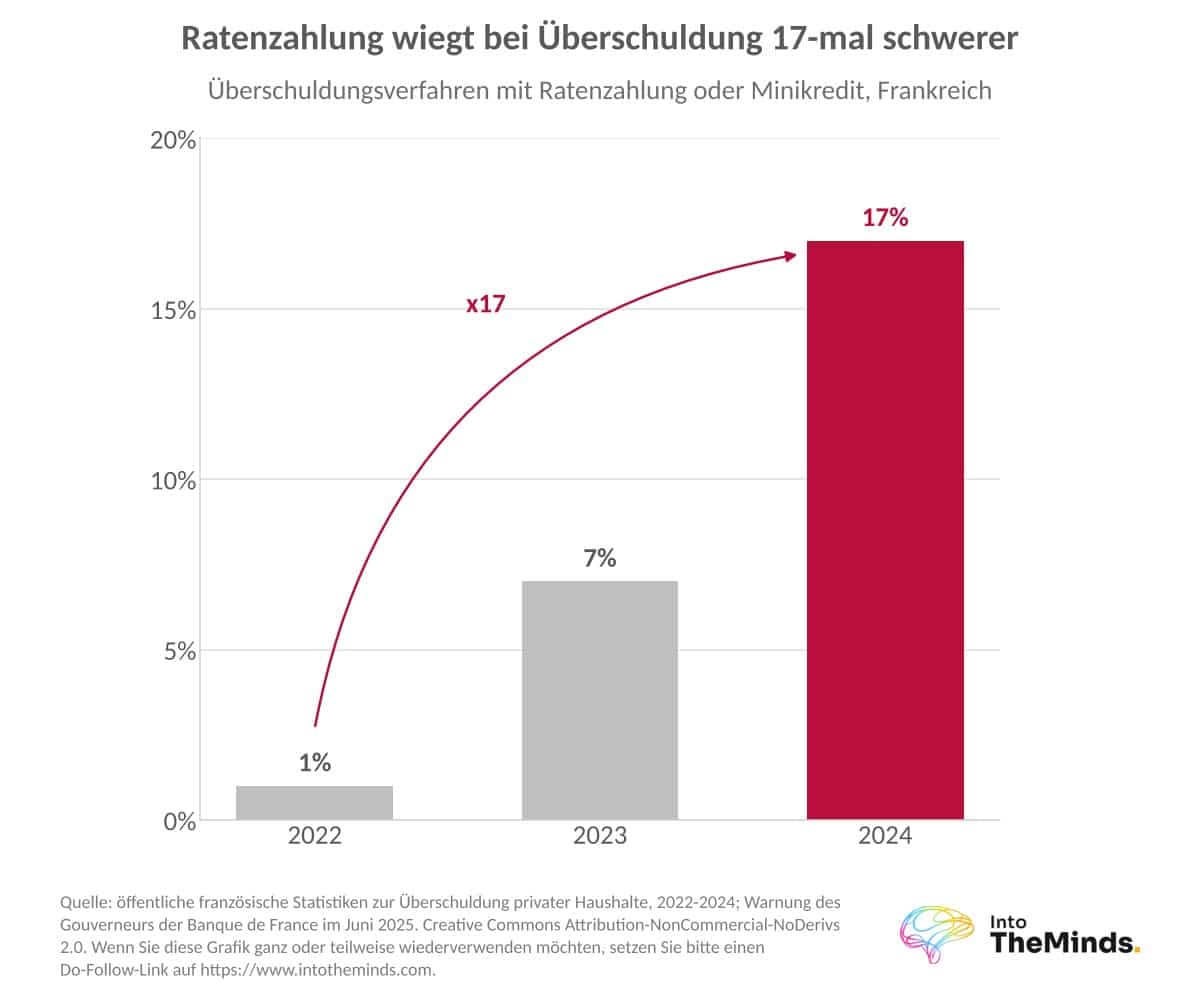
- In Frankreich stieg der Anteil der Überschuldungsfälle mit Ratenzahlung oder Minikredit von 1% im Jahr 2022 auf 17% im Jahr 2024.
- Ab dem 20. November 2026 schreibt die DCC2-Richtlinie Anbietern von Zahlungen in 2 bis 4 Raten eine Zulassung, eine Bonitätsprüfung und die Angabe des effektiven Jahreszinses vor.
Ratenzahlung kurz erklärt
Bevor wir auf die Zahlen eingehen, gestatten Sie uns, einige Begriffe und Definitionen zu klären. Nachfolgend finden Sie, was Ratenzahlung von einem Kredit unterscheidet. Wir erläutern auch die Kundenreise sowie die Händlerreise.
Ratenzahlung, Staffelzahlung, BNPL und Verbraucherkredit
Die Ratenzahlung verteilt den Preis eines Kaufs auf 2, 3 oder 4 Raten über einen kurzen Zeitraum von 30 bis 90 Tagen. Die erste Rate wird bei der Bestellung abgebucht. Die folgenden werden automatisch eingezogen. BNPL (buy now, pay later) deckt auch den Zahlungsaufschub ab, der darin besteht, 15 oder 30 Tage nach dem Kauf zu zahlen, sowie monatliche Ratenzahlungsmodelle, die sich über bis zu 12 Monate oder darüber hinaus erstrecken.
Der Zahlungsprozess auf Kunden- und Händlerseite
Für den Kunden summiert sich die Erfahrung auf wenige Klicks:
- Er wählt die Ratenzahlung unter den angebotenen Zahlungsmethoden aus
- Der Anbieter prüft seine Berechtigung in wenigen Sekunden
- Die erste Rate wird von seiner Bankkarte abgebucht
Die Akzeptanzraten lagen bei Scalapay bereits 2021 und bei Alma 2025 über 90%.
Der Händler trägt das Risiko nicht. Es ist das Unternehmen hinter der BNPL-Lösung, das dieses Risiko trägt und sich natürlich dafür vergüten lässt. Hier sind die 4 Schritte des Zahlungsflusses auf Händlerseite:
- Der Kunde wählt auf der Zahlungsseite die Zahlung in 3 oder 4 Raten aus.
- Der Zahlungsdienstleister bewertet das Risiko und bestätigt die Transaktion.
- Der Händler erhält sofort den gesamten Betrag abzüglich der Provision.
- Der Anbieter zieht die folgenden Raten ein, verwaltet Mahnungen und übernimmt das Risiko von Zahlungsausfällen oder Betrug.
Die berechtigten Beträge variieren je nach Händler. La Redoute akzeptiert Warenkörbe von 100 bis 5000 Euro. Die SNCF hat 2025 die Schwelle für die Zahlung in 3 Raten auf 120 Euro gesenkt. Die Anzeige der monatlichen Rate direkt auf den Produktseiten und nicht erst an der Kasse macht die Option in dem Moment sichtbar, in dem der Kunde zögert.
Um diesen Ablauf zu veranschaulichen, finden Sie unten ein Video, das eine Transaktion in 4 Raten von Anfang bis Ende zeigt.
Perspektiven und Kennzahlen
In diesem Abschnitt analysieren wir den Markt aus 3 Perspektiven:
- Zunächst der weltweite BNPL-Markt
- Ein Fokus auf Europa
- Eine spezifische Analyse von 3 Ländern mit sehr unterschiedlichen Modellen: die Vereinigten Staaten, Frankreich und Deutschland.
Die erste Feststellung auf dem BNPL-Markt ist, dass sein „Durchbruch“ aus dem Jahr 2020 datiert. In den ersten 9 Monaten des Jahres 2020 verzeichneten die 4 Hauptanbieter (Klarna, Afterpay, Affirm und PayPal) ein Wachstum von mehr als 50%. Dieses Wachstum ist dem des Zahlungssektors gegenüberzustellen, der zwischen 2019 und 2023 „nur“ 8% und 2024 4% verzeichnete. Dieses Tempo von 4% wird übrigens bis 2029 erwartet. Daraus schließen wir, dass BNPL eines der wenigen Segmente ist, die viel schneller wachsen als der gesamte Zahlungsverkehr.
Um den BNPL-Markt in einen globalen Kontext einzuordnen, finden Sie unten eine Grafik, die seine Entwicklung von 2020 bis 2030 zeigt. Achten Sie auf die Skalierung: Die Y-Achse für den US-Markt ist nicht dieselbe wie für den Weltmarkt.
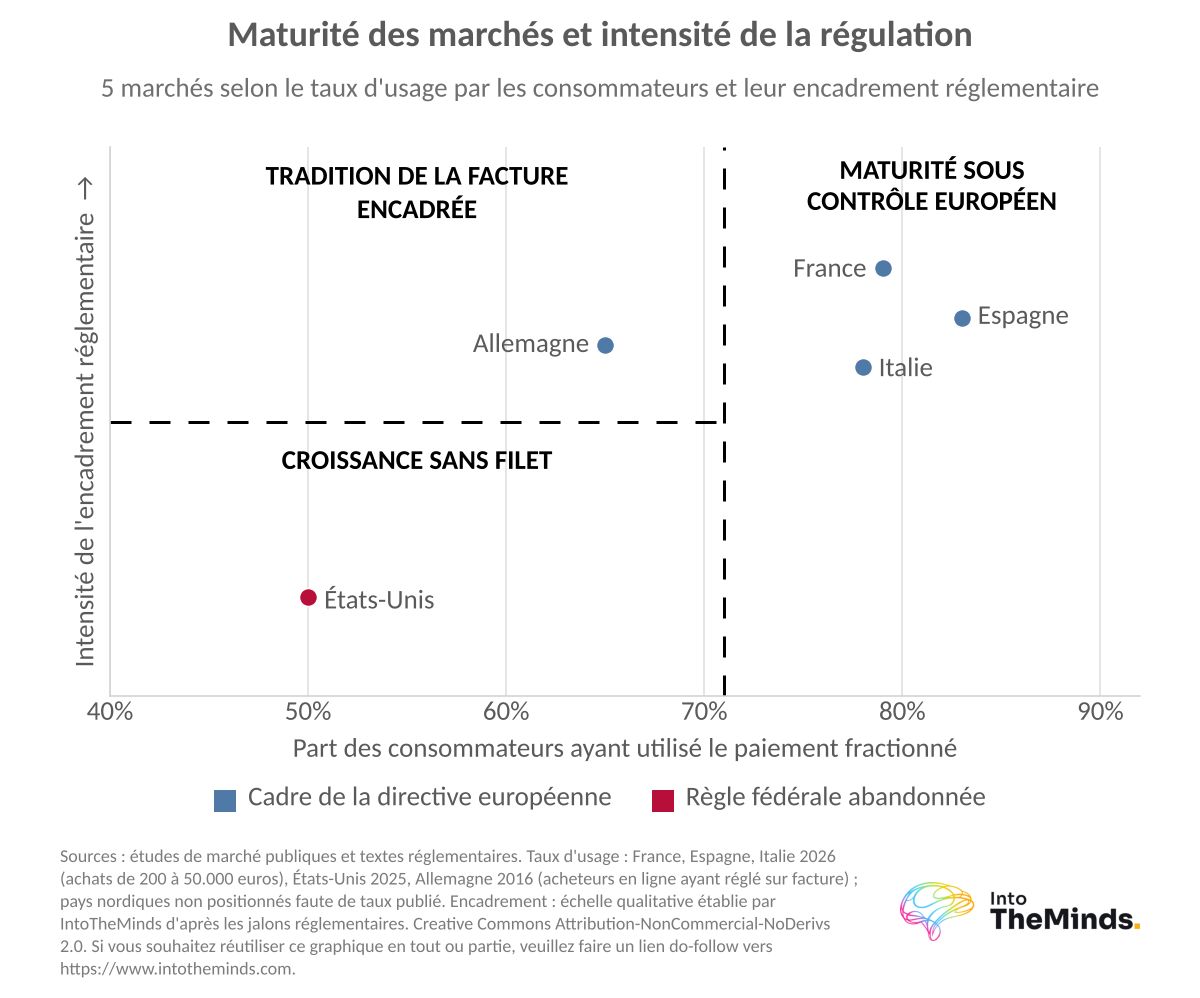
Die Reifegrade unterscheiden sich von einer geografischen Zone zur anderen stark. Bei unserer Suche nach Zahlen konnten wir sehr aussagekräftige Indikatoren zusammenstellen, die Sie in der folgenden Tabelle finden.
| Zone | Marktreife-Indikator | Jahr | Kommentar |
|---|---|---|---|
| Nordische Länder | BNPL betrifft 20 bis 25% der Zahlungen | 2022 | Wiege von Klarna (2005) |
| Vereinigtes Königreich | 80% der Händler bieten BNPL an | 2022 | Am besten ausgestatteter Markt |
| Vereinigte Staaten | Penetrationsrate: 50% der Verbraucher nutzen BNPL | 2025 | Kreditvolumen in 2 Jahren verzwölffacht |
| Spanien | 83% der Käufer nutzen es für Einkäufe von 200 bis 50.000 Euro | 2026 | Schnellste Akzeptanz, starker stationärer Kanal |
| Frankreich | 79% der Käufer nutzen es für Einkäufe von 200 bis 50.000 Euro | 2026 | Bankenkonsolidierung, Regulierung im November 2026 |
| Italien | 78% der Käufer nutzen es für Einkäufe von 200 bis 50.000 Euro | 2026 | Lange Formate, hohe Kundenbindung |
| Deutschland | BNPL macht 28 bis 31% des Online-Umsatzes über den Kauf auf Rechnung aus (was keine Ratenzahlung, sondern eine verzögerte Zahlung ist) | 2018 bis 2021 | Wichtigster Markt von Klarna |
Die Absicht, in mehreren Raten zu zahlen, erreicht 44% in Frankreich, 37% in Portugal und 35% in Spanien.
Europäischer Markt: Sehr gegensätzliche Reifegrade
Die nordischen Länder bleiben die Referenz bei der Penetration: Ratenzahlung machte dort 2022 20 bis 25% der Zahlungen aus, verglichen mit 4 bis 5% in Frankreich. Das Vereinigte Königreich dominiert bei der Ausstattung, wo 2022 80% der Händler ausgestattet waren, verglichen mit 50 bis 70% in Frankreich.
Wir stellen fest, dass der Süden des Kontinents seinen Rückstand aufholt:
- Bei einer im September 2022 durchgeführten Umfrage erreichte die Absicht, in mehreren Raten zu zahlen, 44% in Frankreich, 37% in Portugal und 35% in Spanien.
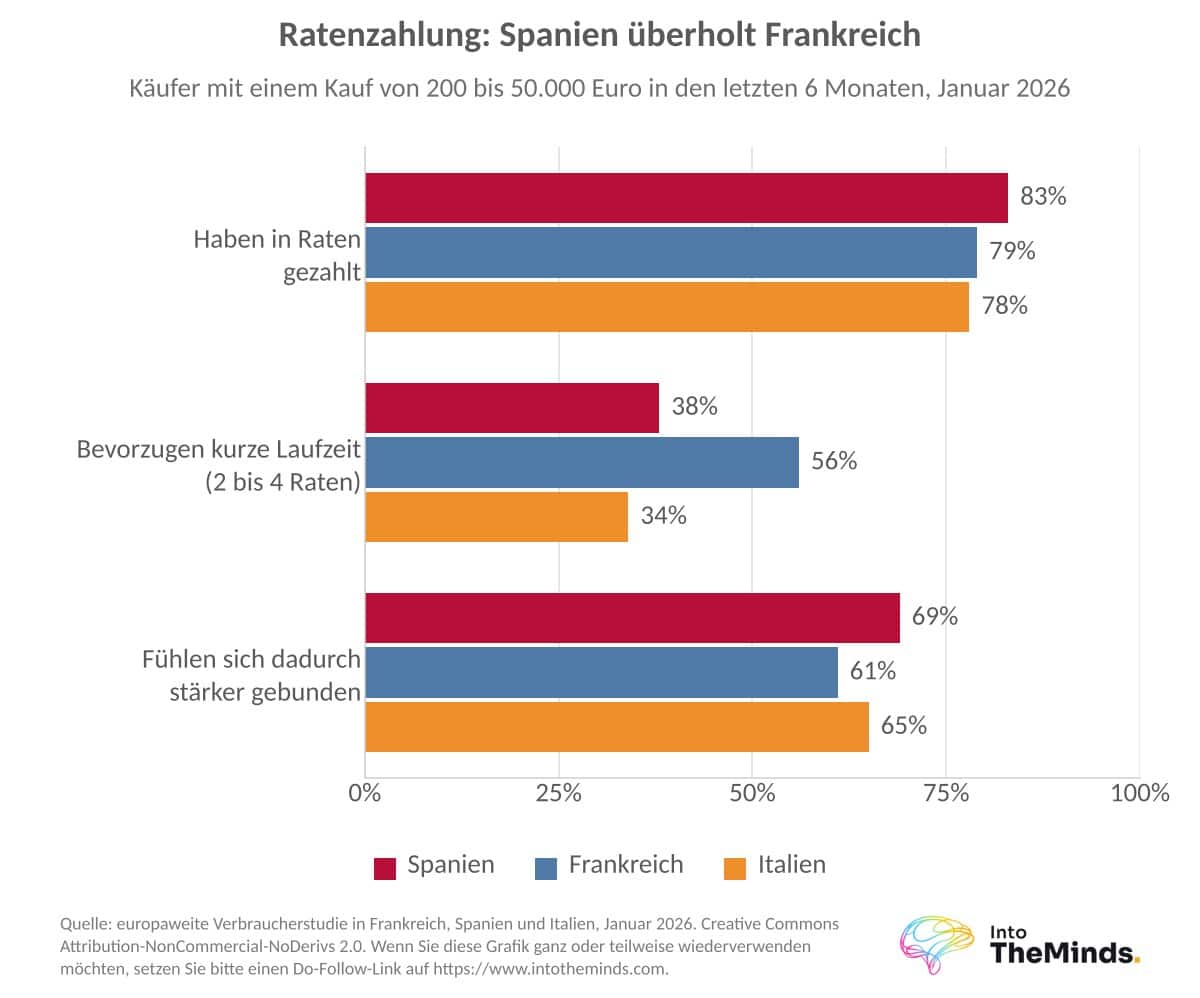
- Im Januar 2026 betrug die tatsächliche Nutzung bei Einkäufen von 200 bis 50.000 Euro 79% in Frankreich, 83% in Spanien und 78% in Italien.
Spanien wies 2026 die höchste Nutzungsrate der 3 Länder auf, auch wenn diese beiden Messungen nicht strikt vergleichbar sind.
Die Nutzungsmuster konvergieren jedoch nicht. Hier sind die 3 am deutlichsten gemessenen Abweichungen im Jahr 2026:
- Das kurze Format von 2 bis 4 Raten betrifft 56% der Befragten in Frankreich, verglichen mit 38% in Spanien und 34% in Italien.
- Der physische Verkaufsort macht 44% in Spanien und 41% in Italien aus, verglichen mit 39% in Frankreich.
- Die Franzosen nennen an erster Stelle die Kostenfreiheit (44%), die Spanier die Flexibilität (39%).
In den Vereinigten Staaten hat sich das BNPL-Kreditvolumen in 2 Jahren verzwölffacht, von 2 auf 24 Milliarden Dollar.
Vereinigte Staaten: Der größte Markt für Ratenzahlung und der am wenigsten regulierte
Der US-Markt ist am reifsten, da Kredite fest in der amerikanischen Kultur verankert sind. Zwischen 2019 und 2021 stieg das BNPL-Kreditvolumen von 2 auf 24 Milliarden Dollar, und die Branche sollte im Jahr 2025 schätzungsweise 100 Milliarden Dollar an Transaktionen erreichen. Ein Viertel der Erwachsenen hatte im Dezember 2023 einen BNPL-Kredit genutzt, bis September 2025 etwa die Hälfte der Verbraucher. Während des Black Friday und der Cyber Week machte die Ratenzahlung laut einer Marktforschungsstudie 2023 7,2% der Online-Verkäufe aus, verglichen mit etwa 3,5% im Jahr 2020.
Die Art der Einkäufe hat sich verändert. Laut dem CFPB stiegen notwendige und alltägliche Einkäufe, die über BNPL bezahlt wurden, zwischen 2020 und 2021 um 434%. Der Spontankauf machte notwendigen Ausgaben Platz.
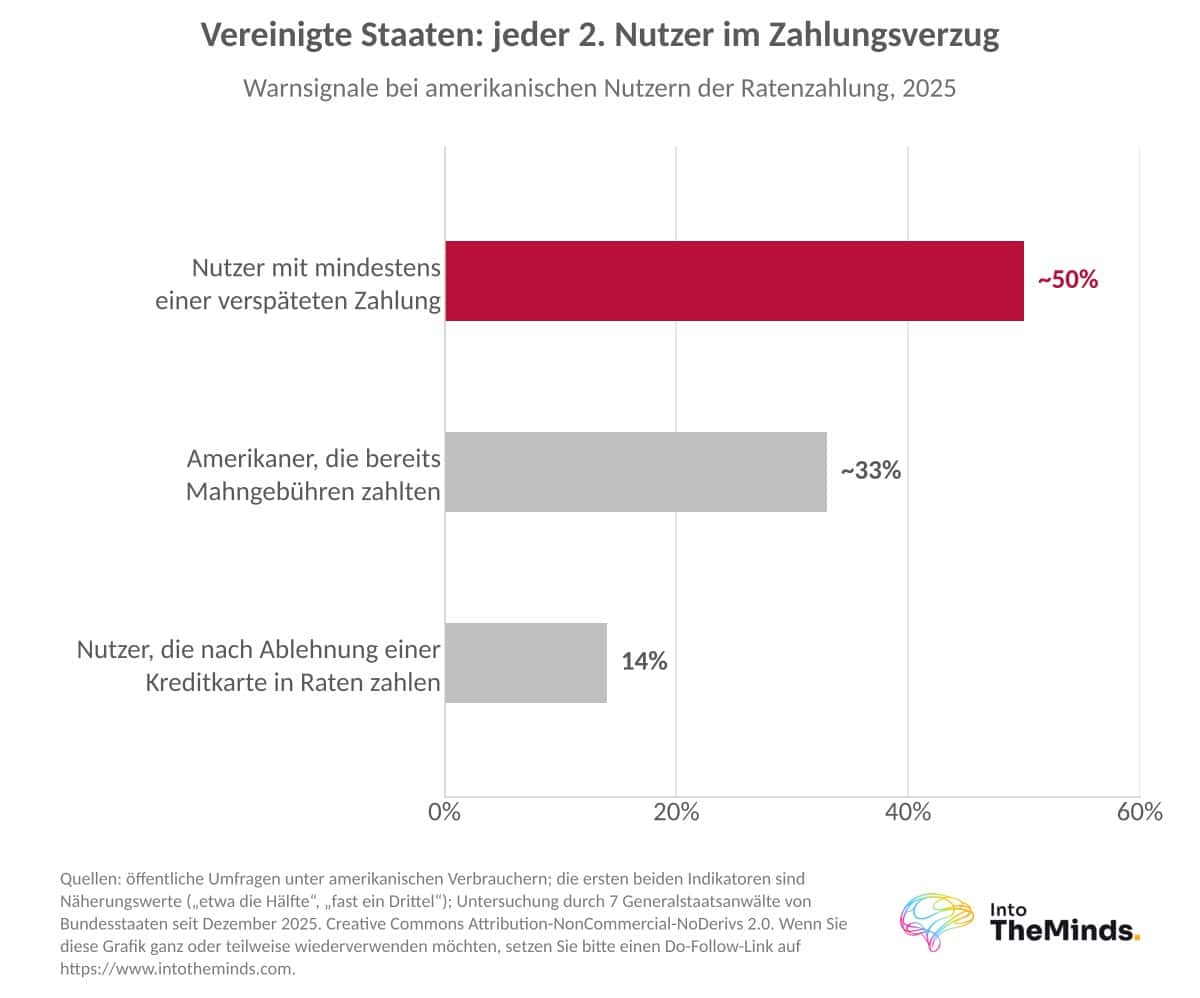
Das Risiko folgt demselben Trend. Hier sind 3 Warnsignale:
- Etwa die Hälfte der Nutzer gab 2025 an, mit einer Zahlung im Verzug zu sein.
- 14% der Nutzer greifen nach einer Ablehnung der Kreditkarte auf BNPL zurück.
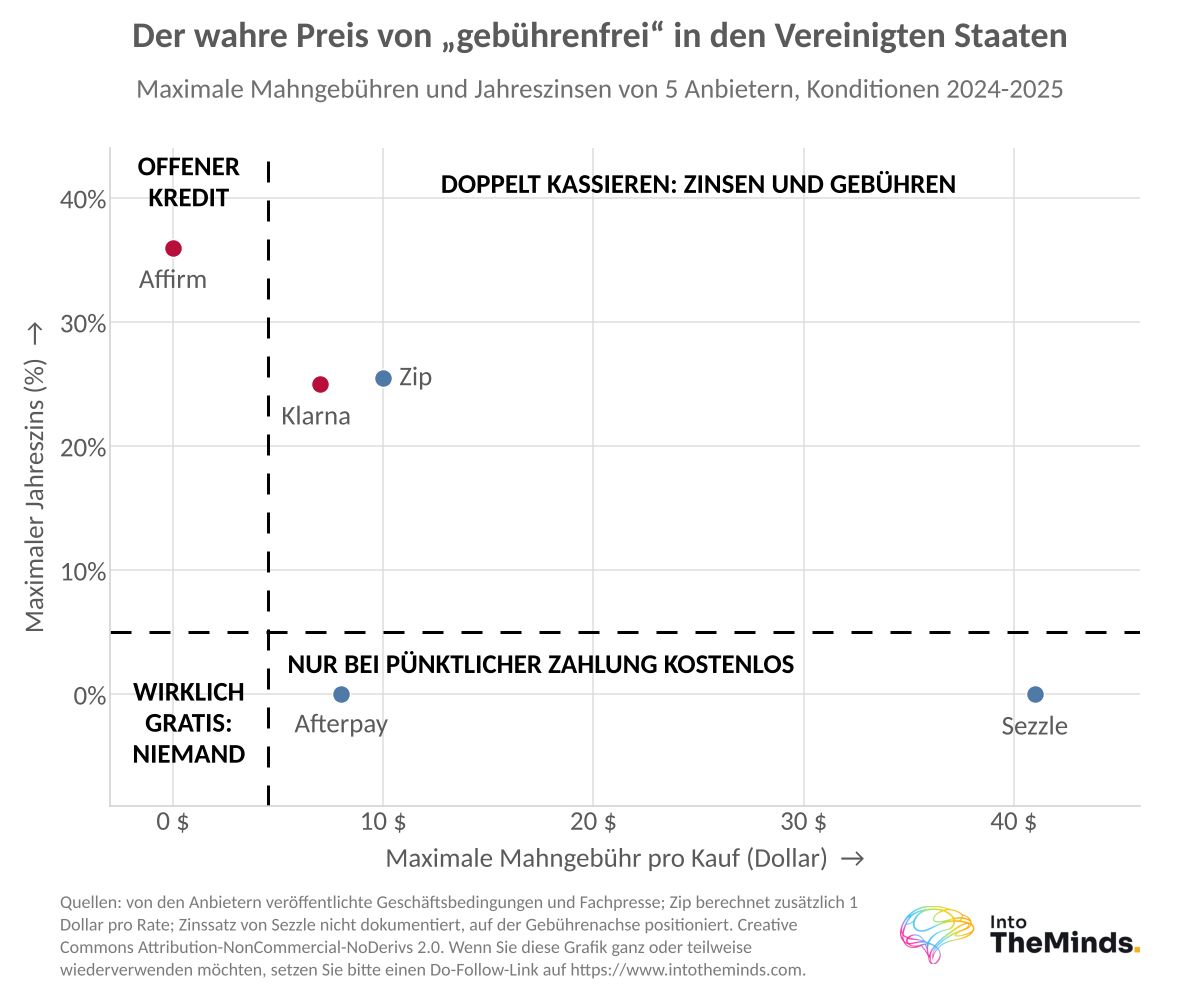
- Die Zinssätze können 36% erreichen und die Kredite 20.000 bis 25.000 Dollar.
Die Regulierung verläuft entgegengesetzt zu Europa. Die unter der Biden-Regierung verabschiedete Bundesregel wurde von der Trump-Regierung aufgegeben. Im Dezember 2025 eröffneten die Generalstaatsanwälte von 7 Bundesstaaten eine Untersuchung gegen die 6 größten Anbieter: Affirm, Klarna, PayPal, Afterpay, Sezzle und Zip. Affirm war 2025 der erste große Akteur, der sämtliche Daten an die US-Kreditauskunfteien übermittelte.
Um diesen Aufschwung zu verstehen, finden Sie unten eine Grafik, die den BNPL-Anteil am Black Friday dem durchschnittlichen Zinssatz von US-Kreditkarten gegenüberstellt. Dieser Zinssatz stieg von einem Tiefststand von 16,16% im Juli 2021 auf 21,19% Ende 2023, was den Nullzins von BNPL umso attraktiver machte.
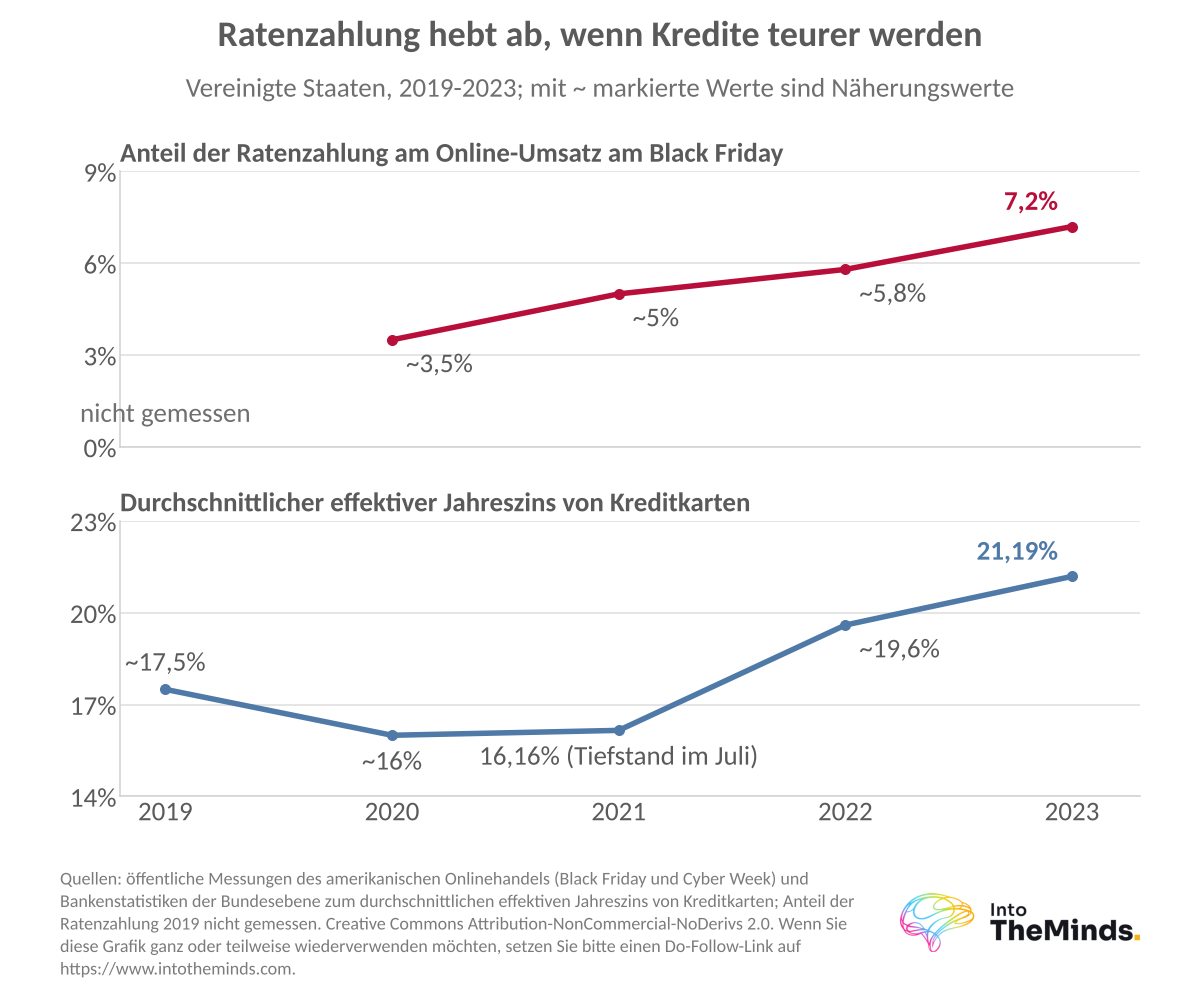
In den Vereinigten Staaten stiegen notwendige und alltägliche Einkäufe, die über BNPL bezahlt wurden, zwischen 2020 und 2021 um 434%.
Frankreich: Ein bankenorientierter Markt für Ratenzahlung
Der französische Markt wuchs von etwa 6 Milliarden Euro im Jahr 2019 auf 8,2 Milliarden Euro im Jahr 2024. Die von der ACPR für 2020 erstellte Momentaufnahme verdeutlicht das Ausmaß:
- 4,8 Milliarden Euro an ausstehenden Krediten
- 18 Millionen Kredite
- 10,5 Millionen Kreditnehmer
- Durchschnittsbetrag von 350 Euro.
Der Online-Handel ist der primäre Vertriebskanal für Ratenzahlung. Im Jahr 2023 wurden 20 bis 25% der E-Commerce-Käufe über Ratenzahlung abgewickelt. Dieser Anteil erreichte 2022 bei Cdiscount sogar 43%. Laut einer von Floa veröffentlichten Umfrage hatten 31% der Franzosen im Jahr 2020 Ratenzahlung in Anspruch genommen, was einem Anstieg von 6% gegenüber 2019 entspricht. Die Fevad schätzte im Jahr 2020 außerdem, dass 10 bis 15% der französischen Händler-Websites über eine Lösung für die Zahlung in mehreren Raten verfügten.
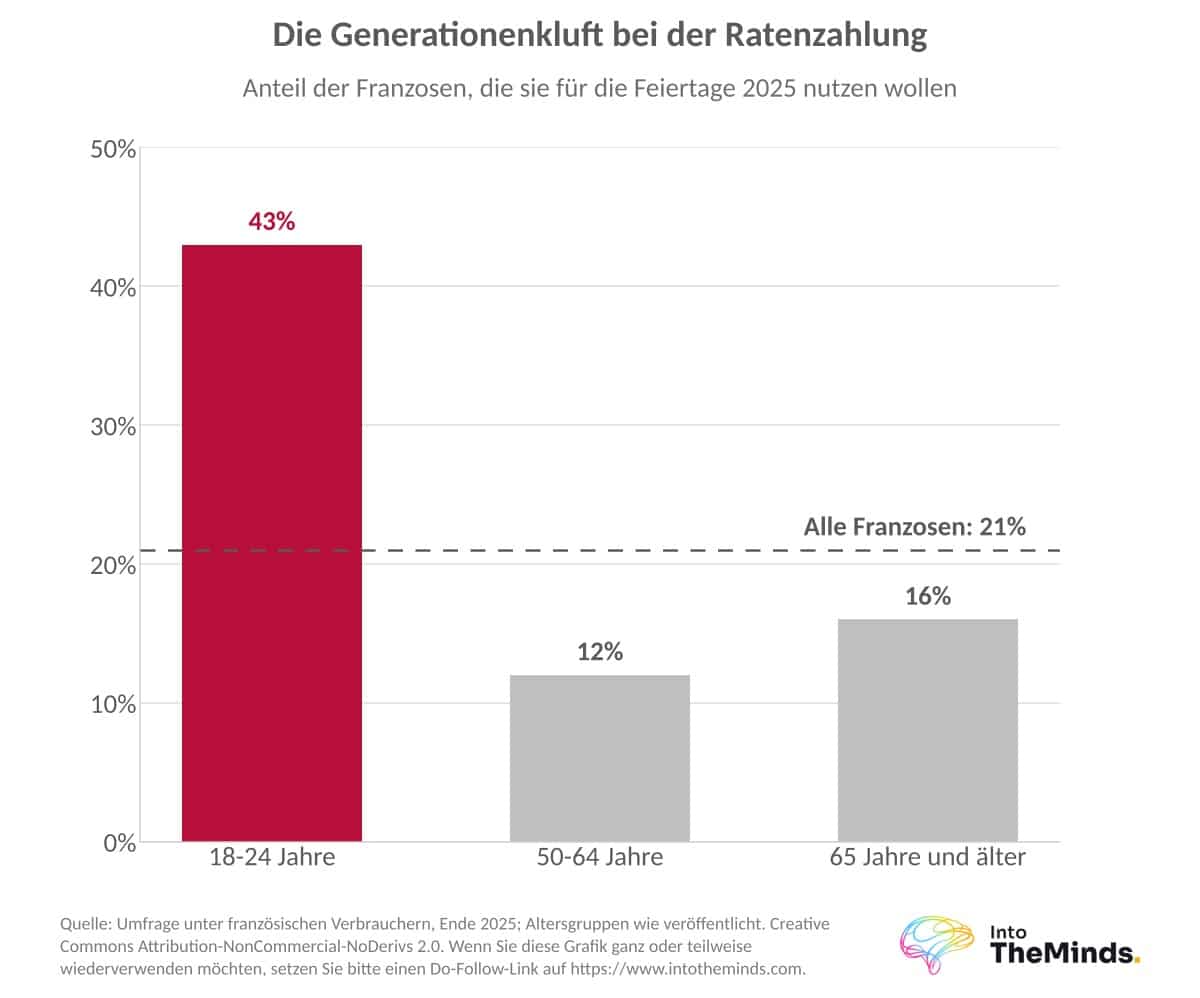
Ratenzahlung machte 2022 43% der Verkäufe von Cdiscount aus.
Der Titel dieses Abschnitts bezieht sich auf die Bankenorientierung des Sektors, die sich in den Übernahmeaktivitäten widerspiegelt:
- BPCE erwarb Oney im Jahr 2019.
- BNP Paribas kaufte Floa für 250 Millionen Euro (Floa wickelt 1 von 3 Ratenzahlungen in Frankreich ab).
- La Banque Postale entwickelte ihre eigene Lösung, Django.
- Crédit Agricole Consumer Finance kaufte im Februar 2024 Pledg (200 Partner, 220 Millionen Euro Produktion im Jahr 2023), um Sofinco zu stärken.
In Frankreich ist Ratenzahlung daher in erster Linie eine Angelegenheit der Banken.
Deutschland: Die Kultur des Kaufs auf Rechnung
Deutschland hat nicht auf BNPL gewartet, um später zu bezahlen. Der Kauf auf Rechnung machte dort zwischen 2018 und 2021 28 bis 31% des Online-Umsatzes aus, verglichen mit 12% bei Kreditkarten.
Monatliche Kredite sind dort jedoch teuer: 11,95% pro Jahr plus 45 Cent pro Monat, was einem effektiven Jahreszins von 14,79% für 500 Euro über 12 Monate entspricht. Ende 2023 galt dies als 86% teurer als klassische Bankkredite.
Die Umsatzsteigerung macht BNPL für den Händler trotz der höheren Provision im Vergleich zu Kreditkarten rentabel.
Vorteile von BNPL für Händler
Ein Händler akzeptiert eine höhere Provision als bei einer Kreditkarte, weil der Effekt auf die Verkäufe nachgewiesen ist. Die Umsatzerhöhung macht BNPL somit für den Händler rentabel.
Nachfolgend finden Sie die verlässlichsten Daten sowie die Sektoren mit der stärksten Hebelwirkung.
Steigerung der Konversionsrate und des durchschnittlichen Warenkorbs
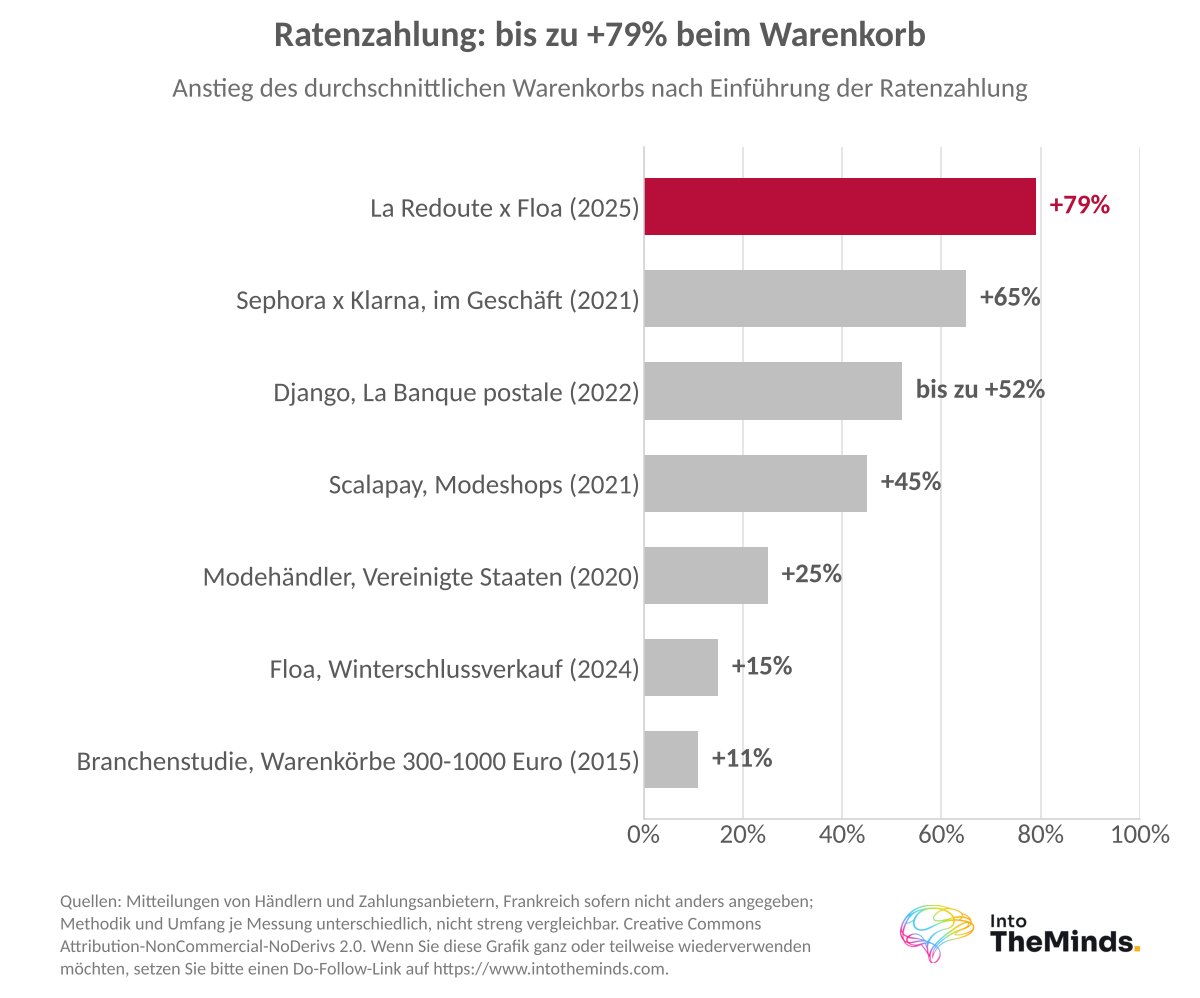
Der Mechanismus ist psychologischer Natur und lässt sich in die Preisgestaltungstechniken einordnen. Eine Waschmaschine für 600 Euro wird zu 4 Raten von 150 Euro, und die Preisbarriere verschwindet im Moment des Bezahlens. Hier sind die von Händlern und Anbietern gemessenen Effekte:
| Jahr | Land | Akteur | Gemessener Effekt |
|---|---|---|---|
| 2018 | Frankreich | Alltricks und Oney | Warenkorb von 288 Euro in 3 Raten, 410 Euro in 4 Raten, über 1300 Euro in 10 Raten |
| 2021 | Frankreich | Scalapay (Modeseiten) | Konversion +15%, Warenkorb +45% |
| 2021 | Frankreich | Klarna und Sephora | Warenkorb im Geschäft +65% |
| 2022 | Frankreich | Django (La Banque Postale) | Warenkorb bis zu +52% |
| 2024 | Frankreich | Oney (Winterschlussverkauf) | Warenkorb +15% auf 392 Euro; Transaktionen +5% laut BPCE |
| 2025 | Frankreich | La Redoute und Alma | Bestellungen +50%, Warenkorb +79%, Konversion verdoppelt |
| 2025 | Vereinigte Staaten | Affirm (Reisen) | Durchschnittliche Bestellung 3-mal höher als bei anderen Transaktionen |
Diese Zahlen stammen direkt von den Händlern und Anbietern selbst. Wir bitten Sie daher, diese als Richtwerte zu verstehen.
Kundenbindung und Kundenerfahrung
Ratenzahlung beeinflusst auch die Wahl des Händlers. Laut dem europäischen Oney-Barometer von 2022 hätte jeder zweite Verbraucher ohne diese Option nicht gekauft: 25% hätten ihre Zahlung verschoben, 15% wären zu einem Konkurrenten gegangen und 6% hätten verzichtet. Jeder dritte Europäer wählte seine Einkaufsstätte bereits danach aus, ob eine Ratenzahlung angeboten wurde.
Dieser Effekt nutzt sich mit der Gewöhnung ab. Im Jahr 2026 spielte er immer noch eine Rolle für 69% der Spanier, 65% der Italiener und 61% der französischen Verbraucher, ging jedoch seit 2023 um 13 Punkte zurück. Kunden erwarten nun ergänzende Vorteile: Rabatte, Cashback, Inzahlungnahme-Angebote. Um zu erfahren, was Ihre eigenen Kunden erwarten, bleibt eine Kundenzufriedenheitsanalyse zur Kassen-Erfahrung der direktste Weg.
Reisen, Kreislaufwirtschaft, Renovierung: Die neuen Felder der Ratenzahlung
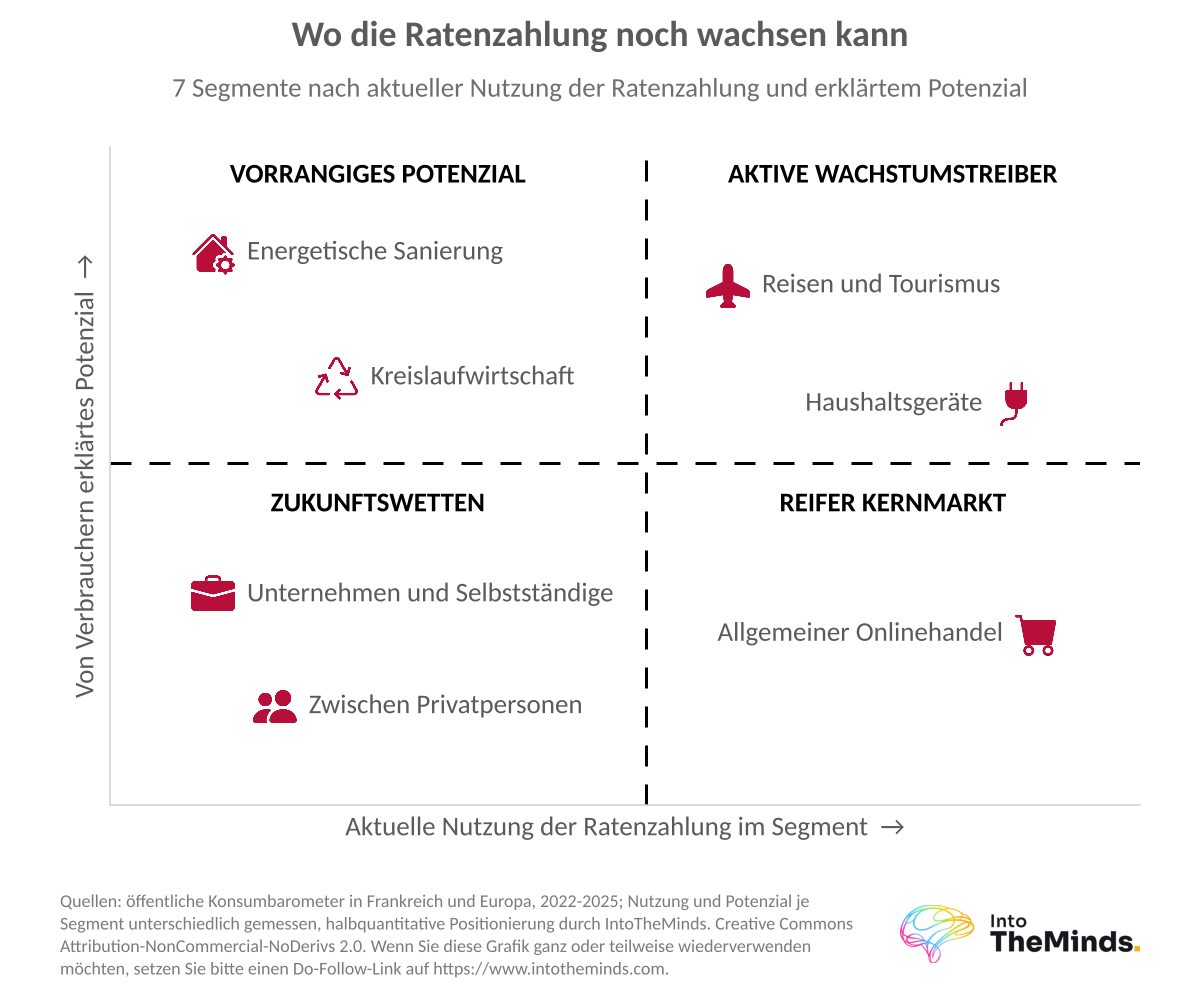
Die historischen Sektoren bleiben Haushaltsgeräte (32% der finanzierten Käufe im Jahr 2025) und Smartphones, deren Anteil sich zwischen 2021 und 2025 von 13% auf 27% verdoppelt hat. Es entstehen jedoch neue Anwendungsfälle. Hier sind die am besten dokumentierten:
- Reisen: Die SNCF bietet seit 2023 die Zahlung in 3 oder 4 Raten mit Alma an (1,5% Gebühren). Bei Center Parcs stieg die Nutzung Anfang 2025 von 12% auf 17% der Käufe, und Pierre et Vacances führte am 15. April 2025 die zinslose 3-Raten-Zahlung ein.
- Kreislaufwirtschaft: 74% der Franzosen würden durch eine Ratenzahlung motiviert, gebrauchte oder wiederaufbereitete Produkte zu kaufen (2024).
- Energetische Sanierung: 73% der französischen Hauseigentümer würden durch eine Finanzierungslösung zur Durchführung von Arbeiten veranlasst, und 76% würden eher einen Händler wählen, der eine solche anbietet (2025).
- B2B: Bereits 2021 finanzierte Mansa Freiberufler und Kleinunternehmen von 1000 bis 20.000 Euro mit 1% pro Monat.
Die Laufzeiten verlängern sich ebenfalls: Im Jahr 2026 hatten 34% der Franzosen eine Zahlung in 13 Raten oder mehr für Einkäufe über 300 Euro genutzt.
17% der Überschuldungsfälle enthielten 2024 in Frankreich eine Ratenzahlung oder einen Minikredit, verglichen mit 1% im Jahr 2022.
Regulatorischer Rahmen: DCC2 und weitere
Wenn Sie Ratenzahlung anbieten oder planen anzubieten, betrifft Sie dieser Abschnitt direkt. Er beschreibt den Zeitplan der Reform und was sich für die Anbieter ändert.
Bisher entging die Ratenzahlung den Regeln für Verbraucherkredite unter zwei Schwellenwerten: 90 Tage und 200 Euro. Die europäische Richtlinie über Verbraucherkredite, bekannt als DCC2, beendet diese Ausnahme. Hier ist der Zeitplan:
- 30. Juni 2021: Richtlinienvorschlag der Europäischen Kommission.
- Dezember 2022: Einigung auf einen Text, der BNPL-Verträge, Nullzinsangebote und Beträge unter 200 Euro umfasst.
- 2023: Annahme der Richtlinie.
- September 2025: Veröffentlichung der französischen Umsetzungsverordnung.
- 20. November 2026: Inkrafttreten in Frankreich.
Ab diesem Datum müssen Akteure der Zahlung in 2 bis 4 Raten eine Zulassung einholen, systematisch die Bonität jedes Kunden prüfen, den effektiven Jahreszins sowie einen Zahlungsplan anzeigen und dürfen diese Angebote nicht mehr als kaufkraftfördernd darstellen. Für die Anbieter besteht die Herausforderung darin, die Bonitätsprüfung zu integrieren, ohne den reibungslosen Zahlungsablauf zu beeinträchtigen, der ihre Stärke ausmachte. Die wichtigsten Akteure auf dem französischen Markt hatten diese Verpflichtungen im Übrigen bereits vor der Veröffentlichung der Verordnung vorweggenommen.
Der Regulierungsbehörde liegen konkrete Gründe zum Handeln vor. Der Anteil der Überschuldungsfälle mit Ratenzahlung oder Minikredit stieg von 1% im Jahr 2022 auf 7% im Jahr 2023 und erreichte 2024 schließlich 17%. François Villeroy de Galhau, Gouverneur der Banque de France, wies im Juni 2025 öffentlich auf diesen Punkt hin. Die Überschuldung nahm in den ersten 5 Monaten des Jahres 2025 um 6% zu, und 4,6 Millionen Menschen befanden sich in einer finanziell prekären Lage.
Nachfolgend finden Sie eine Grafik, die diese Entwicklung verdeutlicht.
Das Geschäftsmodell von BNPL
Die scheinbare Kostenfreiheit für den Kunden hat einen Preis, und dieser Preis hat seit 2022 den Besitzer gewechselt. So verteilt er sich.
Das Grundprinzip ruht auf dem Händler. In Frankreich zahlt er je nach Anbieter eine Provision zwischen 2 und 5,5% des Betrags. Diese Gebühren liegen deutlich über denen einer Kreditkarte. In den Vereinigten Staaten lag die BNPL-Provision 2022 zwischen 7 und 8%, verglichen mit 2 bis 3% bei Kreditkarten. Affirm stellte für lange zinslose Finanzierungen 8% bis über 15% in Rechnung. Ende 2020 lagen die Provisionen noch zwischen 2,5 und 4%.
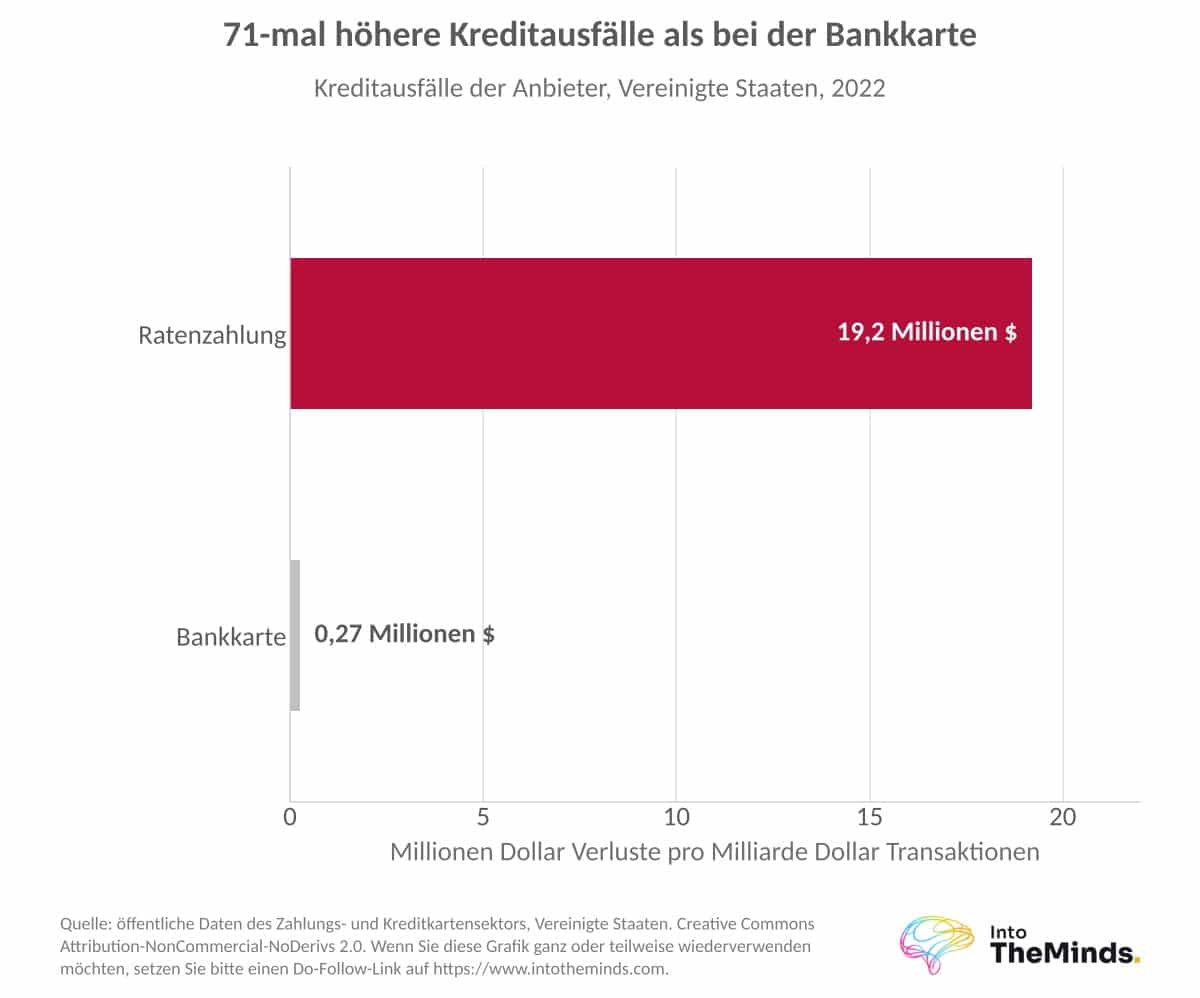
In den Vereinigten Staaten lag die BNPL-Provision zwischen 7 und 8%, verglichen mit 2 bis 3% bei Kreditkarten.
Der Zinsanstieg hat diese Formel zerstört. Die EZB hob ihren Hauptrefinanzierungssatz bereits im September 2022 auf 1,25% an, was die Kosten für das von den Anbietern vorab bereitgestellte Geld verteuerte. Die Auswirkungen sind messbar:
- Younited schätzte 2023 den Rückgang der von Händlern gesponserten Kredite bei seinen Kunden auf knapp 50%, ein Rückgang, der sich auf Finanzierungen hoher Warenkörbe konzentrierte.
- Im Jahr 2025 gab Oney an, dass die Zusatzkosten in 60% der Fälle vom Verbraucher getragen wurden.
- Die bei Oney angewandten Sätze erreichten 1,67% bei 3 Raten und 2,5% bei 4 Raten, mit einer Obergrenze von 60 Euro ab einem Einkaufswert von 2400 Euro.
Das Kreditrisiko belastet ebenfalls die Margen. Im Jahr 2022 erreichten die Verluste 19,2 Millionen Dollar pro Milliarde Dollar an BNPL-Transaktionen, verglichen mit 270.000 Dollar bei Bankkarten. Dieser Unterschied ist beträchtlich: Ratenzahlung verliert bei gleichem Volumen etwa 70-mal mehr als Kreditkarten.
Integration einer Ratenzahlungslösung: Buy oder Build?
Ist die Entscheidung einmal getroffen, bleibt das Integrationsmodell zu wählen. Wie Sie unten sehen werden, eignet sich die Buy-Option für die Mehrheit der Unternehmen, während Eigenentwicklung und Embedded Lending spezifischen Anforderungen entsprechen.
Die Buy-Option: Nutzung eines Zahlungsdienstleisters
Die Integration einer bestehenden Lösung dauert nur wenige Tage. Alma, Klarna, Scalapay, Oney oder Floa bieten APIs und Module für CMS-Plattformen wie Shopify oder Prestashop. Der Anbieter übernimmt Scoring, Finanzierung, Einzug und das Ausfallrisiko. Für ein Unternehmen ohne interne Finanzierungskapazität ist dies der schnellste Weg.
Die Auswahl des Zahlungsdienstleisters verdient jedoch ein gründliches Prüfraster. Hier sind die zu überprüfenden Kriterien:
- Registrierung bei Aufsichtsbehörden (wie der ACPR) und gehaltene Zulassungen (Finanzierungsgesellschaft, Zahlungsinstitut), die die Konformität nach November 2026 bestimmen.
- Berechnete Provision und der an den Kunden weitergegebene Anteil der Zusatzkosten.
- Akzeptanzrate der Transaktionen.
- Omnichannel-Abdeckung: Website, Anwendung, Zahlungs-Terminal im Geschäft und Kassensoftware.
Die Build-Option und Embedded Lending
Die Entwicklung einer eigenen Lösung bietet die vollständige Kontrolle über Kundenerfahrung, Vergabe-Regeln und Margen. Das Unternehmen muss jedoch eine vollständige Infrastruktur für Zahlung, Scoring und Mahnwesen aufbauen, Mittel bereitstellen und die Regulierungen beherrschen. Mit DCC2 wird diese letzte Anforderung deutlich schwerwiegender.
Embedded Lending stellt einen Mittelweg dar. Der Händler integriert die Finanzierung direkt in seinen eigenen Ablauf, oft als White-Label-Lösung, und delegiert Finanzierung, Scoring und Risiko an einen zugelassenen Partner. Er behält die Kontrolle über Oberfläche und Preise ohne Banklizenz oder Schuldenaufnahme. Für KKMU oder KMU ist dies oft die einzige Möglichkeit, Ratenzahlung unter eigenem Namen anzubieten.
Die Wettbewerbslandschaft: Fintechs, Banken und Tech-Riesen
Wer kontrolliert diesen Markt und wohin entwickelt er sich? In diesem Abschnitt finden Sie die wichtigsten Akteurskategorien, die Entwicklung der Marktführer und 3 Trends, die die Periode bis 2030 prägen.
Drei sich konsolidierende Akteursfamilien
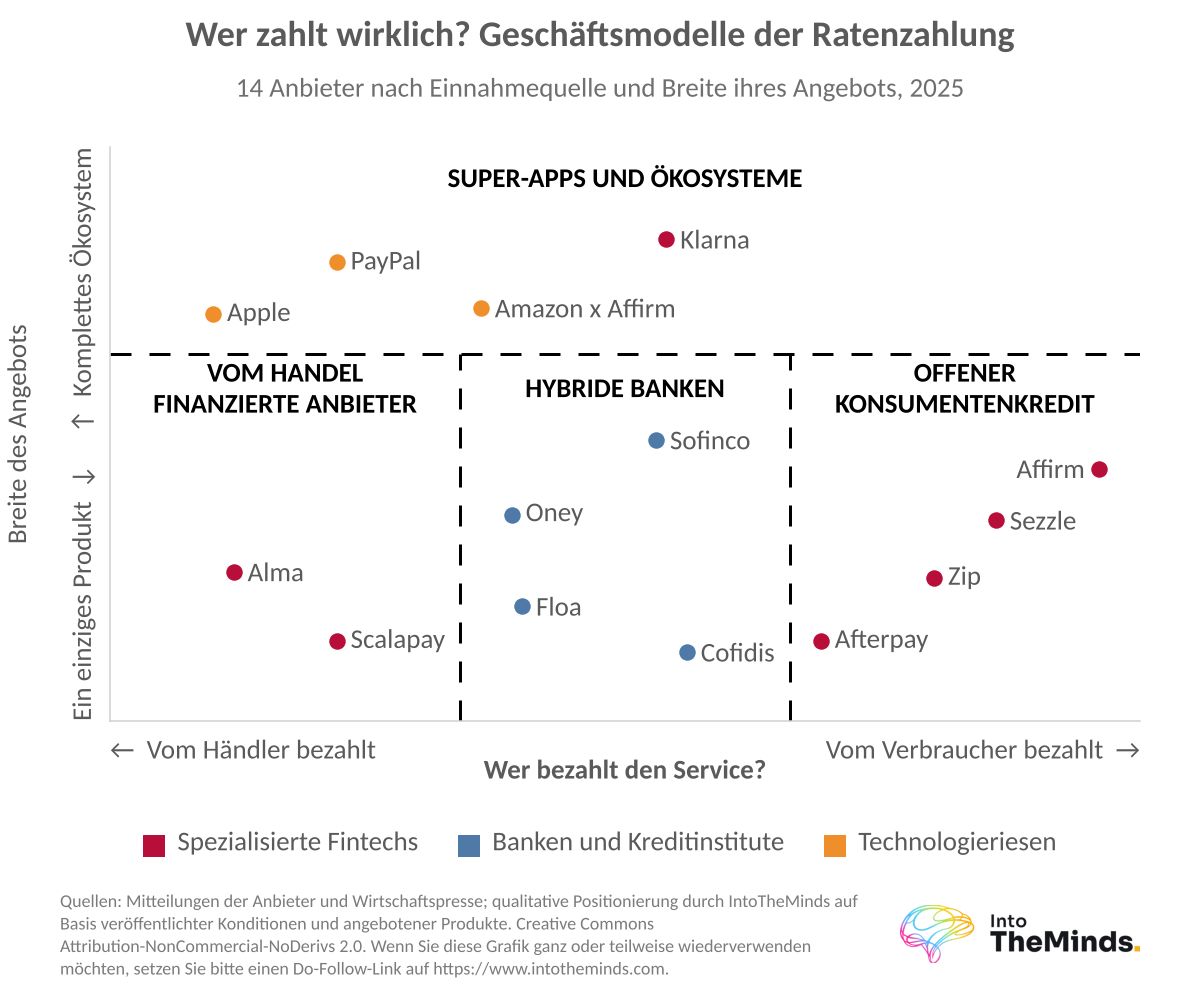
Der Markt gliedert sich in 3 Familien. Zunächst spezialisierte Fintechs: Klarna, Affirm, Afterpay, Alma, Scalapay, Pledg, Sezzle und Zip. Dann Banken und Verbraucherkreditinstitute: Oney, Floa, Cofidis, Sofinco, Younited und Django. Schließlich Tech-Riesen: PayPal, dessen Pay in 4 bereits im 4. Quartal 2020 750 Millionen Dollar abwickelte, Amazon, seit August 2021 Partner von Affirm, und Apple, das im März 2023 Apple Pay Later für Beträge von 50 bis 1000 Dollar einführte.
Die Kapitalbeschaffung erreichte 2021-2022 ihren Höhepunkt und kehrte sich dann um: Die von Fintechs eingeworbenen Beträge fielen zwischen Q3 2021 und Q3 2022 um 66%. Einige Akteure wuchsen dennoch weiter. Alma vergrößerte sich von 4000 Händlern im Jahr 2021 auf 21.000 im Jahr 2025. Scalapay überschritt im Februar 2022 dank des Einstiegs von Tencent die Bewertungsgrenze von 1 Milliarde Dollar.
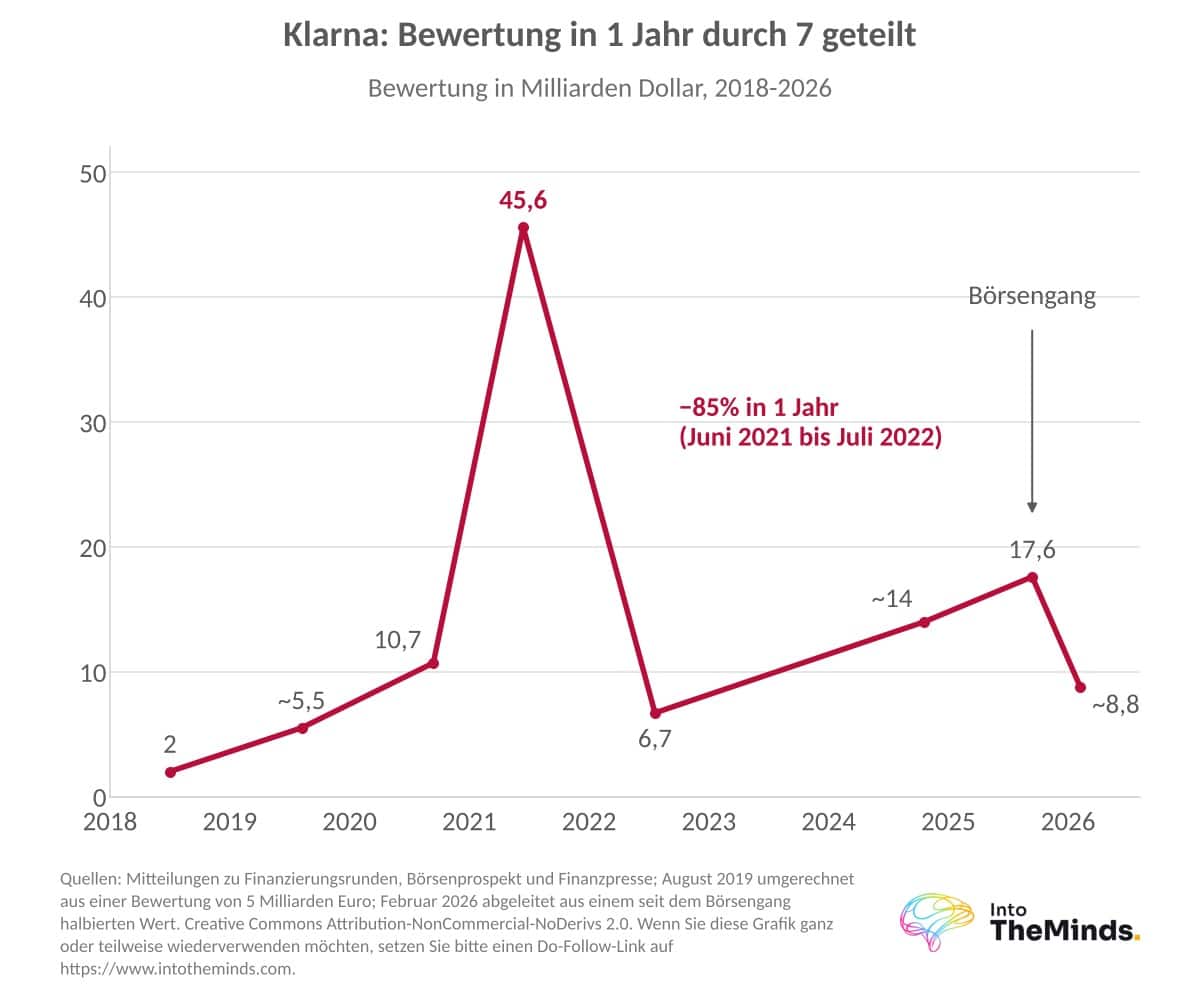
Klarna verlor in einem Jahr 85% seines Marktwerts, von 45,6 Milliarden Dollar im Juni 2021 auf 6,7 Milliarden im Juli 2022.
Klarna und Affirm: Zwei Entwicklungen, die die Branche zusammenfassen
Die Entwicklung von Klarna Spiegelt die Marktzyklen wider. Hier sind die wichtigsten Meilensteine:
- Juni 2021: Bewertung von 45,6 Milliarden Dollar, aber ein Nettoverlust von 668 Millionen Euro im Gesamtjahr.
- Juli 2022: Bewertung auf 6,7 Milliarden Dollar reduziert.
- September 2025: Börsengang in New York mit 17,6 Milliarden Dollar Marktkapitalisierung am Ende des ersten Handelstages.
- Viertes Quartal 2025: Umsatz von 1,08 Milliarden Dollar (+38%), 118 Millionen aktive Nutzer, jedoch ein Verlust von 26 Millionen Dollar und um 59% gestiegene Risikovorsorgen.
- Februar 2026: Wert seit dem Börsengang halbiert.
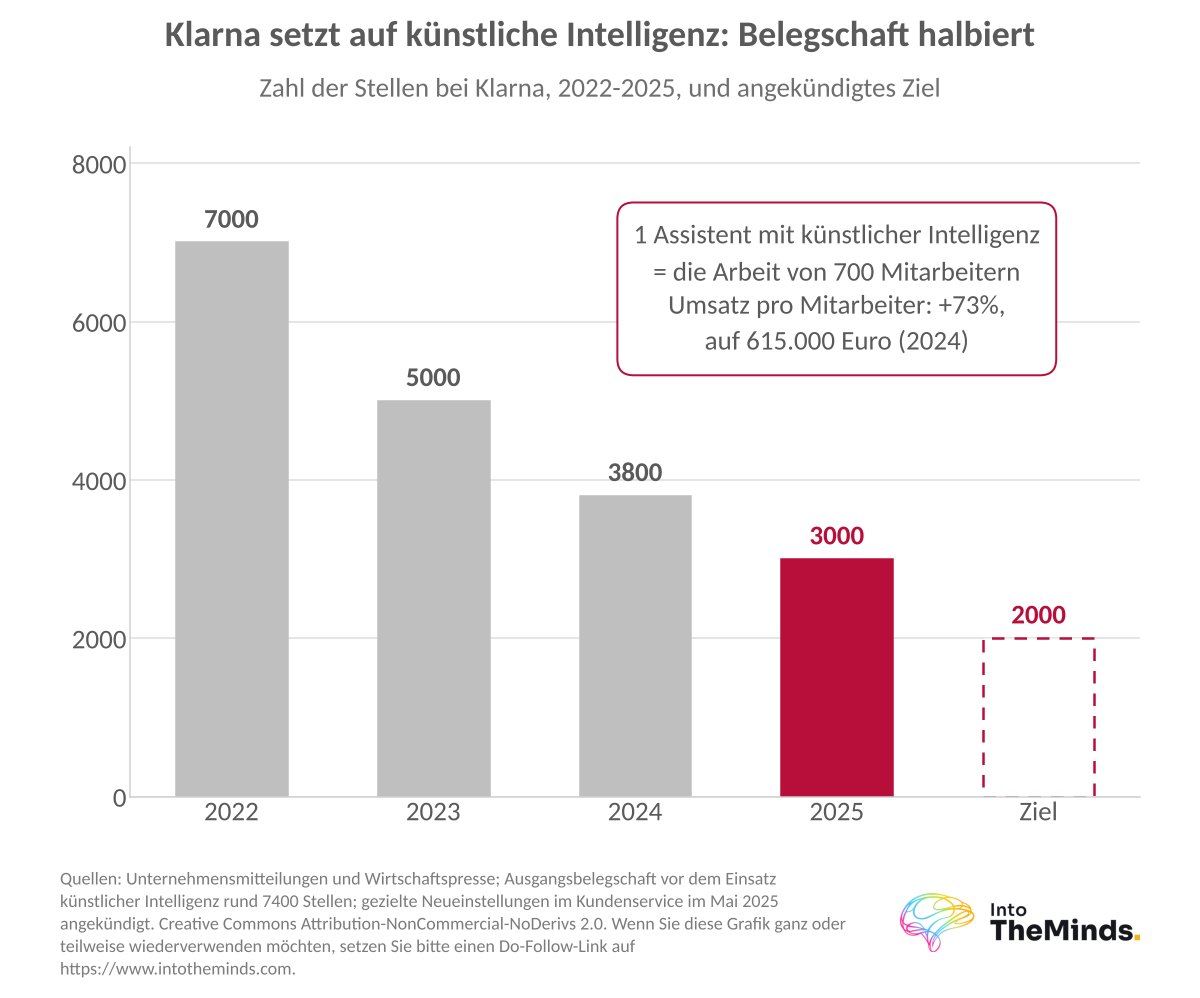
Klarna setzte auch stark auf künstliche Intelligenz und reduzierte seinen Personalbestand bis September 2025 von etwa 7400 auf 3000 Stellen. Im Mai 2025 stellte das Unternehmen jedoch erneut Mitarbeiter für den Kundenservice ein, nachdem ein Qualitätsabfall im Support festgestellt worden war.
Affirm, 2012 vom PayPal-Mitbegründer Max Levchin gegründet, wählte einen anderen Weg. Das Unternehmen zählte im Juni 2026 27,8 Millionen aktive Nutzer, was einem Anstieg von 21% gegenüber dem Vorjahr entspricht, und betont das Fehlen von Mahngebühren.
Karten, Konversationsagenten und Wero: Der Ratenzahlungsmarkt bis 2030
Drei Schlüsseltrends werden die kommenden Jahre prägen. Der erste ist der Wandel vom Händlermodell zu Direkt-Kunden-Karten. Affirm führte seine Debitkarte 2023 ein und zählte Ende 2025 2,8 Millionen Karteninhaber. Klarna führte seine Karte im Juli 2025 ein und verzeichnete im September 700.000 US-Karteninhaber.
Der zweite ist der durch KI unterstützte Handel: 64% der Geschenkkäufer sollten während der Feiertage 2025 Konversationsagenten nutzen. Ratenzahlung muss sich in diese Abläufe integrieren, bei denen Kunden keine traditionellen Shop-Seiten mehr aufrufen.
Der dritte rührt von europäischen Zahlungsinfrastrukturen her. Die Wero-Geldbörse der European Payments Initiative erreichte im Oktober 2025 43,5 Millionen Nutzer, davon 35 Millionen in Frankreich. Sie wird Ratenzahlungsfunktionen integrieren, gegebenenfalls als White-Label.
Für einen E-Commerce-Händler ist die Empfehlung einfach: Messen Sie den tatsächlichen Effekt auf Ihre eigenen Warenkörbe, bevor Sie das Angebot ausweiten, und wählen Sie schon jetzt einen zugelassenen Partner für die Zeit nach November 2026.
FAQ: Fragen, die Sie sich stellen könnten
Ist Ratenzahlung für den Kunden wirklich kostenlos?
Nicht immer. Das ursprüngliche Modell belastet den Händler mit einer Provision von 2 bis 5,5% in Frankreich. Seit dem Zinsanstieg 2022 verlagern sich die Kosten jedoch auf den Kunden: Bei Oney trug der Verbraucher die Zusatzkosten 2025 in 60% der Fälle, mit 1,67% bei 3 Raten und 2,5% bei 4 Raten.
Welche Überschuldungsrisiken bestehen bei Ratenzahlungen?
Sie sind real und nehmen zu. In Frankreich stieg der Anteil der Überschuldungsfälle mit Ratenzahlung oder Minikredit von 1% im Jahr 2022 auf 17% im Jahr 2024. Ein Zahlungsverzug kann schnell zu Strafgebühren führen. Das Anhäufen mehrerer paralleler Ratenzahlungen ist die Hauptfalle.
Wie wählt man zwischen einer bestehenden Ratenzahlungslösung und einer Eigenentwicklung?
Wählen Sie eine bestehende Lösung, wenn Sie innerhalb weniger Tage ohne Vorauszahlung von Mitteln starten möchten. Eigenentwicklung macht nur Sinn, wenn Sie über interne Finanzierungskapazität und regulatorisches Fachwissen verfügen, während Embedded Lending einen White-Label-Kompromiss bietet. Eine B2B-Marktforschung bei Anbietern hilft beim Vergleich von Provisionen und Konditionen.
Wird Ratenzahlung nach November 2026 für E-Commerce-Händler verpflichtend sein?
Nein. Die DCC2-Richtlinie regelt Akteure, die Zahlungen in 2 bis 4 Raten anbieten, mit einer Zulassung, Bonitätsprüfung und Angabe des effektiven Jahreszinses. Sie verpflichtet Händler nicht dazu, diese anzubieten. Wenn Sie diese anbieten, stellen Sie sicher, dass Ihr Anbieter zum 20. November 2026 konform ist.
Warum kann eine Ratenzahlung abgelehnt werden, obwohl das Konto ausreichend gedeckt ist?
Weil die Entscheidung vom Scoring des Anbieters abhängt, nicht nur von Ihrem Guthaben. Ablehnungen kommen vor, selbst wenn ausreichend Mittel vorhanden sind und das Kartenlimit nicht erreicht ist, und bestimmte spezielle Kartentypen werden schlecht akzeptiert. Um zu verstehen, wie Ihre Kunden diese Ablehnungen erleben, liefert eine B2C-Marktforschung präzise Antworten.