Nuestra firma ha analizado los últimos datos disponibles sobre el mercado del pago fraccionado (BNPL) para ofrecerle un estudio exhaustivo a escala mundial, con un enfoque en varios países.
Pagar en 3 o 4 plazos al confirmar la cesta de compra se ha convertido en un gesto habitual. Este método de pago recibe el nombre de BNPL, por buy now, pay later. Nuestra agencia de estudios de mercado, con amplia experiencia en el sector bancario, ha analizado el conjunto de datos disponibles para ofrecerle una lectura sintética de este mercado.
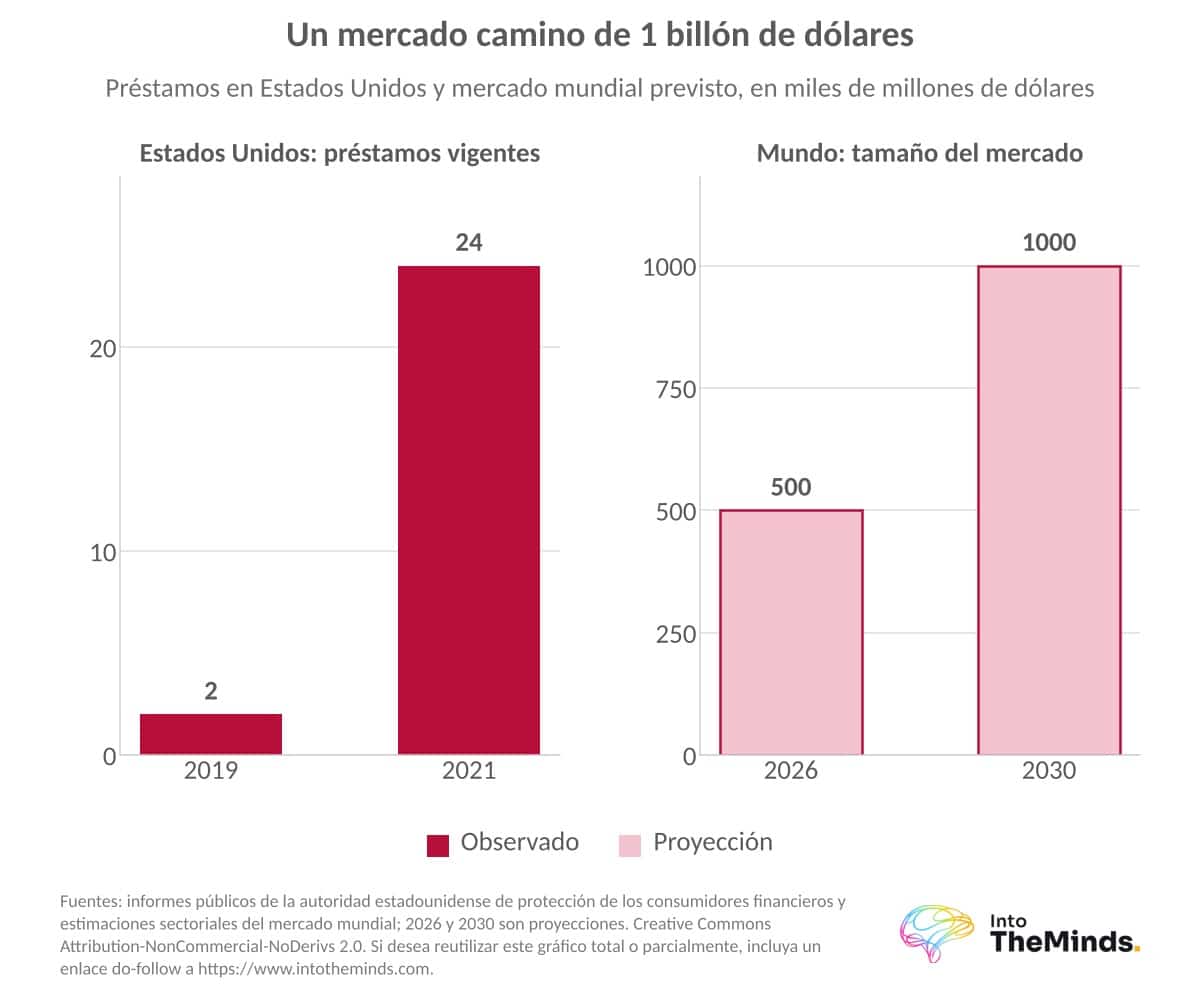
El mercado mundial del BNPL alcanzaría unos 500.000 millones de dólares en 2026. Podría acercarse a los 1.000.000 de millones de dólares de cara a 2030. Este crecimiento tiene un precio. Los márgenes de los proveedores se han estrechado desde la subida de tipos de 2022 y el sobreendeudamiento aumenta. La directiva europea CCD2 intenta poner orden. Para las empresas que se plantean integrar una solución de pago fraccionado, los aspectos jurídicos deben tenerse en cuenta además de los puramente comerciales.
Contacte con el instituto IntoTheMinds
Lo esencial que debe recordar
- El mercado mundial del BNPL se estima en unos 500.000 millones de dólares en 2026 y podría acercarse a los 1.000.000 de millones de dólares en 2030.
- En Estados Unidos, el volumen de préstamos BNPL pasó de 2 a 24.000 millones de dólares entre 2019 y 2021. Aproximadamente el 50% de los consumidores había utilizado un servicio BNPL en septiembre de 2025.
- En Francia, el pago fraccionado representa 8.200 millones de euros en 2024, es decir, el 12,1% de los créditos al consumo excluyendo descubiertos.
- Los comerciantes franceses pagan una comisión del 2 al 5,5%. En Oney, el sobrecoste corrió a cargo del cliente en el 60% de los casos en 2025.
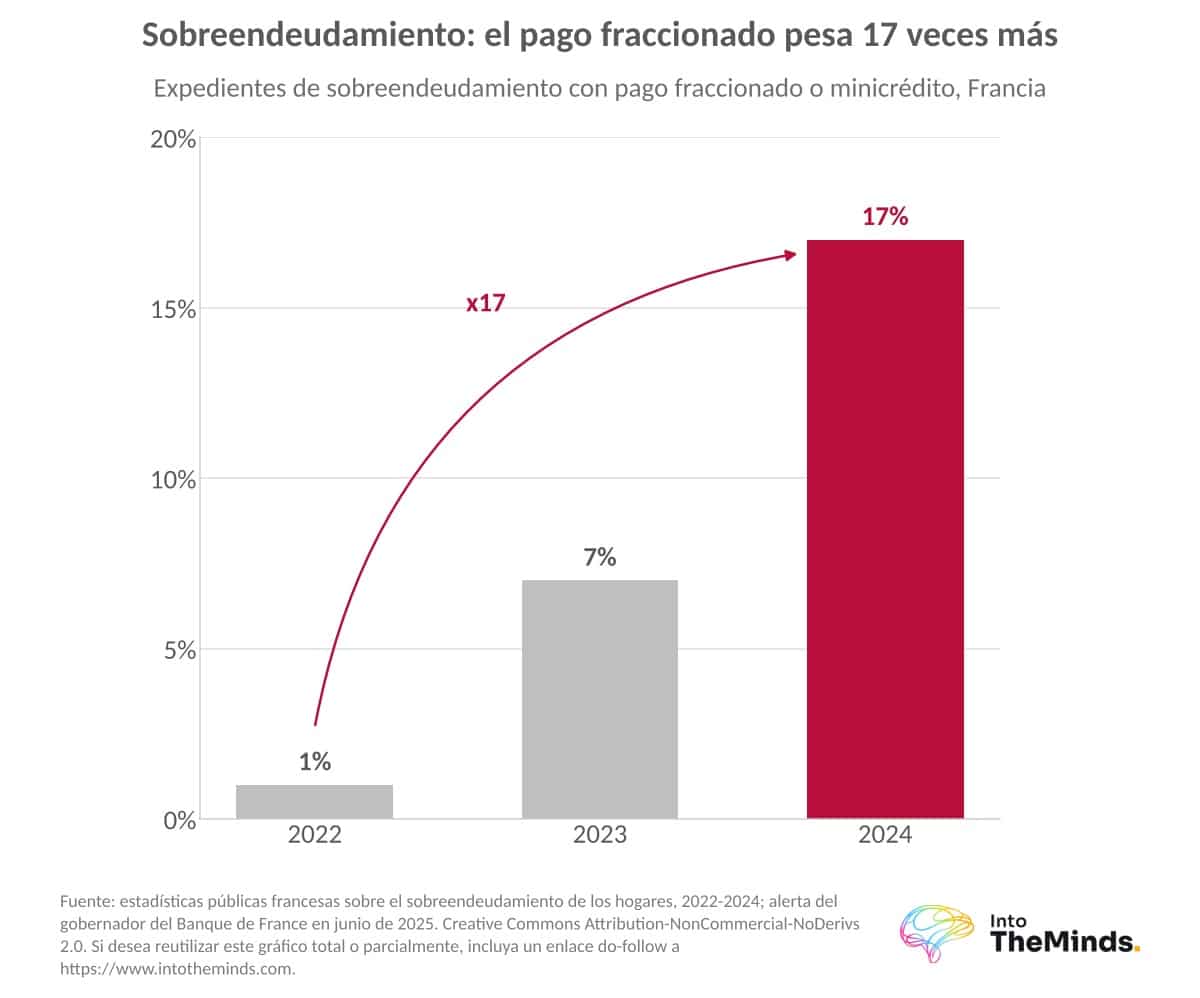
- En Francia, la proporción de expedientes de sobreendeudamiento con pago fraccionado o minicrédito pasó del 1% en 2022 al 17% en 2024.
- A partir del 20 de noviembre de 2026, la directiva CCD2 exige a los operadores de pago en 2 a 4 plazos una autorización, una evaluación de solvencia y la indicación de la TAE.
El pago fraccionado en breve
Antes de entrar en las cifras, permítanos precisar algunos términos y definiciones. A continuación encontrará lo que distingue el pago fraccionado del crédito. También detallamos el proceso del cliente así como el proceso del comerciante.
Pago fraccionado, pago aplazado, BNPL y crédito al consumo
El pago fraccionado distribuye el precio de una compra en 2, 3 o 4 plazos en un periodo corto de 30 a 90 días. El primer plazo se carga al realizar el pedido. Los siguientes se cobran automáticamente. El BNPL (buy now, pay later) también cubre el pago diferido, que consiste en liquidar 15 o 30 días después de la compra, y fórmulas con mensualidades que se extienden hasta los 12 meses o más.
El proceso de pago desde el lado del cliente y del comerciante
Para el cliente, la experiencia se resume en unos pocos clics:
- elige el pago fraccionado entre los métodos de pago ofrecidos
- el proveedor verifica su elegibilidad en pocos segundos
- el primer plazo se carga en su tarjeta bancaria
Las tasas de aceptación superaban el 90% en Scalapay ya en 2021 y en Alma en 2025.
El comerciante no asume el riesgo. Es la empresa detrás de la solución BNPL la que lo asume y, naturalmente, recibe una remuneración por ello. Estos son los 4 pasos del flujo de pago desde la perspectiva del comerciante:
- El cliente selecciona el pago en 3 o 4 plazos en la página de pago.
- El proveedor de servicios de pago evalúa el riesgo y valida la transacción.
- El comerciante recibe inmediatamente la totalidad del importe, deducida la comisión.
- El proveedor cobra los siguientes plazos, gestiona las reclamaciones y asume el riesgo de impago o fraude.
Los importes elegibles varían según los establecimientos. La Redoute acepta cestas de 100 a 5.000 euros. La SNCF redujo en 2025 el umbral del pago en 3 plazos a 120 euros. Mostrar la cuota mensual desde las páginas de producto, y no solo en la caja, hace visible la opción en el momento en que el cliente duda.
Para visualizar este proceso, a continuación encontrará un vídeo que muestra una transacción en 4 plazos de principio a fin.
Perspectivas y cifras clave
En esta sección analizaremos el mercado tomando 3 perspectivas:
- primero el mercado mundial del BNPL
- un enfoque en Europa
- un análisis específico de 3 países con modelos muy diferentes: Estados Unidos, Francia y Alemania.
La primera constatación sobre el mercado del BNPL es que su «despegue» data de 2020. En los primeros 9 meses de 2020, los 4 principales proveedores (Klarna, Afterpay, Affirm y PayPal) registraron un crecimiento superior al 50%. Este crecimiento debe ponerse en paralelo con el del sector de pagos, que registraba «solo» un 8% entre 2019 y 2023 y un 4% en 2024. Este ritmo del 4% se prevé además hasta 2029. Concluimos por tanto que el BNPL es uno de los pocos segmentos que crece mucho más rápido que el conjunto de los pagos.
Para situar el mercado del BNPL en un contexto global, a continuación encontrará un gráfico que muestra su trayectoria de 2020 a 2030. Atención a las escalas: el eje vertical para el mercado americano no es el mismo que para el mercado mundial.
Los niveles de madurez difieren fuertemente de una zona geográfica a otra. En nuestra búsqueda de cifras, hemos logrado reunir indicadores muy significativos que encontrará en la siguiente tabla.
| Zona | Indicador de madurez del mercado | Año | Comentario |
|---|---|---|---|
| Países nórdicos | El BNPL afecta al 20-25% de los pagos | 2022 | Cuna de Klarna (2005) |
| Reino Unido | El 80% de los comerciantes ofrece BNPL | 2022 | Mercado más equipado |
| Estados Unidos | Tasa de penetración: el 50% de los consumidores utiliza BNPL | 2025 | Volumen de préstamos multiplicado por 12 en 2 años |
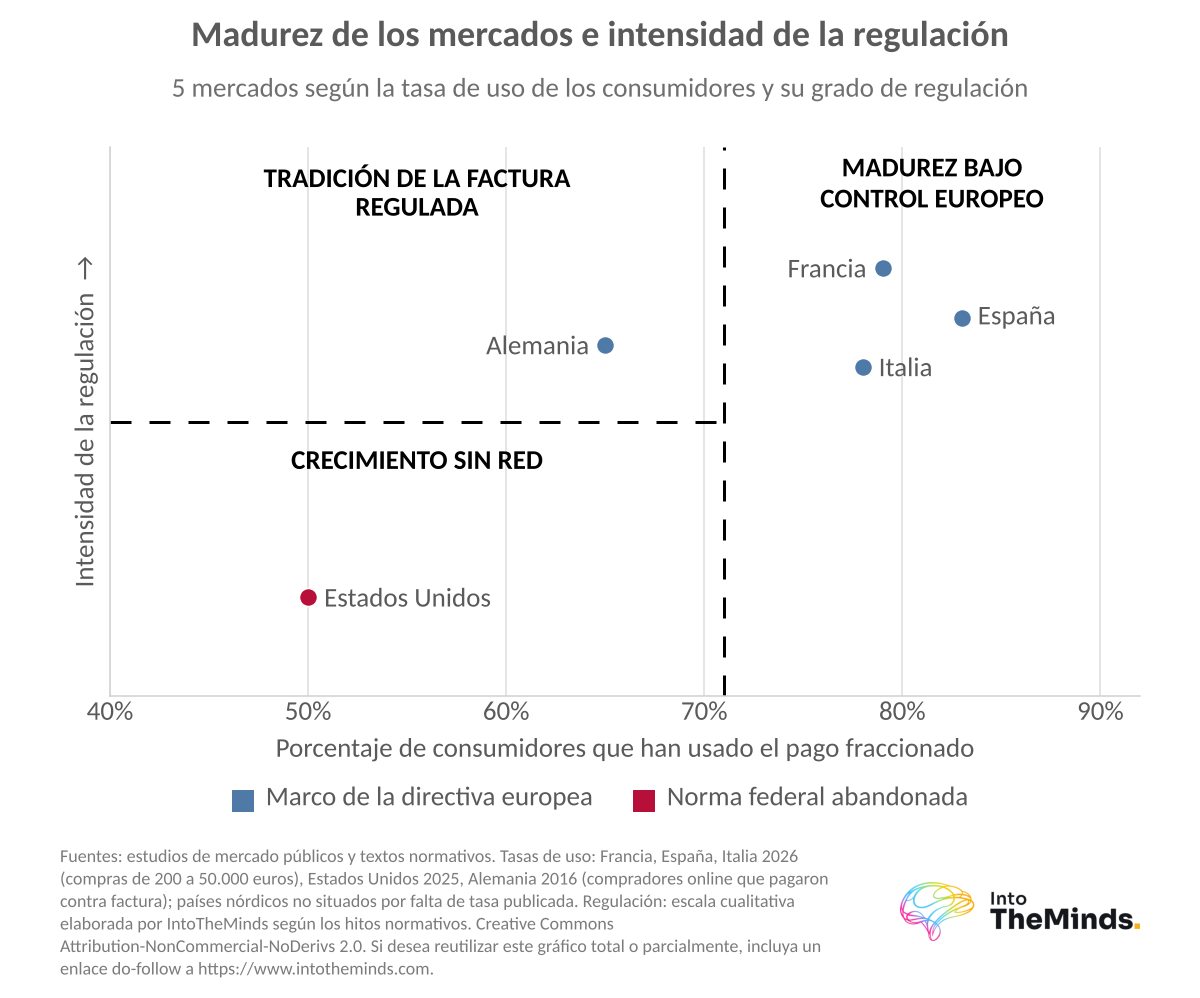
| España | El 83% de los compradores lo utiliza para compras de 200 a 50.000 euros | 2026 | Adopción más rápida, canal físico fuerte |
| Francia | El 79% de los compradores lo utiliza para compras de 200 a 50.000 euros | 2026 | Consolidación bancaria, regulación en noviembre de 2026 |
| Italia | El 78% de los compradores lo utiliza para compras de 200 a 50.000 euros | 2026 | Formatos largos, alta fidelización |
| Alemania | El BNPL representa del 28 al 31% de la facturación online mediante compra sobre factura (que no es pago fraccionado sino pago diferido) | 2018 a 2021 | Primer mercado de Klarna |
La intención de pagar en varios plazos alcanza el 44% en Francia, el 37% en Portugal y el 35% en España.
Mercado europeo: madureces muy contrastadas
Los países nórdicos siguen siendo la referencia en penetración: el pago fraccionado representaba allí entre el 20 y el 25% de los pagos en 2022, frente al 4-5% en Francia. El Reino Unido domina en equipamiento, con el 80% de los comerciantes equipados en 2022, frente al 50-70% en Francia.
Se constata que el sur del continente está recuperando su retraso:
- En una encuesta realizada en septiembre de 2022, la intención de pagar en varios plazos alcanzaba el 44% en Francia, el 37% en Portugal y el 35% en España.
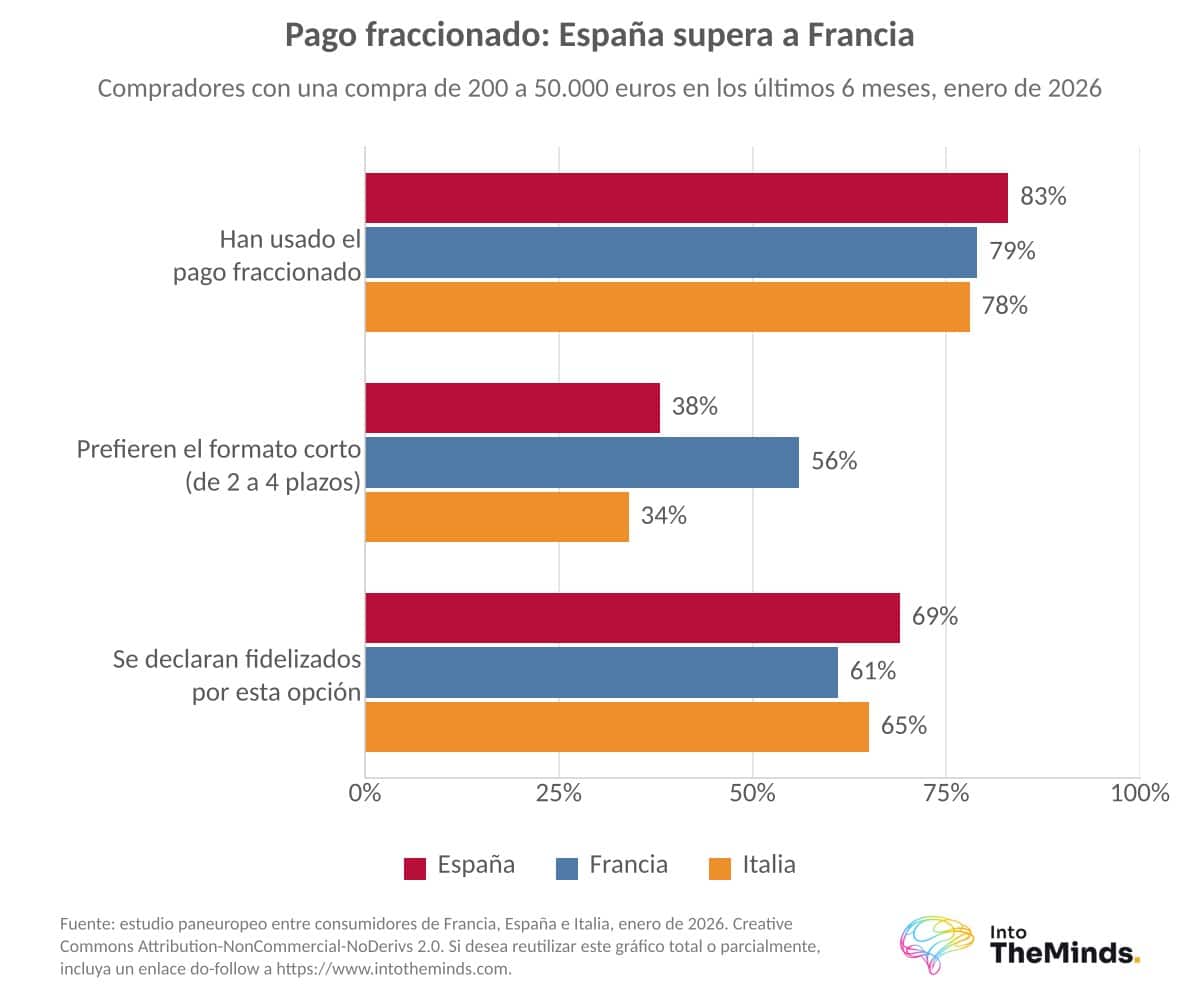
- En enero de 2026, el uso efectivo en compras de 200 a 50.000 euros era del 79% en Francia, el 83% en España y el 78% en Italia.
España mostraba en 2026 la tasa de uso más elevada de los 3 países, aunque estas dos mediciones no son estrictamente comparables.
Los hábitos, en cambio, no convergen. Estos son los 3 desfases más claros medidos en 2026:
- El formato corto de 2 a 4 plazos afecta al 56% de los encuestados en Francia, frente al 38% en España y el 34% en Italia.
- El punto de venta físico representa el 44% en España y el 41% en Italia, frente al 39% en Francia.
- Los franceses citan en primer lugar la gratuidad (44%), los españoles la flexibilidad (39%).
En Estados Unidos, el volumen de préstamos BNPL se multiplicó por 12 en 2 años, pasando de 2 a 24.000 millones de dólares.
Estados Unidos: el mayor mercado de pago fraccionado y el menos regulado
El mercado estadounidense es el más maduro porque el crédito forma parte de las costumbres americanas. Entre 2019 y 2021, el volumen de préstamos BNPL pasó de 2 a 24.000 millones de dólares, y se preveía que el sector alcanzara unos 100.000 millones de dólares en transacciones durante el año 2025. Un cuarto de los adultos había utilizado un préstamo BNPL en diciembre de 2023, y aproximadamente la mitad de los consumidores en septiembre de 2025. Durante el Black Friday y la Cyber Week, el pago fraccionado captaba el 7,2% de las ventas online en 2023 según un estudio de mercado, frente a aproximadamente el 3,5% en 2020.
La naturaleza de las compras ha cambiado. Según el CFPB, las compras necesarias y cotidianas pagadas con BNPL aumentaron un 434% entre 2020 y 2021. La compra de placer dio paso a la compra obligada.
El riesgo sigue la misma tendencia. He aquí 3 señales de alerta:
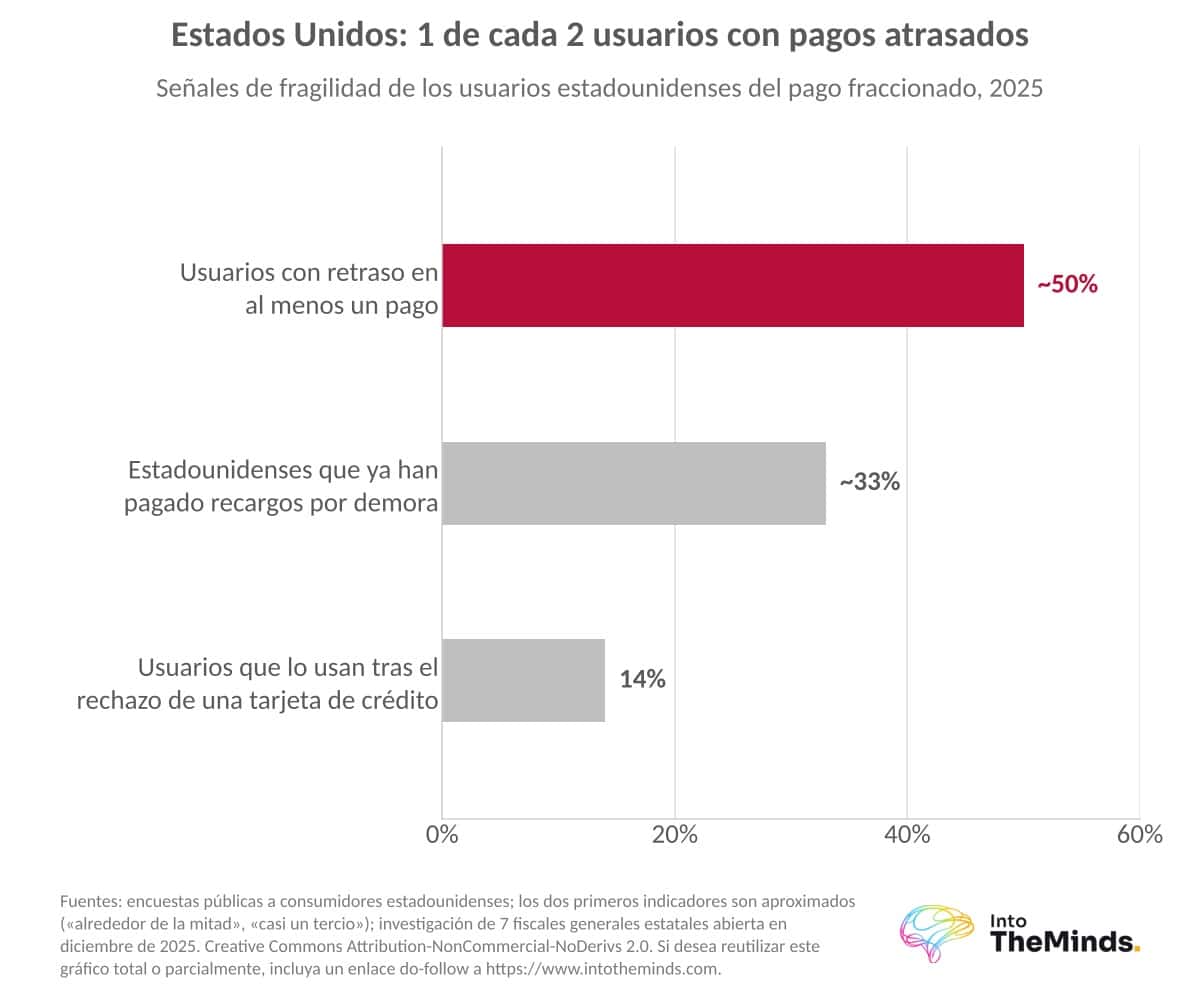
- Aproximadamente la mitad de los usuarios declaraba tener un retraso en un pago en 2025.
- El 14% de los usuarios recurre al BNPL tras el rechazo de una tarjeta de crédito.
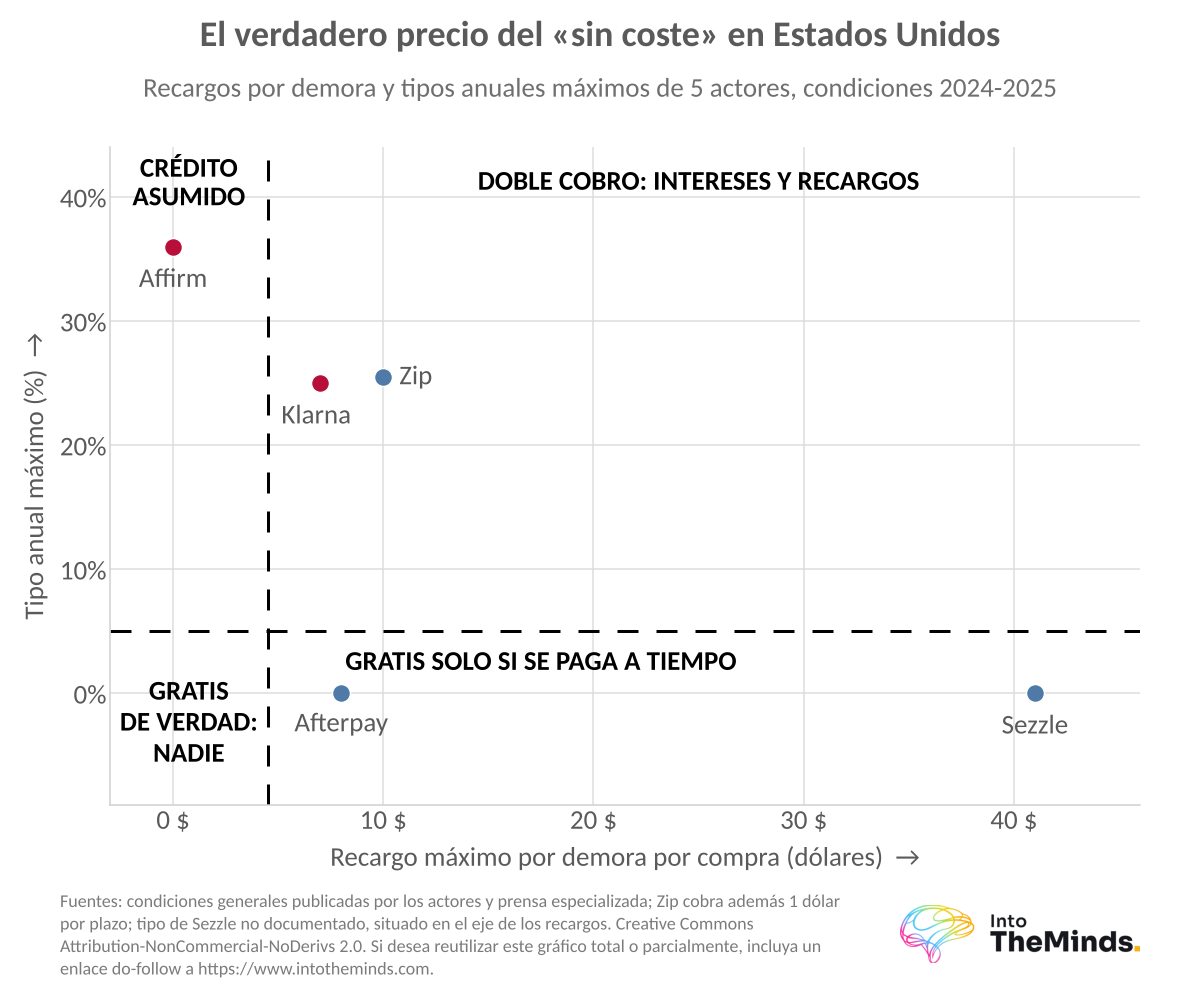
- Los tipos pueden alcanzar el 36% y los préstamos entre 20.000 y 25.000 dólares.
La regulación avanza en sentido contrario a Europa. La norma federal adoptada bajo la administración Biden fue abandonada por la administración Trump. En diciembre de 2025, los fiscales generales de 7 estados abrieron una investigación sobre los 6 mayores proveedores: Affirm, Klarna, PayPal, Afterpay, Sezzle y Zip. Affirm se convirtió en 2025 en el primer actor importante en transmitir la totalidad de sus datos a las agencias de crédito estadounidenses.
Para comprender este despegue, a continuación encontrará un gráfico que compara la cuota del BNPL en el Black Friday con el tipo medio de las tarjetas de crédito estadounidenses. Este tipo pasó de un mínimo del 16,16% en julio de 2021 al 21,19% a finales de 2023, lo que hizo que el tipo cero del BNPL fuera aún más atractivo.
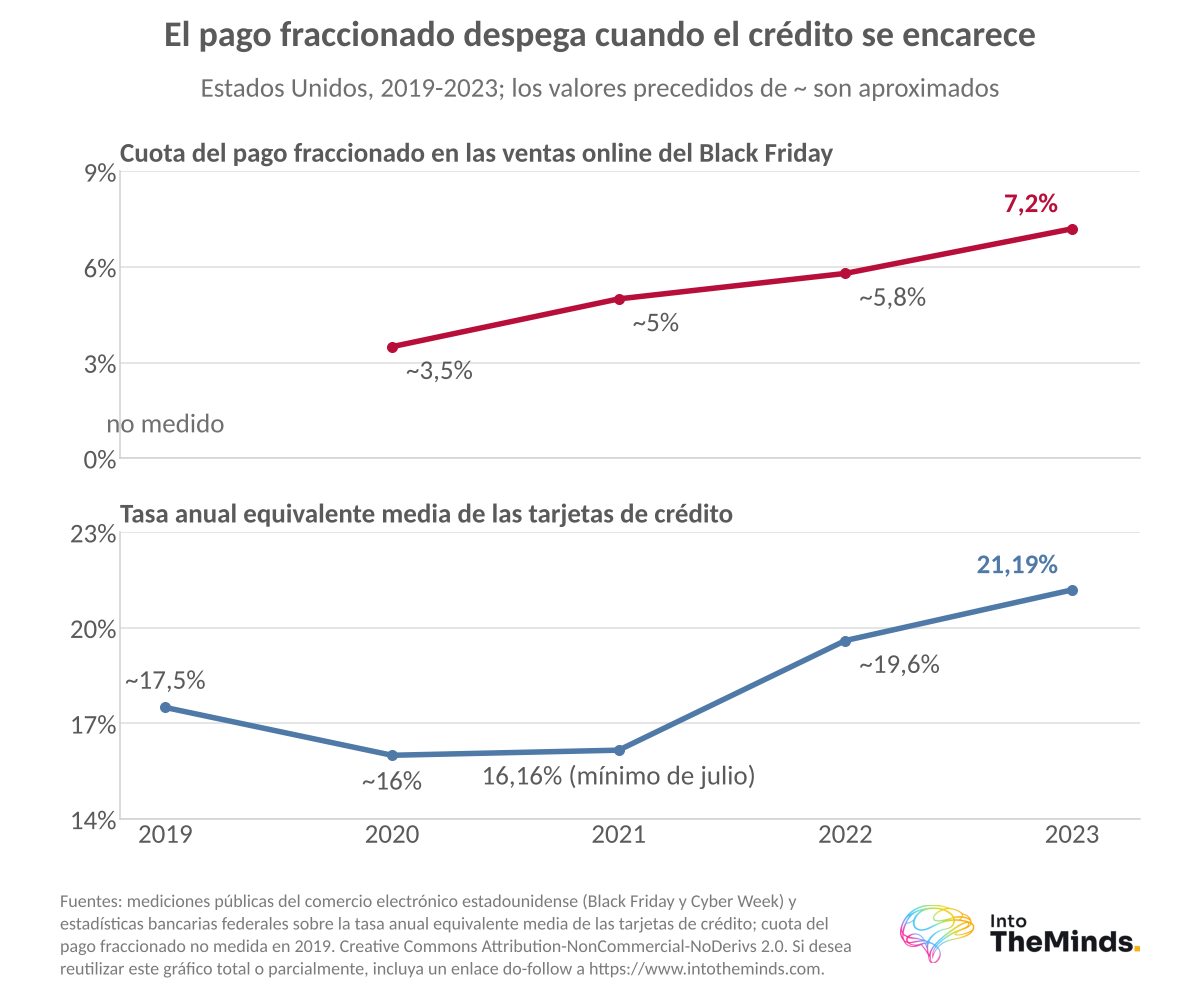
En Estados Unidos, las compras necesarias y cotidianas pagadas con BNPL aumentaron un 434% entre 2020 y 2021.
Francia: un mercado de pago fraccionado bancarizado
El mercado francés pasó de unos 6.000 millones de euros en 2019 a 8.200 millones en 2024. La fotografía realizada por la ACPR para 2020 da la medida:
- 4.800 millones de euros de saldo vivo
- 18 millones de créditos
- 10,5 millones de prestatarios
- importe medio de 350 euros.
El comercio online es el principal canal de difusión del pago fraccionado. En 2023, entre el 20 y el 25% de las compras de comercio electrónico pasaban por el pago fraccionado. Esta cuota alcanzaba incluso el 43% en Cdiscount en 2022. Según una encuesta publicada por Floa, el 31% de los franceses había recurrido al pago fraccionado en 2020, lo que supuso un aumento del 6% respecto a 2019. La Fevad estimaba por otra parte en 2020 que entre el 10 y el 15% de los sitios comerciales franceses disponía de una solución de pago en varios plazos.
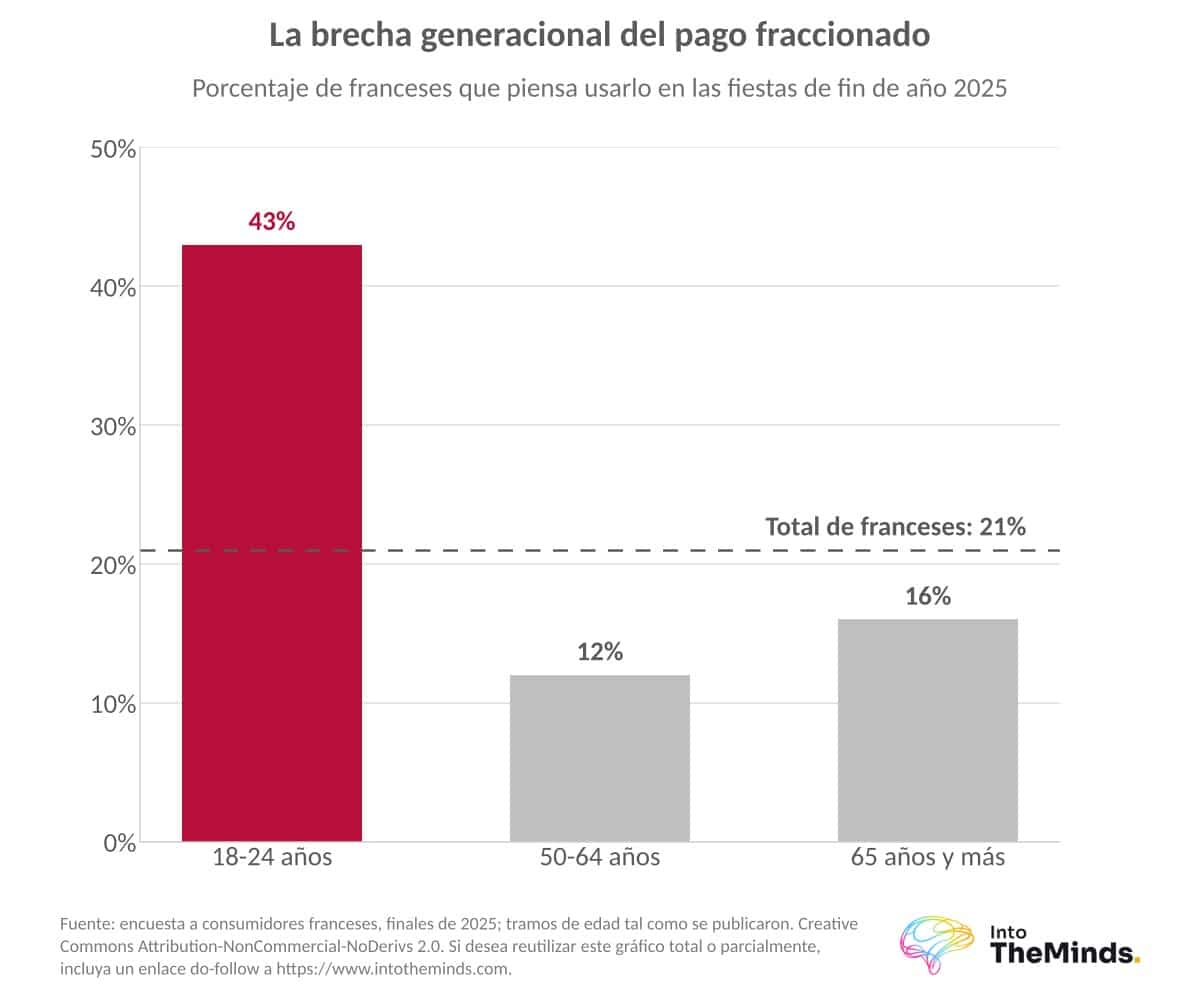
El pago fraccionado representó el 43% de las ventas de Cdiscount en 2022.
El título de esta sección hace referencia a la bancarización del sector y, de hecho, es visible en los movimientos de compra:
- BPCE adquirió Oney en 2019.
- BNP Paribas compró Floa por 250 millones de euros (Floa procesa un pago fraccionado de cada 3 en Francia).
- La Banque Postale creó su propia solución, Django.
- Crédit Agricole Consumer Finance compró Pledg en febrero de 2024 (200 socios, 220 millones de euros de producción en 2023) para reforzar Sofinco.
En Francia, el pago fraccionado es por tanto ante todo un asunto bancario.
Alemania: la cultura de la compra sobre factura
Alemania no esperó al BNPL para pagar más tarde. La compra sobre factura representaba allí entre el 28 y el 31% de la facturación online entre 2018 y 2021, frente al 12% de la tarjeta bancaria.
Pero el crédito mensualizado cuesta caro allí: 11,95% al año más 45 céntimos al mes, lo que supone una TAE del 14,79% para 500 euros a 12 meses. A finales de 2023, se consideraba un 86% más costoso que los créditos bancarios clásicos.
El aumento de las ventas hace que el BNPL sea rentable para el comerciante a pesar de la comisión superior a la de una tarjeta bancaria.
Ventajas del BNPL para los comerciantes
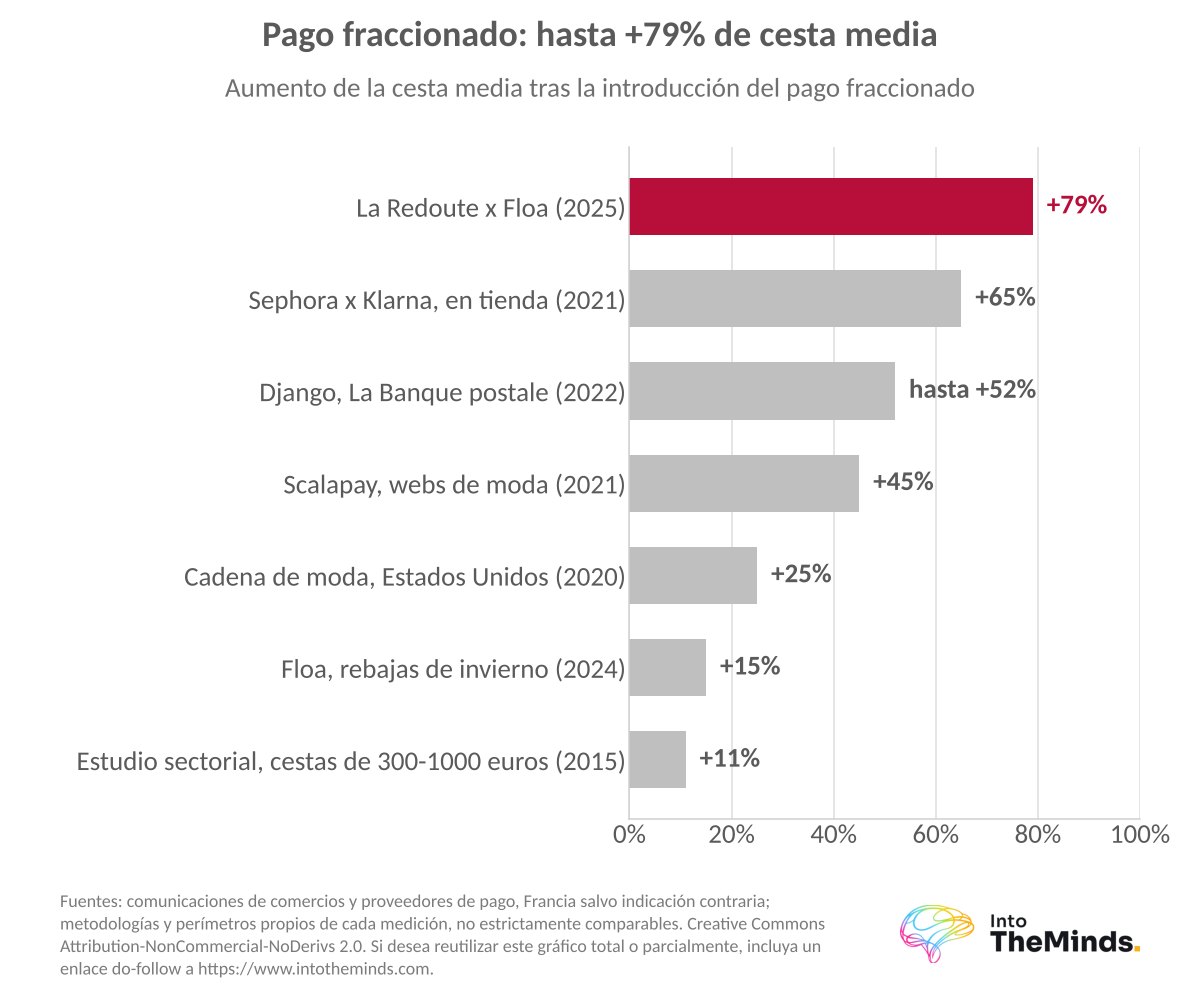
Un comerciante acepta una comisión superior a la de una tarjeta bancaria porque el efecto en las ventas está demostrado. El aumento de las ventas hace que el BNPL sea rentable para el comerciante.
A continuación encontrará los datos más sólidos, seguidos de los sectores donde la palanca es más fuerte.
Aumento de la tasa de conversión y del importe medio de la cesta
El mecanismo es psicológico y puede clasificarse dentro de las técnicas de pricing. Una lavadora de 600 euros se convierte en 4 plazos de 150 euros, y la barrera del precio desaparece en el momento de pagar. Estos son los efectos medidos por los establecimientos y proveedores:
| Año | País | Actor | Efecto medido |
|---|---|---|---|
| 2018 | Francia | Alltricks y Oney | Cesta de 288 euros en 3 plazos, 410 euros en 4 plazos, más de 1.300 euros en 10 plazos |
| 2021 | Francia | Scalapay (sitios de moda) | Conversión +15%, cesta +45% |
| 2021 | Francia | Klarna y Sephora | Cesta en tienda +65% |
| 2022 | Francia | Django (La Banque Postale) | Cesta hasta +52% |
| 2024 | Francia | Oney (rebajas de invierno) | Cesta +15% a 392 euros; transacciones +5% según BPCE |
| 2025 | Francia | La Redoute y Alma | Pedidos +50%, cesta +79%, conversión multiplicada por 2 |
| 2025 | Estados Unidos | Affirm (viajes) | Pedido medio 3 veces superior a las demás transacciones |
Estas cifras proceden de los propios establecimientos y proveedores. Le invitamos por tanto a leerlas como órdenes de magnitud.
Fidelización y experiencia del cliente
El pago fraccionado influye también en la elección del establecimiento. Según el barómetro europeo Oney de 2022, 1 de cada 2 consumidores no habría comprado sin esta facilidad: el 25% habría pospuesto su pago, el 15% habría ido a la competencia y el 6% habría renunciado. 1 de cada 3 europeos elegía ya su punto de venta en función de la posibilidad de pagar en varios plazos.
Este efecto se erosiona con la banalización. En 2026, aún influía en el 69% de los españoles, el 65% de los italianos y el 61% de los franceses, pero ha retrocedido 13 puntos desde 2023. Los clientes esperan ahora ventajas complementarias: descuentos, cashback, ofertas de recompra. Para saber qué esperan sus propios clientes, una encuesta de satisfacción sobre la experiencia en caja sigue siendo el medio más directo.
Viajes, economía circular, reformas: los nuevos terrenos del pago fraccionado
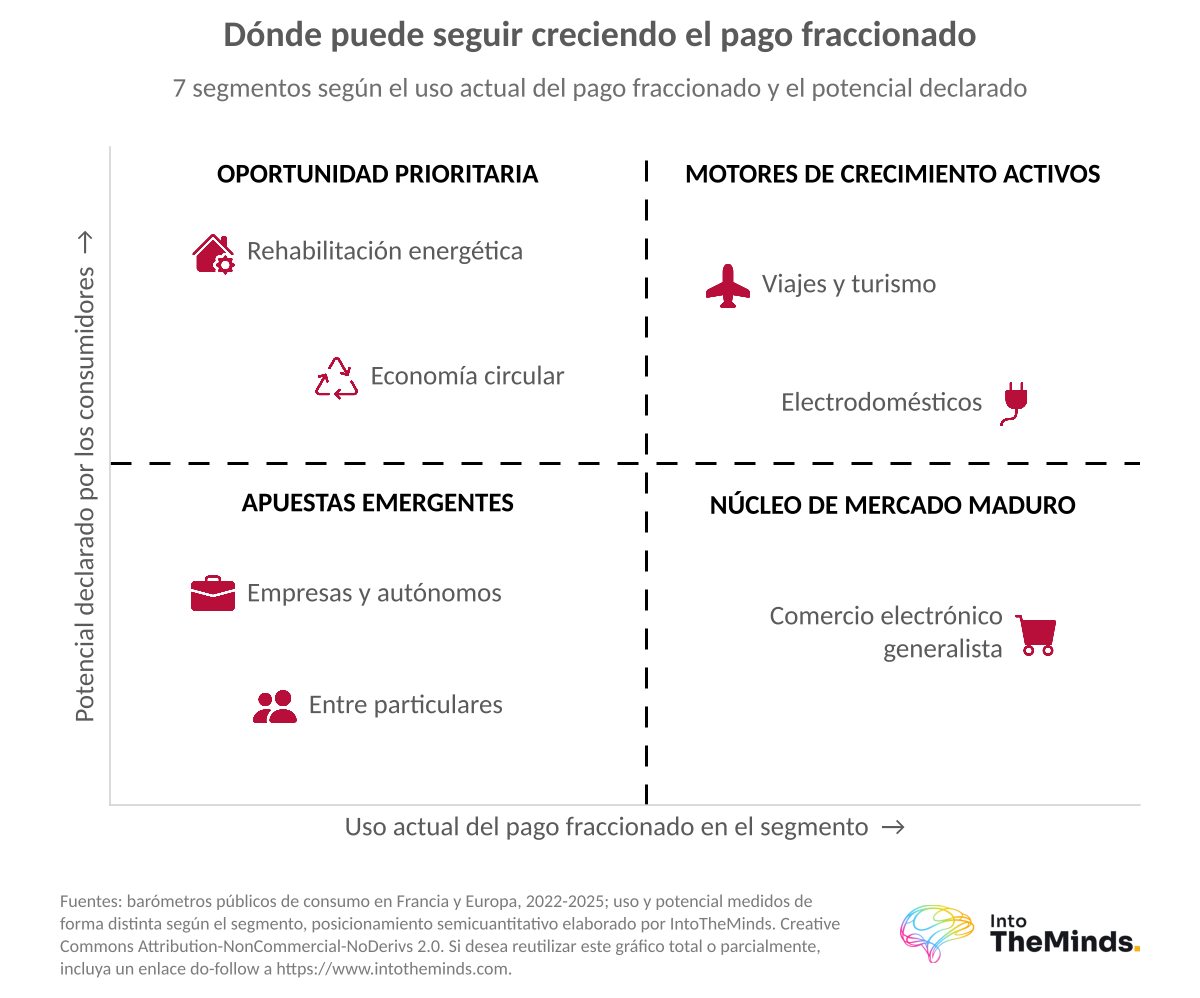
Los sectores históricos siguen siendo los electrodomésticos (32% de las compras financiadas en 2025) y los smartphones, cuya cuota se duplicó del 13% al 27% entre 2021 y 2025. Pero aparecen nuevos usos. Estos son los más documentados:
- Viajes: la SNCF ofrece desde 2023 el pago en 3 o 4 plazos con Alma (gastos del 1,5%). En Center Parcs, el uso pasó del 12% al 17% de las compras a principios de 2025, y Pierre et Vacances lanzó el 3 plazos sin gastos el 15 de abril de 2025.
- Economía circular: el 74% de los franceses se vería incentivado a comprar de segunda mano o reacondicionado con un pago fraccionado (2024).
- Rehabilitación energética: el 73% de los propietarios franceses se vería incentivado a realizar reformas con una solución de financiación, y el 76% elegiría más voluntariamente un establecimiento que la ofreciera (2025).
- B2B: ya en 2021, Mansa financiaba a autónomos y microempresas de 1.000 a 20.000 euros, al 1% mensual.
Las duraciones también se alargan: en 2026, el 34% de los franceses había utilizado un pago en 13 plazos o más para compras superiores a 300 euros.
El 17% de los expedientes de sobreendeudamiento contenía un pago fraccionado o un minicrédito en Francia en 2024, frente al 1% en 2022.
Marco regulatorio: CCD2 y otros
Si ofrece o planea ofrecer el pago en varios plazos, esta sección le concierne directamente. Detalla el calendario de la reforma y lo que cambia para los proveedores.
Hasta ahora, el pago fraccionado escapaba a las reglas del crédito al consumo bajo dos umbrales: 90 días y 200 euros. La directiva europea sobre crédito al consumo, denominada CCD2, pone fin a esta exención. Este es su calendario:
- 30 de junio de 2021: propuesta de directiva por la Comisión Europea.
- Diciembre de 2022: acuerdo sobre un texto que incluye los contratos BNPL, a tipo cero y de menos de 200 euros.
- 2023: adopción de la directiva.
- Septiembre de 2025: publicación de la ordenanza francesa de transposición.
- 20 de noviembre de 2026: entrada en vigor en Francia.
En esa fecha, los operadores de pago en 2 a 4 plazos deberán obtener una autorización, evaluar sistemáticamente la solvencia de cada cliente, mostrar la TAE y un calendario de pagos, y ya no podrán presentar estas ofertas como favorables al poder adquisitivo. Para los proveedores, el reto será integrar la evaluación de solvencia sin recargar el proceso de pago que constituía su fortaleza. Los principales actores del mercado francés habían anticipado de hecho estas obligaciones incluso antes de la publicación de la ordenanza.
El regulador tiene motivos para actuar. La proporción de expedientes de sobreendeudamiento con pago fraccionado o minicrédito pasó del 1% en 2022 al 7% en 2023, y luego al 17% en 2024. François Villeroy de Galhau, gobernador del Banco de Francia, alertó públicamente sobre este punto en junio de 2025. El sobreendeudamiento aumentó un 6% en los 5 primeros meses de 2025, y 4,6 millones de personas se encontraban en situación de vulnerabilidad financiera.
A continuación encontrará un gráfico que muestra esta evolución.
El modelo económico del BNPL
La gratuidad mostrada para el cliente tiene un coste, y ese coste ha cambiado de manos desde 2022. Así es como se distribuye.
El principio fundador recae en el comerciante. En Francia, paga una comisión comprendida entre el 2 y el 5,5% del importe según los proveedores. Estos costes superan con creces los de una tarjeta bancaria. En Estados Unidos en 2022, la comisión BNPL se situaba entre el 7 y el 8%, frente al 2-3% de una tarjeta de crédito. Affirm cobraba desde el 8% hasta más del 15% por una financiación larga a tipo cero. A finales de 2020, las comisiones se situaban todavía entre el 2,5 y el 4%.
En Estados Unidos, la comisión BNPL se situaba entre el 7 y el 8%, frente al 2-3% de una tarjeta de crédito.
La subida de tipos rompió esta ecuación. El BCE elevó su tipo de refinanciación al 1,25% ya en septiembre de 2022, lo que encareció el coste del dinero adelantado por los proveedores. Los efectos son medibles:
- Younited estimaba en 2023 el retroceso de los créditos patrocinados por los comerciantes en casi un 50% entre sus clientes, un retroceso concentrado en las financiaciones de cestas elevadas.
- En 2025, Oney indicaba que el sobrecoste corría a cargo del consumidor en el 60% de los casos.
- Los tipos aplicados en Oney alcanzaban el 1,67% en 3 plazos y el 2,5% en 4 plazos, con un tope de 60 euros a partir de 2.400 euros de compra.
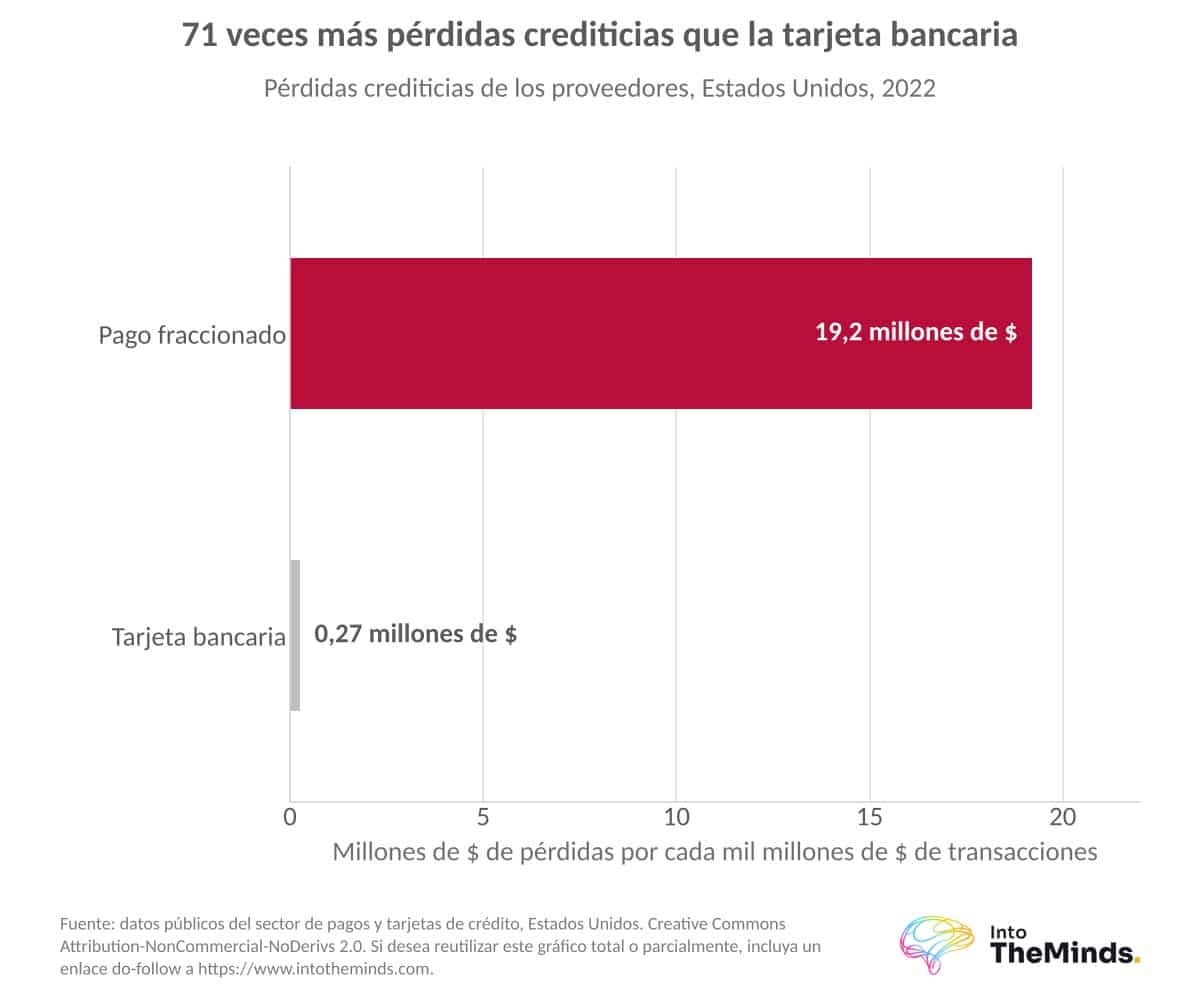
El riesgo de crédito pesa también sobre los márgenes. En 2022, las pérdidas alcanzaban los 19,2 millones de dólares por cada 1.000 millones de dólares en transacciones BNPL, frente a 270.000 dólares en las tarjetas bancarias. Esta diferencia es considerable: el pago fraccionado pierde unas 70 veces más que la tarjeta para un mismo volumen.
Integrar una solución de pago fraccionado: ¿Buy o Build?
Una vez tomada la decisión, queda elegir la modalidad de integración. Como verá a continuación, la opción Buy conviene a la mayoría de las empresas, pero el desarrollo propietario y el lending integrado responden a necesidades precisas.
La opción Buy: apoyarse en un proveedor de servicios de pago
Integrar una solución existente requiere pocos días. Alma, Klarna, Scalapay, Oney o Floa ofrecen API y módulos para CMS como Shopify o Prestashop. El proveedor se encarga de la evaluación de riesgos, la financiación, el cobro y el riesgo de impago. Para una empresa sin capacidad de financiación interna, es la vía más rápida.
La elección del proveedor de servicios de pago merece sin embargo un verdadero marco de análisis. Estos son los criterios a verificar:
- El registro ante las autoridades de supervisión (como la ACPR) y las autorizaciones en su poder (sociedad de financiación, entidad de pago), que condicionan la conformidad después de noviembre de 2026.
- La comisión facturada y la parte del sobrecoste repercutida en el cliente.
- La tasa de aceptación de las transacciones.
- La cobertura omnicanal: sitio web, aplicación, terminal de pago en tienda y software de caja.
La opción Build y el lending integrado
Desarrollar una solución propia otorga un control total sobre la experiencia del cliente, las reglas de concesión y los márgenes. Pero la empresa debe construir una infraestructura completa de pago, scoring y cobro, adelantar los fondos y dominar la regulación. Con la CCD2, esta última exigencia se vuelve más pesada.
El lending integrado es una vía intermedia. El comerciante integra la financiación en su propio proceso, a menudo en marca blanca, y delega la financiación, el scoring y el riesgo en un socio autorizado. Mantiene el control de la interfaz y del precio sin necesidad de licencia bancaria ni endeudamiento. Para una pyme o microempresa, suele ser el único medio de ofrecer un pago fraccionado bajo su propio nombre.
El panorama competitivo: fintechs, bancos y gigantes tecnológicos
¿Quién controla este mercado y hacia dónde evoluciona? Encontrará en esta sección las familias de actores, la trayectoria de los líderes y las 3 evoluciones que estructuran el periodo hasta 2030.
Tres familias de actores en consolidación
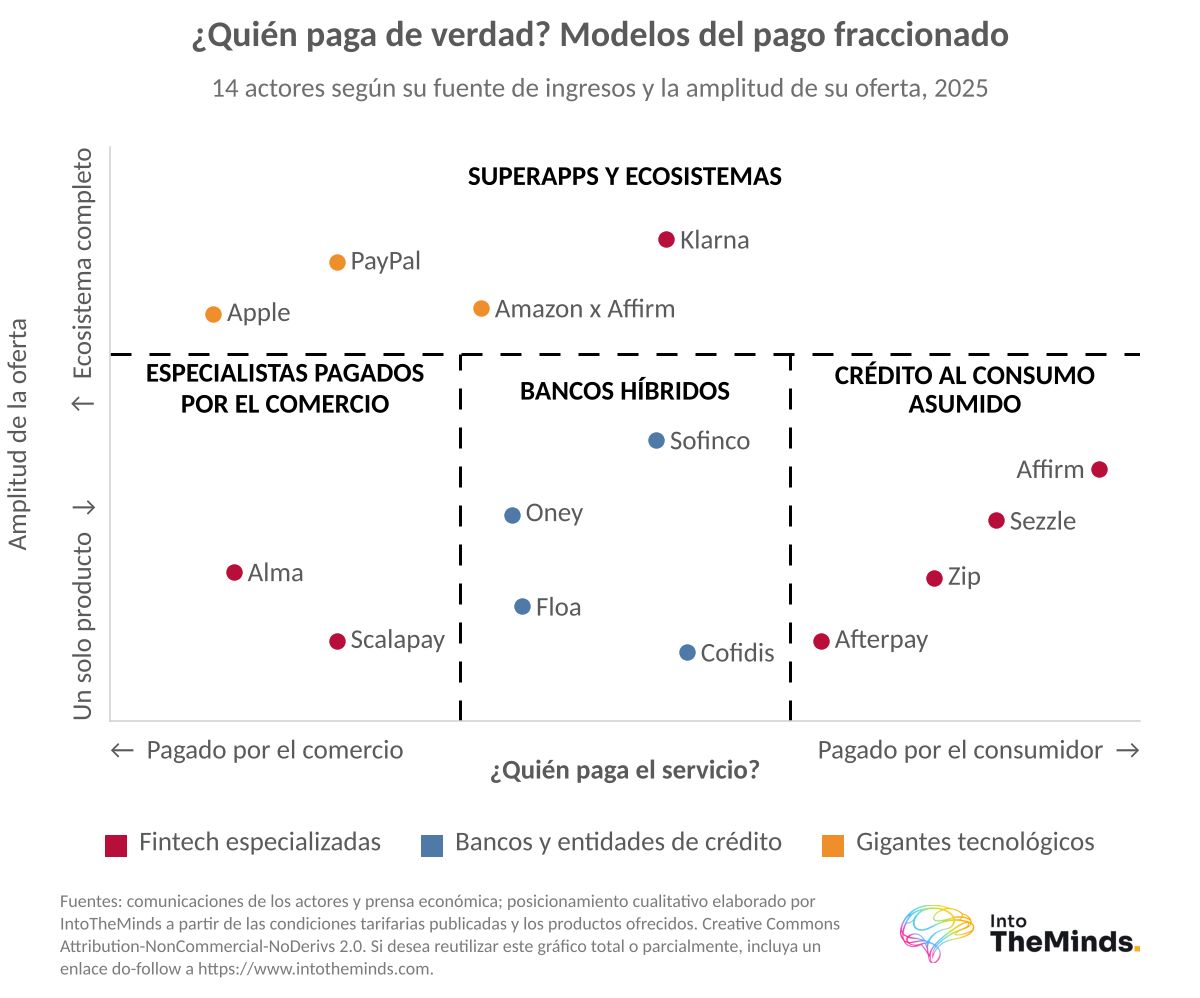
El mercado se organiza en torno a 3 familias. Las fintechs especializadas en primer lugar: Klarna, Affirm, Afterpay, Alma, Scalapay, Pledg, Sezzle y Zip. Los bancos y entidades de crédito a continuación: Oney, Floa, Cofidis, Sofinco, Younited y Django. Los gigantes tecnológicos finalmente: PayPal, cuyo Pay in 4 procesó 750 millones de dólares ya en el cuarto trimestre de 2020, Amazon, socio de Affirm desde agosto de 2021, y Apple, que lanzó Apple Pay Later en marzo de 2023 para importes de 50 a 1.000 dólares.
Las captaciones de fondos alcanzaron su punto máximo en 2021-2022 y luego se invirtieron: los importes captados por las fintechs cayeron un 66% entre el tercer trimestre de 2021 y el tercer trimestre de 2022. Algunos actores continuaron sin embargo creciendo. Alma pasó de 4.000 comerciantes en 2021 a 21.000 en 2025. Scalapay superó los 1.000 millones de dólares de valoración en febrero de 2022 gracias a la entrada de Tencent.
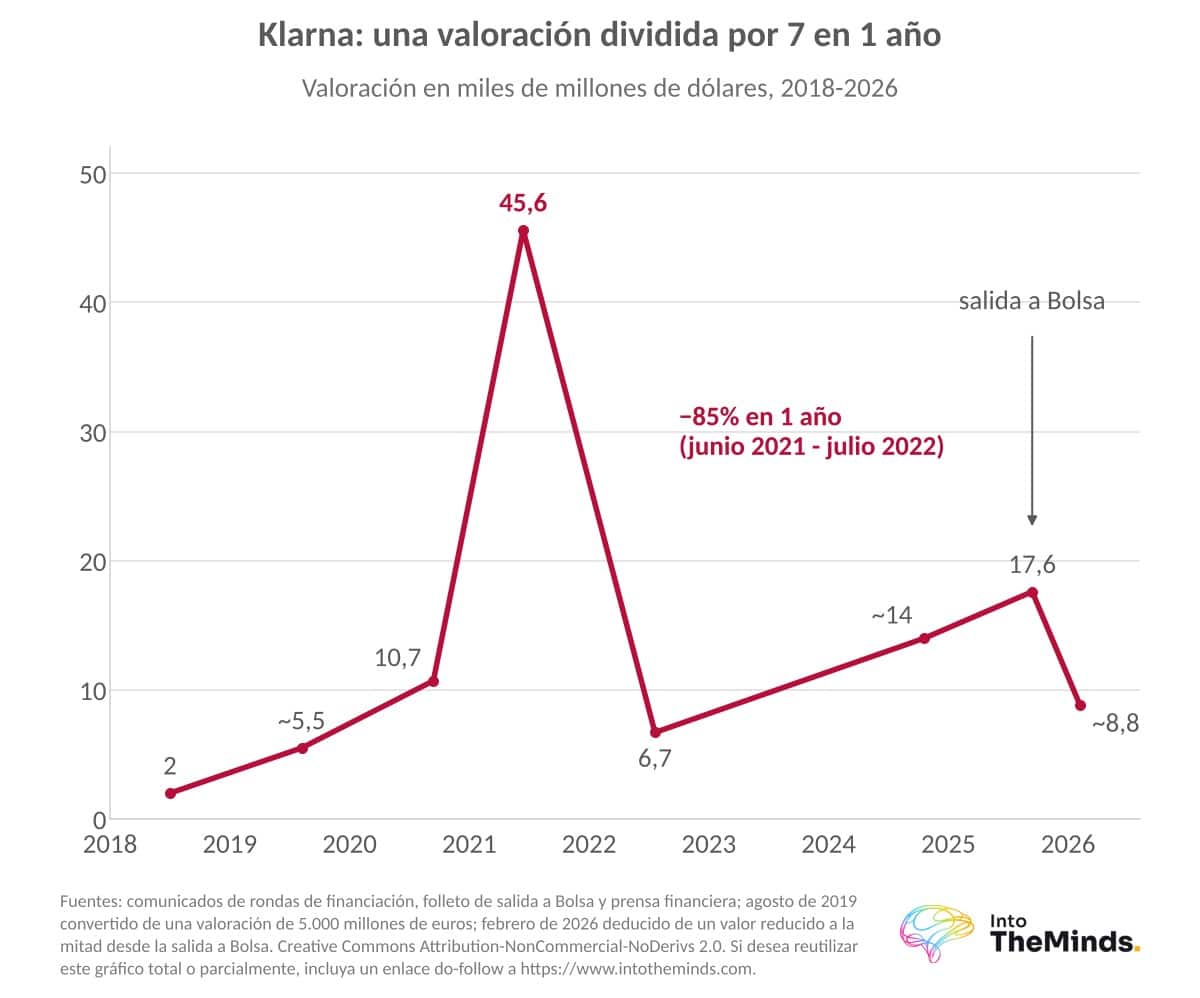
Klarna perdió el 85% de su valoración en un año, pasando de 45.600 millones de dólares en junio de 2021 a 6.700 millones en julio de 2022.
Klarna y Affirm: dos trayectorias que resumen el sector
La trayectoria de Klarna sigue los ciclos del mercado. Estas son sus principales etapas:
- Junio de 2021: valoración de 45.600 millones de dólares, pero una pérdida de 668 millones de euros en el año.
- Julio de 2022: valoración reducida a 6.700 millones de dólares.
- Septiembre de 2025: salida a Bolsa en Nueva York, con 17.600 millones de dólares de capitalización al cierre del primer día.
- Cuarto trimestre de 2025: facturación de 1.080 millones de dólares (+38%), 118 millones de usuarios activos, pero una pérdida de 26 millones de dólares y provisiones para pérdidas en aumento del 59%.
- Febrero de 2026: valor dividido por 2 desde la salida a Bolsa.
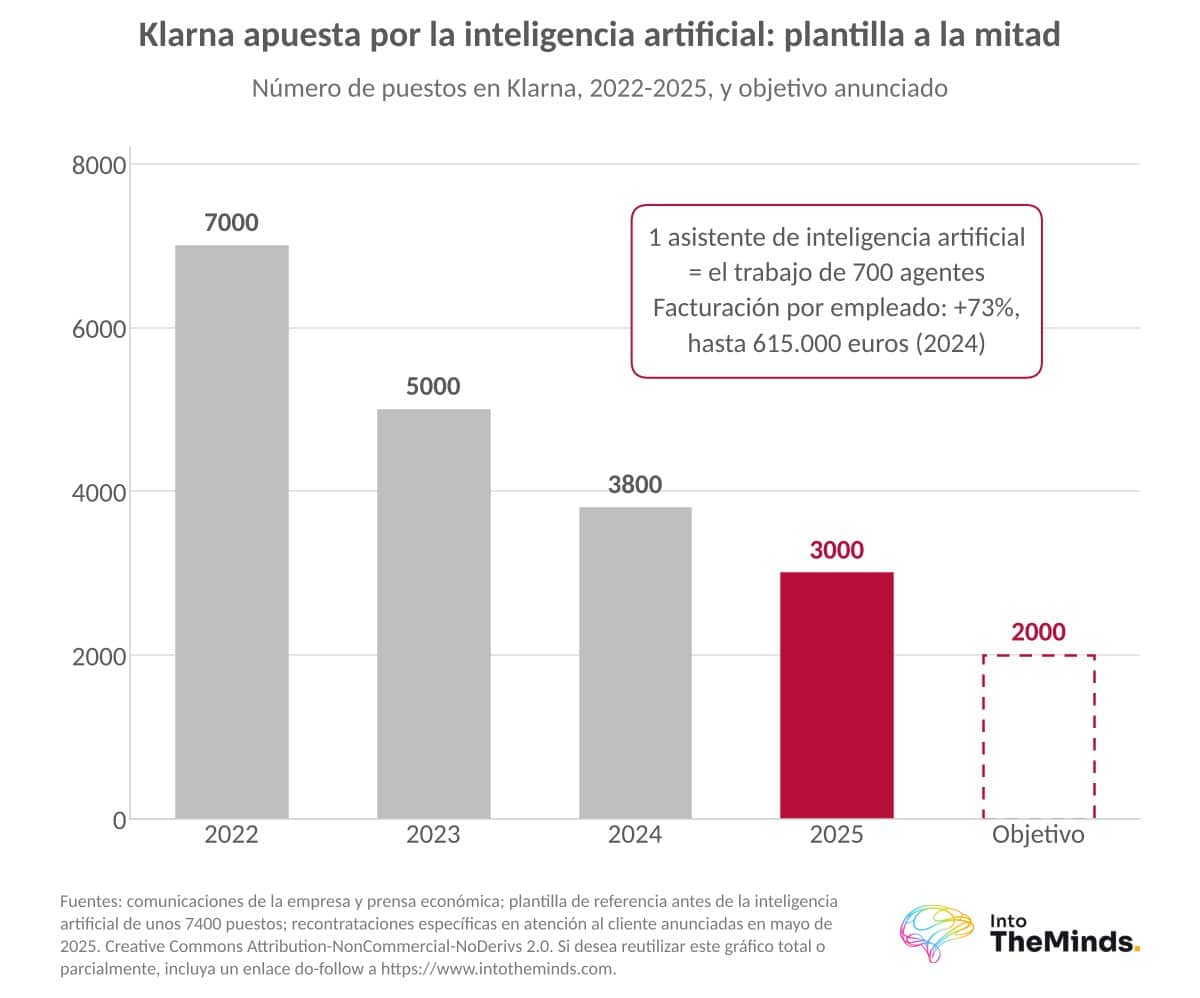
Klarna apostó también fuertemente por la inteligencia artificial y redujo su plantilla de unos 7.400 a 3.000 puestos en septiembre de 2025. En mayo de 2025, sin embargo, la empresa volvió a contratar para su servicio de atención al cliente tras constatar una caída de la calidad.
Affirm, fundada en 2012 por Max Levchin, cofundador de PayPal, eligió otra vía. La empresa contaba con 27,8 millones de usuarios activos en junio de 2026, un 21% más interanual, y destaca por no aplicar comisiones por demora.
Tarjetas, agentes conversacionales y Wero: el mercado del pago fraccionado de aquí a 2030
Tres evoluciones estructuran los próximos años. La primera es el paso del modelo de comerciante al modelo directo al consumidor, a través de tarjeta. Affirm lanzó su tarjeta de débito en 2023 y contaba con 2,8 millones de titulares a finales de 2025. Klarna lanzó la suya en julio de 2025 y declaraba 700.000 titulares estadounidenses en septiembre.
La segunda es el comercio asistido por inteligencia artificial: se esperaba que el 64% de los compradores de regalos recurriera a agentes conversacionales en las fiestas de 2025. El pago fraccionado deberá integrarse en estos procesos donde el cliente ya no ve las páginas tradicionales del sitio web.
La tercera procede de las infraestructuras europeas. La billetera Wero de la European Payments Initiative contaba con 43,5 millones de usuarios en octubre de 2025, de los cuales 35 millones en Francia. Integrará el pago fraccionado, eventualmente en marca blanca.
Para un comerciante de e-commerce, la recomendación es sencilla: mida el efecto real en sus propias cestas antes de generalizar la oferta, y elija desde ahora un socio autorizado para la etapa posterior a noviembre de 2026.
FAQ: preguntas habituales
¿El pago fraccionado es realmente gratuito para el cliente?
No siempre. El modelo original hace pagar al comerciante, con una comisión del 2 al 5,5% en Francia. Pero desde la subida de tipos de 2022, el coste se desplaza hacia el cliente: en Oney, el consumidor asumía el sobrecoste en el 60% de los casos en 2025, al 1,67% en 3 plazos y al 2,5% en 4 plazos.
¿Cuáles son los riesgos de sobreendeudamiento vinculados al pago fraccionado?
Son reales y van en aumento. En Francia, la proporción de expedientes de sobreendeudamiento con pago fraccionado o minicrédito pasó del 1% en 2022 al 17% en 2024. Un impago puede derivar rápidamente en penalizaciones. La acumulación de varios pagos fraccionados en paralelo es la principal trampa.
¿Cómo elegir entre una solución de pago fraccionado existente y un desarrollo propio?
Elija una solución existente si desea empezar en pocos días sin adelantar fondos. El desarrollo propietario solo tiene sentido si dispone de capacidad de financiación y dominio regulatorio, mientras que el lending integrado ofrece un compromiso en marca blanca. Un estudio de mercado B2B entre proveedores ayuda a comparar comisiones y condiciones.
¿El pago fraccionado será obligatorio para los comerciantes de e-commerce después de noviembre de 2026?
No. La directiva CCD2 regula a los operadores que ofrecen el pago en 2 a 4 plazos, con una autorización, una evaluación de solvencia y la indicación de la TAE. No impone a los comerciantes ofrecerlo. Si lo ofrece, verifique que su proveedor sea conforme antes del 20 de noviembre de 2026.
¿Por qué se puede rechazar un pago fraccionado cuando la cuenta dispone de fondos?
Porque la decisión depende del modelo de scoring del proveedor, no solo del saldo. Se producen rechazos incluso cuando los fondos son suficientes y no se ha alcanzado el límite de la tarjeta, y algunas tarjetas específicas son mal aceptadas. Para comprender cómo viven sus clientes estos rechazos, un estudio de mercado B2C aporta respuestas precisas.