Hemos analizado los 271 productos seleccionados como finalistas por los organizadores del concurso SIAL Innovation 2026. A partir de este análisis, hemos identificado las tendencias actuales en el sector agroalimentario, así como las principales líneas de innovación. Además, presentamos un «TOP 10» de los productos que, a nuestro juicio, tienen mayores probabilidades de éxito en el mercado.

El 5 de octubre de 2026, el concurso SIAL Innovation publicó sus 17 shortlists oficiales. Más de 2.750 productos se presentaron al concurso SIAL Innovation. Entre ellos, 775 fueron seleccionados y presentados a los diferentes jurados del concurso para llegar a 300 fichas de producto. Esto representa 271 productos únicos respaldados por 202 empresas procedentes de 41 países. La nutracéutica es la familia más representada, con 42 productos. Estas cifras dan una primera medida de la magnitud de la innovación alimentaria mundial en 2026. Pero no dicen qué tendencias tienen más probabilidades de tener éxito, ni por qué las pequeñas empresas se quedan rezagadas respecto a los grandes grupos. Es por eso que nuestra empresa de investigación de mercado, con su experiencia en el sector agroalimentario y fiel visitante de SIAL desde hace 18 años, ha analizado el conjunto de las fichas para ofrecerle una lectura de la innovación alimentaria a través del prisma de SIAL Innovation 2026.
Encontrará el informe completo para descargar al final de este artículo. Tenga en cuenta que pueden persistir diferencias entre este artículo y el informe, ya que el informe también se actualiza tras nuestras entrevistas con los expositores de SIAL.
Contacte con el instituto IntoTheMinds
Lo esencial para recordar
- Mundo, 2026: 271 innovaciones únicas (300 fichas) seleccionadas en las 17 shortlists de SIAL Innovation, respaldadas por 202 empresas de 41 países.
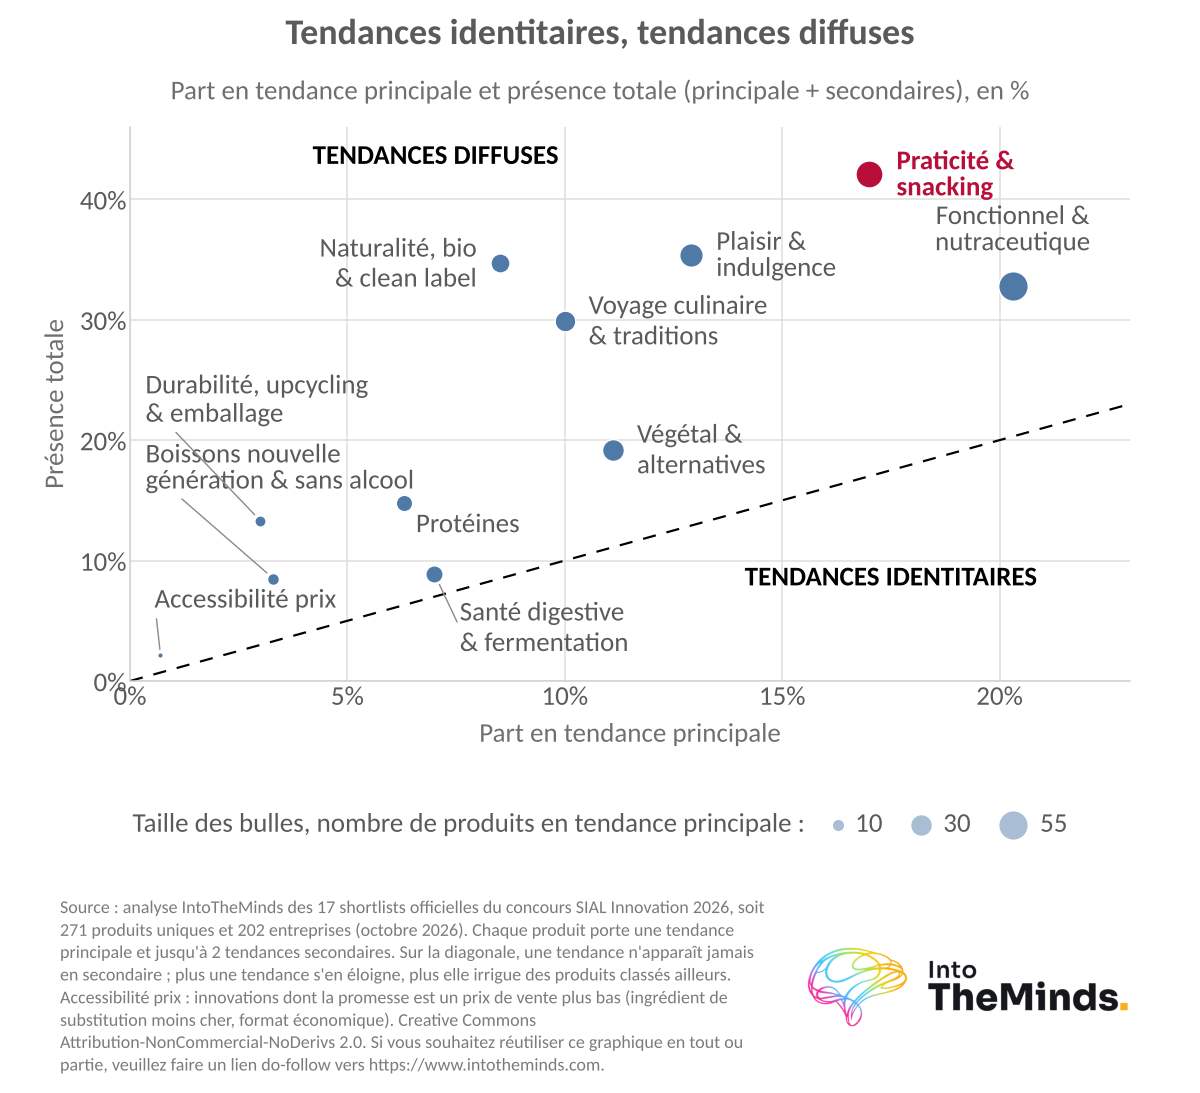
- Lo funcional y la nutracéutica encabezan las tendencias con el 19,6% de los productos. La practicidad está presente en el 42,1% de las fichas.
- El 65% de los productos corresponden a una innovación cosmética o incremental. Solo 17 productos (6,3%) alcanzan una disruptividad elevada (14) o radical (3).
- El 71% de los expositores son microempresas o pymes. Sus productos son más disruptivos, pero su puntuación de éxito (61,2/100) sigue siendo inferior a la de las grandes empresas (70,6/100).
- Francia, 2026: primer país del concurso con 70 productos (25,8% de la selección), para una puntuación media de 65,6/100 (matriz IntoTheMinds).
- Top 1 de nuestra clasificación: el skyr siggi’s Fruit & Fiber de Lactalis (87/100), por delante de la lactoferrina de fermentación de precisión de Armor Protéines, grupo Savencia (85/100).
Las grandes tendencias de la innovación alimentaria en 2026
Encontrará en esta sección la jerarquía de las tendencias que estructuran la selección mundial, así como su potencial de éxito. Hemos codificado cada uno de los 271 productos en una matriz de 11 tendencias, y luego hemos asignado a cada innovación una puntuación de éxito sobre 100 y una nota de disruptividad de 1 a 5 (consulte nuestra metodología al final del artículo para obtener más información). Estos resultados complementan nuestro análisis de las tendencias de consumo en 2026 y nuestro estudio sobre las evoluciones del mercado alimentario.
Comencemos por el calendario. Entre los 271 productos
- 188 (69,4%) se lanzaron en 2026
- 56 en 2025
- 9 en 2024
- 18 se anuncian para 2027, como los fideos Magic Soba (Ourhome, Corea del Sur) o los malvaviscos helados Snöo (ONORE, Francia).
Esta concentración se debe principalmente al reglamento del concurso, reservado a productos lanzados en los últimos 2 años. Por lo tanto, no mide una recuperación de la innovación tras el retroceso de los lanzamientos en 2022 del que nos hicimos eco, pero confirma que el concurso capta la actualidad inmediata de la innovación agroalimentaria mundial.
| Tendencia principal (mundo, 2026) | Productos | Cuota | Presencia total | Puntuación media /100 | Disruptividad (1 a 5) |
|---|---|---|---|---|---|
| Funcional y nutracéutica | 53 | 19,6% | 32,1% | 63,8 | 2,21 |
| Practicidad y snacking | 47 | 17,3% | 42,1% | 66,1 | 2,15 |
| Placer e indulgencia | 35 | 12,9% | 35,4% | 62,8 | 2,06 |
| Vegetal y alternativas | 30 | 11,1% | 19,2% | 59,3 | 2,63 |
| Viaje culinario y tradiciones | 27 | 10,0% | 29,9% | 63,0 | 2,22 |
| Naturalidad, bio y clean label | 24 | 8,9% | 34,7% | 62,2 | 2,29 |
| Salud digestiva y fermentación | 19 | 7,0% | 8,9% | 67,7 | 2,74 |
| Proteínas | 17 | 6,3% | 14,8% | 72,8 | 2,18 |
| Bebidas de nueva generación y sin alcohol | 9 | 3,3% | 8,5% | 62,4 | 2,56 |
| Sostenibilidad, upcycling y embalaje | 8 | 3,0% | 13,3% | 61,4 | 3,25 |
| Accesibilidad de precio | 2 | 0,7% | 2,2% | 74,0 | 2,00 |
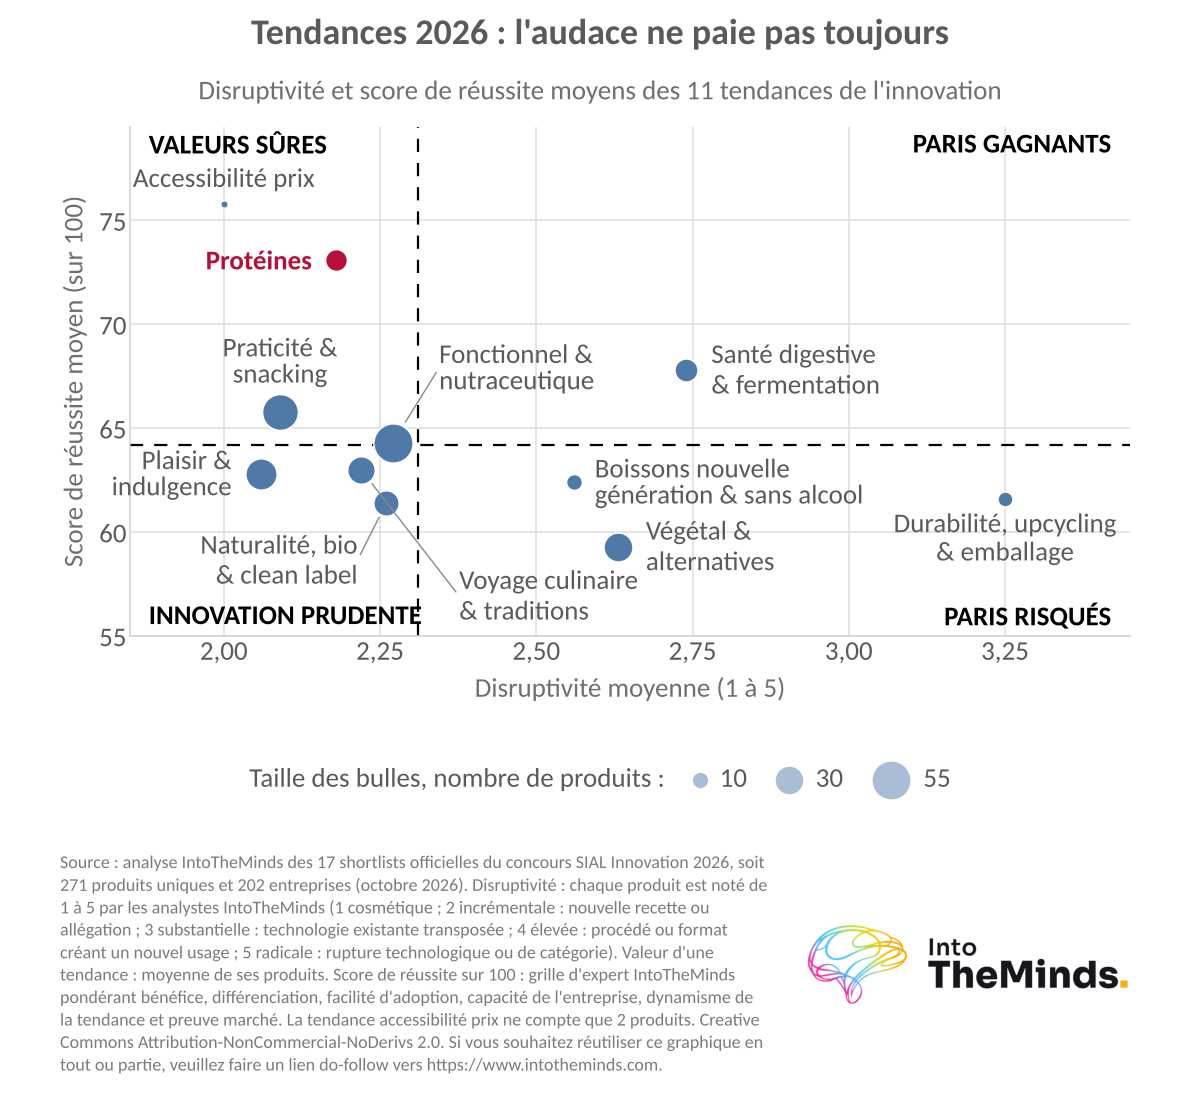
La lectura cruzada es bastante sencilla:
- Lo funcional domina en volumen
- las proteínas dominan en potencial (72,8/100)
- la sostenibilidad domina en disruptividad (3,25/5).
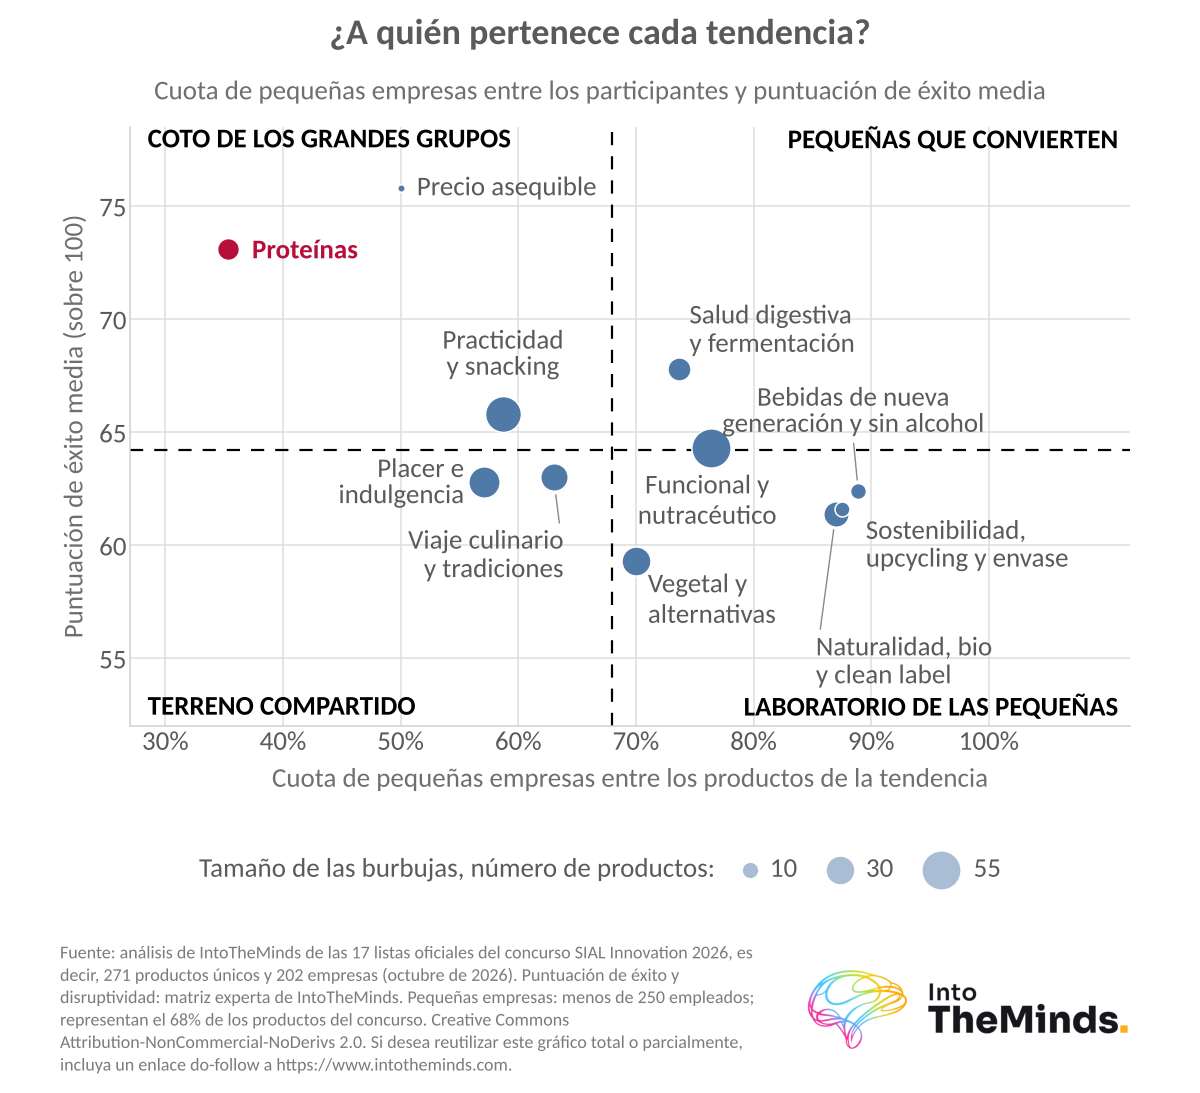
Para visualizar estas diferencias, encontrará a continuación un gráfico que posiciona cada tendencia según estos 2 ejes.
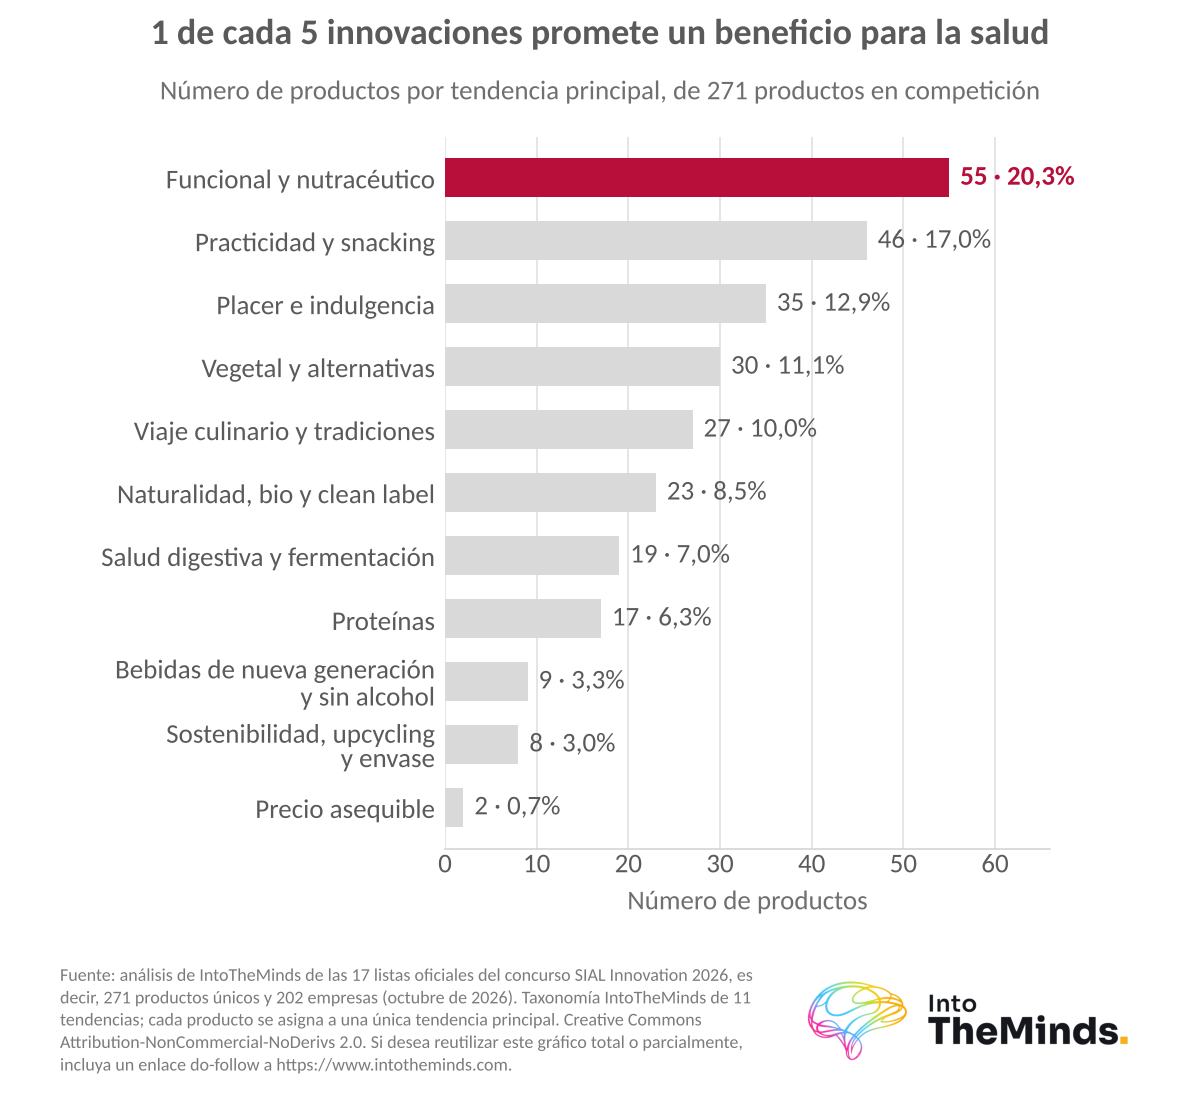
Uno de cada cinco productos promete un beneficio de salud específico.
Salud funcional y nutracéutica
Pasemos ahora a las tendencias de SIAL Innovation 2026. Constatamos en primer lugar que uno de cada cinco productos promete un beneficio de salud específico. El complemento alimenticio entra en la feria alimentaria por la puerta grande. He aquí algunos ejemplos de la selección de 2026:
- la miel funcional Trésors de la Ruche de Famille Michaud Apiculteurs (marca Lune de Miel, Francia);
- una preparación de frutas untable con colágeno que aporta 22 g de proteínas por tarro (CIMA 99, marca Tru Balance, Bulgaria);
- los shots Welsom (Chias Brothers Europe, Polonia), uno de los cuales está dosificado con 10.000 mg de colágeno;
- el colágeno LIFILL de Nongshim (Corea del Sur), respaldado por estudios clínicos.
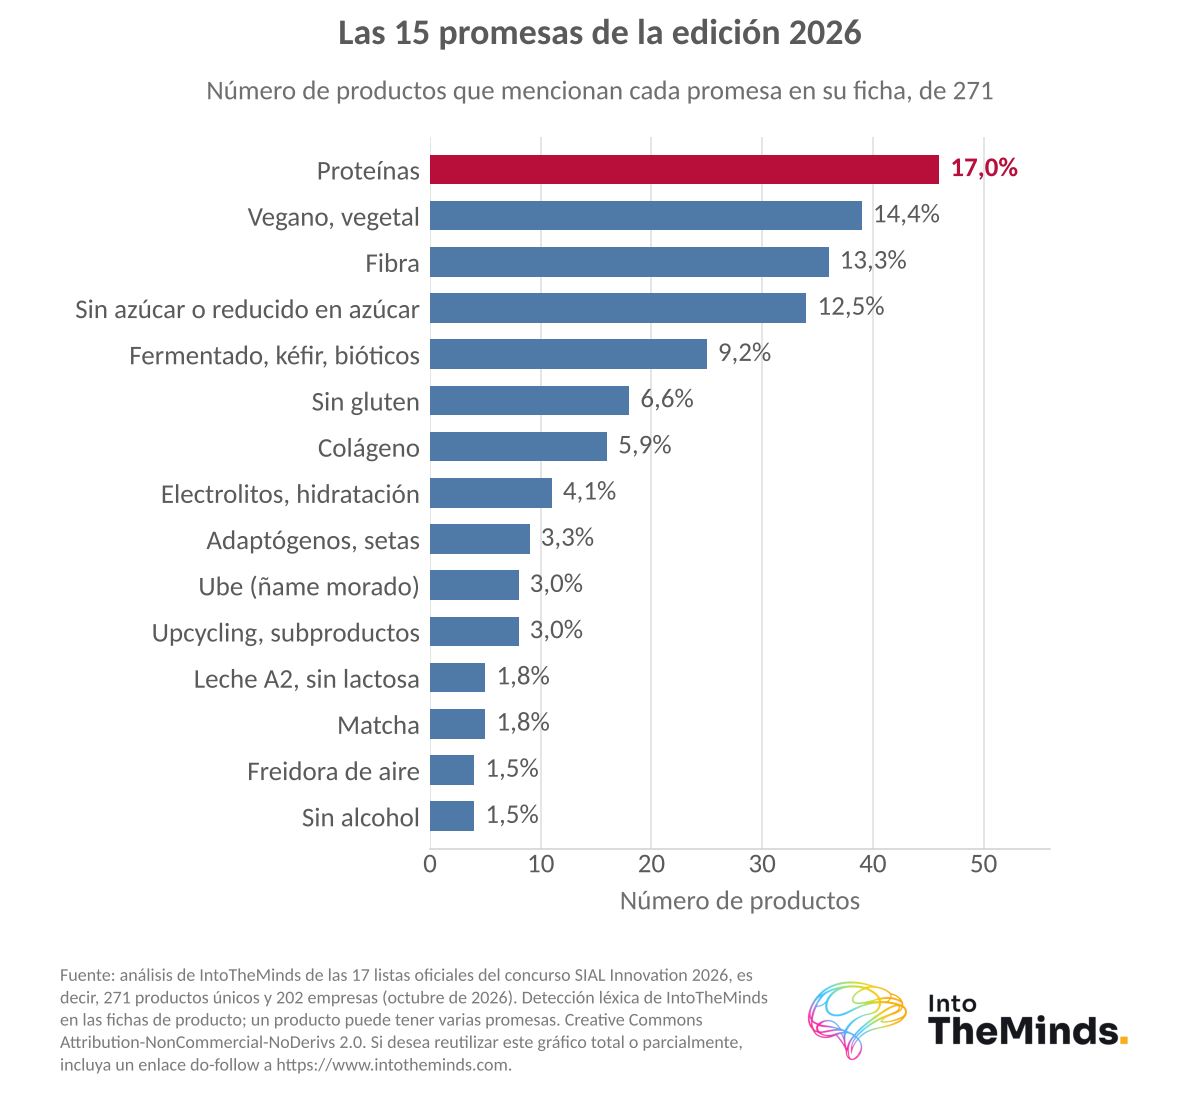
Las palabras empleadas en las fichas confirman la magnitud del movimiento. Sobre los 271 productos (mundo, 2026)
- 46 mencionan las proteínas (17%)
- 36 las fibras (13%)
- 34 el sin azúcar o azúcar reducido (13%)
- 25 la fermentación o los bióticos (9%)
- 16 el colágeno (6%).
Si tenía dudas sobre la tendencia agroalimentaria a seguir en 2026, ahora ya lo sabe.
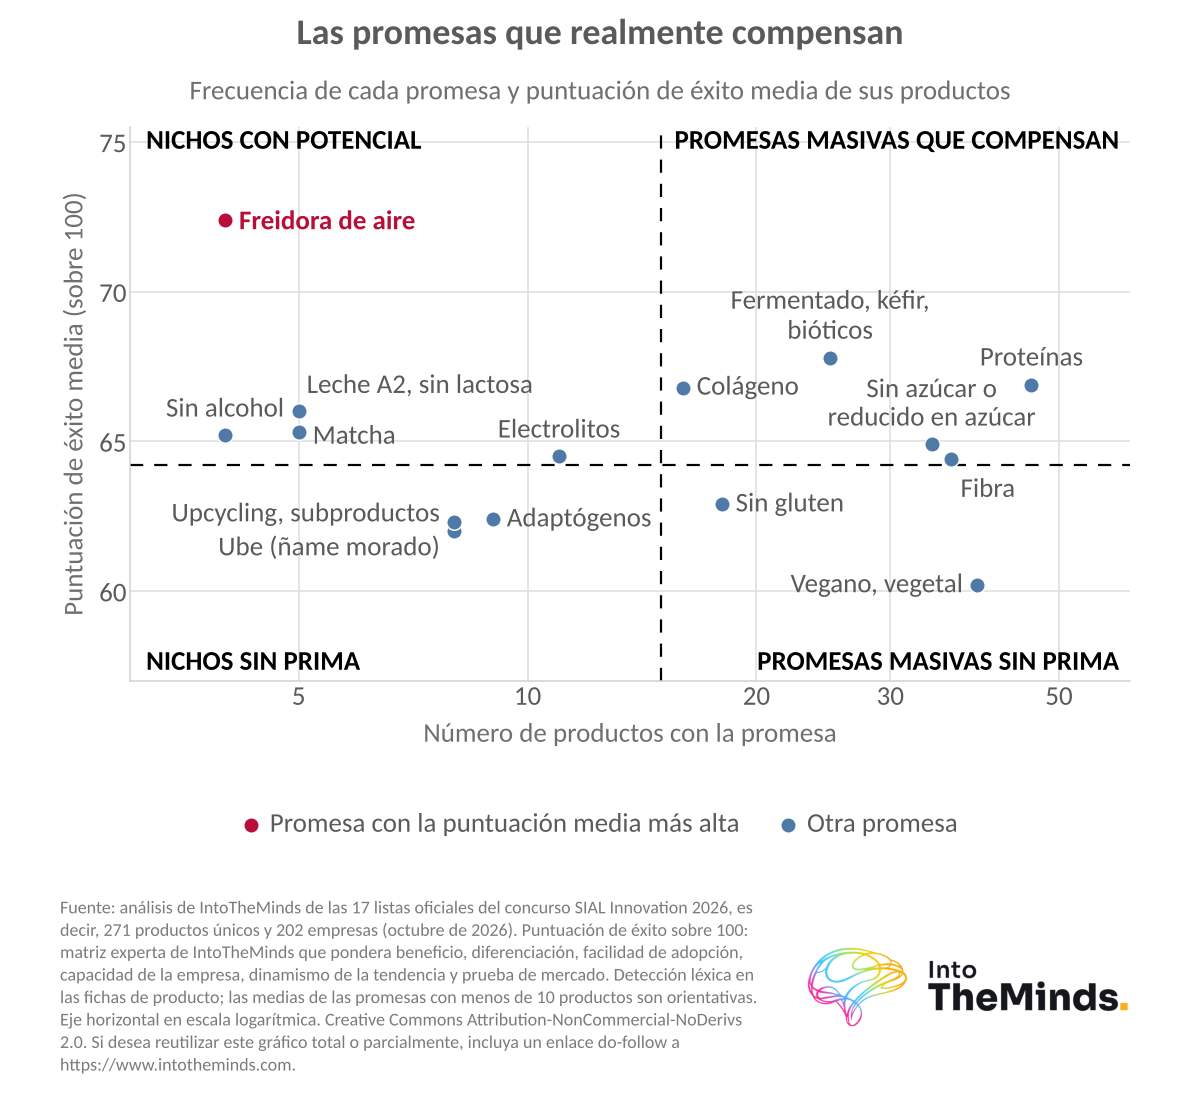
La salud digestiva merece una mención especial. Con una puntuación media de 67,7/100, presenta la mejor relación entre volumen y potencial después de las proteínas. Encontramos la mozzarella con corazón de kéfir Bufala Cuore di Kefir (Ponte Reale, Italia) y los refrescos belgas Yass (Nature Innovation International) y Sweet-Switch Pops (Belgium Premium Brands II), estos últimos con 20 g de fibras por lata. El tepache de Labo Dumoulin (Francia), premio especial Start-up, ilustra por su parte el auge de las bebidas fermentadas. Este territorio todavía es estrecho, y da sus frutos.
Practicidad, snacking y placer
La practicidad es la tendencia más transversal del concurso, ya que afecta al 42,1% de los productos. Hemos descubierto, por ejemplo, que el éxito de la air fryer servía como soporte para la innovación. La compatibilidad con este dispositivo de cocción se convierte en un argumento de venta, aunque todavía marginal ya que solo se cita en 4 fichas: carne de kebab fresca bajo campana Zakee’s Kebab@home (Herbert Ospelt Anstalt, Liechtenstein), queso brasileño Pop Cheese listo en 7 minutos (Savencia Brazil, marca Quatá). Mousline ofrece por su parte ñoquis para sartén que se conservan durante 12 meses a temperatura ambiente.
El placer juega con la textura y el color, en la prolongación de la « comfort food ». Los mochis de triple textura MeloMochi (Amos Food, China), el condimento en microespuma Culinary Clouds (Chef Seasons, Turquía) y los malvaviscos helados Snöo (ONORE, Francia) buscan diferenciarse en la estantería mediante el efecto sorpresa. El viaje culinario sigue la misma lógica con el ube, citado en 8 fichas, desde el polvo puro Aniwa (Pacific Synergy, Filipinas) hasta el queso de cabra de coco y ube de Die Käsemacher (Austria), sin olvidar el Pom’Aligot de l’Aubrac IGP de Jeune Montagne (Francia).
Solo 17 productos de 271, es decir, el 6,3%, alcanzan un nivel de disruptividad elevado o radical.
Tecnologías y sector agroalimentario
Esta sección mide la proporción de ruptura real en la selección, y luego reubica estas innovaciones en las grandes familias de tecnologías del sector agroalimentario, del campo a la fábrica. La constatación inicial es rotunda: el concurso de 2026 es prudente, lo que coincide con la racionalización de las gamas iniciada por los industriales desde la crisis inflacionaria.
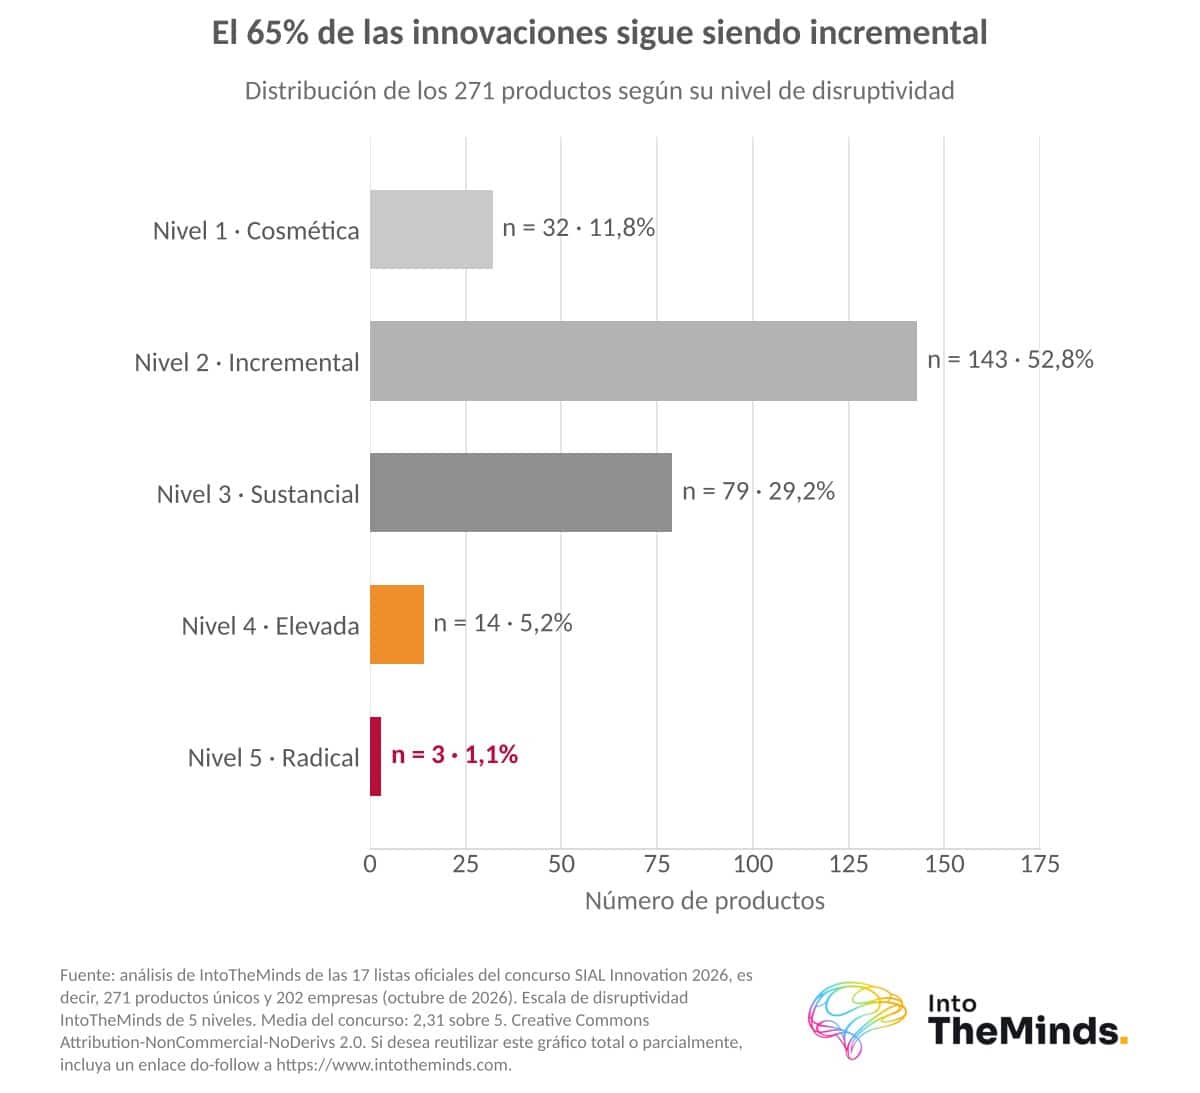
| Nivel de disruptividad (mundo, 2026) | Productos | Cuota | Puntuación de éxito media /100 |
|---|---|---|---|
| 1. Cosmética | 32 | 11,8% | 62,5 |
| 2. Incremental | 143 | 52,8% | 64,2 |
| 3. Sustancial | 79 | 29,2% | 64,4 |
| 4. Elevada | 14 | 5,2% | 63,3 |
| 5. Radical | 3 | 1,1% | 72,8 |
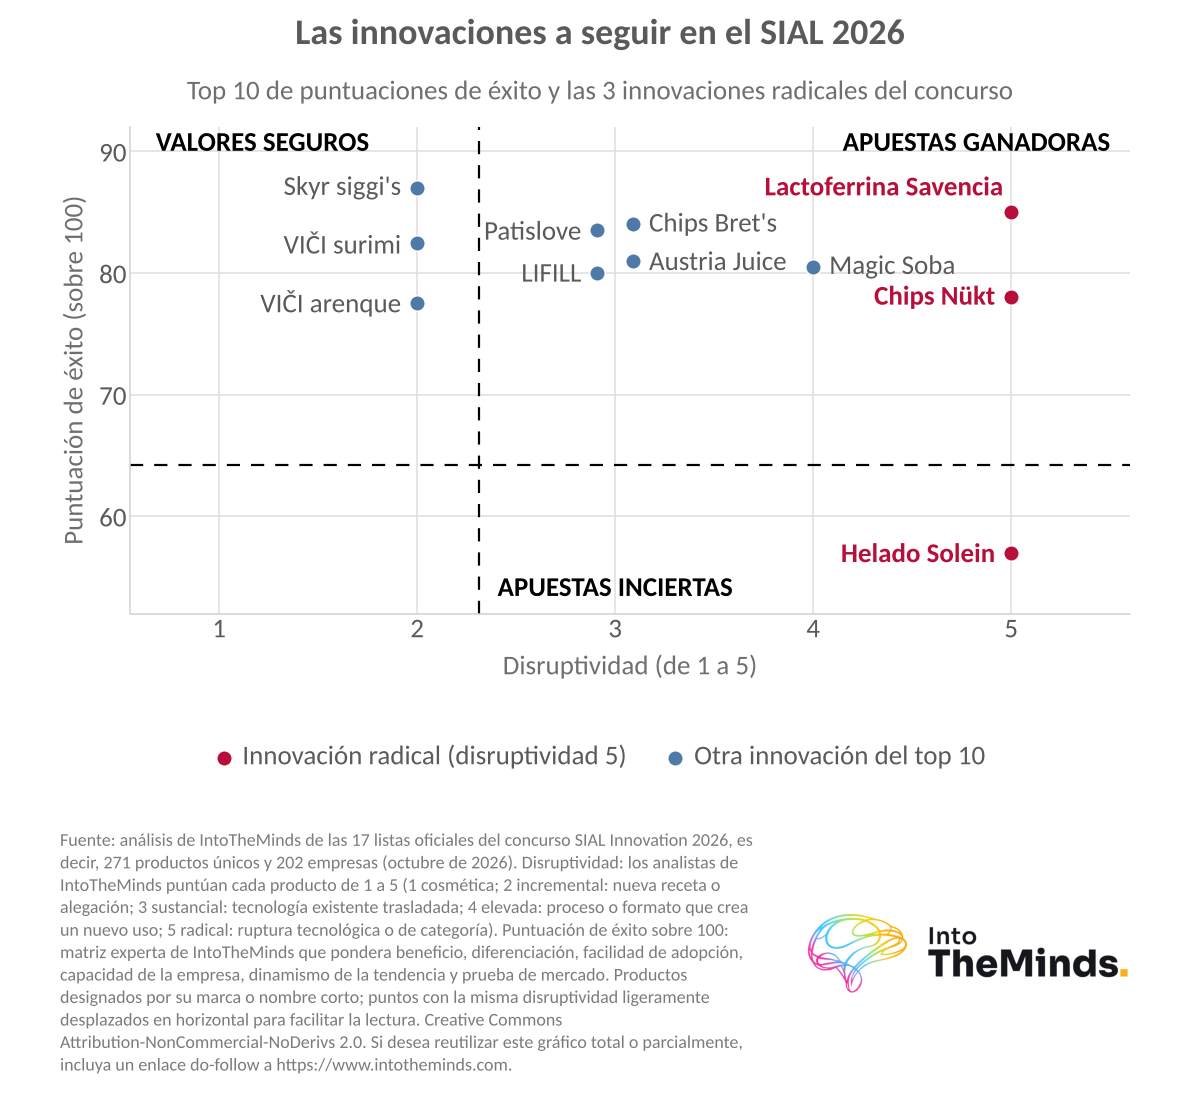
La disruptividad media se sitúa en 2,31/5. Las puntuaciones de los niveles 1 a 4 se mantienen entre 62,5 y 64,4, y solo los 3 productos radicales despegan en promedio (72,8). Por otra parte, la correlación de rango entre disruptividad y puntuación de éxito es nula (0,03): la audacia no garantiza el éxito. Según las reglas de cálculo aplicadas, estas 3 rupturas son
- la lactoferrina procedente de fermentación de precisión de Armor Protéines (grupo Savencia, Francia, 85/100)
- las patatas fritas al agua sin aceite añadido Nükt (Nuekt AG, Suiza, 76,5/100)
- un helado liofilizado con proteína microbiana Solein (Geld Baltic, marca Star Candies, Lituania, 57/100).
La elevada puntuación media de los productos radicales oculta una diferencia de 28 puntos entre ellos: la ruptura compensa cuando se apoya en un beneficio claro y un acceso al mercado, como en Savencia, y sigue siendo una apuesta cuando la adopción por parte de los consumidores es incierta, como ocurre con la proteína Solein. El detalle de nuestra escala de disruptividad figura en la sección de metodología.
Agricultura de precisión y modernización de las prácticas de cultivo
Antes de la producción alimentaria, la agricultura de precisión moviliza drones, sensores conectados y sistemas GPS. Estas tecnologías sirven para vigilar los cultivos, detectar parásitos y enfermedades antes de que se propaguen y ajustar el riego a partir de datos en tiempo real.
La genética vegetal también avanza gracias a la selección genómica y la fenotipificación de alto rendimiento (espectros de infrarrojo cercano, análisis de imágenes, imágenes aéreas). Las rotaciones de cultivos dejan más espacio a las leguminosas y a las plantas de cobertura. En la ganadería, la investigación se centra en el bienestar animal, la lucha contra las epizootias como la gripe aviar y nuevas vías de biosíntesis de complementos para la nutrición animal.
Biotecnología, genética y fermentación de precisión
Las biotecnologías agrícolas abarcan la edición genética de tipo CRISPR, que busca cultivos más resistentes, así como los biofertilizantes y los biopesticidas. En el otro extremo de la cadena, la fermentación de precisión produce moléculas antes reservadas a los alimentos de origen animal, como la lactoferrina de Armor Protéines (grupo Savencia), única ruptura de la selección de 2026 respaldada por un gran grupo. En Francia, el centro de innovación Ferments du Futur se inauguró el 10 de octubre de 2024 en el altiplano de Saclay. Los procesos de conservación también evolucionan: la pasteurización en frío por alta presión (HPP) prolonga la vida útil de los alimentos sin conservantes químicos, y los envases inteligentes señalan la frescura.
Digitalización, Agritech y Foodtech
Desde 2016, la asociación La Ferme Digitale agrupa a las start-ups de Agritech y Foodtech en Francia. Sus herramientas explotan el big data, los datos espaciales, la robótica y la inteligencia artificial para la toma de decisiones. En las fábricas, la industria alimentaria debe recuperar su retraso en la automatización de procesos, el mantenimiento predictivo y la trazabilidad de los datos en toda la cadena de suministro.
Para profundizar en estas tecnologías, le ofrecemos a continuación un breve vídeo.
Sostenibilidad e impacto ambiental
Verá aquí por qué la sostenibilidad es al mismo tiempo la tendencia más disruptive del concurso y una de las menos representadas. Según el INSEE, la agricultura representaba en 2022 el 19% de las emisiones nacionales de gases de efecto invernadero en Francia, lo que la convierte en el segundo sector emisor después del transporte (30%). Pero una buena gestión de los suelos también puede capturar y almacenar carbono, lo que convierte a la agricultura en parte de la solución.
En la selección SIAL Innovation 2026, la sostenibilidad solo cuenta con 8 productos como tendencia principal, pero aparece en el 13,3% de las fichas y alcanza una disruptividad media de 3,25/5. Está respaldada en un 87,5% por pequeñas empresas. He aquí 4 ejemplos de upcycling y embalaje:
- harina y aceite de pepitas de frambuesa (Oleowita Oil, marca Oleje Milo, Polonia);
- salsa shoyu elaborada a partir de tarta de prensa de camelina revalorizada (Olimega, marca Signé Caméline, Canadá);
- etiqueta fabricada con residuos de tomate (Agromonte, Italia);
- queso madurado en su cáscara de arcilla Sei di Coccio (L’Antica Cascina, Italia).
La agroecología responde a la misma exigencia en el campo: agroforestería, rotación de cultivos, cubiertas vegetales, reducción de insumos químicos. Los sistemas acuapónicos e hidropónicos consumen menos agua y hacen posible el cultivo en entorno urbano. Para las empresas agroalimentarias, las acciones de descarbonización se organizan de la granja a la mesa:
- en el campo: materias primas con menos emisiones, sobriedad hídrica, agrivoltaica, valorización de residuos;
- en la fábrica: ecodiseño, recuperación de calor residual, electrificación de bajo carbono, reducción de HFC en la cadena de frío;
- en la fase posterior: distribución y fin de vida útil de los productos.
La accesibilidad de precio, por último, solo representa 2 productos como tendencia principal (0,7%) y 6 fichas en total (2,2%). Su elevada puntuación media (74,0/100) se basa solo en 2 productos y no permite ninguna generalización. Señala sobre todo que el concurso, que premia la novedad demostrable, deja poco espacio a la innovación en accesibilidad.
Proteínas y alternativas alimentarias
Esta sección compara 2 respuestas opuestas a la cuestión proteica, y las relaciona con las expectativas de salud pública. Por un lado, las proteínas optimizadas procedentes de productos de origen animal. Por otro, las alternativas vegetales, más técnicas pero menos seguras de su mercado.
La tendencia de las proteínas cuenta con 17 productos y la puntuación de éxito media más alta de las grandes tendencias, situándose en 72,8/100. Es también la tendencia de los grandes grupos, con solo un 35,3% de pequeñas empresas, en un mercado de los alimentos hiperproteicos que conocen bien. El skyr siggi’s Fruit & Fiber de Lactalis (14 g de proteínas por ración, lanzado en Estados Unidos en junio de 2026) ocupa el primer lugar de nuestra clasificación mundial con 87/100. Precede al surimi hiperproteico VIČI (CS France, grupo Vičiūnai), los fideos de pollo KKODANMYEON (S Foods, marca JCDM, Corea del Sur) y la mozzarella La Daria Proteica (Caseificio Andriese, Italia). El dúo de proteínas y fibras del skyr siggi’s corresponde también a los productos que ganan terreno con los tratamientos saciantes de tipo GLP-1.
Las alternativas vegetales, en un mercado de la carne vegetal en dificultades, solo representan el 11,1% de las tendencias principales, para una puntuación media de 59,3/100, pero su disruptividad alcanza 2,63/5. El filete vegetal de textura fibrosa de Rival Foods (Plant Meat Makers, Países Bajos), el híbrido lácteo-vegetal Le Végé du Fromager (Fromagerie Dongé, Francia) y el sustituto del azúcar SÜVY (Groupe Innovi, Francia) son los ejemplos más logrados. Los híbridos, que asocian proteínas vegetales e ingredientes lácteos, son una vía a seguir para sustituir una parte de las proteínas animales. Las demás fuentes de proteínas alternativas (insectos, carne cultivada a partir de células animales) están por el contrario ausentes de la selección de 2026.
La salud pública atraviesa todas estas innovaciones, especialmente a través de la reducción de azúcar, sal y aditivos, y a través de las menciones ‘sin’: tiras de chorizo de pollo sin nitritos (LDC, marca Le Gaulois, Francia) o zumo de manzana reducido un 30% en azúcar por fermentación (Austria Juice, Austria, 80/100).
El Nutri-Score se mantiene discreto: solo 3 fichas lo destacan, el untable Maharajah (Salles Frères, marca Tarti), el wrap con tiras vegetales (Mix Buffet, marca Monique Ranou) y las palomitas Pop Comedy (Re.Snack), todos ellos franceses.
Top 10 de las innovaciones SIAL 2026
He aquí los productos que obtienen las mejores puntuaciones de éxito de nuestra matriz, entre los 271 analizados. Esta puntuación combina la claridad del beneficio, la diferenciación, la facilidad de adopción, la capacidad de la empresa para distribuir, el dinamismo de la tendencia y las primeras pruebas de mercado (consulte nuestra metodología). 2 productos están emparejados en el 7.º lugar.
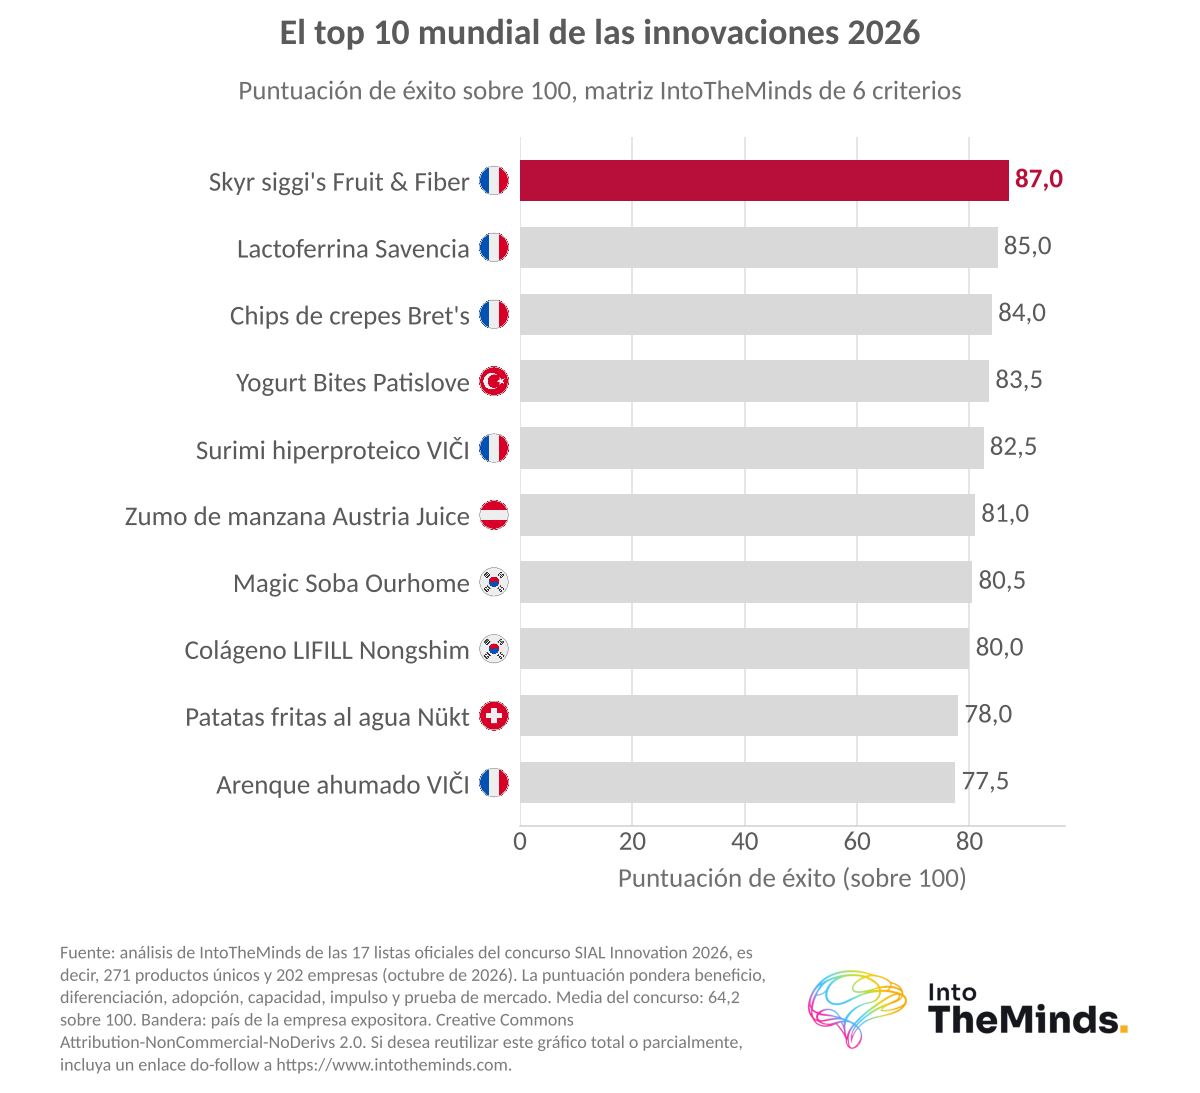
| Puesto | Producto | Empresa (marca) | País del expositor | Tamaño | Tendencia principal | Disruptividad (1 a 5) | Puntuación /100 |
|---|---|---|---|---|---|---|---|
| 1 | siggi’s Fruit & Fiber Nonfat Skyr | Lactalis (siggi’s) | Francia | Gran grupo | Proteínas | 2 | 87,0 |
| 2 | Lactoferrina de fermentación de precisión | Armor Protéines (grupo Savencia) | Francia | Gran grupo | Funcional y nutracéutica | 5 | 85,0 |
| 3 | Patatas de crêpes sabor caramelo con mantequilla salada | Altho (Bret’s) | Francia | Empresa de mediana dimensión | Placer e indulgencia | 3 | 84,0 |
| 4 | Three-Biotic Yogurt Bites Collection | Patislove | Turquía | Empresa de mediana dimensión | Salud digestiva y fermentación | 3 | 83,5 |
| 5 | Magic Soba | Ourhome | Corea del Sur | Gran grupo | Practicidad y snacking | 4 | 80,5 |
| 6 | Zumo de manzana reducido en azúcar | Austria Juice (grupo AGRANA) | Austria | Gran grupo | Naturalidad, bio y clean label | 3 | 80,0 |
| 7 (emparejados) | LIFILL Derma Collagen Signature RN | Nongshim (LIFILL) | Corea del Sur | Gran grupo | Funcional y nutracéutica | 3 | 79,0 |
| 7 (emparejados) | VIČI High-Protein Surimi Stick | CS France, grupo Vičiūnai (VIČI) | Lituania* | Empresa de mediana dimensión | Proteínas | 2 | 79,0 |
| 9 | Pop Cheese | Savencia Brazil (Quatá) | Brasil | Gran grupo | Practicidad y snacking | 2 | 77,5 |
| 10 | VIČI Protein Surimi Noodles | CS France, grupo Vičiūnai (VIČI) | Lituania* | Empresa de mediana dimensión | Proteínas | 3 | 77,0 |
* Los productos VIČI son presentados por CS France, oficina francesa del grupo lituano Vičiūnai; los vinculamos a Lituania, país del grupo.
El perfil ganador se lee fácilmente:
- el beneficio se entiende en una frase
- la categoría objetiva es un mercado de masas
- el acceso a la distribución ya está resuelto
Sobre este último punto, cabe destacar que los 10 productos de esta clasificación están respaldados por grandes grupos o empresas de mediana dimensión, y que ninguno proviene de una microempresa, pyme o start-up. Las patatas fritas al agua de Nükt, microempresa suiza, se quedan a las puertas del top 10 por muy poco (11.ª, 76,5/100). Solo uno de los 10 productos es una innovación radical (la lactoferrina): la disruptividad ayuda, pero no basta. Para profundizar en lo que hace que un lanzamiento tenga éxito o fracase, lea nuestro análisis de la receta del éxito de los productos innovadores. Y si visita la feria del 17 al 21 de octubre, nuestra guía de visita de SIAL le ayudará a organizar su recorrido.
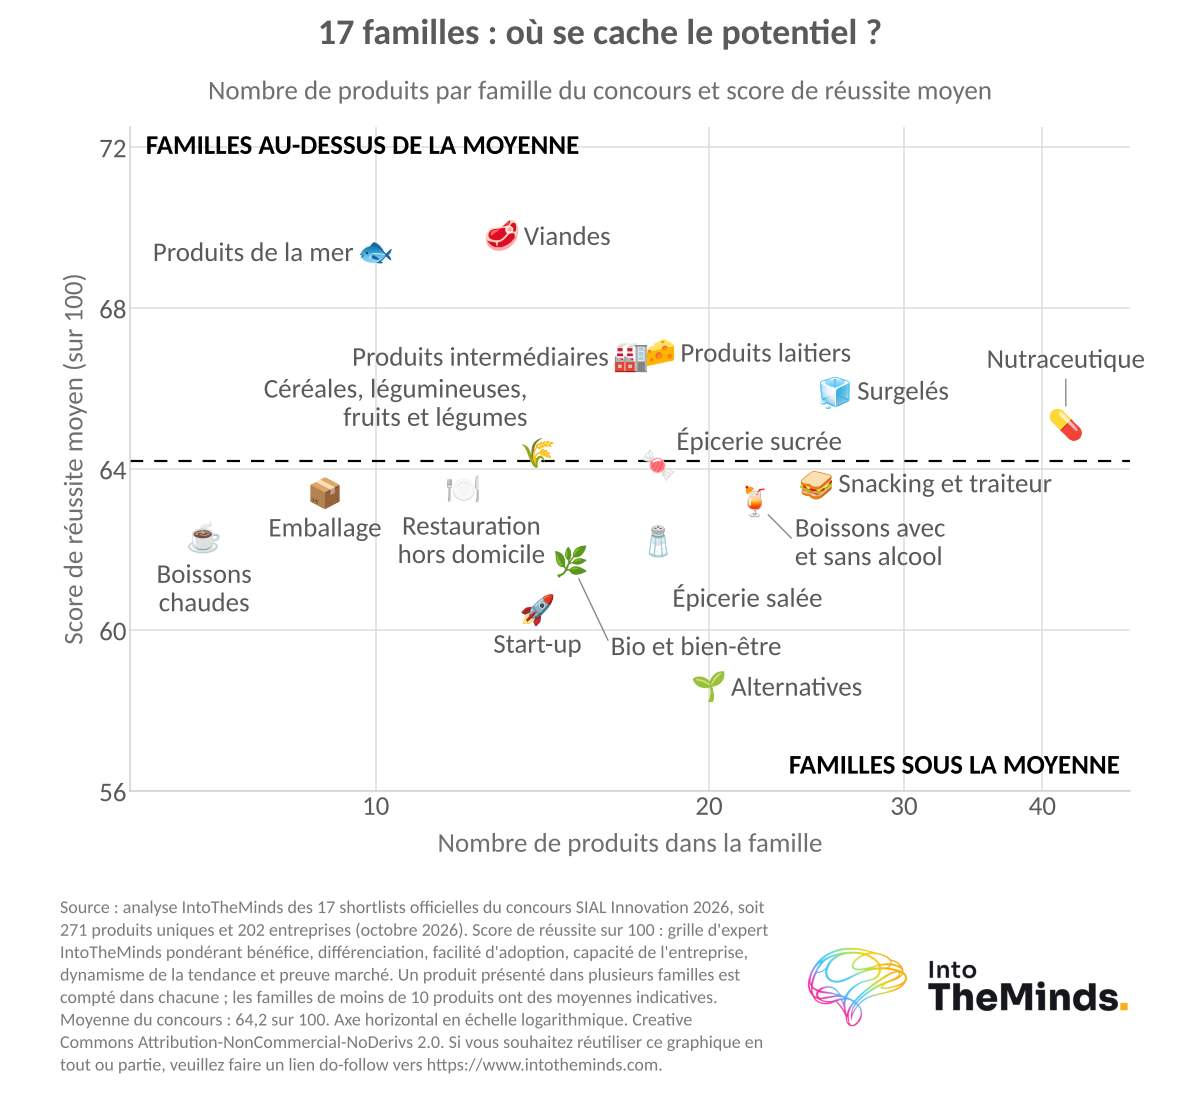
Con 70 productos, Francia representa el 25,8% de la selección mundial SIAL Innovation 2026.
Geografía de la innovación alimentaria
Le ofrecemos a continuación una lectura en embudo: el mundo, luego Europa, y después 3 países analizados en detalle. La tabla cubre los 13 países que presentan al menos 5 productos.
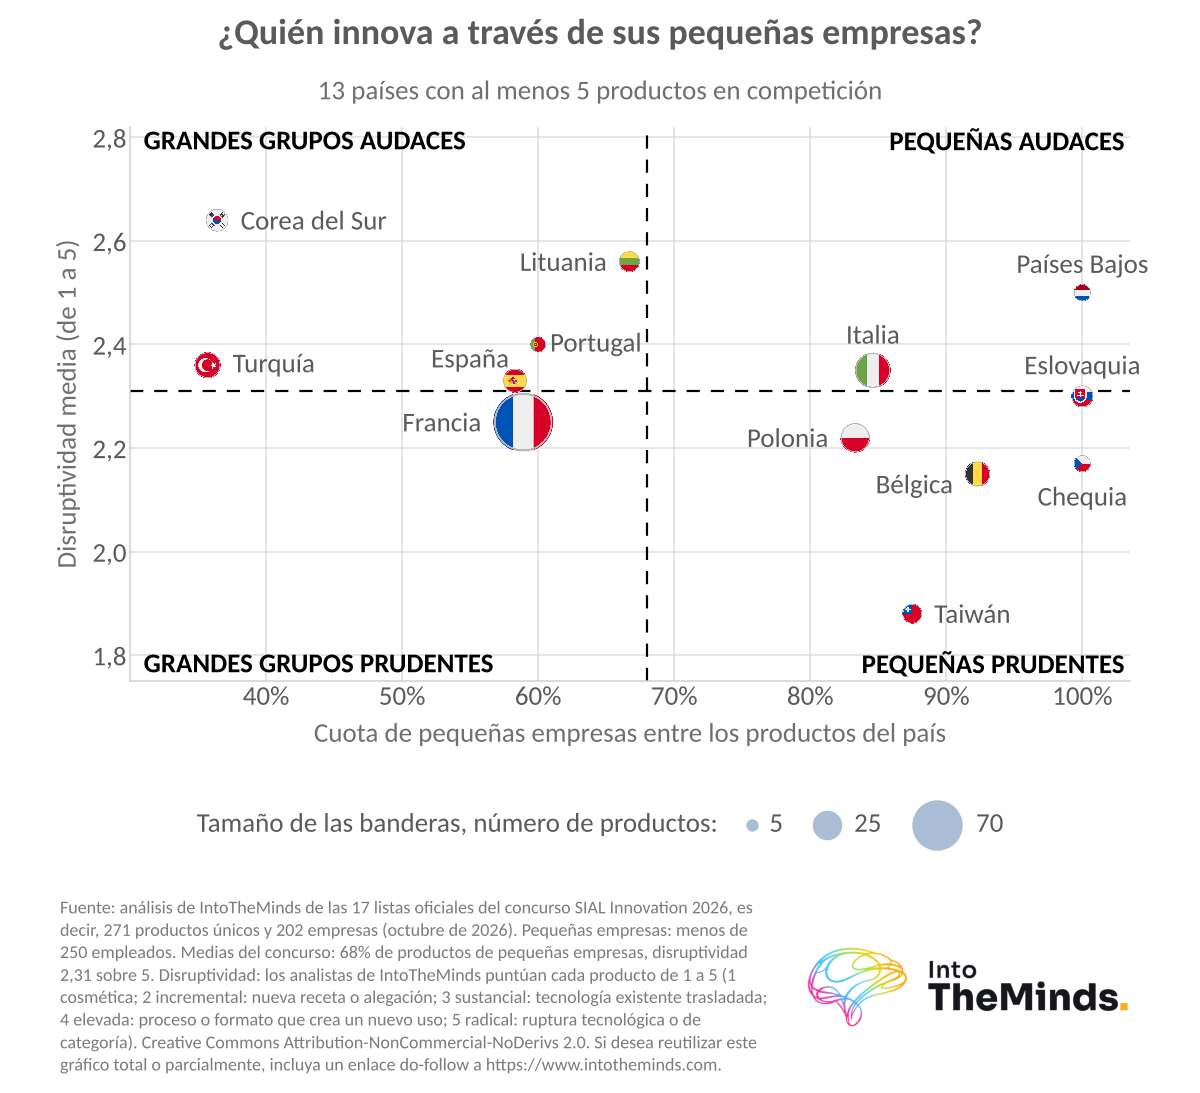
| País (2026) | Productos | Cuota del concurso | Puntuación media /100 | Disruptividad | % pequeñas empresas |
|---|---|---|---|---|---|
| Francia | 70 | 25,8% | 65,6 | 2,24 | 60,0% |
| Italia | 26 | 9,6% | 64,6 | 2,35 | 84,6% |
| Polonia | 18 | 6,6% | 63,1 | 2,22 | 83,3% |
| Turquía | 14 | 5,2% | 65,8 | 2,36 | 35,7% |
| Bélgica | 13 | 4,8% | 63,8 | 2,15 | 92,3% |
| España | 12 | 4,4% | 62,7 | 2,33 | 58,3% |
| Lituania | 12 | 4,4% | 65,1 | 2,50 | 50,0% |
| Corea del Sur | 11 | 4,1% | 67,1 | 2,64 | 36,4% |
| Eslovaquia | 10 | 3,7% | 58,4 | 2,30 | 100% |
| Taiwán | 8 | 3,0% | 58,4 | 1,88 | 87,5% |
| Países Bajos | 6 | 2,2% | 62,8 | 2,50 | 100% |
| República Checa | 6 | 2,2% | 66,4 | 2,17 | 100% |
| Portugal | 5 | 1,8% | 64,5 | 2,40 | 60% |
A escala mundial, Corea del Sur se desmarca. Muestra la disruptividad media más elevada de estos países (2,64) con el contingente más orientado a grandes grupos del concurso: Nongshim, Ourhome y SPC Samlip. Magic Soba de Ourhome alcanza 80,5/100.
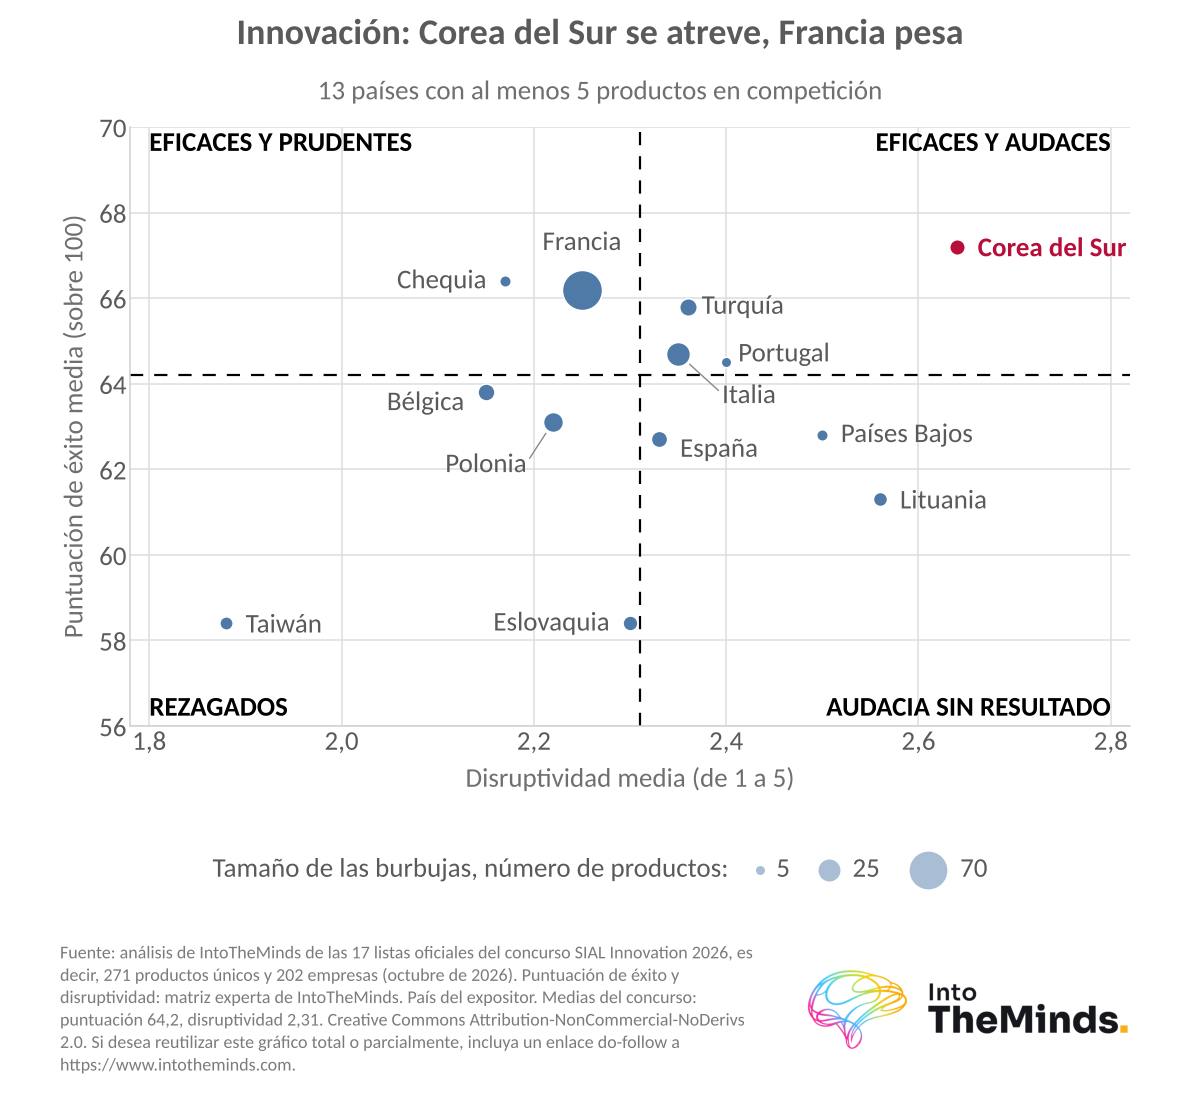
Europa concentra lo esencial de los volúmenes (79% de los productos excluyendo Turquía, 84% con ella), con modelos distintos. Europa Occidental (153 productos) es la de los industriales consolidados, con una puntuación media de 64,7. Europa del Este y los países bálticos (61 productos, 82% de pequeñas empresas) forman el taller de lo funcional europeo: el 46% de sus productos corresponden a esta tendencia, frente al 11% en el Oeste. Italia apuesta por la indulgencia y los lácteos reeditados, mientras que Bélgica (92,3% de pequeñas empresas) se especializa en los refrescos con fibra, los ingredientes naturales en polvo y las bebidas. Para visualizar esta distribución, encontrará a continuación un mapa.
Francia: más de una cuarta parte de la innovación alimentaria del concurso
En 2026, Francia es con diferencia el primer país del concurso, con 70 productos de 271. No es anómalo para una feria organizada en Francia.
La puntuación media de los productos franceses presentados para SIAL Innovation 2026 (65,6/100) supera la media de la selección (64,1). Hemos medido una disruptividad media de 2,24.
El contingente francés está compuesto por empresas de todos los tamaños:
- Grandes grupos: LDC y su pastrami de pato (marca Jean Routhiau), Savencia con la lactoferrina de Armor Protéines y la Inspiration Matcha de Valrhona, Lactalis con siggi’s;
- Empresas de mediana dimensión: Altho (Bret’s) y sus patatas de crêpes con caramelo de mantequilla salada (84/100), Cofigeo (William Saurin), ONORE (Boncolac), Famille Michaud, Famille Mary (grupo Léa Nature);
- Pymes y cooperativas: Mousline, Jeune Montagne, Labo Dumoulin y su tepache, Fromagerie Dongé;
- start-ups de food-tech: Edonia y sus fingers con espirulina Cocoriton, Panacea (creada en 2024) con la marca MYÜ, Groupe Innovi con SÜVY.
Solo el 60,0% de los productos franceses proceden de pequeñas empresas, frente al 83-100% en la mayoría de los demás países europeos. Los grandes industriales franceses juegan en casa, y se nota.
Italia: un mercado de pymes orientado a la indulgencia
Italia siempre ha sido una tierra fértil para el sector agroalimentario. Las empresas transalpinas presentan este año 26 innovaciones
- el 84,6% están respaldadas por pequeñas empresas
- obtienen una puntuación media de 64,6/100 según nuestra puntuación de éxito.
Las tendencias dominantes son la practicidad (7 productos) y el placer (6 productos). Los lácteos reeditados ocupan un lugar destacado con Sei di Coccio (L’Antica Cascina, premio especial Embalaje), Bufala Cuore di Kefir (Ponte Reale) y una burrata al guindilla (Sanguedolce). La mejor puntuación italiana corresponde a la pasta probiótica Probiotica de Pastificio Liguori (74,5/100, premio Flechazo de la prensa).
Polonia: el taller de lo funcional europeo
Polonia presenta 18 productos en 2026, de los cuales 8 en lo funcional y la nutracéutica. Son el fruto de pequeñas empresas en gran mayoría (83,3%). Esto ilustra una dinámica regional más amplia. Eslovaquia sitúa 7 de sus 10 productos en este mismo territorio, íntegramente a través de pequeñas empresas, pero su puntuación media se estanca en 58,4/100. Europa del Este innova en lo funcional pero tropieza todavía con el acceso al mercado.
Las microempresas y pymes representan el 71% de los expositores y respaldan el 67% de los productos.
Perfiles de las empresas innovadoras
Esta sección responde a 2 preguntas:
- quién impulsa la innovación alimentaria
- cómo financiarla.
Hemos calificado a los 202 expositores mediante investigación documental del 6 al 11 de octubre de 2026.
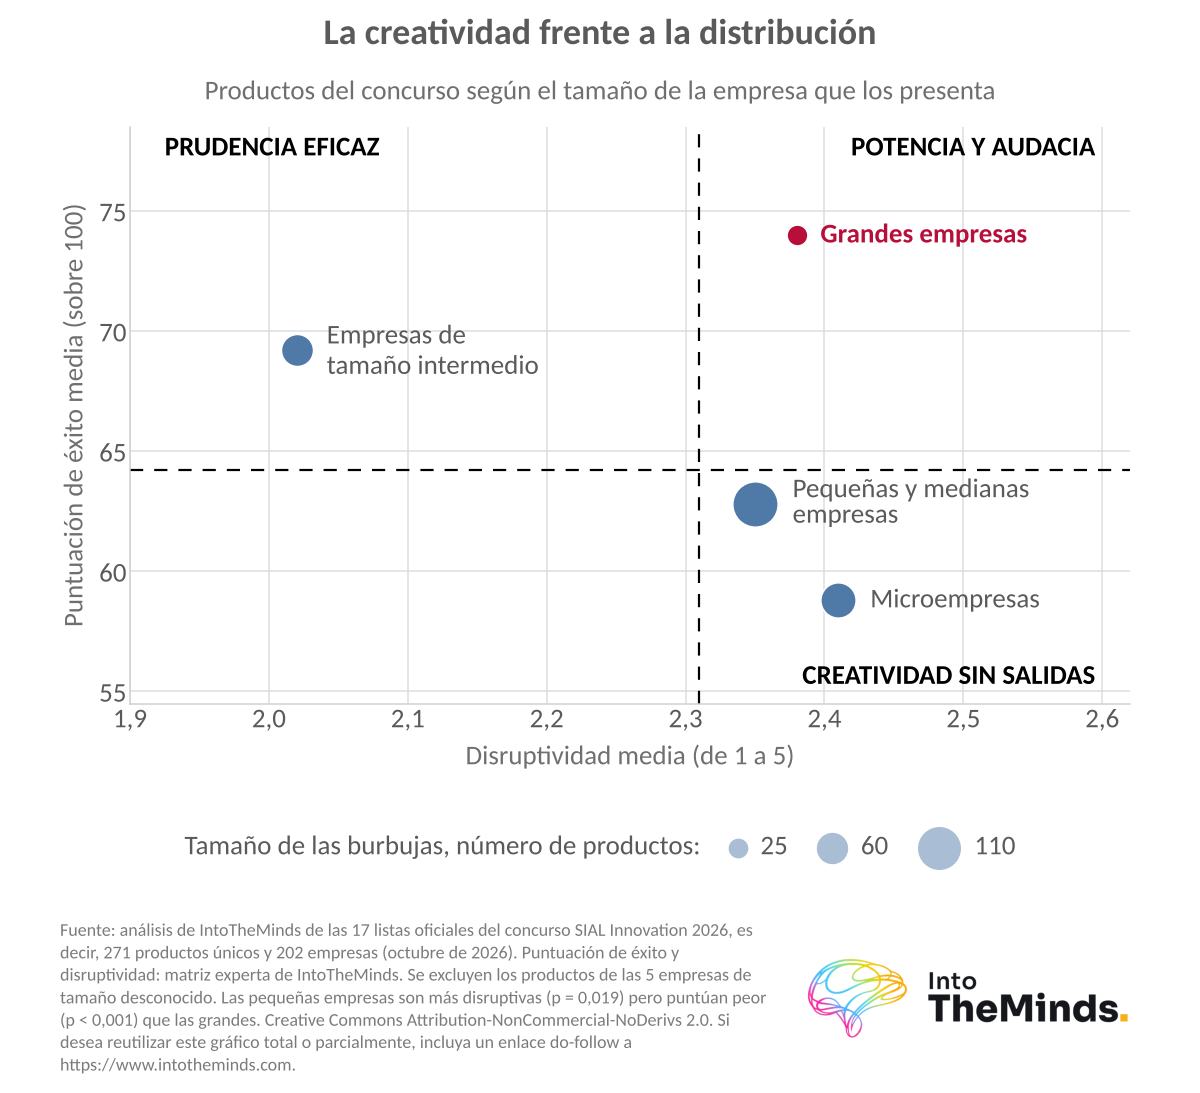
| Tamaño de la empresa (mundo, 2026) | Empresas | Productos respaldados | Disruptividad media | Puntuación media /100 |
|---|---|---|---|---|
| Microempresas (menos de 10 empleados) | 55 | 69 | 2,41 | 58,8 |
| Pymes (10 a 249 empleados) | 88 | 113 | 2,36 | 62,7 |
| Empresas de mediana dimensión | 41 | 60 | 2,00 | 69,5 |
| Grandes empresas | 13 | 22 | 2,41 | 73,6 |
| Tamaño desconocido | 5 | 7 | – | – |
Las microempresas y pymes representan el 71% de los expositores y respaldan el 67% de los productos. Sus innovaciones son significativamente más disruptivas (2,38 frente a 2,11, p = 0,005). Pero su puntuación de éxito es inferior en 9,4 puntos (61,2 frente a 70,6). La diferencia no procede ni de la claridad del beneficio ni de la diferenciación, casi idénticas. Procede de la facilidad de adopción (3,28 frente a 3,62) y de la capacidad para distribuir, que pesa en la puntuación por construcción y explica por sí sola unos 8 de los 9,4 puntos de diferencia. El cuello de botella de las pequeñas empresas es la distribución, no la creatividad.
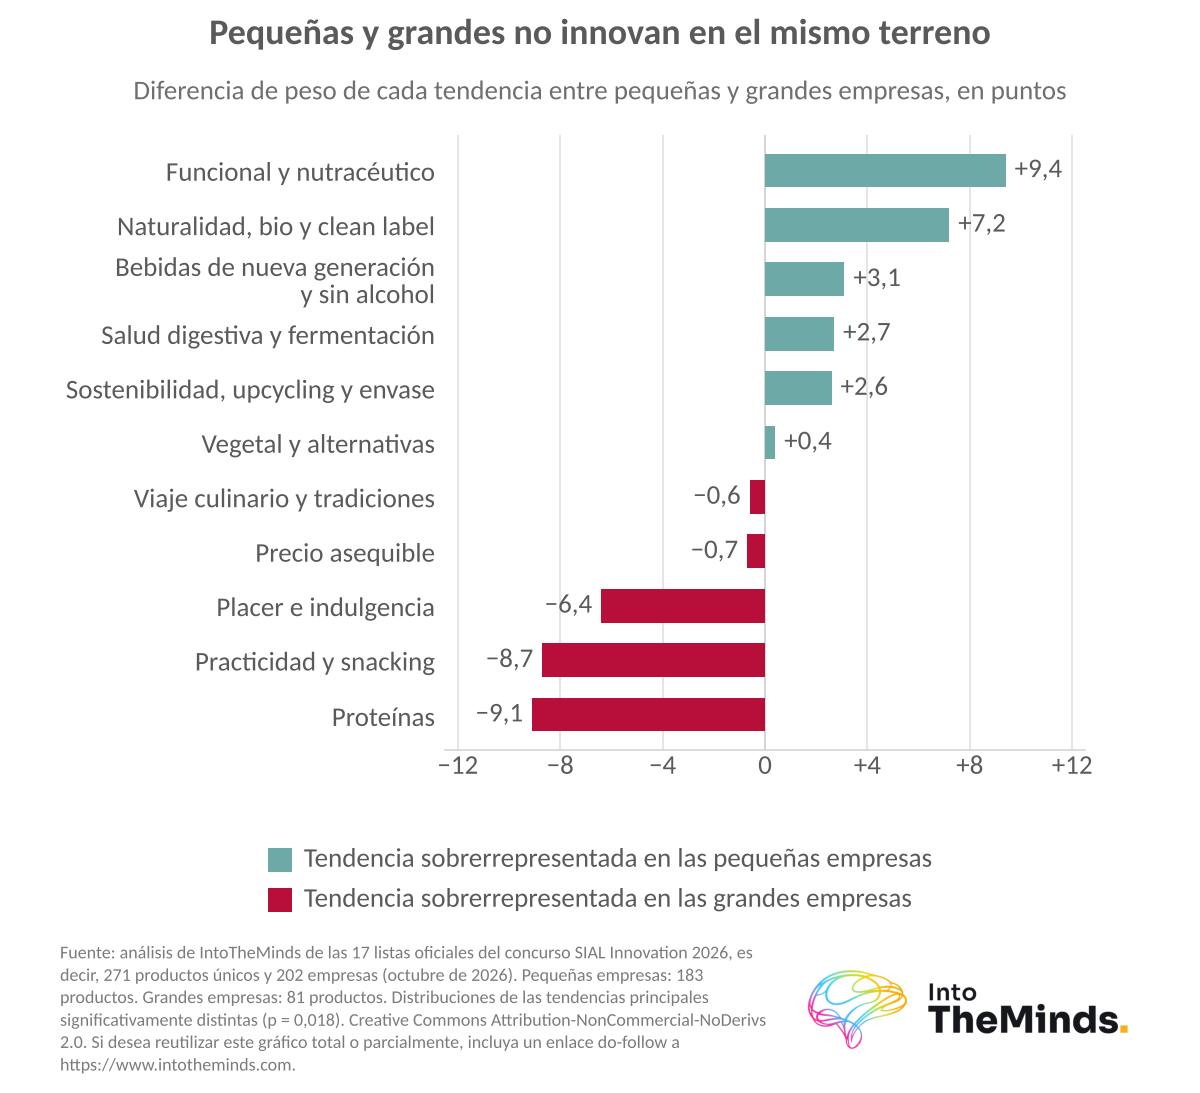
Los territorios de innovación están también divididos (chi², p = 0,03).
Las pequeñas empresas invierten en lo funcional (22,0% de sus productos, frente al 13,4% en las grandes) y la naturalidad, incluido el bio, categorías con bajas barreras industriales y fuerte storytelling.
Las grandes empresas blindan el mercado de las proteínas (12,2% de sus productos, frente al 3,3% en las pequeñas), el snacking y la indulgencia, que son juegos de volumen y lineal.
Para una pyme, probar la adopción entre los consumidores mediante un estudio de mercado B2C antes del lanzamiento reduce este hándicap y aumenta las probabilidades de éxito.
Metodología
Esta sección detalla de dónde proceden nuestras cifras, cómo hemos medido la disruptividad de las innovaciones y cómo hemos calculado su puntuación de éxito. Precisa también los límites del ejercicio.
Los datos analizados
- Las fichas de producto: hemos extraído las 300 fichas de las 17 shortlists oficiales publicadas el 5 de octubre de 2026. Los 27 productos presentes en 2 o 3 shortlists se han contabilizado solo una vez, es decir, 271 productos únicos. Para cada producto, hemos explotado la descripción, la categoría, la fecha y el país de lanzamiento, el dictamen del comité de selección, el expositor, el fabricante y la marca. El campo « carácter innovador » estaba vacío en todas las fichas.
- Las empresas: hemos calificado a los 202 expositores mediante investigación documental del 6 al 11 de octubre de 2026 (registros nacionales de empresas, sitios oficiales, directorios profesionales, prensa): plantilla, facturación, pertenencia a un grupo, año de creación. Los hemos clasificado según los umbrales europeos para las microempresas (menos de 10 empleados) y las pymes (10 a 249), y según la definición francesa de empresa de mediana dimensión (250 a 4.999 empleados, con una facturación que no supere los 1.500 millones de euros o un balance total que no supere los 2.000 millones), estando las grandes empresas por encima. Los productos VIČI, presentados por CS France, oficina francesa del grupo lituano Vičiūnai, están vinculados a Lituania. 136 clases de plantilla se basan en un dato documentado, 61 se han estimado a partir de un conjunto de indicios y 5 siguen siendo desconocidas.
- Las tendencias: cada producto ha recibido una tendencia principal y hasta 2 tendencias secundarias, en una matriz de 11 tendencias construida a partir de los principales barómetros internacionales de innovación alimentaria publicados para 2026.
Medida de la disruptividad
La disruptividad mide la distancia entre un producto y lo que ya existe en el lineal. La hemos calificado en una escala de 1 a 5, producto por producto, basándonos únicamente en la ficha oficial (descripción y dictamen del comité de selección). Para cada ficha, hemos intentado responder a 3 preguntas:
- ¿el producto se basa en una tecnología o un proceso nuevo?
- ¿crea un nuevo uso o una nueva experiencia de consumo?
- ¿abre una nueva categoría o asocia categorías hasta ahora separadas?
El nivel elegido refleja la diferencia más marcada constatada en una de estas 3 dimensiones. He aquí dos ejemplos para ilustrar nuestro enfoque:
- un sabor nuevo en un producto conocido permanece en el nivel 1, aunque esté muy bien ejecutado.
- un proceso que cambia la naturaleza del producto alcanza el nivel 5, aunque la receta siga siendo sencilla.
| Nivel | Definición | Ejemplos de la selección 2026 | Productos | Cuota |
|---|---|---|---|---|
| 1. Cosmética | Nuevo sabor, nueva variante o formato menor de un producto existente | Burrata con guindilla (Sanguedolce), bolitas de mozzarella ahumada (Nonno Nanni) | 32 | 11,8% |
| 2. Incremental | Receta mejorada, alegación añadida, adaptación de un estándar del mercado | Skyr enriquecido en fibras siggi’s (Lactalis), arenque ahumado en lonchas VIČI | 143 | 52,8% |
| 3. Sustancial | Asociación inédita de ingredientes o categorías, o tecnología existente traspuesta a una nueva categoría | Patatas de crêpes (Bret’s), mozzarella con corazón de kéfir (Ponte Reale), bocaditos tri-bióticos (Patislove) | 79 | 29,2% |
| 4. Elevada | Proceso, formato o envase que crea un nuevo uso o una nueva experiencia | Magic Soba (Ourhome), perlas de yogur con leche A2 en cáscara de alga (Vomond), queso madurado en su cáscara de arcilla (L’Antica Cascina) | 14 | 5,2% |
| 5. Radical | Ruptura tecnológica o creación de una categoría | Lactoferrina de fermentación de precisión (Armor Protéines), patatas fritas al agua (Nükt), helado con proteína Solein (Geld Baltic) | 3 | 1,1% |
La disruptividad no dice nada sobre la calidad de un producto ni sobre su potencial comercial: un producto de nivel 2 puede ser un producto excelente, y un producto de nivel 5 una apuesta arriesgada. Es por eso que la hemos calculado separadamente de la puntuación de éxito. La codificación se ha realizado con la asistencia de un modelo de inteligencia artificial, basándose exclusivamente en las fichas oficiales y por un único codificador; no ha sido objeto de una doble codificación.
Cómo hemos calculado la puntuación de éxito
La puntuación de éxito, sobre 100, combina 6 dimensiones ponderadas:
| Dimensión | Peso | Cómo se mide |
|---|---|---|
| Claridad del beneficio para el consumidor | 20% | Nota de 1 a 5 asignada producto por producto |
| Diferenciación respecto a la oferta existente | 15% | Nota de 1 a 5 asignada producto por producto |
| Facilidad de adopción (sabor, hábitos, precio percibido) | 20% | Nota de 1 a 5 asignada producto por producto |
| Capacidad de la empresa para distribuir | 20% | Microempresa 1,5; Pyme 2,5; Empresa de mediana dimensión 4; Gran empresa 5; Empresa controlada por un grupo, un holding o un fondo al menos 4,5 (5 si el grupo es un gran grupo); Tamaño desconocido 2,5 |
| Dinamismo de la tendencia | 15% | Valor de 3 a 5 asignado a cada tendencia según los barómetros de 2026: 5 para lo funcional y las proteínas, 4,5 para la salud digestiva, la practicidad y las bebidas de nueva generación, 4 para la naturalidad, el placer, el viaje culinario y la accesibilidad de precio, 3,5 para la sostenibilidad, 3 para lo vegetal |
| Prueba de mercado | 10% | Base 2,5; +1 si el producto ya se ha lanzado; +1,5 si es ganador sectorial SIAL Innovation 2026; +0,5 para un premio especial del concurso o un reconocimiento externo documentado; límite en 5 |
La fórmula es la siguiente: puntuación = (0,20 × beneficio + 0,15 × diferenciación + 0,20 × adopción + 0,20 × capacidad + 0,15 × dinamismo + 0,10 × prueba) / 5 × 100. Sobre los 271 productos, la puntuación media alcanza 64,1/100, la mediana 64, y las puntuaciones se extienden de 48 a 87. La mitad de los productos se sitúa entre 59 y 69.
Los límites del ejercicio
- La puntuación de éxito es una matriz de expertos transparente y reproducible. No es un modelo predictivo calibrado sobre datos de ventas o de supervivencia de los productos.
- La capacidad de la empresa pesa un 20% en la puntuación: la diferencia entre pequeñas y grandes empresas es por tanto en parte mecánica. Por eso comparamos también las subpuntuaciones de beneficio y diferenciación, casi idénticas entre los 2 grupos.
- Los productos analizados han sido seleccionados por un comité de selección: no forman una muestra representativa del conjunto de los lanzamientos mundiales.
- 61 tamaños de empresa se han estimado y 5 siguen siendo desconocidos; las cifras por tamaño conllevan por tanto un margen de incertidumbre.
- El dinamismo se asigna por tendencia: las diferencias de puntuación entre tendencias se plantean en parte por hipótesis.
- La puntuación evalúa las probabilidades de éxito en el mercado de lanzamiento indicado en la ficha (Estados Unidos para siggi’s, Corea del Sur para Magic Soba y LIFILL, Brasil para Pop Cheese), no en Europa.
- La calificación se realizó tras el anuncio de los ganadores sectoriales (palmarés oficial actualizado a 7 de octubre de 2026); los Grandes Premios de oro, plata y bronce, entregados el 17 de octubre, no están integrados.
FAQ: preguntas que puede hacerse
¿Cuáles son las innovaciones alimentarias más prometedoras actualmente?
Según nuestra matriz de análisis de la selección SIAL Innovation 2026, las proteínas muestran el mejor potencial medio (72,8/100). El skyr siggi’s Fruit & Fiber de Lactalis encabeza la lista con 87/100, por delante de la lactoferrina de fermentación de precisión de Armor Protéines (85/100). La salud digestiva y la fermentación le siguen con un 67,7/100.
¿Cómo han medido la disruptividad de las innovaciones SIAL 2026?
Cada producto se ha calificado de 1 (cosmética) a 5 (radical) a partir de su ficha oficial, según 3 preguntas: novedad tecnológica, nuevo uso, nueva categoría. El nivel elegido refleja la diferencia más marcada. Resultado: el 65% de los 271 productos son cosméticos o incrementales, y solo 3 son radicales.
¿Cómo innovan las pequeñas empresas frente a los grandes grupos agroalimentarios?
Apuestan por la disruptividad y nichos con bajas barreras industriales. Sus productos son más disruptivos (2,38 frente a 2,11) pero obtienen 9,4 puntos menos en puntuación de éxito, a falta de acceso a la distribución. Un estudio de mercado B2B con los compradores de la distribución ayuda a superar este freno.
¿Cuál es el impacto real de la innovación en la sostenibilidad de la agricultura?
Sigue siendo limitado en volumen. La sostenibilidad es la tendencia más disruptive de la selección 2026 (3,25/5), pero solo cuenta con 8 productos como tendencia principal. La agroecología, el upcycling y el ecodiseño son las vías más avanzadas.
¿Dónde encontrar financiación para lanzar una innovación alimentaria?
En Francia, las principales ventanillas son France 2030, el CIR, el CII, Bpifrance, FranceAgriMer y la ADEME. El gobierno anunció en 2021 que France 2030 dedicaría más de 2.300 millones de euros a las transiciones agrícola y alimentaria.
¿Cómo medir la acogida de un nuevo producto alimentario por parte de los consumidores?
Mediante una encuesta al público objetivo antes y después del lanzamiento. En nuestra matriz, la facilidad de adopción pesa un 20% en la puntuación de éxito, tanto como la claridad del beneficio. Una encuesta de notoriedad o un sondeo de opinión mide posteriormente la difusión del producto.