Descubra en este análisis cómo IKEA está transformando profundamente su estrategia. A través de datos concretos, conocerá las razones por las que IKEA está cerrando sus grandes almacenes y el papel que desempeña la omnicanalidad en el futuro de la compañía.
En 2026, IKEA vende menos y atrae a más gente. La facturación mundial del grupo sueco disminuye por segundo año consecutivo, hasta los 44.600 millones de euros. Al mismo tiempo, los volúmenes y el número de clientes aumentan alrededor de un 3%. Esta paradoja es el resultado visible de un cambio de estrategia de IKEA. Y, según la propia empresa, sería el más profundo de su historia. Después de 80 años dedicados a cubrir el mundo con tiendas cada vez más grandes, IKEA reduce el tamaño de sus puntos de venta, baja sus márgenes y busca acercarse al cliente. Nuestro gabinete de estudios de mercado ha querido analizar en profundidad esta estrategia basándose en su experiencia en el sector retail y en los últimos datos disponibles.
Contacte con el instituto IntoTheMinds
Lo esencial que hay que recordar
- La facturación mundial pasó de 47.600 millones de euros en 2022-2023 a 44.600 millones de euros en 2024-2025, pero los volúmenes y el número de clientes aumentan alrededor de un 3%.
- El núcleo del giro es el formato: las tiendas de 2.000 a 4.000 m² sustituyen progresivamente al despliegue de superficies de 35.000 m² de media.
- Este giro se aplica en todas partes, pero a ritmos diferentes: cierre de siete grandes tiendas en China, primera tienda compacta alemana en Ingolstadt y objetivo de diez aperturas en Francia de aquí a 2030.
- Solo es posible porque el comercio electrónico ha alcanzado la madurez: 28% de las ventas mundiales en 2024, 28,9% en Francia en 2024-2025 y una cuarta parte de las ventas en Alemania.
- La apuesta tiene un precio: el beneficio de Inter IKEA disminuye un 26% y el grupo elimina 850 puestos de trabajo para simplificar su organización.
Los límites del modelo de IKEA
El modelo histórico de IKEA se basa en una mecánica sencilla, que se ha mantenido sin cambios desde la invención del mueble en kit en 1956: superficies muy grandes, un recorrido señalizado por las distintas estancias de la casa y un cliente que atraviesa toda la sala de ventas. Una tienda clásica mide 35.000 m² de media, hasta 65.000 m² en el caso de la más grande del mundo, en Pasay (Filipinas), y ofrece al menos 10.000 referencias. Su razón de ser comercial es la compra no planificada: el visitante se marcha con artículos que no tenía previsto comprar al entrar. Precisamente este mecanismo mantuvo durante mucho tiempo a la enseña al margen de la venta online, ya que el comercio electrónico priva al distribuidor de este efecto.
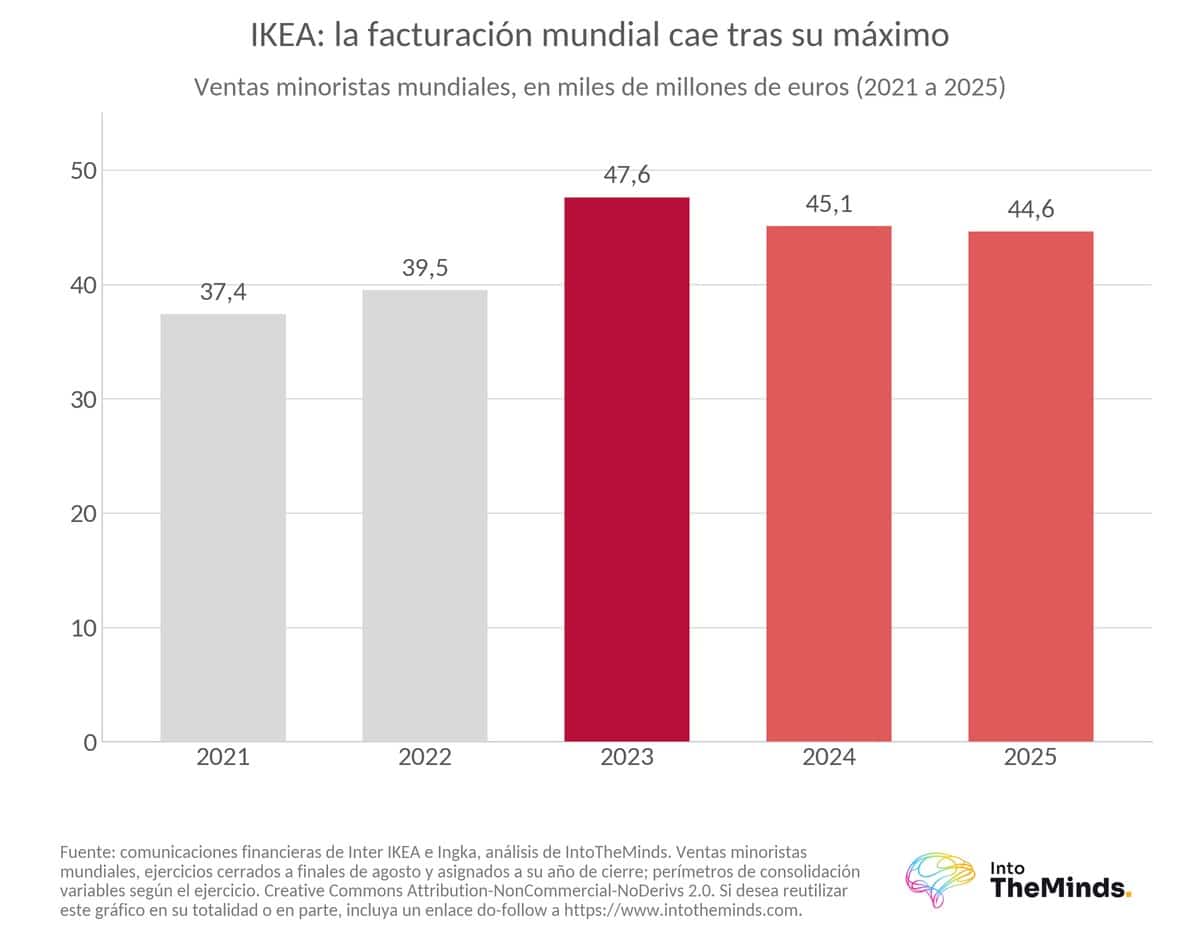
Esta mecánica ha alcanzado sus límites de crecimiento, y las cifras lo muestran sin ambigüedad. Tras un crecimiento continuo hasta 2022-2023, la facturación mundial disminuye un 5,3% en 2024, hasta los 45.100 millones de euros, y después un 1% en 2024-2025, hasta los 44.600 millones de euros (véanse la tabla y el gráfico siguientes).
| Ejercicio | Facturación mundial | Evolución | Cuota de comercio electrónico |
|---|---|---|---|
| 2019 | n.d. | n.d. | 11% |
| 2020-2021 | 37.400 millones € | +6,3% | n.d. |
| 2021-2022 | 39.500 millones € | +5,6% | n.d. |
| 2022-2023 | 47.600 millones € | +6,6% | 26% |
| 2024 | 45.100 millones € | -5,3% | 28% |
| 2024-2025 | 44.600 millones € | -1% | n.d. |
Precisión para la lectura: los 47.600 millones de euros de 2022-2023 corresponden a las ventas minoristas del conjunto de los franquiciados (perímetro Inter IKEA). Ese mismo año, el grupo Ingka, que explota la práctica totalidad de las tiendas, registró una facturación de 41.700 millones de euros, de los cuales el 26% correspondió a ventas online, es decir, más de 10.800 millones de euros.
Este retroceso no es exclusivo de la enseña. El mercado mundial del mueble se contrajo un 3,8% en 2024, y la situación europea es aún más difícil (este retroceso también se refleja en la evolución de mercados relacionados, como el del bricolaje):
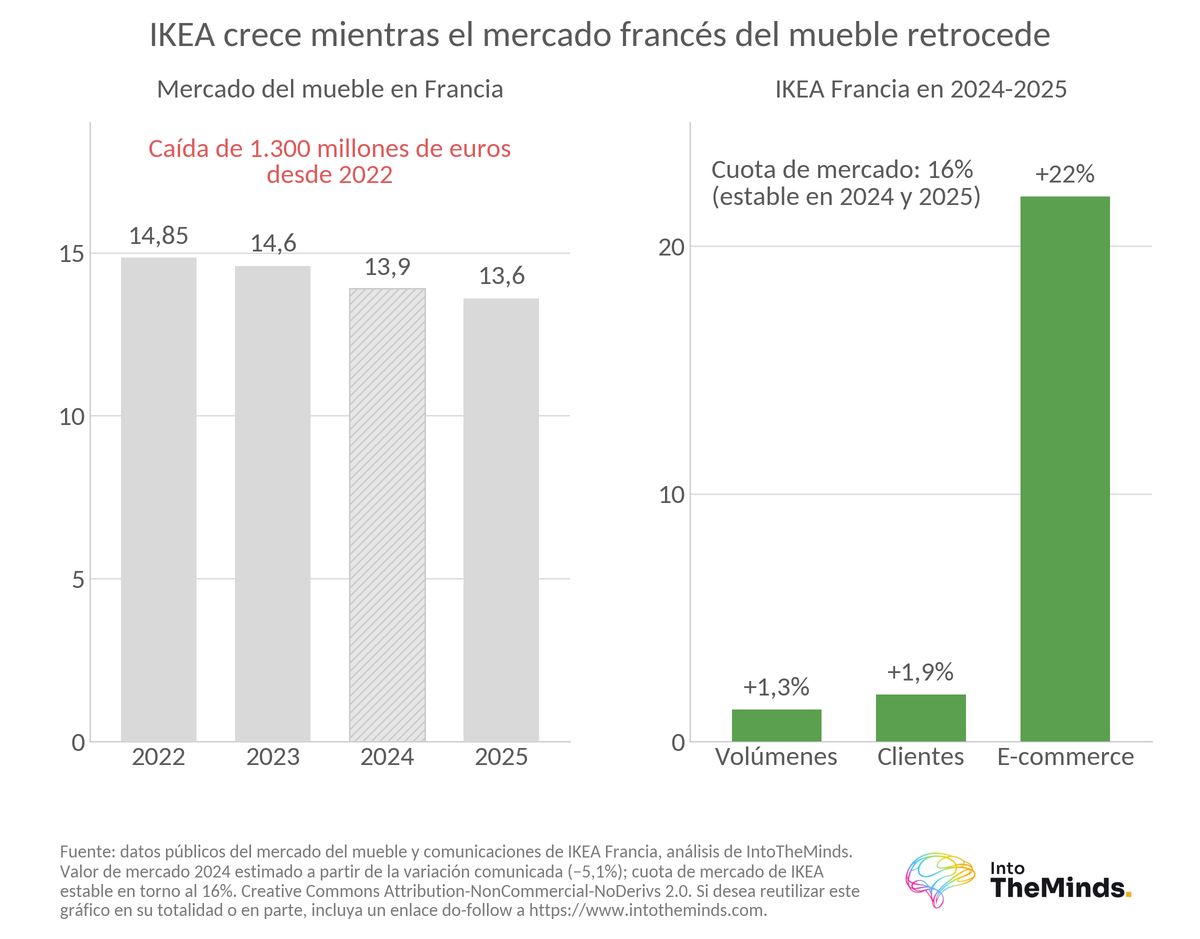
- En Francia, el mercado del mueble alcanzó un máximo de 14.850 millones de euros en 2022, antes de registrar tres años consecutivos de descenso, hasta situarse en 13.600 millones de euros en 2025, es decir, 1.300 millones de euros perdidos en tres años.
- En Alemania, incluso descendió hasta los 23.900 millones de euros, es decir, ¡por debajo de su nivel de 2020!
El principal motor del mercado del mueble es el mercado inmobiliario. Cuando este está en crisis, nada funciona. Y eso es exactamente lo que está ocurriendo. En Francia, las viviendas iniciadas disminuyeron un 22% en 2023, situándose por debajo de las 300.000 unidades, y las ventas de viviendas de segunda mano cayeron un 17%, hasta las 955.000 operaciones frente a 1,2 millones en 2022, mientras que un tercio de las ventas de muebles está directamente relacionado con una mudanza.
A esta contracción se suma una recomposición de la competencia. IKEA ya no es el único actor en el terreno del mueble de diseño a bajo precio. Su posicionamiento ha despertado el apetito de Temu y de la enseña danesa Jysk. Seguir abriendo grandes superficies de 20.000 m² en las afueras para captar una demanda que se contrae ya no era una opción.
Si hubiera que resumir la nueva filosofía de IKEA, sería «reducirse sin decepcionar».
La tienda IKEA deja de ser una gran superficie
En el centro del giro emprendido por IKEA hay un cambio de escala. IKEA pasa de superficies de 15.000 a 30.000 m² a tiendas de 2.000 a 4.000 m². Más aún, estas nuevas tiendas se instalan en edificios existentes en lugar de construirse en terrenos vírgenes. Más allá de los costes, está la velocidad. Un formato más pequeño puede abrirse mucho más rápido. Cuando surge una oportunidad inmobiliaria, IKEA puede aprovecharla con mayor rapidez. Por ejemplo, la tienda británica de Harlow, inaugurada en el verano de 2025 sobre 343 m², entró en funcionamiento en 100 días.
Surtido reducido, pero con la misma promesa
Reducir la superficie obliga a racionalizar la oferta. Es un dilema al que los retailers se enfrentan con frecuencia. Estos son algunos ejemplos concretos:
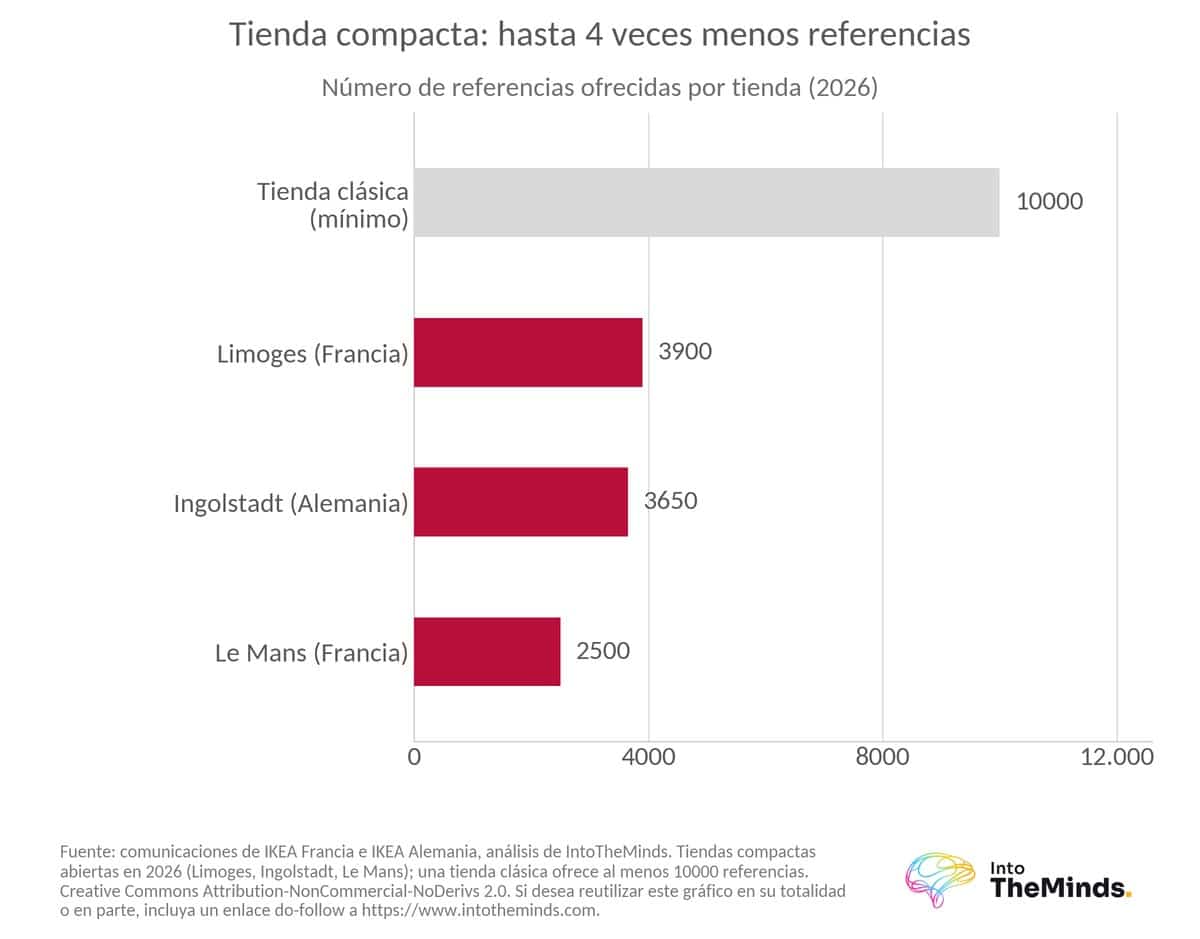
- El primer establecimiento compacto de IKEA en Francia abrió en Limoges el 27 de mayo de 2026, sobre 3.000 m². El surtido se reduce allí a 3.900 referencias, de las cuales 1.800 están disponibles para llevar directamente.
- En Le Mans (también en Francia), la superficie es de 2.100 m². El surtido se reduce a 2.500 referencias.
- En Ingolstadt, Alemania, la superficie es de 2.950 m². IKEA ofrece allí 2.650 artículos para llevar y 1.000 referencias expuestas que solo pueden pedirse.
También resulta interesante observar que los códigos de distribución de la tienda se han adaptado. Por ejemplo, las estanterías altas se han reducido a tres metros y el pago se realiza únicamente en las cajas de autoservicio, sin efectivo.
Si hubiera que resumir la nueva filosofía de IKEA, sería «reducirse sin decepcionar». La enseña opta por conservar aquello que fundamenta su experiencia en lugar de ofrecer una versión reducida del catálogo. Retomemos el ejemplo de la tienda de Limoges. Los 2/3 de la superficie están dedicados a la inspiración y a los servicios de planificación, diseño y financiación. Incluso hay una oferta de restauración. Por tanto, solo podemos estar de acuerdo con Johan Laurell, director general de IKEA Francia, cuando afirma que el cliente vuelve a encontrar allí «sus colores, su decoración, sus principios».
China, la versión radical del giro
IKEA está en todas partes. Incluso en China. Y es allí donde se puede ver hasta dónde puede llegar la nueva estrategia de IKEA. En enero de 2026, IKEA anunció el cierre de 7 de sus 40 tiendas. A cambio, la enseña abrirá más de 10 pequeñas tiendas en 2 años, concentrándose en Pekín y Shenzhen.
Se trata de una transición bastante radical, de una estrategia de expansión a gran escala a una cultura de precisión. Pero este retroceso físico también va acompañado de un avance digital. IKEA ya contaba con presencia online en China desde 2018. Ofrece sus productos a través de otras plataformas:
- Tmall desde 2020 con 3.800 productos
- JD.com desde agosto de 2025 con 6.500 productos
Alemania en crisis, pero llena de oportunidades
Alemania representa aproximadamente el 15% de la actividad del grupo IKEA. La crisis del mueble es grave allí. Según la federación alemana del comercio, se esperan 4.500 cierres de tiendas solo durante el año en curso. Ahora bien, estos cierres liberan precisamente locales de 2.000 a 4.000 m² situados en ubicaciones estratégicas. Además, el tamaño de las tiendas es exactamente el que IKEA necesita. Por tanto, la crisis del mercado del mueble favorece la nueva estrategia de IKEA.
Francia: 10 aperturas de aquí a 2030
Francia es el tercer mercado mundial de IKEA. Y se puede decir que IKEA está redoblando sus esfuerzos allí. Tras 45 años de presencia y solo 37 tiendas abiertas, la enseña tiene como objetivo:
- abrir 10 tiendas compactas adicionales de aquí a 2030
- ha identificado cerca de 25 ciudades con potencial
- quiere alcanzar 35 millones de euros adicionales durante el periodo 2026-2030.
El razonamiento es doble:
- captar a una población urbana que ya no quiere desplazarse a las afueras
- evitar unos plazos administrativos que dificultan cualquier gran apertura.
La apuesta es moderada, ya que diez pequeñas tiendas apenas representan el equivalente a una gran superficie en términos de superficie, pero multiplican los puntos de contacto allí donde la enseña estaba ausente.
¡La tienda IKEA se abre a otras enseñas!
El último síntoma del cambio de estrategia de IKEA es la acogida de otras marcas dentro de sus tiendas. IKEA ha puesto en marcha una prueba:
- Decathlon está integrado en Croydon, Reino Unido (1188 m² de los 25 .000 m² de la tienda, con una entrada independiente)
- Kjell & Company en Suecia, en el marco de un piloto de 18 meses iniciado a finales de 2025
- Thomas Philipps en Austria, sobre aproximadamente 2.600 m² en Klagenfurt.
Y en Estados Unidos, IKEA vende por primera vez sus productos fuera de sus propios establecimientos, en las tiendas Best Buy. En ambos casos, la lógica es la misma: ofrecer más motivos para acudir a la tienda o ir allí donde el cliente ya se encuentra.
El formato pequeño no es la causa del cambio, sino su consecuencia: se vuelve viable porque la transformación omnicanal ha alcanzado la madurez.
El omnicanal se convierte en una condición
Empecemos con una afirmación contundente: una tienda de 3000 m² que expone 3900 referencias en lugar de 10.000 solo funciona si el resto del catálogo sigue siendo accesible rápidamente. Por tanto, el formato pequeño no es la causa del cambio, sino su consecuencia: se vuelve viable porque la transformación omnicanal ha alcanzado la madurez. El sistema híbrido de recomendación de IKEA ya lo anunciaba.
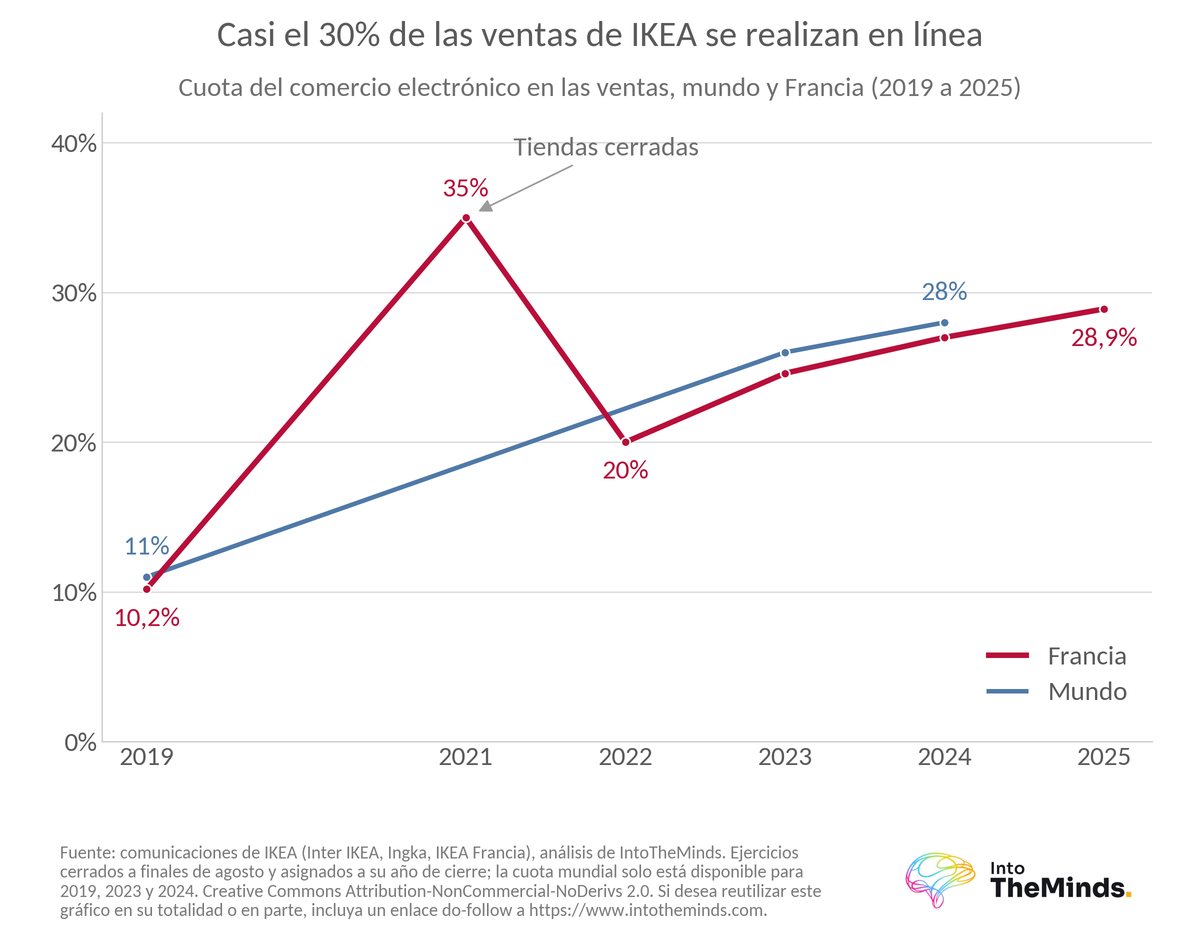
Tomemos un poco de distancia respecto a las cifras de IKEA. A escala mundial, la cuota del comercio electrónico pasó del 11% en 2019 al 26% en 2022-2023, es decir, más de 10.800 millones de euros, y después al 28% en 2024. En Alemania, las ventas online alcanzan casi 1.500 millones de euros, es decir, el 25% de la facturación nacional.
En Francia, la evolución es espectacular. La cuota de las ventas online pasó del 10,2% en 2019 al 35% en 2020-2021, durante el cierre de las tiendas. Posteriormente volvió a bajar al 20% en 2021-2022. Desde entonces, aumenta constantemente:
- 24,6% en 2022-2023
- 27% en 2023-2024
- 28,9% en 2024-2025.
El comercio electrónico supera ya los mil millones de euros, frente a los 650 millones de tres años antes. La distribución de las compras refleja mejor el cambio que un porcentaje aislado: en 2021-2022, el 80% de las compras se realizaban en tienda, el 8% en digital y el 12% mediante omnicanalidad, frente al 85%, 4% y 11%, respectivamente, en 2019.
En Francia, la facturación generada por IKEA en el comercio electrónico supera ya los mil millones de euros, frente a los 650 millones de tres años antes.
Este cambio ha exigido una profunda transformación logística, financiada mediante una serie de adquisiciones tecnológicas:
- TaskRabbit, adquirida en 2017, aportó los servicios de montaje a domicilio
- Made4net, en 2023, permite gestionar los almacenes
- Locus, en octubre de 2025, optimiza las rutas de entrega (¡100 millones de euros de ahorro al año!)
Para tener éxito, sin embargo, hay que responder a una pregunta crucial: qué referencias conservar. En 3000 m², cada producto expuesto debe justificar el espacio que ocupa. Para tomar sus decisiones, IKEA se apoya en técnicas heredadas de los estudios de mercado:
- enfoque cualitativo con visitas a los hogares de los clientes
- análisis de los datos de su programa de fidelización (13,5 millones de miembros en Francia en 2026)
Menos margen, pero más tráfico
El cambio de formatos viene acompañado de una segunda decisión, igual de estructural: preservar el tráfico bajando los precios, aunque ello implique sacrificar la rentabilidad a corto plazo. El cambio de rumbo es absolutamente claro. A finales de diciembre de 2021, IKEA repercutió a escala mundial una subida de alrededor del 9%, debido al coste de la madera, el algodón, el acero y el transporte. Desde entonces, la enseña ha reducido sus precios en los 63 mercados en los que está presente. En Francia, esta política se tradujo en unos 200 millones de euros destinados a reducciones de precios en 2024, aplicadas a unos 2.000 artículos.
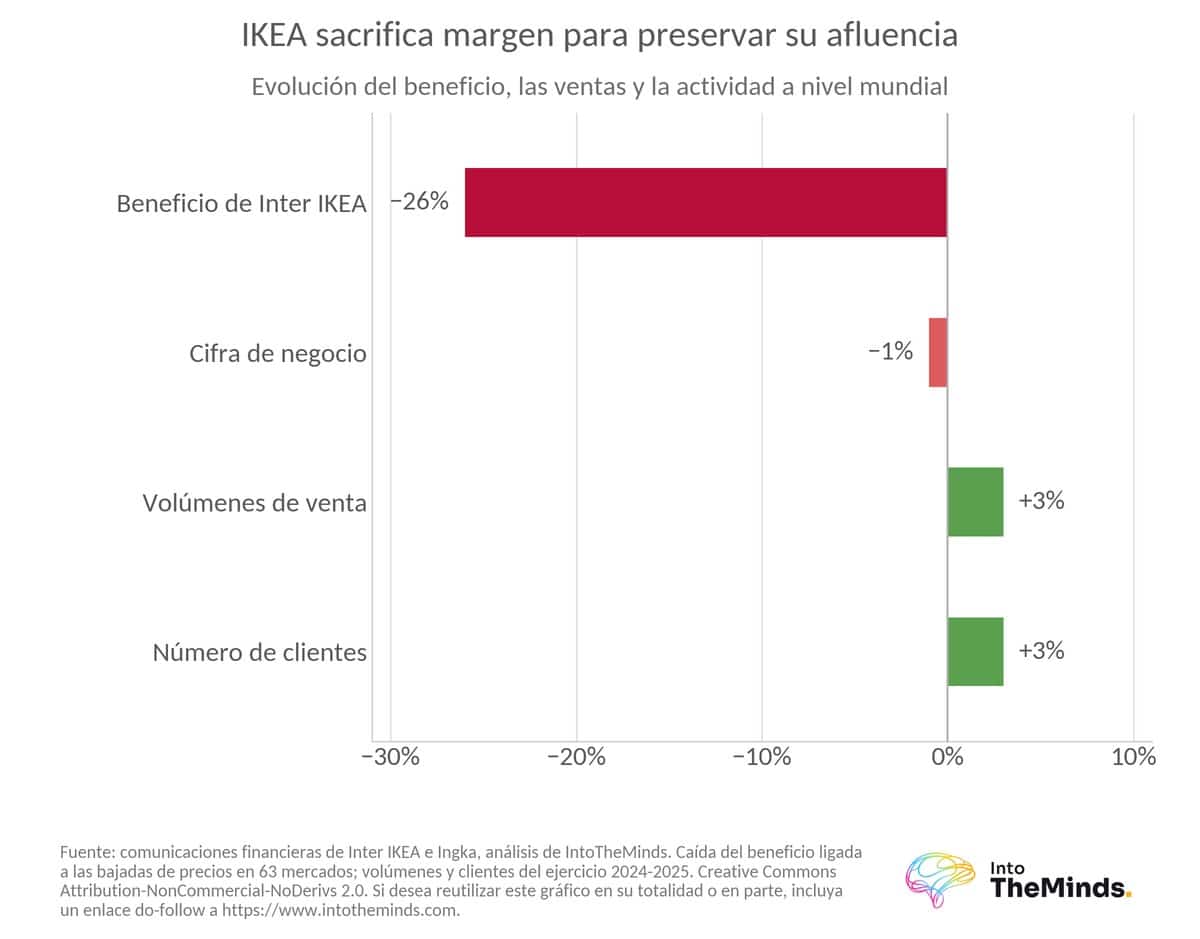
El coste se refleja en las cuentas:
- el beneficio de Inter IKEA disminuyó un 26%, como consecuencia directa de estas reducciones.
- Los volúmenes aumentan alrededor de un 3% en todo el mundo en 2024-2025, al mismo tiempo que el número de clientes.
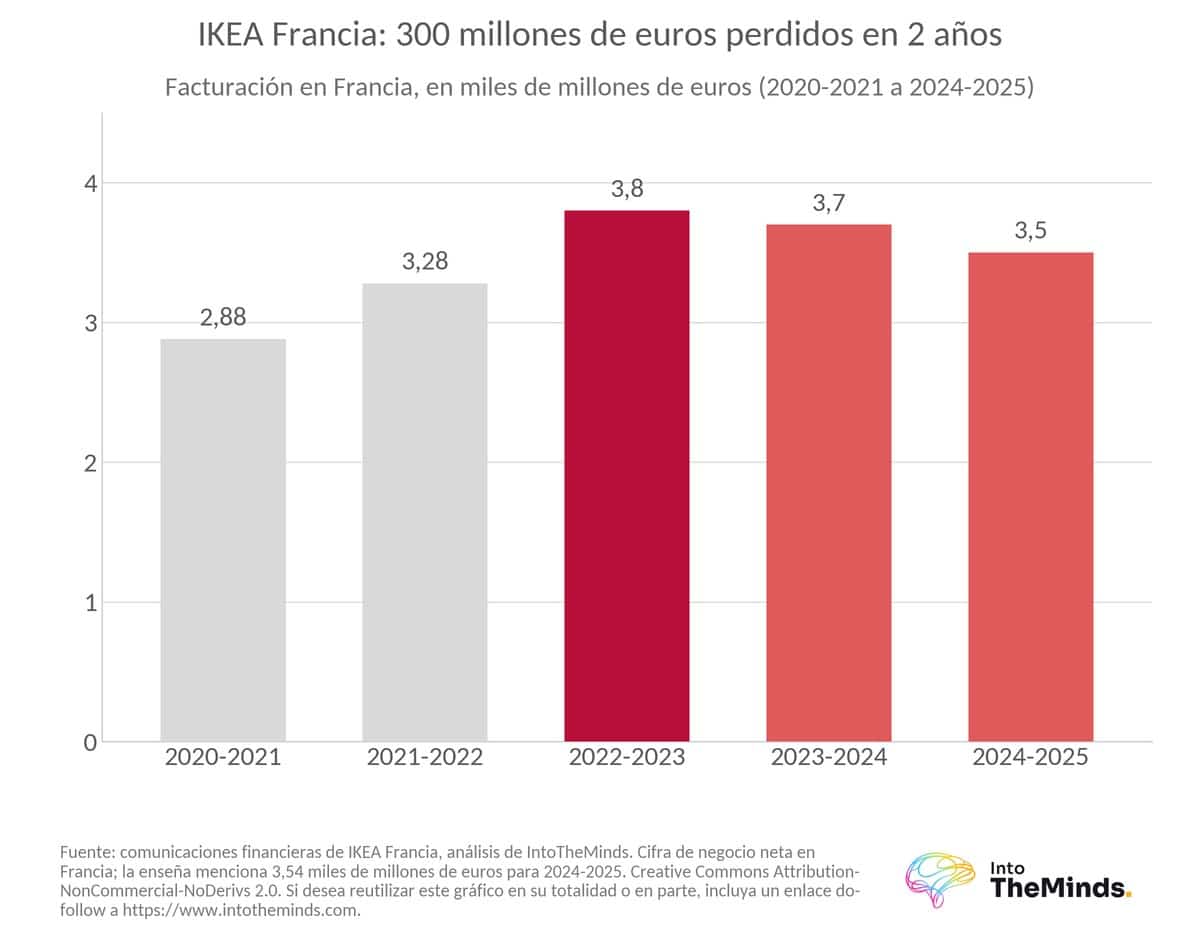
- En Francia, la enseña pierde un 4,4% de facturación en 2024-2025 (3.500 millones de euros), pero gana un 1,9% de clientes y un 1,3% de volumen, y mantiene su cuota de mercado en torno al 16%.
Para financiar este esfuerzo sin destruir la rentabilidad a largo plazo, el grupo simplifica su organización (y reduce así los costes).
- Marzo de 2026: eliminación de 800 puestos de trabajo
- Mayo de 2026: eliminación de 850 puestos, de los cuales 300 en Suecia, sobre una plantilla de unos 27.000 empleados
Dos palancas vienen a compensar la presión sobre la facturación:
- La cocina: un mercado estratégico en el que una de cada cuatro cocinas vendidas en Francia sería una cocina IKEA
- La segunda mano: el objetivo es recuperar un valor que actualmente escapa por completo a la enseña:
Para hacerse una idea de la oportunidad que representa la venta de segunda mano, basta con mirar los sitios de anuncios clasificados:
- en Oslo, hay 8700 artículos IKEA registrados en una sola plataforma de terceros
- 500.000 están presentes en Leboncoin en Francia
El marketplace IKEA Preowned, probado en Oslo y Madrid en 2024, prevé una bonificación del 15% para los vendedores que elijan un vale de compra en lugar de un pago en efectivo, lo que devuelve la transacción al ecosistema de la marca.
Lo que queda por demostrar
El giro no está ganado, y los puntos de fragilidad están identificados.
El modelo económico
Una tienda pequeña no tiene ni las mismas rotaciones ni la misma estructura de costes que una gran superficie. El riesgo consiste en duplicar una organización diseñada para el gran formato en lugar de simplificarla. Estimamos que deben cumplirse simultáneamente 3 condiciones para que el modelo funcione:
- mantener la promesa al cliente en cuanto a oferta y precios
- absorber nuevas restricciones logísticas manteniendo un buen nivel de servicio a un coste controlado,
- mejorar muy significativamente la facturación por metro cuadrado.
Si IKEA fracasa en uno de estos tres pilares, todo se desmorona.
La coherencia de marca
El cliente acepta no encontrar todo el catálogo en una tienda más pequeña. Pero debe poder acceder rápidamente a él mediante los canales omnicanal. La ruptura de la experiencia del cliente, en cambio, no se perdona.
El crecimiento online
Con un 28,9% de las ventas francesas realizadas por canales digitales, la enseña quizá haya alcanzado un punto de estabilización. Esto explicaría precisamente el regreso a un crecimiento basado en el aumento del número de puntos de venta.
Ante estas incertidumbres, IKEA avanza con un activo difícil de replicar: la solidez de su marca. Primer distribuidor de muebles en Francia, la enseña supera el rendimiento de un mercado en retroceso. Además, los sondeos sitúan a IKEA entre las 10 enseñas preferidas de los franceses cada año desde 2021. En Alemania, algunos expertos afirman que IKEA sería, de hecho, el único distribuidor del país capaz de explotar una tienda de tamaño reducido respaldada por una tienda online integrada.
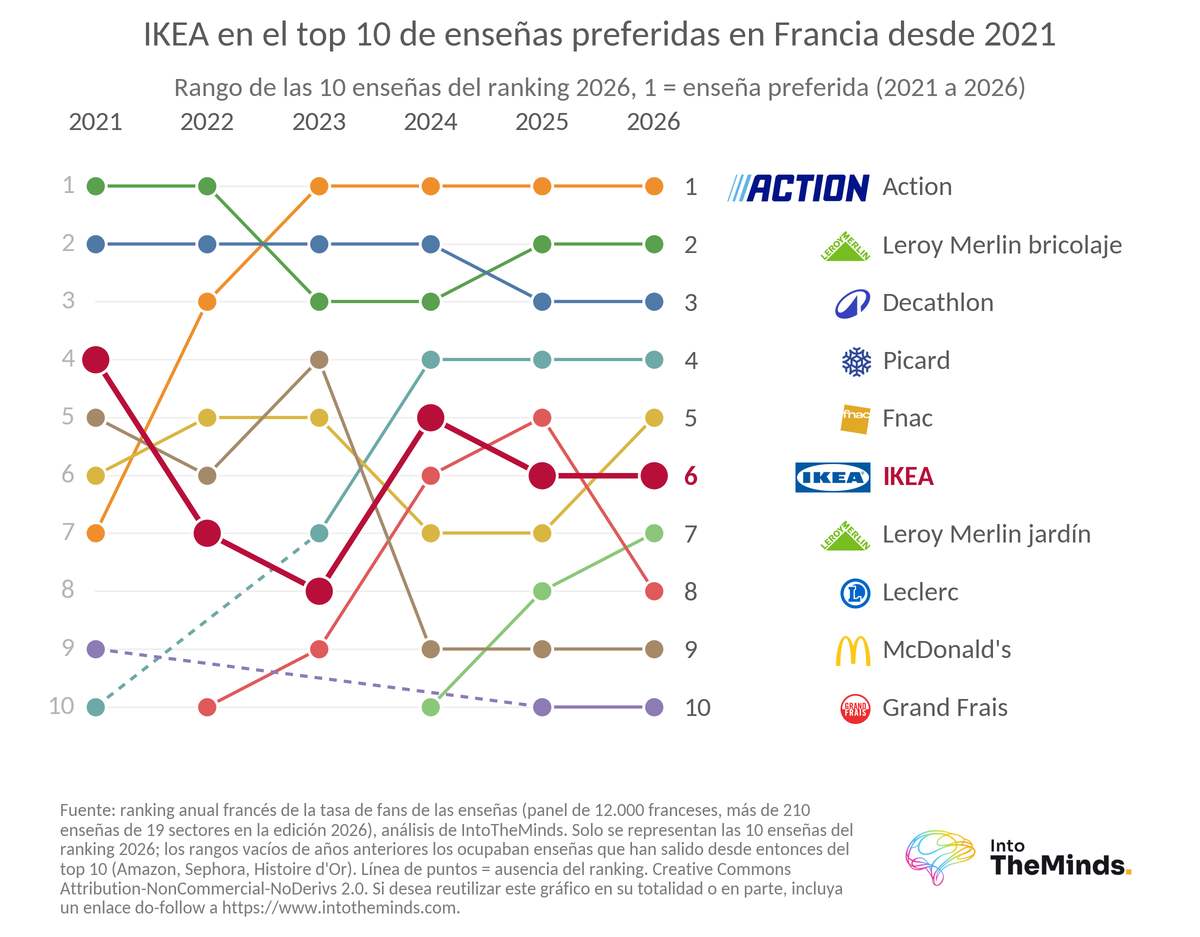
Al final, quizá sea precisamente ahí donde se juega lo esencial: el giro es arriesgado, pero ningún competidor está en condiciones de imitarlo.
FAQ: las preguntas que se plantea
¿Cuál es la nueva estrategia de IKEA en 2026?
El cambio más profundo reside en el abandono del formato exclusivamente grande. Después de décadas de tiendas de 35.000 m² de media, la enseña despliega formatos de 2.000 a 4.000 m² en ciudades medianas y centros urbanos, más rápidos de abrir y menos costosos de explotar. Este giro va acompañado de una política de reducción de precios en 63 mercados, de una simplificación de la organización y del impulso de la segunda mano. Solo es posible porque el comercio electrónico, que representa el 28% de las ventas mundiales en 2024, permite compensar la reducción del número de referencias expuestas.
¿Por qué IKEA abre tiendas más pequeñas?
Por tres razones acumulativas. En primer lugar, acercarse a los clientes urbanos que ya no quieren desplazarse a las afueras, en un mercado del mueble en retroceso. En segundo lugar, ganar rapidez y reducir costes, ya que un formato pequeño puede instalarse en un edificio existente, como en Harlow, Reino Unido, donde la tienda abrió en 100 días. Por último, aprovechar las numerosas oportunidades inmobiliarias, ya que las dificultades del comercio liberan locales de 2.000 a 4.000 m² en buenas ubicaciones, con alquileres más accesibles que en las grandes metrópolis.
¿Cómo se traduce este giro en Francia?
IKEA abrió su primera tienda Compact en Limoges el 27 de mayo de 2026, sobre 3.000 m² y con 3.900 referencias, seguida por la de Le Mans en julio de 2026, sobre 2.100 m² y con 2.500 referencias. La enseña tiene como objetivo diez aperturas adicionales de aquí a 2030, con cerca de 25 ciudades potenciales identificadas y 35 millones de euros anunciados para 2026-2030. El contexto sigue siendo difícil, con una facturación francesa de 3.500 millones de euros en 2024-2025, un 4,4% menos, pero la enseña mantiene su cuota de mercado en torno al 16% y observa un aumento de sus volúmenes y de su número de clientes.
¿Por qué disminuye la facturación mientras aumentan los volúmenes?
Porque IKEA ha decidido intercambiar margen por tráfico. Después de una subida de precios de alrededor del 9% aplicada a finales de 2021, la enseña inició reducciones en los 63 mercados en los que está presente, incluidos unos 200 millones de euros en Francia en 2024 sobre unos 2.000 artículos. Mecánicamente, el valor de las ventas disminuye mientras aumentan las cantidades vendidas: los volúmenes y el número de clientes aumentan alrededor de un 3% en todo el mundo en 2024-2025. El coste de esta decisión se refleja en el beneficio de Inter IKEA, que disminuye un 26%.
¿Cuáles son los riesgos de la estrategia de los formatos pequeños?
Una tienda pequeña no tiene ni las mismas rotaciones ni la misma estructura de costes que una gran superficie. Deben cumplirse conjuntamente tres condiciones: mantener la promesa al cliente en cuanto a oferta y precios, absorber nuevas restricciones logísticas con un buen nivel de servicio a un coste controlado y mejorar significativamente la facturación por metro cuadrado. A ello se suma el riesgo de una ruptura de la experiencia, ya que el cliente acepta una oferta reducida siempre que pueda acceder rápidamente al resto del catálogo.
¿Cómo evaluar una estrategia de formato o surtido para la propia enseña?
El proceso se basa en medir las expectativas reales de los clientes y en decidir qué referencias justifican su espacio en el lineal. IntoTheMinds acompaña este tipo de decisiones mediante estudios de mercado en B2C y en B2B, así como mediante encuestas de satisfacción del cliente y encuestas de opinión adaptadas a cada sector.