Découvrez dans cette analyse comment IKEA est en train de changer profondément de stratégie. Chiffres à l’appui, vous découvrirez pourquoi IKEA ferment ses grands magasins et quel rôle joue l’omnicanalité dans le futur d’IKEA.
En 2026, IKEA vend moins et attire plus de monde. Le chiffre d’affaires mondial du groupe suédois recule pour la deuxième année consécutive, à 44,6 milliards d’euros. Dans le même temps, les volumes et le nombre de clients progressent d’environ 3%. Ce paradoxe est le résultat visible d’un changement de stratégie d’IKEA. Et d’après l’enseigne, ce serait le plus profond de son histoire. Après 80 ans passés à couvrir le monde de magasins toujours plus grands, IKEA réduit la taille de ses points de vente, baisse ses marges et cherche à se rapprocher du client. Notre cabinet d’études de marché a voulu décortiquer cette stratégie en se basant sur son expérience dans le retail et sur les derniers chiffres disponibles.
Contactez l’institut IntoTheMinds
L’essentiel à retenir
- Le chiffre d’affaires mondial est passé de 47,6 milliards d’euros en 2022-2023 à 44,6 milliards d’euros en 2024-2025, mais les volumes et le nombre de clients progressent d’environ 3%.
- Le cœur du virage est le format : des magasins de 2 000 à 4 000 m² remplacent progressivement le déploiement de surfaces de 35 000 m² en moyenne.
- Ce virage est appliqué partout, mais à des rythmes différents : fermeture de sept grands magasins en Chine, premier compact allemand à Ingolstadt, dix ouvertures visées en France d’ici 2030.
- Il n’est possible que parce que le e-commerce est arrivé à maturité : 28% des ventes mondiales en 2024, 28,9% en France en 2024-2025, un quart des ventes en Allemagne.
- Le pari a un prix : le bénéfice d’Inter IKEA recule de 26% et le groupe supprime 850 postes pour simplifier son organisation.
Les limites du modèle d’IKEA
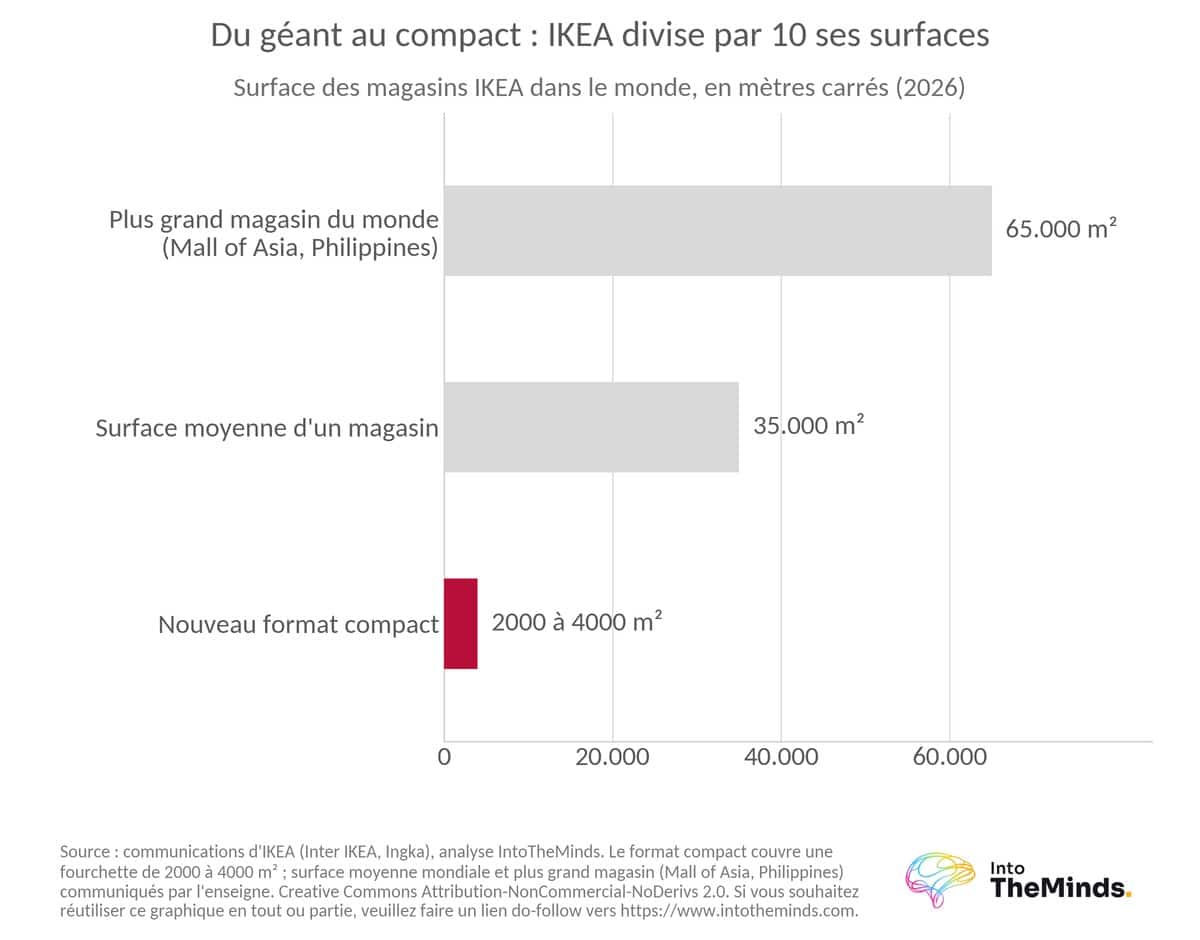
Le modèle historique d’IKEA repose sur une mécanique simple, restée inchangée depuis l’invention du meuble en kit en 1956 : de très grandes surfaces, un parcours fléché à travers les pièces de la maison, et un client qui traverse l’intégralité de la halle de vente. Un magasin classique mesure 35.000 m² en moyenne, jusqu’à 65.000 m² pour le plus grand du monde à Pasay aux Philippines, et propose au moins 10.000 références. Sa raison d’être commerciale est l’achat non planifié : le visiteur repart avec des articles auxquels il n’avait pas pensé en entrant. C’est précisément ce ressort qui a longtemps tenu l’enseigne à l’écart de la vente en ligne, puisque le e-commerce en prive le distributeur.
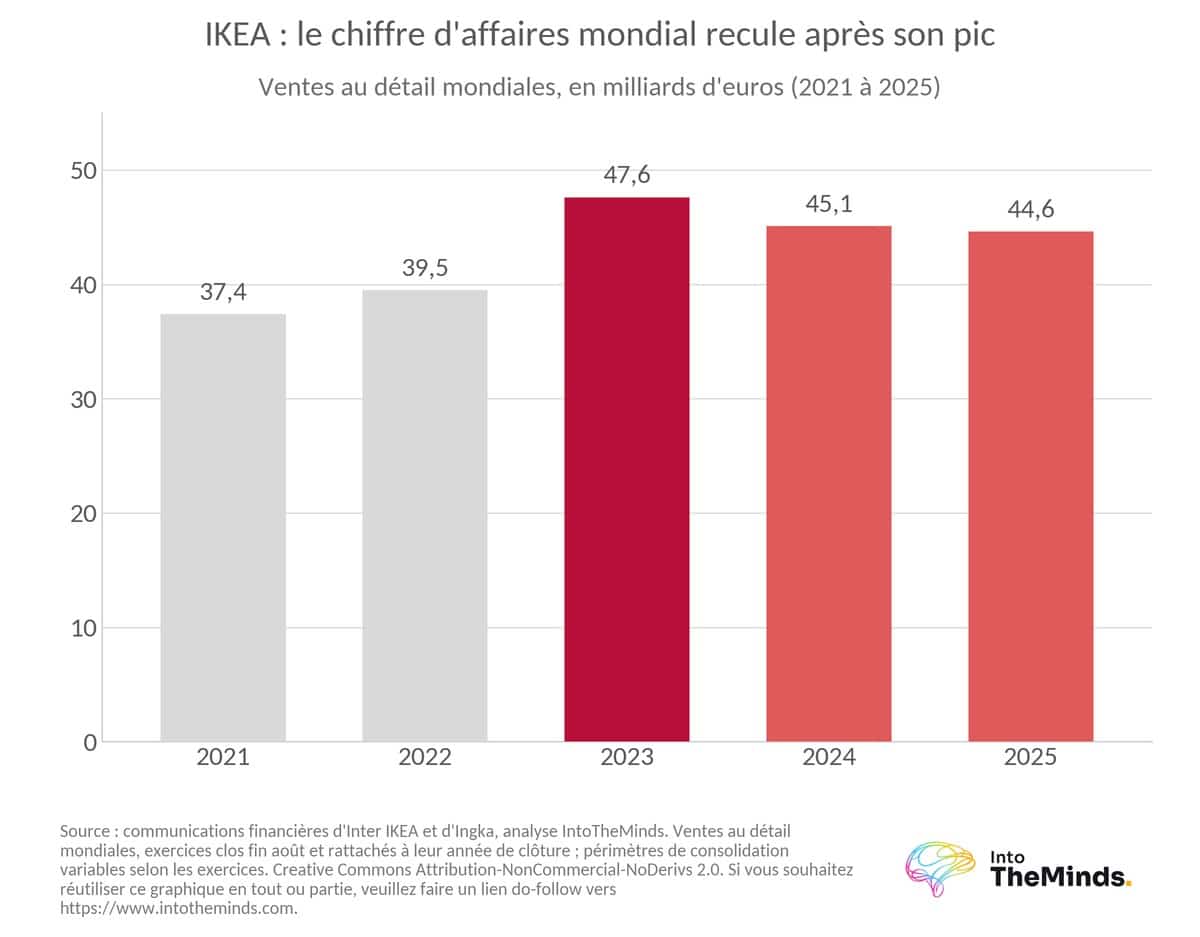
Cette mécanique a atteint ses limites de croissance, et les chiffres le montrent sans ambiguïté. Après une ascension continue jusqu’en 2022-2023, le chiffre d’affaires mondial recule de 5,3% en 2024, à 45,1 milliards d’euros, puis de 1% en 2024-2025, à 44,6 milliards d’euros (voir tableau et graphique ci-dessous).
| Exercice | Chiffre d’affaires mondial | Évolution | Part e-commerce |
|---|---|---|---|
| 2019 | n.d. | n.d. | 11% |
| 2020-2021 | 37,4 milliards € | +6,3% | n.d. |
| 2021-2022 | 39,5 milliards € | +5,6% | n.d. |
| 2022-2023 | 47,6 milliards € | +6,6% | 26% |
| 2024 | 45,1 milliards € | -5,3% | 28% |
| 2024-2025 | 44,6 milliards € | -1% | n.d. |
Précision de lecture : les 47,6 milliards d’euros de 2022-2023 correspondent aux ventes au détail de l’ensemble des franchisés (périmètre Inter IKEA). La même année, le groupe Ingka, qui exploite la quasi-totalité des magasins, réalisait 41,7 milliards d’euros, dont 26% en ligne, soit plus de 10,8 milliards d’euros.
Ce repli n’est pas propre à l’enseigne. Le marché mondial de l’ameublement s’est contracté de 3,8% en 2024, et la situation européenne est plus dure encore (ce repli se lit aussi dans l’évolution de marchés connexes comme celui du bricolage) :
- En France, le marché du meuble a culminé à 14,85 milliards d’euros en 2022 avant trois années consécutives de recul, pour tomber à 13,6 milliards d’euros en 2025, soit 1,3 milliard d’euros perdus en trois ans.
- En Allemagne, il est même redescendu à 23,9 milliards d’euros, c’est-à-dire en dessous de son niveau de 2020 !
Le moteur principal derrière le marché du meuble c’est le marché de l’immobilier. Quand il est en berne, alors rien ne va plus. Et c’est exactement ce qu’il se passe. En France, les mises en chantier ont reculé de 22% en 2023, passant sous les 300 000 unités, et les ventes de logements anciens de 17%, à 955 000 transactions contre 1,2 million en 2022, alors qu’un tiers des ventes de meubles est directement lié à un déménagement.
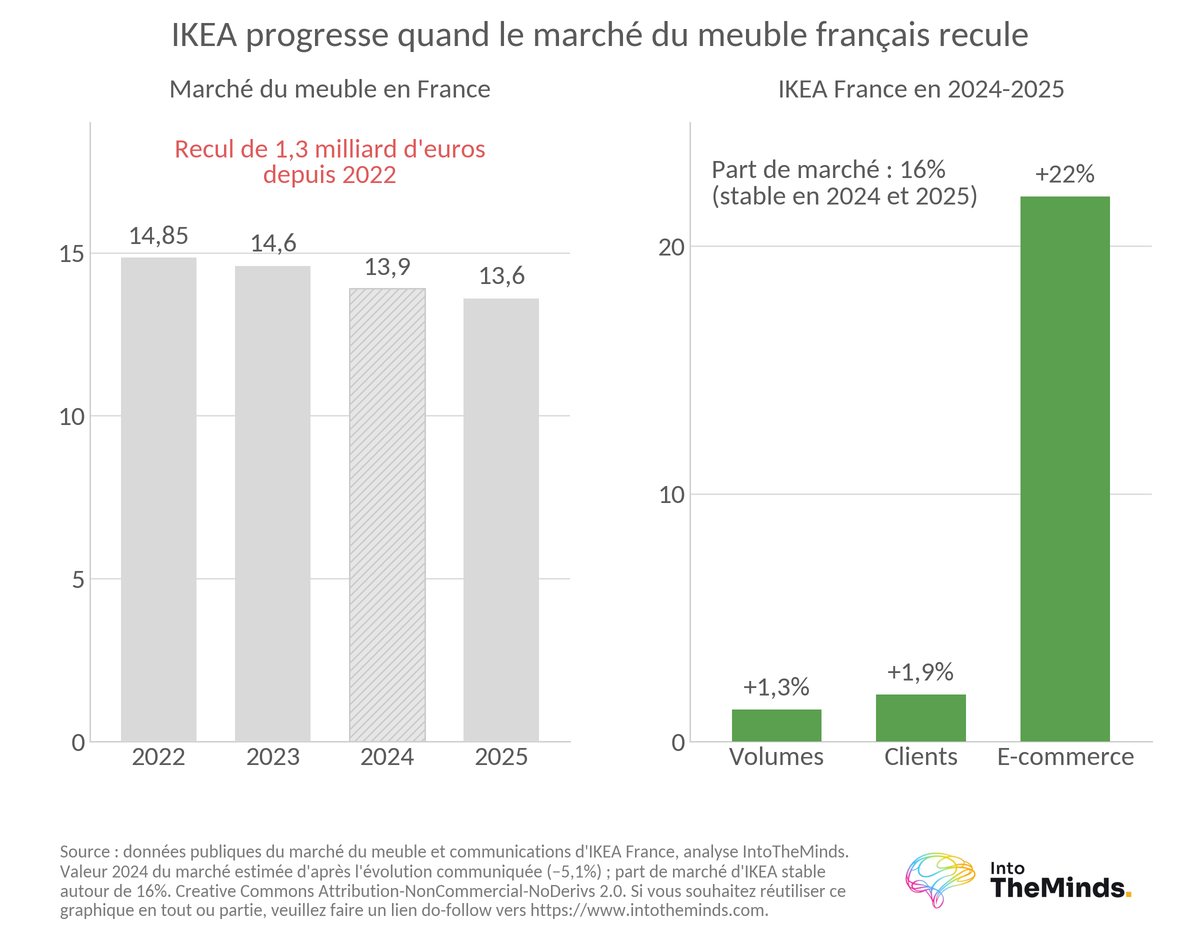
À cette contraction s’ajoute une recomposition concurrentielle. IKEA n’est plus le seul sur le terrain du meuble design et pas cher. Son positionnement a aiguisé l’appétit de Temu et de l’enseigne danoise Jysk. Continuer à ouvrir des boîtes de 20 000 m² en périphérie pour capter une demande qui se rétracte n’était plus une option.
Si on devait résumer la nouvelle philosophie IKEA ce serait « rétrécir sans décevoir ».
Le magasin IKEA cesse d’être une grande surface
Au cœur du virage pris par IKEA, il y a un changement d’échelle. IKEA passe de surfaces de 15.000 à 30.000 m² à des magasins de 2.000 à 4.000 m². Mieux encore, ces nouveaux magasins sont implantés dans des bâtiments existants plutôt que construits sur des terrains vierges. Au-delà des coûts, il y a la vitesse. Un plus petit format s’ouvre beaucoup plus vite. Lorsqu’une opportunité immobilière se présente, IKEA peut donc la saisir plus vite. Exemple : le magasin britannique de Harlow, ouvert à l’été 2025 sur 343 m², a été mis en service en 100 jours.
Assortiment réduit mais promesse maintenue
Réduire la surface impose de rationnaliser l’offre. C’est un dilemme souvent rencontré par les retailers. Voici quelques exemples concrets :
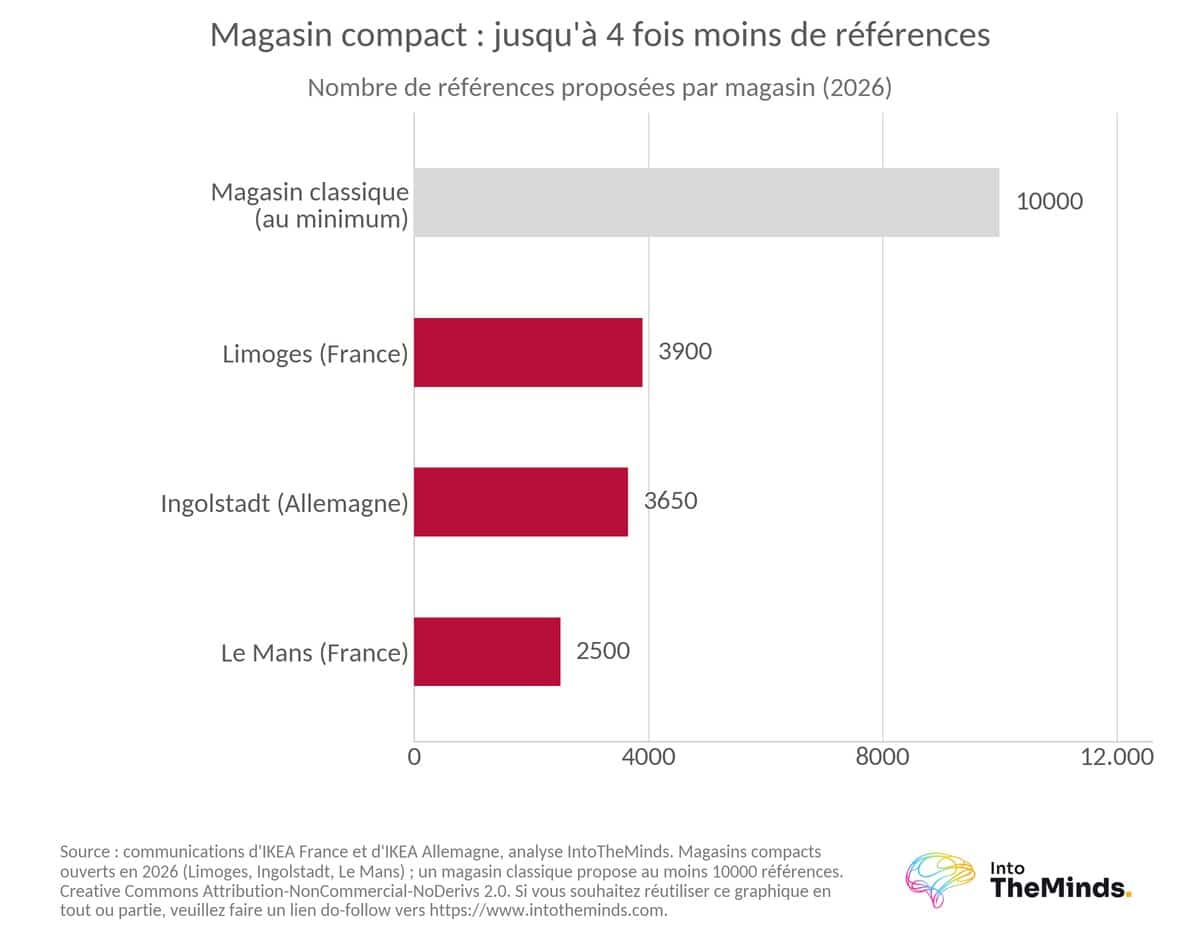
- C’est à Limoges que le premier magasin compact IKEA français a ouvert le 27 mai 2026 sur 3.000 m². L’assortiment y est ramené à 3.900 références, dont 1.800 directement à emporter.
- Au Mans (toujours en France), la surface est de 2.100 m². L’assortiment tombe à 2 500 références.
- À Ingolstadt, en Allemagne, la surface est de 2.950 m². IKEA y propose 2.650 articles à emporter et 1.000 références en exposition qui ne peuvent être que commandées.
Ce qui est aussi intéressant, c’est de voir que les codes d’aménagement du magasin ont été adaptés. Par exemple, les rayonnages hauts y ont été ramenés à trois mètres et le paiement s’effectue uniquement aux caisses en libre-service, sans espèces.
Si on devait résumer la nouvelle philosophie IKEA ce serait « rétrécir sans décevoir ». L’enseigne fait le choix de conserver ce qui fonde son expérience plutôt que de proposer une version réduite du catalogue. Reprenons l’exemple du magasin de Limoges. Les 2/3 de la surface y sont consacrés à l’inspiration et aux services de planification, de conception et de financement. Il y a même une offre de restauration. On peut donc être que d’accord avec Johan Laurell, PDG d’IKEA France, lorsqu’il affirme que le client y retrouve « ses couleurs, sa décoration, ses principes »
La Chine, version radicale du virage
IKEA est partout. Même en Chine. Et c’est là qu’on voit jusqu’où la nouvelle stratégie d’IKEA peut aller. En janvier 2026, IKEA a annoncé la fermeture de 7 de ses 40 magasins. En échange, l’enseigne ouvrira plus de 10 petits magasins en 2 ans, en se recentrant sur Pékin et Shenzhen.
Il s’agit d’une transition assez radicale d’une stratégie d’expansion à grande échelle à une culture de précision. Mais ce recul physique s’accompagne aussi d’une avancée numérique. IKEA offrait déjà une présence en ligne en Chine depuis 2018. Elle offre ses produits à travers d’autres plateformes :
- Tmall depuis 2020 avec 3.800 produits
- JD.com depuiis août 2025 avec 6.500 produits
L’Allemagne en crise mais pleine d’opportunités
L’Allemagne pèse environ 15% de l’activité du groupe IKEA. La crise du meuble y est sévère. On attend 4.500 fermetures de magasins sur la seule année en cours selon la fédération allemande du commerce. Or ces fermetures libèrent précisément des locaux de 2.000 à 4.000 m² situés à des endroits stratégiques. La taille des magasins est en outre exactement ce dont IKEA a besoin. La crise du marché du meuble sert donc la nouvelle stratégie d’IKEA.
La France : 10 ouvertures d’ici 2030
La France est le troisième marché mondial d’IKEA. Et on peut dire qu’IKEA y met les bouchées doubles. Après 45 ans de présence et seulement 37 magasins ouverts, l’enseigne vise
- vise 10 magasins compacts supplémentaires d’ici 2030
- a identifié près de 25 villes à potentiel
- veut atteindre 35 millions d’euros supplémentaires pour la période 2026-2030.
Le raisonnement est double :
- aller chercher une population urbaine qui ne souhaite plus se déplacer en périphérie
- contourner des délais administratifs qui rendent délicate toute grande ouverture.
Le pari est mesuré, puisque dix petits magasins ne représentent guère plus que l’équivalent d’un grand en surface, mais il multiplie les points de contact là où l’enseigne était absente.
Le magasin IKEA s’ouvre à d’autres enseignes !
Le dernier symptôme du changement de stratégie IKEA est l’accueil d’autres marques dans le magasin. IKEA a lancé un test :
- Decathlon est intégré à Croydon au Royaume-Uni (1188 m² sur les 25 .000 m² du magasin avec une entrée réservée)
- Kjell & Company en Suède dans le cadre d’un pilote de 18 mois lancé fin 2025
- Thomas Philipps en Autriche sur environ 2.600 m² à Klagenfurt.
Et aux États-Unis, IKEA vend pour la première fois ses produits hors de ses propres murs, dans les magasins Best Buy. Dans les deux cas, la logique est la même : donner plus de raisons de venir, ou aller là où le client se trouve déjà.
Le petit format n’est pas la cause du changement, mais sa conséquence : il devient viable parce que la transformation omnicanale est arrivée à maturité.
L’omnicanal devient une condition
Commençons avec une affirmation forte : un magasin de 3000 m² qui expose 3900 références au lieu de 10.000 ne tient que si le reste du catalogue reste accessible rapidement. Le petit format n’est donc pas la cause du changement, mais sa conséquence : il devient viable parce que la transformation omnicanale est arrivée à maturité. Le système de recommandation hybride d’IKEA annonçait déjà la couleur.
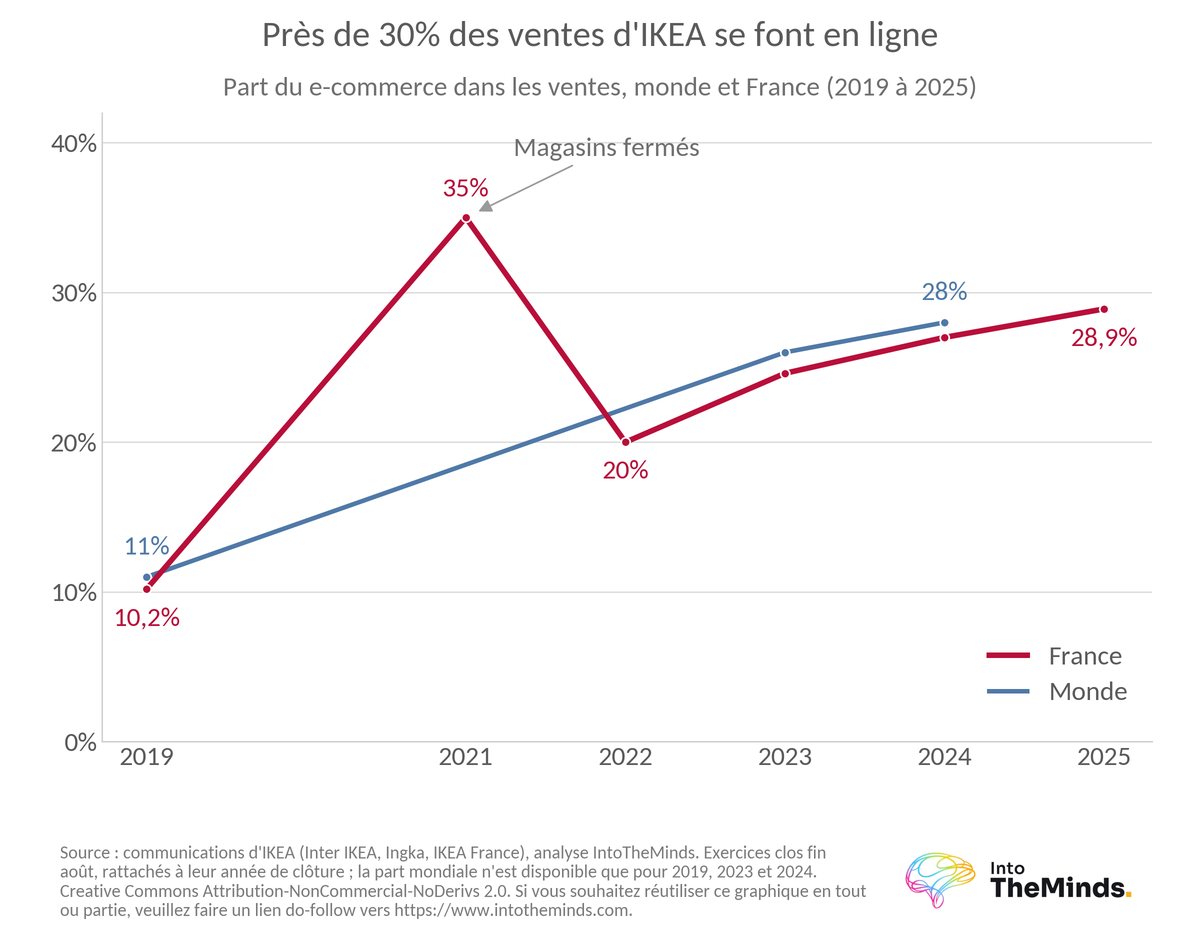
Reprenons un peu de hauteur par rapport aux chiffres d’IKEA. À l’échelle mondiale, la part du e-commerce est passée de 11% en 2019 à 26% en 2022-2023, soit plus de 10,8 milliards d’euros, puis à 28% en 2024. En Allemagne, les ventes en ligne atteignent près de 1,5 milliard d’euros, soit 25% du chiffre d’affaires national.
En France, l’évolution est spectaculaire. La part des ventes en ligne y est passée de 10,2% en 2019 à 35% en 2020-2021, pendant la fermeture des magasins. Elle est ensuite redescendue à 20% en 2021-2022. Depuis, elle augmente constamment :
- 24,6% en 2022-2023
- 27% en 2023-2024
- 28,9% en 2024-2025.
Le e-commerce dépasse désormais le milliard d’euros, contre 650 millions trois ans plus tôt. La répartition des achats dit la bascule mieux qu’un pourcentage isolé : en 2021-2022, 80% des achats se faisaient en magasin, 8% en digital et 12% en omnicanal, contre respectivement 85%, 4% et 11% en 2019.
En France, le CA généré par IKEA dans le e-commerce dépasse désormais le milliard d’euros, contre 650 millions trois ans plus tôt.
Cette bascule a exigé une refonte logistique, financée par une série d’acquisitions technologiques :
- TaskRabbit, racheté en 2017, a apporté les services de montage à domicile
- Made4net, en 2023, permet la gestion des entrepôts
- Locus, en octobre 2025, optimisation les tournées de livraison (100 millions d’euros d’économies par an !)
Pour réussir, il faut toutefois répondre à une question cruciale : quelles références garder. Sur 3000 m², chaque produit exposé doit justifier sa place. Pour prendre ses décisions, IKEA s’appuie sur des techniques héritées des études de marché :
- approche qualitative avec des visites au domicile des clients
- analyse des données de son programme de fidélité (13,5 millions de membres en France en 2026)
Moins de marge mais plus de trafic
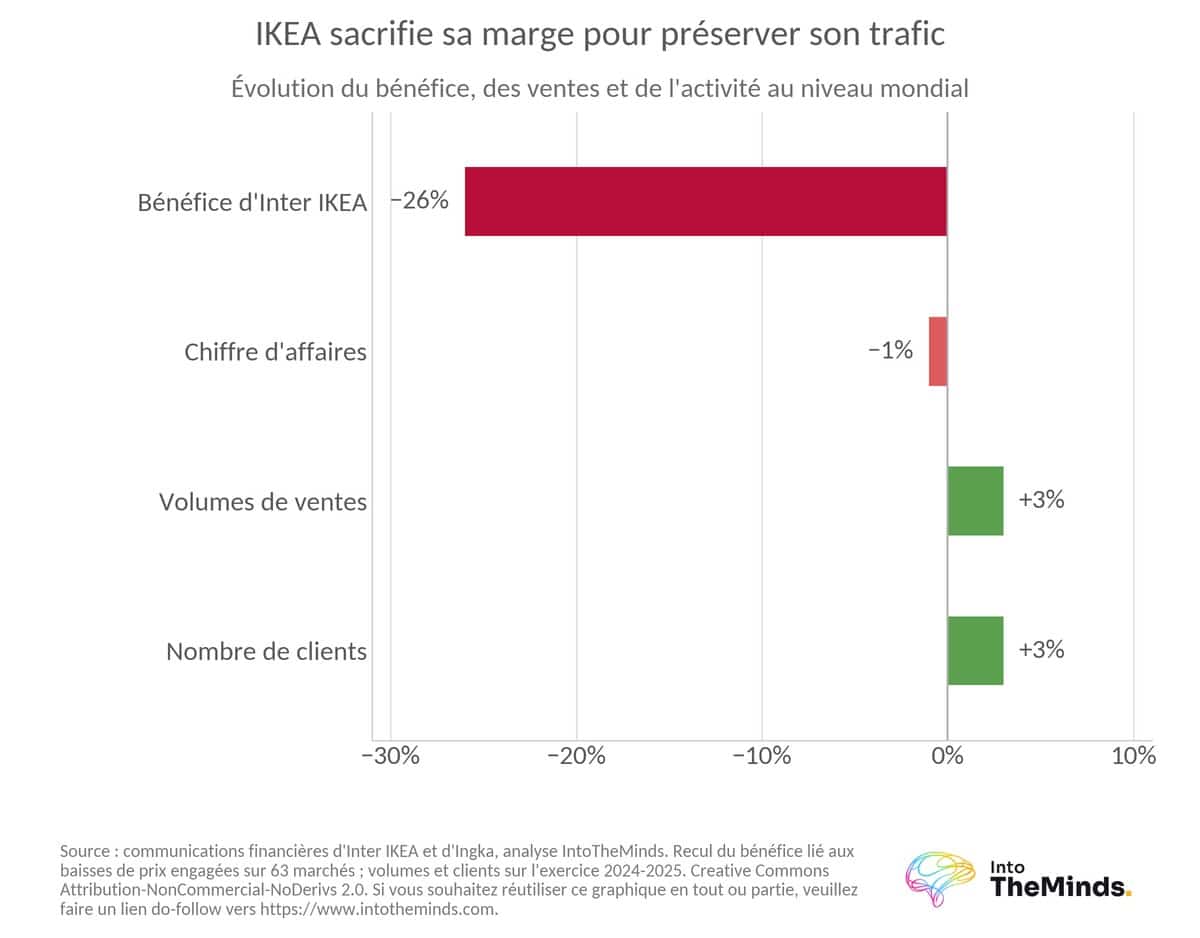
Le changement de formats s’accompagne d’un second choix, tout aussi structurant : préserver le trafic en abaissant les prix, quitte à sacrifier la rentabilité à court terme. Le revirement est on ne peut plus net. Fin décembre 2021, IKEA avait répercuté mondialement une hausse de l’ordre de 9%, sous l’effet des coûts du bois, du coton, de l’acier et du transport. Depuis, l’enseigne baisse ses prix sur les 63 marchés où elle est présente. En France, cette politique s’est traduite par environ 200 millions d’euros consacrés à des baisses en 2024, portant sur quelque 2 000 articles.
La facture est visible dans les comptes :
- le bénéfice d’Inter IKEA a reculé de 26%, conséquence directe de ces baisses.
- Les volumes progressent d’environ 3% dans le monde en 2024-2025 en même temps que le nombre de clients.
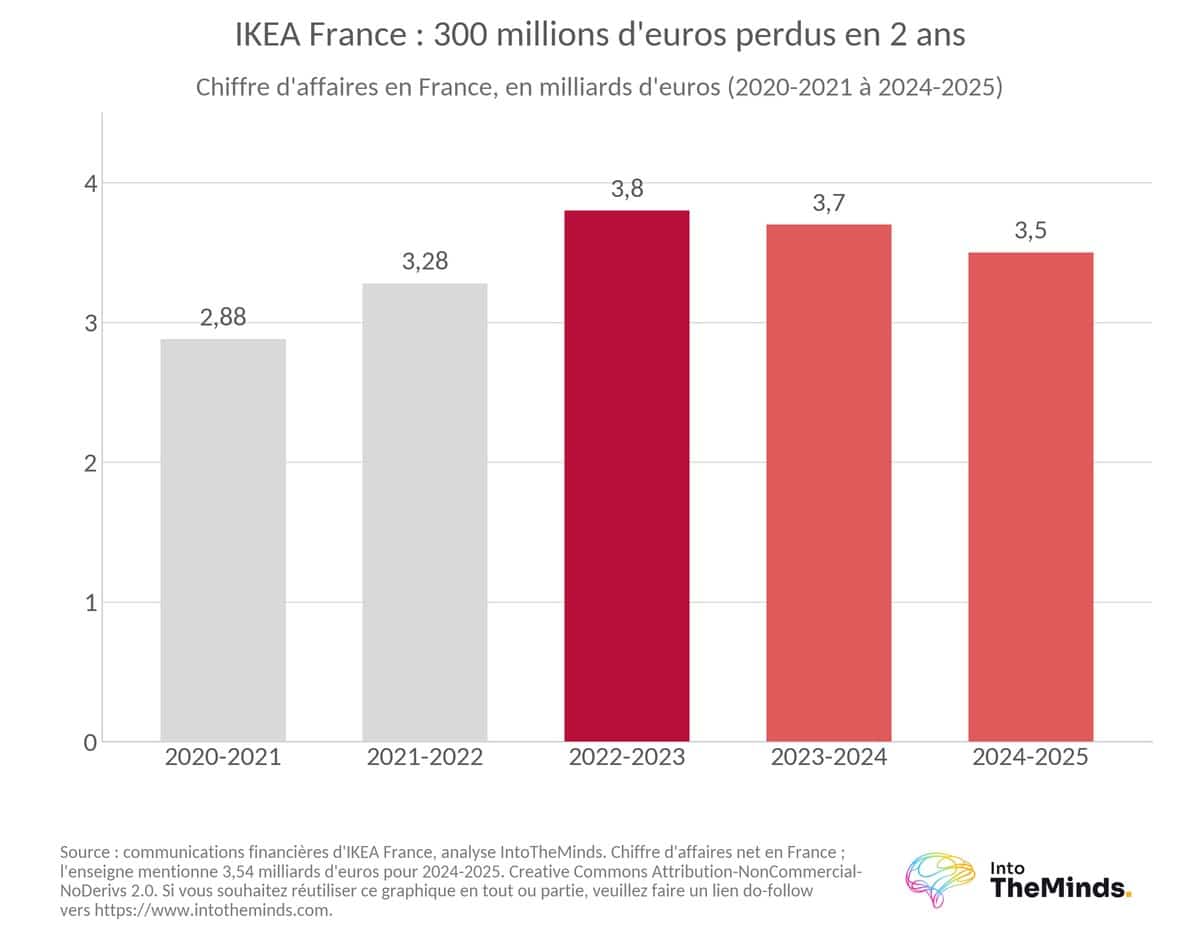
- En France, l’enseigne perd 4,4% de chiffre d’affaires en 2024-2025 (3,5 milliards d’euros) mais gagne 1,9% de clients et 1,3% de volumes, et maintient sa part de marché autour de 16%.
Pour financer cet effort sans détruire la rentabilité à long terme, le groupe simplifie son organisation (et réduit donc les coûts).
- Mars 2026 : suppression de 800 postes
- Mai 2026 : suppression de 850 postes, dont 300 en Suède, sur quelque 27.000 salariés
Deux relais viennent compenser la pression sur le chiffre d’affaires :
- La cuisine : marché stratégique où une cuisine sur quatre vendue en France serait une cuisine IKEA
- La seconde main : l’enjeu est de récupérer une valeur qui échappe aujourd’hui totalement à l’enseigne :
Pour vous donner une idée de l’opportunité de la vente de seconde main, il n’y a qu’à regarder sur les sites de petites annonces
- à Oslo, 8700 articles IKEA sont référencés sur une seule plateforme tierce
- 500.000 sont présents sur Leboncoin en France
La place de marché IKEA Preowned, testée à Oslo et Madrid en 2024, prévoit un bonus de 15% pour les vendeurs qui choisissent un bon d’achat plutôt qu’un règlement en espèces, ce qui ramène la transaction dans l’écosystème de la marque.
Ce qui reste à prouver
Le virage n’est pas gagné, et les points de fragilité sont identifiés.
Le modèle économique
Un petit magasin n’a ni les mêmes rotations, ni la même structure de coûts qu’une grande structure. Le risque est de dupliquer une organisation conçue pour le grand format au lieu de la simplifier. Nous estimons que 3 conditions doivent être réunies simultanément pour que le modèle fonctionne :
- maintenir la promesse client sur l’offre et les prix
- absorber des contraintes logistiques nouvelles en conservant un bon taux de service à coût maîtrisé,
- améliorer très fortement le chiffre d’affaires au mètre carré.
Si IKEA échoue sur l’un de ces trois piliers, tout s’écroule.
La cohérence de marque
Le client accepte de ne pas trouver tout le catalogue dans un magasin plus petit. Mais il faut qu’il puisse y accéder rapidement par les relais omnicanaux. La rupture de l’expérience client, elle, ne pardonne pas.
La croissance en ligne
Avec 28,9% des ventes françaises réalisées sur le digital, l’enseigne atteint peut-être un palier. Cela expliquerait justement le retour à une croissance par l’augmentation du nombre de points de vente.
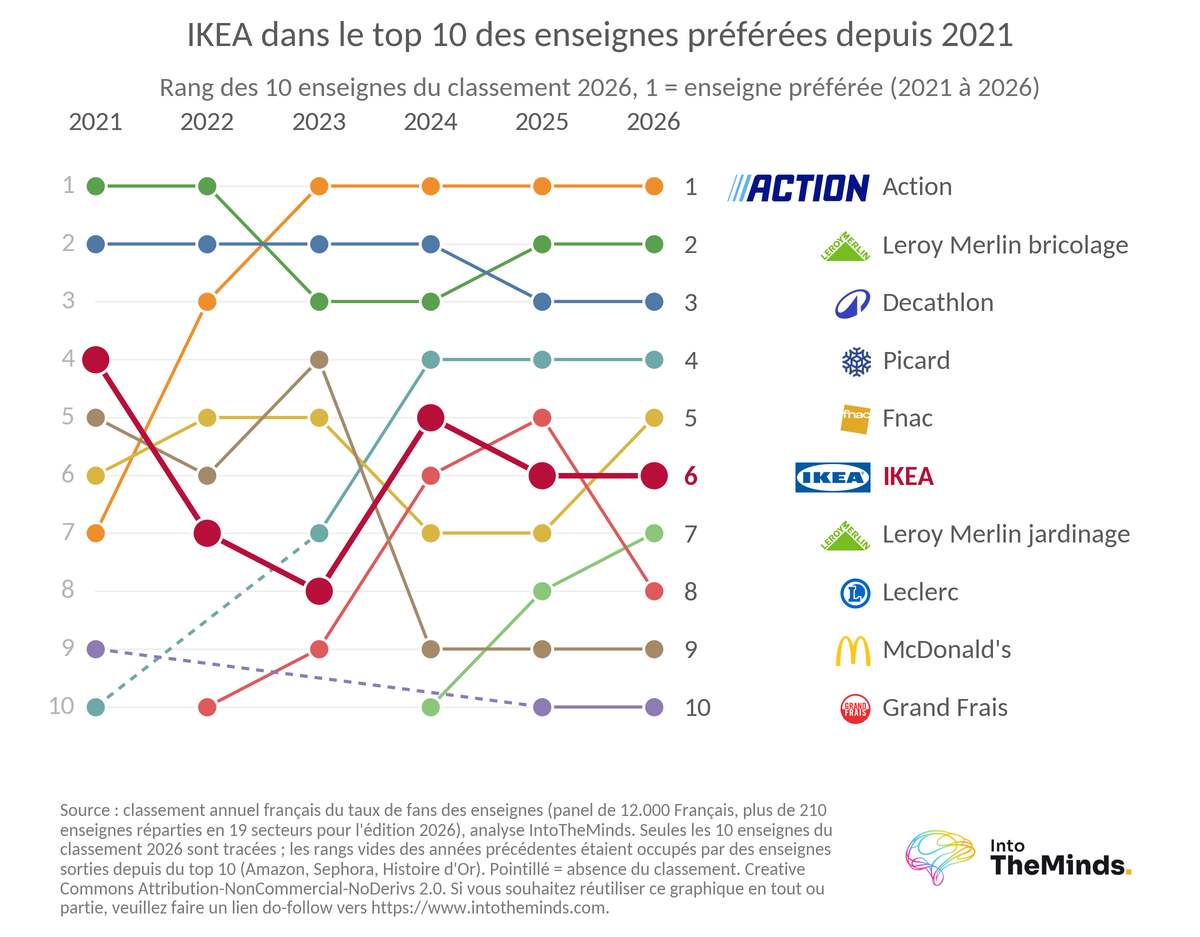
Face à ces incertitudes, IKEA avance avec un actif difficile à répliquer : la solidité de sa marque. Premier distributeur de meubles en France, l’enseigne surperforme un marché en recul. De plus, les sondages placent IKEA dans le top 10 des enseignes préférées des Français chaque année depuis 2021. En Allemagne, certains experts disent qu’IKEA serait de fait le seul distributeur du pays capable d’exploiter un magasin de taille réduite adossé à une boutique en ligne intégrée.
Au final, c’est peut-être là que se joue l’essentiel : le virage est risqué, mais aucun concurrent n’est en position de l’imiter.
FAQ : les questions que vous vous posez
Quelle est la nouvelle stratégie d’IKEA en 2026 ?
Le changement le plus profond tient à l’abandon du tout-grand-format. Après des décennies de magasins de 35 000 m² en moyenne, l’enseigne déploie des formats de 2 000 à 4 000 m² dans des villes moyennes et des centres urbains, plus rapides à ouvrir et moins coûteux à exploiter. Ce virage s’accompagne d’une politique de baisses de prix sur 63 marchés, d’une simplification de l’organisation et d’une montée en puissance de la seconde main. Il n’est possible que parce que le e-commerce, qui représente 28% des ventes mondiales en 2024, permet de compenser la réduction du nombre de références exposées.
Pourquoi IKEA ouvre-t-elle des magasins plus petits ?
Pour trois raisons cumulatives. D’abord se rapprocher de clients urbains qui ne veulent plus se déplacer en périphérie, sur un marché du meuble en recul. Ensuite gagner en rapidité et en coût, un petit format s’installant dans un bâtiment existant, comme à Harlow au Royaume-Uni où le magasin a ouvert en 100 jours. Enfin saisir des opportunités immobilières nombreuses, les défaillances du commerce libérant des locaux de 2 000 à 4 000 m² en bons emplacements, à des loyers plus accessibles que dans les grandes métropoles.
Comment ce virage se traduit-il en France ?
IKEA a ouvert son premier magasin Compact à Limoges le 27 mai 2026, sur 3 000 m² et 3 900 références, suivi du Mans en juillet 2026 sur 2 100 m² et 2 500 références. L’enseigne vise dix ouvertures supplémentaires d’ici 2030, avec près de 25 villes à potentiel identifiées et 35 millions d’euros annoncés pour 2026-2030. Le contexte reste difficile, avec un chiffre d’affaires français de 3,5 milliards d’euros en 2024-2025, en baisse de 4,4%, mais l’enseigne maintient sa part de marché autour de 16% et voit ses volumes et son nombre de clients progresser.
Pourquoi le chiffre d’affaires baisse-t-il alors que les volumes progressent ?
Parce qu’IKEA a choisi d’échanger de la marge contre du trafic. Après une hausse de prix de l’ordre de 9% répercutée fin 2021, l’enseigne a engagé des baisses sur les 63 marchés où elle est présente, dont environ 200 millions d’euros en France en 2024 sur quelque 2 000 articles. Mécaniquement, la valeur des ventes recule tandis que les quantités vendues augmentent : les volumes et le nombre de clients progressent d’environ 3% dans le monde en 2024-2025. Le coût de ce choix est visible dans le bénéfice d’Inter IKEA, en recul de 26%.
Quels sont les risques de la stratégie des petits formats ?
Un petit magasin n’a ni les mêmes rotations ni la même structure de coûts qu’une grande surface. Trois conditions doivent être tenues ensemble : maintenir la promesse client sur l’offre et les prix, absorber des contraintes logistiques nouvelles avec un bon taux de service à coût maîtrisé, et améliorer fortement le chiffre d’affaires au mètre carré. S’y ajoute le risque de rupture d’expérience, le client acceptant une offre réduite à condition d’accéder rapidement au reste du catalogue.
Comment évaluer une stratégie de format ou d’assortiment pour sa propre enseigne ?
La démarche repose sur la mesure des attentes réelles des clients et sur l’arbitrage des références qui justifient leur place en linéaire. IntoTheMinds accompagne ce type de décision par des études de marché en B2C et en B2B, ainsi que par des enquêtes de satisfaction client et des sondages d’opinion adaptés à chaque secteur.