Notre cabinet a analysé les dernières données disponibles sur le marché du paiement fractionné (BNPL) pour vous livrer une étude exhaustive à l’échelle mondiale avec un focus sur plusieurs pays.
Payer en 3 ou 4 fois au moment de valider un panier est devenu un geste courant. Ce mode de paiement porte le nom de BNPL, pour buy now, pay later. Notre cabinet d’études de marché, fort de son expérience dans le secteur bancaire, a analysé l’ensemble des données disponibles pour vous proposer une lecture synthétique de ce marché.
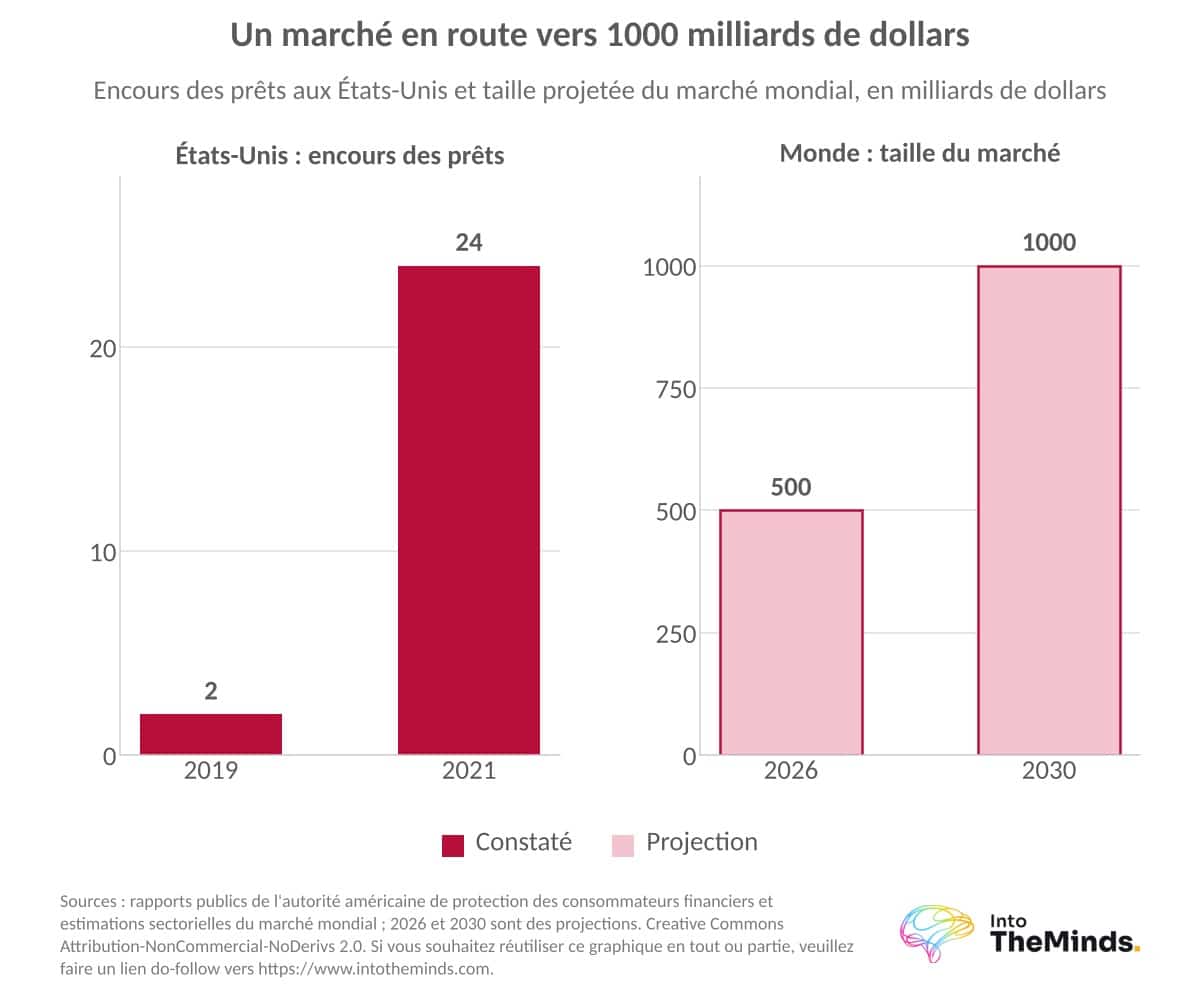
Le marché mondial du BNPL atteindrait environ 500 milliards de dollars en 2026. Il pourrait approcher 1000 milliards de dollars à l’horizon 2030. Cette croissance a un prix. Les marges des prestataires se resserrent depuis la remontée des taux de 2022, et le surendettement progresse. La directive européenne DCC2 tente de remettre de l’ordre. Pour les entreprises qui envisagent d’intégrer une solution de paiement fractionné, les aspects juridiques doivent être pris en compte en plus de ceux qui relèvement purement des aspects commerciaux.
Contactez l’institut IntoTheMinds
L’essentiel à retenir
- Le marché mondial du BNPL est estimé à environ 500 milliards de dollars en 2026 et pourrait approcher 1000 milliards de dollars en 2030.
- Aux États-Unis, le volume de prêts BNPL est passé de 2 à 24 milliards de dollars entre 2019 et 2021. Environ 50% des consommateurs avaient utilisé un service BNPL en septembre 2025.
- En France, le paiement fractionné représente 8,2 milliards d’euros en 2024, soit 12,1% des crédits à la consommation hors découverts.
- Les marchands français paient une commission de 2 à 5,5%. Chez Oney, le surcoût était pourtant supporté par le client dans 60% des cas en 2025.
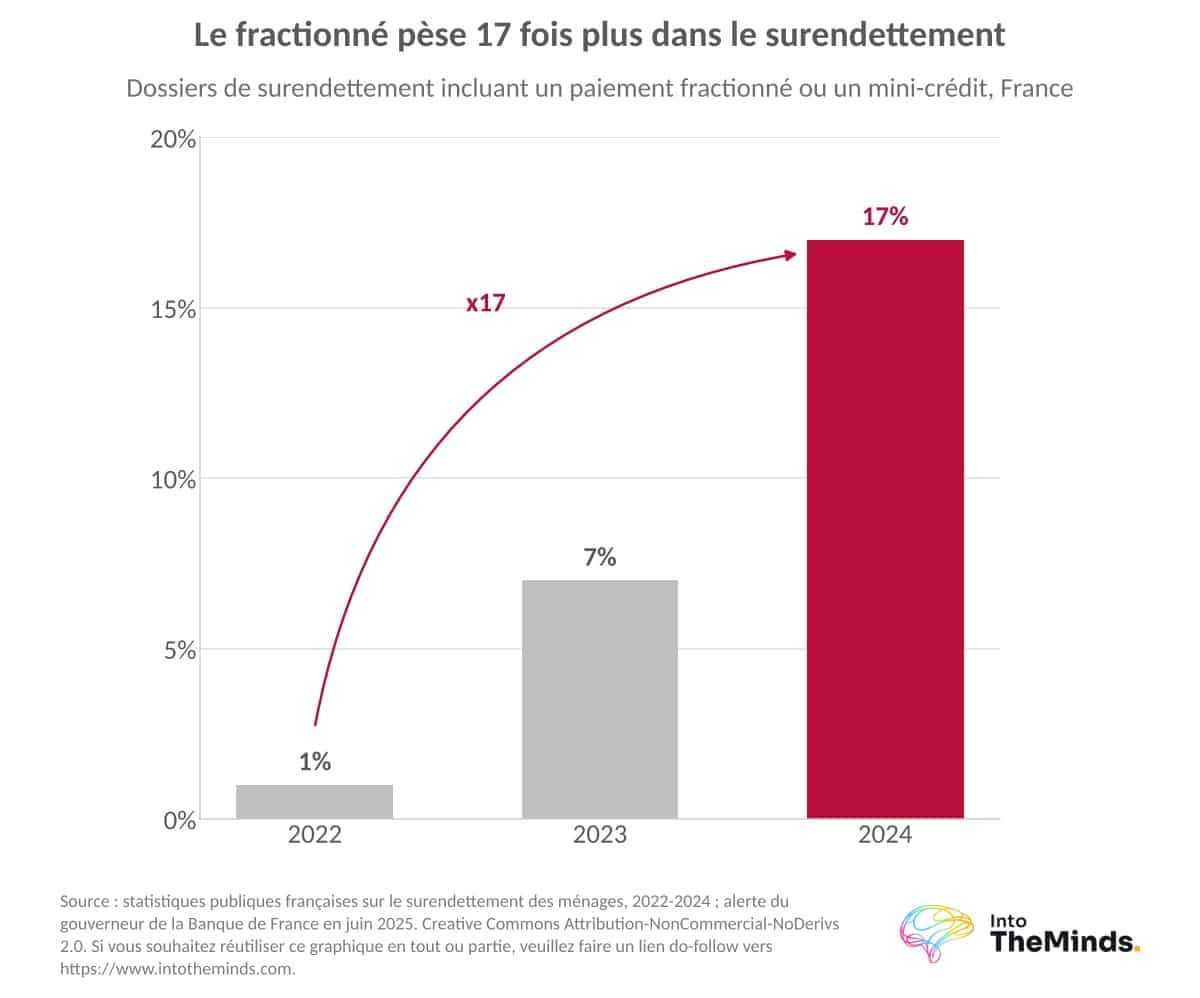
- En France, la part des dossiers de surendettement comportant un paiement fractionné ou un mini-crédit est passée de 1% en 2022 à 17% en 2024.
- À partir du 20 novembre 2026, la directive DCC2 impose aux acteurs du paiement en 2 à 4 fois un agrément, une évaluation de solvabilité et l’affichage du TAEG.
Le paiement fractionné en bref
Avant d’entrer dans les chiffres, permettez-nous de préciser quelques termes et définitions. Vous trouverez ci-dessous ce qui distingue le paiement fractionné du crédit. Nous détaillons également le parcours client ainsi que le parcours marchand.
Paiement fractionné, paiement échelonné, BNPL et crédit à la consommation
Le paiement fractionné répartit le prix d’un achat en 2, 3 ou 4 échéances, sur une période courte de 30 à 90 jours. La première échéance est débitée à la commande. Les suivantes sont prélevées automatiquement. Le BNPL (buy now, pay later) couvre aussi le paiement différé, qui consiste à régler 15 ou 30 jours après l’achat, et des formules de mensualités qui s’étendent jusqu’à 12 mois ou au-delà.
Le parcours de paiement côtés client et marchand
Pour le client, l’expérience se résume à quelques clics :
- il choisit le paiement fractionné parmi les moyens de paiement proposés
- le prestataire vérifie son éligibilité en quelques secondes
- la première échéance est débitée sur sa carte bancaire
Les taux d’acceptation dépassaient 90% chez Scalapay dès 2021 et chez Alma en 2025.
Le marchand ne supporte pas le risque. C’est la société derrière la solution de BNPL qui les supporte et bien entendu elle se fait rémunérer pour cela. Voici les 4 étapes du flux de paiement du côté du marchand :
- Le client sélectionne le paiement en 3 ou 4 fois sur la page de paiement.
- Le prestataire de services de paiement évalue le risque et valide la transaction.
- Le marchand reçoit immédiatement la totalité du montant, déduction faite de la commission.
- Le prestataire prélève les échéances suivantes, gère les relances et assume le risque d’impayé ou de fraude.
Les montants éligibles varient selon les enseignes. La Redoute accepte des paniers de 100 à 5000 euros. La SNCF a abaissé en 2025 le seuil du paiement en 3 fois à 120 euros. Afficher l’échéance mensuelle dès les pages produit, et pas seulement à la caisse, rend l’option visible au moment où le client hésite.
Pour visualiser ce parcours, vous trouverez ci-dessous une vidéo qui montre une transaction en 4 fois de bout en bout.
Perspectives et chiffres clés
Dans cette section nous allons le marché en prenant 3 perspectives :
- d’abord le marché mondial du BNPL
- un focus sur l’Europe
- une analyse spécifique de 3 pays aux modèles très différents : les États-Unis, la France et l’Allemagne.
Le premier constat sur le marché du BNPL c’est que son « décollage » date de 2020. Sur les 9 premiers mois de 2020, les 4 principaux fournisseurs (Klarna, Afterpay, Affirm et PayPal) ont en effet enregistré une croissance de plus de 50%. Cette croissance est à mettre en parallèle avec celle du secteur des paiements qui n’enregistrait « que » 8% entre 2019 et 2023 et 4% en 2024. Ce rythme de 4% est d’ailleurs anticipé jusqu’en 2029. On en conclue donc que le BNPL est l’un des rares segments à croître beaucoup plus vite que l’ensemble des paiements.
Pour replacer le marché du BNPL dans un contexte global, vous trouverez ci-dessous un graphique qui montre sa trajectoire de 2020 à 2030. Attention aux échelles : l’axe des ordonnées pour le marché américain n’est pas le même que celui pour le marché mondial.
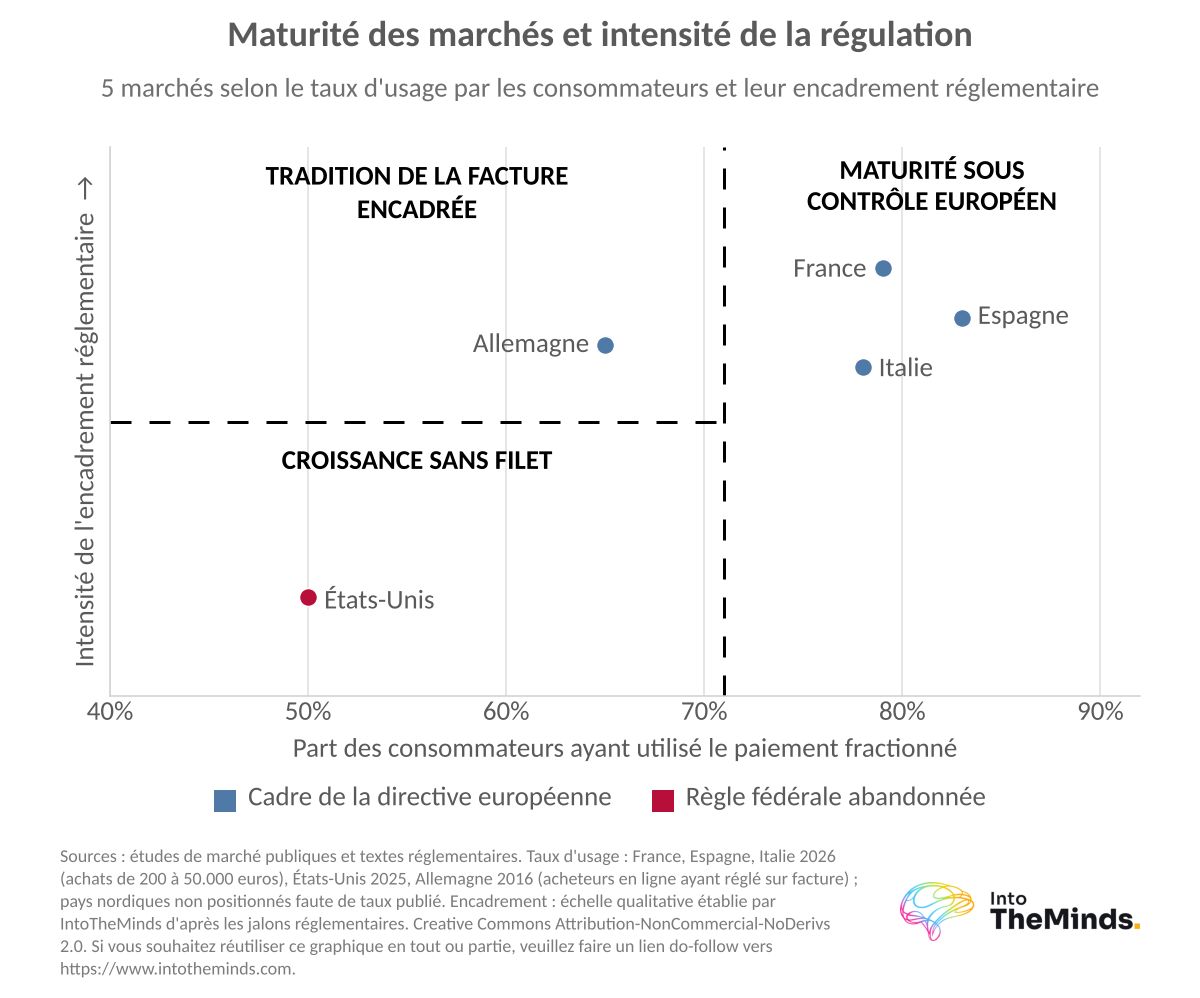
Les niveaux de maturité diffèrent fortement d’une zone géographique à l’autre. Dans notre quête de chiffres, nous avons réussi à réunir des indicateurs assez parlants que vous retrouverez dans le tableau ci-dessous.
| Zone | Indicateur de maturité du marché | Année | Commentaire |
|---|---|---|---|
| Pays nordiques | Le BNPL concerne 20 à 25% des paiements | 2022 | Berceau de Klarna (2005) |
| Royaume-Uni | 80% des commerçants propose le BNPL | 2022 | Marché le plus équipé |
| États-Unis | Taux de pénétration : 50% des consommateurs utilisent le BNPL | 2025 | Volume de prêts multiplié par 12 en 2 ans |
| Espagne | 83% des acheteurs l’utilisent pour des achats de 200 à 50.000 euros | 2026 | Adoption la plus rapide, canal physique fort |
| France | 79% des acheteurs l’utilisent pour des achats de 200 à 50.000 euros | 2026 | Consolidation bancaire, régulation en novembre 2026 |
| Italie | 78% des acheteurs l’utilisent pour des achats de 200 à 50.000 euros | 2026 | Formats longs, fidélisation élevée |
| Allemagne | le BNPL représente 28 à 31% du chiffre d’affaires en ligne via l’achat sur facture (ce qui n’est pas un paiement fractionné mais bien un paiement différé) | 2018 à 2021 | Premier marché de Klarna |
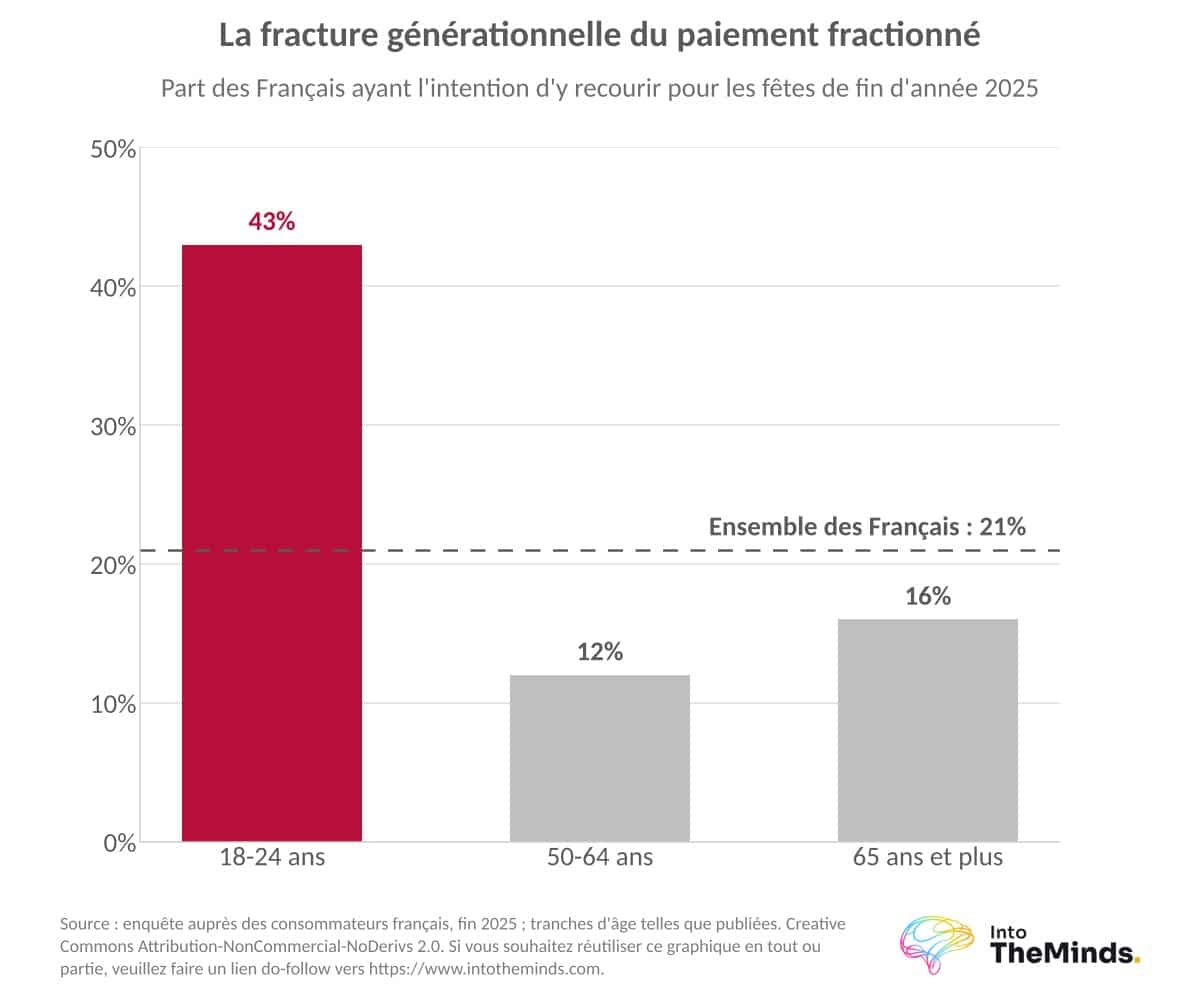
L’intention de payer en plusieurs fois atteint 44% en France, 37% au Portugal et 35% en Espagne.
Marché européen : des maturités très contrastées
Les pays nordiques restent la référence en pénétration : le paiement fractionné y pesait 20 à 25% des paiements en 2022, contre 4 à 5% en France. Le Royaume-Uni domine sur l’équipement, avec 80% des commerçants équipés en 2022, contre 50 à 70% en France.
On constate que le Sud du continent rattrape son retard :
- Lors d’un sondage réalisé en septembre 2022, l’intention de payer en plusieurs fois atteignait 44% en France, 37% au Portugal et 35% en Espagne.
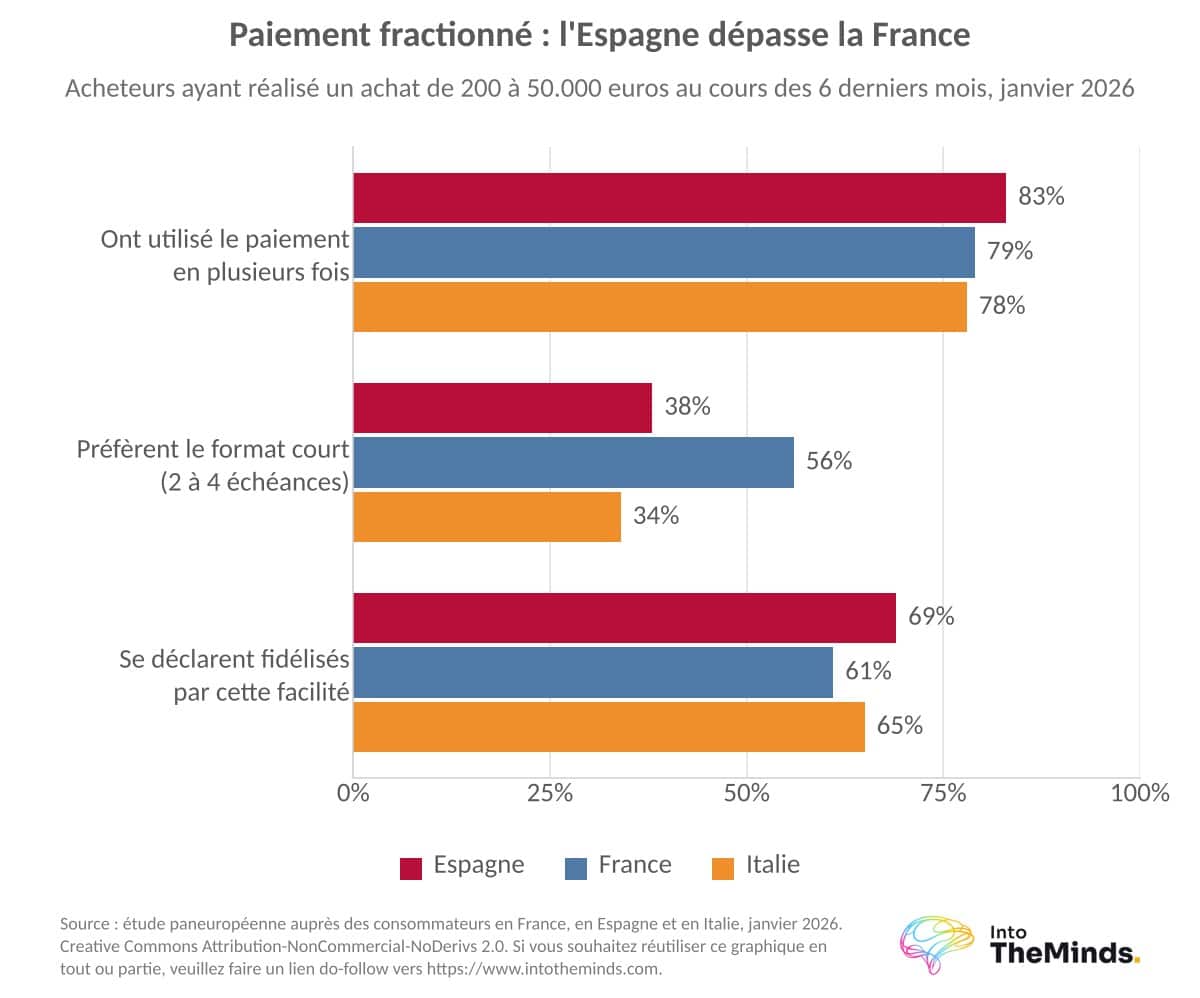
- En janvier 2026, l’usage effectif sur les achats de 200 à 50.000 euros était de 79% en France, 83% en Espagne et 78% en Italie.
L’Espagne affichait en 2026 le taux d’usage le plus élevé des 3 pays, même si ces deux mesures ne sont pas strictement comparables.
Les usages, eux, ne convergent pas. Voici les 3 écarts les plus nets mesurés en 2026 :
- Le format court de 2 à 4 échéances concerne 56% des répondants en France, contre 38% en Espagne et 34% en Italie.
- Le point de vente physique pèse 44% en Espagne et 41% en Italie, contre 39% en France.
- Les Français citent d’abord la gratuité (44%), les Espagnols la flexibilité (39%).
Aux États-Unis, le volume de prêts BNPL a été multiplié par 12 en 2 ans, de 2 à 24 milliards de dollars.
États-Unis : le plus grand marché du paiement fractionné, et le moins régulé
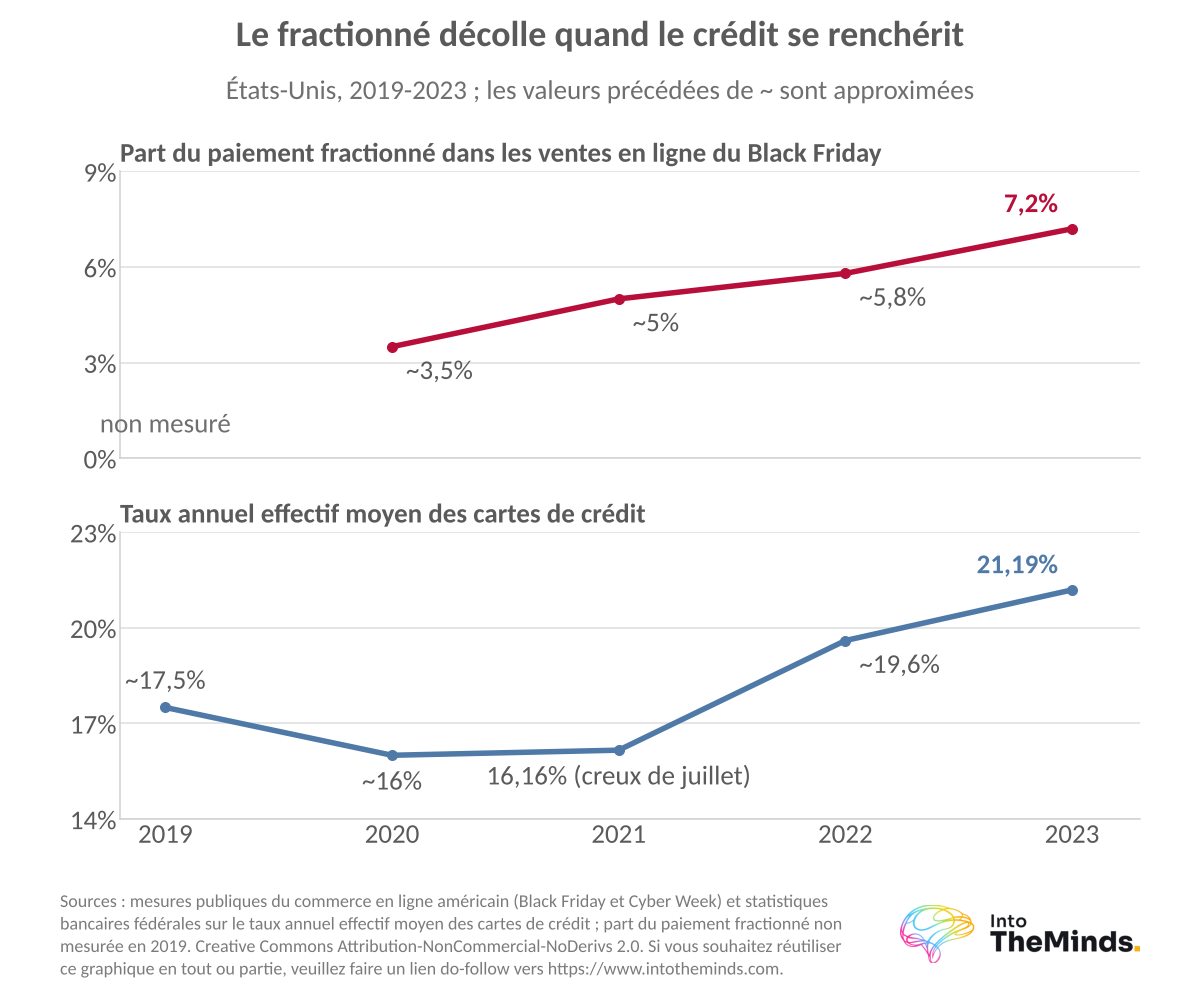
Le marché américain est celui qui est le plus mature car le crédit fait partie des mœurs américaines. Entre 2019 et 2021, le volume de prêts BNPL est passé de 2 à 24 milliards de dollars, et le secteur devait atteindre environ 100 milliards de dollars de transactions sur l’année 2025. Un quart des adultes avaient utilisé un prêt BNPL en décembre 2023, puis environ la moitié des consommateurs en septembre 2025. Lors du Black Friday et de la Cyber Week, le paiement fractionné captait 7,2% des ventes en ligne en 2023 selon une étude de marché, contre environ 3,5% en 2020.
La nature des achats a changé. Selon le CFPB, les achats nécessaires et quotidiens réglés en BNPL ont progressé de 434% entre 2020 et 2021. L’achat plaisir a laissé place à l’achat contraint.
Le risque suit la même pente. Voici 3 signaux d’alerte :
- Environ la moitié des utilisateurs déclaraient être en retard sur un paiement en 2025.
- 14% des utilisateurs recourent au BNPL après un refus de carte de crédit.
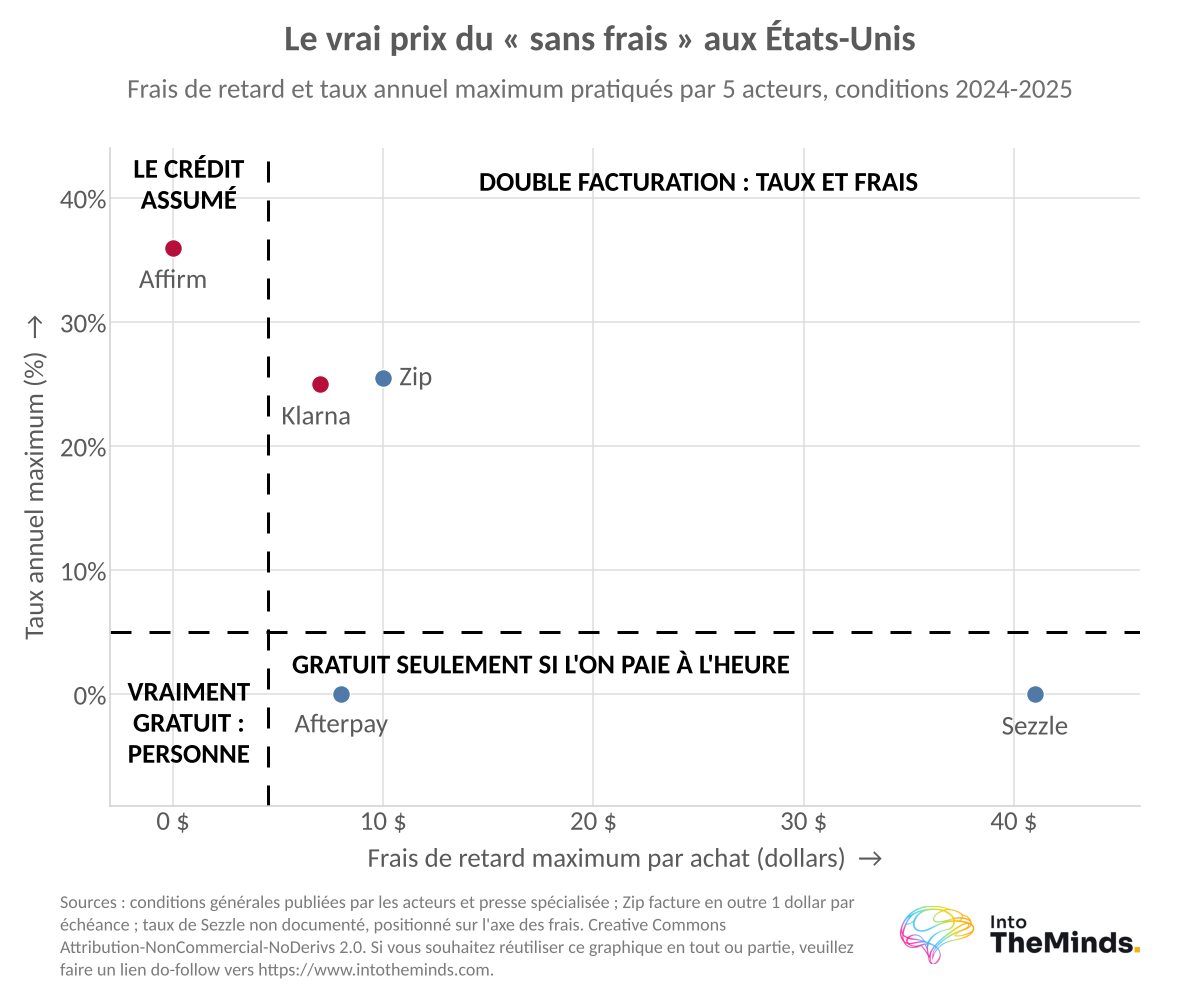
- Les taux peuvent atteindre 36% et les prêts 20.000 à 25.000 dollars.
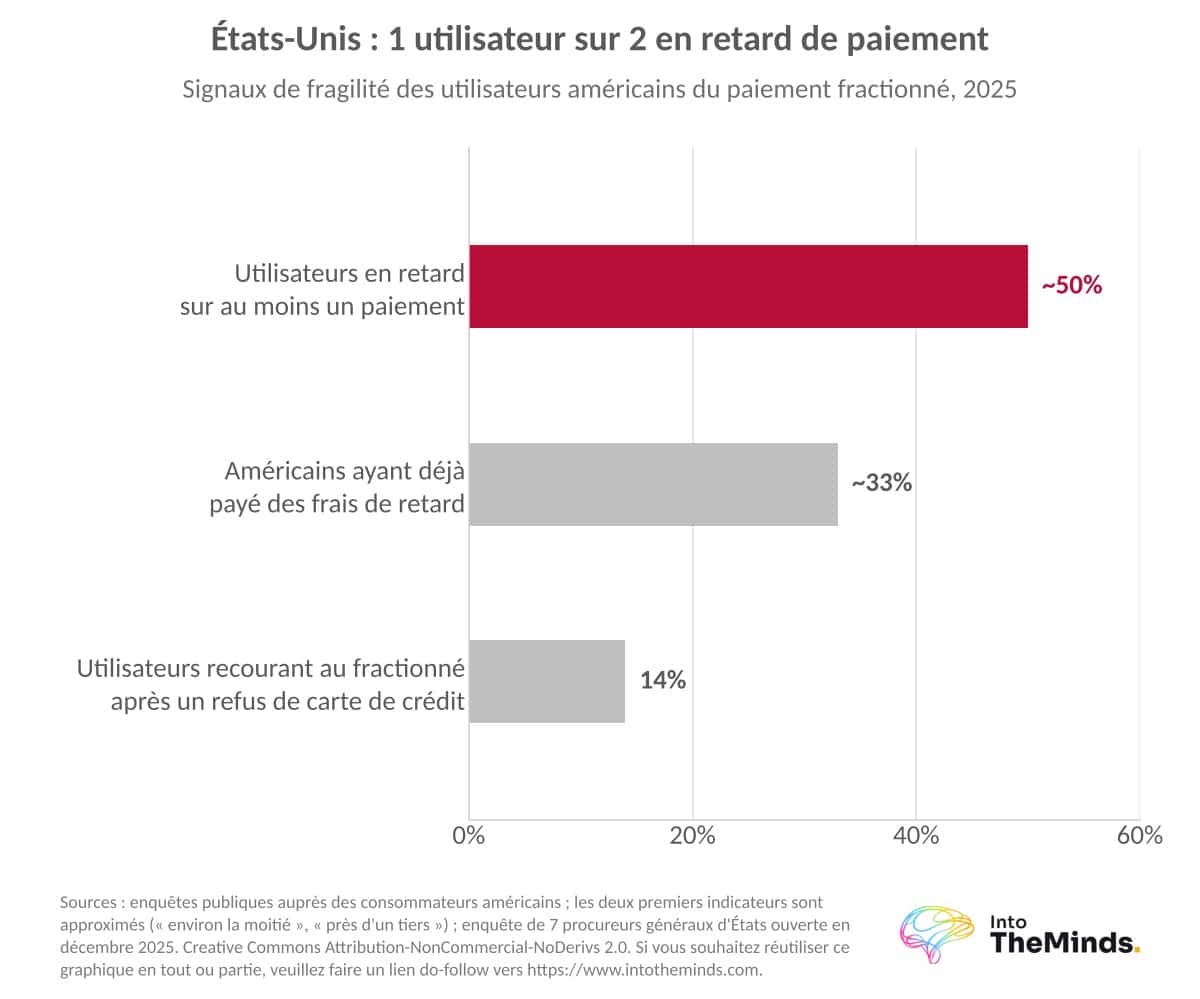
La régulation avance à rebours de l’Europe. La règle fédérale adoptée sous l’administration Biden a été abandonnée par l’administration Trump. En décembre 2025, les procureurs généraux de 7 États ont ouvert une enquête sur les 6 plus grands fournisseurs : Affirm, Klarna, PayPal, Afterpay, Sezzle et Zip. Affirm est devenu en 2025 le premier acteur majeur à transmettre l’intégralité de ses données aux bureaux de crédit américains.
Pour comprendre ce décollage, vous trouverez ci-dessous un graphique qui met en regard la part du BNPL au Black Friday et le taux moyen des cartes de crédit américaines. Ce taux est passé d’un creux de 16,16% en juillet 2021 à 21,19% fin 2023, ce qui a rendu le taux zéro du BNPL d’autant plus attractif.
Aux Etats-Unis, les achats nécessaires et quotidiens réglés en BNPL ont progressé de 434% entre 2020 et 2021.
France : un marché du paiement fractionné bancarisé
Le marché français est passé d’environ 6 milliards d’euros en 2019 à 8,2 milliards d’euros en 2024. La photographie établie par l’ACPR pour 2020 en donne la mesure :
- 4,8 milliards d’euros d’encours
- 18 millions de crédits
- 10,5 millions d’emprunteurs
- montant moyen de 350 euros.
Le commerce en ligne est le premier canal de diffusion du paiement fractionné. En 2023, 20 à 25% des achats e-commerce passaient par le paiement fractionné. Cette part atteignait même 43% chez Cdiscount en 2022. Selon un sondage publié par Floa, 31% des Français avaient eu recours au paiement fractionné en 2020, en progression de 6% par rapport à 2019. La Fevad estimait par ailleurs en 2020 que 10 à 15% des sites marchands français disposaient d’une solution de paiement en plusieurs fois.
Le paiement fractionné représenté 43% des ventes de Cdiscount en 2022.
Le titre de cette section fait référence à la bancarisation du secteur et en effet, elle est visible dans les mouvements de rachats :
- BPCE a acquis Oney en 2019.
- BNP Paribas a racheté Floa pour 250 millions d’euros (Floa traite un paiement fractionné sur 3 en France)
- La Banque postale a créé sa propre solution, Django.
- Crédit Agricole Consumer Finance a racheté Pledg en février 2024 (200 partenaires, 220 millions d’euros de production en 2023) pour renforcer Sofinco.
En France, le paiement fractionné est donc d’abord une affaire de banques.
Allemagne : la culture de l’achat sur facture
L’Allemagne n’a pas attendu le BNPL pour payer plus tard. L’achat sur facture y pesait 28 à 31% du chiffre d’affaires en ligne entre 2018 et 2021, contre 12% pour la carte bancaire.
Mais le crédit mensualisé y coûte cher : 11,95% par an plus 45 centimes par mois, soit un TAEG de 14,79% pour 500 euros sur 12 mois. Fin 2023, il était jugé 86% plus coûteux que les crédits bancaires classiques.
L’augmentation des ventes rend le BNPL rentable pour le marchant malgré la commission supérieure à celle d’une carte bancaire.
Avantages du BNPL pour les marchands
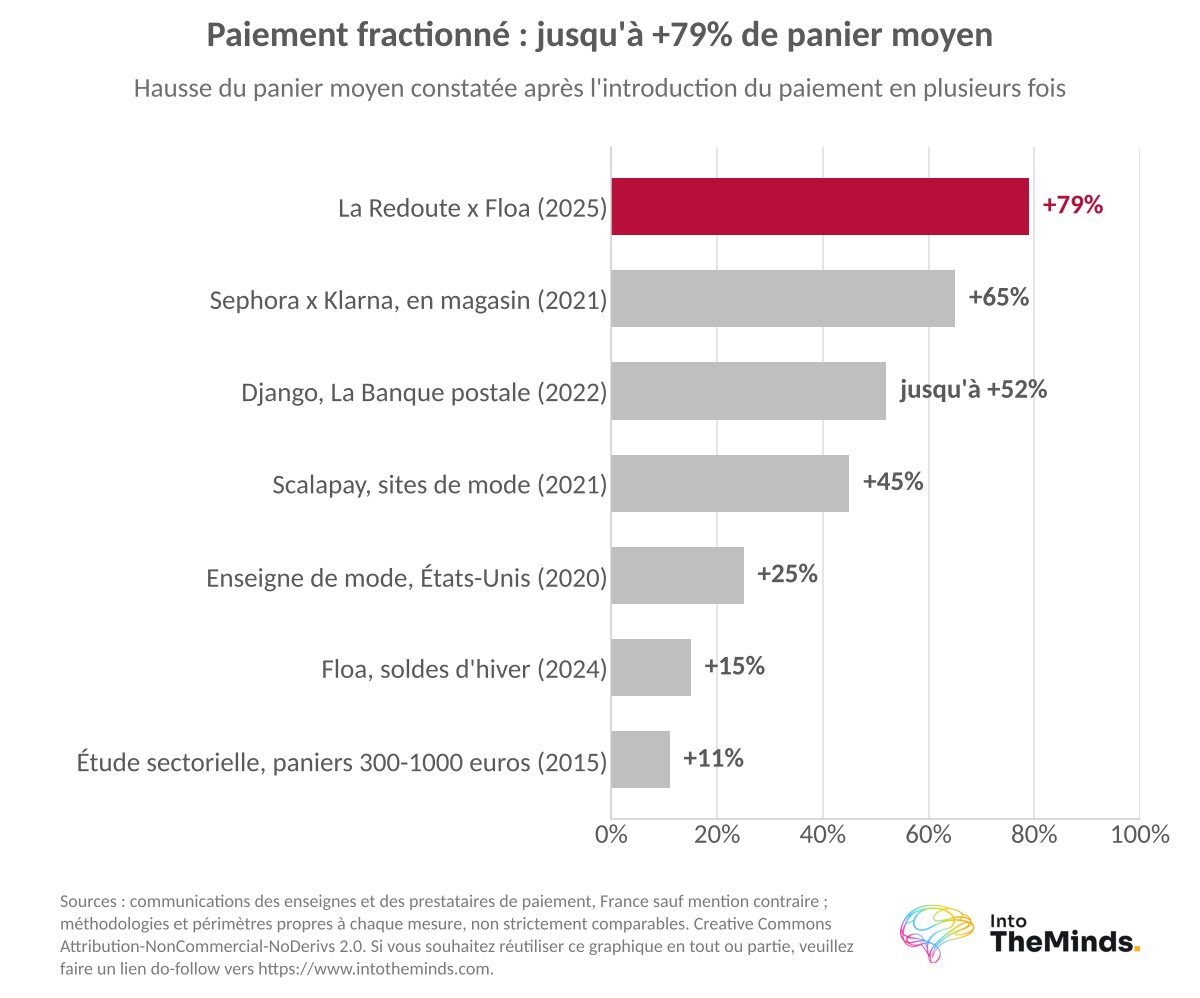
Un commerçant accepte une commission supérieure à celle d’une carte bancaire parce que l’effet sur les ventes est démontré. L’augmentation des ventes rend donc le BNPL rentable pour le marchant.
Vous trouverez ci-dessous les données les plus solides, puis les secteurs où le levier est le plus fort.
Hausse du taux de conversion et du panier moyen
Le mécanisme est psychologique et on pourra ranger cela dans les techniques de pricing. Un lave-linge à 600 euros devient 4 échéances de 150 euros, et le frein du prix disparaît au moment de payer. Voici les effets mesurés par les enseignes et les prestataires :
| Année | Pays | Acteur | Effet mesuré |
|---|---|---|---|
| 2018 | France | Alltricks et Oney | Panier de 288 euros en 3 fois, 410 euros en 4 fois, plus de 1300 euros en 10 fois |
| 2021 | France | Scalapay (sites de mode) | Conversion +15%, panier +45% |
| 2021 | France | Klarna et Sephora | Panier en magasin +65% |
| 2022 | France | Django (La Banque postale) | Panier jusqu’à +52% |
| 2024 | France | Oney (soldes d’hiver) | Panier +15% à 392 euros ; transactions +5% selon BPCE |
| 2025 | France | La Redoute et Alma | Commandes +50%, panier +79%, conversion multipliée par 2 |
| 2025 | États-Unis | Affirm (voyage) | Commande moyenne 3 fois supérieure aux autres transactions |
Ces chiffres proviennent des enseignes et des prestataires eux-mêmes. Nous vous invitons donc à les lire comme des ordres de grandeur.
Fidélisation et expérience client
Le paiement fractionné influence aussi le choix de l’enseigne. Selon le baromètre européen Oney de 2022, un consommateur sur 2 n’aurait pas acheté sans cette facilité : 25% auraient reporté leur paiement, 15% seraient allés chez un concurrent et 6% y auraient renoncé. Un Européen sur 3 choisissait déjà son point de vente selon la possibilité de payer en plusieurs fois.
Cet effet s’érode avec la banalisation. En 2026, il jouait encore pour 69% des Espagnols, 65% des Italiens et 61% des Français, mais il a reculé de 13 points depuis 2023. Les clients attendent désormais des avantages complémentaires : réductions, cashback, offres de reprise. Pour savoir ce que vos propres clients attendent, une enquête de satisfaction sur l’expérience client à la caisse reste le moyen le plus direct.
Voyage, économie circulaire, rénovation : les nouveaux terrains du paiement fractionné
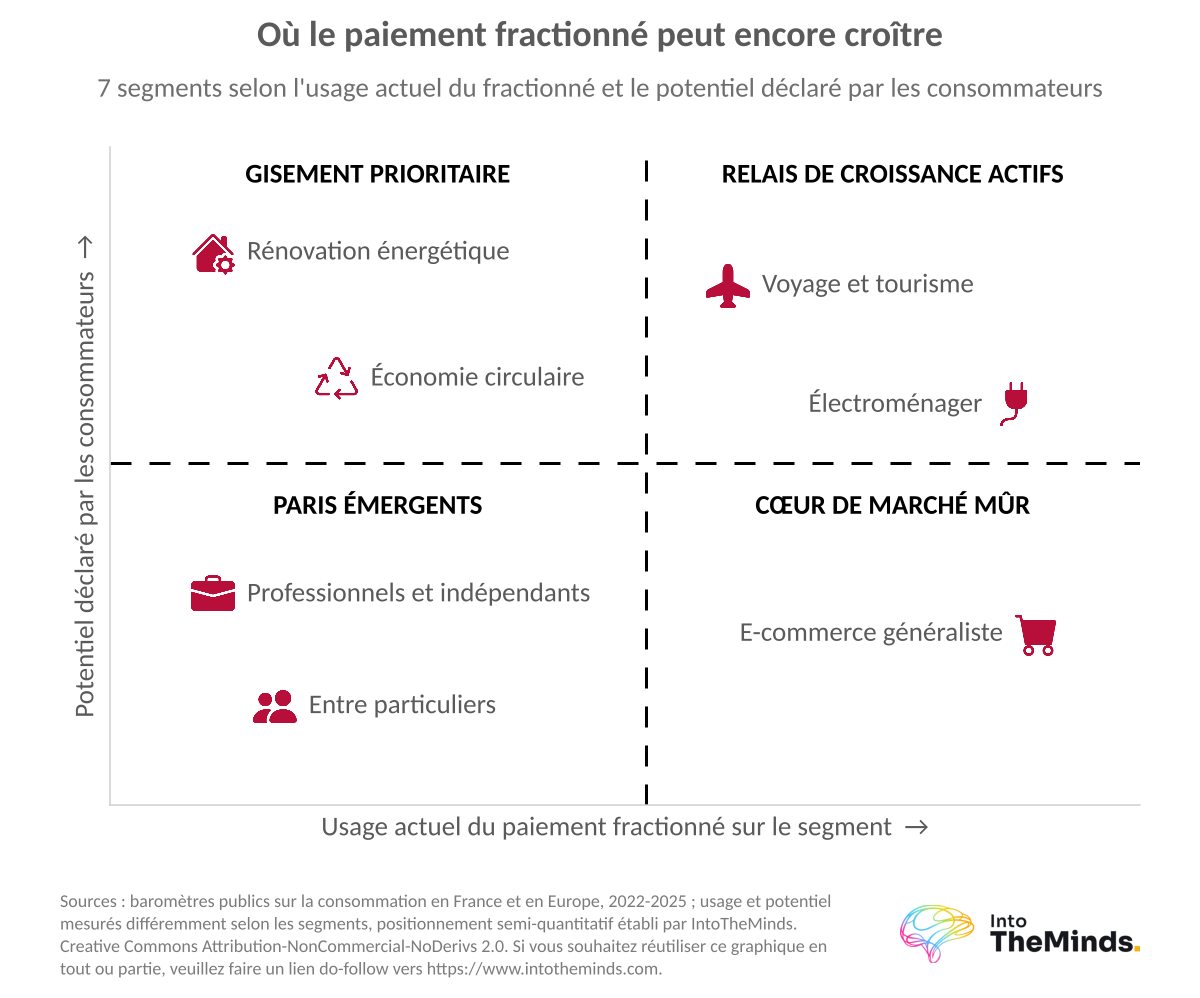
Les secteurs historiques restent l’électroménager (32% des achats financés en 2025) et les smartphones, dont la part a doublé de 13% à 27% entre 2021 et 2025. Mais de nouveaux usages apparaissent. Voici les plus documentés :
- Voyage : la SNCF propose depuis 2023 le paiement en 3 ou 4 fois avec Alma (frais de 1,5%). Chez Center Parcs, l’usage est passé de 12% à 17% des achats début 2025, et Pierre et Vacances a lancé le 3 fois sans frais le 15 avril 2025.
- Économie circulaire : 74% des Français seraient incités à acheter d’occasion ou reconditionné avec un paiement fractionné (2024).
- Rénovation énergétique : 73% des propriétaires français seraient incités à réaliser des travaux avec une solution de financement, et 76% choisiraient plus volontiers une enseigne qui en propose (2025).
- B2B : dès 2021, Mansa finançait les indépendants et les TPE de 1000 à 20 000 euros, à 1% par mois.
Les durées s’allongent aussi : en 2026, 34% des Français avaient utilisé un paiement en 13 échéances ou plus pour des achats supérieurs à 300 euros.
17% des dossiers de surendettement comportaient un paiement fractionné ou un mini-crédit en France en 2024, contre 1% en 2022.
Cadre réglementaire : DCC2 et autres
Si vous proposez ou envisagez de proposer le paiement en plusieurs fois, cette section vous concerne directement. Elle détaille le calendrier de la réforme et ce qu’elle change pour les prestataires.
Jusqu’ici, le paiement fractionné échappait aux règles du crédit à la consommation sous deux seuils : 90 jours et 200 euros. La directive européenne sur le crédit aux consommateurs, dite DCC2, met fin à cette exemption. Voici son calendrier :
- 30 juin 2021 : proposition de directive par la Commission européenne.
- Décembre 2022 : accord sur un texte qui inclut les contrats BNPL, à taux zéro et de moins de 200 euros.
- 2023 : adoption de la directive.
- Septembre 2025 : publication de l’ordonnance française de transposition.
- 20 novembre 2026 : entrée en application en France.
À cette date, les acteurs du paiement en 2 à 4 fois devront obtenir un agrément, évaluer systématiquement la solvabilité de chaque client, afficher le TAEG et un échéancier, et ils ne pourront plus présenter ces offres comme favorables au pouvoir d’achat. Pour les prestataires, l’enjeu sera d’intégrer l’évaluation de solvabilité sans alourdir le parcours de paiement qui faisait leur force. Les principaux acteurs du marché français avaient d’ailleurs anticipé ces obligations avant même la publication de l’ordonnance.
Le régulateur a des raisons d’agir. La part des dossiers de surendettement comportant un paiement fractionné ou un mini-crédit est passée de 1% en 2022 à 7% en 2023, puis 17% en 2024. François Villeroy de Galhau, gouverneur de la Banque de France, a alerté publiquement sur ce point en juin 2025. Le surendettement a progressé de 6% sur les 5 premiers mois de 2025, et 4,6 millions de personnes étaient en situation de fragilité financière.
Vous trouverez ci-dessous un graphique qui retrace cette progression.
Le modèle économique du BNPL
La gratuité affichée pour le client a un coût, et ce coût a changé de mains depuis 2022. Voici comment il se répartit.
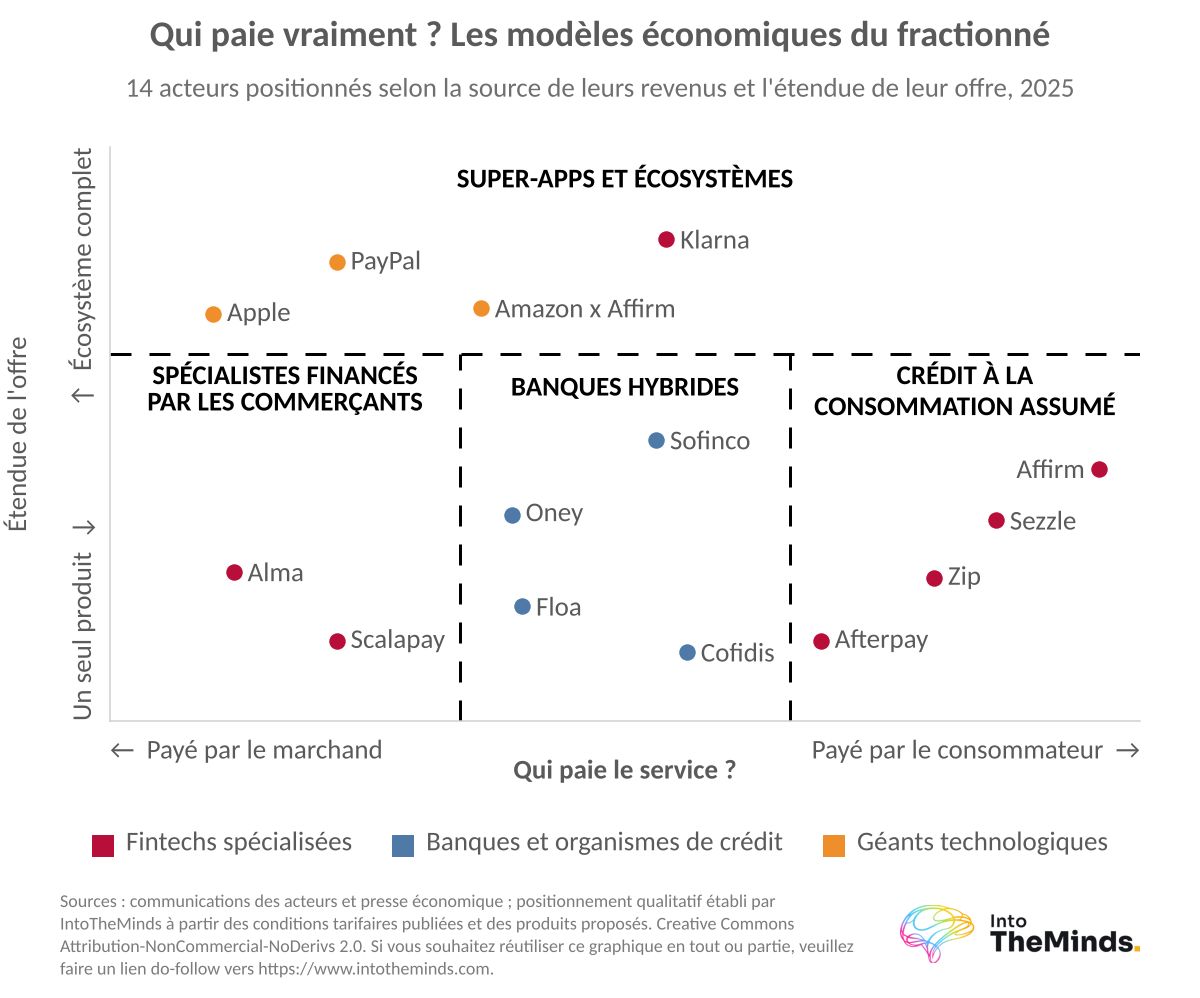
Le principe fondateur repose sur le marchand. En France, il verse une commission comprise entre 2 et 5,5% du montant selon les prestataires. Ces frais dépassent largement ceux d’une carte bancaire. Aux États-Unis en 2022, la commission BNPL s’établissait entre 7 et 8%, contre 2 à 3% pour une carte de crédit. Affirm facturait de 8% à plus de 15% pour un financement long à taux zéro. Fin 2020, les commissions se situaient encore entre 2,5 et 4%.
Aux États-Unis, la commission BNPL s’établissait entre 7 et 8%, contre 2 à 3% pour une carte de crédit.
La remontée des taux a cassé cette équation. La BCE a porté son taux de refinancement à 1,25% dès septembre 2022, ce qui a renchéri le coût de l’argent avancé par les prestataires. Les effets sont mesurables :
- Younited estimait en 2023 le recul des crédits sponsorisés par les marchands à près de 50% chez ses clients, un recul concentré sur les financements à paniers élevés.
- En 2025, Oney indiquait que le surcoût était pris en charge par le consommateur dans 60% des cas.
- Les taux appliqués chez Oney atteignaient 1,67% en 3 fois et 2,5% en 4 fois, avec un plafond de 60 euros au-delà de 2400 euros d’achat.
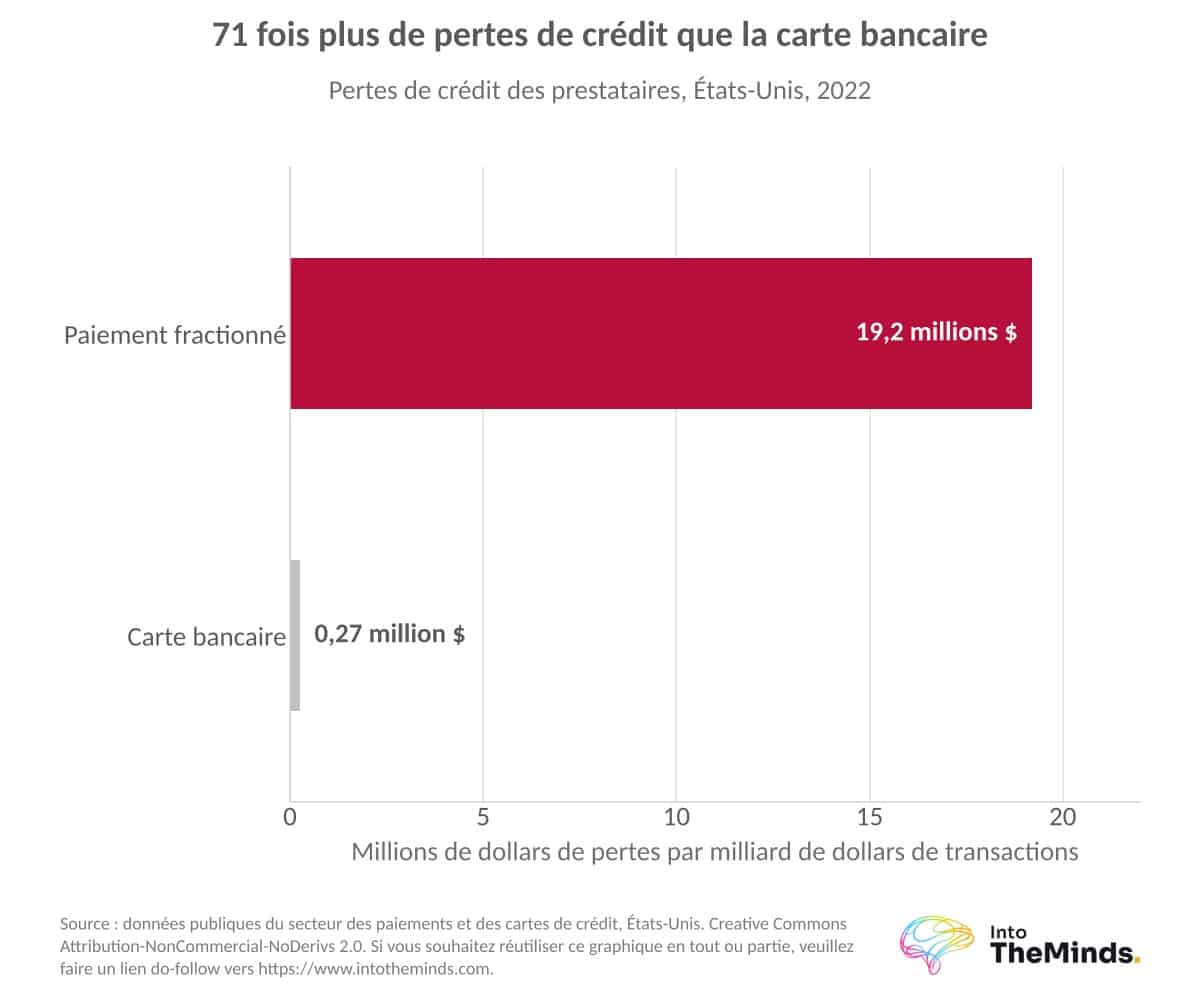
Le risque de crédit pèse lui aussi sur les marges. En 2022, les pertes atteignaient 19,2 millions de dollars par milliard de dollars de transactions BNPL, contre 270.000 dollars pour les cartes bancaires. Cet écart est considérable : le paiement fractionné perd environ 70 fois plus que la carte pour un même volume.
Intégrer une solution de paiement fractionné : Buy ou Build ?
Une fois la décision prise, reste à choisir le mode d’intégration. Comme vous le verrez ci-dessous, l’option Buy convient à la majorité des entreprises, mais le développement propriétaire et le lending embarqué répondent à des besoins précis.
L’option Buy : s’appuyer sur un prestataire de services de paiement
Intégrer une solution existante prend quelques jours. Alma, Klarna, Scalapay, Oney ou Floa proposent des API et des modules pour les CMS comme Shopify ou Prestashop. Le prestataire prend en charge le scoring, le financement, les prélèvements et le risque d’impayé. Pour une entreprise sans capacité de financement interne, c’est la voie la plus rapide.
Le choix du prestataire de services de paiement mérite toutefois une vraie grille d’analyse. Voici les critères à vérifier :
- L’immatriculation auprès de l’ACPR et les agréments détenus (société de financement, établissement de paiement), qui conditionnent la conformité après novembre 2026.
- La commission facturée et la part du surcoût reportée sur le client.
- Le taux d’acceptation des transactions.
- La couverture omnicanale : site, application, terminal de paiement en magasin et logiciel de caisse.
L’option Build et le lending embarqué
Développer sa propre solution donne un contrôle total sur l’expérience client, les règles d’octroi et les marges. Mais l’entreprise doit construire une infrastructure complète de paiement, de scoring et de relances, avancer les fonds et maîtriser la réglementation. Avec la DCC2, cette dernière exigence devient plus lourde.
Le lending embarqué est une voie intermédiaire. Le marchand intègre le financement dans son propre parcours, souvent en marque blanche, et délègue le financement, le scoring et le risque à un partenaire qui porte l’agrément. Il garde la main sur l’interface et le prix sans licence bancaire ni levée de dette. Pour une PME ou une TPE, c’est souvent le seul moyen de proposer un paiement fractionné à son nom.
Le paysage concurrentiel : fintechs, banques et géants technologiques
Qui contrôle ce marché, et vers quoi évolue-t-il ? Vous trouverez dans cette section les familles d’acteurs, la trajectoire des leaders et les 3 évolutions qui structurent la période jusqu’à 2030.
Trois familles d’acteurs en consolidation
Le marché s’organise autour de 3 familles. Les fintechs spécialisées d’abord : Klarna, Affirm, Afterpay, Alma, Scalapay, Pledg, Sezzle et Zip. Les banques et organismes de crédit ensuite : Oney, Floa, Cofidis, Sofinco, Younited et Django. Les géants technologiques enfin : PayPal, dont le Pay in 4 a traité 750 millions de dollars dès le quatrième trimestre 2020, Amazon, partenaire d’Affirm depuis août 2021, et Apple, qui a lancé Apple Pay Later en mars 2023 sur des montants de 50 à 1000 dollars.
Les levées de fonds ont culminé en 2021-2022, puis se sont retournées : les montants levés par les fintechs ont chuté de 66% entre le troisième trimestre 2021 et le troisième trimestre 2022. Certains acteurs ont continué à croître. Alma est passée de 4000 commerçants en 2021 à 21 000 en 2025. Scalapay a dépassé le milliard de dollars de valorisation en février 2022 grâce à l’entrée de Tencent.
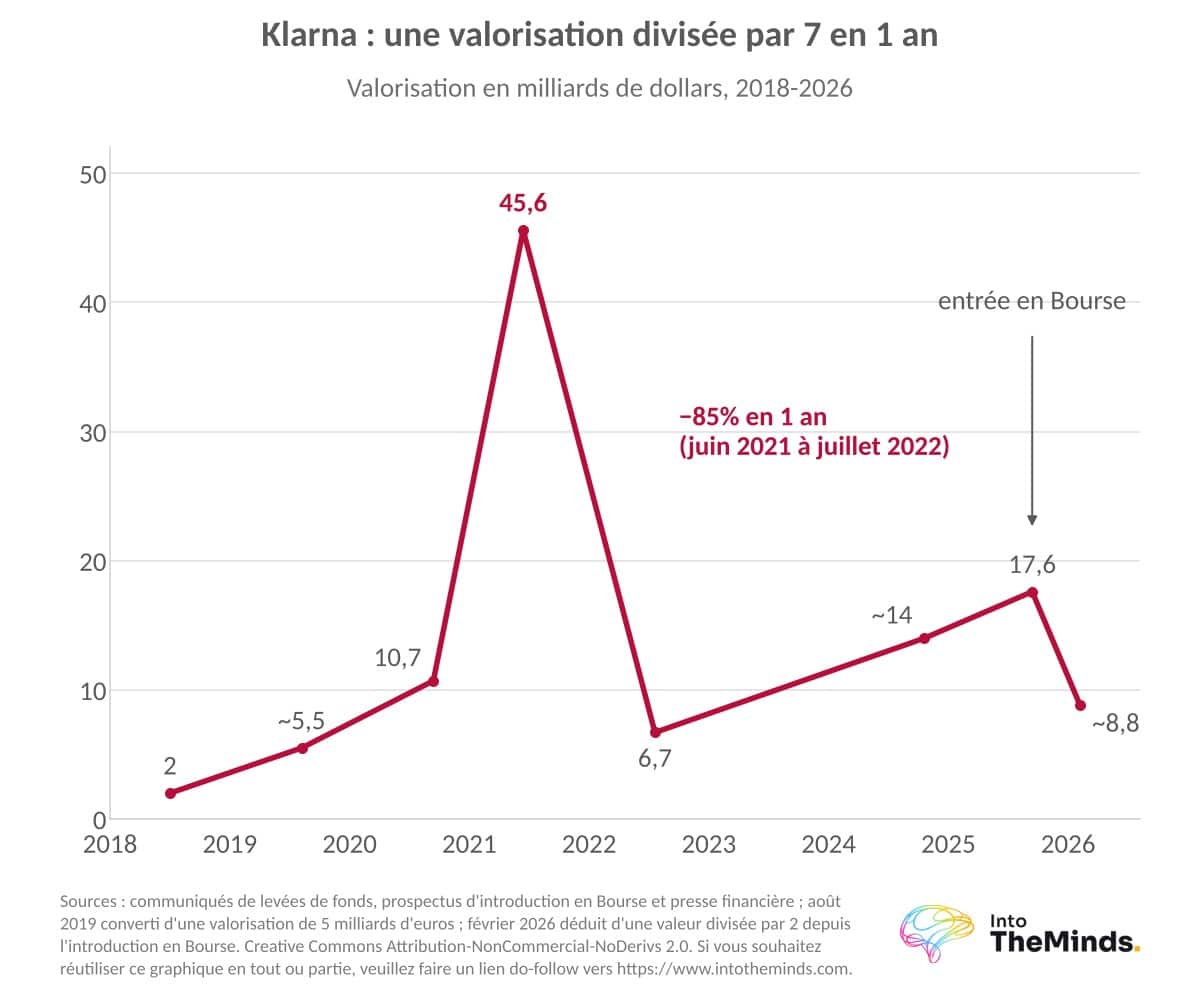
Klarna a perdu 85% de sa valorisation en un an, de 45,6 milliards de dollars en juin 2021 à 6,7 milliards en juillet 2022.
Klarna et Affirm, deux trajectoires qui résument le secteur
La trajectoire de Klarna suit les cycles du marché. Voici ses principales étapes :
- Juin 2021 : valorisation de 45,6 milliards de dollars, mais une perte de 668 millions d’euros sur l’année.
- Juillet 2022 : valorisation ramenée à 6,7 milliards de dollars.
- Septembre 2025 : introduction en Bourse à New York, avec 17,6 milliards de dollars de capitalisation à la clôture du premier jour.
- Quatrième trimestre 2025 : chiffre d’affaires de 1,08 milliard de dollars (+38%), 118 millions d’utilisateurs actifs, mais une perte de 26 millions de dollars et des provisions pour pertes en hausse de 59%.
- Février 2026 : valeur divisée par 2 depuis l’introduction en Bourse.
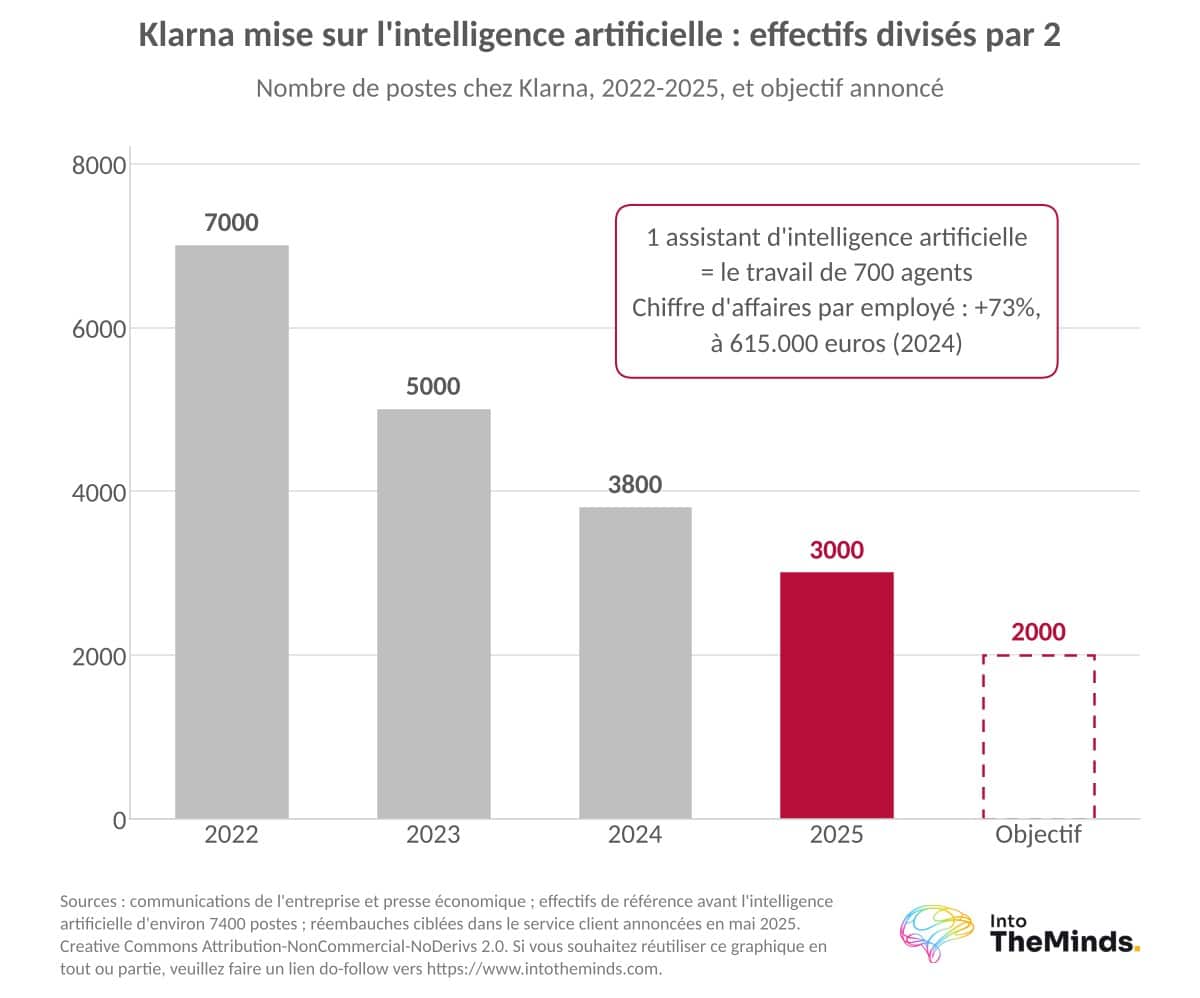
Klarna a aussi misé sur l’intelligence artificielle et ramené ses effectifs d’environ 7400 à 3000 postes en septembre 2025. En mai 2025, l’entreprise a pourtant réembauché pour son service client, après avoir constaté une baisse de qualité.
Affirm, fondée en 2012 par Max Levchin, cofondateur de PayPal, a choisi une autre voie. L’entreprise comptait 27,8 millions d’utilisateurs actifs en juin 2026, en hausse de 21% sur un an, et revendique l’absence de frais de retard.
Cartes, agents conversationnels et Wero : le marché du paiement fractionné d’ici 2030
Trois évolutions structurent les années à venir. La première est le passage du modèle marchand au modèle direct au consommateur, via la carte. Affirm a lancé sa carte de débit en 2023 et comptait 2,8 millions de porteurs fin 2025. Klarna a lancé la sienne en juillet 2025 et revendiquait 700 000 porteurs américains en septembre.
La deuxième est le commerce assisté par intelligence artificielle : 64% des acheteurs de cadeaux devaient passer par des agents conversationnels pour les fêtes 2025. Le paiement fractionné devra s’intégrer à ces parcours où le client ne voit plus les pages du site.
La troisième vient des infrastructures européennes. Le portefeuille Wero de l’European Payments Initiative comptait 43,5 millions d’utilisateurs en octobre 2025, dont 35 millions en France. Il intégrera le paiement fractionné, éventuellement en marque blanche.
Pour un e-commerçant, la recommandation est simple. Mesurez l’effet réel sur vos propres paniers avant de généraliser l’offre, et choisissez dès maintenant un partenaire agréé pour l’après-novembre 2026.
FAQ : Les questions que vous vous posez
Le paiement fractionné est-il vraiment gratuit pour le client ?
Pas toujours. Le modèle d’origine fait payer le marchand, avec une commission de 2 à 5,5% en France. Mais depuis la hausse des taux de 2022, le coût glisse vers le client : chez Oney, le consommateur prenait en charge le surcoût dans 60% des cas en 2025, à 1,67% en 3 fois et 2,5% en 4 fois.
Quels sont les risques de surendettement liés au paiement fractionné ?
Ils sont réels et en hausse. En France, la part des dossiers de surendettement comportant un paiement fractionné ou un mini-crédit est passée de 1% en 2022 à 17% en 2024. Un incident de paiement peut entraîner rapidement des pénalités. Le cumul de plusieurs paiements fractionnés en parallèle est le principal piège.
Comment choisir entre une solution de paiement fractionné existante et un développement maison ?
Choisissez une solution existante si vous voulez démarrer en quelques jours sans avancer de fonds. Le développement propriétaire n’a de sens que si vous disposez d’une capacité de financement et d’une maîtrise réglementaire, tandis que le lending embarqué offre un compromis en marque blanche. Une étude de marché B2B auprès des prestataires aide à comparer commissions et conditions.
Le paiement fractionné sera-t-il obligatoire pour les e-commerçants après novembre 2026 ?
Non. La directive DCC2 encadre les acteurs qui proposent le paiement en 2 à 4 fois, avec un agrément, une évaluation de solvabilité et l’affichage du TAEG. Elle n’impose pas aux marchands de l’offrir. Si vous le proposez, vérifiez que votre prestataire sera conforme au 20 novembre 2026.
Pourquoi un paiement fractionné peut-il être refusé alors que le compte est approvisionné ?
Parce que la décision dépend du scoring du prestataire, pas seulement du solde. Des refus surviennent même quand les fonds sont suffisants et le plafond de la carte non atteint, et certaines cartes spécifiques sont mal acceptées. Pour comprendre comment vos clients vivent ces refus, une étude de marché B2C apporte des réponses précises.