r haben unsere umfassende Studie zur Kapitalbeschaffung in Europa aktualisiert. Entdecken Sie Daten aus sechs Jahren (2021–2026), die in diesem Artikel analysiert werden – inklusive exklusiver Einblicke in die erfolgreichsten Sektoren und Länder.
Nach drei Jahren der Korrektur fließt das Geld endlich wieder in europäische Startups. In den ersten 10 Monaten des Jahres 2026 verzeichnen wir 55,2 Milliarden Euro, die in Europa eingeworben wurden, verglichen mit 39,1 Milliarden Euro im gleichen Zeitraum des Jahres 2025, was einem Anstieg von 41 % entspricht. Doch dieser Aufschwung erfolgt mit weniger Transaktionen: durchschnittlich 58 Runden pro Woche im Jahr 2026, verglichen mit 78 im Jahr 2021. Und Frankreich, das lange Zeit an vierter Stelle lag, hat Schweden überholt und liegt nun dicht hinter Deutschland. Diese Zahlen geben ein erstes Maß für die Erholung der Kapitalbeschaffung in Europa. Es bleibt zu verstehen, wer davon profitiert und warum Technologie und künstliche Intelligenz diesen Aufschwung antreiben. Unser Marktforschungsunternehmen hat daher alle verfügbaren Daten analysiert, um Ihnen eine synthetische Lesart dieses Marktes zu bieten. Und wir nutzen diese Gelegenheit, um Sie auf unseren ultra-umfassenden Leitfaden zur Kapitalbeschaffung hinzuweisen (mit vielen super interessanten Interviews).
Kontaktieren Sie das Institut IntoTheMinds
Das Wichtigste auf einen Blick
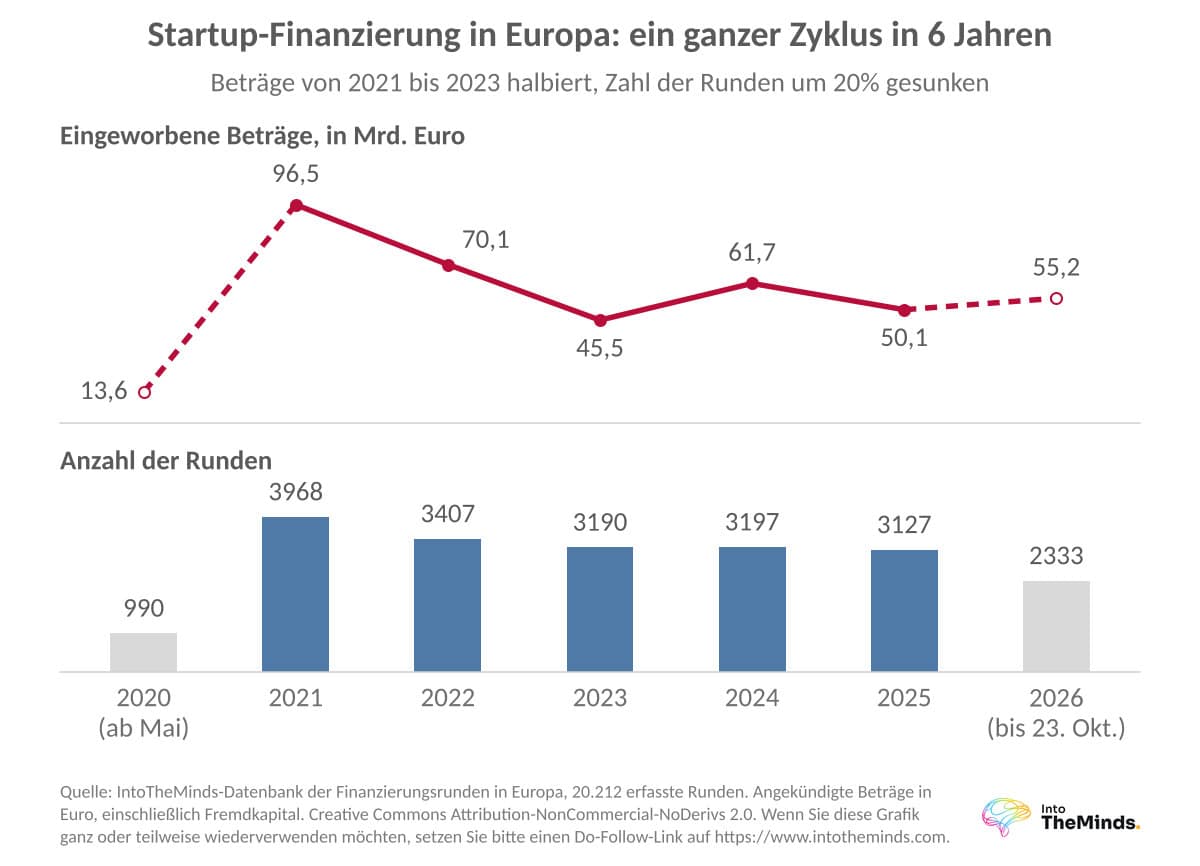
- Zwischen Mai 2020 und Oktober 2026 erfasst unsere Datenbank 20.212 Kapitalbeschaffungsrunden und 392,7 Milliarden Euro, die in Europa eingeworben wurden. 2021 bleibt der Höchststand (96,5 Mrd. €), 2023 der Tiefpunkt (45,5 Mrd. €).
- Im ersten Halbjahr 2026 fiel die Anzahl der Kapitalbeschaffungsrunden in Europa im Jahresvergleich um etwa 45 % gegenüber dem Höchststand von 2021, aber die eingeworbenen Beträge stiegen um etwa 60 % auf fast 44 Milliarden Dollar.
- Das Vereinigte Königreich macht 30,3 % der eingeworbenen Beträge seit 2020 aus, Deutschland 17,8 % und Frankreich 15 %. London allein konzentriert 20,7 % des europäischen Kapitals.
- Mega-Runden (100 Millionen Euro und mehr) machen 4 % der Finanzierungsrunden, aber 54 % des eingeworbenen Kapitals aus. Im Jahr 2026 machen sie 61 % der Gesamtsumme aus.
- Die europäische Fintech-Branche fiel von 19,9 Milliarden Euro im Jahr 2021 auf 3,6 Milliarden Euro im Jahr 2026 (zehn Monate), während IT und Telekommunikation wieder auf 16,4 Milliarden Euro stiegen.
- Ein Teil der erfassten Beträge entspricht nicht der Kapitalbeschaffung von Startups, während Referenzmetriken nur Eigenkapital berücksichtigen.
Kapitalbeschaffung in Europa 2026 wieder im Aufwind
Im Jahr 2026 kehrt das Kapital zu europäischen Startups zurück, konzentriert sich jedoch auf weniger Dossiers.
Im Jahr 2021 umfasste unsere erste Studie 841 europäische Kapitalbeschaffungsrunden über elf Monate. Sechs Jahre später zählt unsere Datenbank 20.212 Runden und 392,7 Milliarden Euro von Mai 2020 bis Oktober 2026. Sie ermöglicht es uns schließlich, einen vollständigen Risikokapitalzyklus in Europa vom Höchststand bis zur Erholung zu beobachten.
Die Erholung lässt sich an den Halbjahresdaten ablesen. Im ersten Halbjahr 2026 warben europäische Unternehmen etwa 44 Milliarden Dollar ein, was einem Anstieg von rund 60 % gegenüber dem ersten Halbjahr 2025 entspricht. Die Zahl der Kapitalbeschaffungsrunden sank im gleichen Zeitraum jedoch um etwa 45 %. Jede Transaktion beläuft sich somit auf durchschnittlich 14,7 Millionen Dollar, fast dreimal mehr als ein Jahr zuvor (2,9-mal).
Einige sehr große Transaktionen erklären diese Diskrepanz.
Im ersten Halbjahr gingen fast 15 % des in Europa investierten Kapitals an nur drei Dossiers:
- Isomorphic Labs (2,1 Milliarden Dollar!)
- Nscale (3,36 Milliarden Dollar!)
- Stegra (1,4 Milliarden Dollar)
Was wir anhand dieser Zahlen feststellen, ist, dass Investoren eine „Flight to Quality“ praktizieren: Sie kehren zu etablierten Akteuren zurück, die ihre Traktion nachweisen können, und geben zugunsten von ihnen fragilere Projekte auf. Aus diesem Grund gehen die Seed- und Pre-Seed-Phasen am stärksten zurück. Es sind also junge Unternehmen auf der Suche nach ihren ersten Mitteln, die den Preis dafür zahlen.
Um diese Erholung im zeitlichen Kontext einzuordnen, finden Sie unten eine Grafik, die die jährlich eingeworbenen Beträge seit 2020 darstellt.
Eine Erholung der europäischen Kapitalbeschaffung getrieben durch neue Kriterien
Sektoren, die von Investoren als strategisch angesehen werden, konzentrieren im Jahr 2026 das Kapital. Hier sind die wichtigsten:
- Künstliche Intelligenz und Cloud-Infrastruktur;
- Deeptech;
- Energie;
- Gesundheitswesen;
- Verteidigung und Reindustrialisierung.
Diese Liste spiegelt eine zweite Bewegung wider, die als Flight to Sovereignty bezeichnet werden kann. Technologische Souveränität (die wir bereits vor einigen Jahren als vielversprechende Nische identifiziert haben) wird zu einem eigenständigen Investitionskriterium. Die Finanzierung europäischer Akteure in den Bereichen KI, Cloud oder Verteidigung folgt dieser Logik, wie die Runden von Helsing, NEURA Robotics oder Quantum Systems im Jahr 2026 zeigen. Dieser Markt schürt den Ehrgeiz: 7 der 17 größten verifizierten Transaktionen in unserer Datenbank stammen aus dem Jahr 2026.
Vom Höchststand 2021 zur Erholung 2026: Ein vollständiger Zyklus in sechs Jahren
Wie Sie in diesem Abschnitt sehen werden, betraf der Rückgang in den Jahren 2022 und 2023 das Volumen der Runden weit mehr als ihre Anzahl. Dies ist der Schlüssel zum Verständnis der aktuellen Erholung.
Weltweit bleibt Europa ein sekundärer Markt hinter Nordamerika. Die folgende Tabelle stellt den europäischen Zyklus dar.
| Jahr | Eingeworbener Betrag in Europa | Anzahl der Runden | Mediane Runde |
|---|---|---|---|
| 2020 (ab Mai) | 13,6 Milliarden € | 990 | 3,0 Millionen € |
| 2021 | 96,5 Milliarden € | 3968 | 4,0 Millionen € |
| 2022 | 70,1 Milliarden € | 3407 | 4,0 Millionen € |
| 2023 | 45,5 Milliarden € | 3190 | 3,0 Millionen € |
| 2024 | 61,7 Milliarden € | 3197 | 3,7 Millionen € |
| 2025 | 50,1 Milliarden € | 3127 | 3,6 Millionen € |
| 2026 (bis 23. Oktober) | 55,2 Milliarden € | 2333 | 4,0 Millionen € |
Beträge halbiert, Anzahl der Transaktionen nahezu stabil
Zwischen 2021 und 2023 haben sich die in Europa eingeworbenen Beträge halbiert. Im gleichen Zeitraum sank die Zahl der Runden um nur 20 % von 3.968 auf 3.190. Anschließend stabilisierte sie sich bei etwa 3.200 Transaktionen pro Jahr.
Die Finanzierung ist also nicht ausgetrocknet. Startups warben weiterhin Kapital ein, aber die sehr großen Tickets verschwanden. Linear hochgerechnet sollte das Jahr 2026 68 Milliarden Euro erreichen. Es läge somit über 2024 und leicht unter 2022. Dies ist nur eine Projektion: Das vierte Quartal bleibt ungewiss.
Andere Messungen aus dem Jahr 2025 beschreiben einen ausgeprägteren Rückgang mit rund 80,8 Milliarden Euro, die im Laufe des Jahres in Europa eingeworben wurden, was einem Rückgang von etwa 45 % gegenüber dem vorherigen Höchststand entspricht und den niedrigsten Stand seit zehn Jahren darstellt. Die Differenz zu unseren 50,1 Milliarden Euro ergibt sich aus dem gewählten Konsolidierungsumfang, eine Frage, die wir weiter unten näher erläutern.
Eine auf sehr große Runden konzentrierte Korrektur
Das wöchentliche Tempo bestätigt diese Lesart. Der Markt zählte 2021 durchschnittlich 78 Runden pro Woche, verglichen mit 58 im Jahr 2026. Der durchschnittliche Betrag pro Transaktion sank von 26,1 Millionen Euro auf 23,7 Millionen Euro. Was die Presse als Risikokapitalwinter bezeichnete, war ein Winter der Mega-Runden.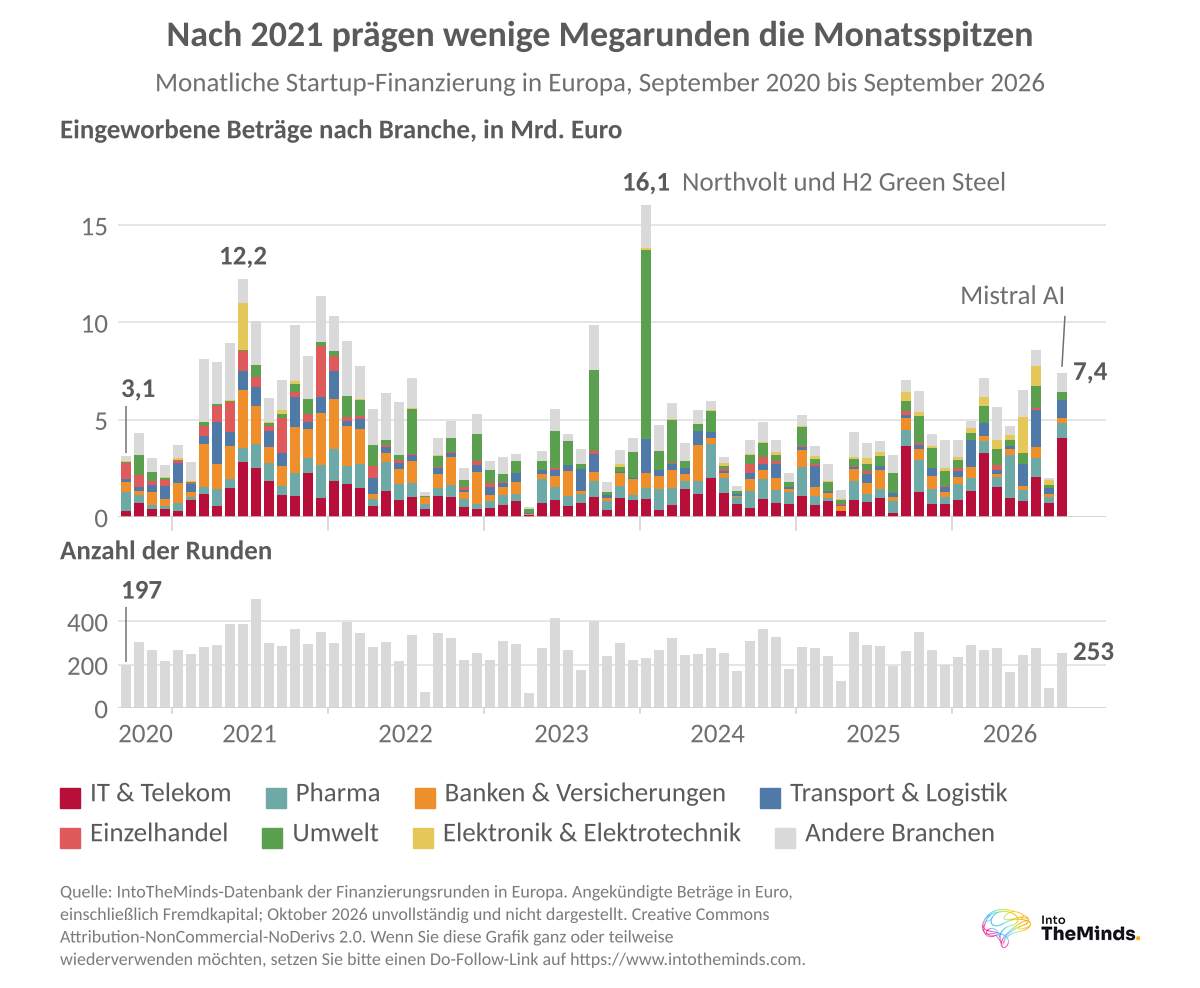
4 % der Kapitalbeschaffungsrunden konzentrieren 54 % der in Europa seit 2020 eingeworbenen Beträge.
Weniger finanzierte Unternehmen, aber höhere Tickets
Hier finden Sie das Maß der Kapitalkonzentration und was dies für die Interpretation der Jahressummen bedeutet.
4 % der Runden konzentrieren mehr als die Hälfte des Kapitals
Von den 20.212 Runden in unserer Datenbank erreichen oder überschreiten 801 die Marke von 100 Millionen Euro. Sie repräsentieren 4 % der Transaktionen und 54 % des eingeworbenen Kapitals. Am anderen Ende machen die 55 % der Runden unter 5 Millionen Euro nur 5 % der Gesamtsumme aus.
Diese Asymmetrie hat eine praktische Konsequenz. Die Jahressummen beschreiben vor allem das Verhalten von einigen Dutzend Finanzierungsrunden. Ein einziger Fehler bei einer großen Zeile reicht daher aus, um ein nationales Ranking zu verfälschen. Das Risiko einer Monokultur ist real: Wenn eine Handvoll Akteure und Sektoren den Markt tragen, belasten Schwierigkeiten bei einem einzigen Dossier das Ganze.
Mega-Runden als Marktindikator
Die Anzahl der Runden von 100 Millionen Euro und mehr folgt exakt dem Zyklus. Hier ist die Entwicklung (in Grafik- und Tabellenform).
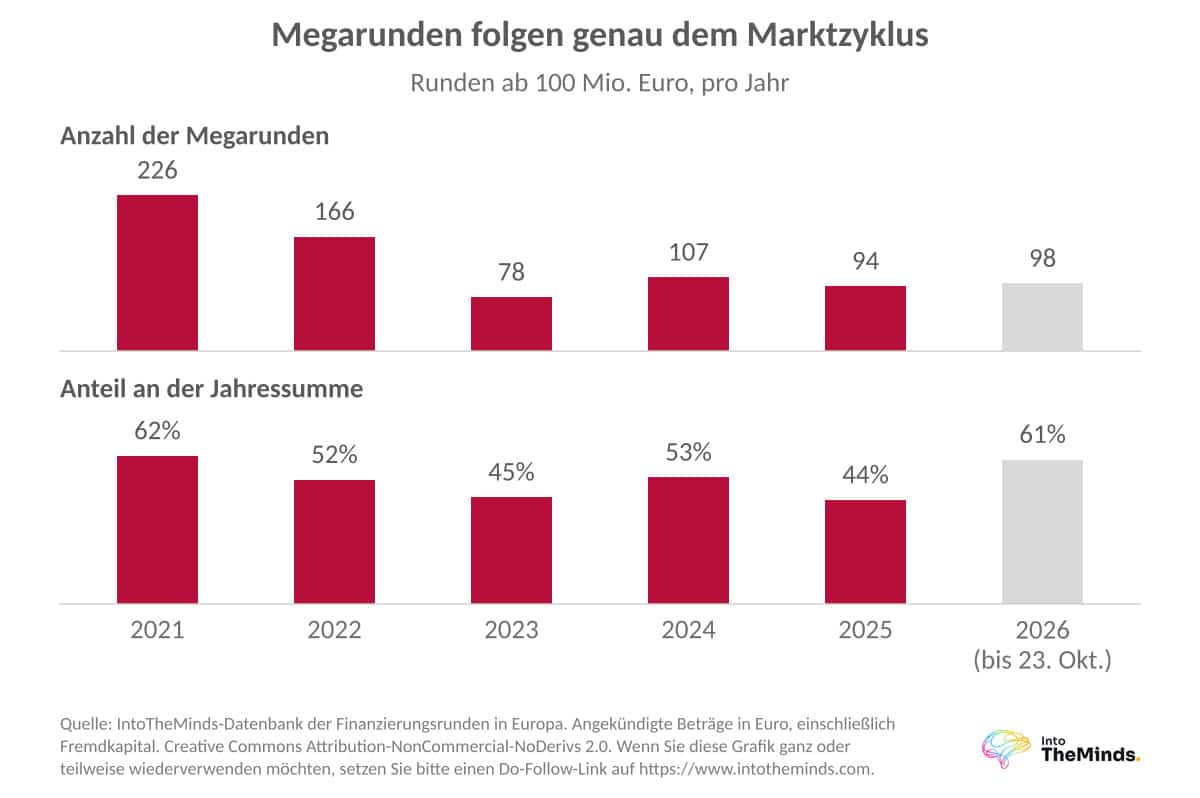
| Jahr | Runden von 100 Millionen € und mehr | Anteil der Beträge | Anteil der Gesamtzahl |
|---|---|---|---|
| 2021 | 226 | 62 % | 6,1 % |
| 2022 | 166 | 52 % | 4,9 % |
| 2023 | 79 | 45 % | 2,5 % |
| 2024 | 107 | 53 % | 3,4 % |
| 2025 | 94 | 44 % | 3,0 % |
| 2026 (zehn Monate) | 98 | 61 % | 4,2 % |
Der Rest des Marktes bewegte sich kaum. Jedes Jahr machen Runden unter 1 Million Euro zwischen 16 % und 20 % der Anzahl aus, solche zwischen 1 und 5 Millionen Euro zwischen 37 % und 42 % und solche zwischen 5 und 20 Millionen Euro zwischen 24 % und 28 %. Seed und Serie A setzten sich während des gesamten Zyklus im gleichen Tempo fort.
Ein Aufschwung getrieben durch KI, Verteidigung und Robotik
Der Aufschwung im Jahr 2026 ist konzentrierter als der Höchststand von 2021. Es brauchte 226 Mega-Runden, um 62 % der Beträge im Jahr 2021 zu erreichen. Im Jahr 2026 reichen dafür nur 98 aus, um 61 % zu erreichen. Künstliche Intelligenz, Verteidigung und Robotik haben Batterien und grünen Stahl an der Spitze des Rankings abgelöst: Mistral AI, Isomorphic Labs, Nscale, Helsing, NEURA Robotics, Wayve und Quantum Systems haben alle 2025 oder 2026 Kapital eingeworben.
Das Gegenbeispiel Northvolt bleibt lehrreich. Das schwedische Unternehmen taucht viermal in unserer Datenbank mit insgesamt 8,8 Milliarden Euro auf, die höchste Summe, die ein europäisches Startup in diesem Zeitraum eingeworben hat, vor seiner Insolvenz im Jahr 2025. Die größte Finanzierungsgeschichte des Kontinents ist auch sein größter Misserfolg.
Frankreich, drittgrößter europäischer Markt
Wir verengen nun die Analyse auf die Länder. Sie werden sehen, dass das Ranking nach absoluten Werten und das Ranking pro Kopf zwei verschiedene Geschichten erzählen.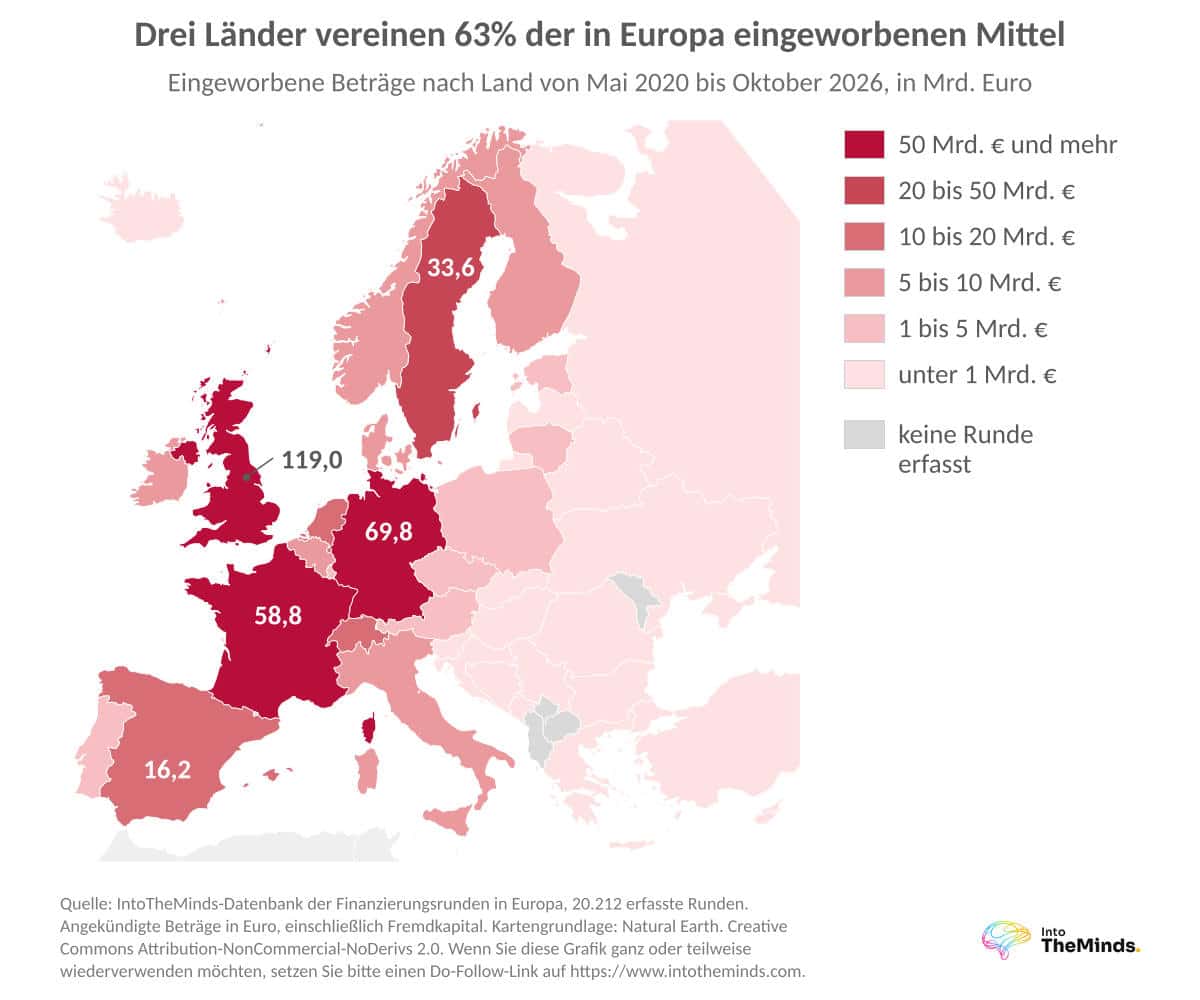
| Land | Eingeworbener Betrag (Mai 2020 bis Oktober 2026) | Anteil Europas | Runden | Durchschnittlicher Betrag |
|---|---|---|---|---|
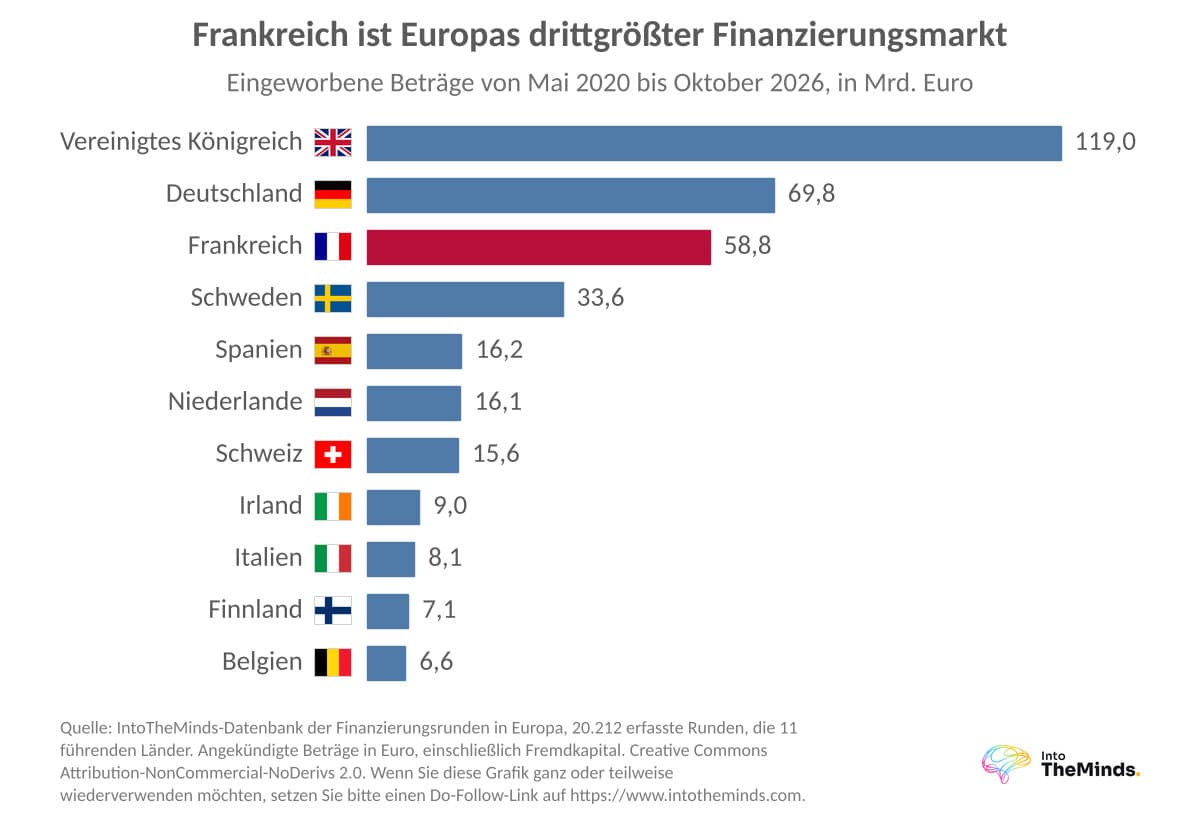
| Vereinigtes Königreich | 119,0 Milliarden € | 30,3 % | 5758 | 20,7 Millionen € |
| Deutschland | 69,8 Milliarden € | 17,8 % | 2829 | 24,7 Millionen € |
| Frankreich | 58,8 Milliarden € | 15,0 % | 3405 | 17,3 Millionen € |
| Schweden | 33,6 Milliarden € | 8,6 % | 778 | 43,2 Millionen € |
| Spanien | 16,2 Milliarden € | 4,1 % | 1152 | 14,1 Millionen € |
| Niederlande | 16,1 Milliarden € | 4,1 % | 942 | 17,0 Millionen € |
| Schweiz | 15,6 Milliarden € | 4,0 % | 1095 | 14,3 Millionen € |
| Italien | 8,1 Milliarden € | 2,1 % | 602 | 13,5 Millionen € |
| Belgien | 6,6 Milliarden € | 1,7 % | 410 | 16,1 Millionen € |
Frankreich, das neue Schwergewicht der europäischen Kapitalbeschaffung
Frankreich verzeichnet seit Mai 2020 3.405 Runden und 58,8 Milliarden Euro. Im Jahr 2021 lag es an vierter Stelle hinter Schweden. Heute ist es Dritter, elf Milliarden hinter Deutschland. Es erreicht diesen Rang mit 3.405 Runden im Vergleich zu 2.829 jenseits des Rheins: Frankreich finanziert mehr Unternehmen mit kleineren Beträgen.
Der französische Zyklus ist im Vergleich zum europäischen Zyklus um ein Jahr versetzt. Hier ist die jährliche Entwicklung:
| Jahr | Eingeworbener Betrag in Frankreich | Runden |
|---|---|---|
| 2020 (ab Mai) | 2,4 Milliarden € | 191 |
| 2021 | 12,4 Milliarden € | 680 |
| 2022 | 11,2 Milliarden € | 631 |
| 2023 | 8,9 Milliarden € | 576 |
| 2024 | 6,7 Milliarden € | 563 |
| 2025 | 7,6 Milliarden € | 448 |
| 2026 (erste zehn Monate) | 9,8 Milliarden € | 316 |
Europa erreichte seinen Tiefpunkt im Jahr 2023, Frankreich im Jahr 2024. Aber die französische Erholung ist deutlicher. In zehn Monaten hat 2026 die Gesamtjahre 2024 und 2025 bereits übertroffen, mit etwa doppelt so wenigen Runden wie 2021 (316 im Vergleich zu 680).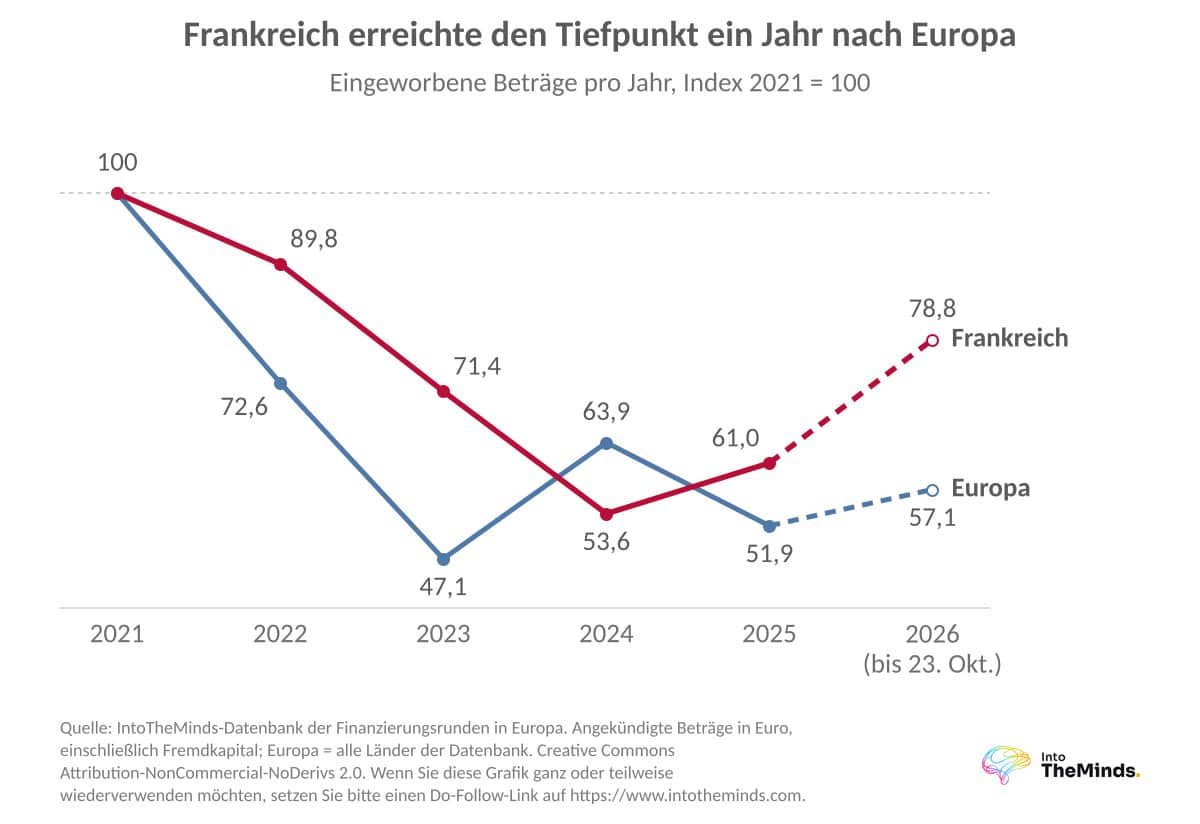 Die Halbjahresdaten zeigen dasselbe Bild. Im ersten Halbjahr 2026 sank die Zahl der Runden in Frankreich um etwa 45 %, was dem europäischen Durchschnitt entspricht. Die eingeworbenen Beträge stiegen um etwa 51 % auf 4,9 Milliarden Euro. Der durchschnittliche französische Betrag lag bei 19,2 Millionen Euro und hat sich im Jahresvergleich um das 2,7-Fache vervielfacht. Die Konzentration ist hoch: Die 10 größten französischen Runden des Halbjahres belaufen sich zusammen auf fast 2,5 Milliarden Euro oder etwas mehr als die Hälfte (ca. 51 %) des investierten Kapitals.
Mistral AI erklärt einen großen Teil dieser Erholung. Seit 2023 hat das Unternehmen in sieben Operationen fast 6 Milliarden Euro eingeworben, darunter 3 Milliarden Euro im September 2026 (Serie D) und 1,7 Milliarden Euro im September 2025. Dies entspricht mehr als 10 % von allem, was Frankreich in sechs Jahren eingeworben hat. Dahinter folgen Verkor (2 Milliarden Euro im Jahr 2023, inklusive Schulden und Zuschüssen), AMI Labs (900 Millionen Euro im Jahr 2026) und Sorare (580 Millionen Euro im Jahr 2021).
Zwischen Juni und Oktober 2026 reihte die French Tech Ankündigung an Ankündigung. Hier sind die größten Transaktionen:
- Mistral AI: 3 Milliarden € Serie D, September 2026;
- Pigment: 250 Millionen $, Oktober 2026;
- PHOCEA DC: über 120 Millionen €, September 2026;
- Sunrock: 110 Millionen € an grüner Finanzierung, September 2026;
- FEVE: über 60 Millionen €, Juli 2026.
Diese Transaktionen bleiben Ausnahmen. Die meisten in Frankreich in diesem Zeitraum angekündigten Runden lagen zwischen 1 und 10 Millionen Euro, und mehrere lagen unter 1 Million Euro. Der durchschnittliche Betrag von 19,2 Millionen Euro wird durch einige sehr große Runden nach oben gezogen.
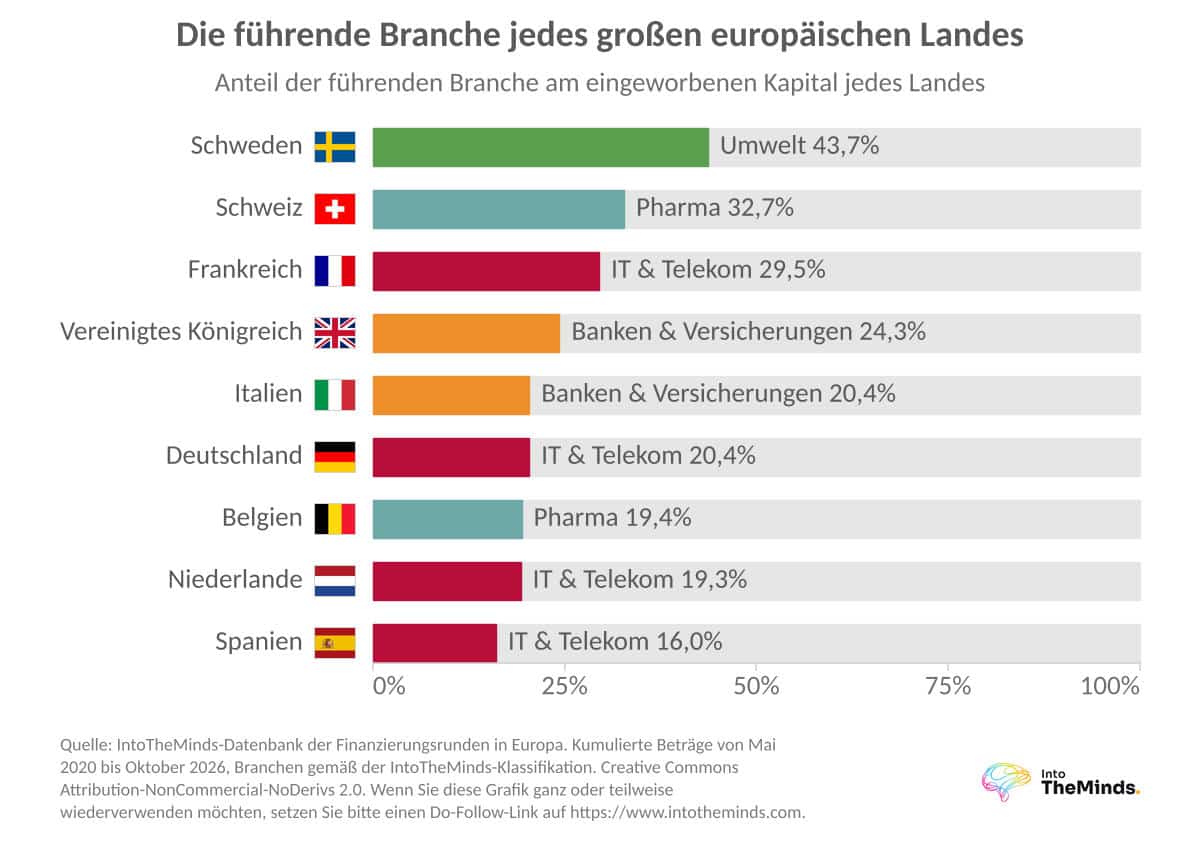
Geografisch gesehen konzentriert Paris 62 % der französischen Beträge und 51 % der Runden. Lyon folgt mit 130 Runden, aber nur 1,1 Milliarden Euro. Grenoble verdankt seine 3,1 Milliarden Euro hauptsächlich einer einzigen Transaktion, Verkor, die etwa 65 % davon ausmacht. Nach Sektoren macht IT 29,5 % der französischen Beträge aus, vor Umwelt (13,9 %), Pharma (12,6 %) und Banken/Versicherungen (9,1 %). Schließlich sind 10,9 % der identifizierten französischen Gründer Frauen, was über dem europäischen Durchschnitt von 10,4 % liegt.
Frankreich ist in eine höhere Kategorie aufgestiegen, aber seine Erholung hängt von einer Handvoll Namen ab.
Vereinigtes Königreich, unangefochtener Marktführer
Das Vereinigte Königreich dominiert noch deutlicher als 2021: 30,3 % der europäischen Beträge seit 2020 im Vergleich zu den damals gemessenen 26 %. Der britische Anteil ist nach dem Brexit nicht geschrumpft. London allein wirbt 81,4 Milliarden Euro ein, mehr als ganz Deutschland (69,8 Milliarden Euro). Mit 3.230 Runden erzielt die Stadt bezüglich der Anzahl der Deals das Zweifache von Paris.
Das Land zeichnet sich auch durch seine Spezialisierung aus: 24,3 % seines Kapitals fließen in das Banken- und Versicherungswesen. Das Vereinigte Königreich beherbergt zudem zwei der KI-Transaktionen, die im europäischen Gesamtergebnis für 2026 am schwersten wiegen: Isomorphic Labs und Nscale. Zwei Universitätsstädte vervollständigen das Bild: Cambridge und Oxford kommen zusammen auf 8 Milliarden Euro, davon 56 % bzw. 64 % in Pharma und Biotech. Die britische Gesamtsumme ist auch am stärksten Transaktionen ausgesetzt, bei denen es sich nicht um Kapitalbeschaffungen von Startups handelt.
Deutschland, der ausgewogenste Markt
Deutschland warb im Zeitraum 69,8 Milliarden Euro ein, mit einem durchschnittlichen Betrag von 24,7 Millionen Euro. Berlin und München vereinen 65 % der Beträge des Landes auf sich, finanzieren aber nicht dieselben Dinge. Berlin zieht Fintech und Klima an. München setzt auf Mobilität und Logistik, die 39 % seiner Beträge ausmachen.
Es ist der am stärksten diversifizierte große Markt: Sein wichtigster Sektor, IT, macht nur 20,4 % seiner Beträge aus. Im Jahr 2026 veranschaulichen Helsing (1,6 Milliarden Euro im Juli) und NEURA Robotics (1,2 Milliarden Euro im Juni) den Aufstieg von Verteidigung und Robotik.
Paris, London und Berlin: 3 Städte, die die Kapitalbeschaffung konzentrieren
Kapitalbeschaffung findet hauptsächlich in städtischen Räumen statt. Fünfzehn Städte allein machen 60 % der in Europa eingeworbenen Beträge aus (siehe Tabelle unten).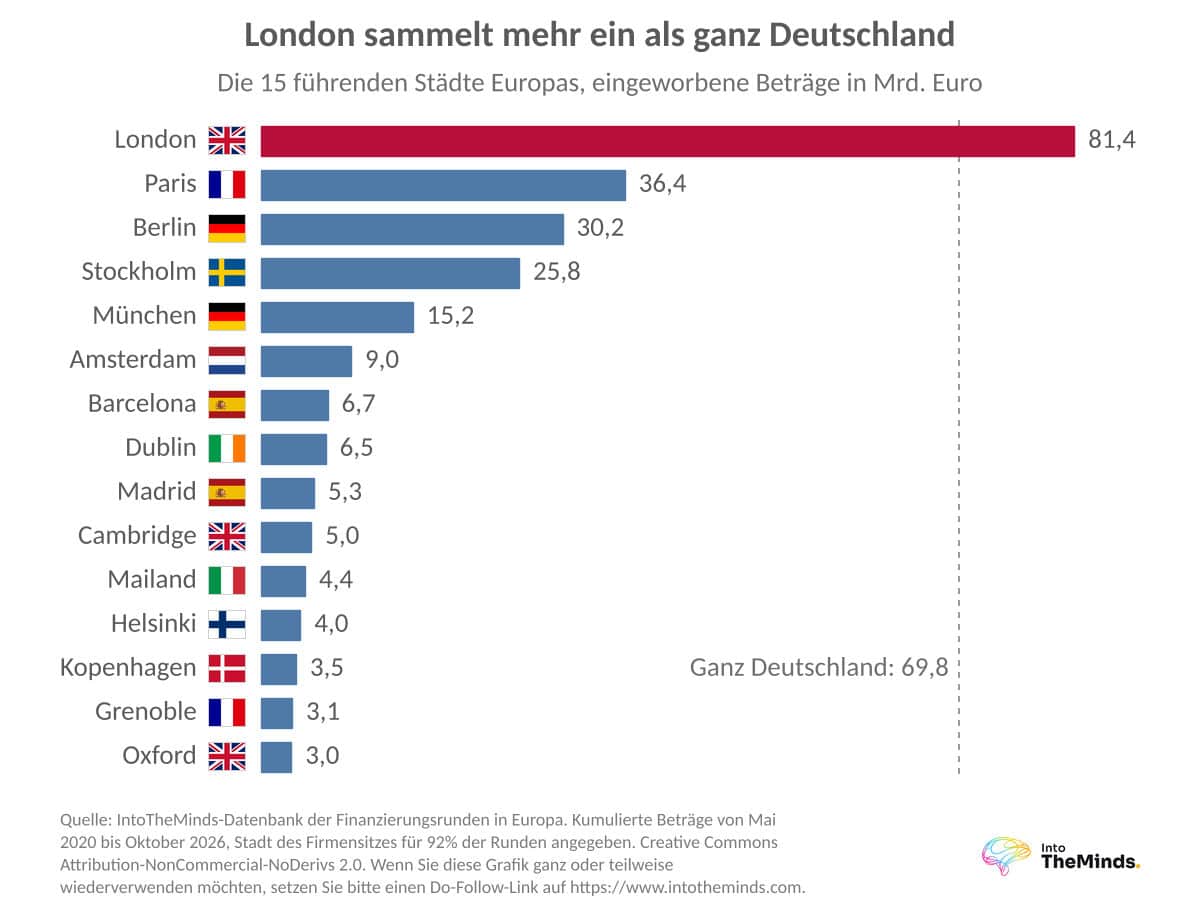
| Stadt | Eingeworbener Betrag | Anteil Europas | Runden |
|---|---|---|---|
| London | 81,4 Milliarden € | 20,7 % | 3230 |
| Paris | 36,4 Milliarden € | 9,3 % | 1725 |
| Berlin | 30,2 Milliarden € | 7,7 % | 1116 |
| Stockholm | 25,8 Milliarden € | 6,6 % | 448 |
| München | 15,2 Milliarden € | 3,9 % | 471 |
| Amsterdam | 9,0 Milliarden € | 2,3 % | 435 |
| Grenoble | 3,1 Milliarden € | 0,8 % | 39 |
Stockholm vereint 77 % der schwedischen Beträge. Schweden bleibt Vierter, aber mit nur 778 Runden, siebenmal weniger als das Vereinigte Königreich. Northvolt macht 29 % seiner Beträge im Zeitraum aus.
Gemessen an der Bevölkerung liegt Frankreich im Durchschnitt
Das Ranking verändert sein Gesicht, sobald wir die Beträge durch die Einwohnerzahl teilen. Hier sind einige Zahlenbeispiele, kumuliert von Mai 2020 bis Oktober 2026:
- Schweden: 3.176 € pro Einwohner, und immer noch 2.248 € ohne Northvolt;
- Estland: 2.214 € pro Einwohner und 196 Runden pro Million Einwohner;
- Vereinigtes Königreich: 1.743 € pro Einwohner;
- Frankreich: 852 € pro Einwohner und 49 Runden pro Million Einwohner;
- Deutschland: 836 € pro Einwohner;
- Italien: 138 € pro Einwohner; Polen: 44 €.
Frankreich und Deutschland liegen gleichauf, halb so hoch wie das Vereinigte Königreich. Italien wirbt pro Einwohner 12-mal weniger ein als das Vereinigte Königreich: Für die drittgrößte Volkswirtschaft der Eurozone ist der Abstand beträchtlich.
Die europäische Fintech-Branche fiel von 19,9 Milliarden Euro im Jahr 2021 auf 3,6 Milliarden Euro im Jahr 2026.
Welche Sektoren ziehen europäische Kapitalbeschaffungen an?
Hier ist unsere Studie aus dem Jahr 2021 am stärksten gealtert. Unten finden Sie die Entwicklung der wichtigsten Sektoren in Milliarden Euro.
| Sektor | 2021 | 2023 | 2024 | 2025 | 2026 (zehn Monate) |
|---|---|---|---|---|---|
| IT und Telekommunikation | 17,0 | 8,2 | 11,3 | 11,9 | 16,4 |
| Umwelt | 2,9 | 11,7 | 16,7 | 7,7 | 5,5 |
| Banken und Versicherungen (Fintech) | 19,9 | 5,8 | 7,0 | 6,4 | 3,6 |
| Pharma | 9,3 | 6,2 | 9,7 | 8,1 | 8,5 |
| Transport und Logistik | 10,8 | 4,2 | 5,3 | 3,4 | 7,1 |
| Einzelhandel (Retail) | 9,9 | 0,5 | 1,1 | 0,9 | 0,6 |
| Elektronik und Elektrizität | 3,0 | 0,2 | 0,7 | 1,9 | 5,0 |
Um diese Ströme zu visualisieren, haben wir unten eine weitere Grafik für Sie vorbereitet.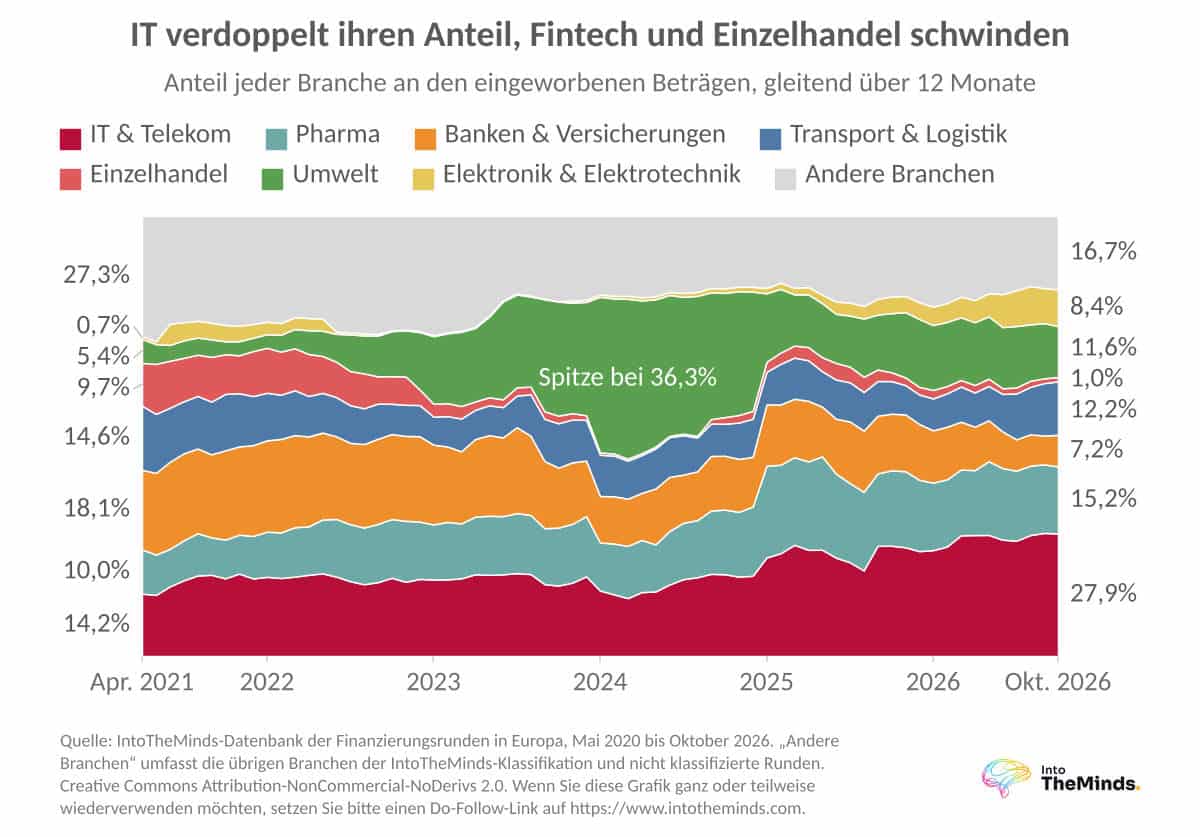
IT und künstliche Intelligenz an der Spitze des Aufschwungs
IT kehrt mit 16,4 Milliarden Euro in den ersten zehn Monaten des Jahres 2026 an die Spitze zurück, dem besten Wert seit 2021. Dieser Sektor macht 30 % der Beträge von 2026 aus, verglichen mit 20 % über den gesamten Zeitraum. Künstliche Intelligenz ist sehr wahrscheinlich der Motor dafür, auch wenn unsere Datenbank diese nicht isoliert.
KI verändert auch die Art und Weise, wie Investitionen getätigt werden. Investoren platzieren sie nun unter ihren ersten Kriterien für die Analyse eines Dossiers, neben der Resilienz des Geschäftsmodells und der Fähigkeit des Teams zur Transformation. Dieses Kriterium kommt zur Bewertung der Technologie selbst hinzu.
Einzelhandel, Fintech und Umwelt: Wellen, die zurückgewichen sind
Der Einzelhandel brach um 94 % ein, von 9,9 Milliarden Euro im Jahr 2021 auf 0,6 Milliarden Euro im Jahr 2026. Der durch die Lockdowns beflügelte Online-Handel überlebte den Zinsanstieg nicht. Ehrliche Klarstellung: In unserer aktuellen Datenbank lag der Einzelhandel 2021 erst an vierter Stelle, und der erste Platz in der damaligen Studie war auch auf die Erhebungsmethodik zurückzuführen.
Fintech folgte demselben Weg, nur weniger brutal. Im Jahr 2021 bildeten Banken und Versicherungen mit 19,9 Milliarden Euro den größten europäischen Finanzierungsposten. Fintech liegt nun mit 3,6 Milliarden Euro über zehn Monate an sechster Stelle. Eine Einschränkung ist notwendig: Fintech ist der Sektor, der die meiste Bankanleiheemissionen unter den entfernten großen Zeilen konzentriert, und sein Höchststand von 2021 ist die am stärksten exponierte Zahl. Im Vereinigten Königreich macht Fintech immer noch 24,3 % des Kapitals aus. In Frankreich machen Banken und Versicherungen 9,1 % der Beträge aus. Europäische Fintechs müssen nun ihre Rentabilität nachweisen, bevor sie Kapital einwerben.
Die Umweltbranche erlebte einen vollständigen Zyklus. Sie stieg von 2,9 Milliarden Euro im Jahr 2021 auf 16,7 Milliarden Euro im Jahr 2024, angetrieben durch Batteriefabriken und Wasserstoff, bevor sie 2025 auf 7,7 Milliarden Euro zurückfiel. Ohne Northvolt beträgt der Rückgang im Jahr 2025 36 % anstelle der scheinbaren 54 %. Die Bewegung geht daher über dieses einzelne Dossier hinaus.
Pharma und Gesundheitswesen, ein stabileres Fundament
Pharma ist der regelmäßigste Sektor in der Tabelle, zwischen 6,2 und 9,7 Milliarden Euro pro Jahr seit 2021. Die Schweiz widmet ihm 32,7 % ihres Kapitals, Frankreich 12,6 %. Das Kapital bleibt für Gesundheitsunternehmen verfügbar. Es fließt jedoch in erster Linie an Unternehmen, die schnell klinische, regulatorische und kommerzielle Ergebnisse, eine reale Wirkung und wirtschaftliche Lebensfähigkeit nachweisen. Entwicklungszyklen, die bereits lang und teuer sind, sind schwerer zu finanzieren.
Mediane Beträge in jeder Phase, von Pre-Seed bis Serie D
Wenn Sie eine Kapitalbeschaffung vorbereiten, gibt Ihnen dieser Abschnitt die europäischen Größenordnungen nach Phasen an. Die Phase ist für 5.223 Runden angegeben, hauptsächlich von 2022 bis 2025.
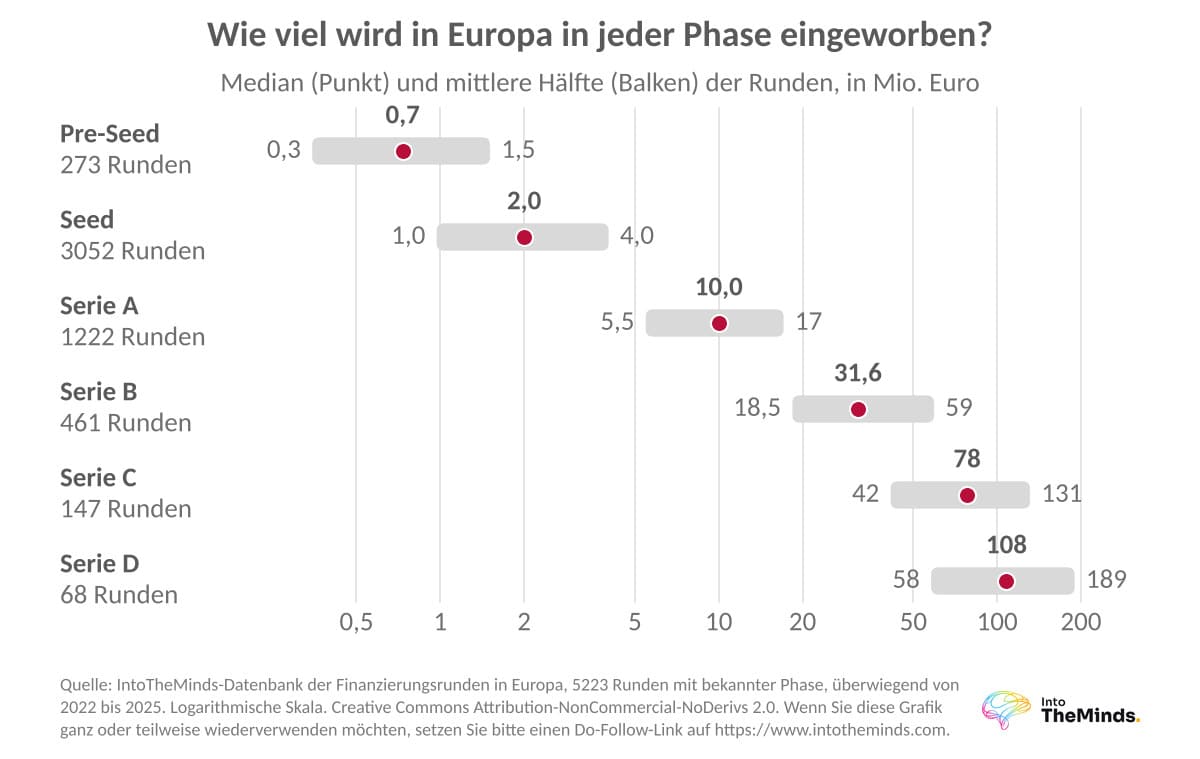
| Phase | Mediane Runde | Mittlere Hälfte der Runden | Beobachtete Runden |
|---|---|---|---|
| Pre-Seed | 0,7 Millionen € | 0,3 bis 1,5 Millionen € | 273 |
| Seed (Anschubfinanzierung) | 2,0 Millionen € | 1,0 bis 4,0 Millionen € | 3052 |
| Serie A | 10,0 Millionen € | 5,5 bis 17 Millionen € | 1222 |
| Serie B | 31,6 Millionen € | 18,5 bis 59 Millionen € | 461 |
| Serie C | 78 Millionen € | 42 bis 131 Millionen € | 147 |
| Serie D | 108 Millionen € | 58 bis 189 Millionen € | 68 |
Je nach Phase vervielfacht sich der Betrag von einer Phase zur nächsten grob um das 1,4- bis 5-Fache. Diese Richtwerte sind stabil: Der Median der Seed-Phase blieb von 2022 bis 2025 in jedem Jahr bei 2,0 Millionen Euro. Der Zyklus hat den Preis einer Runde in einer bestimmten Phase nicht verändert. Er hat die Anzahl der sehr großen Runden verändert.
Eine erneute Kapitalbeschaffung bleibt schwierig. Von den 8.247 Startups, deren erste beobachtete Runde zwischen Januar 2021 und Oktober 2023 lag, warben 15,3 % innerhalb von 24 Monaten und 21,4 % innerhalb von 36 Monaten erneut Kapital ein. Der mediane Abstand zwischen zwei Runden beträgt 16 Monate, und die zweite Runde ist im Median 2,1-mal größer als die erste.
Wer kofinanziert diese Phasen?
- Business Angels greifen vor allem in der Pre-Seed-Phase ein, danach übernehmen Risikokapitalfonds.
- Family Offices wiegen ebenfalls schwer: Europa zählt etwa 2.020 von ihnen, die laut Deloitte fast 5.500 Milliarden Dollar an Vermögen verwalten. Bis zu 37,5 % ihrer Allokationen fließen laut dem AFFO/EY-Barometer 2025 in Private Equity und Risikokapital.
- Limited Partners, die das Kapital für die Fonds bereitstellen, bestimmen die Investitionskapazität der Fondsmanager.
Um die einen oder die anderen zu überzeugen, bereiten Sie ein solides Dossier vor: reale Traktion, die schnell nachgewiesen wird, ein robustes Geschäftsmodell, das durch Zahlen gestützt wird, und eine einwandfreie Compliance. Wir können Ihnen helfen, zögern Sie also nicht, uns zu kontaktieren.
Bei Transaktionen über 500 Millionen Euro sind 45 % der Beträge keine Kapitalbeschaffungen von Startups.
Was eine „Kapitalbeschaffung“ in den Zahlen tatsächlich abdeckt
Bevor Sie ein Ranking zitieren, denken Sie daran, dass alles davon abhängt, was darin enthalten ist. Dieser Abschnitt erklärt, warum die Gesamtsummen von Barometer zu Barometer variieren.
Schulden, staatliche Rettungsaktionen und Börsengänge bei den größten Beträgen
Wir haben die 123 Zeilen in unserer Datenbank über 500 Millionen Euro, die 30 % der Beträge ausmachen, Zeile für Zeile untersucht. Von den 93 qualifizierten Zeilen ist hier ihre tatsächliche Natur:
- 39 Risikokapitaltransaktionen in einem privaten Unternehmen;
- 18 Transaktionen börsennotierter Unternehmen (Schulden, Anleihen);
- 14 Schuldenaufnahmen durch Startups;
- 8 fehlerhafte Beträge in der Quelle;
- 7 Übernahmen oder Private-Equity-Deals bei reifen Unternehmen sowie einige Infrastrukturfinanzierungen, ein Börsengang und eine staatliche Rettungsaktion.
Wir fanden darunter die Rekapitalisierung von Uniper durch den deutschen Staat (8 Milliarden Euro) oder die Übernahme von Adevinta durch Permira, M&A-Deals, die nichts mit der Finanzierung eines Startups zu tun haben. Acht Beträge waren falsch, häufig aufgrund von Verwechslungen zwischen Millionen und Milliarden. Nach Entfernung von 32 Zeilen und Korrektur von 8 Beträgen sank die Datenbank von 448,4 auf 392,7 Milliarden Euro. Diese Bereinigung entfernt 10 % der Gesamtsumme.
Eine Abweichung von 20 bis 30 % zum Atomico-Barometer
Der State of European Tech-Bericht von Atomico schätzt die europäischen Kapitalbeschaffungen auf 44 Milliarden Dollar im Jahr 2025, verglichen mit 41 Milliarden Dollar im Jahr 2024 und 43 Milliarden Dollar im Jahr 2023, mit einem Höchststand von 96 Milliarden Dollar im Jahr 2021. Beide Quellen zeichnen denselben Zyklus und dasselbe Podium. Aber in Dollar umgerechnet übersteigen unsere Gesamtsummen die von Atomico um 20 bis 30 % in den Jahren 2023 und 2025 und um mehr als 50 % im Jahr 2024.
Der Grund: Atomico zählt nur Eigenkapital und isoliert Schulden, die für 2025 auf 5,6 Milliarden Dollar geschätzt werden. Unsere Datenbank misst angekündigte Finanzierungen einschließlich Schulden. Im Jahr 2024 erklären die 9 Milliarden Euro an Schulden von Northvolt und H2 Green Steel den Großteil der Differenz.
Eine fragile Erholung, getrieben von einigen Transaktionen
Unsere Studie aus dem Jahr 2021 beschrieb einen Anstieg und hielt ihn für einen Trend. Es war ein Höchststand. Sechs Jahre später ist die Erholung real, aber sie stützt sich auf wenige sehr schwere Transaktionen in den Bereichen KI, Verteidigung und Robotik. Frankreich profitiert davon mehr als seine Nachbarn, dank Mistral AI.
Für eine Führungskraft ist die Konsequenz direkt. Kapital ist vorhanden, aber es fließt in Dossiers, die schnell ihre Traktion nachweisen. Wenn Sie auf Seed abzielen, erwarten Sie eine Runde um 2 Millionen Euro und eine strengere Auswahl. Und um Ihren Markt vor der Kapitalbeschaffung zu messen, bietet eine B2B-Marktforschungsstudie Investoren die Nachweise, die sie nun verlangen.
FAQ: Fragen, die Sie sich stellen
Wie viel haben europäische Startups im Jahr 2026 eingeworben?
Unsere Datenbank erfasst 55,2 Milliarden Euro in den ersten zehn Monaten des Jahres 2026, verglichen mit 39,1 Milliarden Euro im gleichen Zeitraum des Jahres 2025. Allein im ersten Halbjahr warben europäische Unternehmen rund 44 Milliarden Dollar ein, was einem Anstieg von etwa 60 % gegenüber dem Vorjahr entspricht, bei etwa 45 % weniger Runden.
Welches europäische Land wirbt das meiste Kapital ein?
Das Vereinigte Königreich mit 30,3 % der europäischen Beträge seit 2020, vor Deutschland (17,8 %) und Frankreich (15 %). Bezogen auf die Bevölkerung dominieren Schweden, Estland und die Schweiz. Um die Sichtbarkeit Ihrer Marke bei diesen Akteuren zu bewerten, kann eine Markenbekanntheitsstudie Ihr Dossier vervollständigen.
Wie hoch ist der mediane Betrag einer Kapitalbeschaffung in Europa?
Die mediane europäische Runde beträgt 3,6 Millionen Euro. Nach Phasen können Sie mit 0,7 Millionen Euro im Pre-Seed, 2 Millionen Euro im Seed, 10 Millionen Euro in Serie A und 31,6 Millionen Euro in Serie B rechnen.
Sind die Zahlen zur Kapitalbeschaffung 2026 mit denen von 2021 vergleichbar?
Nicht beim Volumen: 2021 bleibt mit 96,5 Milliarden Euro der Höchststand. Der Aufschwung im Jahr 2026 ist konzentrierter, da 98 Mega-Runden 61 % der Beträge ausmachen, verglichen mit 226 für 62 % im Jahr 2021.
Welchen Anteil hat Fintech an den europäischen Kapitalbeschaffungen?
Er ist stark zurückgegangen, von 19,9 Milliarden Euro im Jahr 2021 auf 3,6 Milliarden Euro über zehn Monate im Jahr 2026. Es bleibt jedoch der führende Sektor im Vereinigten Königreich mit 24,3 % des britischen Kapitals.