Dans cet article vous trouverez une analyse détaillée des levées de fonds réalisées par la French Tech entre 2020 et 2026. Nous avons réalisé des analyses sectorielle, longitudinale, et régionale. Une analyse plus générale complète le tout, avec une comparaison entre la French Tech et d’autres pays.
Depuis mai 2020, les startups françaises ont levé 56,9 milliards d’euros en 3401 opérations. La France est le 3ème marché européen du capital-risque, derrière le Royaume-Uni et l’Allemagne. Notre analyse montre qu’elle a mieux encaissé le retournement de 2022 que ses voisins. Mais son rebond de 2026, avec 9,8 milliards d’euros levés au 23 octobre, repose sur une poignée de méga-levées dans l’intelligence artificielle, pendant que le nombre d’opérations continue de reculer. Ces chiffres donnent une première mesure de la dynamique des levées de fonds de la French Tech. Notre cabinet d’étude de marché accompagne de nombreuses startups avant, pendant et après leur levée de fonds. Nous avons donc analysé l’ensemble des données disponibles pour vous proposer une lecture synthétique du marché des levées de fond de la French Tech.
Contactez l’institut IntoTheMinds
L’essentiel à retenir
- Mai 2020 – 23 octobre 2026 : 56,9 milliards d’euros ont été levés en France à travers 3401 opérations, soit 14,6% des montants levés en Europe.
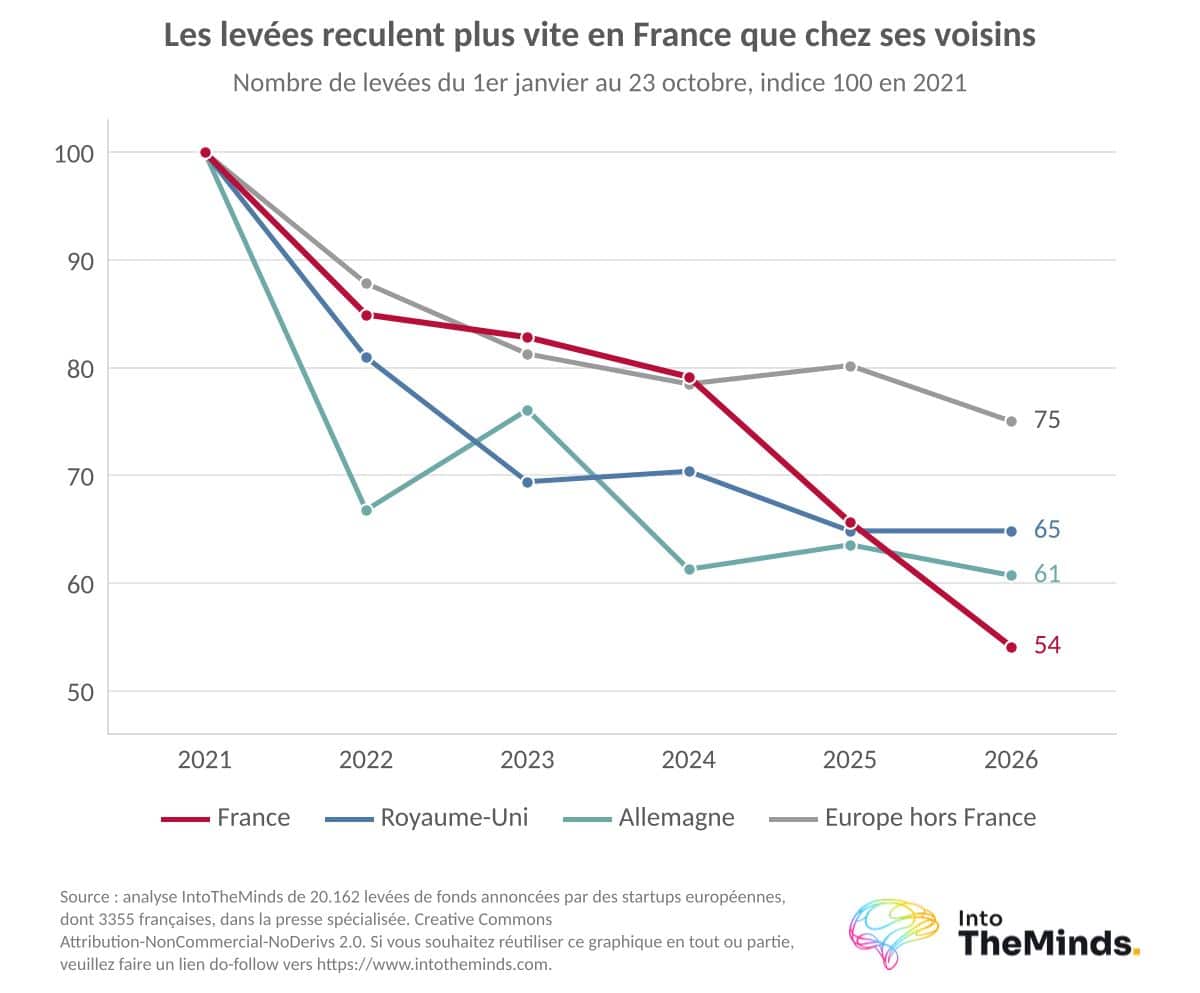
- Au plus bas du cycle, la France a conservé 61% de son niveau de 2021, contre 48% pour l’Europe.
- France, 2026 : 9,8 milliards d’euros au 23 octobre, soit 60% de plus qu’à la même date en 2025. Les 14 tours de 100 M€ ou plus font les deux tiers des montants.
- L’IA capte 59% des montants français de 2026, contre 3% en 2022 et environ 29% en Europe en 2026.
- Paris concentre 72% des montants et 60% des levées localisées.
Combien les startups françaises ont-elles levé depuis 2020 ?
Les fonds levés par les entreprises de la French Tech suivent un cycle marqué, et le rebond de 2026 repose sur un petit nombre d’opérations.
Un creux après 2021, puis un rebond en 2026
Les startups françaises ont levé 10,9 milliards d’euros en 2021, puis 11,1 milliards d’euros en 2022. En pleine correction du capital-risque, les montants français ont donc légèrement progressé, quand ceux de l’Europe perdaient un quart. Le creux est arrivé ensuite : 8,9 milliards d’euros en 2023, puis 6,7 milliards d’euros en 2024.
Le chiffre de 2023 doit beaucoup à Verkor, avec 2,5 milliards d’euros. Sans cette entreprise, 2023 et 2024 forment un même plateau autour de 6,5 milliards d’euros, soit environ 60% du niveau de 2021.
Le tableau ci-dessous montre l’autre face du cycle : le nombre d’opérations baisse depuis 2025 mais les montants levés augmentent.
| Année (France) | Nombre de levées | Levée médiane |
|---|---|---|
| 2020 (dès le 22 mai) | 190 | 2,0 M€ |
| 2021 | 677 | 3,5 M€ |
| 2022 | 631 | 4,7 M€ |
| 2023 | 576 | 3,5 M€ |
| 2024 | 563 | 4,0 M€ |
| 2025 | 448 | 4,7 M€ |
| 2026 (au 23 octobre) | 316 | 6,0 M€ |
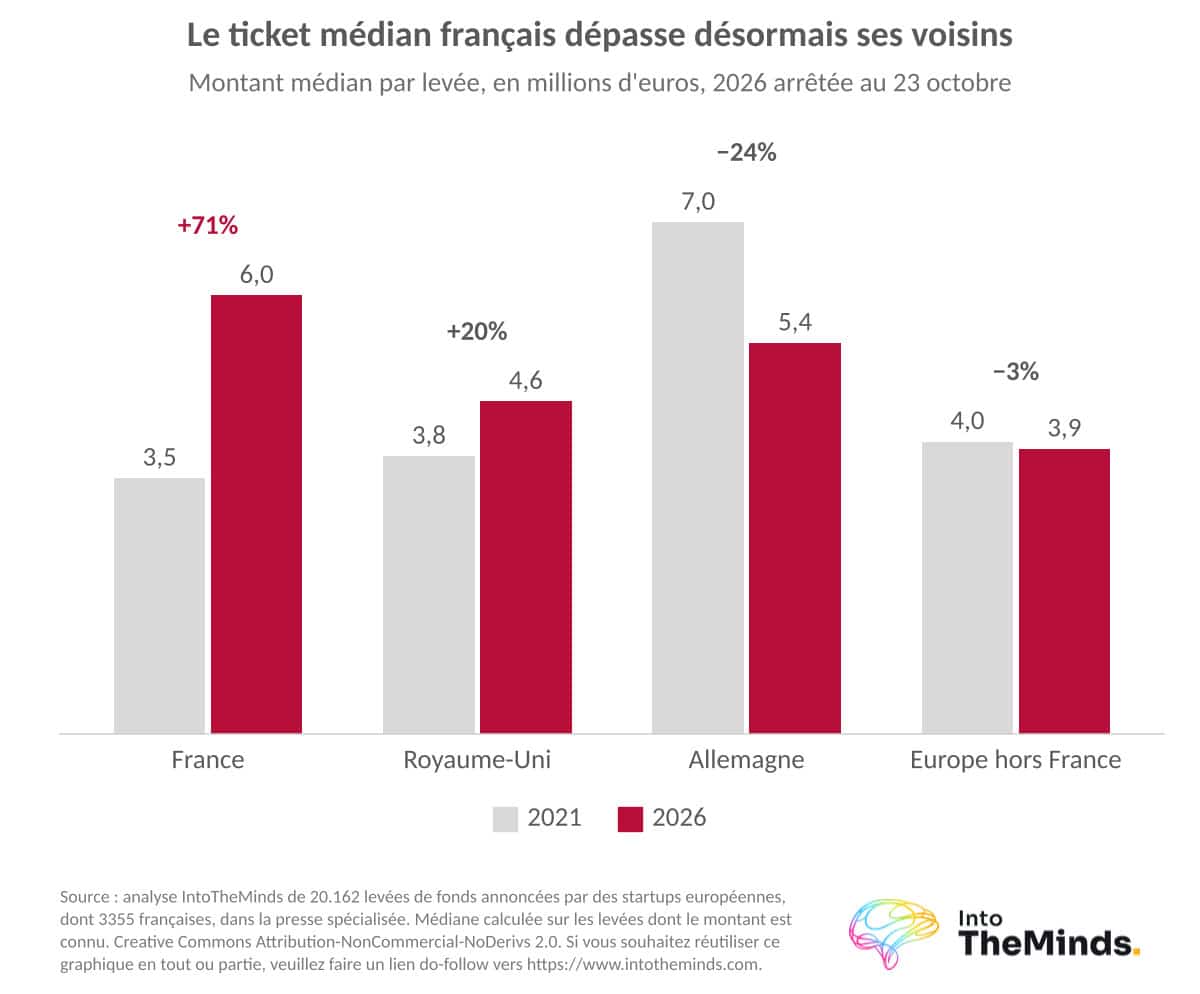
Le nombre de levées a reculé d’un tiers entre 2021 et 2025, de 677 à 448. À période comparable, la levée médiane double, de 3,0 M€ en 2021 à 6,0 M€ en 2026. Une partie de ce glissement peut tenir à la couverture des récapitulatifs, qui citent plus volontiers les gros tours. La tendance est nette, son ampleur se lit avec prudence.
Le périmètre de calcul change sensiblement les totaux. Un autre bilan de l’écosystème French Tech, centré sur les levées de type Growth et les financements hybrides, chiffre l’année 2025 à 7,39 milliards d’euros pour 618 opérations, contre 7,8 milliards d’euros et 723 opérations en 2024. Les définitions diffèrent, notamment sur la dette, mais le diagnostic converge : il y a moins de transactions et les tickets sont plus élevés.
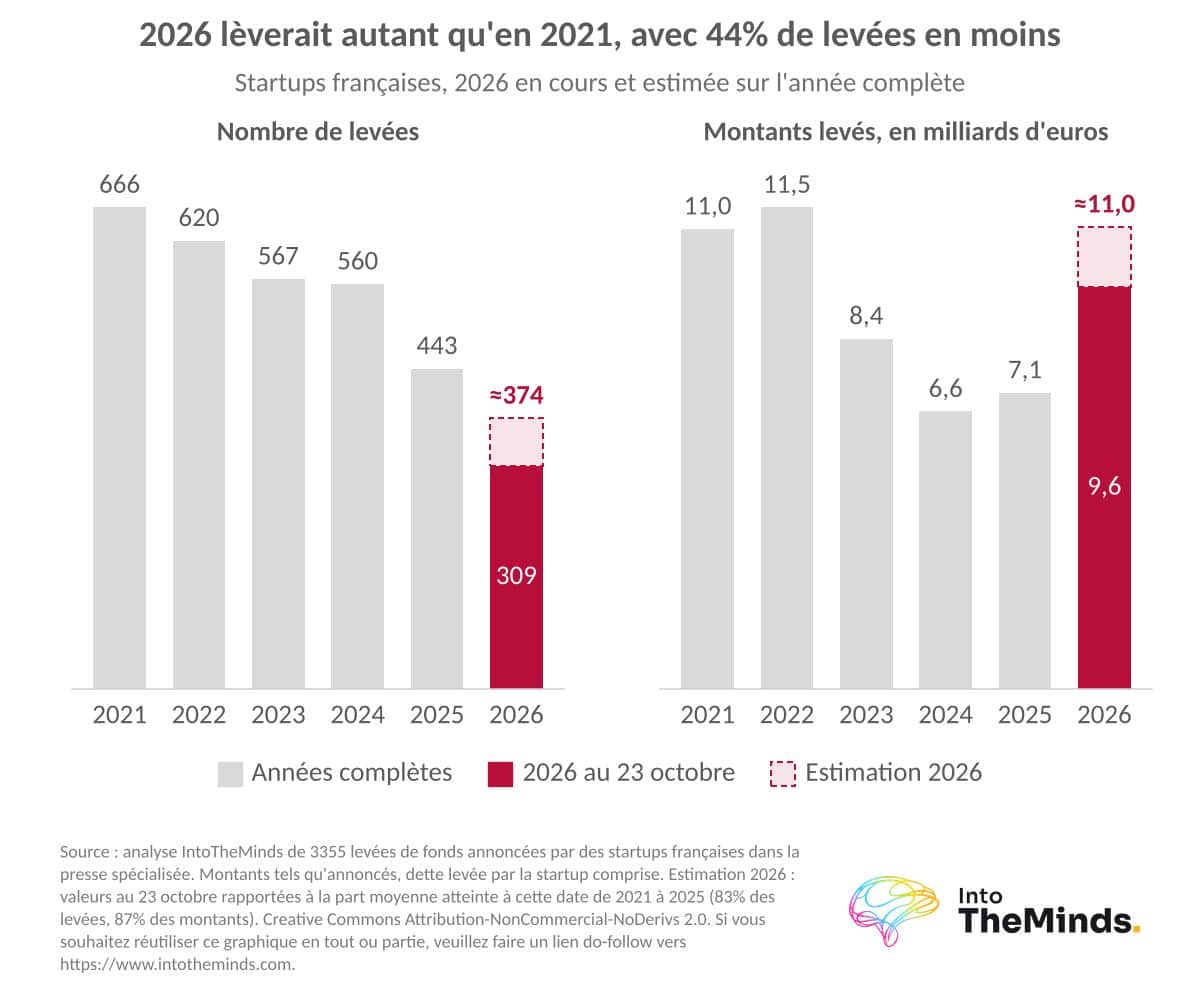
En 2026, 14 tours de 100 M€ ou plus pèsent les deux tiers des montants levés en France.
Le rebond repose sur une poignée de méga-levées
Au 23 octobre 2026, 14 tours de 100 M€ et plus ont levé 6,5 milliards d’euros, contre 2,3 milliards d’euros pour 6 tours à la même date en 2025. Les autres opérations reculent encore : 3,3 milliards d’euros contre 3,8 milliards d’euros, en 302 levées contre 372. Hors méga-levées, le marché français plafonne autour de 4,5 milliards d’euros par an depuis 2023, contre 6,1 à 6,3 milliards d’euros en 2021 et 2022.
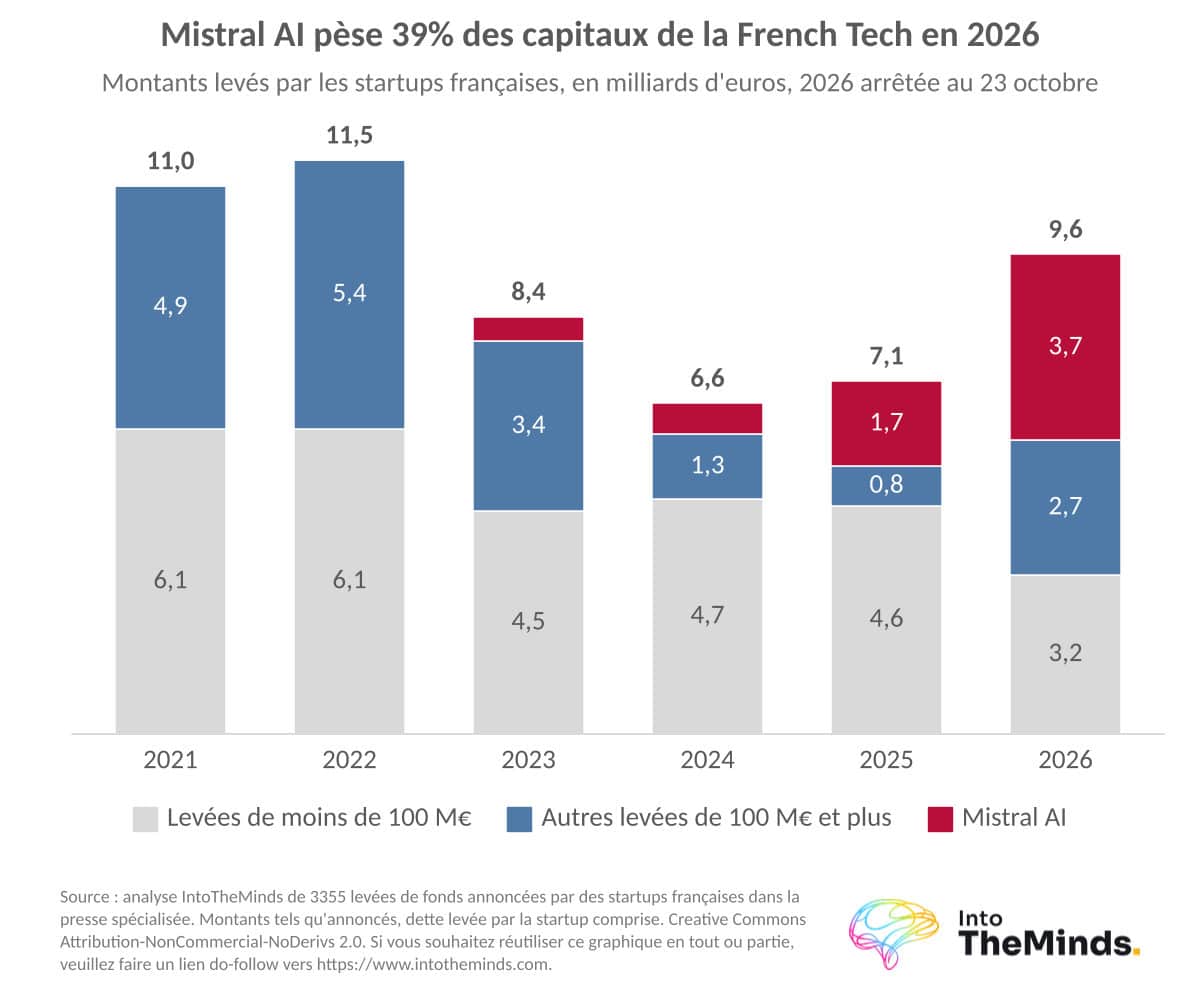
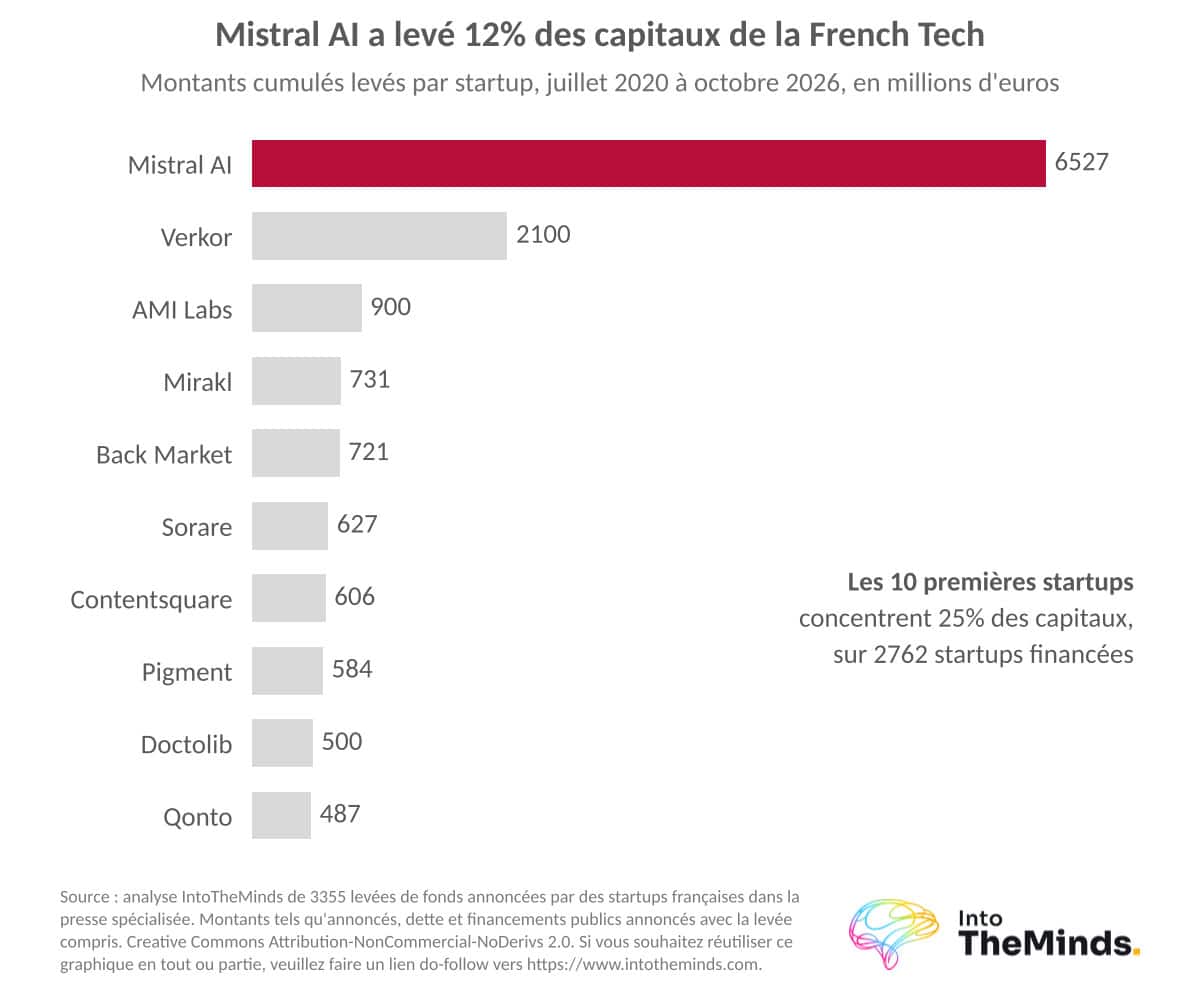
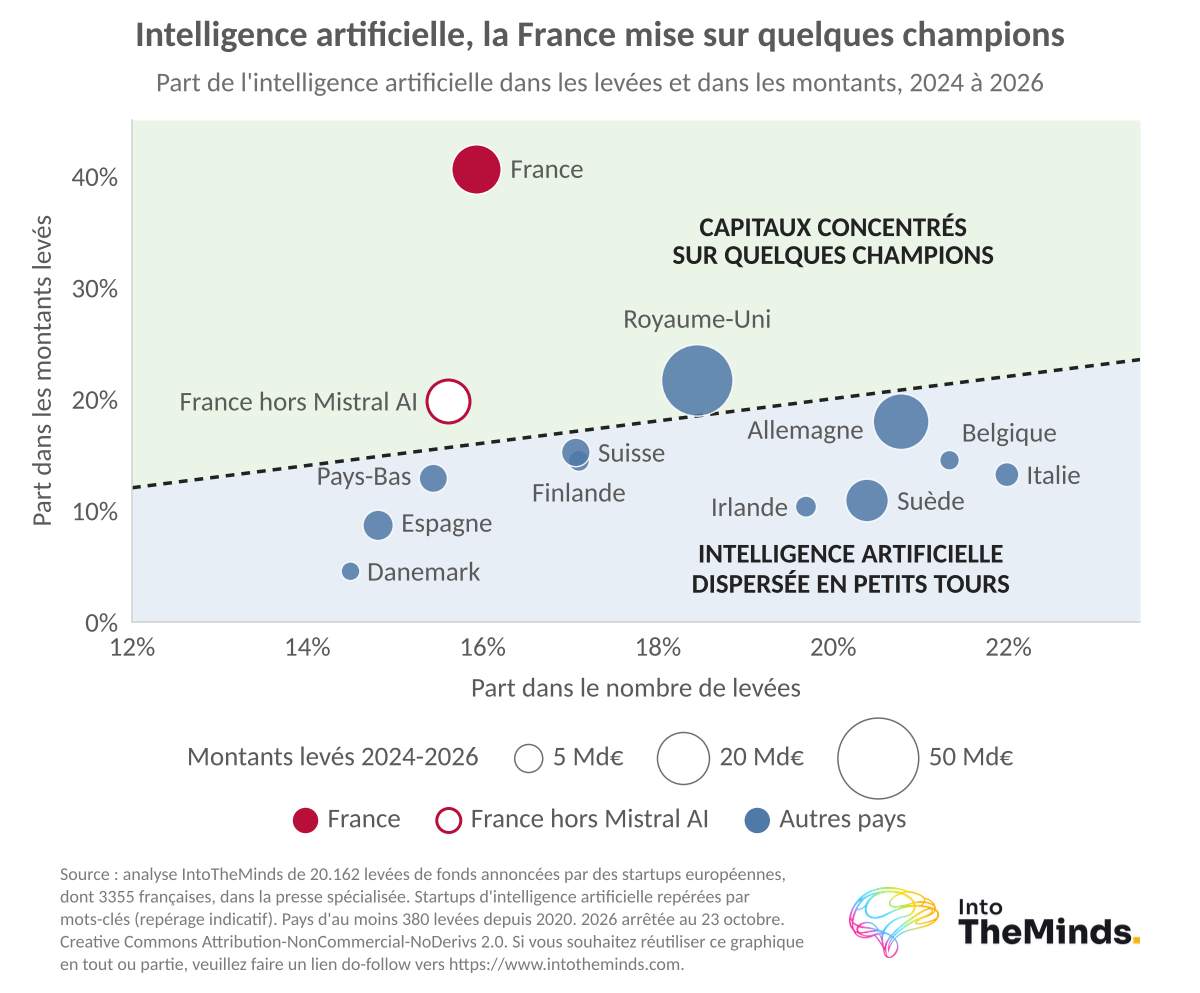
Mistral AI pèse à part. Ses 7 opérations totalisent 6,6 milliards d’euros, soit 11,7% de tout ce que la France a levé depuis mai 2020. Parmi elles figurent le tour de 3 milliards d’euros de septembre 2026 et une dette de 830 M€ levée fin mars 2026 pour un centre de données. Le palmarès des plus gros tours raconte le cycle :
- Mistral AI, 3000 M€ en 2026 (IA)
- Verkor, dans les batteries, avec un tour qui combine dette et subventions
- Mistral AI, 1700 M€ en 2025 (IA)
- AMI Labs, 900 M€ en 2026 (IA)
- Sorare, 580 M€ en 2021 ; Doctolib, 500 M€ en 2022 ; Qonto, 486 M€ en 2022
Les champions de 2021 et 2022 venaient du commerce, de la fintech et de la santé. Ceux de 2025 et 2026 viennent surtout de l’IA.
Quels secteurs attirent le plus de capitaux en France ?
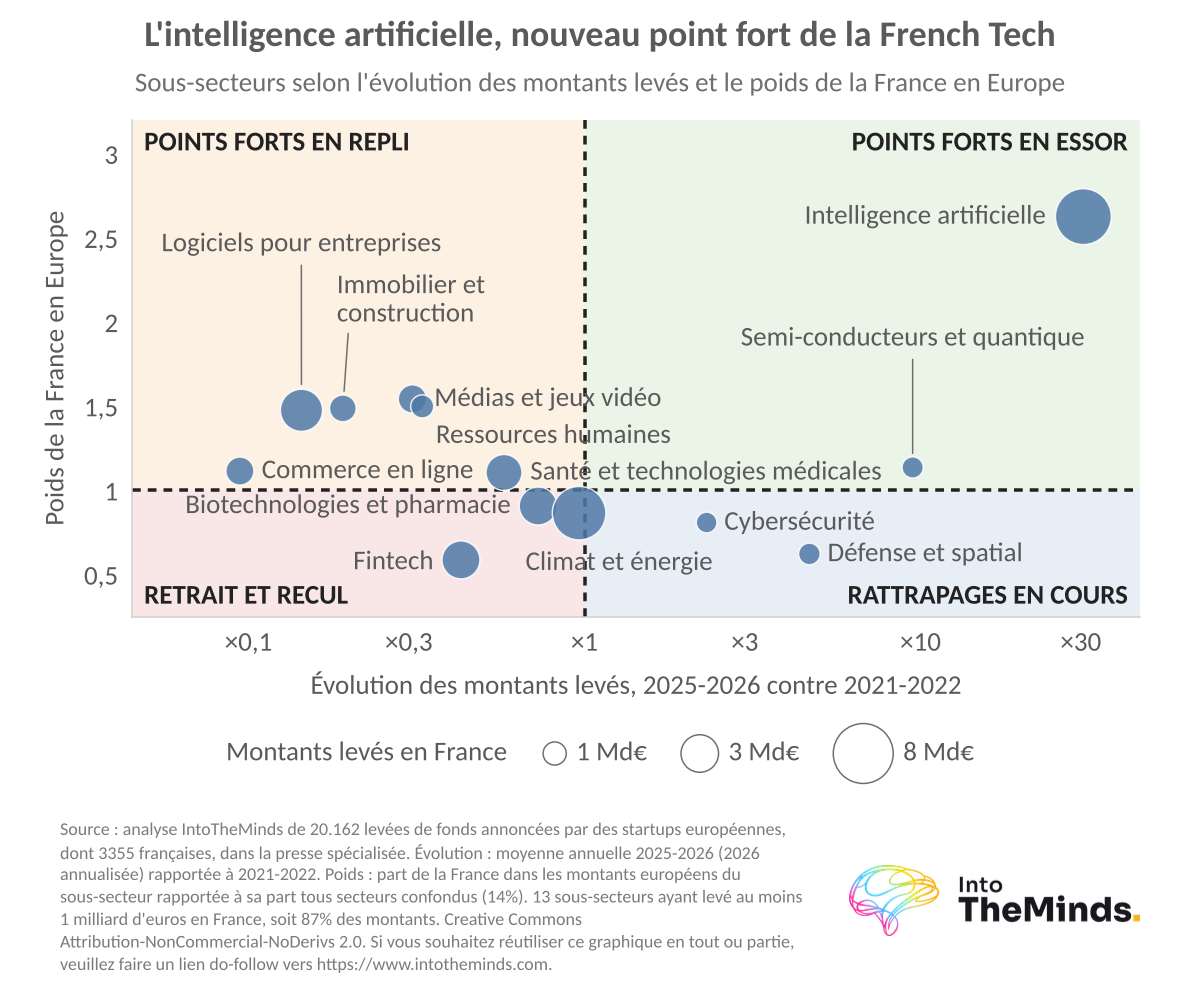
Le classement cumulé par secteur masque une recomposition rapide de la French Tech depuis 2022.
Informatique et télécoms : un poids qui recule hors champions
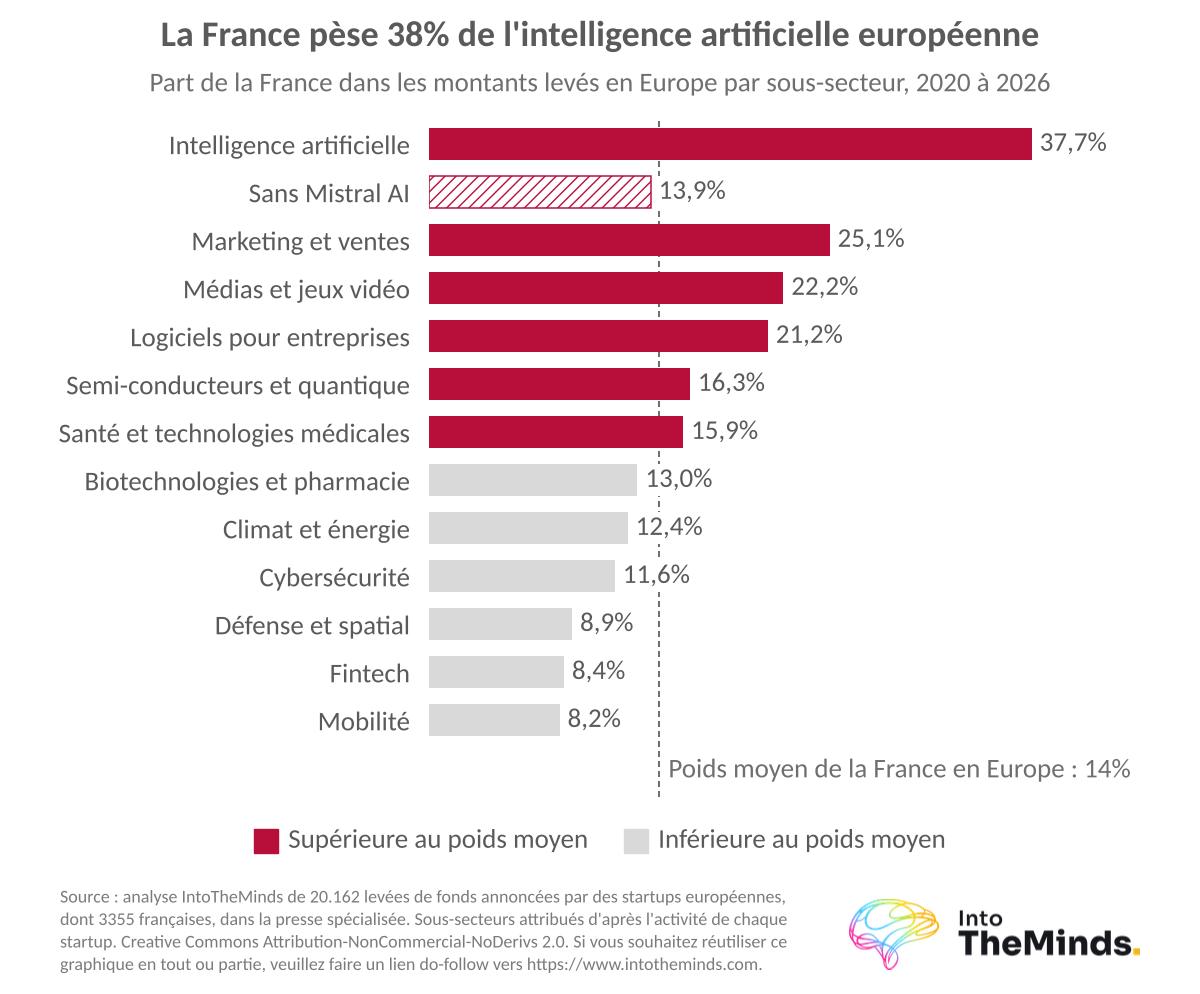
Le secteur de l’informatique et des télécoms fait 29,8% des montants français depuis mai 2020, contre environ 20% en Europe. Viennent ensuite l’environnement (14,4%), la santé et la pharma (13,0%), puis la banque et l’assurance (9,4%). Mais hors Mistral AI et AMI Labs, l’informatique a levé 2,0 milliards d’euros en 2022, 1,2 milliard d’euros en 2025 et moins de 1 milliard d’euros au 23 octobre 2026. Pour 2021, 1,0 milliard d’euros de levées n’est pas classé, dont Ledger et Hugging Face, ce qui surévalue un peu la hausse du secteur depuis.
Un autre bilan, sur le périmètre Growth, place les logiciels et technologies en tête en 2024 comme en 2025, avec 3,3 milliards d’euros levés en 2025. Le secteur reste le premier, mais il tient grâce à ses champions.
Santé et environnement : des volumes qui tiennent
La santé et la pharma lèvent autour de 1 milliard d’euros par an depuis 2023. C’est le deuxième secteur par le nombre d’opérations : 538 levées, soit 15,8% du total. Les life sciences affichent 970 M€ en 2025, des montants stables dans un contexte contraint.
L’environnement a culminé en 2023 à 3,6 milliards d’euros, dont 2,5 milliards d’euros pour Verkor, avant de revenir sous 1 milliard d’euros par an. Avec 331 levées, c’est le troisième secteur en nombre d’opérations, à raison d’une cinquantaine de tours par an depuis 2024. La greentech a levé 1 milliard d’euros en 2025, en recul d’environ 50% sur un an, car les investisseurs se méfient des cycles industriels longs et d’une rentabilité différée.
Deux filières émergent en 2026. Le quantique a levé plus de 0,5 milliard d’euros avec Pasqal (340 M€), Quobly (115 M€) et Alice & Bob (59 M€). En défense et spatial, Loft Orbital (170 M€ en 2025) et Harmattan AI (172 M€ en 2026) signent les premiers tours de plus de 100 M€.
Banque et commerce : un recul net depuis 2022
La banque et l’assurance, fintech comprise, ont levé 1,85 milliard d’euros en 2022, puis 0,35 milliard d’euros en 2025. La fintech subit l’exposition à la régulation et une rentabilité différée. Le commerce, porté en 2021 et 2022 par Back Market ou Ankorstore, est tombé à presque rien depuis 2023.
L’IA concentre les montants, pas le nombre d’opérations
Les startups d’intelligence artificielle ont capté 3% des montants français en 2022, 20% en 2024 et 59% au 23 octobre 2026. L’Europe suit la même pente, deux fois plus bas. En nombre d’opérations, la France ne se distingue pas : l’IA y fait 20% des levées de 2026, contre 21% en Europe. L’écart tient à quelques tours géants, Mistral AI et AMI Labs en tête.
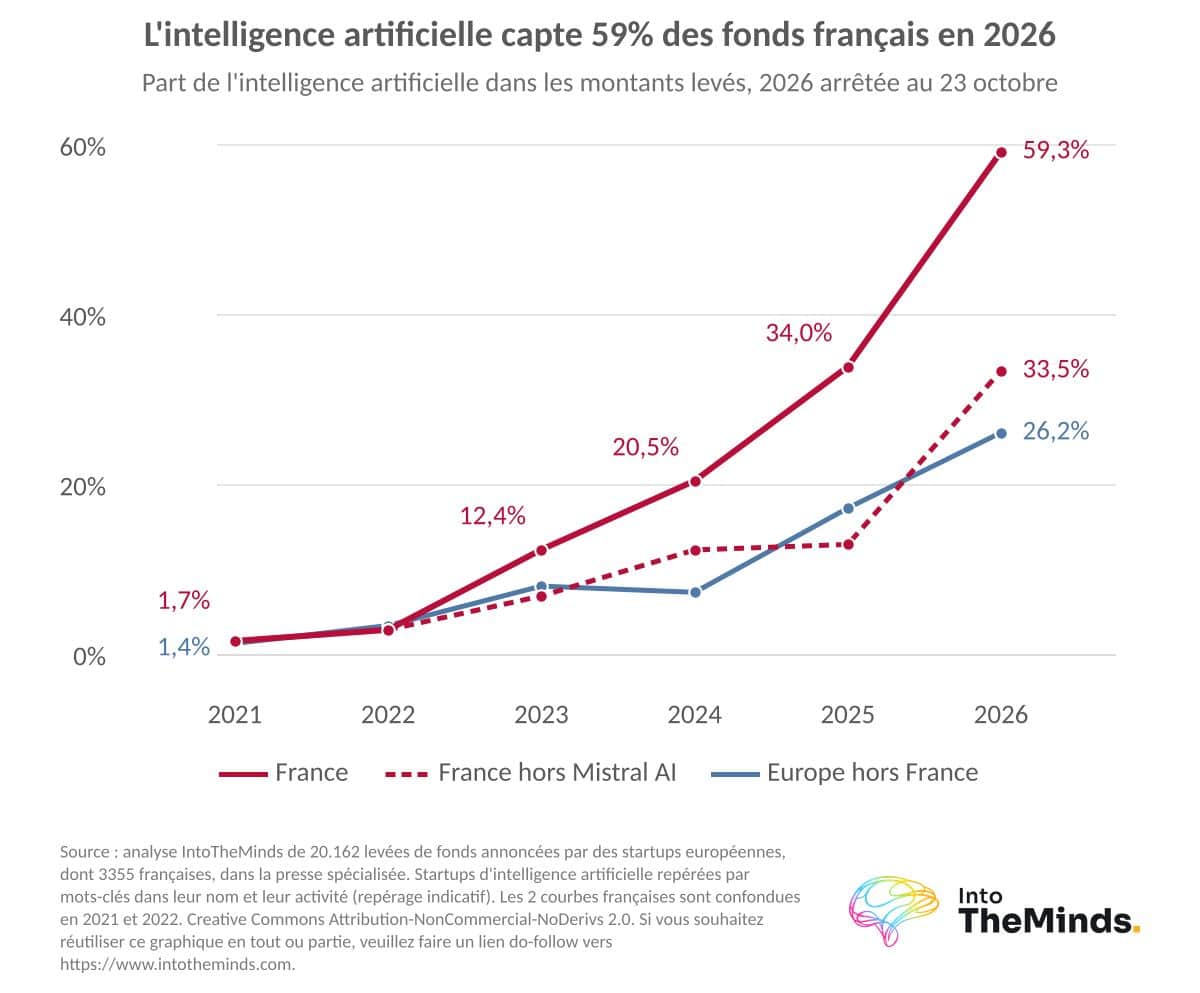
Un baromètre portant sur 409 levées annoncées en France depuis janvier 2026 confirme cette lecture : l’IA y est présente dans 37% des opérations et 57% des montants, et 39% des montants hors Mistral AI. Voici comment se répartissent ces montants :
- 46% pour les entreprises dont l’intelligence artificielle est le produit lui-même
- 11% pour celles où l’IA est une composante d’une solution métier
- 43% pour les entreprises sans IA
French Tech : les stades de financement
Une startup qui lève des fonds obtient des capitaux de business angels, de fonds de capital-risque ou de family offices, et ceux-ci reçoivent en échange une part de son capital. Ces fonds financent les recrutements, le développement produit et l’expansion commerciale. Voici les repères indicatifs par stade :
- Pre-seed : tout premier tour, généralement de 100 k€ à 1 M€
- Seed : le plus souvent entre 0,5 et 3 M€, pour bâtir les premières versions du produit et trouver son product-market fit
- Série A : de quelques millions à une quinzaine de millions d’euros, pour accélérer la croissance d’un modèle déjà éprouvé
- Séries B et C : entre une dizaine et une centaine de millions d’euros, pour changer d’échelle
Seed et série A
Nous n’avons réussi à documenter le stade que pour 28% des levées françaises présentes dans notre base de données. Cela concerne d’ailleurs surtout les levées réalisées entre 2022 et 2024. Sur cet échantillon, l’amorçage et la série A se négocient aux mêmes montants qu’ailleurs en Europe : 2,0 M€ en médiane pour 548 seeds, 10,0 M€ pour 270 séries A.
En série C, la médiane française atteint 55 M€, contre 78 M€ en Europe.
Séries B et C
L’écart se creuse ensuite. La médiane française est de 21,4 M€ en série B (81 levées), contre 31,6 M€ en Europe. Les séries C restent rares, avec 22 levées. Sur les seules années 2022 à 2024, le sens de l’écart tient : 22,5 M€ contre 30,0 M€ en série B, 48 M€ contre 70 M€ en série C. Plus le tour est avancé, plus l’écart avec les médianes européennes se creuse en valeur absolue.
Valorisation et lead investor
Le prix fixé pour l’entreprise au moment du tour, sa valorisation, fixe la proportion de capital que les fondateurs abandonnent. L’investisseur principal, ou lead investor, organise le tour, en négocie les termes et rallie les autres financeurs. En 2025, les investisseurs se sont montrés plus sélectifs : ils exigent une structuration financière et juridique solide, et la gestion des risques comme la couverture assurantielle pèsent désormais dans la négociation.
Les montants levés par la French Tech
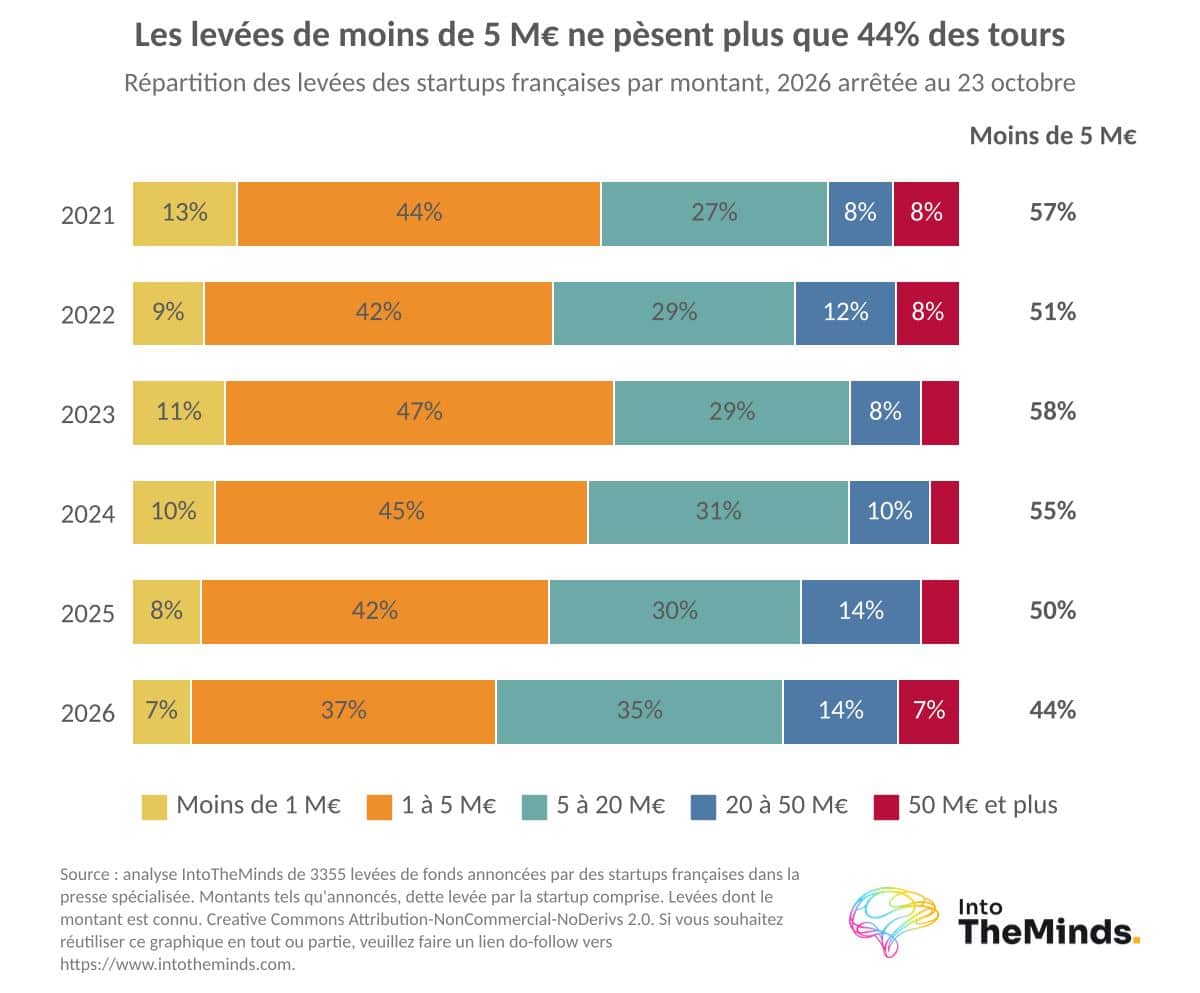
Ce tableau vous montre comment la répartition des levées de fonds s’est resserrée en France entre 2021 et 2026.
| Taille du tour | Part des levées en 2021 | Part des levées en 2026 (au 23 octobre) |
|---|---|---|
| Moins de 2 M€ | 30,5% | 20,3% |
| 2 à 10 M€ | 41,2% | 43,0% |
| 10 à 50 M€ | 20,3% | 29,4% |
| 50 M€ et plus | 8,0% | 7,3% |
Depuis mai 2020, 94 levées de 100 M€ ou plus, soit 2,8% des opérations, rassemblent 46% des montants français. Le marché français est un peu moins concentré que le marché européen, où 4% des opérations font 54% des montants. Le recul des petits tickets peut traduire un amorçage plus difficile ou une couverture plus tournée vers les gros tours : ces données ne permettent pas de séparer les deux effets.
Analyse régionale : Paris et les régions
La géographie des levées de fonds French Tech est très déséquilibrée.
Paris capte près de 3/4 des montants
Paris capte 72% des montants et 60% des levées dont la localisation est connue. Avec le reste de l’Île-de-France, la part monte à 78% des montants. Paris pèse 83% des montants de 2026, à peine moins qu’en 2021 (84%). Hors Mistral AI et AMI Labs, sa part de 2026 retombe à 66%, entre 2024 (60%) et 2025 (69%). Si l’on s’en tient aux levées Growth, l’Île-de-France a capté 74% des montants en 2025, contre 67% un an plus tôt. Auvergne-Rhône-Alpes (7,3%) et l’Occitanie (4,3%) suivent loin derrière, et ces trois régions réunissent à elles seules 85% des fonds.
Paris capte 72% des montants et 60% des levées dont la localisation est connue.
Les régions lèvent souvent, mais des montants plus petits
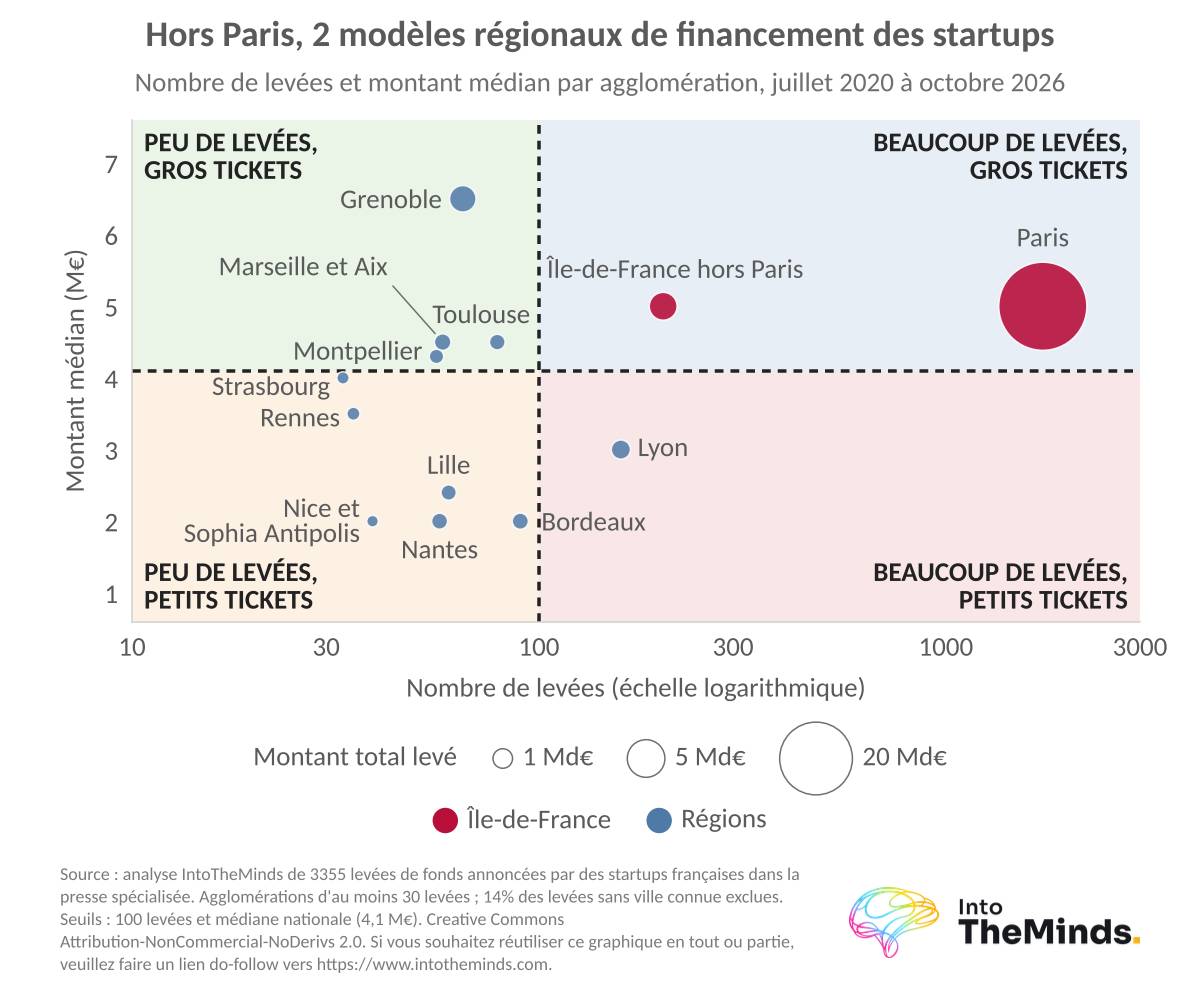
Hors Île-de-France, les startups réalisent un tiers des levées mais 22% des montants, et 18% sans Verkor. Leur levée médiane est de 3,0 M€, contre 5,0 M€ à Paris.
| Agglomération | Levées | Montant levé | Levée médiane |
|---|---|---|---|
| Paris | 1746 | 36,8 Md€ | 5,0 M€ |
| Grenoble | 66 | 3,4 Md€ | 6,5 M€ |
| Île-de-France hors Paris | 204 | 3,1 Md€ | 5,0 M€ |
| Lyon | 161 | 1,4 Md€ | 3,0 M€ |
| Marseille et Aix | 59 | 0,9 Md€ | 4,0 M€ |
| Toulouse | 79 | 0,7 Md€ | 4,5 M€ |
Lyon est la place régionale la plus active, Grenoble la devance en montants grâce à Verkor. Les régions ont levé 1,3 milliard d’euros en 2025 et 1,2 milliard d’euros au 23 octobre 2026, loin des 1,9 milliard d’euros de 2022. Elles n’ont pas profité du rebond.
La France : 3ème marché européen
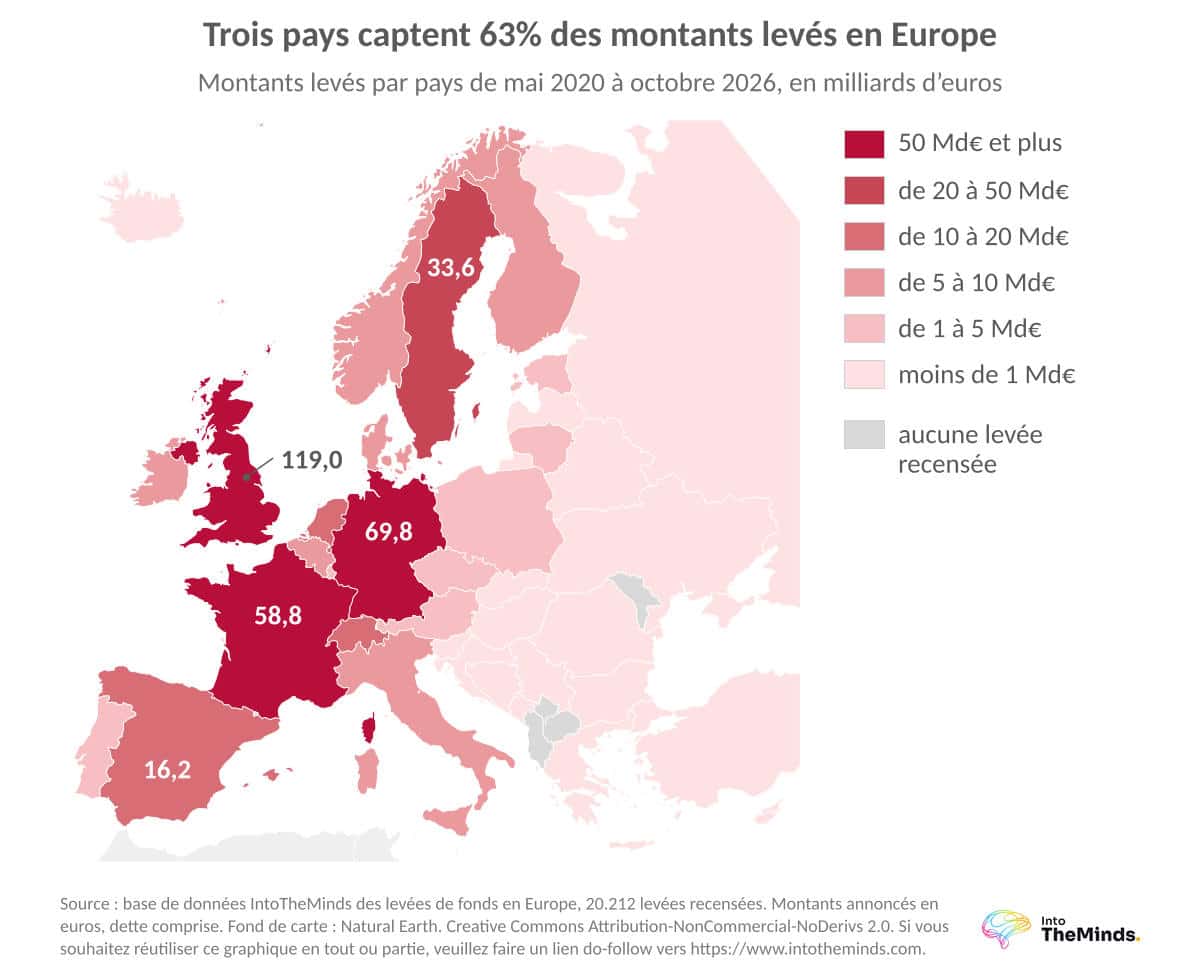
La French Tech se situe au troisième rang européen, derrière le Royaume-Uni et l’Allemagne.
| Pays | Montants levés (mai 2020 au 23 octobre 2026) |
|---|---|
| Royaume-Uni | 119,0 Md€ |
| Allemagne | 69,8 Md€ |
| France | 56,9 Md€ |
| Suède | 33,6 Md€ |
Royaume-Uni : le leader incontesté
Avec 119,0 milliards d’euros, le Royaume-Uni lève plus du double de la France sur la période. Aucun autre marché européen n’en approche.
Allemagne : moins de levées, des montants plus gros
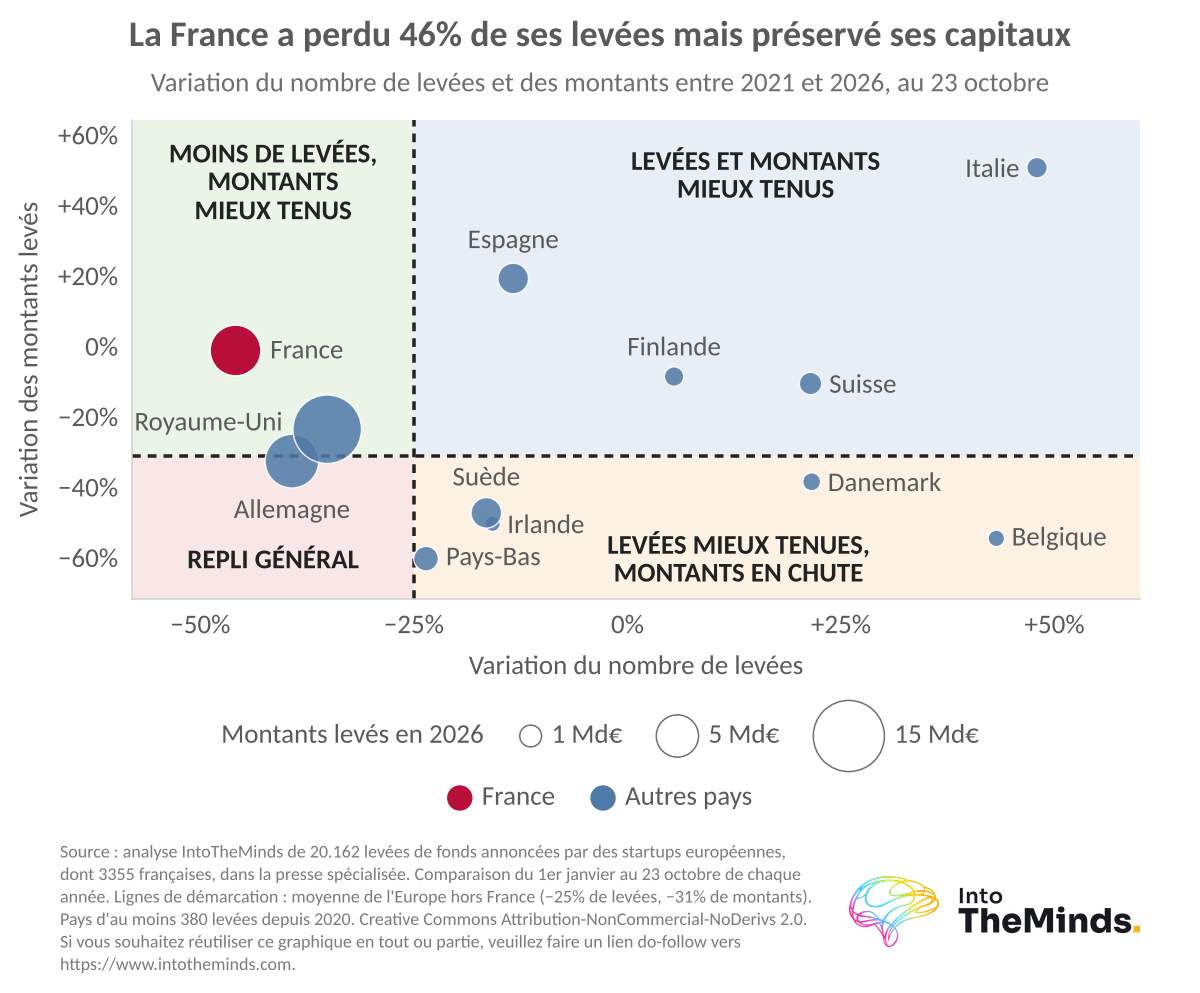
L’Allemagne compte 2829 levées, contre 3401 en France, pour un montant moyen de 25 M€ contre 17 M€. Rapportés à la population, les deux pays font presque jeu égal : 836 € levés par habitant outre-Rhin, 824 € en France. En 2023, avec 8,9 milliards d’euros contre 6,8 milliards d’euros, la France est passée devant l’Allemagne. Sans les 2,5 milliards d’euros de Verkor, elle serait restée troisième.
France : une part des opérations qui s’érode
La France réalisait 18,5% des levées européennes en 2022, et 13,5% au 23 octobre 2026. Sa part des montants dépend de quelques très gros tours : 10,8% en 2024, 17,7% en 2026. Sa levée médiane, 4,0 M€, dépasse la médiane européenne de 3,6 M€.
Les programmes French Tech pour financer l’amorçage
Pour les fondateurs, l’État complète les fonds privés par plusieurs dispositifs.
Le fonds French Tech Seed, doté de 400 M€, est géré par la banque publique d’investissement et piloté par la French Tech. Issu du Programme d’investissements d’avenir, il a été lancé en 2018. Le French Tech Seed co-investit aux côtés d’investisseurs privés dans des entreprises DeepTech de moins de 50 salariés et de moins de 3 ans, qui ont déjà réalisé une levée de fonds. Deux voies d’entrée existent : l’adressage par un prescripteur labellisé, ou le statut de lauréat des concours iLab ou des Concours Nationaux Innovation du PIA (promotions 2018 et suivantes).
Ce programme sélectionne depuis 2023 des startups aux technologies de rupture, issues pour la plupart de la recherche. Sa 3e promotion compte 80 lauréats, dont 13 dans le spatial, 11 dans l’IA et 11 en santé. Les lauréats ont levé 1,5 milliard d’euros au total.
Ce qu’il faut surveiller pour vos prochaines levées de fonds
Nous avons retenu 5 indicateurs pour anticiper la prochaine année de levées de fonds French Tech :
- La relève des tours moyens : ceux de moins de 100 M€ n’ont pas retrouvé leur niveau de 2022.
- La dépendance à quelques noms : quand une seule entreprise pèse plus de 10% de six ans de levées, le total annuel devient très sensible à son calendrier.
- L’amorçage : si la part des petits tickets continue de reculer, le vivier des scale-ups se réduira.
- Le passage aux séries B et C, où les tours français restent plus petits.
- Les régions, qui lèvent moins qu’en 2022.
Si vous préparez un tour, soignez votre structuration juridique et votre gestion des risques : en 2025, les capitaux se sont concentrés sur un nombre limité d’entreprises jugées stratégiques, et les projets peu différenciants ont eu du mal à boucler. Une étude de marché B2B solide renforce votre dossier face au lead investor.
FAQ : Les questions que vous vous posez
D’où viennent les chiffres de ce bilan des levées de fonds ?
Tous les chiffres viennent de la base de données propriétaires d’IntoTheMinds que nous avons constituée depuis 2020. Les montants couvrent la période du 22 mai 2020 au 23 octobre 2026. Elle fusionne des récapitulatifs hebdomadaires et un fichier tenu depuis mai 2020, après retrait des doublons et des opérations de sociétés cotées. Ses montants ne se comparent pas directement aux baromètres d’autres acteurs, dont les définitions diffèrent sur la dette.
Notre base de données est uniquement à usage interne et nous ne la mettons pas à disposition de tiers.
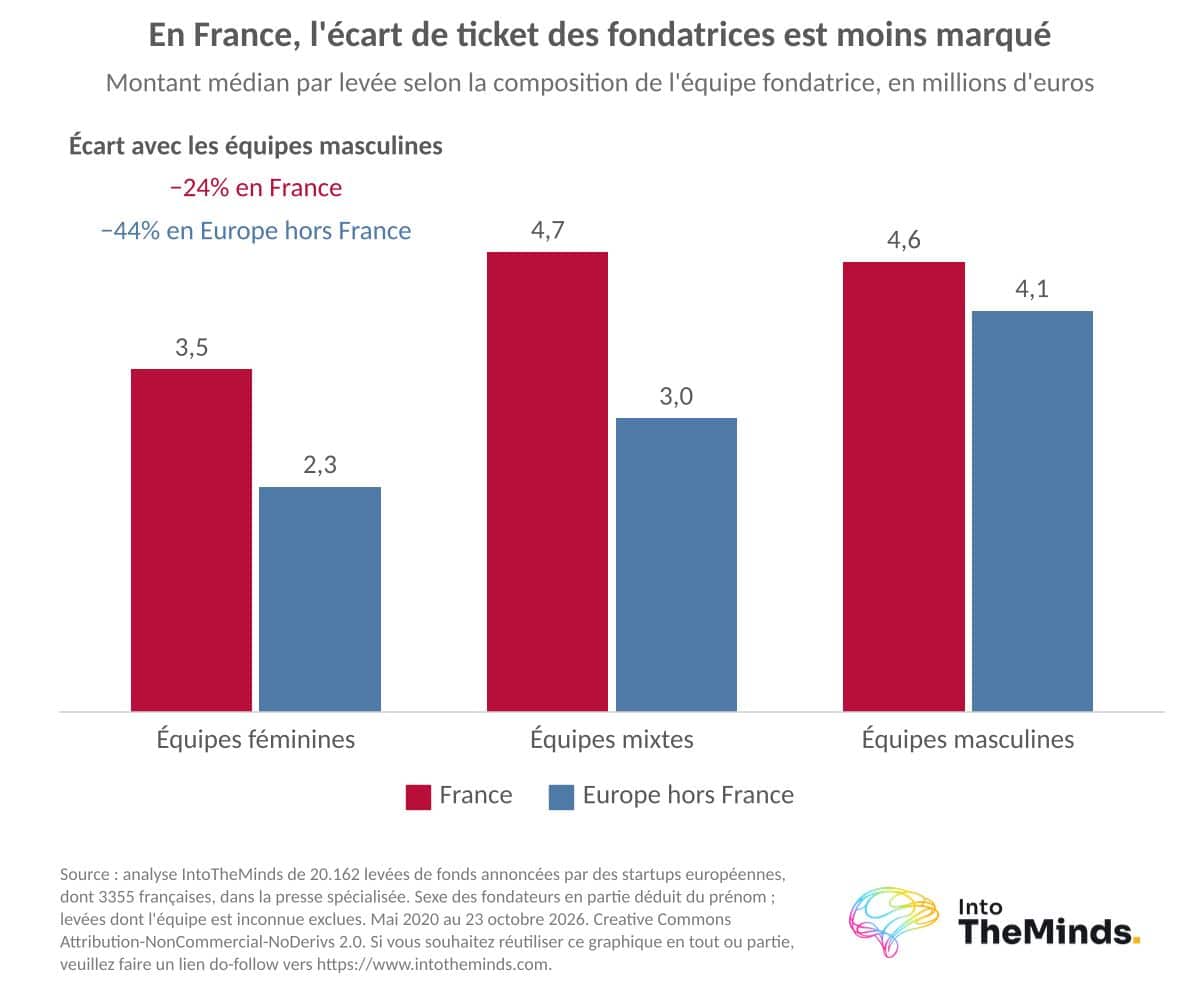
Quelle part des levées françaises est portée par des fondatrices ?
Les femmes représentent 11,0% des fondateurs français identifiés, contre 10,4% en moyenne européenne. Les levées avec au moins une fondatrice font 15,3% des opérations mais 11,1% des montants. La santé (16,5%) compte presque deux fois plus de fondatrices que l’informatique (8,9%).
À quoi servent les fonds levés par les startups ?
Le produit et la R&D arrivent en tête : 70% des tours dont l’usage est connu les financent d’abord. Suivent la croissance commerciale (12%) et l’industrialisation (9%). En montants, l’industrialisation monte à 23%, portée par Verkor, Electra et HoloSolis.
Quels critères pour rejoindre les programmes French Tech et Next40 ?
Il faut un siège social en France, une création à partir du 1er janvier 2006, ne pas être coté et avoir des fonds propres non négatifs. Au plus 25% du capital peut être détenu par un grand groupe. Pour le volet performance, l’entreprise doit afficher un chiffre d’affaires d’au moins 20 M€ et une croissance annuelle moyenne d’au moins 15% sur les 3 dernières années.
Combien les startups françaises ont-elles levé en 2025 ?
Une enquête de notoriété auprès de votre cible chiffre votre visibilité réelle. Ce type de donnée appuie votre récit face aux investisseurs, plus sélectifs depuis 2025.