hebben onze uitgebreide studie over fondsenwerving in Europa bijgewerkt. Ontdek zes jaar aan data (2021-2026) geanalyseerd in dit artikel, met unieke inzichten in de winnende sectoren en landen.

Na drie jaar van correctie stroomt het geld eindelijk weer naar Europese startups. Over de eerste 10 maanden van 2026 registreerden we € 55,2 miljard opgehaald in Europa, vergeleken met € 39,1 miljard in dezelfde periode van 2025, oftewel een stijging van 41%. Maar dit herstel gebeurt met minder transacties: gemiddeld 58 ophalingen per week in 2026, tegenover 78 in 2021. En Frankrijk, dat lang op de vierde plaats stond, is Zweden voorbijgestreefd om Duitsland op de hielen te zitten. Deze cijfers geven een eerste indicatie van het herstel van de kapitaalophalingen in Europa. Het blijft zaak te begrijpen wie hiervan profiteert en waarom tech en kunstmatige intelligentie dit herstel trekken. Ons marktonderzoeksbureau heeft daarom alle beschikbare gegevens geanalyseerd om u een synthetische lezing van deze markt te bieden. En we maken van de gelegenheid gebruik om u door te verwijzen naar onze ultra-complete gids over kapitaalophalingen (met tal van superinteressante interviews).
Neem contact op met het instituut IntoTheMinds
Het belangrijkste om te onthouden
- Tussen mei 2020 en oktober 2026 registreert onze databank 20 212 kapitaalophalingen en € 392,7 miljard opgehaald in Europa. 2021 blijft het toppunt (€ 96,5 miljard), 2023 het dieptepunt (€ 45,5 miljard).
- In het eerste halfjaar van 2026 daalde het aantal kapitaalophalingen in Europa met ongeveer 45% op jaarbasis vergeleken met de piek van 2021, maar de opgehaalde bedragen stegen met ongeveer 60% tot bijna $ 44 miljard.
- Het Verenigd Koninkrijk vertegenwoordigt 30,3% van de bedragen sinds 2020, Duitsland 17,8% en Frankrijk 15%. Londen alleen al concentreert 20,7% van het Europese kapitaal.
- Megerondes (€ 100 miljoen en meer) vertegenwoordigen 4% van de ophalingen, maar 54% van de bedragen. In 2026 wegen ze voor 61% op het totaal.
- De Europese fintech zakte van € 19,9 miljard in 2021 naar € 3,6 miljard in 2026 (tien maanden), terwijl IT en telecom weer stijgen naar € 16,4 miljard.
- Een deel van de geregistreerde bedragen komt niet overeen met kapitaalophalingen van startups, terwijl de referentiemetrieken alleen eigen vermogen meerekenen.
Kapitaalophalingen weer in de lift in Europa in 2026
In 2026 stroomt het kapitaal weer naar Europese startups, maar het concentreert zich op minder dossiers.
In 2021 omvatte onze eerste studie 841 Europese kapitaalophalingen over elf maanden. Zes jaar later telt onze databank 20 212 ophalingen en € 392,7 miljard, van mei 2020 tot oktober 2026. Ze maakt het wél mogelijk om een volledige durfkapitaalcyclus in Europa te observeren, van de piek tot het herstel.
Het herstel is af te lezen uit de halfjaarlijkse gegevens. In het eerste halfjaar van 2026 haalden Europese bedrijven ongeveer $ 44 miljard op, een stijging met ongeveer 60% ten opzichte van het eerste halfjaar van 2025. Maar het aantal kapitaalophalingen daalde in dezelfde periode met ongeveer 45%. Elke transactie bedraagt dus gemiddeld $ 14,7 miljoen, bijna 3 keer meer dan een jaar eerder (2,9 keer).
Een paar zeer grote transacties verklaren dit verschil.
In het eerste halfjaar ging bijna 15% van het in Europa geïnvesteerde kapitaal naar slechts 3 dossiers:
- Isomorphic Labs ($ 2,1 miljard!)
- Nscale ($ 3,36 miljard!)
- Stegra ($ 1,4 miljard)
Wat we via deze cijfers vaststellen, is dat investeerders een “flight to quality” toepassen: ze keren terug naar gevestigde spelers die hun tractie kunnen bewijzen, en laten kwetsbaardere projecten links liggen. Daarom vallen de seed- en pre-seedfases het sterkst terug. Het zijn dus jonge bedrijven die op zoek zijn naar hun eerste fondsen die hiervan de prijs betalen.
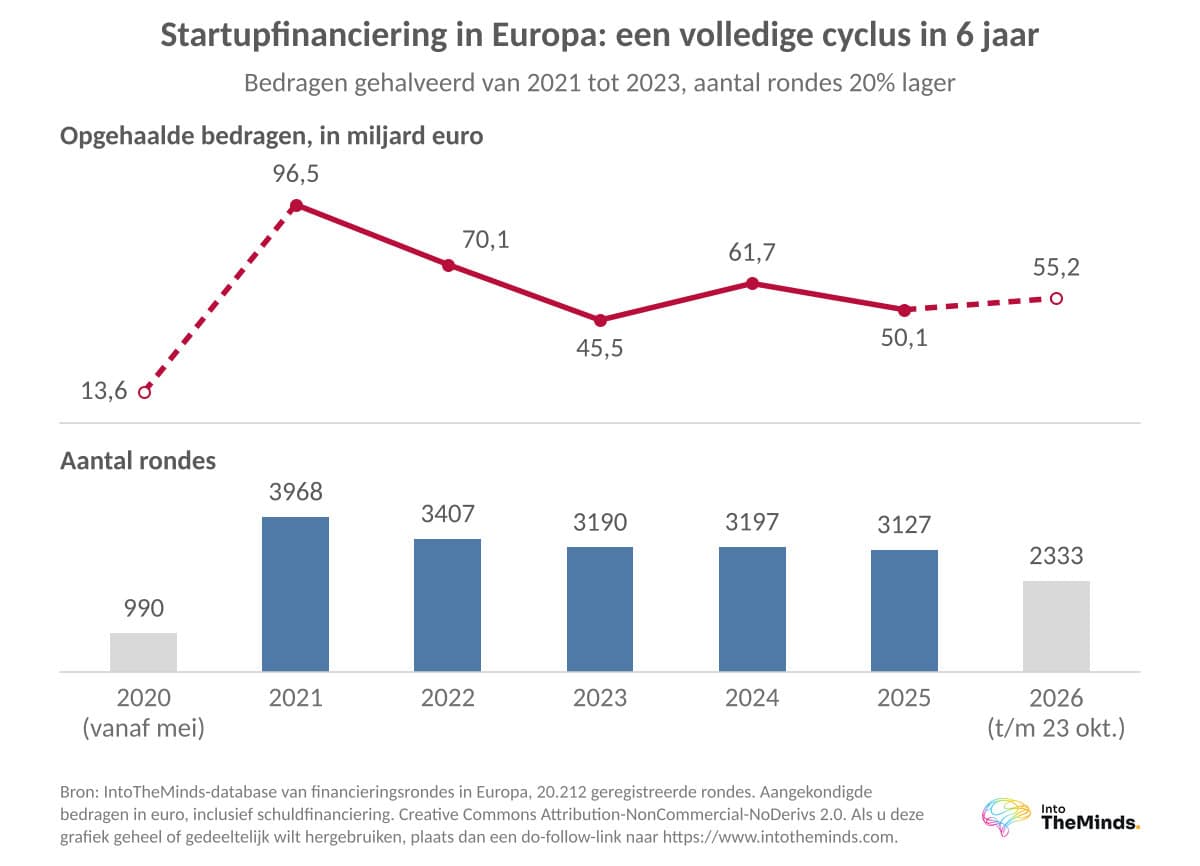
Om dit herstel in de tijd te plaatsen, vindt u hieronder een grafiek die de jaarlijkse opgehaalde bedragen sinds 2020 weergeeft.
Een herstel van kapitaalophalingen in Europa gedreven door nieuwe criteria
Sectoren die door investeerders als strategisch worden beschouwd, concentreren in 2026 het kapitaal. Dit zijn de belangrijkste:
- kunstmatige intelligentie en cloudinfrastructuur;
- deeptech;
- energie;
- gezondheidszorg;
- defensie en herindustrialisering.
Deze lijst weerspiegelt een tweede beweging, die we kunnen omschrijven als flight to sovereignty. Technologische soevereiniteit (die we enkele jaren geleden al identificeerden als een veelbelovende niche) wordt een volwaardig investeringscriterium. De financiering van Europese spelers in AI, cloud of defensie past in deze logica, zoals blijkt uit de rondes van Helsing, NEURA Robotics of Quantum Systems in 2026. Deze markt prikkelt de ambitie: 7 van de 17 grootste geverifieerde transacties in onze databank dateren uit 2026.
Van de piek in 2021 tot het herstel in 2026: een volledige cyclus in zes jaar
Zoals u in deze sectie zult zien, had de daling in 2022 en 2023 veel meer betrekking op de omvang van de rondes dan op het aantal. Dat is de sleutel om het huidige herstel te begrijpen.
Op wereldschaal blijft Europa een secundaire markt achter Noord-Amerika. De onderstaande tabel toont de Europese cyclus.
| Jaar | Opgehaald bedrag in Europa | Aantal ophalingen | Mediane ophaling |
|---|---|---|---|
| 2020 (vanaf mei) | € 13,6 miljard | 990 | € 3,0 miljoen |
| 2021 | € 96,5 miljard | 3968 | € 4,0 miljoen |
| 2022 | € 70,1 miljard | 3407 | € 4,0 miljoen |
| 2023 | € 45,5 miljard | 3190 | € 3,0 miljoen |
| 2024 | € 61,7 miljard | 3197 | € 3,7 miljoen |
| 2025 | € 50,1 miljard | 3127 | € 3,6 miljoen |
| 2026 (tot 23 oktober) | € 55,2 miljard | 2333 | € 4,0 miljoen |
Bedragen gehalveerd, aantal transacties vrijwel stabiel
Tussen 2021 en 2023 werden de in Europa opgehaalde bedragen gehalveerd. In dezelfde periode daalde het aantal ophalingen met slechts 20%, van 3968 naar 3190. Vervolgens stabiliseerde het rond 3200 transacties per jaar.
De financiering is dus niet opgedroogd. Startups bleven kapitaal ophalen, maar de zeer grote bedragen verdwenen. Lineair doorgetrokken zou het jaar 2026 € 68 miljard moeten bereiken. Dit zou dus boven 2024 zijn en iets onder 2022. Dit is slechts een projectie: het vierde kwartaal blijft onbekend.
Andere metingen over 2025 beschrijven een sterkere daling, met ongeveer € 80,8 miljard opgehaald in Europa over het jaar, een daling van ongeveer 45% ten opzichte van de vorige piek en het laagste niveau in tien jaar. Het verschil met onze € 50,1 miljard heeft te maken met de gehanteerde afbakening, een vraag die we hieronder nader toelichten.
Een correctie geconcentreerd op zeer grote rondes
Het wekelijkse tempo bevestigt deze lezing. De markt telde gemiddeld 78 ophalingen per week in 2021, tegenover 58 in 2026. Het gemiddelde bedrag per transactie ging van € 26,1 miljoen naar € 23,7 miljoen. Wat de pers de durfkapitaalwinter noemde, was een winter van de megerondes.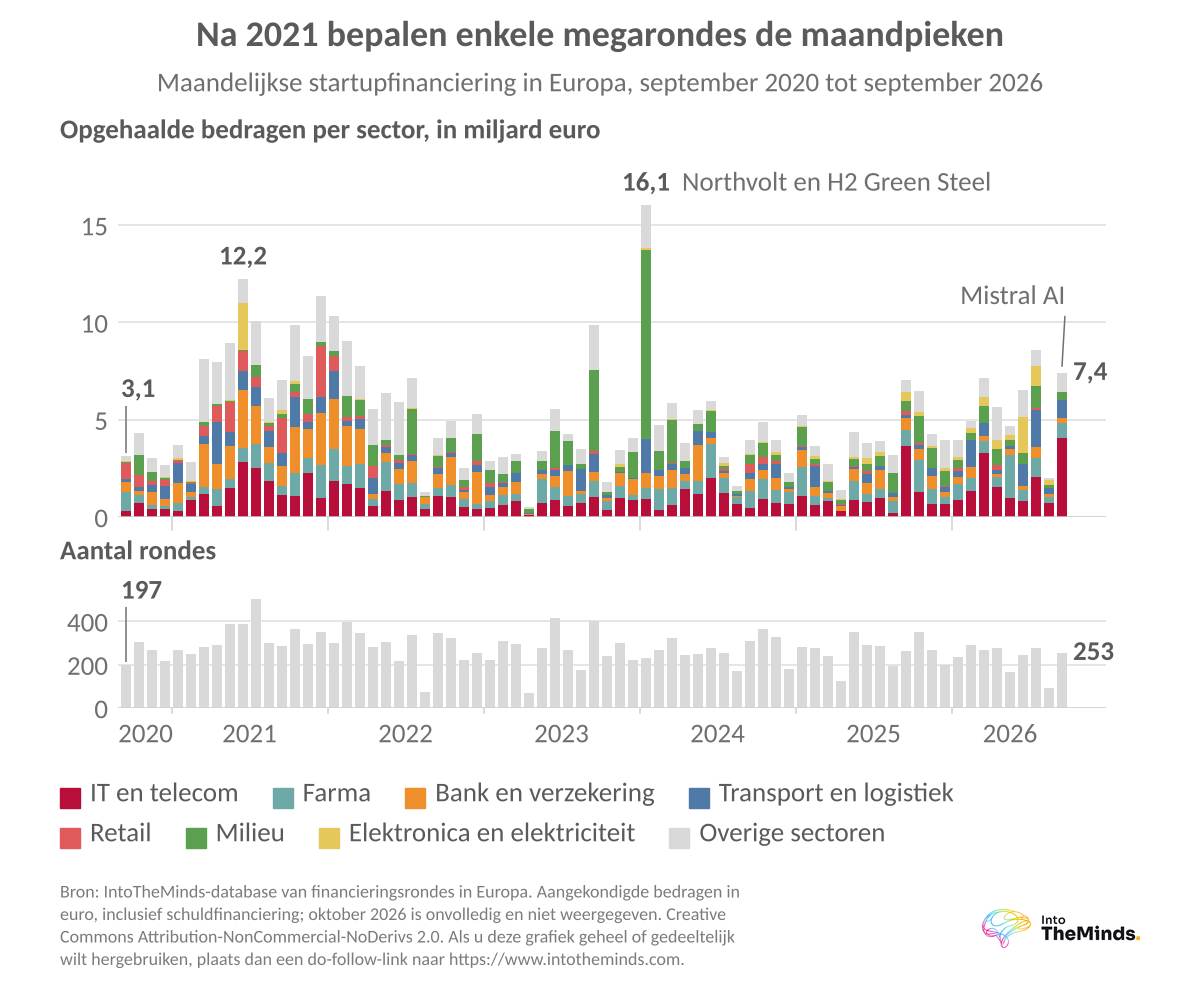
4% van de kapitaalophalingen concentreert 54% van de opgehaalde bedragen in Europa sinds 2020.
Minder gefinancierde bedrijven, maar hogere bedragen per deal
Hier vindt u de meting van de kapitaalconcentratie en wat dit betekent voor de lezing van de jaarlijkse totalen.
4% van de ophalingen concentreert meer dan de helft van de bedragen
Van de 20 212 ophalingen in onze databank bereiken of overschrijden er 801 de grens van € 100 miljoen. Ze vertegenwoordigen 4% van de transacties en 54% van de bedragen. Aan het andere uiterste wegen de 55% ophalingen onder € 5 miljoen slechts 5% van het totaal.
Deze asymmetrie heeft een praktische consequentie. De jaarlijkse totalen beschrijven vooral het gedrag van enkele tientallen financieringsrondes. Een fout in één enkele grote regel is dus voldoende om een nationale rangschikking te vertekenen. Het risico op monocultuur is reëel: wanneer een handvol spelers en sectoren de markt dragen, weegt het probleem van één enkel dossier op het geheel.
Megerondes, een marktindicator
Het aantal ophalingen van € 100 miljoen en meer volgt exact de cyclus. Hier is de evolutie (in grafiek- en tabelvorm).
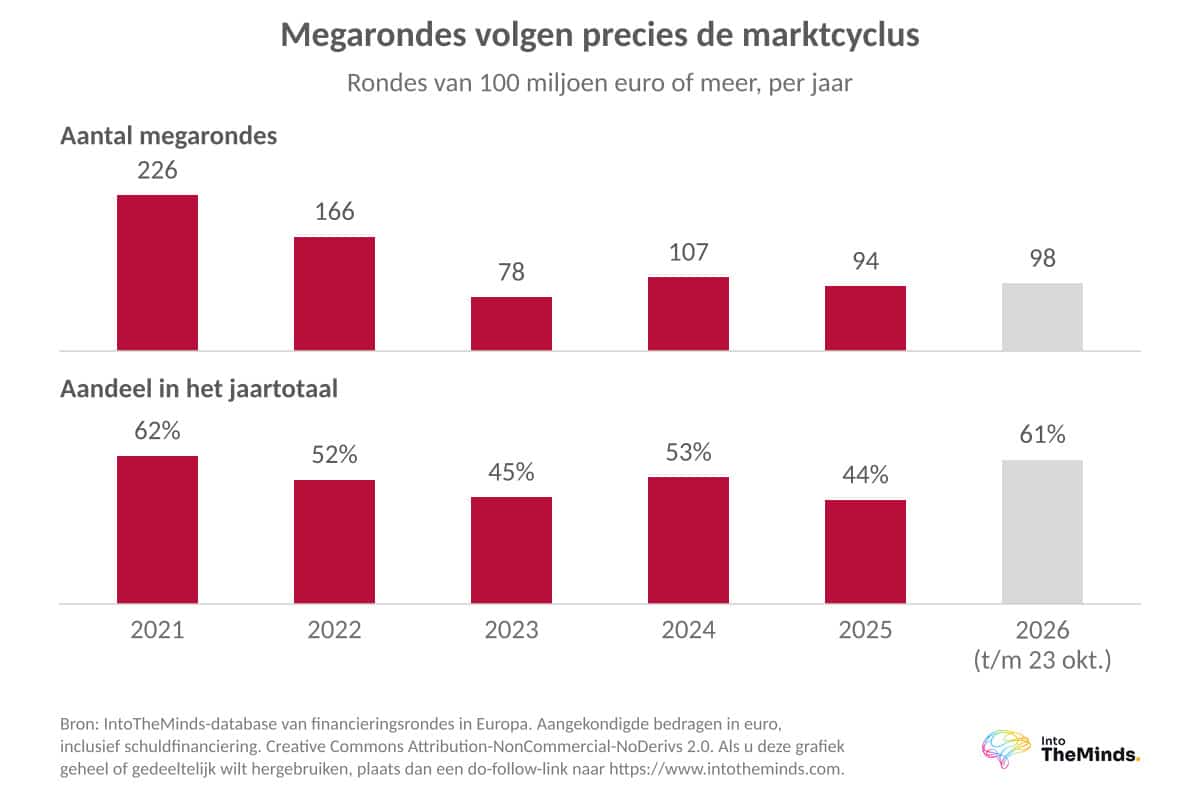
| Jaar | Ophalingen van € 100 miljoen en meer | Aandeel van de bedragen | Aandeel van het aantal |
|---|---|---|---|
| 2021 | 226 | 62% | 6,1% |
| 2022 | 166 | 52% | 4,9% |
| 2023 | 79 | 45% | 2,5% |
| 2024 | 107 | 53% | 3,4% |
| 2025 | 94 | 44% | 3,0% |
| 2026 (tien maanden) | 98 | 61% | 4,2% |
De rest van de markt bewoog nauwelijks. Elk jaar vertegenwoordigen ophalingen van minder dan € 1 miljoen tussen 16% en 20% van het aantal, die tussen € 1 en € 5 miljoen tussen 37% en 42%, en die tussen € 5 en € 20 miljoen tussen 24% en 28%. Seed en Serie A gingen gedurende de hele cyclus in hetzelfde tempo door.
Een herstel gedreven door AI, defensie en robotica
Het herstel van 2026 is geconcentreerder dan de piek van 2021. Er waren 226 megerondes nodig om 62% van de bedragen te bereiken in 2021. In 2026 zijn er slechts 98 voldoende om 61% te bereiken. Kunstmatige intelligentie, defensie en robotica hebben batterijen en groen staal bovenaan de rangschikking vervangen: Mistral AI, Isomorphic Labs, Nscale, Helsing, NEURA Robotics, Wayve en Quantum Systems haalden allemaal kapitaal op in 2025 of 2026.
Het tegenvoorbeeld van Northvolt blijft leerzaam. Het Zweedse bedrijf verschijnt vier keer in onze databank voor € 8,8 miljard, het hoogste totaal opgehaald door een Europese startup in de periode, vóór het faillissement in 2025. Het grootste financieringsverhaal van het continent is ook de grootste mislukking.
Frankrijk, derde Europese markt
We vernauwen nu de analyse tot de landen. U zult zien dat de rangschikking in absolute waarde en de rangschikking per inwoner twee verschillende verhalen vertellen.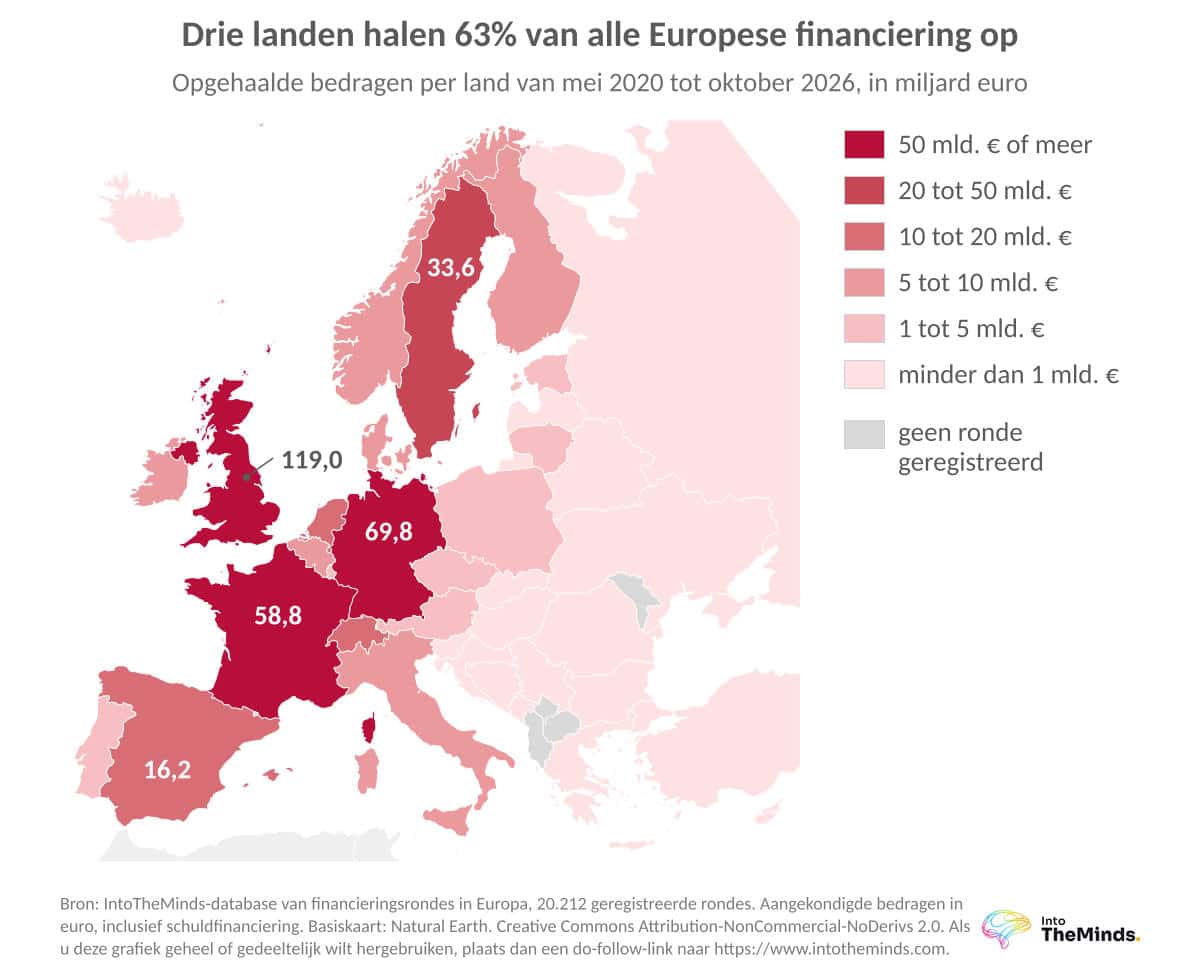
| Land | Opgehaald bedrag (mei 2020 tot oktober 2026) | Aandeel van Europa | Ophalingen | Gemiddeld bedrag |
|---|---|---|---|---|
| Verenigd Koninkrijk | € 119,0 miljard | 30,3% | 5758 | € 20,7 miljoen |
| Duitsland | € 69,8 miljard | 17,8% | 2829 | € 24,7 miljoen |
| Frankrijk | € 58,8 miljard | 15,0% | 3405 | € 17,3 miljoen |
| Zweden | € 33,6 miljard | 8,6% | 778 | € 43,2 miljoen |
| Spanje | € 16,2 miljard | 4,1% | 1152 | € 14,1 miljoen |
| Nederland | € 16,1 miljard | 4,1% | 942 | € 17,0 miljoen |
| Zwitserland | € 15,6 miljard | 4,0% | 1095 | € 14,3 miljoen |
| Italië | € 8,1 miljard | 2,1% | 602 | € 13,5 miljoen |
| België | € 6,6 miljard | 1,7% | 410 | € 16,1 miljoen |
Frankrijk, het nieuwe zwaargewicht in Europese kapitaalophalingen
Frankrijk telt 3405 ophalingen en € 58,8 miljard sinds mei 2020. In 2021 stond het vierde achter Zweden. Vandaag is het derde, elf miljard achter Duitsland. Het behaalt deze rangschikking met 3405 ophalingen tegenover 2829 aan de overzijde van de Rijn: Frankrijk meent meer bedrijven te financieren, met kleinere bedragen.
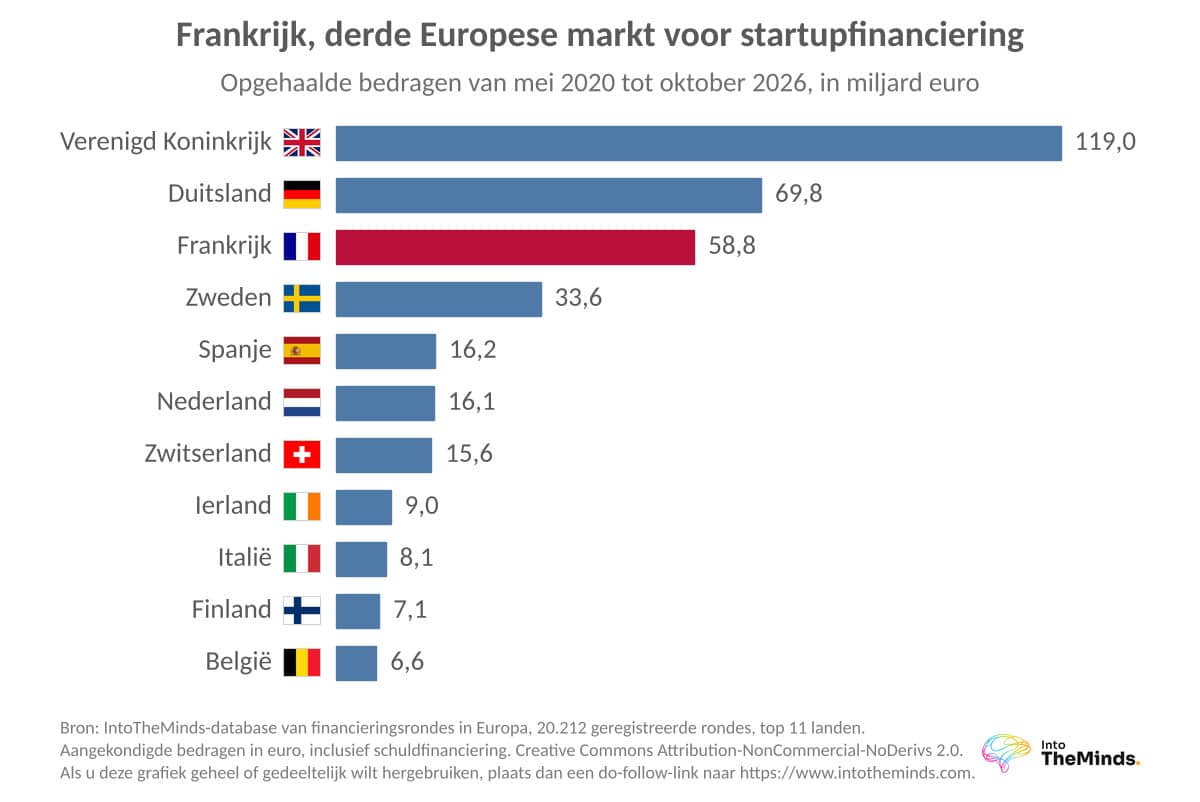
De Franse cyclus is één jaar verschoven ten opzichte van de Europese cyclus. Hier is de jaarlijkse evolutie:
| Jaar | Opgehaald bedrag in Frankrijk | Ophalingen |
|---|---|---|
| 2020 (vanaf mei) | € 2,4 miljard | 191 |
| 2021 | € 12,4 miljard | 680 |
| 2022 | € 11,2 miljard | 631 |
| 2023 | € 8,9 miljard | 576 |
| 2024 | € 6,7 miljard | 563 |
| 2025 | € 7,6 miljard | 448 |
| 2026 (eerste tien maanden) | € 9,8 miljard | 316 |
Europa bereikte zijn dieptepunt in 2023, Frankrijk in 2024. Maar het Franse herstel is duidelijker. In tien maanden overtreft 2026 reeds 2024 en 2025 in een heel jaar, met ongeveer 2 keer minder ophalingen dan in 2021 (316 tegenover 680).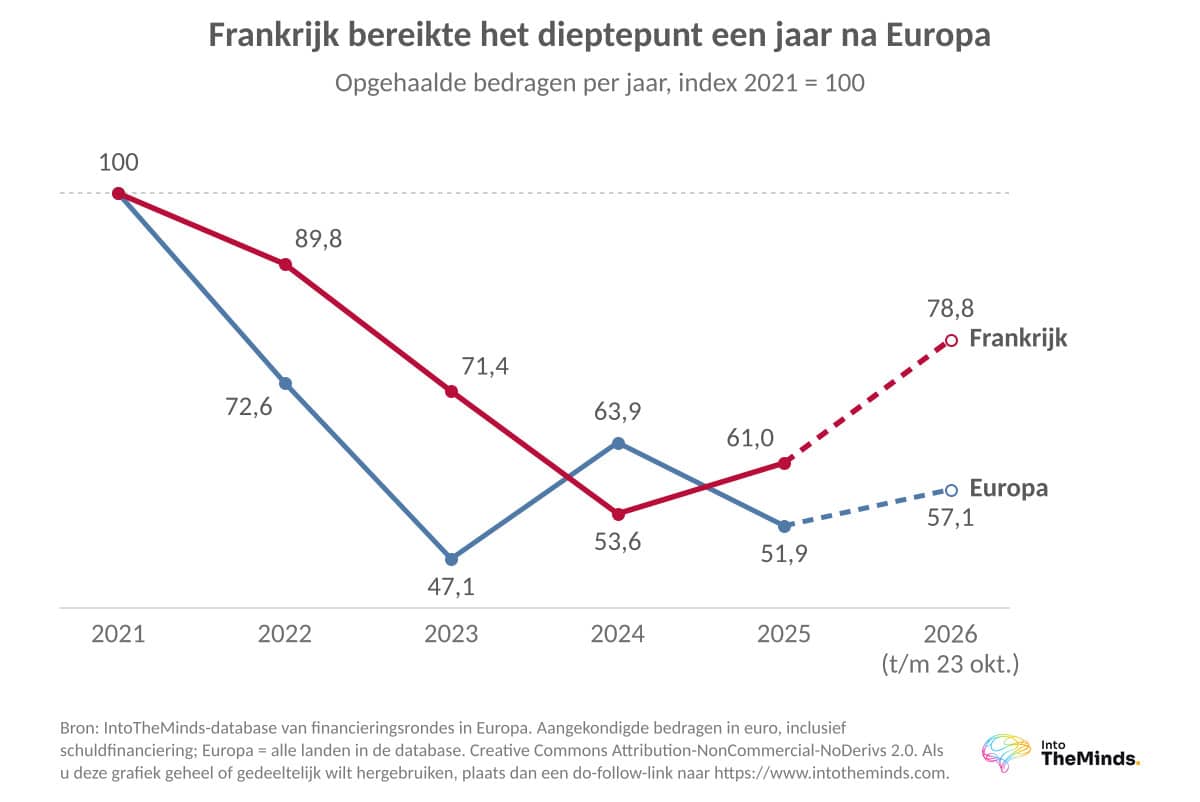 De halfjaarlijkse gegevens zeggen hetzelfde. In het eerste halfjaar van 2026 daalde het aantal ophalingen in Frankrijk met ongeveer 45%, in lijn met het Europese gemiddelde. De opgehaalde bedragen stegen met ongeveer 51% tot € 4,9 miljard. Het gemiddelde Franse bedrag per deal kwam uit op € 19,2 miljoen, een vermenigvuldiging met 2,7 op jaarbasis. De concentratie is hoog: de 10 grootste Franse ophalingen van het halfjaar vertegenwoordigen samen bijna € 2,5 miljard, oftewel iets meer dan de helft (ongeveer 51%) van het geïnvesteerde kapitaal.
Mistral AI verklaart een groot deel van dit herstel. Sinds 2023 haalde het bedrijf bijna € 6 miljard op in zeven transacties, waaronder € 3 miljard in september 2026 (Serie D) en € 1,7 miljard in september 2025. Dit vertegenwoordigt meer dan 10% van alles wat Frankrijk in zes jaar heeft opgehaald. Daarachter komen Verkor (€ 2 miljard in 2023, inclusief schuld en subsidies), AMI Labs (€ 900 miljoen in 2026) en Sorare (€ 580 miljoen in 2021).
Tussen juni en oktober 2026 reeg French Tech de aankondigingen aan elkaar. Hier zijn de grootste transacties:
- Mistral AI: € 3 miljard in Serie D, september 2026;
- Pigment: $ 250 miljoen, oktober 2026;
- PHOCEA DC: meer dan € 120 miljoen, september 2026;
- Sunrock: € 110 miljoen aan groene financiering, september 2026;
- FEVE: meer dan € 60 miljoen, juli 2026.
Deze transacties blijven uitzonderingen. De meeste in Frankrijk aangekondigde ophalingen in deze periode lagen tussen € 1 en € 10 miljoen, en meerdere lagen onder € 1 miljoen. Het gemiddelde bedrag van € 19,2 miljoen wordt naar boven getrokken door enkele zeer grote rondes.
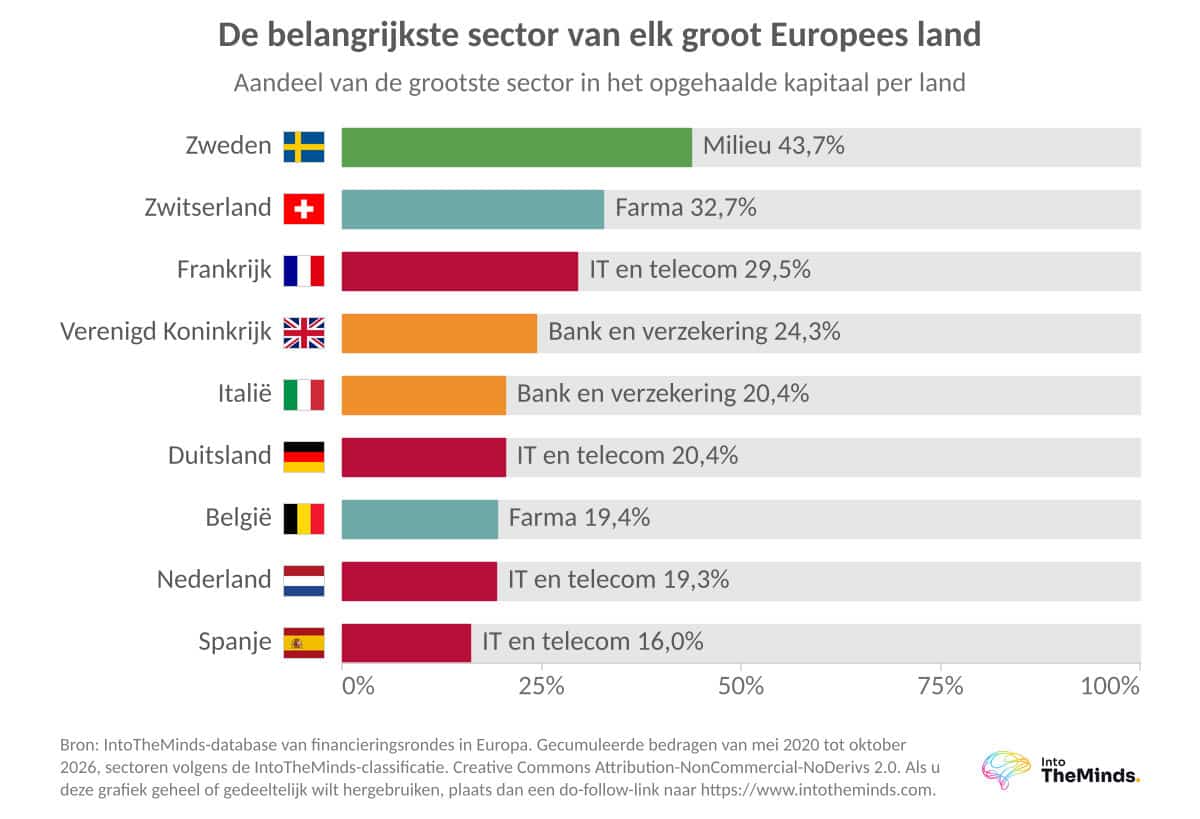
Geografisch gezien concentreert Parijs 62% van de Franse bedragen en 51% van de ophalingen. Lyon volgt met 130 ophalingen maar slechts € 1,1 miljard. Grenoble dankt haar € 3,1 miljard hoofdzakelijk aan één enkele transactie, Verkor, die daar ongeveer 65% van uitmaakt. Wat de sectoren betreft, vertegenwoordigt IT 29,5% van de Franse bedragen, voor milieu (13,9%), farmacie (12,6%) en banken-verzekeringen (9,1%). Ten slotte is 10,9% van de geïdentificeerde Franse oprichters vrouw, boven het Europese gemiddelde van 10,4%.
Frankrijk is van categorie veranderd, maar haar herstel hangt af van een handvol namen.
Het Verenigd Koninkrijk, onbetwiste leider
Het Verenigd Koninkrijk domineert nog duidelijker dan in 2021: 30,3% van de Europese bedragen sinds 2020, vergeleken met 26% gemeten destijds. Het Britse aandeel is na de Brexit niet gedaald. Londen alleen al haalt € 81,4 miljard op, meer dan heel Duitsland (€ 69,8 miljard). Met 3230 ophalingen doet ze 2 keer Parijs qua aantal.
Het land onderscheidt zich ook door zijn specialisatie: 24,3% van zijn kapitaal gaat naar banken en verzekeringen. Het Verenigd Koninkrijk herbergt bovendien 2 van de AI-transacties die het zwaarst wegen in het Europese totaal van 2026, Isomorphic Labs en Nscale. Twee universiteitssteden maken het beeld compleet: Cambridge en Oxford zijn samen goed voor € 8 miljard, met respectievelijk 56% en 64% in farmacie en biotech. Het Britse totaal is ook het meest blootgesteld aan transacties die geen kapitaalophalingen van startups zijn.
Duitsland, de meest gebalanceerde markt
Duitsland haalde € 69,8 miljard op in de periode, met een gemiddeld bedrag van € 24,7 miljoen. Berlijn en München brengen 65% van de bedragen van het land samen, maar financieren niet hetzelfde. Berlijn trekt fintech en klimaat aan. München zet in op mobiliteit en logistiek, die voor 39% op haar bedragen wegen.
Het is de meest gediversifieerde grote markt: haar eerste sector, IT, vertegenwoordigt slechts 20,4% van haar bedragen. In 2026 illustreren Helsing (€ 1,6 miljard in juli) en NEURA Robotics (€ 1,2 miljard in juni) de opkomst van defensie en robotica.
Parijs, Londen en Berlijn: 3 steden die kapitaalophalingen concentreren
Kapitaalophalingen vinden voornamelijk plaats in stedelijke gebieden. Vijftien steden verklaren op zichzelf 60% van de in Europa opgehaalde bedragen (zie tabel hieronder).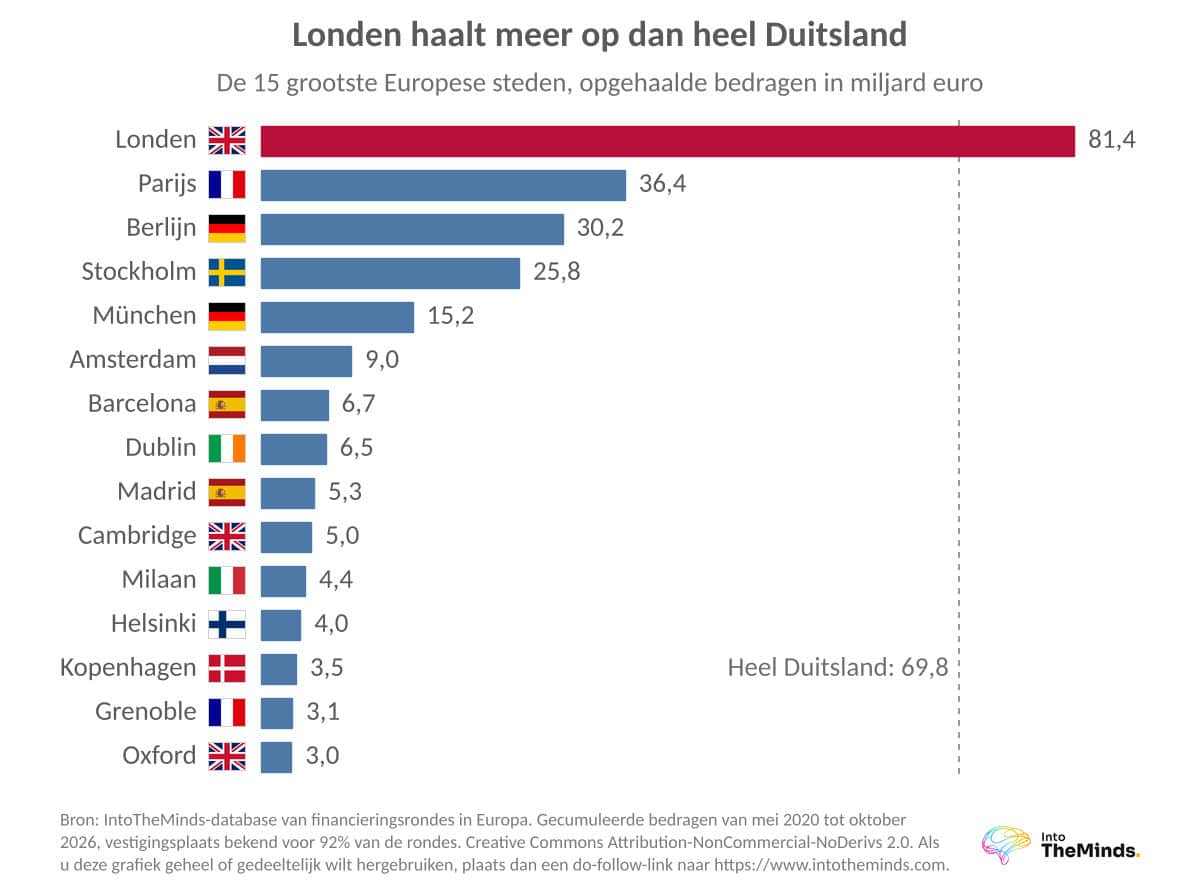
| Stad | Opgehaald bedrag | Aandeel van Europa | Ophalingen |
|---|---|---|---|
| Londen | € 81,4 miljard | 20,7% | 3230 |
| Parijs | € 36,4 miljard | 9,3% | 1725 |
| Berlijn | € 30,2 miljard | 7,7% | 1116 |
| Stockholm | € 25,8 miljard | 6,6% | 448 |
| München | € 15,2 miljard | 3,9% | 471 |
| Amsterdam | € 9,0 miljard | 2,3% | 435 |
| Grenoble | € 3,1 miljard | 0,8% | 39 |
Stockholm verzamelt 77% van de Zweedse bedragen. Zweden blijft vierde, maar met slechts 778 ophalingen, 7 keer minder dan het Verenigd Koninkrijk. Northvolt vertegenwoordigt 29% van haar bedragen in de periode.
Vergeleken met de bevolking bevindt Frankrijk zich in het gemiddelde
De rangschikking verandert van gezicht zodra we delen door het aantal inwoners. Hier zijn enkele cijfervoorbeelden, gecumuleerd van mei 2020 tot oktober 2026:
- Zweden: € 3176 per inwoner, en nog € 2248 zonder Northvolt;
- Estland: € 2214 per inwoner en 196 ophalingen per miljoen inwoners;
- Verenigd Koninkrijk: € 1743 per inwoner;
- Frankrijk: € 852 per inwoner en 49 ophalingen per miljoen inwoners;
- Duitsland: € 836 per inwoner;
- Italië: € 138 per inwoner; Polen: € 44.
Frankrijk en Duitsland staan op gelijke hoogte, de helft minder dan het Verenigd Koninkrijk. Italië haalt 12 keer minder op per inwoner dan het VK: voor de derde economie van de eurozone is de kloof aanzienlijk.
De Europese fintech zakte van € 19,9 miljard in 2021 naar € 3,6 miljard in 2026.
Welke sectoren trekken Europese kapitaalophalingen aan?
Hier is onze studie uit 2021 het meest verouderd. Hieronder vindt u de evolutie van de belangrijkste sectoren, in miljarden euro’s.
| Sector | 2021 | 2023 | 2024 | 2025 | 2026 (tien maanden) |
|---|---|---|---|---|---|
| IT en telecom | 17,0 | 8,2 | 11,3 | 11,9 | 16,4 |
| Milieu | 2,9 | 11,7 | 16,7 | 7,7 | 5,5 |
| Banken en verzekeringen (fintech) | 19,9 | 5,8 | 7,0 | 6,4 | 3,6 |
| Farma | 9,3 | 6,2 | 9,7 | 8,1 | 8,5 |
| Transport en logistiek | 10,8 | 4,2 | 5,3 | 3,4 | 7,1 |
| Retail | 9,9 | 0,5 | 1,1 | 0,9 | 0,6 |
| Elektronica en elektriciteit | 3,0 | 0,2 | 0,7 | 1,9 | 5,0 |
Om deze stromen te visualiseren, hebben we hieronder nog een grafiek voor u voorbereid.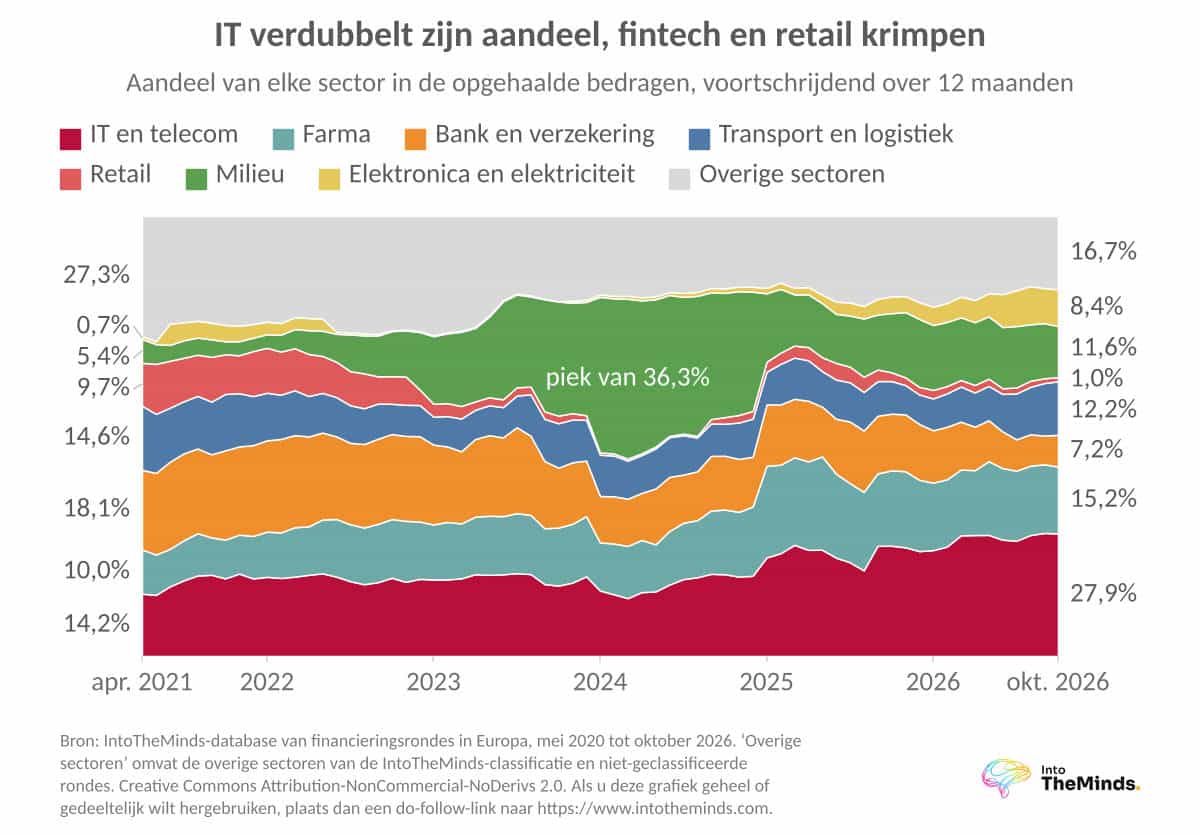
IT en kunstmatige intelligentie aan het hoofd van het herstel
IT keert terug naar de leiding met € 16,4 miljard over de eerste tien maanden van 2026, het beste niveau sinds 2021. Deze sector is goed voor 30% van de bedragen van 2026, vergeleken met 20% over de gehele periode. Kunstmatige intelligentie is er zeer waarschijnlijk de motor van, ook al staat onze databank niet toe dit te isoleren.
AI verandert ook de manier van investeren. Investeerders plaatsen het nu bij hun eerste criteria voor het analyseren van een dossier, naast de veerkracht van het bedrijfsmodel en het vermogen van het team om te transformeren. Dit criterium komt bovenop de evaluatie van de technologie zelf.
Retail, fintech en milieu: golven die zijn teruggetrokken
De retail stortte in met 94%, van € 9,9 miljard in 2021 naar € 0,6 miljard in 2026. De online handel die door de lockdowns werd gestimuleerd, overleefde de rentestijging niet. Eerlijke verduidelijking: in onze huidige databank kwam retail in 2021 al pas op de vierde plaats, en de eerste plaats in de studie destijds lag ook aan de verzamelmethode.
Fintech volgde dezelfde weg, maar op een minder brutale manier. In 2021 vormden banken en verzekeringen de grootste Europese financieringspost met € 19,9 miljard. Fintech staat nu op de zesde plaats, met € 3,6 miljard over tien maanden. Een voorbehoud is nodig: fintech is de sector die de meeste bancaire obligatie-emissies concentreert onder de verwijderde grote regels, en haar piek van 2021 is het meest blootgestelde cijfer. In het VK weegt fintech nog steeds 24,3% van het kapitaal. In Frankrijk vertegenwoordigen banken en verzekeringen 9,1% van de bedragen. Europese fintechs moeten nu hun rendabiliteit bewijzen voordat ze kapitaal ophalen.
Milieu kende een volledige cyclus. Het steeg van € 2,9 miljard in 2021 naar € 16,7 miljard in 2024, gedreven door batterijgigafabrieken en waterstof, en viel vervolgens terug tot € 7,7 miljard in 2025. Exclusief Northvolt is de daling van 2025 36% in plaats van de schijnbare 54%. De beweging gaat dus verder dan dit enkele dossier.
Farma en gezondheidszorg, een stabielere basis
Farma is de meest regelmatige sector in de tabel, tussen € 6,2 en € 9,7 miljard per jaar sinds 2021. Zwitserland besteedt er 32,7% van haar kapitaal aan, Frankrijk 12,6%. Het kapitaal blijft beschikbaar voor gezondheidsbedrijven. Maar het gaat in de eerste plaats naar bedrijven die snel hun klinische, regelgevende en commerciële resultaten, hun echte impact en hun economische haalbaarheid bewijzen. Ontwikkelingscycli, die al lang en duur zijn, zijn moeilijker te financieren.
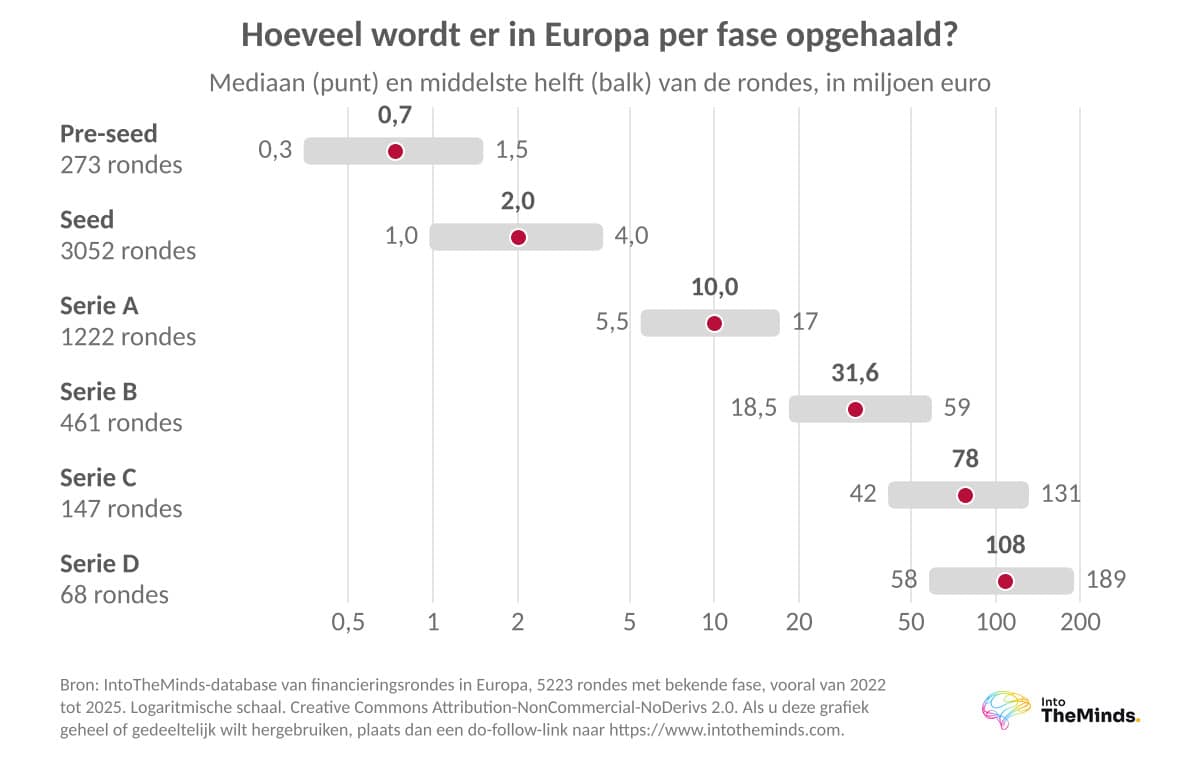
Mediane bedragen in elke fase, van pre-seed tot Serie D
Als u een kapitaalophaling voorbereidt, geeft deze sectie u de Europese grootteordes per fase. De fase is vermeld voor 5223 ophalingen, hoofdzakelijk van 2022 tot 2025.
| Fase | Mediane ophaling | Middelste helft van de ophalingen | Waargenomen ophalingen |
|---|---|---|---|
| Pre-seed | € 0,7 miljoen | € 0,3 tot € 1,5 miljoen | 273 |
| Seed (amorçage) | € 2,0 miljoen | € 1,0 tot € 4,0 miljoen | 3052 |
| Serie A | € 10,0 miljoen | € 5,5 tot € 17 miljoen | 1222 |
| Serie B | € 31,6 miljoen | € 18,5 tot € 59 miljoen | 461 |
| Serie C | € 78 miljoen | € 42 tot € 131 miljoen | 147 |
| Serie D | € 108 miljoen | € 58 tot € 189 miljoen | 68 |
Afhankelijk van de fasen wordt het bedrag vermenigvuldigd met ongeveer 1,4 tot 5 van de ene fase naar de volgende. Deze kerncijfers zijn stabiel: de mediaan van de seedfase bleef op € 2,0 miljoen elk jaar van 2022 tot 2025. De cyclus veranderde de prijs van een ronde in een bepaalde fase niet. Het veranderde het aantal zeer grote rondes.
Opnieuw kapitaal ophalen blijft moeilijk. Van de 8247 startups waarvan de eerste waargenomen ronde dateert van januari 2021 tot oktober 2023, haalde 15,3% opnieuw kapitaal op binnen 24 maanden en 21,4% binnen 36 maanden. De mediane termijn tussen twee rondes is 16 maanden, en de tweede ronde is mediaan 2,1 keer groter dan de eerste.
Wie meefinanciert deze fasen?
- Business angels treden vooral op bij de pre-seedfase, waarna durfkapitaalfondsen het overnemen.
- Family offices wegen ook zwaar: Europa telt er ongeveer 2020, die volgens Deloitte bijna $ 5500 miljard aan activa beheren. Tot 37,5% van hun allocaties gaat naar private equity en innovatiekapitaal, volgens de AFFO/EY-barometer van 2025.
- Limited partners, die hun kapitaal aan de fondsen leveren, bepalen de capaciteit van de beheerders om te investeren.
Om de een of de ander te overtuigen, bereidt u een solide dossier voor: reële tractie die snel is bewezen, een robuust bedrijfsmodel onderbouwd door cijfers, en een onberispelijke naleving. Wij kunnen u helpen, dus aarzel niet om contact met ons op te nemen.
Bij transacties van meer dan € 500 miljoen zijn 45% van de bedragen geen kapitaalophalingen van startups.
Wat een “kapitaalophaling” daadwerkelijk omvat in de cijfers
Voordat u een rangschikking citeert, moet u niet vergeten dat alles afhangt van wat erin is gestopt. Deze sectie legt uit waarom de totalen verschillen van barometer tot barometer.
Schuld, overheidsreddingen en beursnoteringen in de grootste bedragen
We onderzochten regel voor regel de 123 lijnen in onze databank boven € 500 miljoen, die 30% van de bedragen vertegenwoordigen. Van de 93 gekwalificeerde lijnen is hier hun werkelijke aard:
- 39 durfkapitaaltransacties in een particuliere onderneming;
- 18 transacties van beursgenoteerde bedrijven (schuld, obligaties);
- 14 schulden opgehaald door startups;
- 8 foutieve bedragen in de bron;
- 7 overnames of private equity-transacties op mature bedrijven, en enkele infrastructuurfinancieringen, één beursnotering en één redding door een staat.
We vonden er de herkapitalisatie van Uniper door de Duitse staat (€ 8 miljard) of de overname van Adevinta door Permira, M&A-deals die niets te maken hebben met de financiering van een startup. Acht bedragen waren fout, vaak door verwarring tussen miljoen en miljard. Na verwijdering van 32 lijnen en correctie van 8 bedragen ging de databank van € 448,4 naar € 392,7 miljard. Deze opschoning verwijdert 10% van de totale bedragen.
Een verschil van 20 tot 30% met de Atomico-barometer
Het State of European Tech-rapport van Atomico ramingt de Europese kapitaalophalingen op $ 44 miljard in 2025, vergeleken met $ 41 miljard in 2024 en $ 43 miljard in 2023, met een piek van $ 96 miljard in 2021. Beide bronnen schetsen dezelfde cyclus en hetzelfde podium. Maar omgerekend in dollars overtreffen onze totalen die van Atomico met 20 tot 30% in 2023 en 2025, en met meer dan 50% in 2024.
De reden: Atomico telt alleen eigen vermogen en isoleert schuld, geraamd op $ 5,6 miljard in 2025. Onze databank meet aangekondigde financieringen, inclusief schuld. In 2024 verklaart de € 9 miljard aan schuld van Northvolt en H2 Green Steel het grootste deel van het verschil.
Een kwetsbaar herstel, gedreven door enkele transacties
Onze studie uit 2021 beschreef een stijging en zag dit als een trend. Het was een piek. Zes jaar later is het herstel reëel, maar het rust op weinig zeer zware transacties in AI, defensie en robotica. Frankrijk profiteert er meer van dan haar buren, dankzij Mistral AI.
Voor een leidinggevende is het gevolg rechtstreeks. Er is kapitaal, maar het gaat naar dossiers die snel hun tractie bewijzen. Als u mikt op de seedfase, verwacht dan een ronde rond € 2 miljoen en een strengere selectie. En om uw markt te meten voordat u kapitaal ophaalt, biedt een B2B marktonderzoek investeerders de bewijzen die ze nu eisen.
FAQ: vragen die u zich stelt
Hoeveel hebben Europese startups opgehaald in 2026?
Onze databank registreert € 55,2 miljard over de eerste tien maanden van 2026, tegenover € 39,1 miljard in dezelfde periode van 2025. In het eerste halfjaar alleen al haalden Europese bedrijven ongeveer $ 44 miljard op, een stijging van ongeveer 60% op jaarbasis, met ongeveer 45% minder ophalingen.
Welk Europees land haalt het meeste kapitaal op?
Het Verenigd Koninkrijk, met 30,3% van de Europese bedragen sinds 2020, voor Duitsland (17,8%) en Frankrijk (15%). Vergeleken met de bevolking domineren Zweden, Estland en Zwitserland. Om de zichtbaarheid van uw merk bij deze spelers te evalueren, kan een naamsbekendheidsonderzoek uw dossier vervolledigen.
Wat is het mediane bedrag van een kapitaalophaling in Europa?
De mediane Europese ophaling bedraagt € 3,6 miljoen. Per fase kunt u rekenen op € 0,7 miljoen in pre-seed, € 2 miljoen in seed, € 10 miljoen in Serie A en € 31,6 miljoen in Serie B.
Zijn de kapitaalophalingen van 2026 vergelijkbaar met die van 2021?
Niet qua volume: 2021 blijft het toppunt met € 96,5 miljard. Het herstel van 2026 is geconcentreerder, aangezien 98 megerondes goed zijn voor 61% van de bedragen, tegenover 226 voor 62% in 2021.
Welke plaats neemt fintech in bij Europese kapitaalophalingen?
Ze is sterk teruggevallen, van € 19,9 miljard in 2021 naar € 3,6 miljard over tien maanden in 2026. Ze blijft echter de leidende sector in het Verenigd Koninkrijk, met 24,3% van het Britse kapitaal.