In dit artikel vindt u een gedetailleerde analyse van de financiering die Franse techbedrijven tussen 2020 en 2026 hebben ontvangen. We hebben sectorale, longitudinale en regionale analyses uitgevoerd. Een bredere analyse completeert het beeld met een vergelijking tussen Franse techbedrijven en andere landen.
Sinds mei 2020 hebben Franse startups 56,9 miljard euro opgehaald in 3401 transacties. Frankrijk is de 3e Europese durfkapitaalmarkt, na het Verenigd Koninkrijk en Duitsland. Onze analyse toont aan dat Frankrijk de neergang van 2022 beter heeft doorstaan dan zijn buurlanden. De opleving in 2026, met 9,8 miljard euro opgehaald tot 23 oktober, steunt echter op een handvol megarondes in kunstmatige intelligentie, terwijl het aantal transacties blijft dalen. Deze cijfers geven een eerste indicatie van de dynamiek van de kapitaalrondes binnen de French Tech. Ons marktonderzoeksbureau begeleidt talrijke startups voor, tijdens en na hun kapitaalronde. We hebben daarom alle beschikbare gegevens geanalyseerd om u een beknopt overzicht van de markt voor French Tech-kapitaalrondes te bieden.
Neem contact op met het instituut IntoTheMinds
Het belangrijkste om te onthouden
- Mei 2020 – 23 oktober 2026: er werd in Frankrijk 56,9 miljard euro opgehaald via 3401 transacties, goed voor 14,6% van de in Europa opgehaalde bedragen.
- Op het dieptepunt van de cyclus behield Frankrijk 61% van zijn niveau van 2021, tegenover 48% voor Europa.
- Frankrijk, 2026: 9,8 miljard euro tot 23 oktober, oftewel 60% meer dan op dezelfde datum in 2025. De 14 rondes van € 100 mln. of meer zijn goed voor twee derde van de bedragen.
- AI trekt 59% van de Franse bedragen in 2026 aan, tegenover 3% in 2022 en ongeveer 29% in Europa in 2026.
- Parijs concentreert 72% van de bedragen en 60% van de gelokaliseerde kapitaalrondes.
Hoeveel hebben Franse startups sinds 2020 opgehaald?
De fondsen die door bedrijven uit de French Tech worden opgehaald, volgen een uitgesproken cyclus, en de opleving van 2026 berust op een klein aantal transacties.
Een dip na 2021, gevolgd door een opleving in 2026
Franse startups haalden 10,9 miljard euro op in 2021 en vervolgens 11,1 miljard euro in 2022. Midden in de correctie op de durfkapitaalmarkt stegen de Franse bedragen dus licht, terwijl die in Europa een kwart verloren. Daarna volgde de dip: 8,9 miljard euro in 2023 en vervolgens 6,7 miljard euro in 2024.
Het cijfer van 2023 is grotendeels te danken aan Verkor, met 2,5 miljard euro. Zonder dit bedrijf vormen 2023 en 2024 één plateau rond 6,5 miljard euro, oftewel ongeveer 60% van het niveau van 2021.
De onderstaande tabel toont de andere kant van de cyclus: het aantal transacties daalt sinds 2025, terwijl de opgehaalde bedragen toenemen.
| Jaar (Frankrijk) | Aantal kapitaalrondes | Mediane ronde |
|---|---|---|
| 2020 (vanaf 22 mei) | 190 | € 2,0 mln. |
| 2021 | 677 | € 3,5 mln. |
| 2022 | 631 | € 4,7 mln. |
| 2023 | 576 | € 3,5 mln. |
| 2024 | 563 | € 4,0 mln. |
| 2025 | 448 | € 4,7 mln. |
| 2026 (tot 23 oktober) | 316 | € 6,0 mln. |
Het aantal kapitaalrondes daalde met een derde tussen 2021 en 2025, van 677 naar 448. Over een vergelijkbare periode verdubbelt de mediane ronde, van € 3,0 mln. in 2021 naar € 6,0 mln. in 2026. Een deel van deze verschuiving kan te maken hebben met de berichtgeving in overzichten, die vaker grote rondes vermelden. De trend is duidelijk, maar de omvang ervan moet met voorzichtigheid worden gelezen.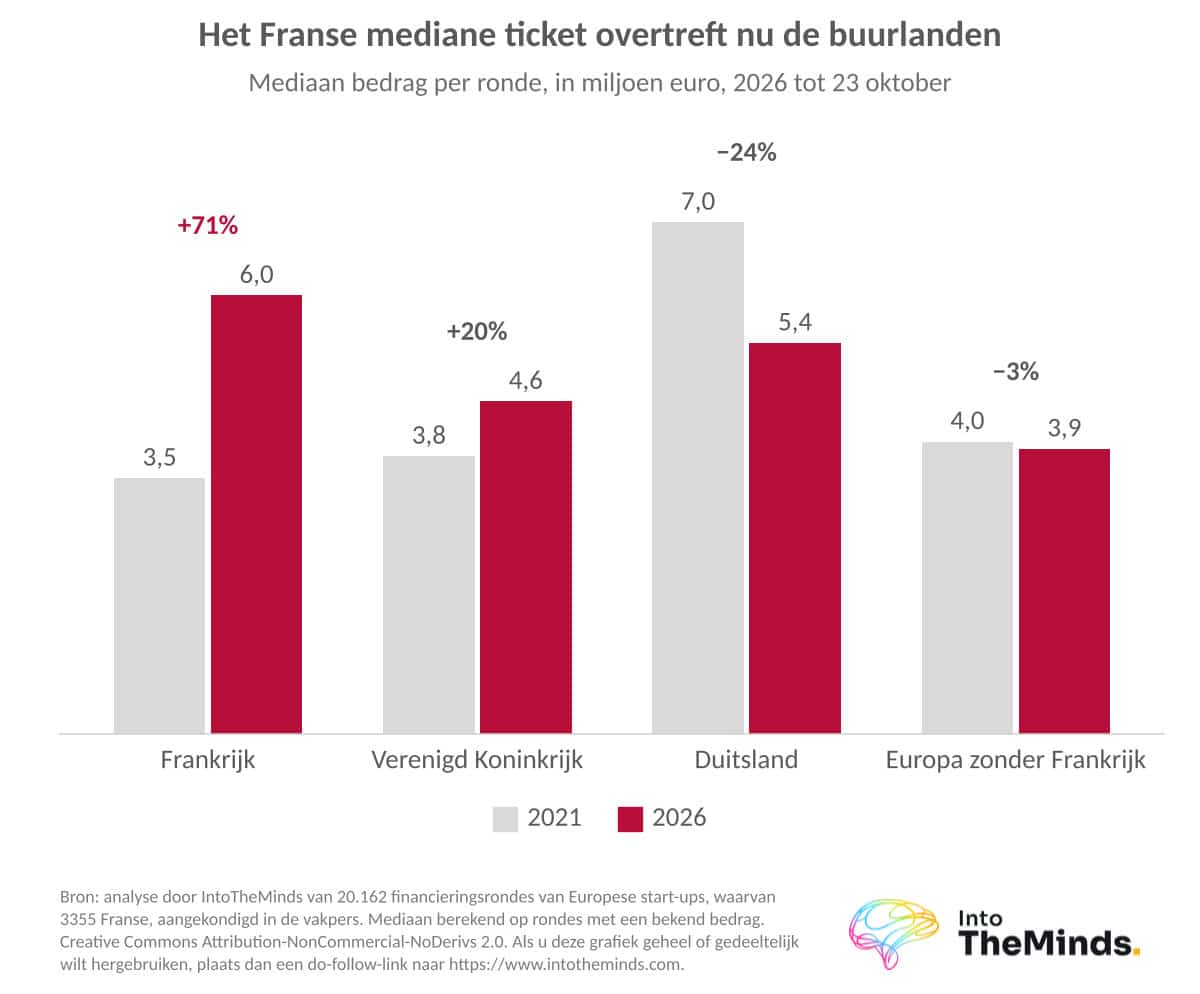
De berekeningsscope verandert de totalen aanzienlijk. Een ander overzicht van het French Tech-ecosysteem, gericht op Growth-rondes en hybride financieringen, raamt het jaar 2025 op 7,39 miljard euro voor 618 transacties, tegenover 7,8 miljard euro en 723 transacties in 2024. De definities verschillen, met name wat betreft schulden, maar de diagnose komt overeen: er zijn minder transacties en de ticketgroottes zijn hoger.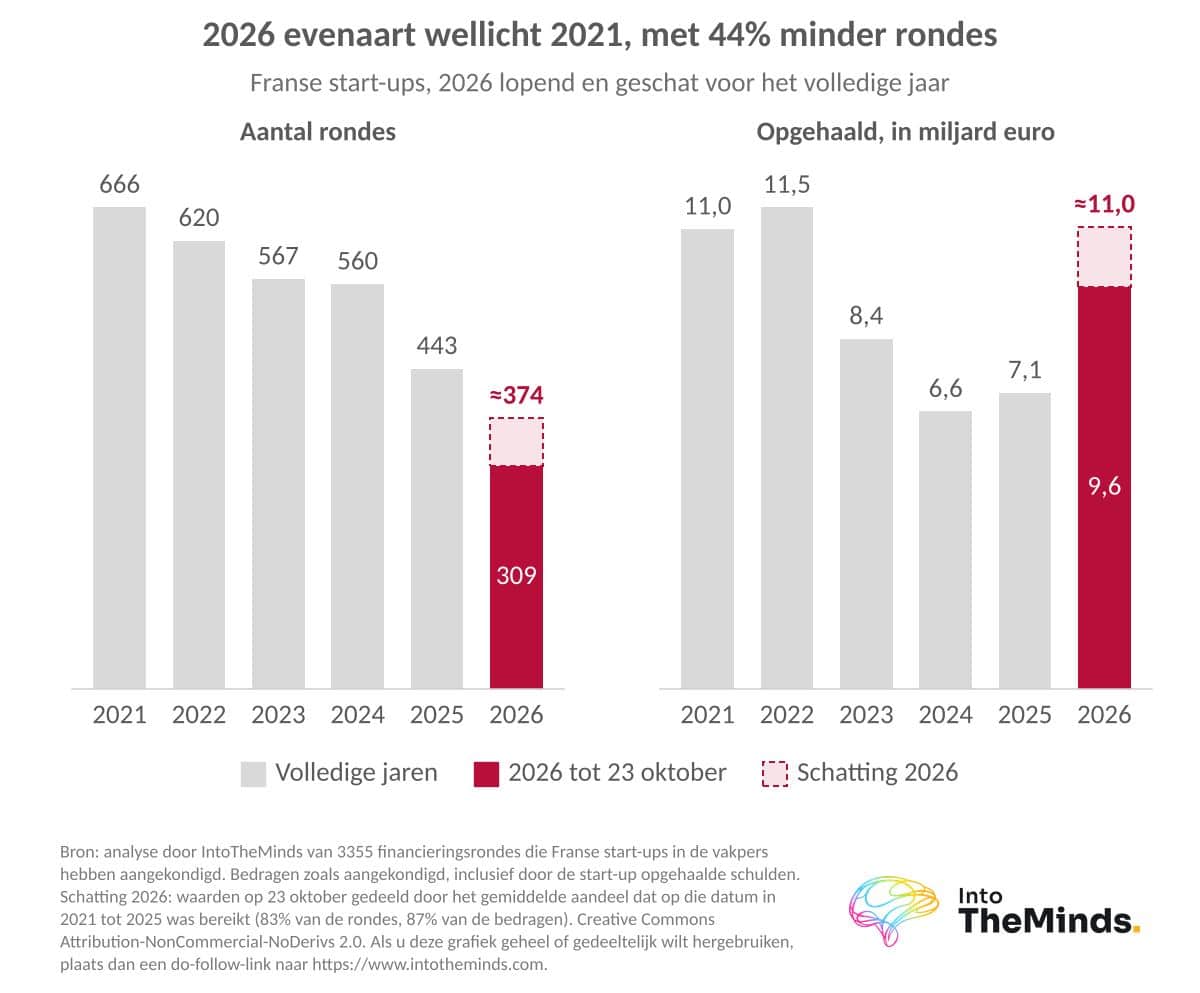
In 2026 zijn 14 rondes van € 100 mln. of meer goed voor twee derde van de in Frankrijk opgehaalde bedragen.
De opleving steunt op een handvol megarondes
Tot 23 oktober 2026 haalden 14 rondes van € 100 mln. en meer 6,5 miljard euro op, tegenover 2,3 miljard euro voor 6 rondes op dezelfde datum in 2025. De overige transacties dalen nog steeds: 3,3 miljard euro tegenover 3,8 miljard euro, in 302 kapitaalrondes tegenover 372. Zonder megarondes stagneert de Franse markt sinds 2023 rond de 4,5 miljard euro per jaar, tegenover 6,1 tot 6,3 miljard euro in 2021 en 2022.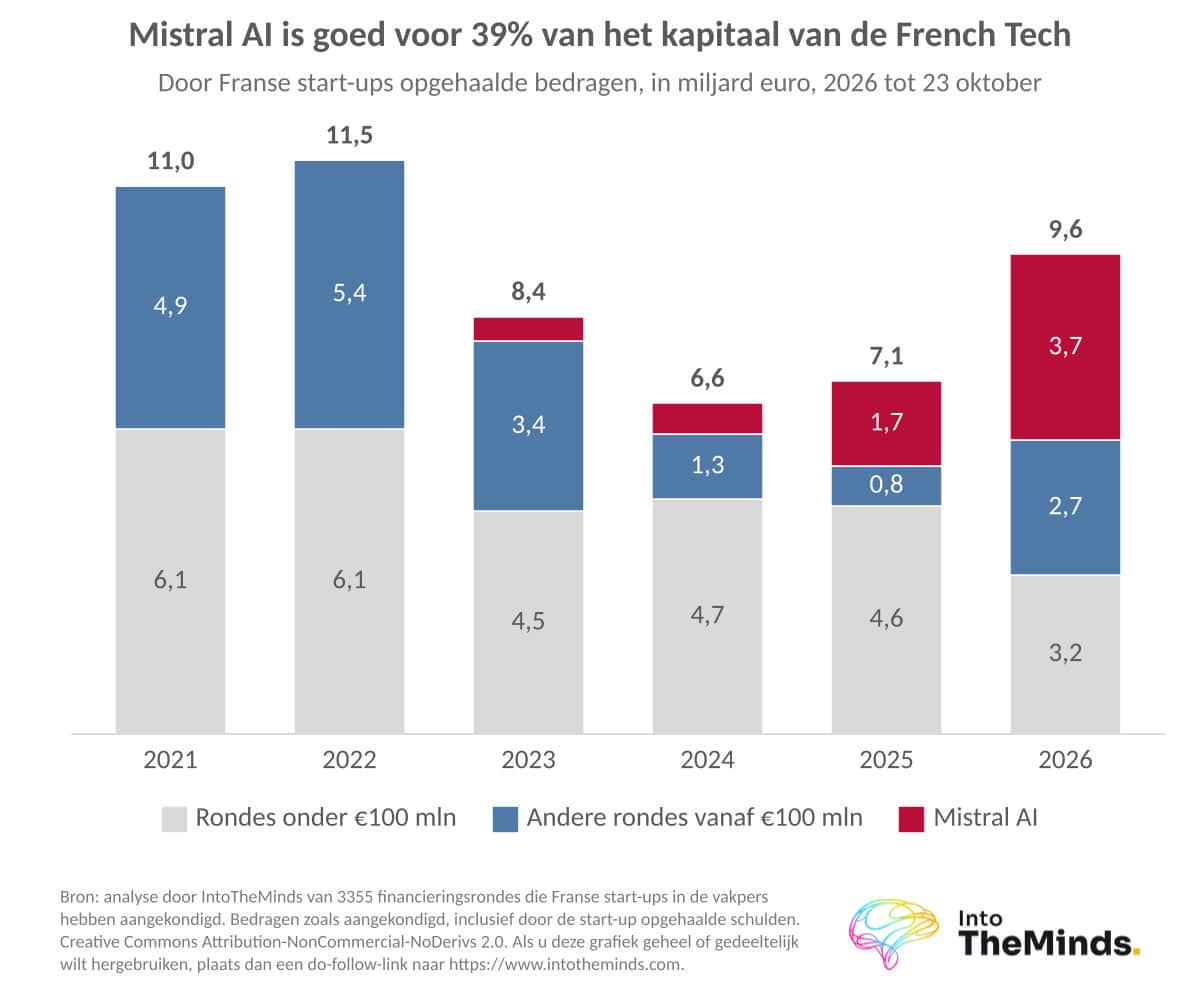
Mistral AI weegt op zichzelf al zwaar door. Zijn 7 transacties zijn samen goed voor 6,6 miljard euro, oftewel 11,7% van alles wat Frankrijk sinds mei 2020 heeft opgehaald. Daaronder vallen de ronde van 3 miljard euro in september 2026 en een schuldfinanciering van € 830 mln. die eind maart 2026 werd opgehaald voor een datacenter. De ranglijst van de grootste rondes vertelt het verhaal van de cyclus:
- Mistral AI, € 3000 mln. in 2026 (AI)
- Verkor, in batterijen, met een ronde die schuld en subsidies combineert
- Mistral AI, € 1700 mln. in 2025 (AI)
- AMI Labs, € 900 mln. in 2026 (AI)
- Sorare, € 580 mln. in 2021; Doctolib, € 500 mln. in 2022; Qonto, € 486 mln. in 2022
De kampioenen van 2021 en 2022 kwamen uit de handel, fintech en gezondheidszorg. Die van 2025 en 2026 komen vooral uit de AI-sector.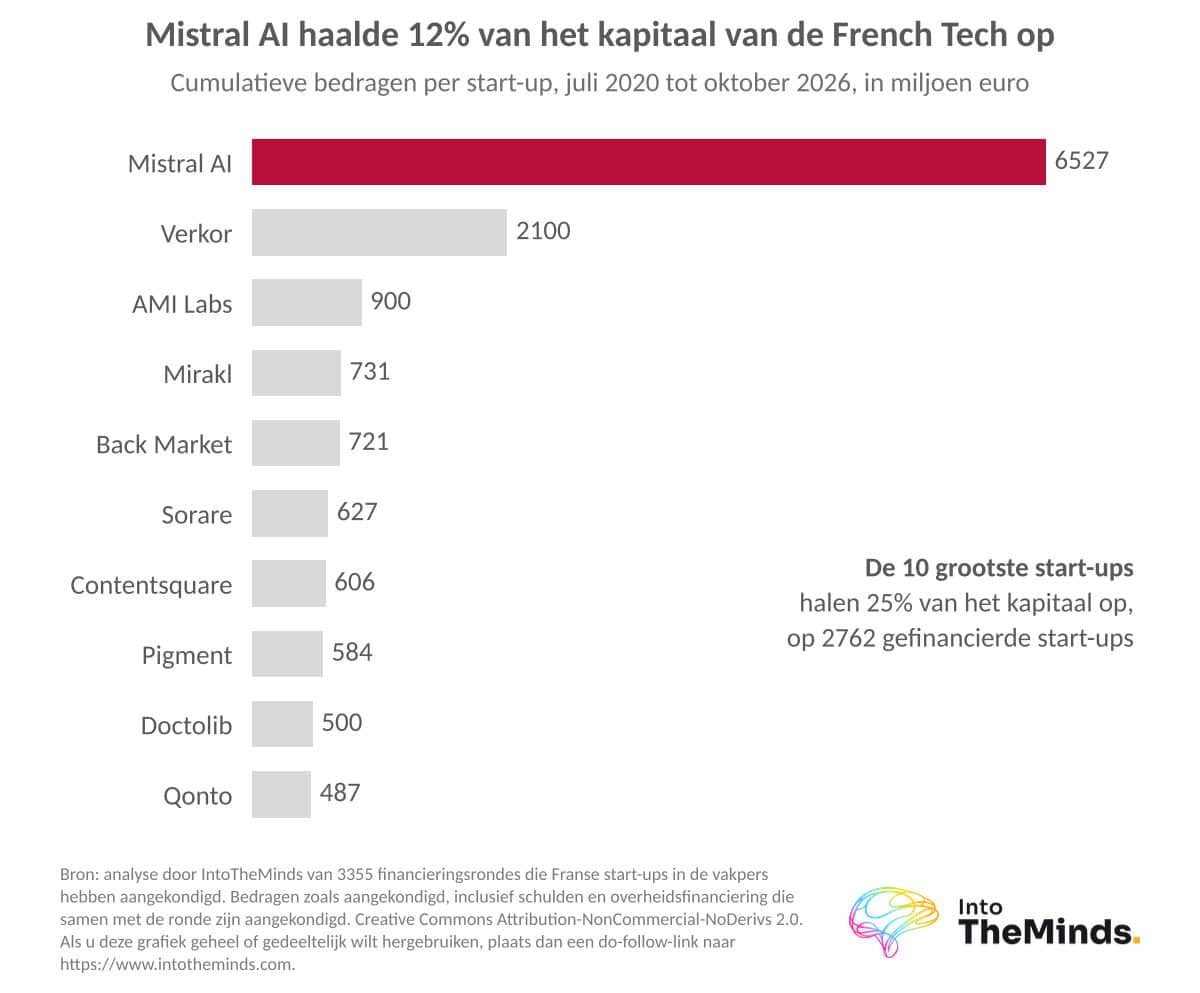
Welke sectoren trekken het meeste kapitaal aan in Frankrijk?
De cumulatieve rangschikking per sector verbergt een snelle herschikking van de French Tech sinds 2022.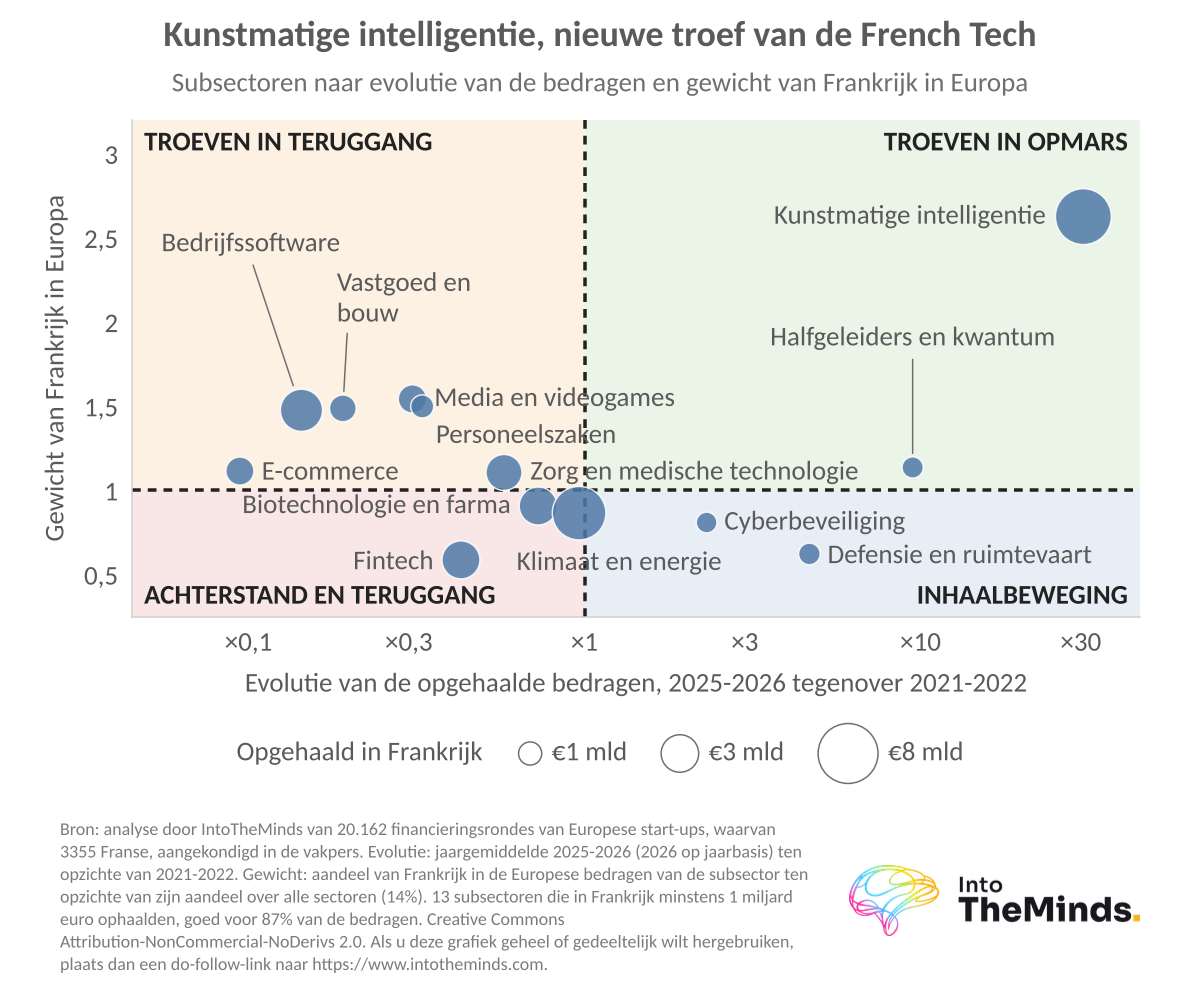
IT en telecom: een dalend aandeel zonder de koplopers
De sector IT en telecom is sinds mei 2020 goed voor 29,8% van de Franse bedragen, tegenover ongeveer 20% in Europa. Daarna volgen milieu (14,4%), gezondheidszorg en farma (13,0%), en vervolgens het bank- en verzekeringswezen (9,4%). Maar zonder Mistral AI en AMI Labs haalde de IT-sector 2,0 miljard euro op in 2022, 1,2 miljard euro in 2025 en minder dan 1 miljard euro tot 23 oktober 2026. Voor 2021 is 1,0 miljard euro aan kapitaalrondes niet geclassificeerd, waaronder Ledger en Hugging Face, wat de stijging van de sector sindsdien enigszins overschat.
Een ander overzicht, binnen de Growth-scope, plaatst software en technologie zowel in 2024 als in 2025 op de eerste plaats, met 3,3 miljard euro opgehaald in 2025. De sector blijft nummer één, maar houdt stand dankzij zijn koplopers.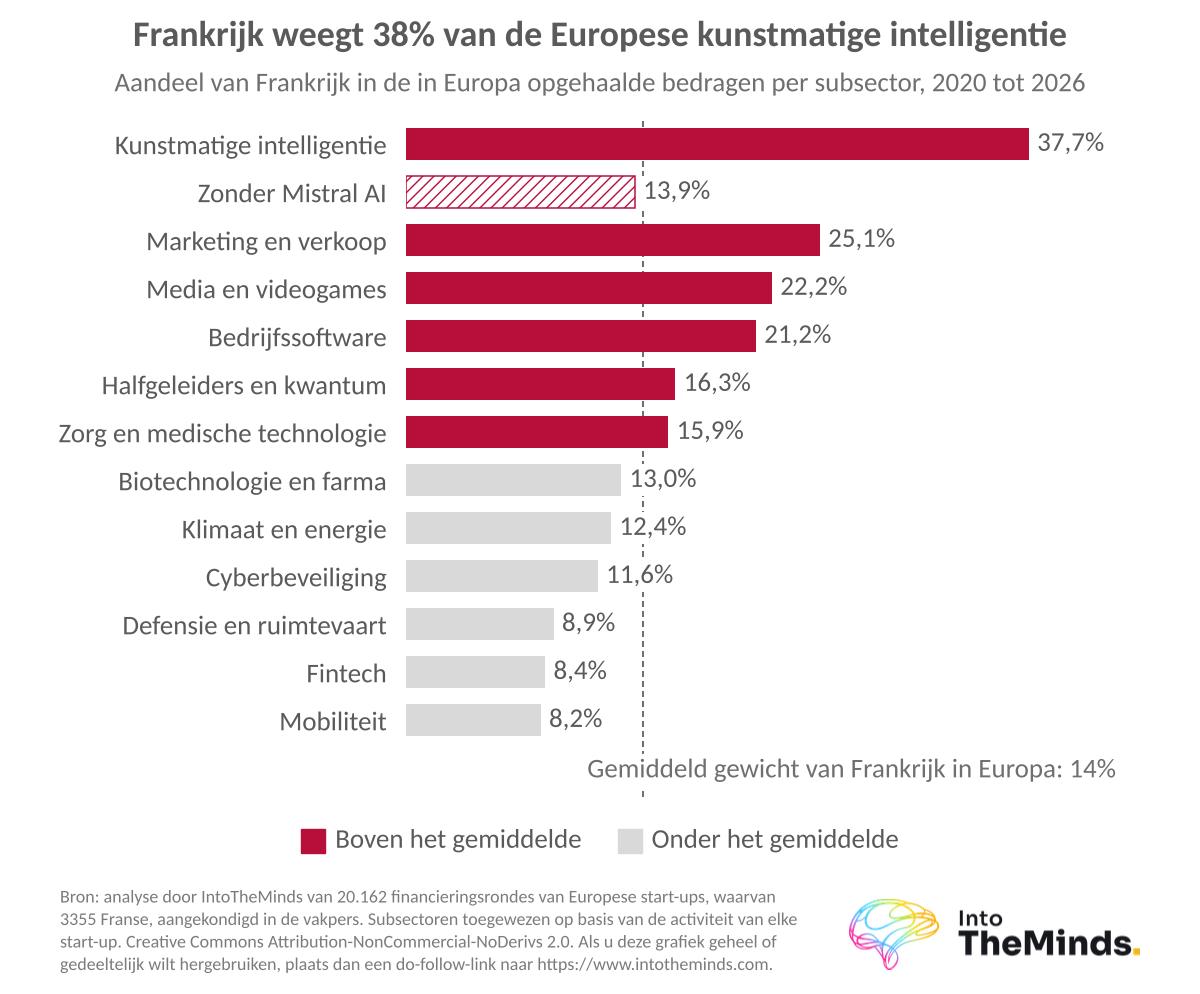
Gezondheidszorg en milieu: volumes die standhouden
Gezondheidszorg en farma halen sinds 2023 ongeveer 1 miljard euro per jaar op. Het is de tweede sector qua aantal transacties: 538 kapitaalrondes, oftewel 15,8% van het totaal. Life sciences noteert € 970 mln. in 2025, stabiele bedragen in een krappe markt.
De milieusector piekte in 2023 op 3,6 miljard euro, waarvan 2,5 miljard euro voor Verkor, alvorens terug te vallen onder 1 miljard euro per jaar. Met 331 kapitaalrondes is het de derde sector qua aantal transacties, met ongeveer vijftig rondes per jaar sinds 2024. Greentech haalde 1 miljard euro op in 2025, een daling van ongeveer 50% op jaarbasis, omdat investeerders terughoudend zijn tegenover lange industriële cycli en uitgestelde winstgevendheid.
Twee sectoren komen in 2026 opzetten. Quantumtechnologie haalde meer dan 0,5 miljard euro op met Pasqal (€ 340 mln.), Quobly (€ 115 mln.) en Alice & Bob (€ 59 mln.). In defensie en ruimtevaart tekenen Loft Orbital (€ 170 mln. in 2025) en Harmattan AI (€ 172 mln. in 2026) voor de eerste rondes van meer dan € 100 mln.
Bankwezen en handel: een duidelijke terugval sinds 2022
Het bank- en verzekeringswezen, inclusief fintech, haalde 1,85 miljard euro op in 2022 en vervolgens 0,35 miljard euro in 2025. Fintech lijdt onder de blootstelling aan regelgeving en een uitgestelde winstgevendheid. De handel, in 2021 en 2022 gedragen door Back Market of Ankorstore, is sinds 2023 bijna tot nul teruggevallen.
AI concentreert de bedragen, niet het aantal transacties
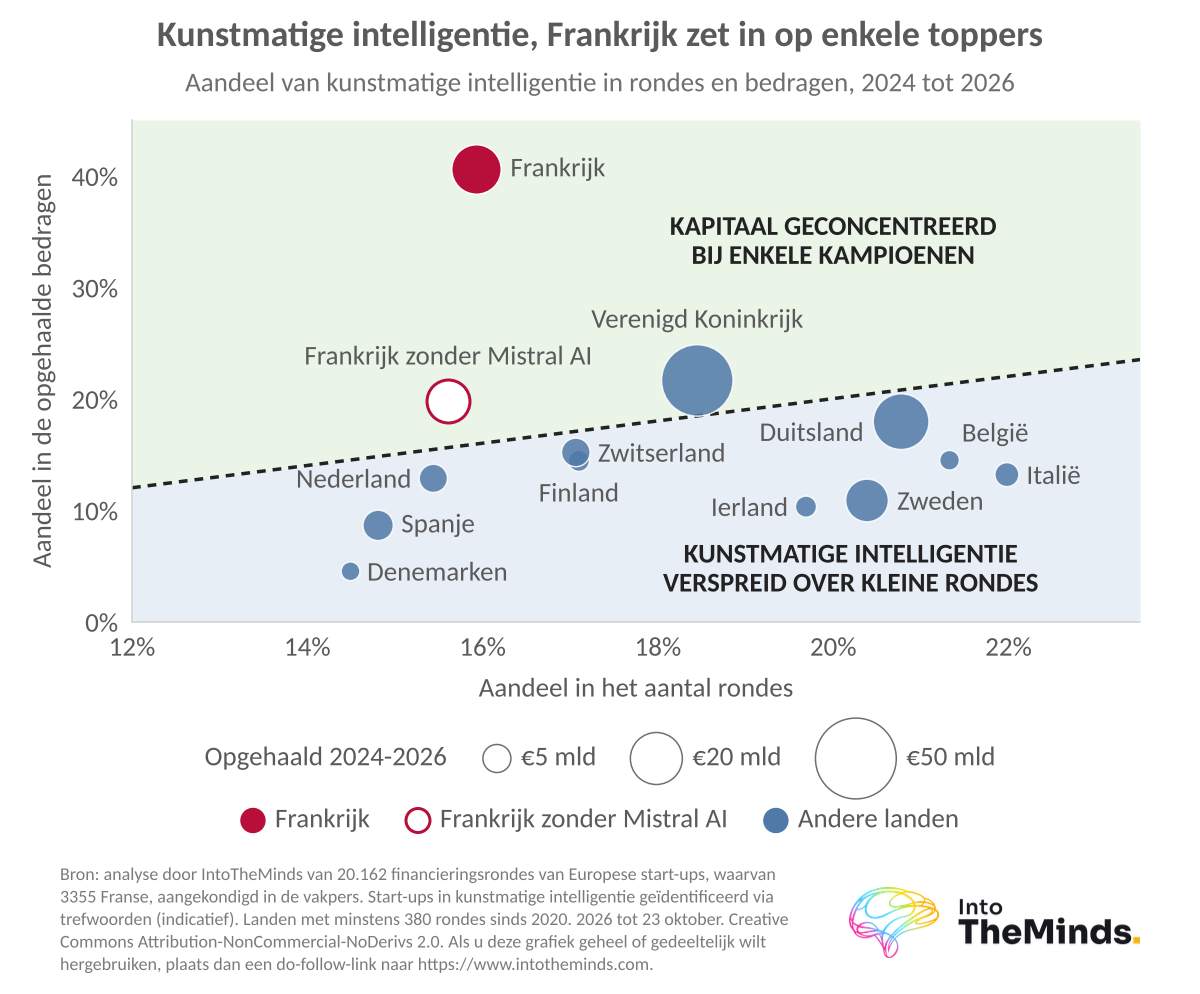
Startups in kunstmatige intelligentie trokken 3% van de Franse bedragen aan in 2022, 20% in 2024 en 59% tot 23 oktober 2026. Europa volgt dezelfde helling, op de helft van dat niveau. Qua aantal transacties onderscheidt Frankrijk zich niet: AI maakt er 20% van de kapitaalrondes van 2026 uit, tegenover 21% in Europa. Het verschil zit in enkele gigantische rondes, met Mistral AI en AMI Labs voorop.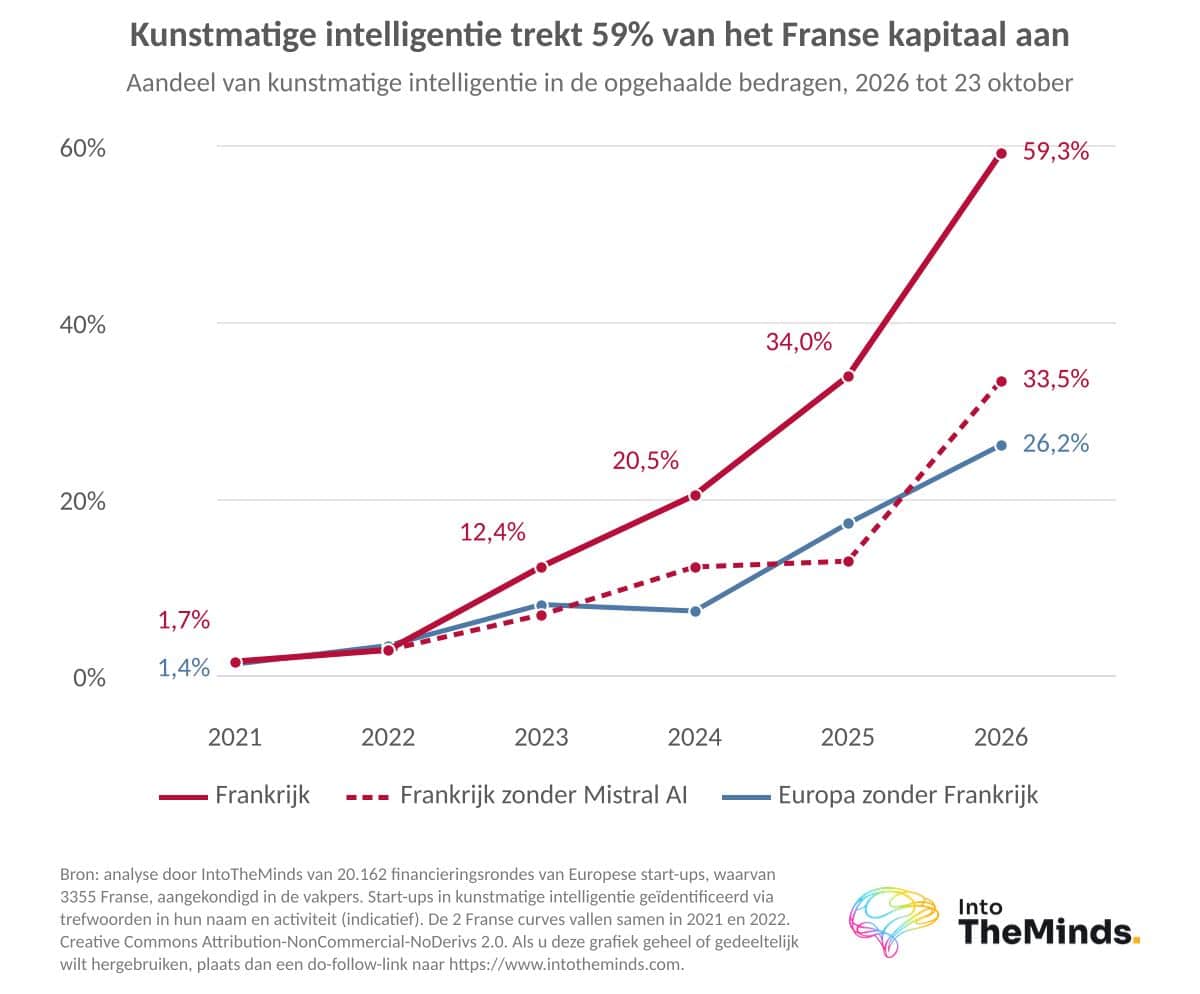
Een barometer over 409 sinds januari 2026 in Frankrijk aangekondigde kapitaalrondes bevestigt deze lezing: AI komt voor in 37% van de transacties en 57% van de bedragen, en in 39% van de bedragen zonder Mistral AI. Zo worden deze bedragen verdeeld:
- 46% voor bedrijven waarvan kunstmatige intelligentie het product zelf is
- 11% voor bedrijven waar AI een onderdeel is van een zakelijke oplossing
- 43% voor bedrijven zonder AI
French Tech: de financieringsfases
Een startup die kapitaal ophaalt verkrijgt fondsen van business angels, durfkapitaalfondsen of family offices, en die ontvangen in ruil daarvoor een deel van het aandelenkapitaal. Deze fondsen financieren aanwervingen, productontwikkeling en commerciële expansie. Dit zijn de indicatieve richtwaarden per fase:
- Pre-seed: allereerste ronde, doorgaans van € 100k tot € 1 mln.
- Seed: meestal tussen € 0,5 en € 3 mln., om de eerste versies van het product te bouwen en de product-market fit te vinden
- Serie A: van enkele miljoenen tot ongeveer vijftien miljoen euro, om de groei van een reeds bewezen model te versnellen
- Serie B en C: tussen ongeveer tien en honderd miljoen euro, om op te schalen
Seed en serie A
We zijn er slechts in geslaagd om de fase te documenteren voor 28% van de Franse kapitaalrondes in onze database. Dit betreft bovendien vooral rondes die tussen 2022 en 2024 zijn afgerond. In deze steekproef worden seed en serie A onderhandeld tegen dezelfde bedragen als elders in Europa: een mediaan van € 2,0 mln. voor 548 seed-rondes en € 10,0 mln. voor 270 serie A-rondes.
In serie C bereikt de Franse mediaan € 55 mln., tegenover € 78 mln. in Europa.
Serie B en C
Daarna wordt de kloof groter. De Franse mediaan bedraagt € 21,4 mln. in serie B (81 rondes), tegenover € 31,6 mln. in Europa. Serie C-rondes blijven zeldzaam, met 22 rondes. Alleen al over de jaren 2022 tot 2024 houdt de richting van het verschil stand: € 22,5 mln. tegenover € 30,0 mln. in serie B, en € 48 mln. tegenover € 70 mln. in serie C. Hoe verder de ronde gevorderd is, hoe groter de kloof met de Europese medianen in absolute waarde wordt.
Waardering en lead investor
De prijs die op het moment van de ronde voor het bedrijf wordt vastgesteld, de waardering, bepaalt het aandeel in het kapitaal dat de oprichters afstaan. De hoofdinvesteerder, of lead investor, organiseert de ronde, onderhandelt over de voorwaarden en brengt de andere financiers bijeen. In 2025 toonden investeerders zich selectiever: zij eisen een solide financiële en juridische structurering, en risicobeheer evenals verzekeringsdekking wegen voortaan mee in de onderhandelingen.
De opgehaalde bedragen door de French Tech
Deze tabel toont hoe de verdeling van kapitaalrondes in Frankrijk tussen 2021 en 2026 is aangescherpt.
| Omvang van de ronde | Aandeel van de rondes in 2021 | Aandeel van de rondes in 2026 (tot 23 oktober) |
|---|---|---|
| Minder dan € 2 mln. | 30,5% | 20,3% |
| € 2 tot € 10 mln. | 41,2% | 43,0% |
| € 10 tot € 50 mln. | 20,3% | 29,4% |
| € 50 mln. en meer | 8,0% | 7,3% |
Sinds mei 2020 zijn 94 rondes van € 100 mln. of meer, oftewel 2,8% van de transacties, goed voor 46% van de Franse bedragen. De Franse markt is iets minder geconcentreerd dan de Europese markt, waar 4% van de transacties 54% van de bedragen uitmaakt. De daling van kleine tickets kan wijzen op een moeilijkere startfinanciering of op berichtgeving die meer gericht is op grote rondes: deze gegevens laten niet toe beide effecten van elkaar te scheiden.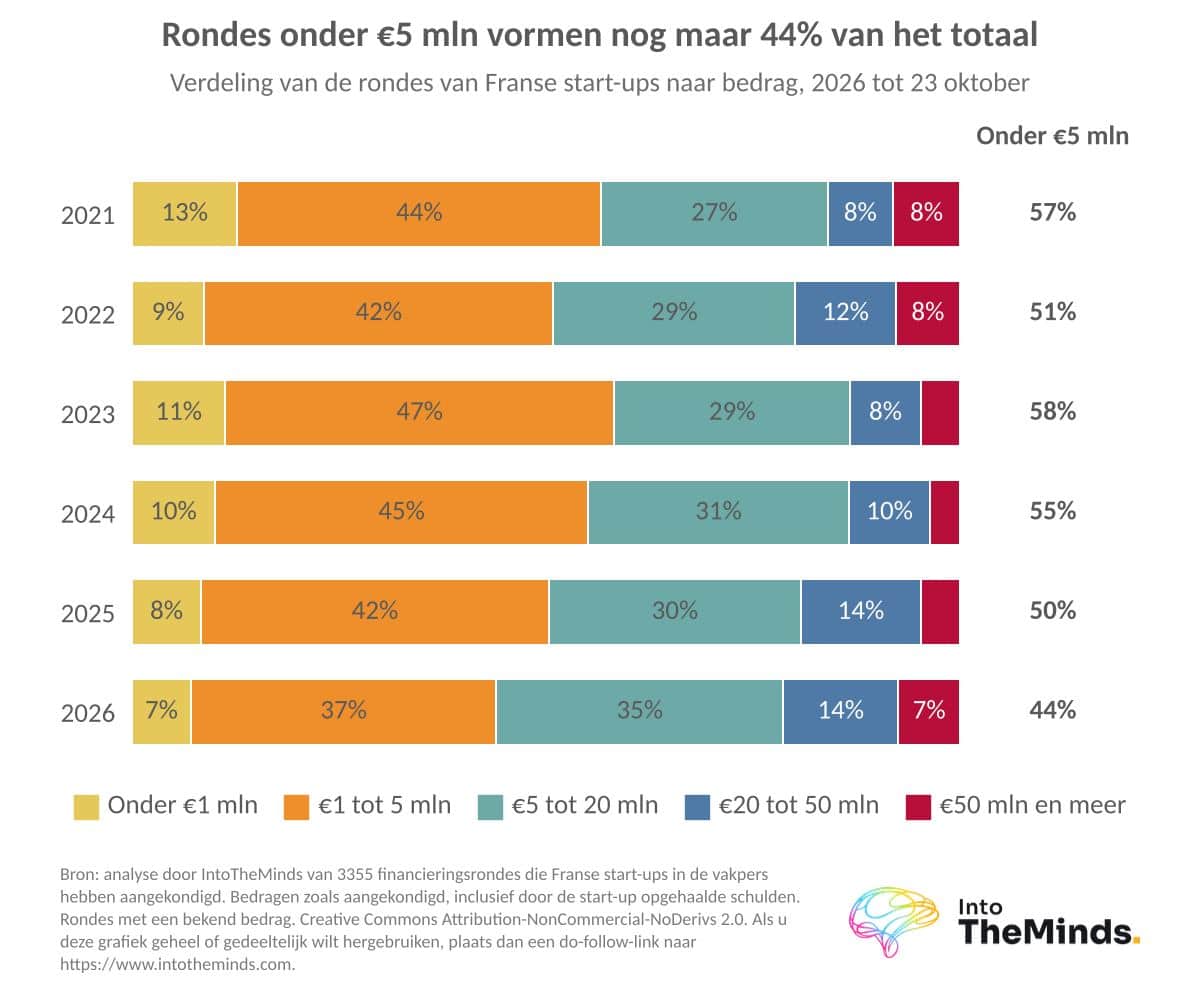
Regionale analyse: Parijs en de regio’s
De geografie van de kapitaalrondes in de French Tech is sterk uit balans.
Parijs trekt bijna 3/4 van de bedragen aan
Parijs trekt 72% van de bedragen en 60% van de kapitaalrondes aan waarvan de locatie bekend is. Samen met de rest van Île-de-France stijgt het aandeel tot 78% van de bedragen. Parijs is goed voor 83% van de bedragen in 2026, nauwelijks minder dan in 2021 (84%). Zonder Mistral AI en AMI Labs zakt zijn aandeel in 2026 terug naar 66%, tussen 2024 (60%) en 2025 (69%). Kijken we uitsluitend naar Growth-rondes, dan trok Île-de-France 74% van de bedragen aan in 2025, tegenover 67% een jaar eerder. Auvergne-Rhône-Alpes (7,3%) en Occitanie (4,3%) volgen op ruime afstand, en deze drie regio’s samen brengen 85% van de fondsen bijeen.
Parijs trekt 72% van de bedragen en 60% van de kapitaalrondes aan waarvan de locatie bekend is.
De regio’s halen vaak kapitaal op, maar kleinere bedragen
Buiten Île-de-France realiseren startups een derde van de rondes maar 22% van de bedragen, en 18% zonder Verkor. Hun mediane ronde bedraagt € 3,0 mln., tegenover € 5,0 mln. in Parijs.
| Stedelijke agglomeratie | Kapitaalrondes | Opgehaald bedrag | Mediane ronde |
|---|---|---|---|
| Parijs | 1746 | € 36,8 mld. | € 5,0 mln. |
| Grenoble | 66 | € 3,4 mld. | € 6,5 mln. |
| Île-de-France buiten Parijs | 204 | € 3,1 mld. | € 5,0 mln. |
| Lyon | 161 | € 1,4 mld. | € 3,0 mln. |
| Marseille en Aix | 59 | € 0,9 mld. | € 4,0 mln. |
| Toulouse | 79 | € 0,7 mld. | € 4,5 mln. |
Lyon is de actiefste regionale hub, terwijl Grenoble vooroploopt qua bedragen dankzij Verkor. De regio’s haalden 1,3 miljard euro op in 2025 en 1,2 miljard euro tot 23 oktober 2026, ver onder de 1,9 miljard euro van 2022. Zij hebben niet geprofiteerd van de opleving.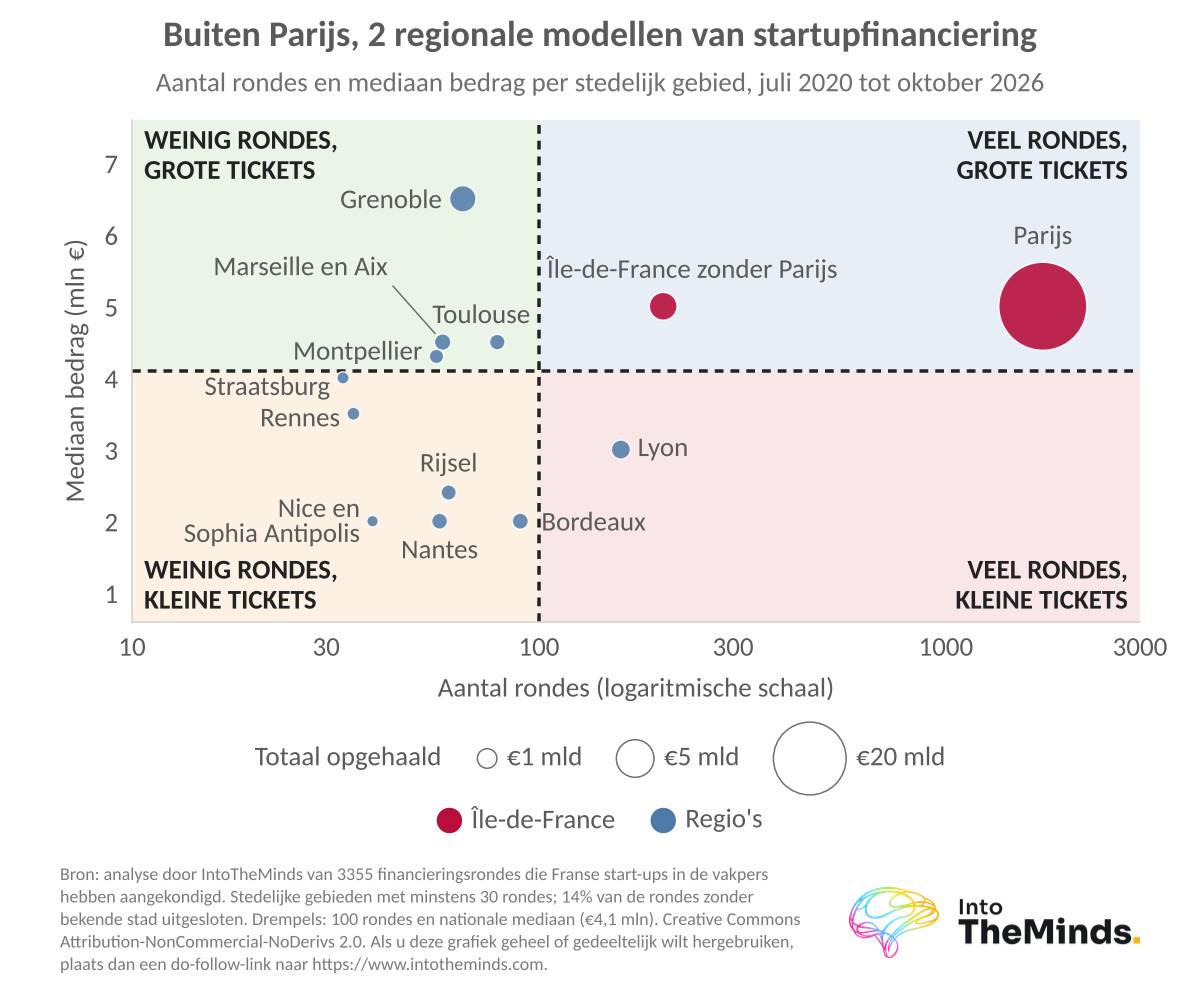
Frankrijk: de 3e Europese markt
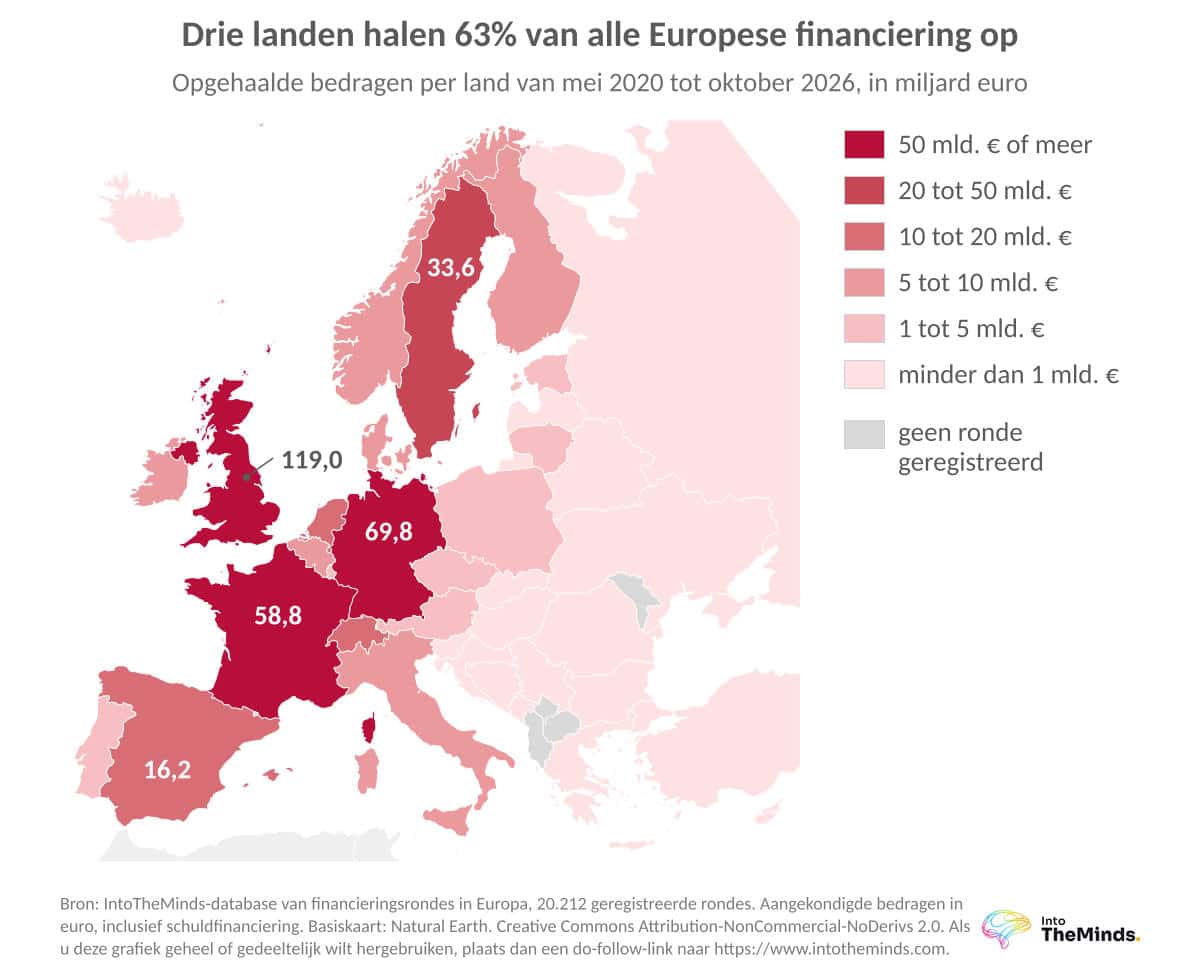
De French Tech staat op de derde plaats in Europa, na het Verenigd Koninkrijk en Duitsland.
| Land | Opgehaalde bedragen (mei 2020 tot 23 oktober 2026) |
|---|---|
| Verenigd Koninkrijk | € 119,0 mld. |
| Duitsland | € 69,8 mld. |
| Frankrijk | € 56,9 mld. |
| Zweden | € 33,6 mld. |
Verenigd Koninkrijk: de onbetwiste leider
Met 119,0 miljard euro haalt het Verenigd Koninkrijk over deze periode meer dan het dubbele op van Frankrijk. Geen enkele andere Europese markt komt in de buurt.
Duitsland: minder rondes, grotere bedragen
Duitsland telt 2829 kapitaalrondes, tegenover 3401 in Frankrijk, met een gemiddeld bedrag van € 25 mln. tegenover € 17 mln. Gemeten naar de bevolking houden beide landen elkaar bijna in evenwicht: € 836 opgehaald per inwoner aan de andere kant van de Rijn, € 824 in Frankrijk. In 2023 ging Frankrijk met 8,9 miljard euro tegenover 6,8 miljard euro Duitsland voorbij. Zonder de 2,5 miljard euro van Verkor zou het derde zijn gebleven.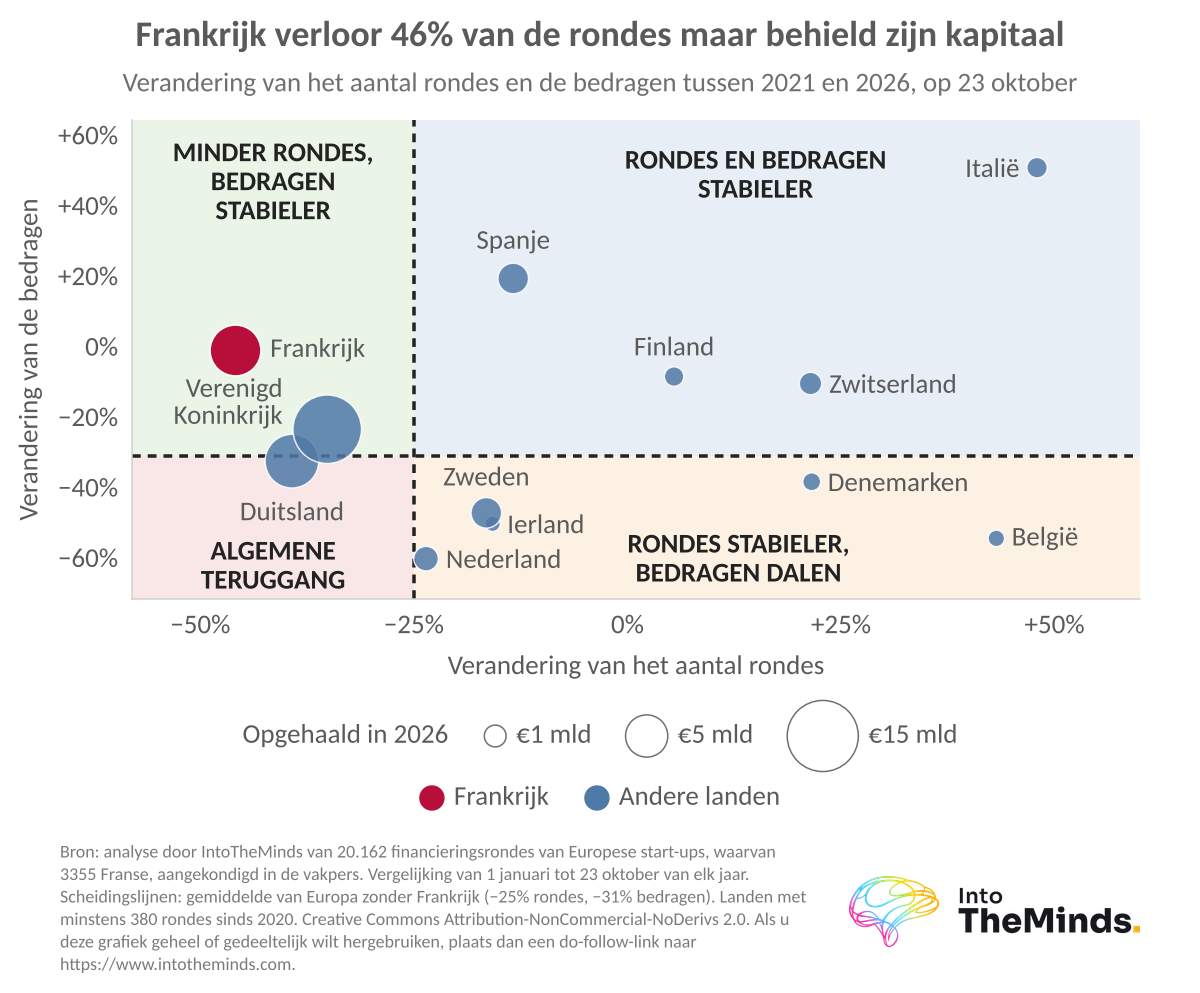
Frankrijk: een afkalvend aandeel in het aantal transacties
Frankrijk realiseerde 18,5% van de Europese kapitaalrondes in 2022, en 13,5% tot 23 oktober 2026. Zijn aandeel in de bedragen hangt af van enkele zeer grote rondes: 10,8% in 2024, 17,7% in 2026. Zijn mediane ronde, € 4,0 mln., ligt boven de Europese mediaan van € 3,6 mln.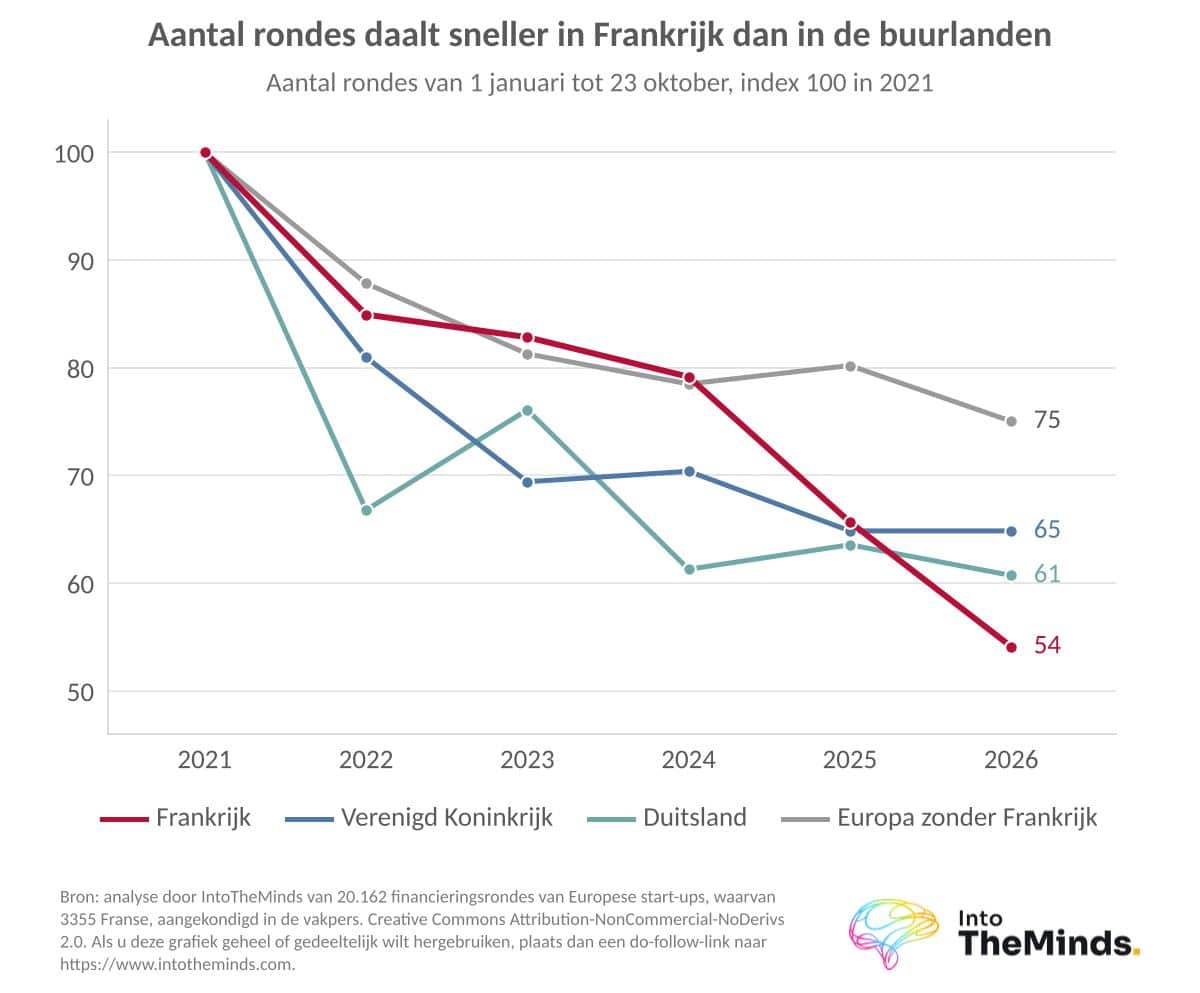
De French Tech-programma’s voor de financiering van de startfase
Voor oprichters vult de staat private fondsen aan via verschillende regelingen.
Het fonds French Tech Seed, voorzien van € 400 mln., wordt beheerd door de publieke investeringsbank en aangestuurd door La French Tech. Het vloeit voort uit het Programme d’investissements d’avenir (PIA) en werd gelanceerd in 2018. French Tech Seed co-investeert samen met private investeerders in DeepTech-bedrijven met minder dan 50 werknemers en jonger dan 3 jaar, die al een kapitaalronde hebben afgerond. Er bestaan twee toegangstrajecten: doorverwijzing door een geaccrediteerde voorschrijver, of de status van laureaat in de iLab-wedstrijden of de PIA Concours Nationaux Innovation (lichtingen vanaf 2018).
Dit programma selecteert sinds 2023 startups met disruptieve technologieën, meestal afkomstig uit onderzoek. De 3e lichting telt 80 laureaten, waaronder 13 in de ruimtevaart, 11 in AI en 11 in gezondheidszorg. De laureaten hebben in totaal 1,5 miljard euro opgehaald.
Waarop te letten bij uw volgende kapitaalrondes
We hebben 5 indicatoren geselecteerd om vooruit te blikken op het komende jaar voor French Tech-kapitaalrondes:
- Het herstel van de middelgrote rondes: rondes onder de € 100 mln. hebben hun niveau van 2022 nog niet teruggevonden.
- De afhankelijkheid van enkele namen: wanneer één enkel bedrijf meer dan 10% van zes jaar aan kapitaalrondes vertegenwoordigt, wordt het jaarlijkse totaal zeer gevoelig voor zijn planning.
- De startfinanciering: als het aandeel van kleine tickets blijft dalen, zal de kweekvijver van scale-ups slinken.
- De doorstroom naar serie B en C, waar Franse rondes kleiner blijven.
- De regio’s, die minder ophalen dan in 2022.
Als u een ronde voorbereidt, besteed dan veel aandacht aan uw juridische structurering en risicobeheer: in 2025 concentreerde het kapitaal zich op een beperkt aantal bedrijven die als strategisch werden beschouwd, en weinig onderscheidende projecten hadden moeite om hun ronde af te ronden. Een degelijk B2B-marktonderzoek versterkt uw dossier tegenover de lead investor.
FAQ: vragen die u zich stelt
Waar komen de cijfers uit dit overzicht van kapitaalrondes vandaan?
Alle cijfers komen uit de eigen database van IntoTheMinds die wij sinds 2020 hebben opgebouwd. De bedragen bestrijken de periode van 22 mei 2020 tot 23 oktober 2026. De database voegt wekelijkse overzichten samen met een bestand dat sinds mei 2020 wordt bijgehouden, na verwijdering van duplicaten en transacties van beursgenoteerde bedrijven. De bedragen zijn niet rechtstreeks vergelijkbaar met barometers van andere spelers, waarvan de definities verschillen op het gebied van schulden.
Onze database is uitsluitend bestemd voor intern gebruik en wordt niet aan derden ter beschikking gesteld.
Welk aandeel van de Franse kapitaalrondes wordt geleid door vrouwelijke oprichters?
Vrouwen vertegenwoordigen 11,0% van de geïdentificeerde Franse oprichters, tegenover 10,4% gemiddeld in Europa. Kapitaalrondes met ten minste één vrouwelijke oprichter zijn goed voor 15,3% van de transacties maar voor 11,1% van de bedragen. De gezondheidszorg (16,5%) telt bijna twee keer zoveel vrouwelijke oprichters als de IT-sector (8,9%).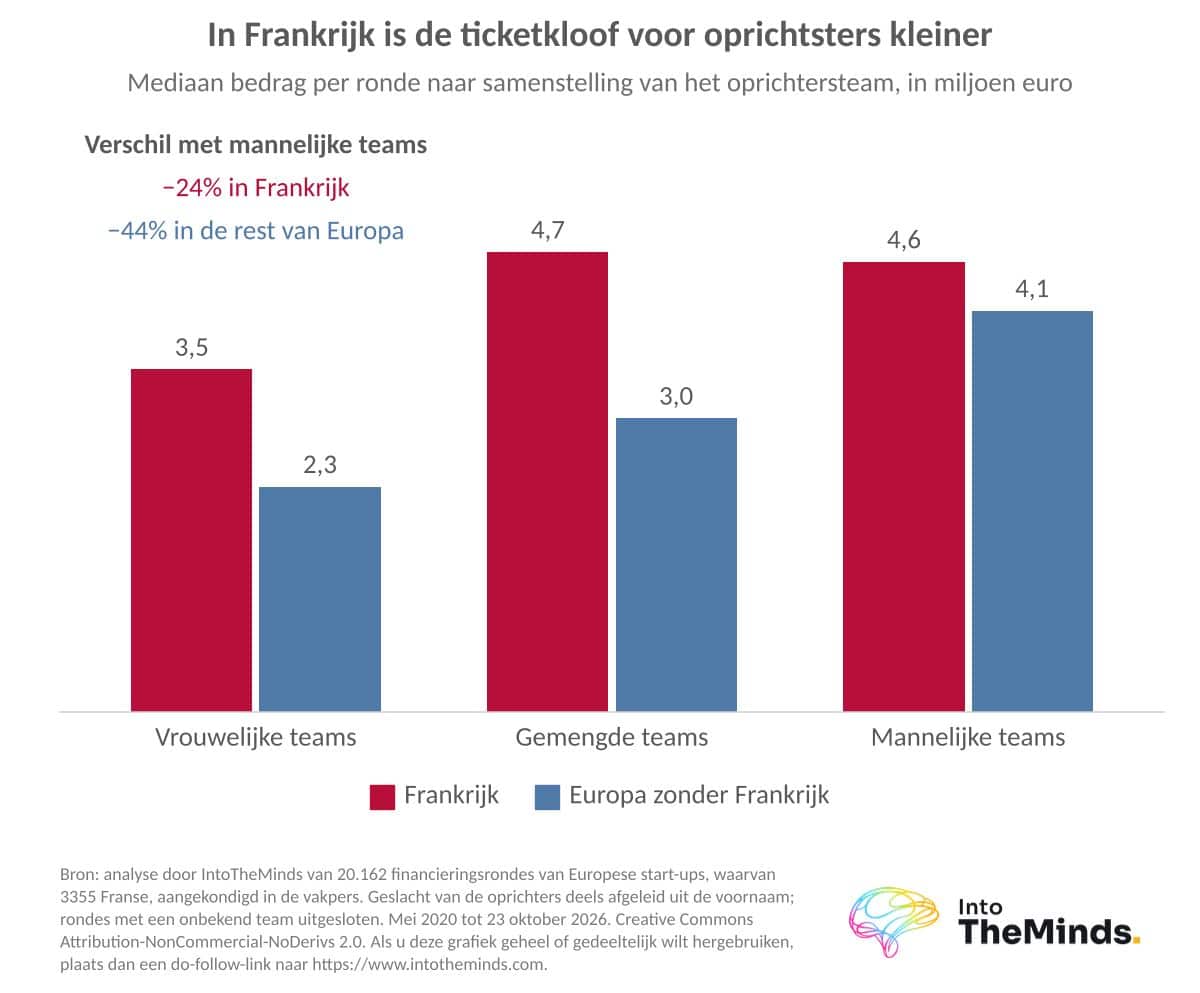
Waarvoor worden de door startups opgehaalde fondsen gebruikt?
Product en R&D staan bovenaan: 70% van de rondes waarvan het doel bekend is, financiert deze als eerste. Daarna volgen commerciële groei (12%) en industrialisatie (9%). In bedragen stijgt industrialisatie naar 23%, gedragen door Verkor, Electra en HoloSolis.
Welke criteria gelden om toe te treden tot de programma’s French Tech en Next40?
Een bedrijf moet zijn hoofdkantoor in Frankrijk hebben, zijn opgericht op of na 1 januari 2006, niet beursgenoteerd zijn en over een niet-negatief eigen vermogen beschikken. Maximaal 25% van het kapitaal mag in handen zijn van een grote ondernemingsgroep. Voor het prestatieluik moet het bedrijf een omzet van minstens € 20 mln. en een gemiddelde jaarlijkse groei van minstens 15% over de afgelopen 3 jaar voorleggen.
Hoeveel hebben Franse startups in 2025 opgehaald?
Een onderzoek naar naamsbekendheid bij uw doelgroep brengt uw werkelijke zichtbaarheid in cijfers. Dit soort gegevens ondersteunt uw verhaal tegenover investeerders, die sinds 2025 selectiever zijn geworden.