In diesem Artikel finden Sie eine detaillierte Analyse der Kapitalaufnahmen der „French Tech“ im Zeitraum von 2020 bis 2026. Wir haben sektorale, zeitliche und regionale Analysen durchgeführt. Ergänzt wird dies durch eine allgemeinere Betrachtung, die einen Vergleich zwischen der „French Tech“ und anderen Ländern zieht.
Seit Mai 2020 haben französische Startups 56,9 Milliarden Euro in 3.401 Transaktionen eingesammelt. Frankreich ist der 3. europäische Risikokapitalmarkt, hinter dem Vereinigten Königreich und Deutschland. Unsere Analyse zeigt, dass es den Abschwung von 2022 besser verkraftet hat als seine Nachbarn. Die Erholung im Jahr 2026 mit 9,8 Milliarden Euro bis zum 23. Oktober stützt sich jedoch auf eine Handvoll Mega-Runden im Bereich der künstlichen Intelligenz, während die Anzahl der Transaktionen weiter zurückgeht. Diese Zahlen geben einen ersten Eindruck von der Dynamik der Finanzierungsrunden in der French Tech. Unsere Marktforschungsagentur begleitet zahlreiche Startups vor, während und nach ihrer Finanzierungsrunde. Wir haben daher alle verfügbaren Daten analysiert, um Ihnen einen kompakten Überblick über den Markt für French-Tech-Finanzierungsrunden zu bieten.
Kontaktieren Sie das Institut IntoTheMinds
Das Wichtigste auf einen Blick
- Mai 2020 – 23. Oktober 2026: In Frankreich wurden 56,9 Milliarden Euro in 3.401 Transaktionen eingesammelt, was 14,6 % der in Europa aufgenommenen Beträge entspricht.
- Auf dem Tiefpunkt des Zyklus behielt Frankreich 61 % seines Niveaus von 2021, verglichen mit 48 % für Europa.
- Frankreich, 2026: 9,8 Milliarden Euro bis zum 23. Oktober, also 60 % mehr als zum gleichen Zeitpunkt im Jahr 2025. Die 14 Runden von 100 Mio. € oder mehr machen zwei Drittel der Beträge aus.
- KI zieht im Jahr 2026 59 % der französischen Beträge an, gegenüber 3 % im Jahr 2022 und rund 29 % in Europa im Jahr 2026.
- Paris konzentriert 72 % der Beträge und 60 % der lokalisierten Finanzierungsrunden auf sich.
Wie viel haben französische Startups seit 2020 eingesammelt?
Die von Unternehmen der French Tech eingesammelten Mittel folgen einem ausgeprägten Zyklus, und die Erholung im Jahr 2026 stützt sich auf eine kleine Anzahl von Transaktionen.
Ein Einbruch nach 2021, gefolgt von einer Erholung im Jahr 2026
Französische Startups sammelten 10,9 Milliarden Euro im Jahr 2021 und 11,1 Milliarden Euro im Jahr 2022 ein. Mitten in der Korrektur des Risikokapitals legten die französischen Beträge also leicht zu, während die europäischen ein Viertel einbüßten. Danach folgte der Einbruch: 8,9 Milliarden Euro im Jahr 2023 und 6,7 Milliarden Euro im Jahr 2024.
Die Zahl für 2023 ist maßgeblich Verkor mit 2,5 Milliarden Euro zu verdanken. Ohne dieses Unternehmen bilden 2023 und 2024 ein gemeinsames Plateau bei rund 6,5 Milliarden Euro, was etwa 60 % des Niveaus von 2021 entspricht.
Die nachstehende Tabelle zeigt die Kehrseite des Zyklus: Die Anzahl der Transaktionen sinkt seit 2025, während die eingesammelten Beträge steigen.
| Jahr (Frankreich) | Anzahl der Runden | Mediane Runde |
|---|---|---|
| 2020 (ab dem 22. Mai) | 190 | 2,0 Mio. € |
| 2021 | 677 | 3,5 Mio. € |
| 2022 | 631 | 4,7 Mio. € |
| 2023 | 576 | 3,5 Mio. € |
| 2024 | 563 | 4,0 Mio. € |
| 2025 | 448 | 4,7 Mio. € |
| 2026 (Stand 23. Oktober) | 316 | 6,0 Mio. € |
Die Anzahl der Finanzierungsrunden ging zwischen 2021 und 2025 um ein Drittel zurück, von 677 auf 448. Über einen vergleichbaren Zeitraum verdoppelt sich die mediane Runde, von 3,0 Mio. € im Jahr 2021 auf 6,0 Mio. € im Jahr 2026. Ein Teil dieser Verschiebung könnte auf die Berichterstattung in Übersichten zurückzuführen sein, die eher große Runden anführen. Der Trend ist eindeutig, sein Ausmaß sollte jedoch mit Vorsicht interpretiert werden.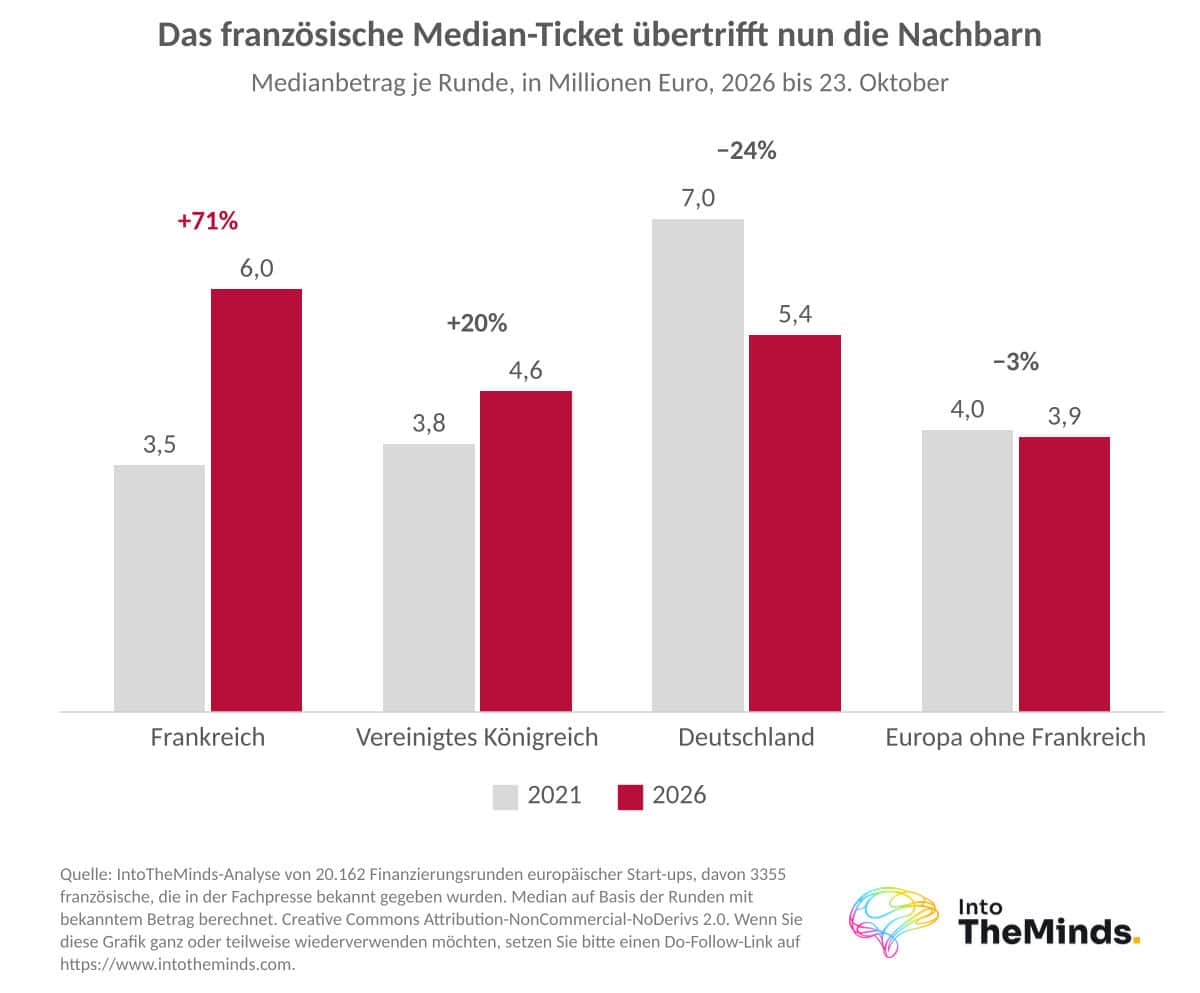
Der Berechnungsumfang verändert die Gesamtsummen spürbar. Eine andere Bilanz des French-Tech-Ökosystems, die sich auf Growth-Runden und hybride Finanzierungen konzentriert, beziffert das Jahr 2025 auf 7,39 Milliarden Euro bei 618 Transaktionen, gegenüber 7,8 Milliarden Euro und 723 Transaktionen im Jahr 2024. Die Definitionen unterscheiden sich, insbesondere bei Fremdkapital, doch die Diagnose deckt sich: Es gibt weniger Transaktionen und die Ticketgrößen sind höher.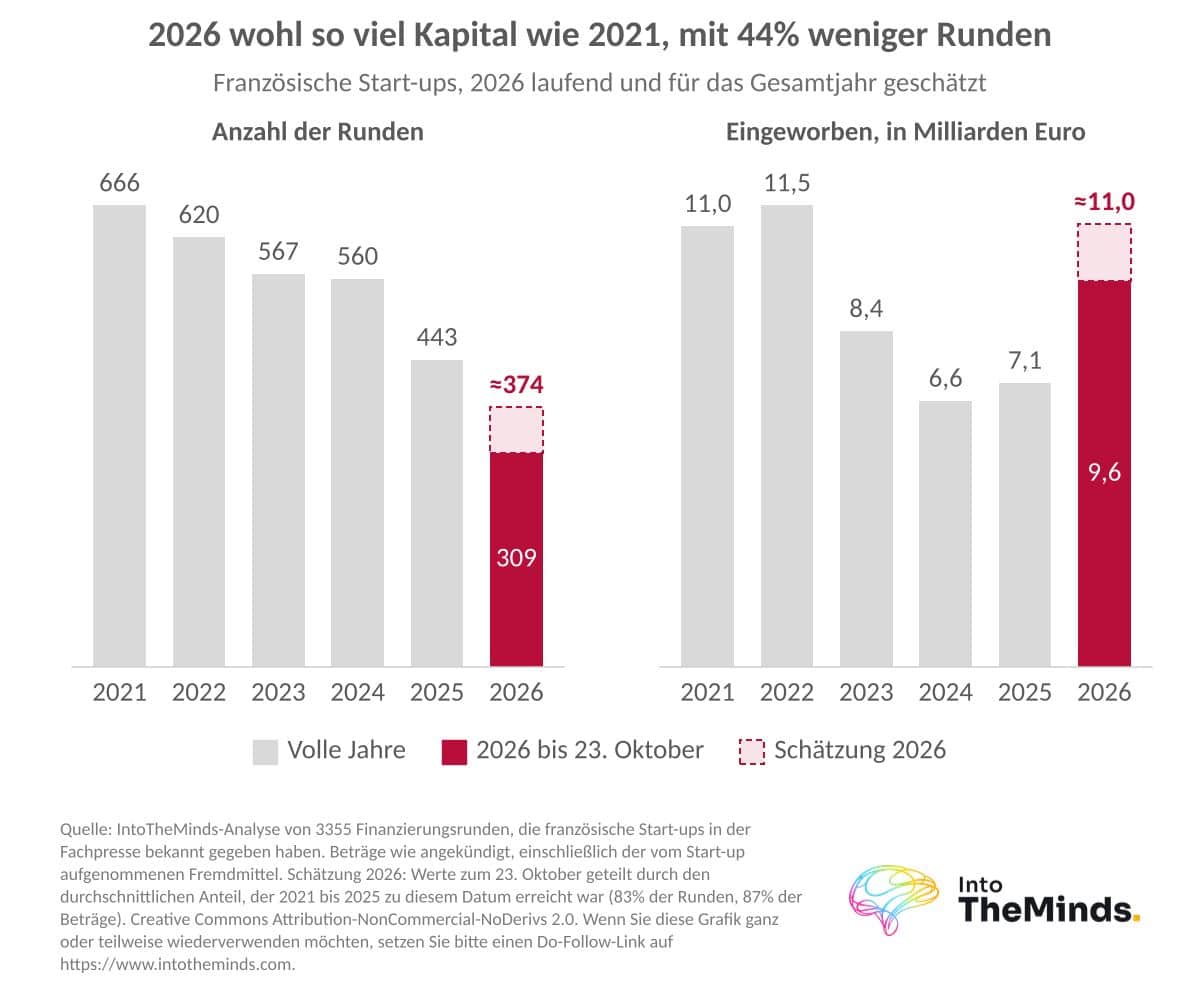
Im Jahr 2026 machen 14 Runden von 100 Mio. € oder mehr zwei Drittel der in Frankreich eingesammelten Beträge aus.
Die Erholung stützt sich auf eine Handvoll Mega-Runden
Bis zum 23. Oktober 2026 sammelten 14 Runden von 100 Mio. € und mehr 6,5 Milliarden Euro ein, gegenüber 2,3 Milliarden Euro bei 6 Runden zum gleichen Zeitpunkt im Jahr 2025. Die übrigen Transaktionen gehen weiter zurück: 3,3 Milliarden Euro gegenüber 3,8 Milliarden Euro, verteilt auf 302 Runden gegenüber 372. Ohne Mega-Runden stagniert der französische Markt seit 2023 bei rund 4,5 Milliarden Euro pro Jahr, gegenüber 6,1 bis 6,3 Milliarden Euro in den Jahren 2021 und 2022.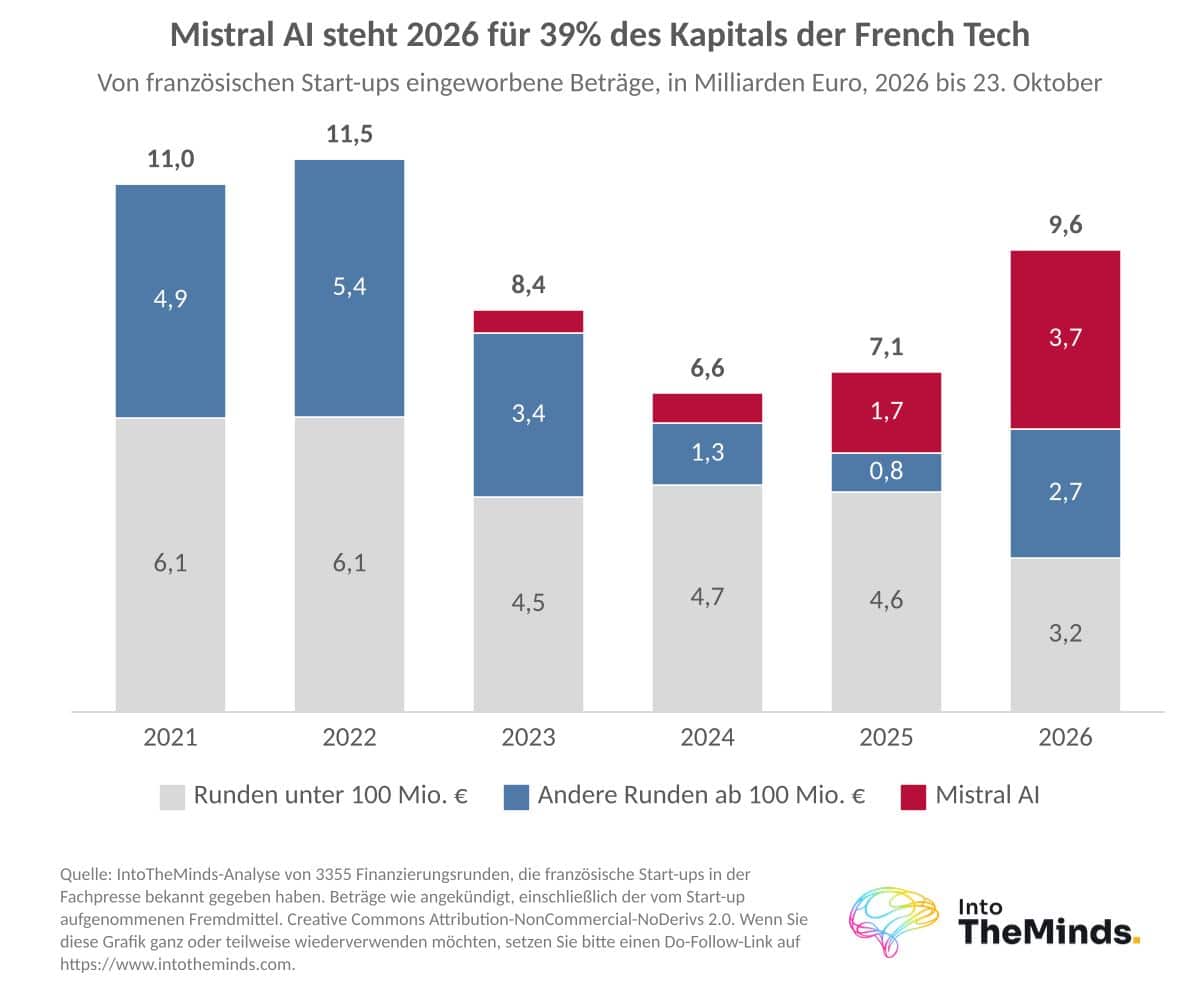
Mistral AI fällt für sich genommen stark ins Gewicht. Seine 7 Transaktionen summieren sich auf 6,6 Milliarden Euro, was 11,7 % von allem entspricht, was Frankreich seit Mai 2020 eingesammelt hat. Darunter sind die Runde über 3 Milliarden Euro im September 2026 und eine Ende März 2026 aufgenommene Fremdfinanzierung von 830 Mio. € für ein Rechenzentrum. Die Rangliste der größten Runden erzählt die Geschichte des Zyklus:
- Mistral AI, 3.000 Mio. € im Jahr 2026 (KI)
- Verkor, im Bereich Batterien, mit einer Runde, die Fremdkapital und Zuschüsse kombiniert
- Mistral AI, 1.700 Mio. € im Jahr 2025 (KI)
- AMI Labs, 900 Mio. € im Jahr 2026 (KI)
- Sorare, 580 Mio. € im Jahr 2021; Doctolib, 500 Mio. € im Jahr 2022; Qonto, 486 Mio. € im Jahr 2022
Die Champions von 2021 und 2022 stammten aus dem Handel, dem Fintech-Sektor und dem Gesundheitswesen. Die von 2025 und 2026 kommen vor allem aus der KI.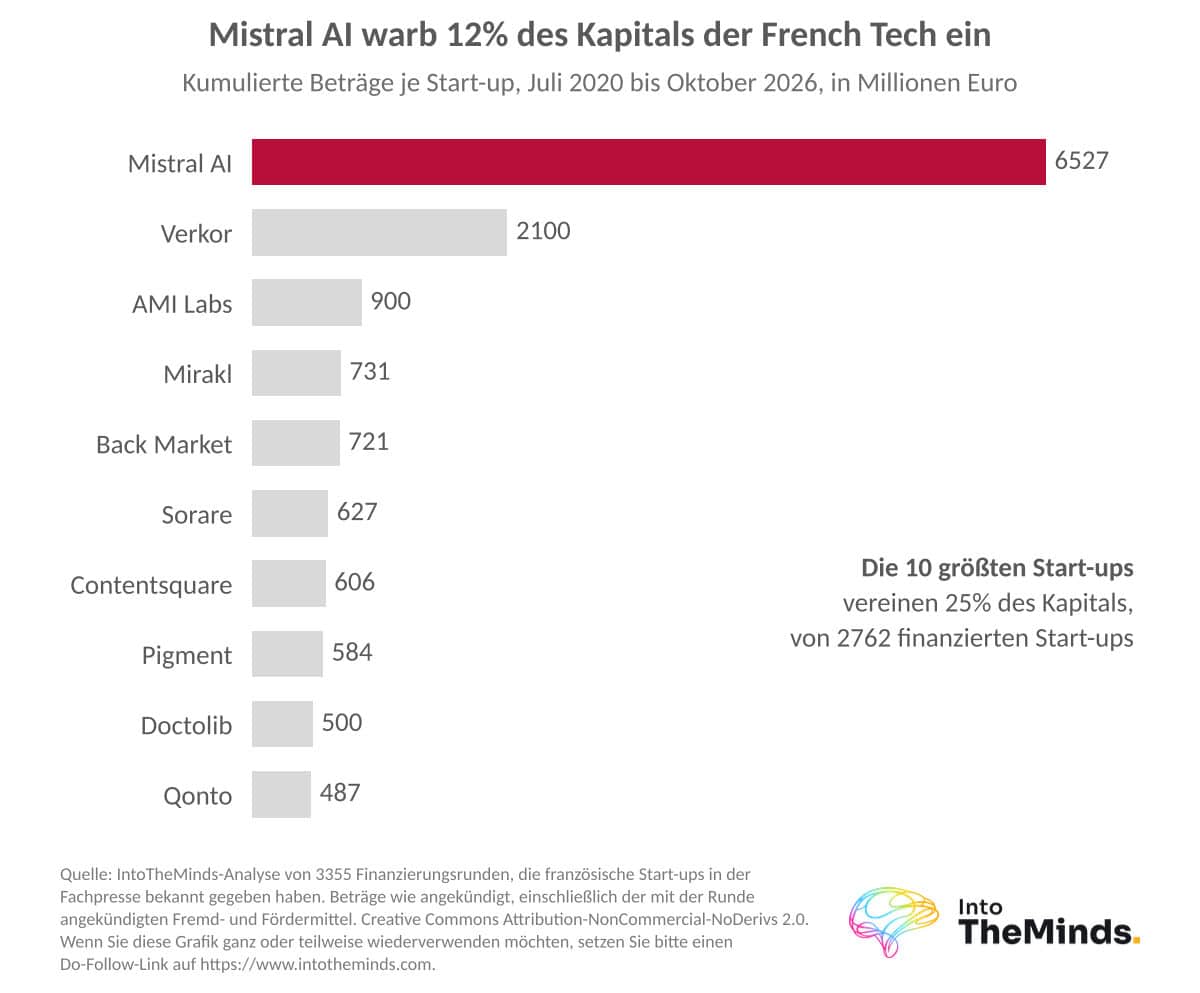
Welche Sektoren ziehen in Frankreich das meiste Kapital an?
Die kumulierte Rangliste nach Sektoren verdeckt eine rasche Neuausrichtung der French Tech seit 2022.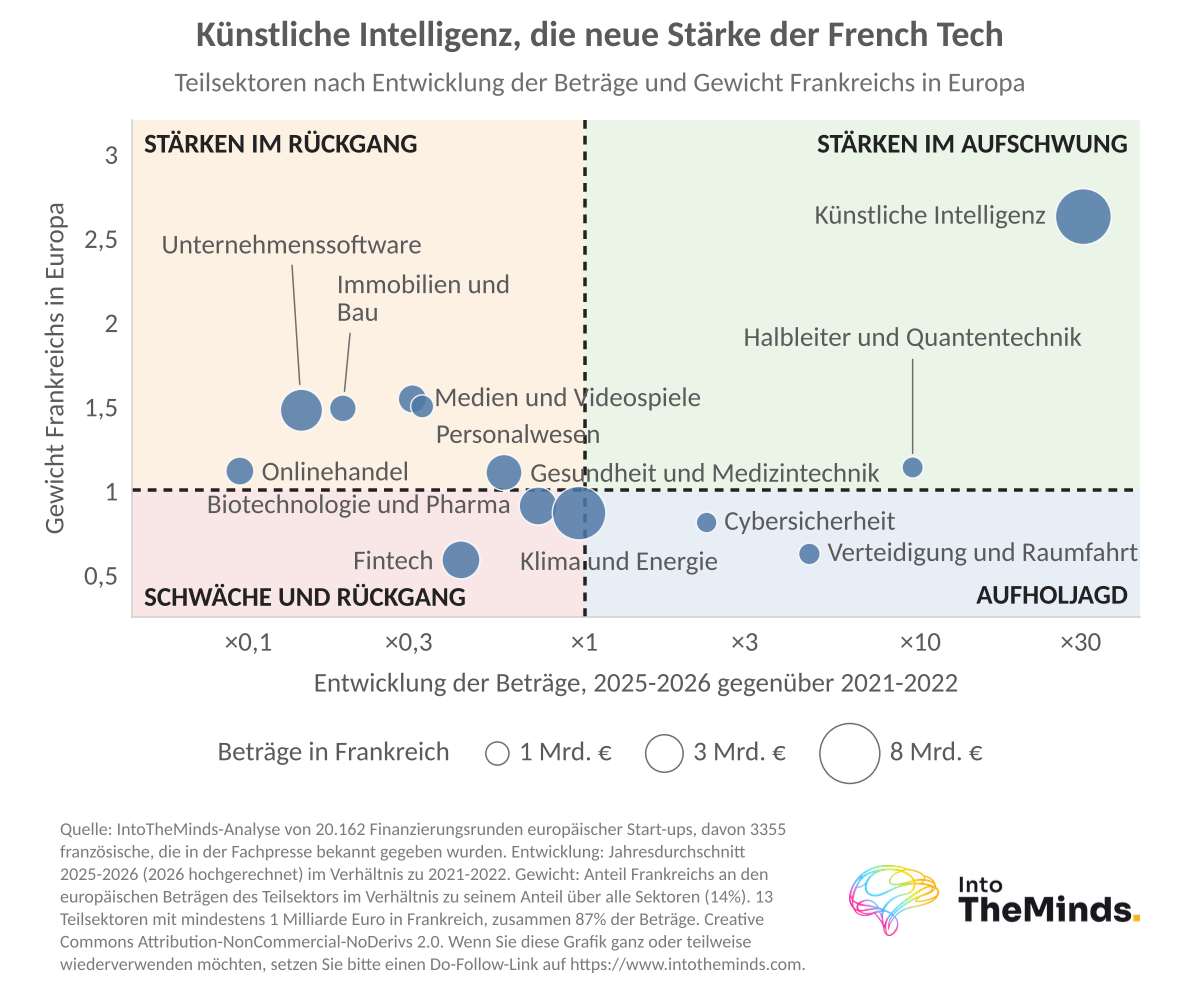
IT und Telekommunikation: ein rückläufiger Anteil ohne die Champions
Der Sektor IT und Telekommunikation macht seit Mai 2020 29,8 % der französischen Beträge aus, gegenüber rund 20 % in Europa. Danach folgen Umwelt (14,4 %), Gesundheit und Pharma (13,0 %) sowie Banken und Versicherungen (9,4 %). Doch ohne Mistral AI und AMI Labs sammelte der IT-Sektor 2,0 Milliarden Euro im Jahr 2022, 1,2 Milliarden Euro im Jahr 2025 und weniger als 1 Milliarde Euro bis zum 23. Oktober 2026 ein. Für 2021 ist 1,0 Milliarde Euro an Finanzierungsrunden nicht klassifiziert, darunter Ledger und Hugging Face, was den Anstieg des Sektors seitdem etwas überzeichnet.
Eine andere Bilanz im Growth-Segment platziert Software und Technologie sowohl 2024 als auch 2025 auf dem ersten Platz, mit 3,3 Milliarden Euro im Jahr 2025. Der Sektor bleibt die Nummer eins, hält sich aber dank seiner Champions.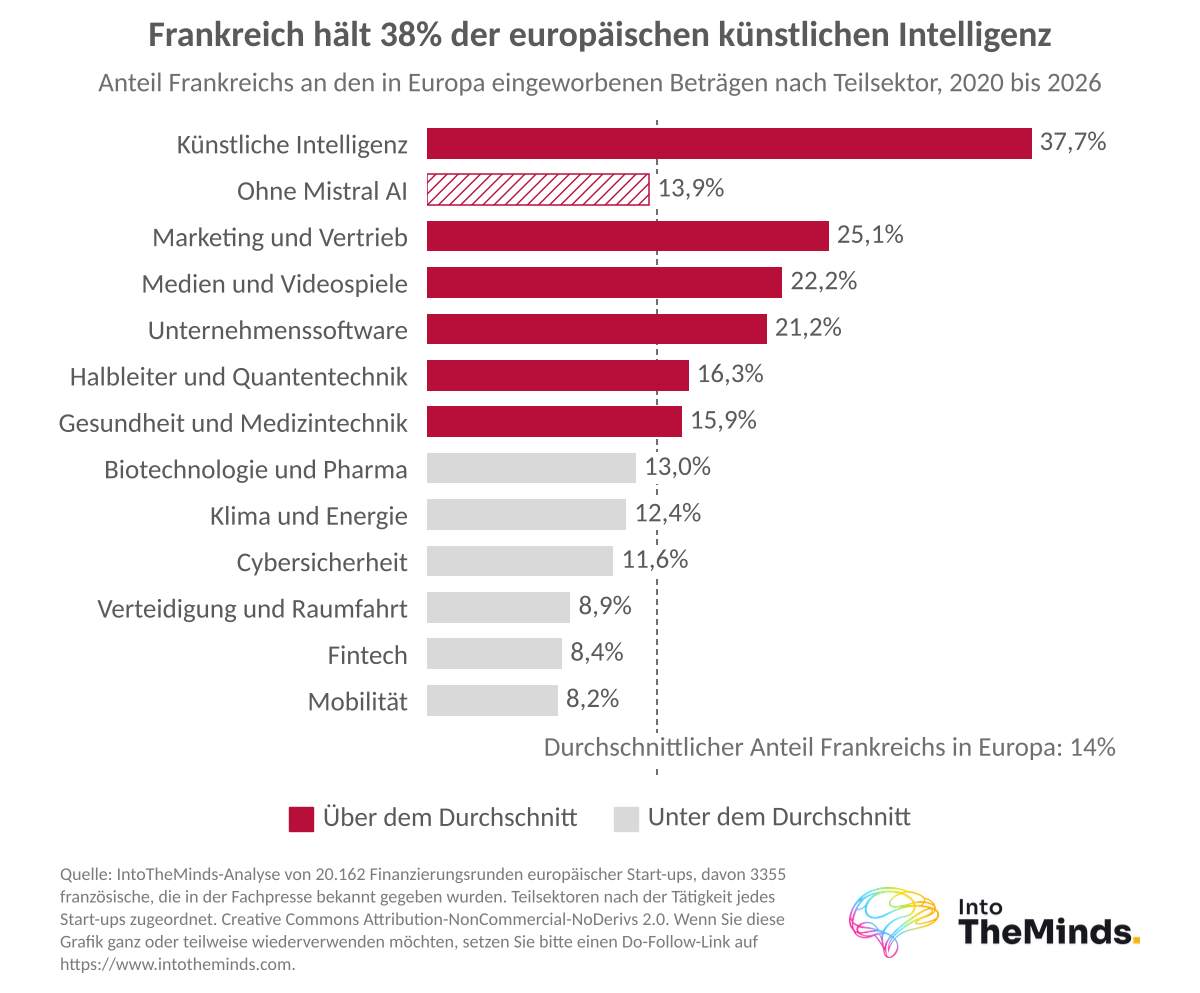
Gesundheit und Umwelt: stabile Volumina
Gesundheit und Pharma sammeln seit 2023 rund 1 Milliarde Euro pro Jahr ein. Nach der Anzahl der Transaktionen ist es der zweitgrößte Sektor: 538 Runden, also 15,8 % der Gesamtzahl. Die Life Sciences verzeichnen 970 Mio. € im Jahr 2025 – stabile Beträge in einem angespannten Umfeld.
Der Umweltsektor erreichte 2023 seinen Höhepunkt mit 3,6 Milliarden Euro, davon 2,5 Milliarden Euro für Verkor, bevor er wieder unter 1 Milliarde Euro pro Jahr fiel. Mit 331 Finanzierungsrunden ist er nach der Anzahl der Transaktionen der drittgrößte Sektor, mit rund fünfzig Runden pro Jahr seit 2024. Greentech sammelte 2025 1 Milliarde Euro ein, ein Rückgang von rund 50 % im Jahresvergleich, da Investoren langen Industriezyklen und aufgeschobener Rentabilität misstrauen.
Zwei Bereiche treten 2026 hervor. Quantentechnologie sammelte über 0,5 Milliarden Euro mit Pasqal (340 Mio. €), Quobly (115 Mio. €) und Alice & Bob (59 Mio. €) ein. In den Bereichen Verteidigung und Raumfahrt markieren Loft Orbital (170 Mio. € im Jahr 2025) und Harmattan AI (172 Mio. € im Jahr 2026) die ersten Runden über 100 Mio. €.
Banken und Handel: ein deutlicher Rückgang seit 2022
Banken und Versicherungen einschließlich Fintech sammelten 1,85 Milliarden Euro im Jahr 2022 und danach 0,35 Milliarden Euro im Jahr 2025 ein. Fintech leidet unter der Regulierungsexposition und einer aufgeschobenen Rentabilität. Der Handel, der 2021 und 2022 von Back Market oder Ankorstore getragen wurde, ist seit 2023 auf nahezu null gesunken.
KI konzentriert die Beträge, nicht die Anzahl der Transaktionen
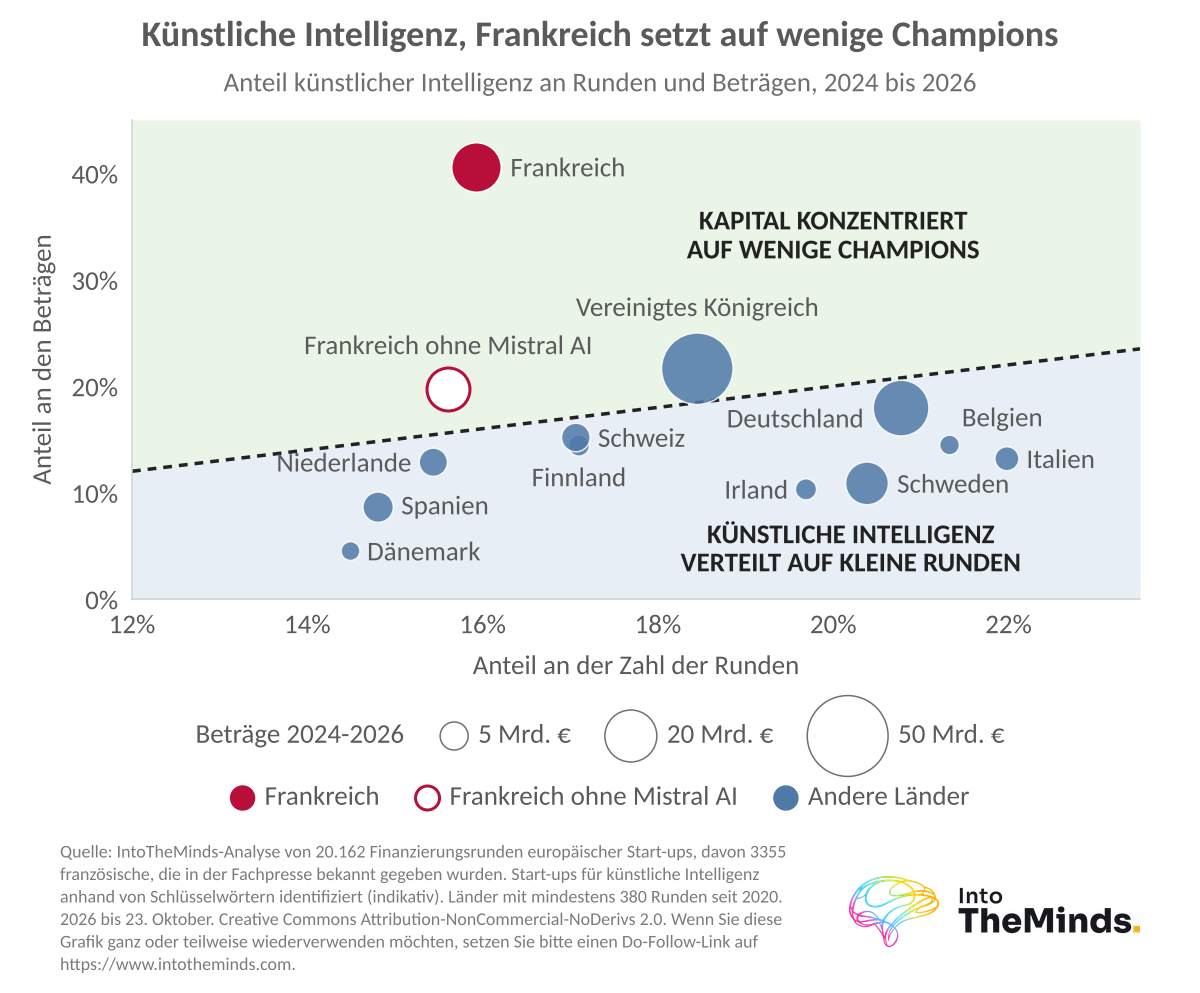
Startups für künstliche Intelligenz zogen 2022 3 % der französischen Beträge an, 2024 waren es 20 % und bis zum 23. Oktober 2026 bereits 59 %. Europa folgt demselben Trend auf halbem Niveau. Bei der Anzahl der Transaktionen hebt sich Frankreich nicht ab: KI macht dort 20 % der Finanzierungsrunden von 2026 aus, gegenüber 21 % in Europa. Der Unterschied geht auf einige Riesenrunden zurück, allen voran Mistral AI und AMI Labs.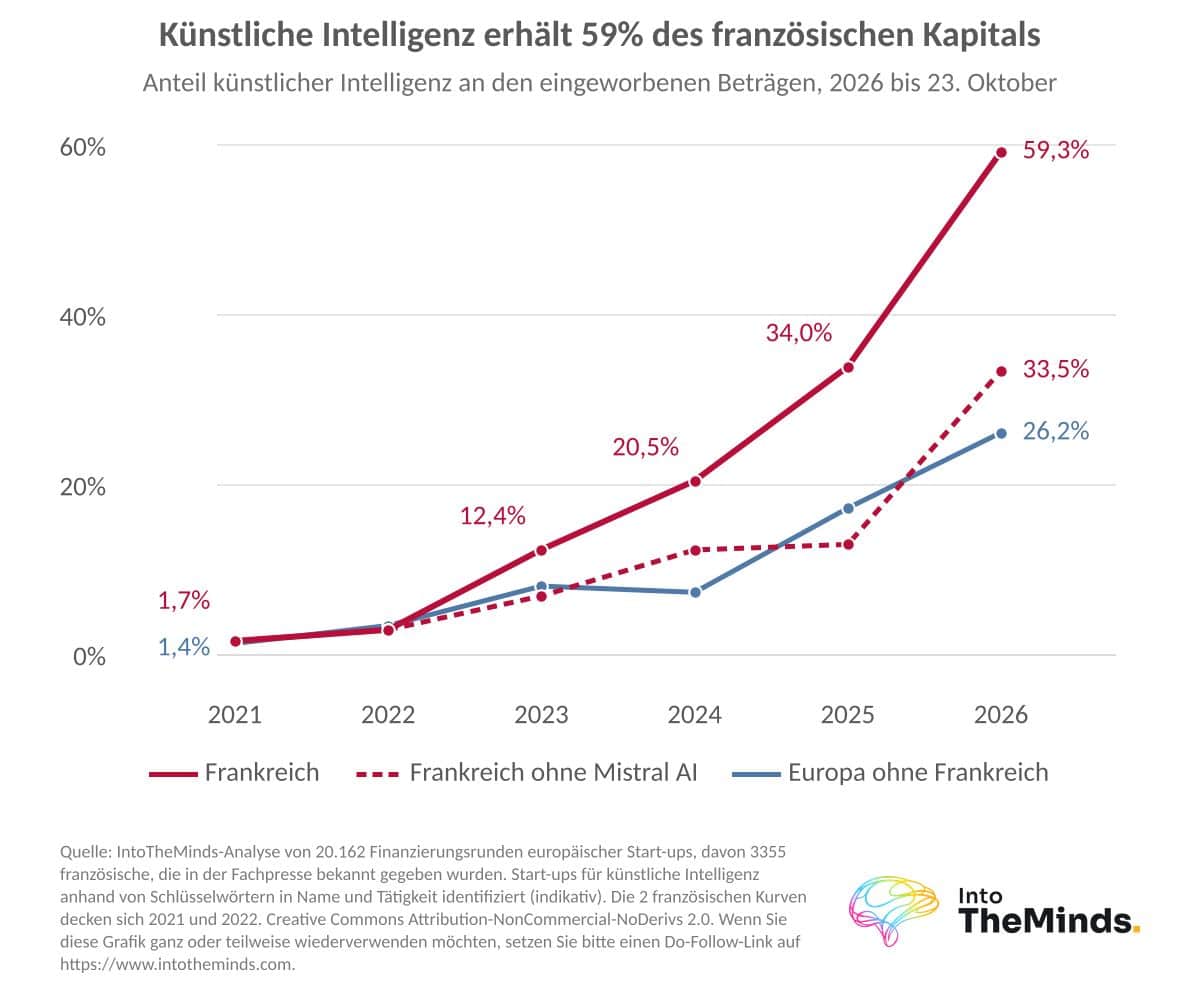
Ein Barometer zu 409 seit Januar 2026 in Frankreich angekündigten Finanzierungsrunden bestätigt diese Einschätzung: KI kommt in 37 % der Transaktionen und 57 % der Beträge vor sowie in 39 % der Beträge ohne Mistral AI. So verteilen sich diese Beträge:
- 46 % für Unternehmen, deren Produkt die künstliche Intelligenz selbst ist
- 11 % für jene, bei denen KI eine Komponente einer Geschäftslösung ist
- 43 % für Unternehmen ohne KI
French Tech: die Finanzierungsphasen
Ein Startup, das Kapital aufnimmt, erhält Mittel von Business Angels, Risikokapitalfonds oder Family Offices, die im Gegenzug eine Beteiligung am Eigenkapital erhalten. Diese Mittel finanzieren Neueinstellungen, Produktentwicklung und kommerzielle Expansion. Hier sind die Richtwerte nach Phase:
- Pre-Seed: allererste Runde, in der Regel von 100 T€ bis 1 Mio. €
- Seed: meist zwischen 0,5 und 3 Mio. €, um die ersten Produktversionen zu entwickeln und den Product-Market-Fit zu finden
- Serie A: von einigen Millionen bis rund fünfzehn Millionen Euro, um das Wachstum eines bereits bewährten Modells zu beschleunigen
- Serie B und C: zwischen rund zehn und hundert Millionen Euro, um zu skalieren
Seed und Serie A
Wir konnten die Phase nur für 28 % der französischen Finanzierungsrunden in unserer Datenbank dokumentieren. Dies betrifft zudem vor allem Runden, die zwischen 2022 und 2024 abgeschlossen wurden. In dieser Stichprobe werden Seed und Serie A zu denselben Beträgen verhandelt wie anderswo in Europa: 2,0 Mio. € im Median bei 548 Seed-Runden und 10,0 Mio. € bei 270 Serie-A-Runden.
In der Serie C erreicht der französische Median 55 Mio. €, gegenüber 78 Mio. € in Europa.
Serie B und C
Danach vergrößert sich die Kluft. Der französische Median liegt in der Serie B bei 21,4 Mio. € (81 Runden), gegenüber 31,6 Mio. € in Europa. Serie-C-Runden bleiben mit 22 Runden selten. Betrachtet man allein die Jahre 2022 bis 2024, bleibt die Richtung des Abstands bestehen: 22,5 Mio. € gegenüber 30,0 Mio. € in der Serie B und 48 Mio. € gegenüber 70 Mio. € in der Serie C. Je weiter fortgeschritten die Runde ist, desto größer wird der Abstand zu den europäischen Medianen in absoluten Werten.
Bewertung und Lead-Investor
Der zum Zeitpunkt der Runde für das Unternehmen festgelegte Preis, seine Bewertung, bestimmt den Kapitalanteil, den die Gründer abgeben. Der Hauptinvestor, oder Lead-Investor, organisiert die Runde, verhandelt die Konditionen und gewinnt die übrigen Geldgeber. Im Jahr 2025 zeigten sich Investoren selektiver: Sie verlangen eine solide finanzielle und rechtliche Strukturierung, und Risikomanagement sowie Versicherungsschutz fallen bei den Verhandlungen nun ins Gewicht.
Die von der French Tech eingesammelten Beträge
Diese Tabelle zeigt, wie sich die Verteilung der Finanzierungsrunden in Frankreich zwischen 2021 und 2026 verdichtet hat.
| Größe der Runde | Anteil der Runden 2021 | Anteil der Runden 2026 (Stand 23. Oktober) |
|---|---|---|
| Weniger als 2 Mio. € | 30,5 % | 20,3 % |
| 2 bis 10 Mio. € | 41,2 % | 43,0 % |
| 10 bis 50 Mio. € | 20,3 % | 29,4 % |
| 50 Mio. € und mehr | 8,0 % | 7,3 % |
Seit Mai 2020 vereinen 94 Runden von 100 Mio. € oder mehr, also 2,8 % der Transaktionen, 46 % der französischen Beträge auf sich. Der französische Markt ist etwas weniger konzentriert als der europäische Markt, wo 4 % der Transaktionen 54 % der Beträge ausmachen. Der Rückgang kleiner Tickets kann auf eine schwierigere Frühphasenfinanzierung oder eine stärker auf große Runden ausgerichtete Berichterstattung hindeuten: Diese Daten erlauben es nicht, die beiden Effekte zu trennen.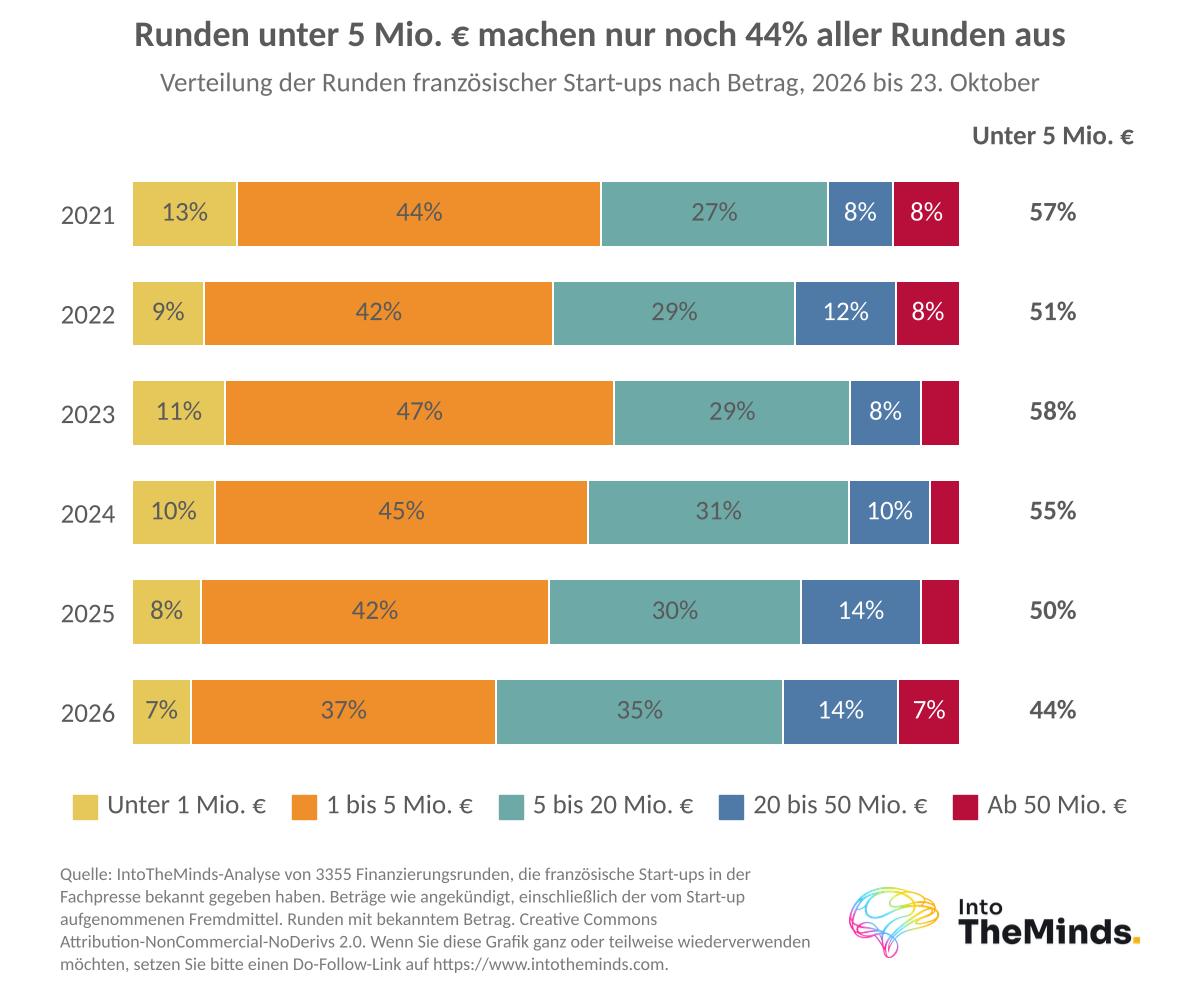
Regionale Analyse: Paris und die Regionen
Die Geografie der French-Tech-Finanzierungsrunden ist stark unausgewogen.
Paris zieht fast 3/4 der Beträge an
Paris zieht 72 % der Beträge und 60 % der Finanzierungsrunden an, deren Standort bekannt ist. Mit dem Rest der Île-de-France steigt der Anteil auf 78 % der Beträge. Paris steht für 83 % der Beträge von 2026, kaum weniger als 2021 (84 %). Ohne Mistral AI und AMI Labs sinkt sein Anteil für 2026 wieder auf 66 %, zwischen 2024 (60 %) und 2025 (69 %). Betrachtet man nur die Growth-Runden, zog die Île-de-France 2025 74 % der Beträge an, gegenüber 67 % ein Jahr zuvor. Auvergne-Rhône-Alpes (7,3 %) und Okzitanien (4,3 %) folgen mit großem Abstand, und diese drei Regionen vereinen allein 85 % der Mittel auf sich.
Paris zieht 72 % der Beträge und 60 % der Finanzierungsrunden an, deren Standort bekannt ist.
Die Regionen sammeln oft Kapital ein, aber kleinere Beträge
Außerhalb der Île-de-France realisieren Startups ein Drittel der Runden, aber 22 % der Beträge und 18 % ohne Verkor. Ihre mediane Runde beträgt 3,0 Mio. €, gegenüber 5,0 Mio. € in Paris.
| Ballungsraum | Runden | Eingesammelter Betrag | Mediane Runde |
|---|---|---|---|
| Paris | 1746 | 36,8 Mrd. € | 5,0 Mio. € |
| Grenoble | 66 | 3,4 Mrd. € | 6,5 Mio. € |
| Île-de-France ohne Paris | 204 | 3,1 Mrd. € | 5,0 Mio. € |
| Lyon | 161 | 1,4 Mrd. € | 3,0 Mio. € |
| Marseille und Aix | 59 | 0,9 Mrd. € | 4,0 Mio. € |
| Toulouse | 79 | 0,7 Mrd. € | 4,5 Mio. € |
Lyon ist der aktivste regionale Standort, Grenoble übertrifft es bei den Beträgen dank Verkor. Die Regionen sammelten 1,3 Milliarden Euro im Jahr 2025 und 1,2 Milliarden Euro bis zum 23. Oktober 2026 ein – weit entfernt von den 1,9 Milliarden Euro des Jahres 2022. Sie haben von der Erholung nicht profitiert.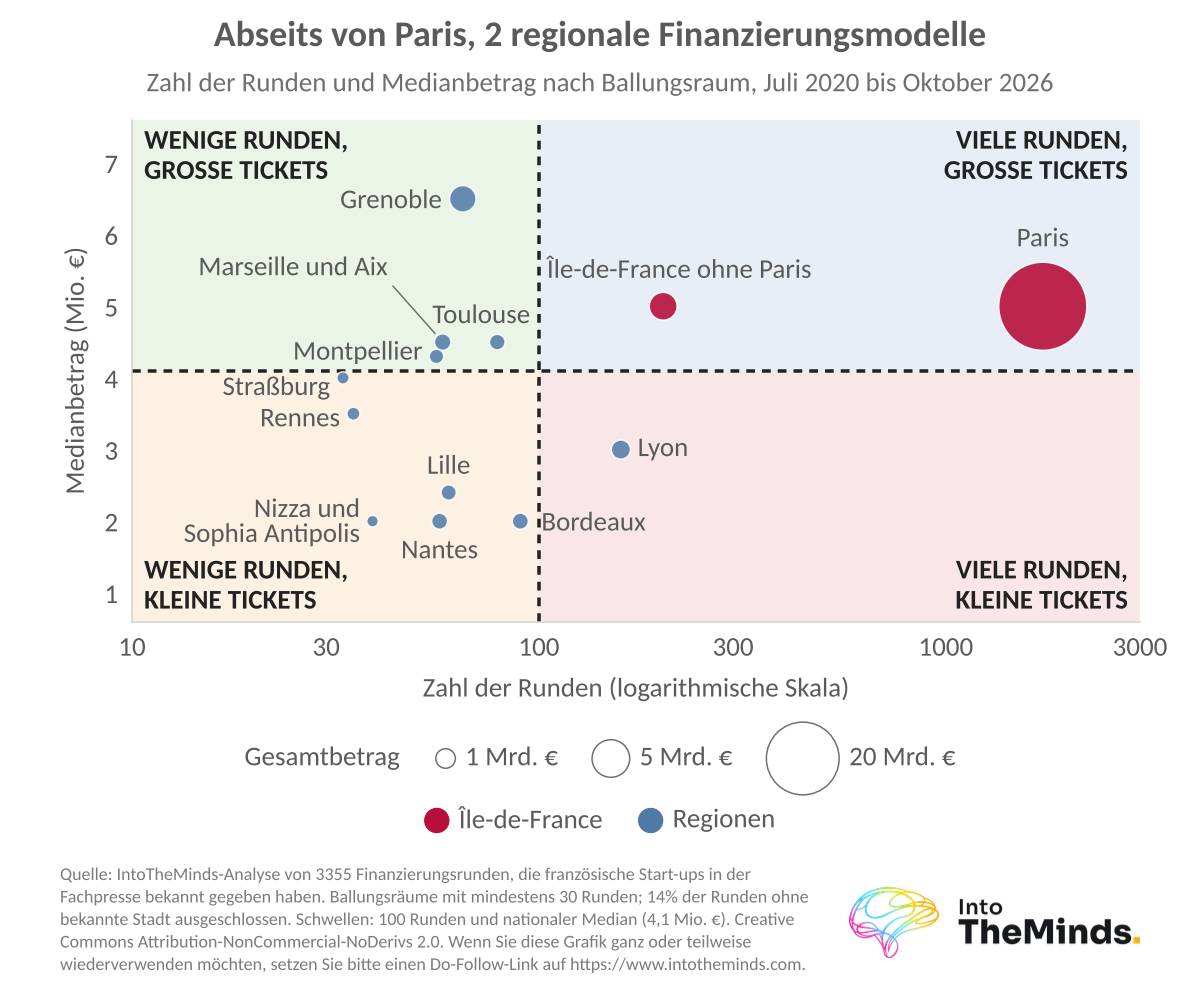
Frankreich: der 3. europäische Markt
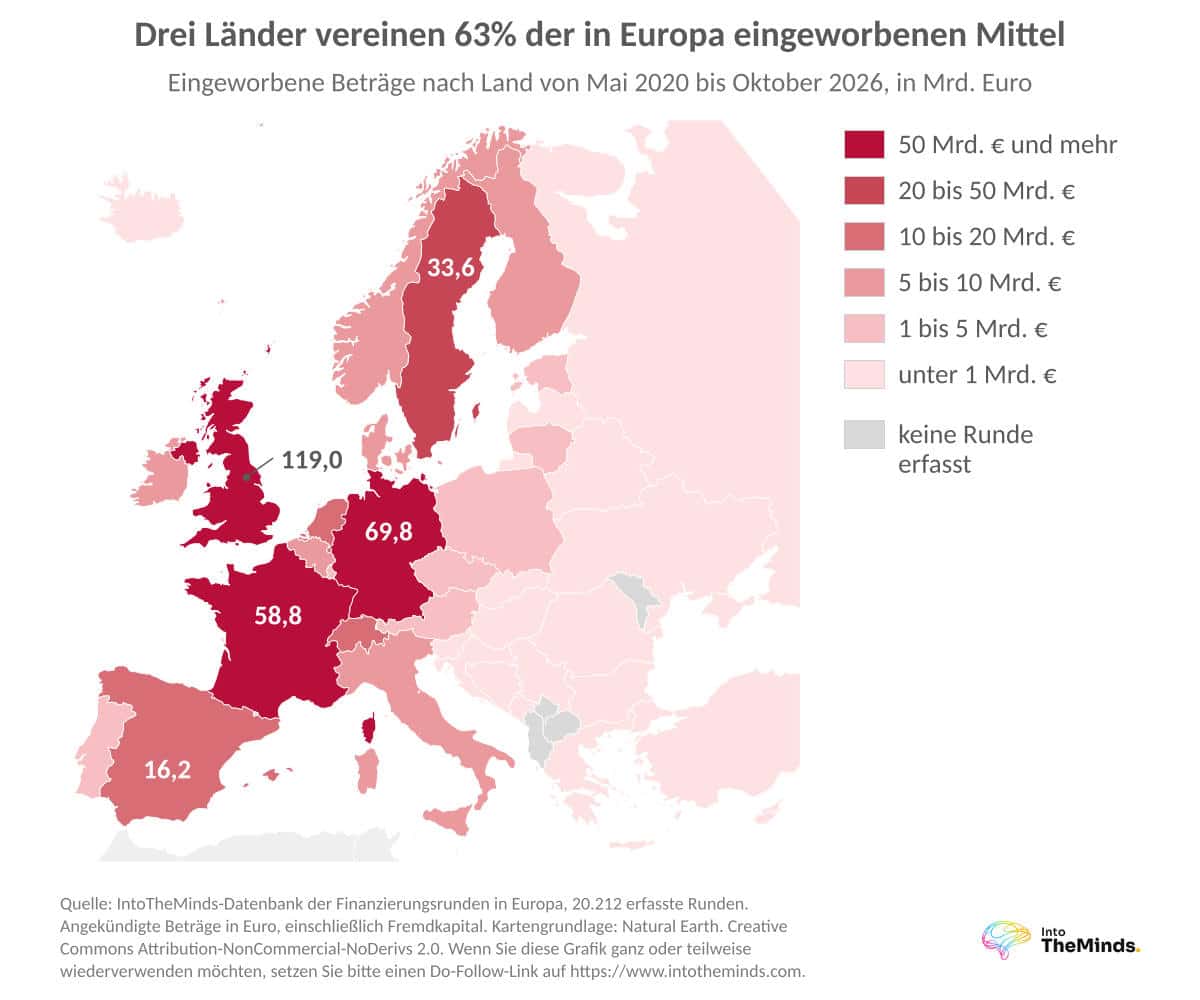
Die French Tech belegt den dritten Platz in Europa, hinter dem Vereinigten Königreich und Deutschland.
| Land | Eingesammelte Beträge (Mai 2020 bis 23. Oktober 2026) |
|---|---|
| Vereinigtes Königreich | 119,0 Mrd. € |
| Deutschland | 69,8 Mrd. € |
| Frankreich | 56,9 Mrd. € |
| Schweden | 33,6 Mrd. € |
Vereinigtes Königreich: der unangefochtene Marktführer
Mit 119,0 Milliarden Euro sammelt das Vereinigte Königreich im betrachteten Zeitraum mehr als das Doppelte Frankreichs ein. Kein anderer europäischer Markt kommt dem nahe.
Deutschland: weniger Runden, höhere Beträge
Deutschland zählt 2.829 Finanzierungsrunden gegenüber 3.401 in Frankreich, bei einem Durchschnittsbetrag von 25 Mio. € gegenüber 17 Mio. €. Gemessen an der Bevölkerung liegen beide Länder fast gleichauf: 836 € je Einwohner jenseits des Rheins, 824 € in Frankreich. Im Jahr 2023 zog Frankreich mit 8,9 Milliarden Euro gegenüber 6,8 Milliarden Euro an Deutschland vorbei. Ohne die 2,5 Milliarden Euro von Verkor wäre es auf Platz drei geblieben.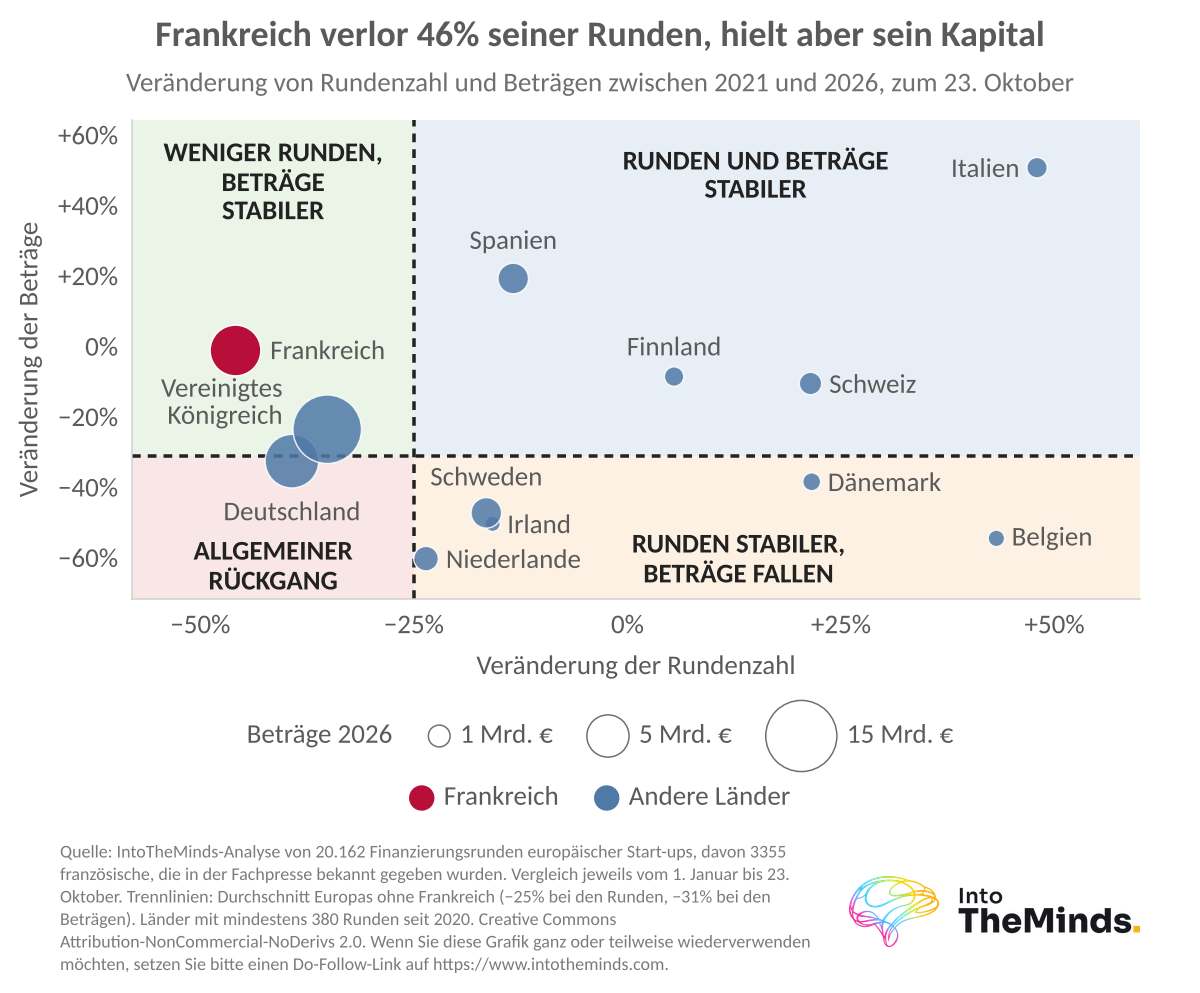
Frankreich: ein schrumpfender Anteil an den Transaktionen
Frankreich stellte 2022 18,5 % der europäischen Finanzierungsrunden und bis zum 23. Oktober 2026 13,5 %. Sein Anteil an den Beträgen hängt von einigen sehr großen Runden ab: 10,8 % im Jahr 2024, 17,7 % im Jahr 2026. Seine mediane Runde von 4,0 Mio. € übertrifft den europäischen Median von 3,6 Mio. €.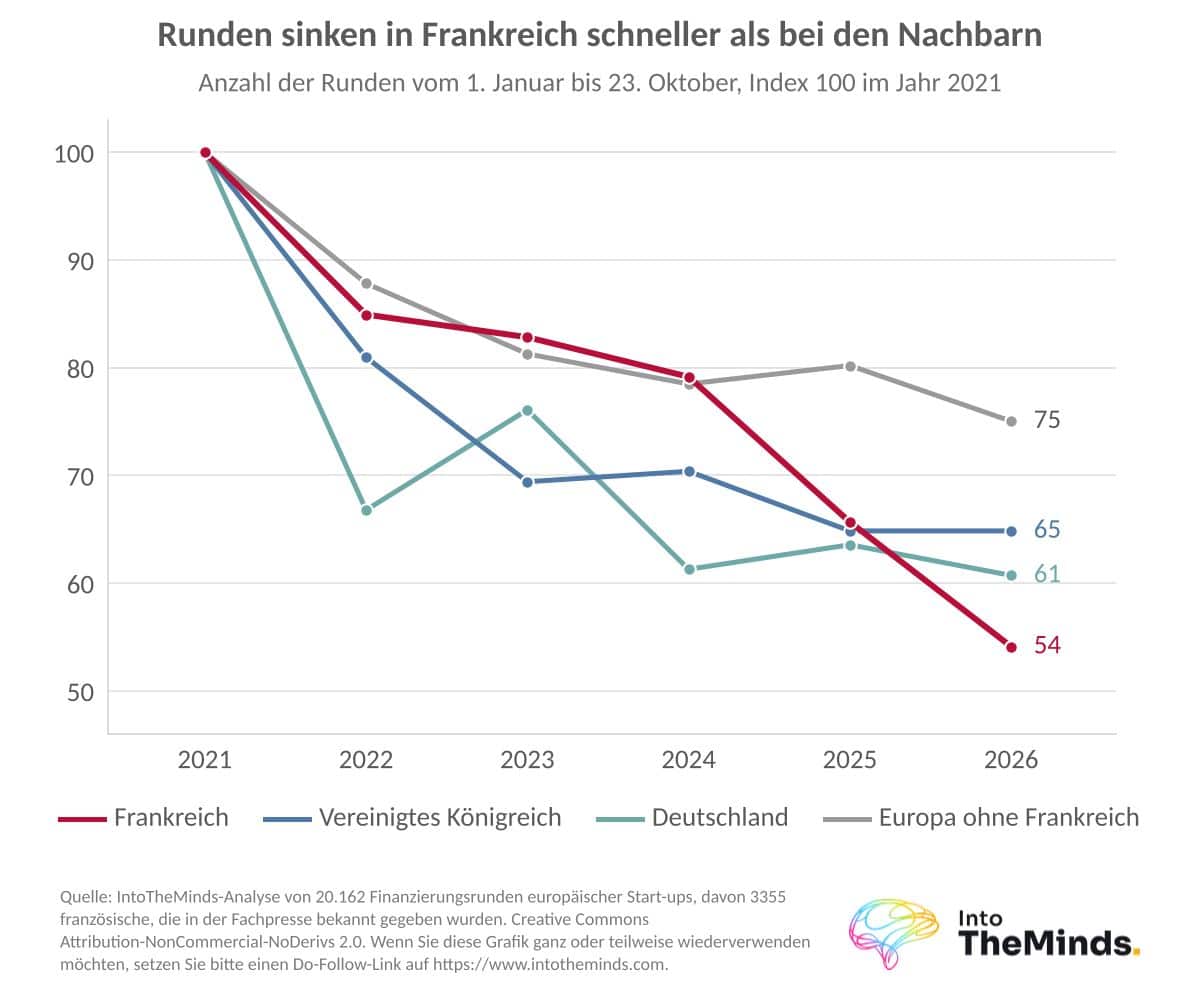
Die French-Tech-Programme zur Seed-Finanzierung
Für Gründer ergänzt der Staat private Mittel über mehrere Förderinstrumente.
Der mit 400 Mio. € ausgestattete Fonds French Tech Seed wird von der öffentlichen Investitionsbank verwaltet und von La French Tech gesteuert. Er ging aus dem Programme d’investissements d’avenir hervor und wurde 2018 aufgelegt. French Tech Seed co-investiert an der Seite privater Investoren in DeepTech-Unternehmen mit weniger als 50 Beschäftigten und einem Alter von unter 3 Jahren, die bereits eine Finanzierungsrunde abgeschlossen haben. Es gibt zwei Zugangswege: die Vermittlung durch einen akkreditierten Empfehlungsgeber oder den Status als Preisträger der iLab-Wettbewerbe oder der Concours Nationaux Innovation des PIA (Jahrgänge ab 2018).
Dieses Programm wählt seit 2023 Startups mit disruptiven Technologien aus, die meist aus der Forschung stammen. Der 3. Jahrgang umfasst 80 Preisträger, darunter 13 aus der Raumfahrt, 11 aus der KI und 11 aus dem Gesundheitswesen. Die Preisträger haben insgesamt 1,5 Milliarden Euro eingesammelt.
Worauf Sie bei Ihren nächsten Finanzierungsrunden achten sollten
Wir haben 5 Indikatoren ausgewählt, um das kommende Jahr der French-Tech-Finanzierungsrunden einzuschätzen:
- Die Ablösung bei den mittelgroßen Runden: Runden unter 100 Mio. € haben ihr Niveau von 2022 noch nicht wieder erreicht.
- Die Abhängigkeit von einigen Namen: Wenn ein einziges Unternehmen mehr als 10 % von sechs Jahren Finanzierungsrunden ausmacht, reagiert das Jahresergebnis sehr empfindlich auf dessen Zeitplan.
- Die Frühphasenfinanzierung: Wenn der Anteil kleiner Tickets weiter sinkt, wird sich der Pool an Scale-ups verkleinern.
- Der Übergang zu den Serien B und C, wo französische Runden kleiner bleiben.
- Die Regionen, die weniger Kapital einsammeln als 2022.
Wenn Sie eine Runde vorbereiten, achten Sie besonders auf Ihre rechtliche Strukturierung und Ihr Risikomanagement: 2025 konzentrierte sich das Kapital auf eine begrenzte Zahl von als strategisch eingestuften Unternehmen, und wenig differenzierte Projekte hatten Mühe, ihre Runde abzuschließen. Eine solide B2B-Marktforschungsstudie stärkt Ihre Unterlagen gegenüber dem Lead-Investor.
FAQ: Fragen, die Sie sich stellen
Woher stammen die Zahlen dieser Bilanz der Finanzierungsrunden?
Alle Zahlen stammen aus der proprietären Datenbank von IntoTheMinds, die wir seit 2020 aufgebaut haben. Die Beträge decken den Zeitraum vom 22. Mai 2020 bis zum 23. Oktober 2026 ab. Sie führt wöchentliche Übersichten und eine seit Mai 2020 gepflegte Datei zusammen, nach Bereinigung um Duplikate und Transaktionen börsennotierter Unternehmen. Ihre Beträge lassen sich nicht direkt mit Barometern anderer Akteure vergleichen, deren Definitionen bei Fremdkapital abweichen.
Unsere Datenbank dient ausschließlich dem internen Gebrauch und wird Dritten nicht zur Verfügung gestellt.
Welcher Anteil der französischen Finanzierungsrunden wird von Gründerinnen getragen?
Frauen stellen 11,0 % der identifizierten französischen Gründer dar, gegenüber einem europäischen Durchschnitt von 10,4 %. Runden mit mindestens einer Gründerin machen 15,3 % der Transaktionen, aber 11,1 % der Beträge aus. Das Gesundheitswesen (16,5 %) zählt fast doppelt so viele Gründerinnen wie die IT-Branche (8,9 %).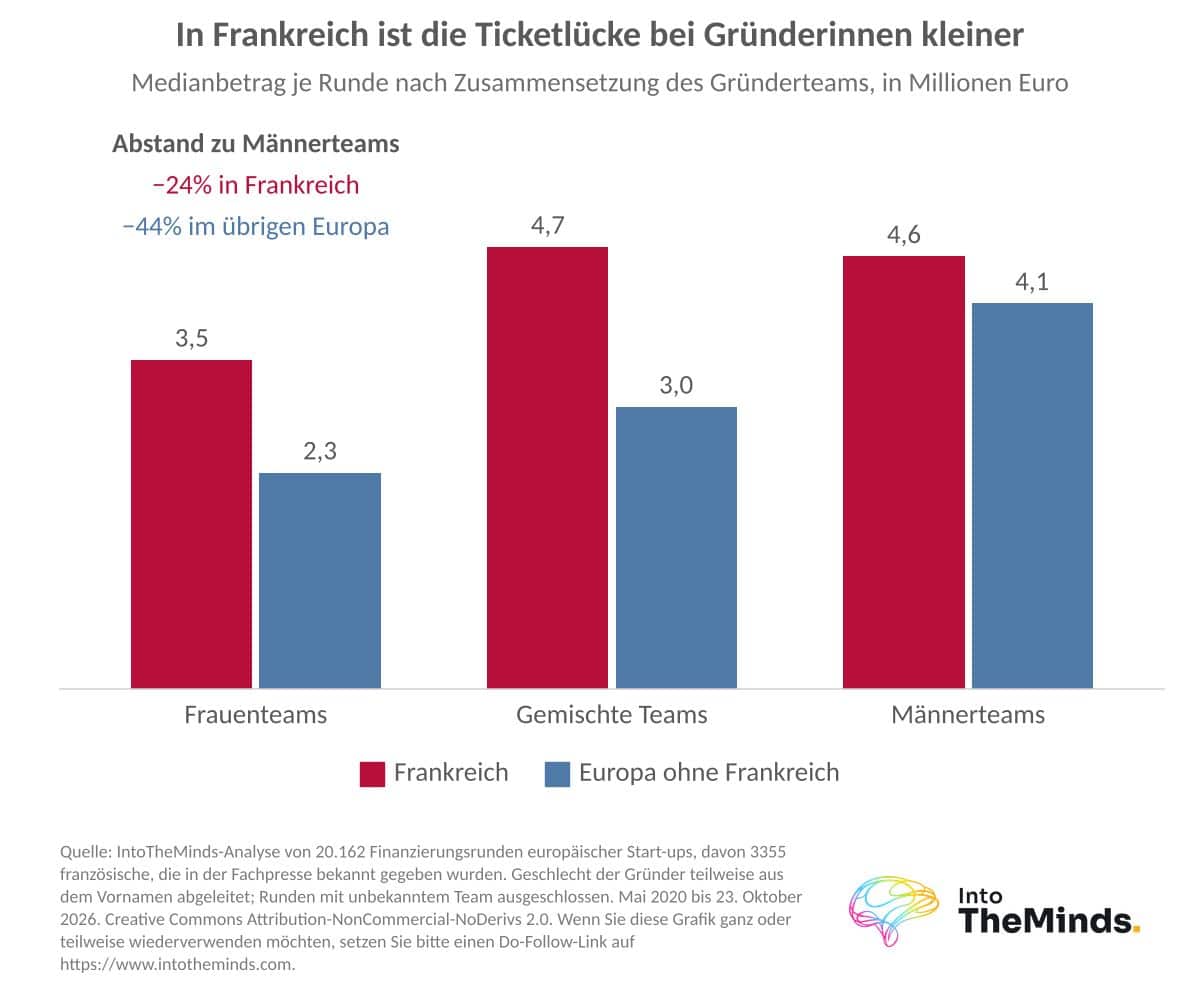
Wofür werden die von Startups eingesammelten Mittel verwendet?
Produkt und F&E stehen an erster Stelle: 70 % der Runden, deren Verwendungszweck bekannt ist, finanzieren diese vorrangig. Es folgen kommerzielles Wachstum (12 %) und Industrialisierung (9 %). Nach Beträgen steigt die Industrialisierung auf 23 %, getragen von Verkor, Electra und HoloSolis.
Welche Kriterien gelten für die Aufnahme in die Programme French Tech und Next40?
Erforderlich sind ein Unternehmenssitz in Frankreich, eine Gründung ab dem 1. Januar 2006, keine Börsennotierung und ein nicht negatives Eigenkapital. Höchstens 25 % des Kapitals dürfen von einem Großkonzern gehalten werden. Für die Leistungsschiene muss das Unternehmen einen Umsatz von mindestens 20 Mio. € und ein durchschnittliches jährliches Wachstum von mindestens 15 % in den letzten 3 Jahren vorweisen.
Wie viel haben französische Startups im Jahr 2025 eingesammelt?
Eine Markenbekanntheitsstudie bei Ihrer Zielgruppe beziffert Ihre tatsächliche Sichtbarkeit. Solche Daten stützen Ihre Argumentation gegenüber Investoren, die seit 2025 selektiver geworden sind.