De strategie die Mercedes-Benz sinds 2020 heeft gevolgd, is desastreus gebleken voor de financiële gezondheid van de fabrikant uit Stuttgart. Zoals u in dit artikel zult zien, is deze strategie in strijd met de geopolitieke realiteit en zijn drastische maatregelen nu nodig om Mercedes-Benz te redden.
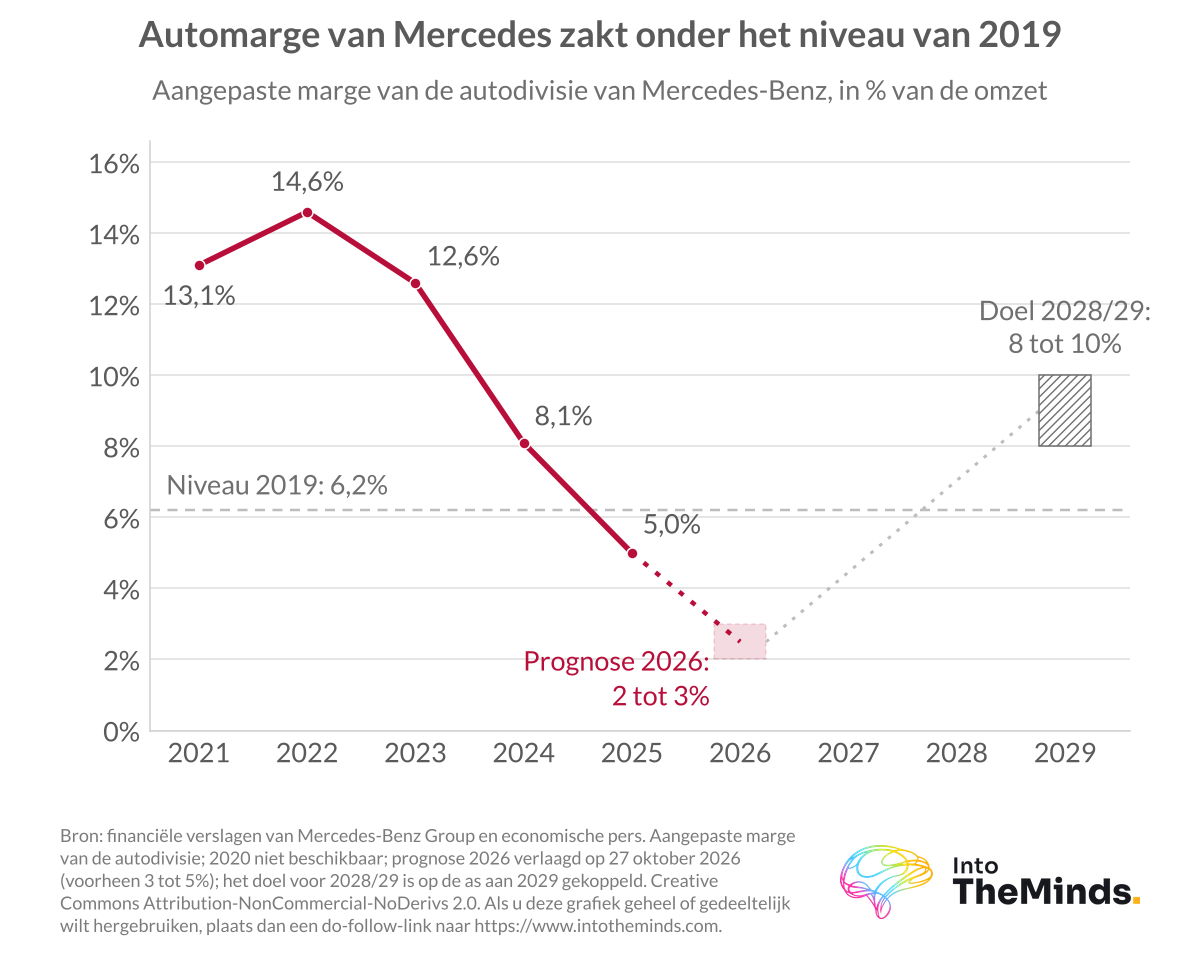
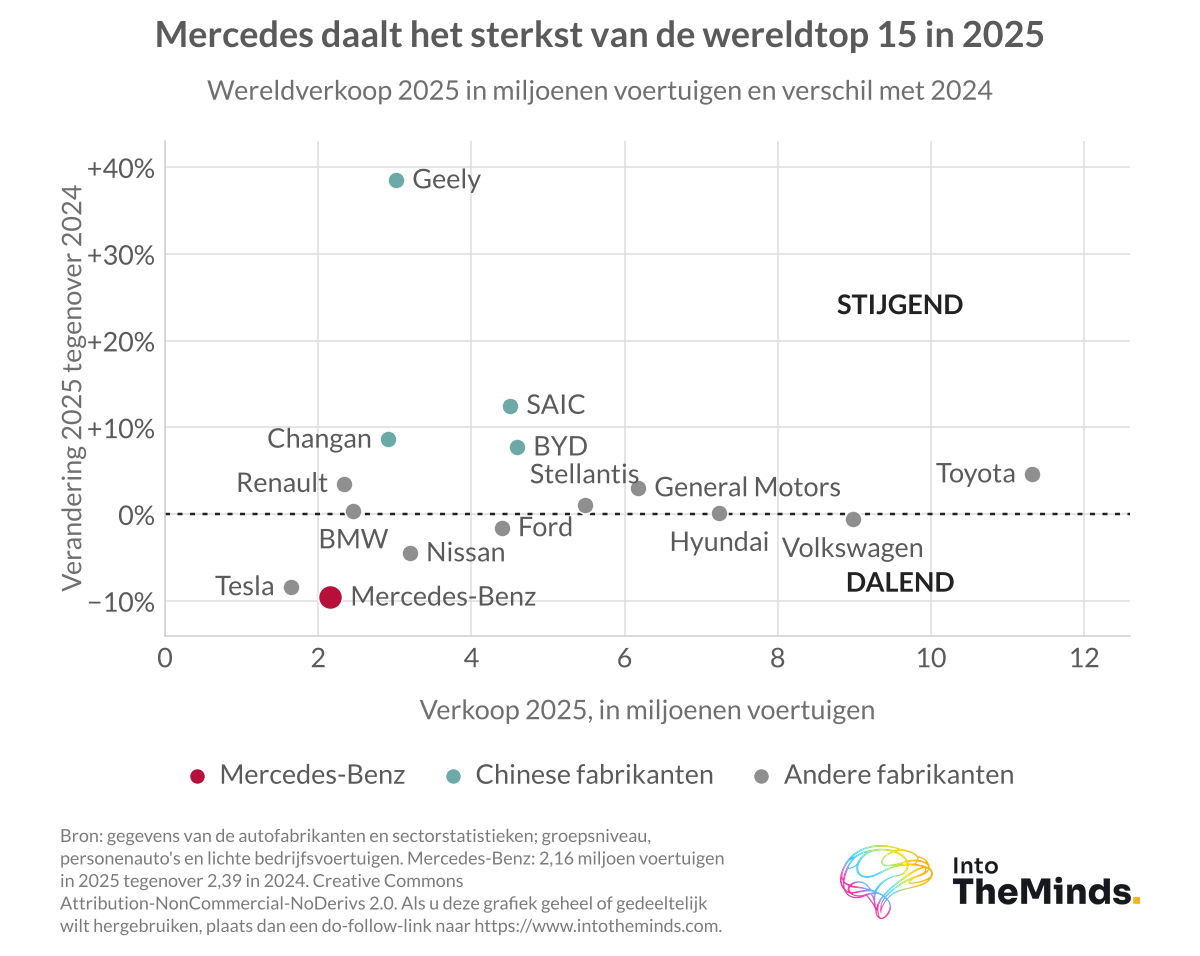
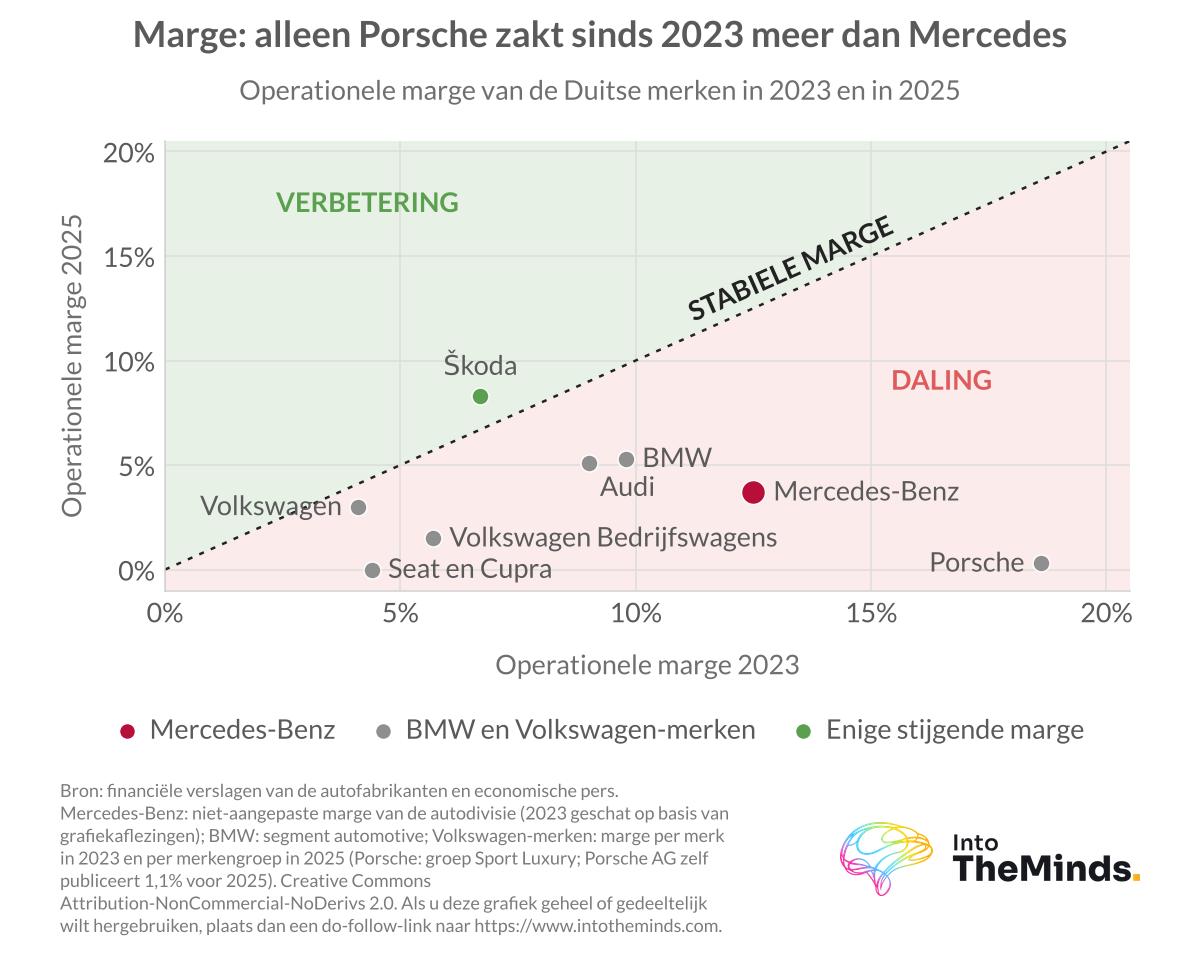
In 2022 behaalde Mercedes-Benz een marge van 14,6% op zijn personenwagens en behoorde het tot de meest winstgevende fabrikanten ter wereld. Maar tegen 2025 was deze marge gedaald tot 5,0% en in het eerste halfjaar van 2026, voor aanpassingen, verdiende Mercedes nog maar € 1900 aan een auto die voor € 100 000 werd verkocht! Dit margeniveau doet denken aan de situaties bij Volkswagen, BMW en vooral Porsche. De autoleveringen daalden in 2 jaar tijd eveneens met 240 000 eenheden (van 2,04 miljoen in 2023 naar 1,80 miljoen in 2025). En de daling is nog niet voorbij, want het management voorspelt voor 2026 slechts zo’n 1,7 miljoen auto’s.
Deze cijfers geven een eerste indicatie van de omvang van de uitdaging waarop de strategie van Mercedes een antwoord moet bieden. Ons marktonderzoeksbureau heeft met zijn ruime ervaring in onderzoek in de automobielsector de reeks beschikbare gegevens geanalyseerd om u een synthetische lezing van deze strategie te bieden. U vindt er talrijke grafieken en originele positioneringskaarten waarmee u de situatie van Mercedes in één oogopslag kunt begrijpen.
Neem contact op met het instituut IntoTheMinds
Het belangrijkste om te onthouden
- De strategie van Mercedes-Benz uit 2020 was gebaseerd op 6 pijlers: luxe, rendabele groei, uitbreiding van het klantenbestand, terugkerende inkomsten, elektrisch en softwareleiderschap, kostenreductie. Deze strategie verklaart grotendeels de moeilijkheden waarin Mercedes zich vandaag bevindt.
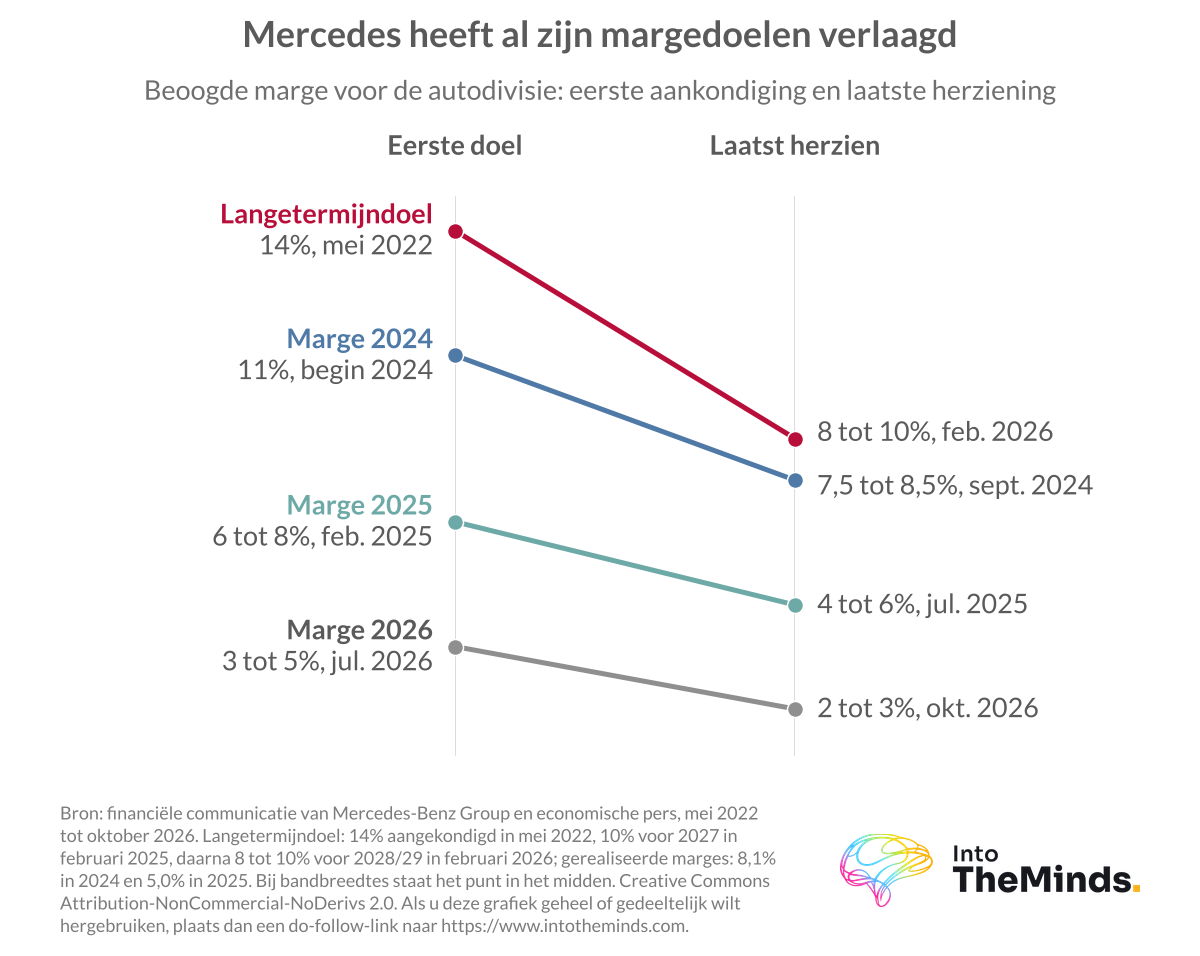
- De gecorrigeerde marge van Mercedes-auto’s daalde van 14,6% in 2022 naar 5,0% in 2025. Op 27 oktober 2026 werd de prognose voor 2026 verlaagd naar tussen 2 en 3%, vergeleken met 3 tot 5% eerder.
- In China daalden de leveringen van Mercedes-Benz tussen 2022 en 2025 met 27%, en de joint venture BBAC leed verlies in de eerste helft van 2026.
- De doctrine “Electric only” die voor 2030 gepland was, is losgelaten: 70% van de nieuwe Mercedes-auto’s zal in 2027 nog een verbrandingsmotor hebben.
- In het derde kwartaal van 2026 verkocht Mercedes-Benz een recordaantal van 68 400 elektrische auto’s (+61%), maar de marge op personenwagens bereikte slechts 2,5%.
Strategie Mercedes-Benz: de 6 grondpijlers
De oorsprong van de huidige crisis ligt deels in de nieuwe strategie van Mercedes die op 6 oktober 2020 werd aangekondigd. Deze was gebaseerd op 6 pijlers:
- Denken en handelen als een luxemerk.
- Focussen op de meest lucratieve segmenten.
- Het klantenbestand uitbreiden dankzij de merken AMG, Maybach, G en EQ.
- Klanten binden en terugkerende inkomsten verhogen, in het bijzonder via abonnementen.
- Leider worden in elektromotoren en software.
- De vaste kosten met meer dan 20% verlagen tegen 2025 (ten opzichte van 2019) en het aantal varianten verbrandingsmotoren met 70% verminderen tegen 2030.
Ik heb de formulering van sommige pijlers bewust samengevat om het lezen niet te ingewikkeld te maken. Maar de essentie is er: luxe, draagkrachtige klanten, rentabiliteit en terugkeer. Het is gemakkelijk om kritiek te hebben, maar ik denk dat deze strategie in 2020 steek hield. Het probleem is dat in de automobielsector een meerjarige strategie zich moeilijk aanpast aan de snelle evolutie van het economische landschap. We komen hierop terug.
In de tussentijd toont de volgende tabel hoe Ola Källenius, CEO van Mercedes-Benz, deze pijlers in mei 2022 vertaalde naar doelstellingen. De tabel vergelijkt deze doelstellingen met de behaalde realiteit.
| Indicator | Doelstelling mei 2022 | Behaald | Herziene doelstelling |
|---|---|---|---|
| Gecorrigeerde marge personenwagens | Tot 14% | 5,0% in 2025 | 8 tot 10% in 2028/29 |
| Autoverkopen | 2,5 miljoen in 2026 | 1,80 miljoen in 2025 | Meer dan 2 miljoen in 2028/29 |
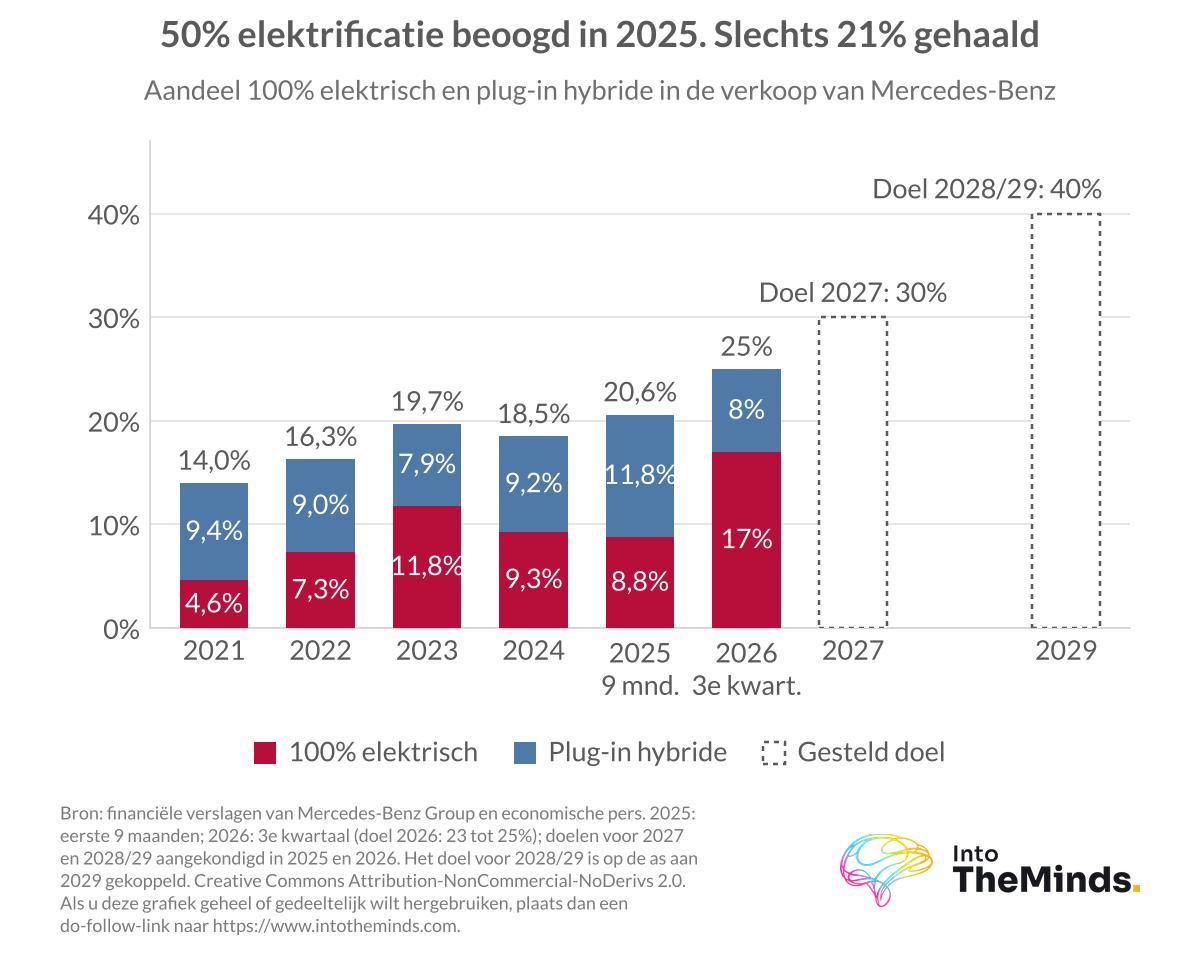
| Geëlektrificeerd aandeel van de verkopen | 50% in 2025 | 21% in 9 maanden van 2025; 25% in het 3e kwartaal van 2026 | 40% in 2028/29 |
| Groei van het Top-End-segment | +60% tussen 2019 en 2026 | Ongeveer +35% eind 2025 | 300 000 eenheden in 2028/29 |
Slechts één pijler heeft zijn beloftes ingelost: de vaste kosten werden tussen 2019 en 2024 met ongeveer 20% verlaagd. De rest van de luxestrategie stootte op de markt. En ik zou zelfs zeggen dat de in de lente van 2026 herziene doelstellingen kwetsbaar lijken.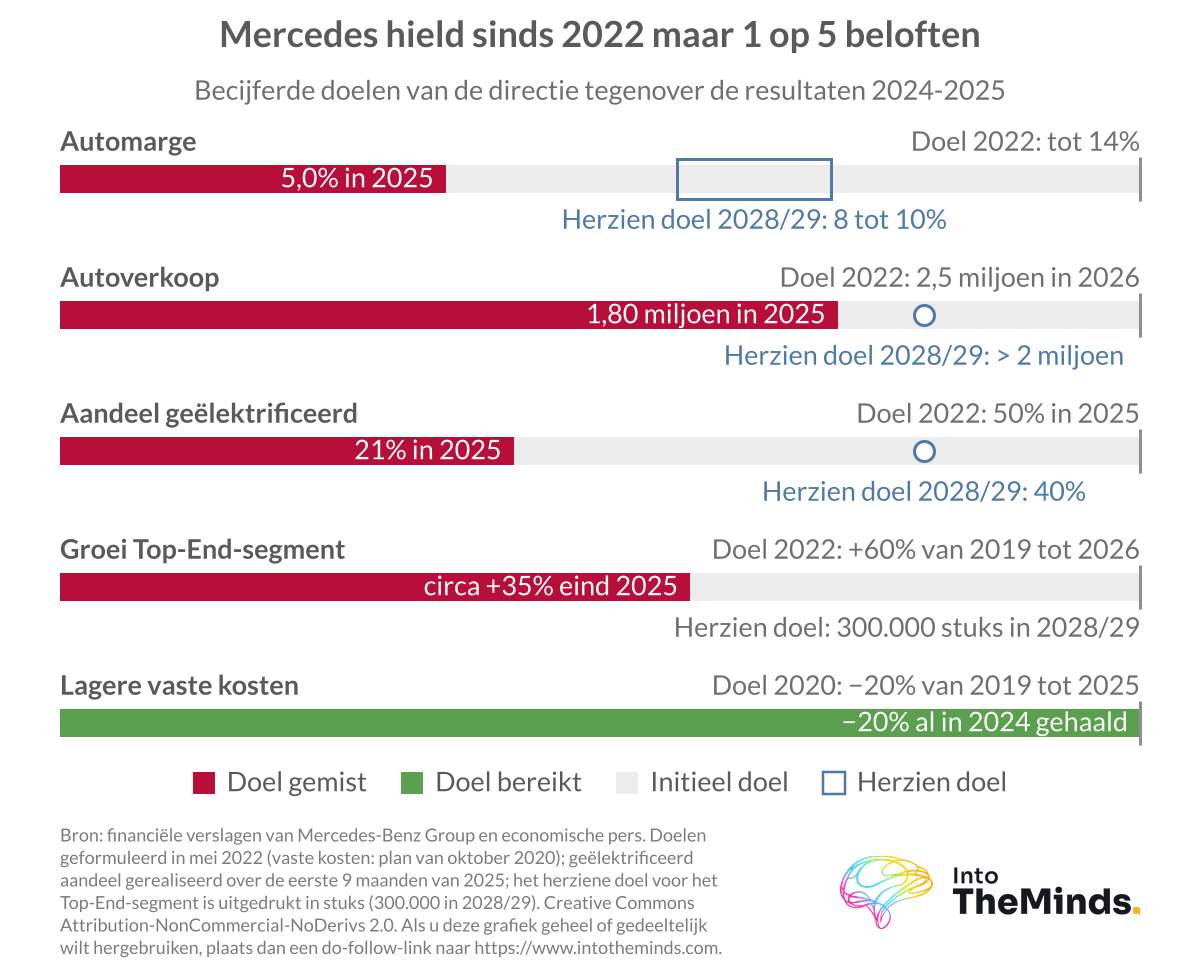
De EBIT van Mercedes-Benz daalde van 20,5 miljard euro in 2022 naar 5,8 miljard in 2025.
Een wereldwijde rentabiliteit in vrije val
Laten we beginnen met het bredere perspectief. Zoals u zult zien, is de verslechtering van de situatie van Mercedes-Benz meer uitgesproken dan die van zijn rivalen. Een nieuwe strategie is dan ook noodzakelijk.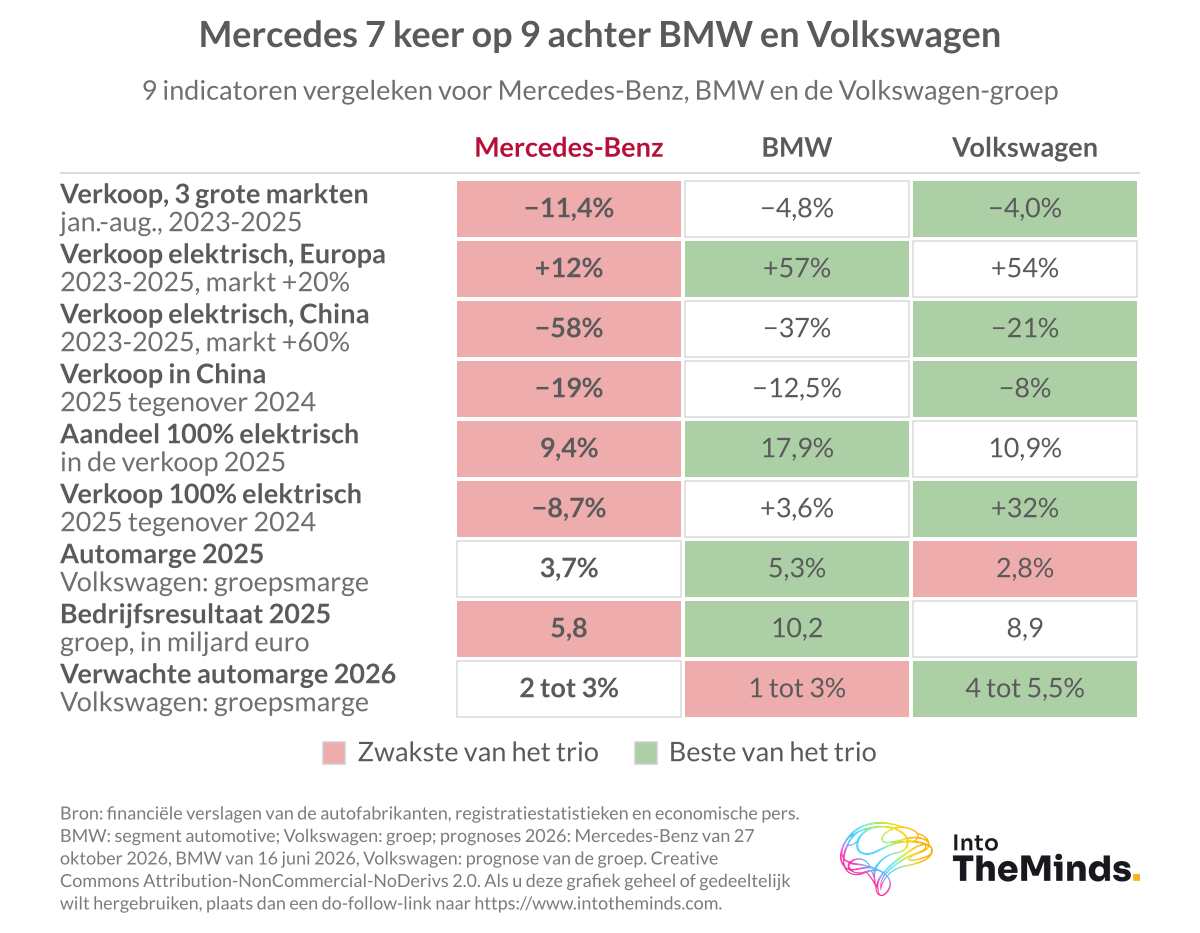
De strategie van Mercedes bij instortende marges
We hebben de beschikbare officiële gegevensbronnen verzameld en geanalyseerd. Ze tonen een lange cyclus: de wereldwijde leveringen van personenwagens en bestelwagens bereikten rond 2017-2018 een piek van 2,82 miljoen eenheden, om tegen 2025 te zakken tot 2,16 miljoen. Het wereldwijde marktaandeel van Mercedes zakte zo van 3% in 2019 naar 2,5% in 2025. Vergelijken we 2025 met 2018, dan daalden de autoverkopen met een kwart en halveerde de winst van de autodivisie.
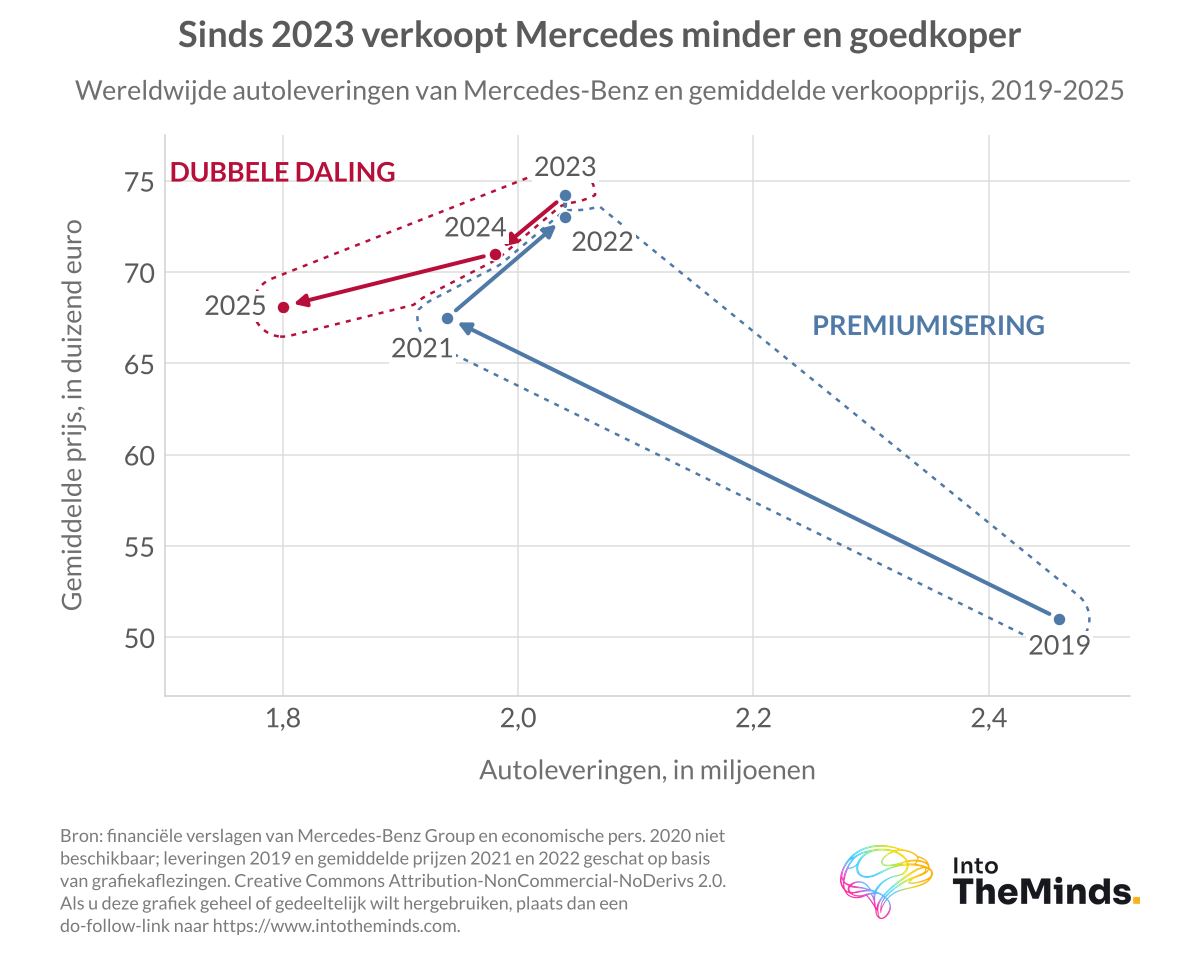
| Jaar | Autoleveringen (miljoen) | EBIT van de groep (mld. €) | Gecorrigeerde automarge | Gemiddelde prijs (€) |
|---|---|---|---|---|
| 2019 | n.v.t. | 1,64 | 6,2% | 51 000 |
| 2022 | 2,04 | 20,5 | 14,6% | n.v.t. |
| 2023 | 2,04 | 19,7 | 12,6% | 74 200 |
| 2024 | 1,98 | 13,6 | 8,1% | 71 000 |
| 2025 | 1,80 | 5,8 | 5,0% | 68 100 |
| 2026 (prognose) | Ongeveer 1,7 | In dezelfde orde als 2025 | 2 tot 3% | n.v.t. |
In 2025 dacht de omzet met 9% tot 132,2 miljard euro. De herstructureringskosten bereikten 1,6 miljard. Om deze resultaten in hun context te plaatsen, vindt u hieronder 2 grafieken die de evolutie van de leveringen en de marge sinds 2019 tonen.
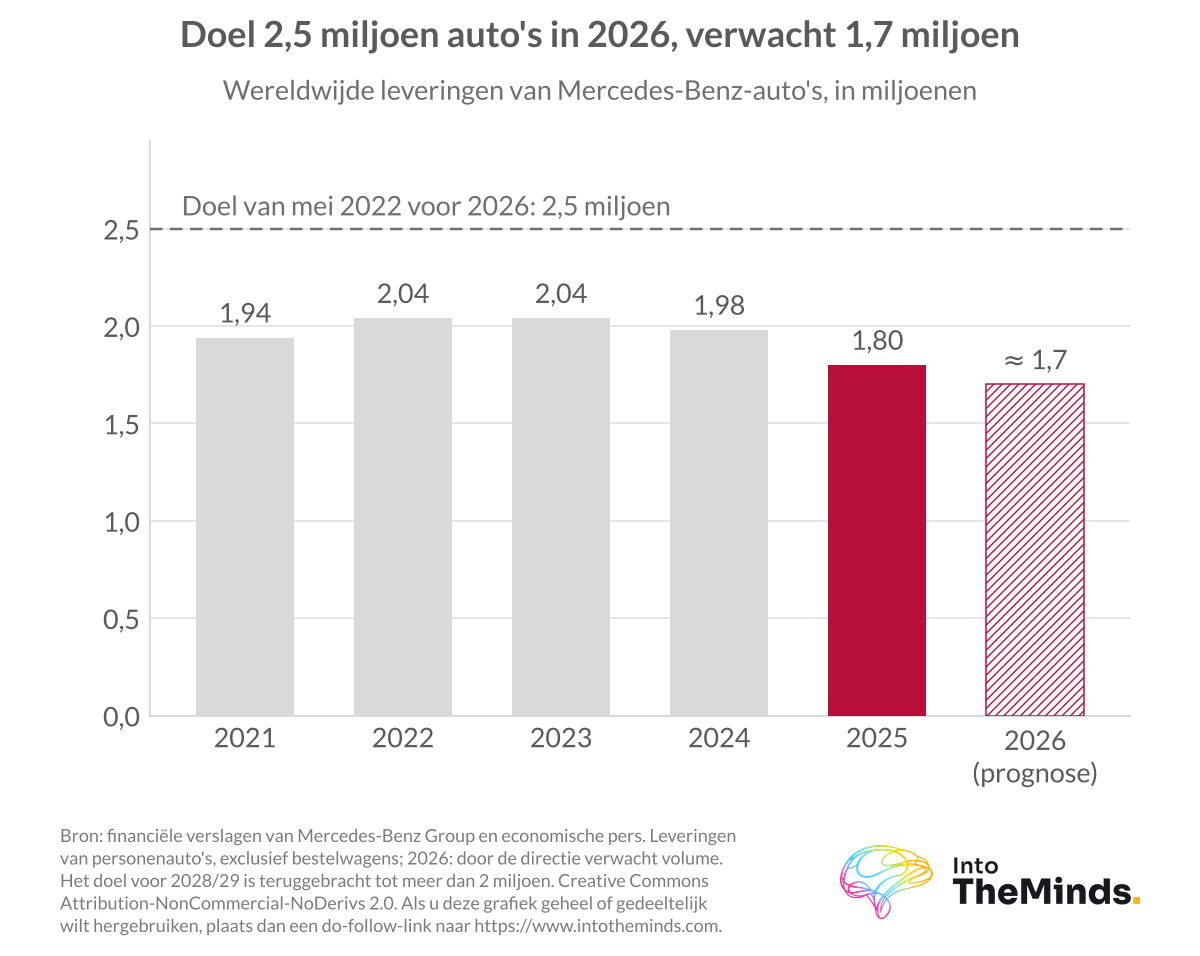
Tussen 2018 en 2025 daalden de autoverkopen met een kwart en halveerde de winst van de autodivisie.
Maar het recentere signaal is ambigu. In het tweede kwartaal van 2026 steeg de winst met 22%. Bij nadere analyse blijkt dat deze stijging te danken is aan bestelwagens (+78% EBIT in de eerste helft) en financiële diensten (+64%). Aan de kant van de personenwagens stortte de EBIT in de eerste helft opnieuw met 66% in. Voor aanpassingen bedroeg de marge van de autodivisie slechts 1,9% in de eerste helft van 2026, en 0,2% in het tweede kwartaal. De kernactiviteit is niet hersteld.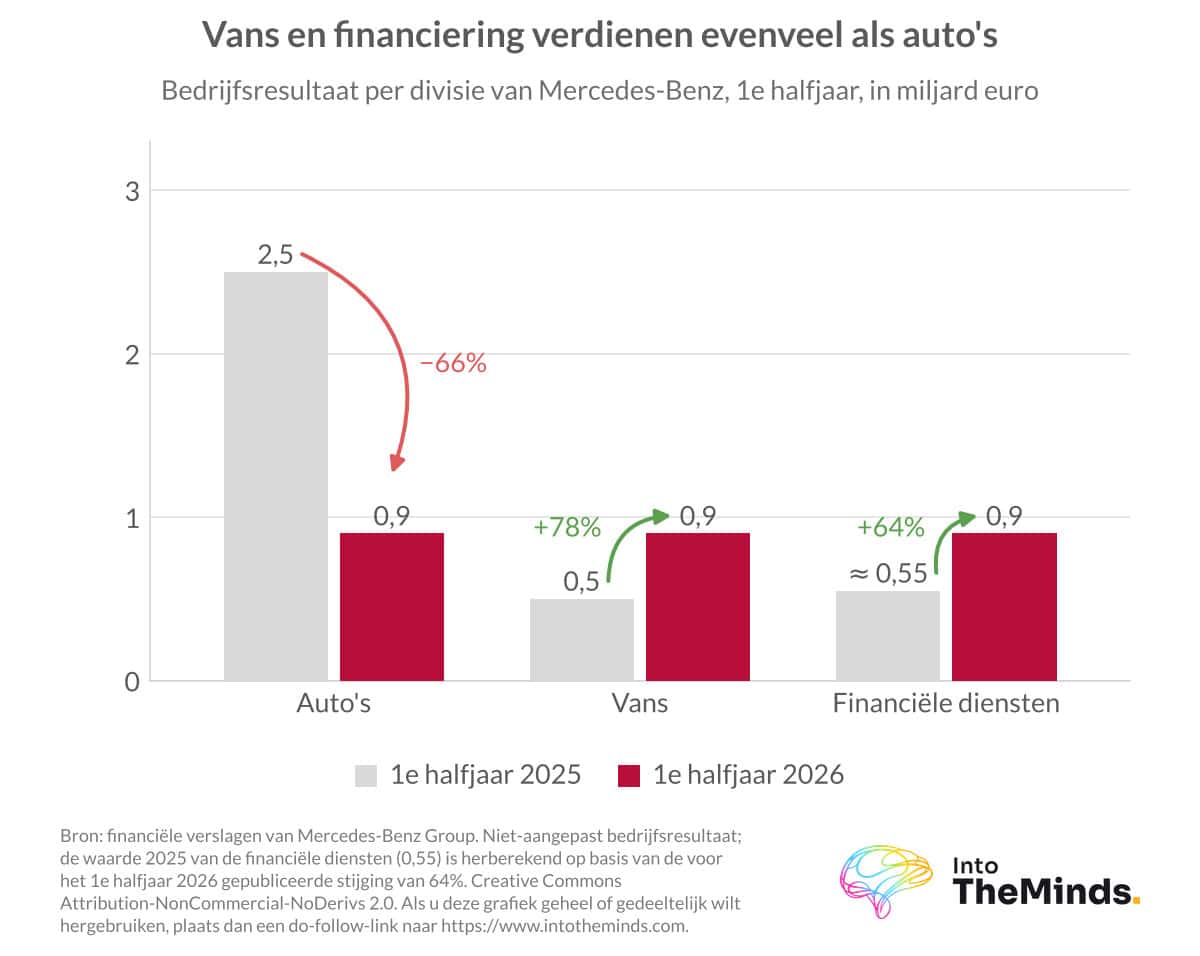
Het derde kwartaal bevestigde dit. In de eerste 9 maanden van 2026 leverde Mercedes-Benz slechts 1,24 miljoen auto’s af, 7% minder dan een jaar eerder en een vijfde minder dan in 2023. Op 27 oktober 2026 bracht de groep een nieuwe winstwaarschuwing uit: volgens voorlopige cijfers daalde de gecorrigeerde automarge in het derde kwartaal tot 2,5%, en werd de jaarprognose verlaagd van 3-5% naar 2-3%, vanwege de anhoudende zwakte van de Chinese markt en extra kosten die in het vierde kwartaal worden verwacht. De groep rekent niet langer op een EBIT die duidelijk hoger ligt dan die van 2025.
Mercedes-Benz tegenover BMW en Renault
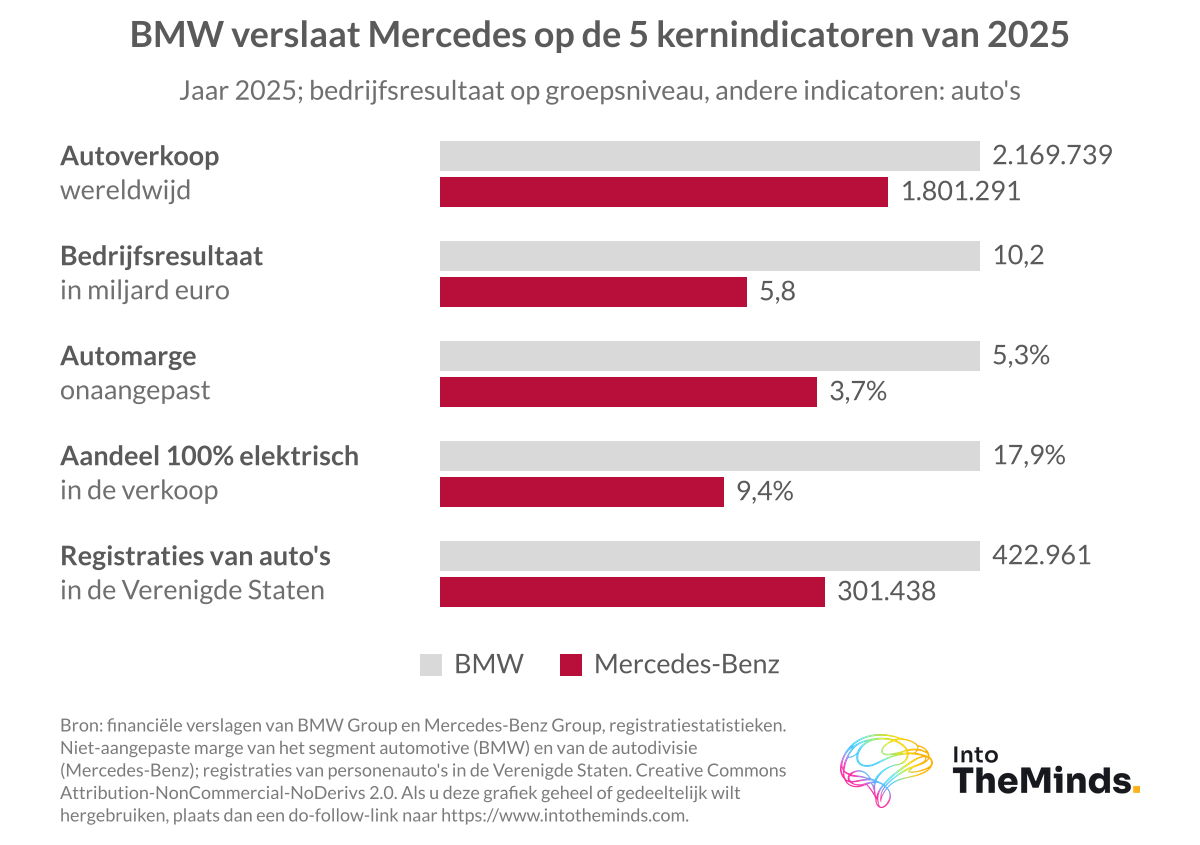
De gehele Duitse automobielindustrie lijdt, maar Mercedes-Benz blijft verder achter. Hier zijn enkele numerieke indicatoren:
- In 2025 verkocht BMW 2 169 739 auto’s tegenover 1 801 291 voor Mercedes.
- In 2025 bedroeg de niet-gecorrigeerde automarge van BMW 5,3%, tegenover 3,7% voor Mercedes.
- In 2025 vertegenwoordigden elektrische voertuigen 17,9% van de verkopen van BMW, tegenover 9,4% voor Mercedes.
En alsof dat nog niet genoeg is, bedraagt de niet-gecorrigeerde marge op personenwagens van Mercedes in de eerste helft van 2026 slechts 1,9%, onder de operationele marge van de Renault-groep (5,2%). Dit betekent dat Mercedes op een auto die voor € 100 000 wordt verkocht, slechts € 1900 verdient! We zijn erg ver verwijderd van de marges van een speler in de luxe-industrie.
Op een auto die voor € 100 000 wordt verkocht, verdient Mercedes slechts € 1900!
Europa weer het eerste bolwerk van Mercedes
Sinds de eerste 9 maanden van 2025 heeft Europa China opnieuw ingehaald als belangrijkste verkoopregio voor Mercedes-Benz. In 2025 waren elektrische en plug-in hybride voertuigen daar goed voor 40% van de verkopen van het merk, het dubbele van het wereldwijde gemiddelde. Mercedes is inderdaad de Europese nummer één in hybrides, met 23% van de markt voor plug-in hybrides.
Maar er is een verontrustende paradox. Diesel was in de 9 maanden van 2025 goed voor meer dan 29% van de Europese verkopen van Mercedes, in een markt waar dit onder de 10% is gedaald. Deze mix financiert de transitie, maar stelt bloot aan CO2-normen en de stijgende dieselprijzen. Bovendien zien we niet hoe dieselmotoren nog een toekomst kunnen hebben in personenwagens. Ze zijn gedoemd te verdwijnen.
Aan de elektrische kant is het beeld bemoedigender. De Europese elektrische verkopen waren in 2025 met slechts 8% gegroeid. Maar overheidssteun en, vanaf maart 2026, de sluiting van de Straat van Hormuz en de stijging van de benzine- en dieselprijzen hebben de elektromarkt nieuw leven ingeblazen. De elektrische verkopen van Mercedes in Europa sprongen in het eerste kwartaal van 2026 met 34% omhoog en in het derde kwartaal van 2026 met 78%. De orderboeken voor de elektrische versies van de GLA, GLB, GLC en CLA zijn in Europa vol tot het einde van het jaar en lopen door tot in 2027.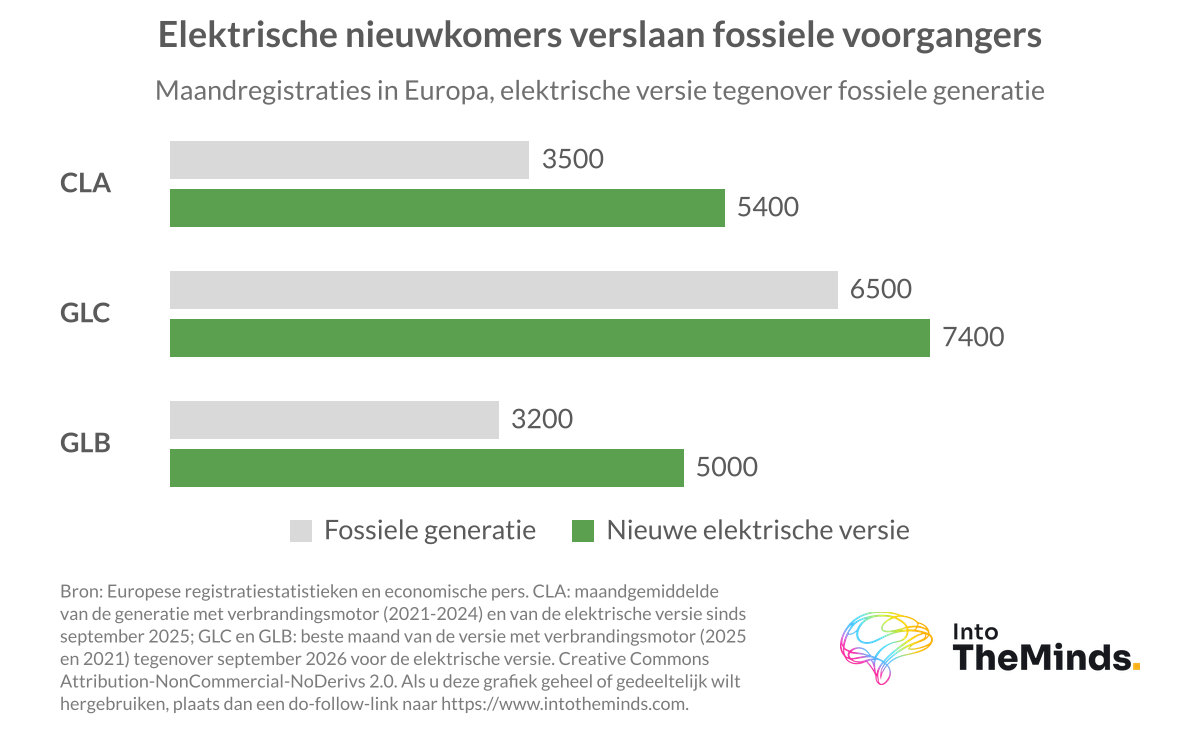
De concurrentiedruk neemt echter toe: Chinese merken veroverden 9% van de Europese inschrijvingen in de eerste helft van 2026, bijna het drievoudige ten opzichte van 2024.
In China reed in april 2026 nog 94% van de verkochte Mercedes-auto’s op benzine.
Per land: 3 markten, 3 dynamieken
Hieronder vindt u de analyse van de markten die de strategie van Mercedes-Benz dicteren. De onderstaande tabel rangschikt de top 6 landen van het merk in 2025:
| Rang | Land | Verkochte voertuigen in 2025 |
|---|---|---|
| 1 | China | 472 800 |
| 2 | Verenigde Staten | 337 200 |
| 3 | Duitsland | 260 280 |
| 4 | Groot-Brittannië | 108 270 |
| 5 | Zuid-Korea | 68 470 |
| 6 | Frankrijk | 64 850 |
China: kapseizen van de situatie
Alle indicatoren van Mercedes staan er op rood:
- De leveringen daalden van 753 850 eenheden in 2022 naar 551 932 in 2025 (-27%). In de eerste helft van 2026 bedraagt de daling 28%.
- De omzet behaald in China met geïmporteerde voertuigen en onderdelen kromp met 40%, van 27,3 miljard euro in 2022 naar 16,5 miljard in 2025.
- Het aandeel van Mercedes in de winst van de joint venture BBAC met BAIC daalde van 1711 miljoen euro in 2022 naar 761 miljoen in 2025, om in de eerste helft van 2026 om te slaan in een verlies van 445 miljoen, vergeleken met een winst van 645 miljoen een jaar eerder.
- De Chinese marge zakte van 15% in 2024 naar ongeveer 10%.
Luxe, dat de rentabiliteit in het land genereerde, is het zwaarst getroffen segment. De inschrijvingen van de S-Klasse daalden met 66% tussen 2022 en 2025.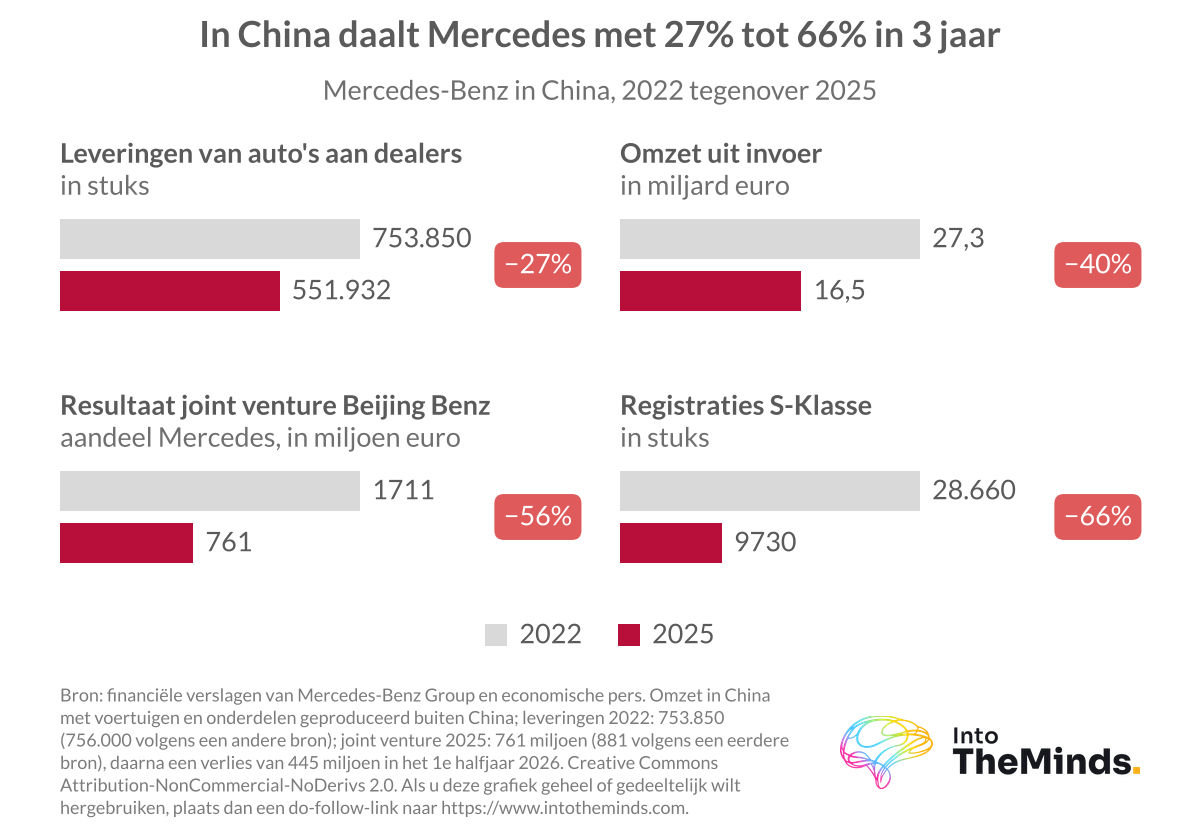
Op elektrisch vlak is de vaststelling dezelfde als voor andere Europese fabrikanten. De Chinezen kopen Chinese elektrische auto’s: ze zijn goedkoper en consumenten verkiezen nu lokale merken. Resultaat: in april 2026 reed 94% van de in het land verkochte Mercedes-auto’s op benzine, en elektrische auto’s dragen volgens interne bronnen bijna niets bij. Als voorbeeld verkocht de elektrische CLA minder dan 2800 eenheden tussen oktober 2025 en eind augustus 2026, en de elektrische GLC minder dan 2500 sinds mei, terwijl de verbrandingsversie in dezelfde periode de 36 300 eenheden overschreed.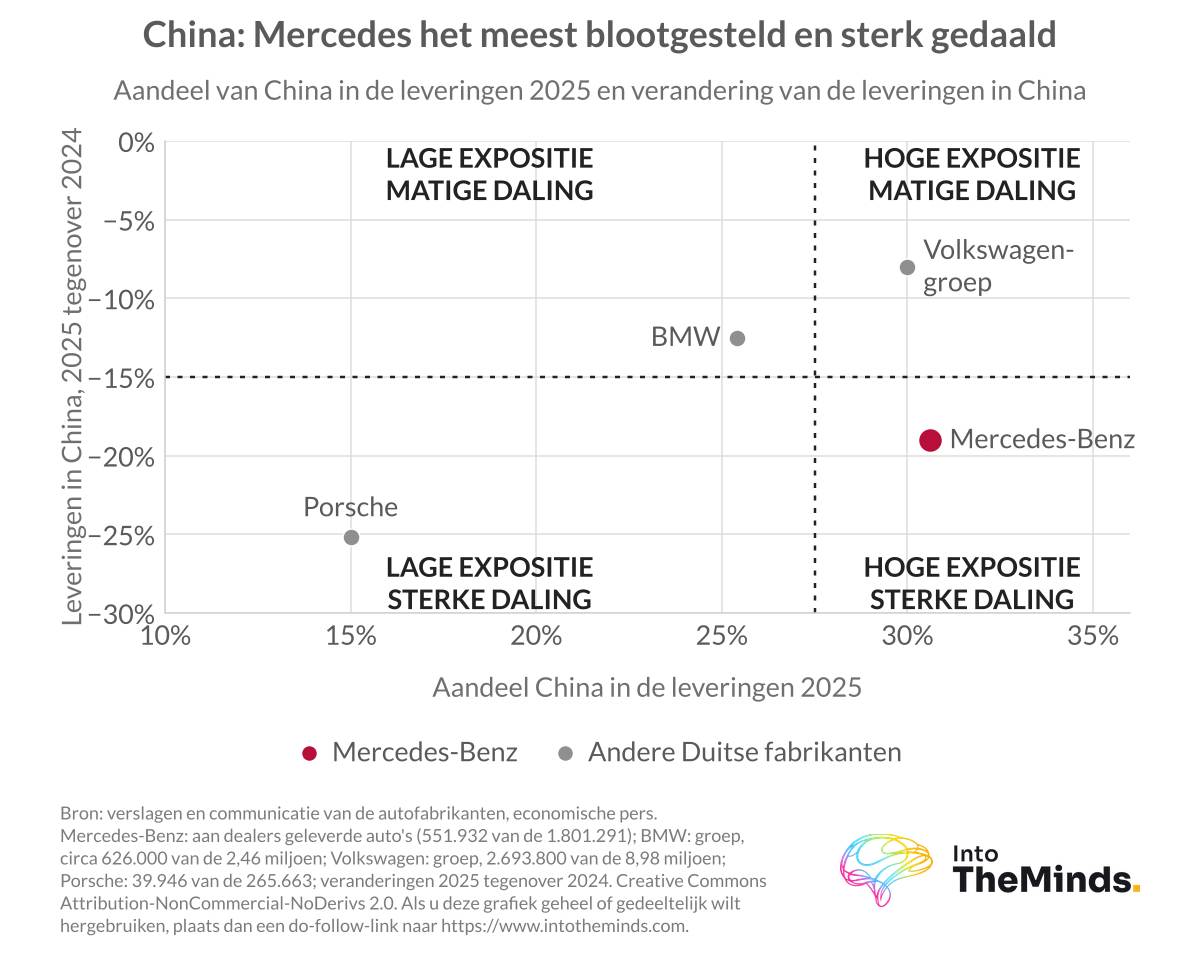
Welke strategie hanteren in China?
- Ten eerste een rationalisatie van het aanbod. De nieuwe GLA wordt niet langer aangeboden in China omdat het instapsegment te zwaar bevochten is. Mercedes heeft zijn doelstellingen teruggebracht tot 500 000 tot 600 000 verkopen per jaar.
- Vervolgens een herlocalisatie en aanpassing aan lokale voorkeuren. Mercedes is van plan om tegen 2027 20 modellen te produceren in Peking, waarvan er 7 zullen beschikken over specifieke software en een cockpit die is aangepast aan de lokale verwachtingen. Het lokale productieaandeel, momenteel 80%, moet op lange termijn 100% bereiken.
Verenigde Staten: groeimotor en verbodsrisico
Mercedes-Benz streeft naar 400 000 auto’s en 80 000 bestelwagens in de Verenigde Staten in 2030. Eind juli 2026 verklaarde Ola Källenius dat de groep aanwezig zou blijven op deze markt, zelfs als er aanpassingen nodig waren. Maar de realiteit is hard.
- Invoertarieven op Europese auto’s, die in april 2025 stegen van 2,5% naar 25% en sinds augustus 2025 zijn verlaagd naar 15%, kostten in 2025 ongeveer 1 miljard euro, en er wordt 1,5 miljard verwacht in 2026.
- In 2025 werd tussen 70 en 71% van de in de Verenigde Staten verkochte Mercedes-auto’s geïmporteerd.
- BMW registreerde in 2025 422 961 auto’s, tegenover 301 438 voor Mercedes.
- Het wetsvoorstel Connected Vehicle Security Act, dat in juli 2026 in de Senaatscommissie werd goedgekeurd, zou vanaf 2030 fabrikanten verbieden waarvan het Chinese aandelenbezit groter is dan 15%. BAIC en Li Shufu bezitten echter bijna 20% van Mercedes-Benz, dat pleit voor een drempel van 25%.
Het antwoord verloopt via 7 miljard dollar aan investeringen in de Verenigde Staten tegen 2030, waarvan 4 miljard in Tuscaloosa (Alabama). De Amerikaanse fabriek is ook een interne referentie geworden: de arbeidskosten liggen er 17,9% lager dan in de Duitse fabrieken, voor een 33,1% hogere werktijd. Geen wonder dat Audi er vorige week een enorme investering aankondigde. De problemen zijn dezelfde en de oplossingen lijken op elkaar.
Duitsland: kosten- en capaciteitsreductie
In Duitsland is de aanpassing het diepst. Twee derde van de 164 000 werknemers van de groep werkt daar, terwijl slechts 15% van de voertuigen er wordt verkocht. In 2023 produceerde de fabriek in Sindelfingen slechts 222 000 voertuigen van de 500 000 mogelijke, wat neerkomt op een bezettingsgraad van 44%. Vandaag werkt deze fabriek van 31 500 werknemers (waarvan 19 000 in productie) in slechts één van de drie ploegen, terwijl de fabriek op volle capaciteit draait in Bremen en die in Rastatt tussen 225 000 en 250 000 voertuigen per jaar produceert. De Duitse capaciteit daalt van 1,0 naar 0,9 miljoen eenheden.
Er heerst een sfeer van het einde van een tijdperk. “Made in Germany” wordt in ijltempo teruggeschroefd.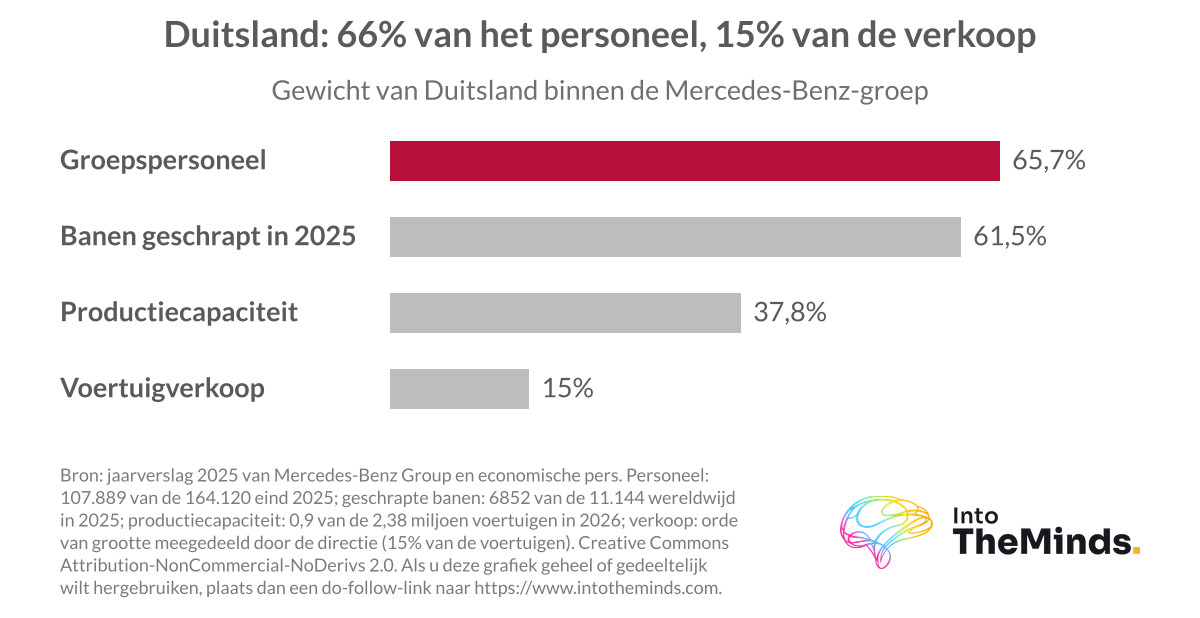
Het kortetermijnplan van Ola Källenius voorziet in 800 miljoen euro aan besparingen per jaar in Duitsland, wat neerkomt op bijna één margepunt, dankzij een verlaging van de uurloonkosten.
- De directie eist een werkweek van 38 uur, vergeleken met de 35 uur die sinds 1995 van kracht is, en de voorzitter van de raad van toezicht heeft gesproken over een terugkeer naar 40 uur. De juli-premie ter waarde van 18,4% van het maandloon is afgeschaft. Duitse werknemers genieten 30 vakantiedagen en 6 extra vrije dagen, en zijn gemiddeld zo’n 25 dagen per jaar afwezig wegens ziekte. Als er geen akkoord wordt bereikt met de werknemersvertegenwoordigers en de vakbond IG Metall, zouden een productielocatie en een onderdelencentrum in Duitsland kunnen sluiten, ondanks een werkgelegenheidsgarantie die loopt tot eind 2034. Een dergelijke sluiting zou 7 tot 8 jaar in beslag nemen.
- Verplaatsing van de productie naar Oost-Europa vanwege de uurkosten: 62 euro in Duitsland vergeleken met 16 in Hongarije. Met een verdubbelde capaciteit tot 400 000 eenheden is Kecskemét de grootste Mercedes-fabriek in Europa en de op één na grootste van de groep na Peking. In 2027 moet 30% van de Mercedes-voertuigen geproduceerd worden in lageduurlonenlanden, het dubbele van 2024.
- Verkoop van Duitse concessiehouders.
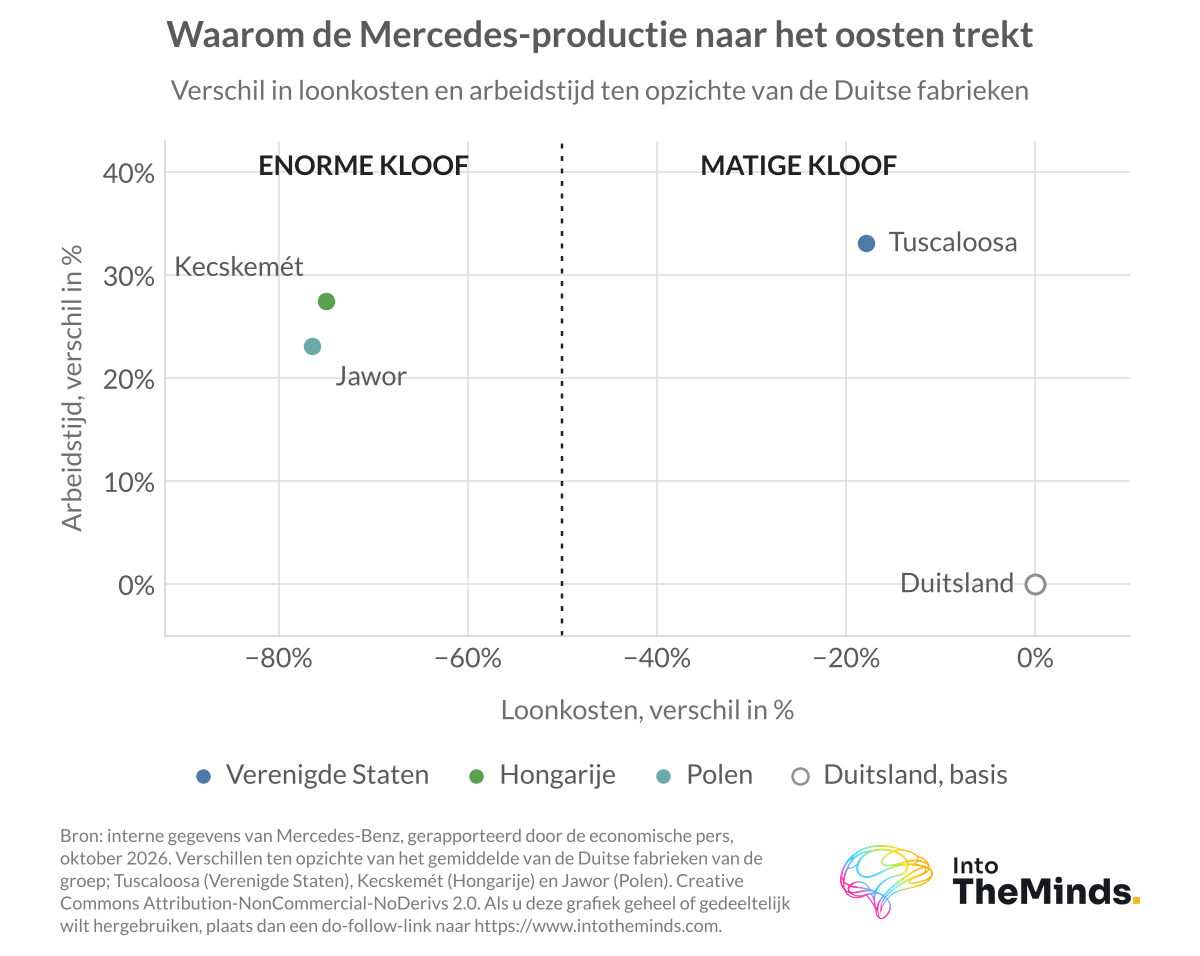
| Mercedes-Benz fabriek | Arbeidskosten ten opzichte van Duitsland | Werktijd ten opzichte van Duitsland |
|---|---|---|
| Tuscaloosa (Verenigde Staten) | -17,9% | +33,1% |
| Kecskemét (Hongarije) | -75,0% | +27,5% |
| Jawor (Polen) | -76,5% | +23,1% |
Productoffensief: de elektrische zwenk
In deze sectie zult u zien hoe Mercedes-Benz het dogma van 100% elektrisch verving door een “strategische flexibiliteit”. Het productoffensief, het grootste in de geschiedenis van de groep, omvat meer dan 40 nieuwe of vernieuwde modellen tussen 2025 en 2027.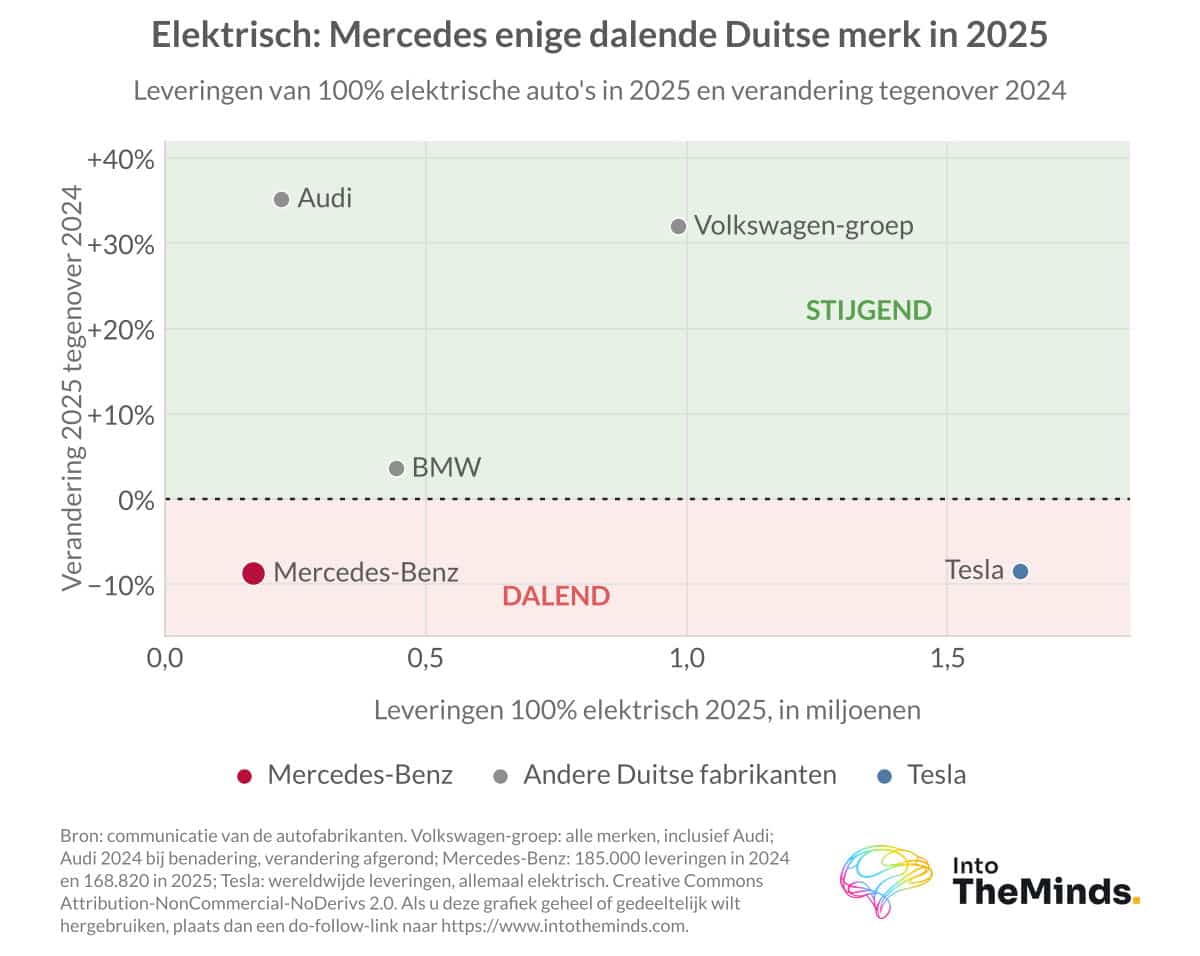
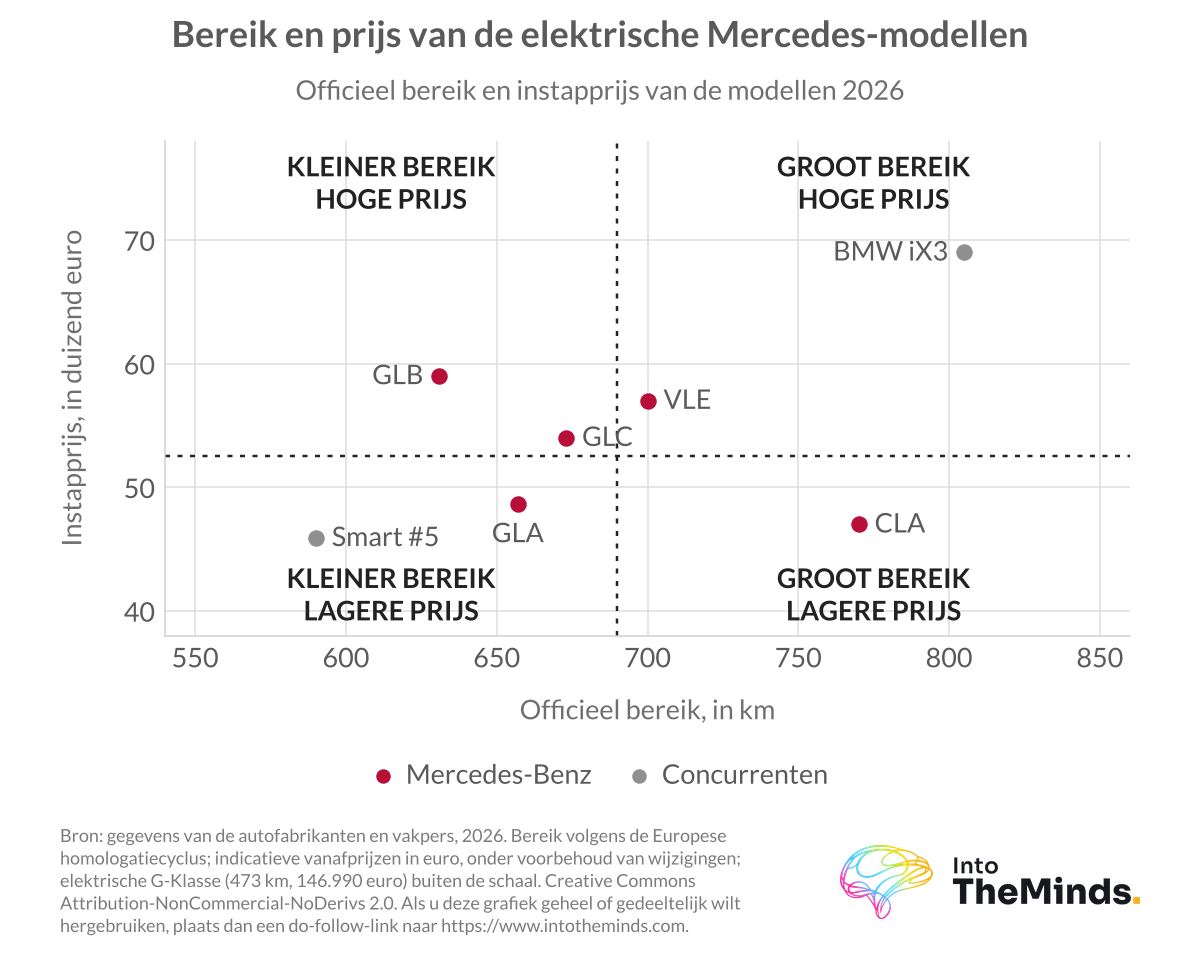
Hier zijn de belangrijkste elektrische modellen van het nieuwe productgamma:
- Elektrische CLA: 770 km WLTP-rijbereik. Sinds september 2025 zijn er in Europa meer dan 71 000 eenheden verkocht.
- Elektrische GLC: elektrische versie van de bestseller, 673 km WLTP. Bijna 7400 inschrijvingen in Europa in september 2026.
- Elektrische GLB: ongeveer 5000 inschrijvingen in september 2026, een maandelijks niveau dat zijn elektrische voorganger EQB nooit had bereikt.
- VLE: deze 100% elektrische “monovolume-limousine”, op 10 maart 2026 in wereldpremière onthuld in Stuttgart, kondigt 700 km rijbereik aan.
- Elektrische “Baby G-Klasse”: kleiner broertje van de G-Klasse, ronder en ongeveer de helft goedkoper, gepland voor 2028.
Daarna volgen de elektrische E-Klasse, gepresenteerd op de IAA in München in het najaar van 2027, en een nieuwe A-Klasse in 2028, hoewel het schrappen van dit instapmodel aanvankelijk gepland was. In het derde kwartaal van 2026 verkocht Mercedes-Benz 68 400 elektrische auto’s, een kwartaalrecord (+61% op jaarbasis), en was 25% van de verkopen geëlektrificeerd (17% zuiver elektrisch en 8% hybride). Volgens een dealer betreft 60 tot 70% van de voorbestellingen elektrische versies. Maar voorzichtigheid blijft geboden:
- 70% van de nieuwe Mercedes-auto’s zal in 2027 nog een verbrandingsmotor hebben;
- toekomstige elektrische voertuigen zullen het ontwerp delen met hun thermische tegenhangers;
- de V8 keert terug bij AMG.
Op technologisch vlak is de inhaalslag reëel. Batterijen van de nieuwe generatie kosten 30% minder en steunen op een architectuur van 800 volt. MB.OS zal aan het einde van het productoffensief eind 2027 alle nieuwe voertuigen uitrusten. Voor de volgende generatie bereidt Mercedes-Benz een modulaire productie voor die zijn huidige 5 platformen zal vervangen en heeft het 500 miljoen euro geïnvesteerd in een AI-systeem, PLM.AI, dat de tijd tussen het idee en het geproduceerde voertuig met tot 30% moet verkorten. Op het vlak van autonoom rijden trok Mercedes-Benz niveau 3 (autonoom rijden tot 95 km/u) terug uit de vernieuwde S-Klasse wegens gebrek aan vraag, ten gunste van een stedelijke assistent van niveau 2++ die voor 3950 dollar voor 3 jaar wordt verkocht in de VS en vanaf 2027 in Duitsland moet worden goedgekeurd. Een snelwegassistent waarmee tot 130 km/u kan worden gereden zonder het stuur aan te raken, zal eveneens naar Duitsland komen.
In de eerste helft van 2026 steeg de EBIT van de financiële diensten van Mercedes-Benz met 64%.
Een nieuwe etappe: defensie, diensten en terugkerende inkomsten
Om af te sluiten zijn dit de wegen die Mercedes-Benz verkent buiten de personenwagens. Ze hebben allemaal hetzelfde doel: de rentabiliteit ondersteunen.
De diversificatie naar defensie krijgt vorm. In mei 2026 toonde Ola Källenius zich bereid om te investeren in deze sector, die hij als een groeiniche beschouwt. De bestelwagenfabriek in Ludwigsfelde (1800 werknemers) bevindt zich in overnamegesprekken met de groep KNDS om het pantservoertuig Boxer te produceren, maar de transactie zat eind september 2026 vast in afwachting van een bestelling van de Bundeswehr. Het merk levert al de G-Klasse “Wolf” aan het Duitse leger, waarvan de opvolger Wolf 2 het voorwerp is van een raamcontract tot 5800 voertuigen, evenals militaire versies van de Sprinter.
Diensten van hun kant nemen het stokje over van de personenwagens. Bestelwagens en financiële diensten dreven de heropleving van 2026 aan. De groep verkoopt de leasingdochter Athlon aan BNP Paribas voor een verwacht bedrag van maximaal 1 miljard euro. Het besparingsprogramma “Next Level Performance”, gewaardeerd op zo’n 5 miljard euro, leverde in 2025 al bijna 3,6 miljard op.
Mercedes-Benz keert ook terug naar de markt voor taxi’s en huurvoertuigen. De effecten van het productoffensief worden pas tegen 2027 verwacht: dat is de horizon die gevolgd moet worden.
FAQ: vragen die u zich stelt
Wat zijn de 6 pijlers van de strategie van Mercedes-Benz?
Het zijn luxe, rendabele groei, uitbreiding van het klantenbestand via AMG, Maybach, G en EQ, terugkerende inkomsten, elektrisch en softwareleiderschap en kostenreductie. Ze werden gepresenteerd op 6 oktober 2020. Alleen de verlaagde vaste kosten met ongeveer 20% tussen 2019 en 2024 behaalden hun doelstelling.
Waarom heeft Mercedes-Benz zijn elektrische strategie versoepeld?
Omdat de vraag geen gelijke tred hield. Het geëlektrificeerde aandeel bereikte in de eerste 9 maanden van 2025 slechts 21% vergeleken met de geplande 50%, en 25% in het derde kwartaal van 2026. De groep zet nu in op de flexibiliteit van aandrijflijnen terwijl de elektrische CLA, GLC en VLE op de markt komen.
Hoe wil Mercedes-Benz zijn rentabiliteit verbeteren?
Via een besparingsprogramma van zo’n 5 miljard euro, capaciteitsreducties en een verlaging van de arbeidskosten in Duitsland die jaarlijks 800 miljoen euro moet opleveren. De Duitse productie is geplafonneerd op 0,9 miljoen eenheden, Hongarije verdubbelt tot 400 000 en in 2025 werden wereldwijd 11 144 banen geschrapt, waarvan 6852 in Duitsland. De doelstelling is een marge van 8 tot 10% in 2028/29.
Welke geopolitieke risico’s bedreigen Mercedes-Benz?
Amerikaanse invoertarieven en een mogelijk verbod in de VS. Een wetsvoorstel zou vanaf 2030 fabrikanten uitsluiten met meer dan 15% Chinees aandelenbezit, terwijl BAIC en Li Shufu bijna 20% van het kapitaal bezitten. In China doet de lokale concurrentie de verkopen en marges instorten.
Hoe meet u het effect van deze strategie op klanten?
Door kopers en prospecten rechtstreeks te bevragen. Een B2C-marktonderzoek of een klanttevredenheidsonderzoek toont aan of de herpositionering van het merk zijn cliënteel overtuigt.