Ons bedrijf heeft de meest recente beschikbare gegevens over de split payment-markt (BNPL) geanalyseerd om u een uitgebreide wereldwijde studie te bieden met een focus op verschillende landen.
Betalen in 3 of 4 termijnen bij het valideren van een winkelmandje is een alledaagse handeling geworden. Deze betaalmethode heet BNPL, voor buy now, pay later. Ons marktonderzoeksbureau, met haar ervaring in de bankensector, heeft alle beschikbare gegevens geanalyseerd om u een synthetisch overzicht van deze markt te bieden.
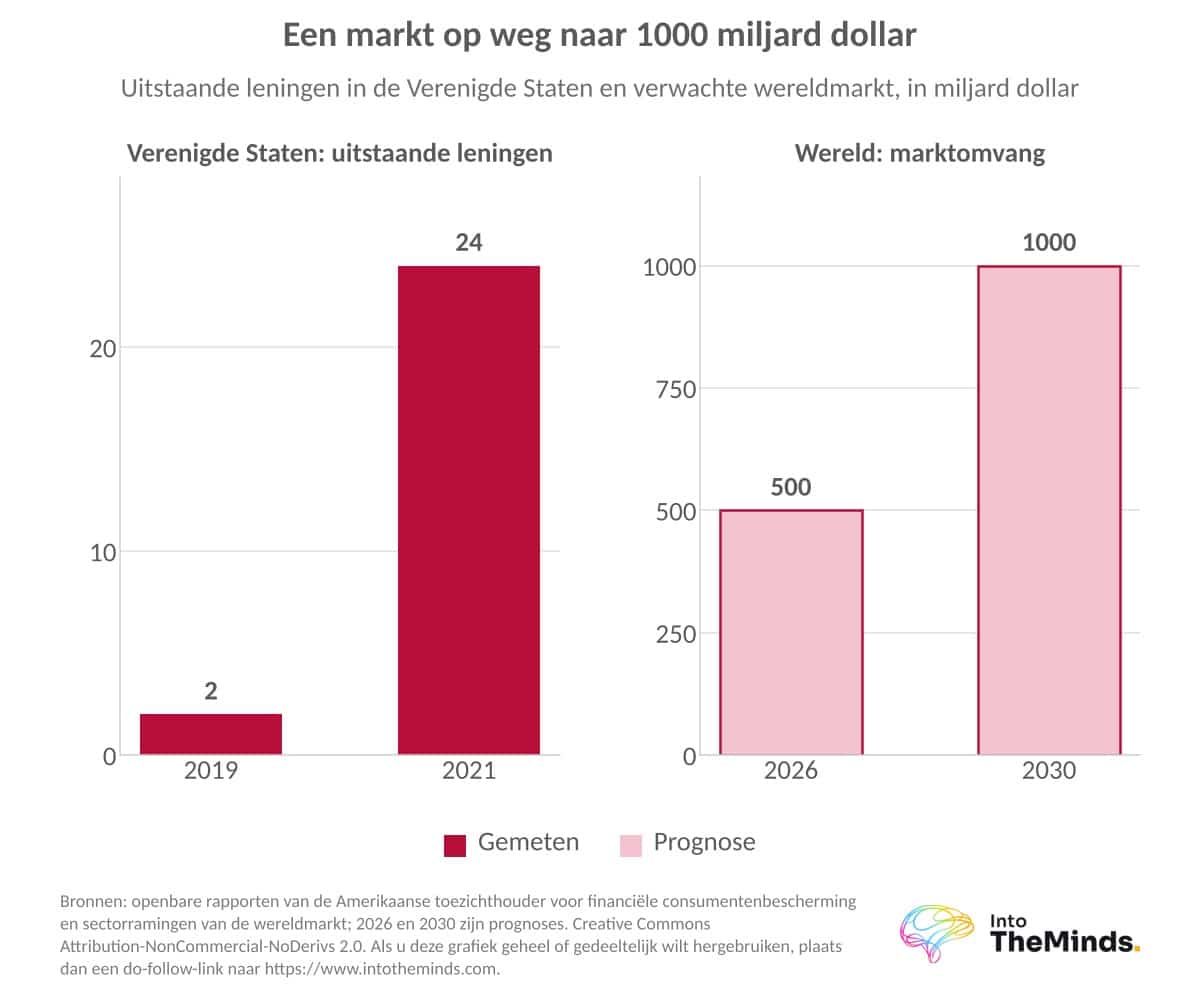
De wereldwijde BNPL-markt zou in 2026 ongeveer 500 miljard dollar bedragen. Tegen 2030 zou deze de 1000 miljard dollar kunnen naderen. Deze groei heeft een prijs. De marges van aanbieders staan onder druk sinds de rentestijgingen van 2022, en de overmatige schuldenlast neemt toe. De Europese CCD2-richtlijn probeert de orde te herstellen. Voor bedrijven die overwegen een oplossing voor gespreid betalen te integreren, moeten juridische aspecten worden meegenomen naast de zuiver commerciële aspecten.
Neem contact op met het instituut IntoTheMinds
Kernpunten
- De wereldwijde BNPL-markt wordt geschat op ongeveer 500 miljard dollar in 2026 en zou 1000 miljard dollar kunnen naderen in 2030.
- In de Verenigde Staten steeg het volume van BNPL-leningen van 2 naar 24 miljard dollar tussen 2019 en 2021. Ongeveer 50% van de consumenten had in september 2025 een BNPL-dienst gebruikt.
- In Frankrijk vertegenwoordigt gespreid betalen 8,2 miljard euro in 2024, oftewel 12,1% van het consumptief krediet exclusief roodstanden.
- Franse handelaars betalen een commissie van 2 tot 5,5%. Bij Oney werd de meerkost in 60% van de gevallen in 2025 door de klant gedragen.
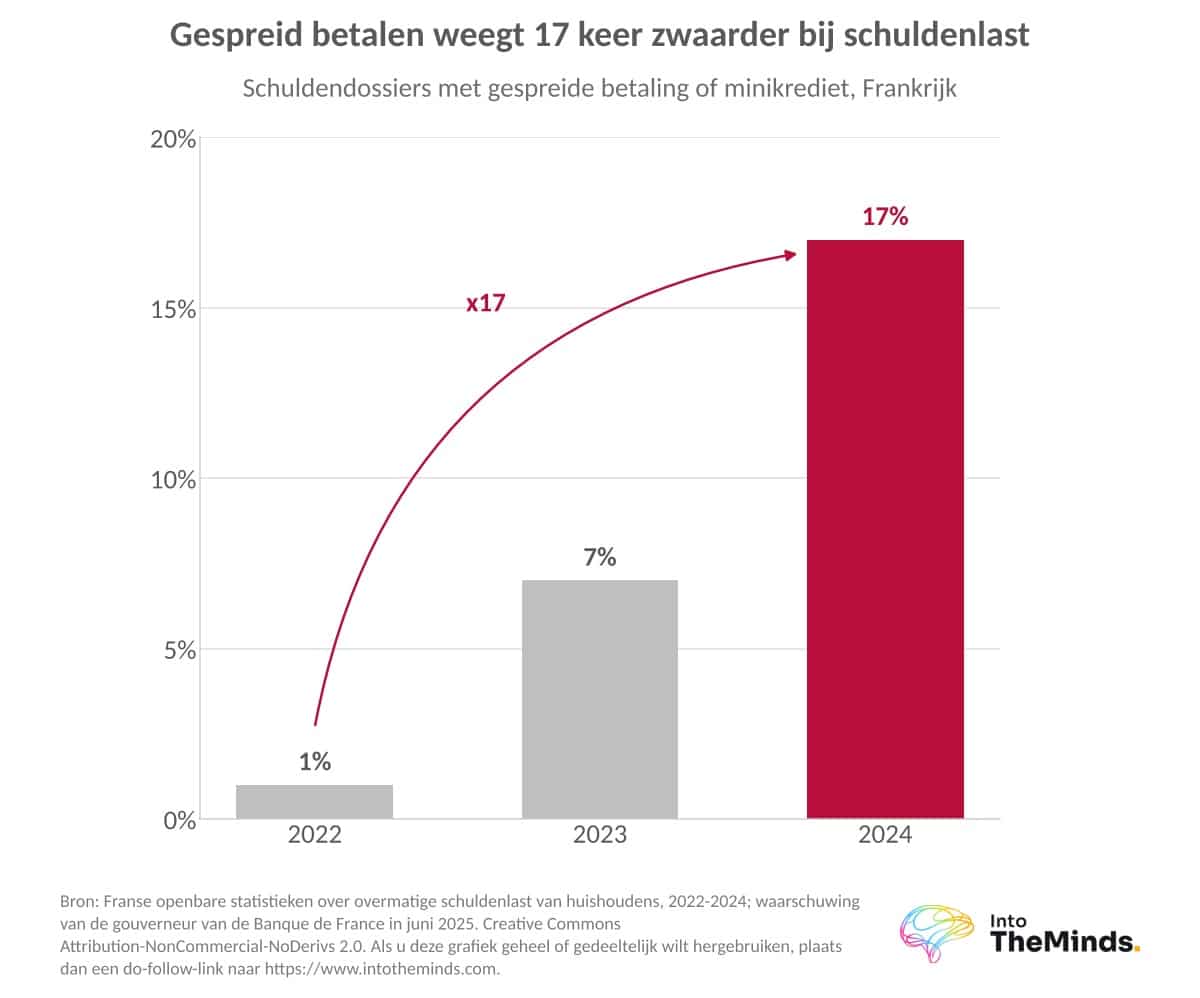
- In Frankrijk steeg het aandeel overmatige schuldenlastdossiers met gespreid betalen of mini-krediet van 1% in 2022 naar 17% in 2024.
- Vanaf 20 november 2026 verplicht de CCD2-richtlijn aanbieders van betalingen in 2 tot 4 termijnen tot een vergunning, een kredietwaardigheidsbeoordeling en de weergave van het JKP.
Gespreid betalen in het kort
Voordat we op de cijfers ingaan, verduidelijken we enkele termen en definities. Hieronder vindt u wat gespreid betalen onderscheidt van krediet. We lichten ook het klanttraject en het handelaarstraject toe.
Gespreid betalen, betaling in termijnen, BNPL en consumptief krediet
Gespreid betalen verdeelt de prijs van een aankoop in 2, 3 of 4 termijnen over een korte periode van 30 tot 90 dagen. De eerste termijn wordt bij de bestelling gedebiteerd. De volgende worden automatisch afgehouden. BNPL (buy now, pay later) omvat ook uitgesteld betalen, wat inhoudt dat u 15 of 30 dagen na de aankoop betaalt, en maandelijkse betalingsregelingen die tot 12 maanden of langer lopen.
Het betalingstraject aan klant- en handelaarszijde
Voor de klant komt de ervaring neer op enkele klikken:
- hij kiest gespreid betalen uit de aangeboden betaalmethoden
- de aanbieder controleert zijn geschiktheid binnen enkele seconden
- de eerste termijn wordt van zijn bankkaart afgehouden
De acceptatiegraad lag bij Scalapay al in 2021 en bij Alma in 2025 boven de 90%.
De handelaar draagt het risico niet. Het bedrijf achter de BNPL-oplossing draagt dit en wordt daar uiteraard voor vergoed. Hier zijn de 4 stappen van de betalingsstroom aan de kant van de handelaar:
- De klant selecteert betaling in 3 of 4 termijnen op de betaalpagina.
- De betaaldienstverlener evalueert het risico en valideert de transactie.
- De handelaar ontvangt onmiddellijk het volledige bedrag, na aftrek van de commissie.
- De aanbieder incasseert de volgende termijnen, beheert aanmaningen en neemt het risico op wanbetaling of fraude op zich.
De in aanmerking komende bedragen variëren per winkel. La Redoute accepteert winkelmandjes van 100 tot 5000 euro. De SNCF verlaagde in 2025 de drempel voor betaling in 3 termijnen naar 120 euro. Door de maandelijkse termijn al op productpagina’s te tonen, en niet alleen bij de kassa, wordt de optie zichtbaar op het moment dat de klant twijfelt.
Voor een visuele weergave van dit traject vindt u hieronder een video die een transactie in 4 termijnen van A tot Z toont.
Perspectieven en kerncijfers
In deze sectie analyseren we de markt vanuit 3 perspectieven:
- eerst de wereldwijde BNPL-markt
- een focus op Europa
- een specifieke analyse van 3 landen met zeer verschillende modellen: de Verenigde Staten, Frankrijk en Duitsland.
De eerste vaststelling op de BNPL-markt is dat de “doorbraak” dateert van 2020. Over de eerste 9 maanden van 2020 boekten de 4 belangrijkste aanbieders (Klarna, Afterpay, Affirm en PayPal) immers een groei van meer dan 50%. Deze groei moet worden vergeleken met die van de betalingssector, die tussen 2019 en 2023 “slechts” 8% optekende en 4% in 2024. Dit tempo van 4% wordt overigens verwacht tot 2029. We concluderen dus dat BNPL een van de zeldzame segmenten is die veel sneller groeit dan de totale betalingsmarkt.
Om de BNPL-markt in een globale context te plaatsen, vindt u hieronder een grafiek die het traject van 2020 tot 2030 toont. Let op de schalen: de y-as voor de Amerikaanse markt is niet dezelfde als voor de wereldmarkt.
De rijpheidsniveaus verschillen sterk van de ene geografische zone tot de andere. In onze zoektocht naar cijfers zijn we erin geslaagd vrij sprekende indicatoren te verzamelen die u in de onderstaande tabel terugvindt.
| Zone | Marktrijpheidsindicator | Jaar | Opmerking |
|---|---|---|---|
| Nordische landen | BNPL heeft betrekking op 20 tot 25% van de betalingen | 2022 | Bakerbak van Klarna (2005) |
| Verenigd Koninkrijk | 80% van de handelaars biedt BNPL aan | 2022 | Meest uitgeruste markt |
| Verenigde Staten | Penetratiegraad: 50% van de consumenten gebruikt BNPL | 2025 | Leningvolume vermenigvuldigd met 12 in 2 jaar |
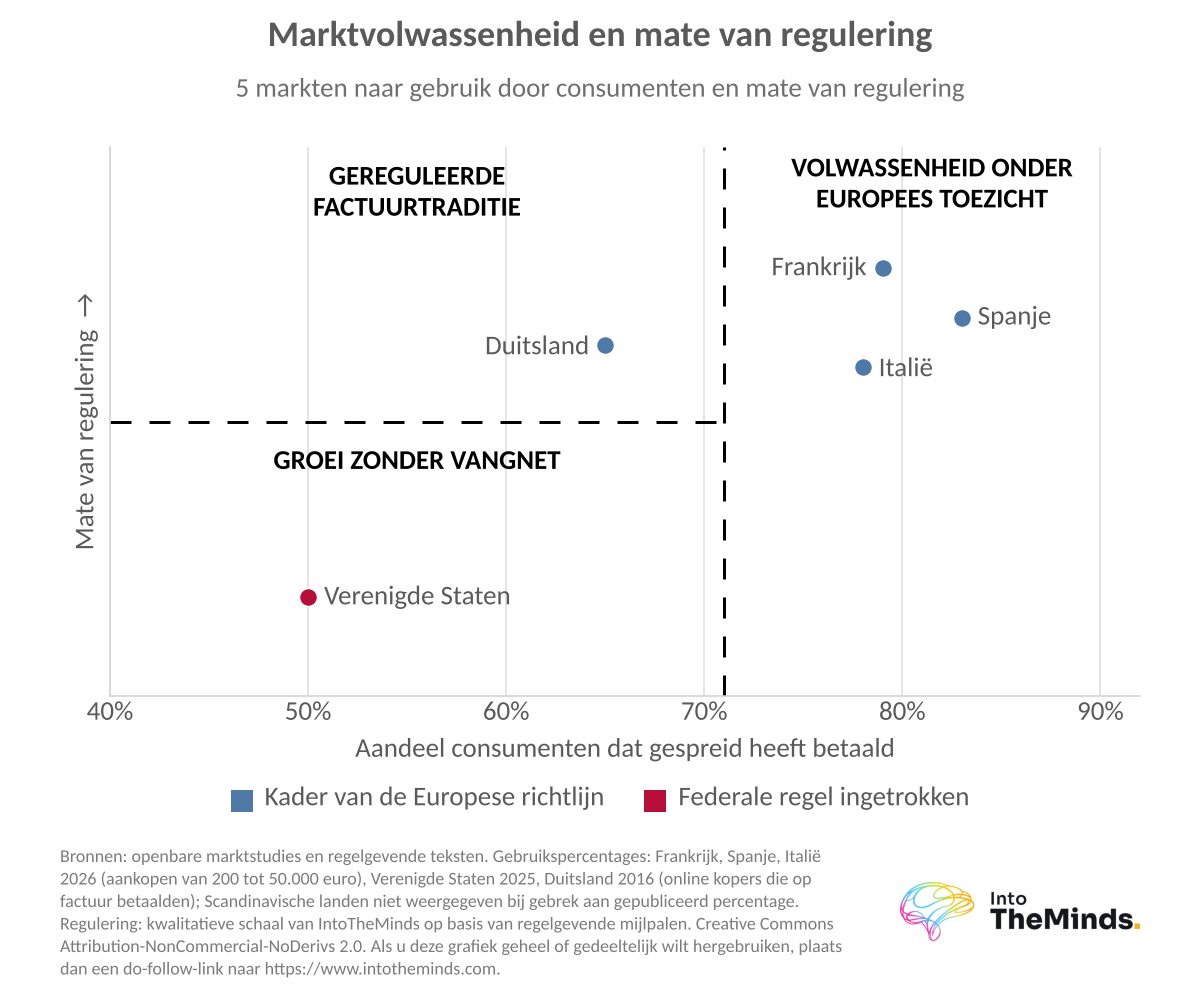
| Spanje | 83% van de kopers gebruikt het voor aankopen van 200 tot 50.000 euro | 2026 | Snelste acceptatie, sterk fysiek kanaal |
| Frankrijk | 79% van de kopers gebruikt het voor aankopen van 200 tot 50.000 euro | 2026 | Bankenconsolidatie, regelgeving in november 2026 |
| Italië | 78% van de kopers gebruikt het voor aankopen van 200 tot 50.000 euro | 2026 | Lange formaten, hoge klantloyaliteit |
| Duitsland | BNPL vertegenwoordigt 28 tot 31% van de online omzet via kopen op rekening (wat geen gespreid betalen is, maar wel uitgesteld betalen) | 2018 tot 2021 | Belangrijkste markt van Klarna |
De intentie om in meerdere termijnen te betalen bereikt 44% in Frankrijk, 37% in Portugal en 35% in Spanje.
Europese markt: sterk uiteenlopende rijpheidsniveaus
De Nordische landen blijven de referentie qua penetratie: gespreid betalen vertegenwoordigde daar 20 tot 25% van de betalingen in 2022, tegenover 4 tot 5% in Frankrijk. Het Verenigd Koninkrijk domineert qua uitrusting, met 80% van de handelaars uitgerust in 2022, tegenover 50 tot 70% in Frankrijk.
We stellen vast dat het zuiden van het continent zijn achterstand inhaalt:
- Bij een peiling uitgevoerd in september 2022 bereikte de intentie om in meerdere termijnen te betalen 44% in Frankrijk, 37% in Portugal en 35% in Spanje.
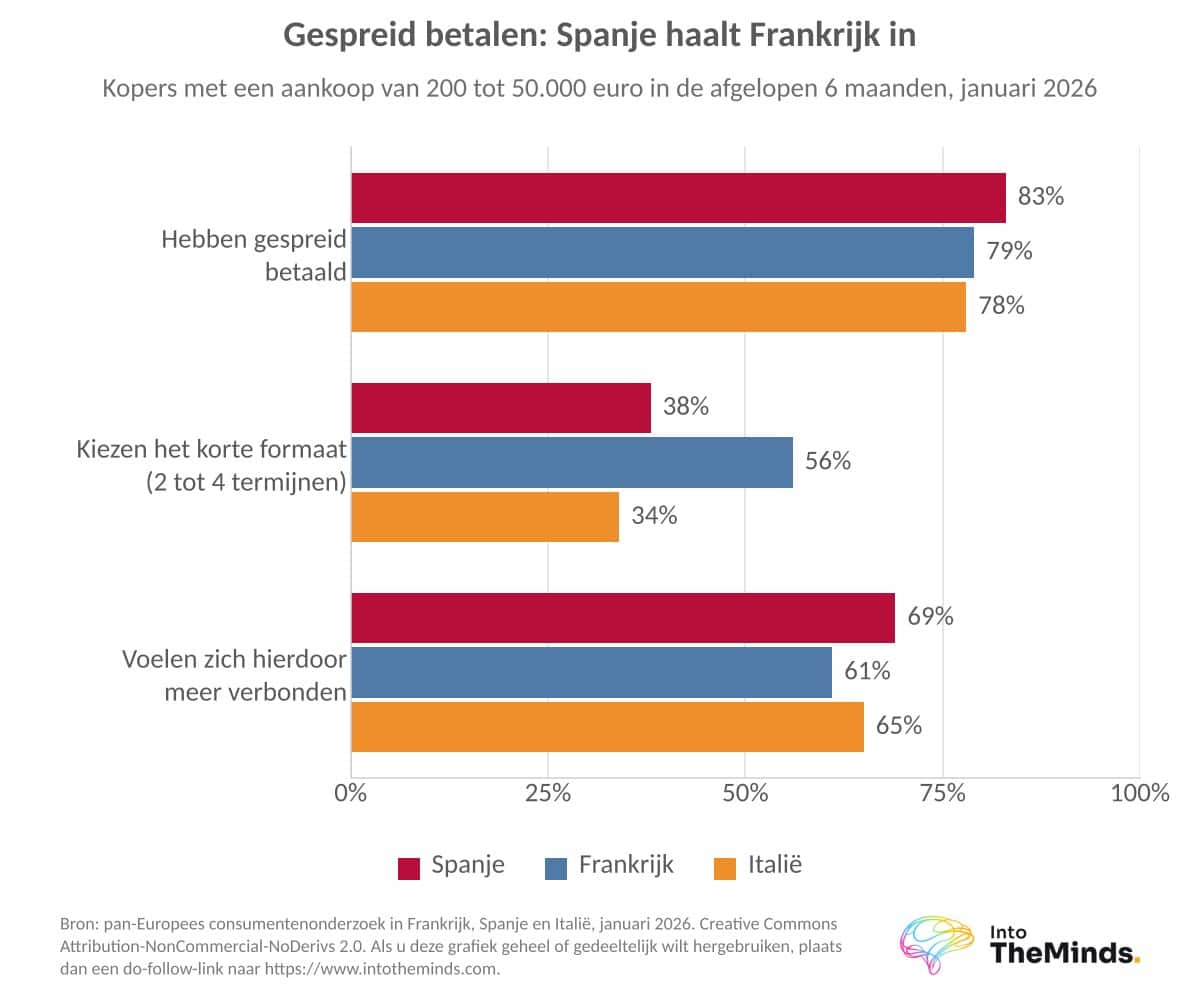
- In januari 2026 was het werkelijke gebruik bij aankopen van 200 tot 50.000 euro 79% in Frankrijk, 83% in Spanje en 78% in Italië.
Spanje liet in 2026 het hoogste gebruikspercentage van de 3 landen zien, hoewel deze twee metingen niet strikt vergelijkbaar zijn.
De gebruikerstrends lopen echter niet parallel. Hier zijn de 3 duidelijkste verschillen gemeten in 2026:
- Het korte formaat van 2 tot 4 termijnen betreft 56% van de répondanten in Frankrijk, tegenover 38% in Spanje en 34% in Italië.
- Het fysieke verkooppunt vertegenwoordigt 44% in Spanje en 41% in Italië, tegenover 39% in Frankrijk.
- Fransen noemen in de eerste plaats de kosteloosheid (44%), Spanjaarden de flexibiliteit (39%).
In de Verenigde Staten werd het BNPL-leningenvolume in 2 jaar tijd met 12 vermenigvuldigd, van 2 naar 24 miljard dollar.
Verenigde Staten: de grootste markt voor gespreid betalen, en de minst gereguleerde
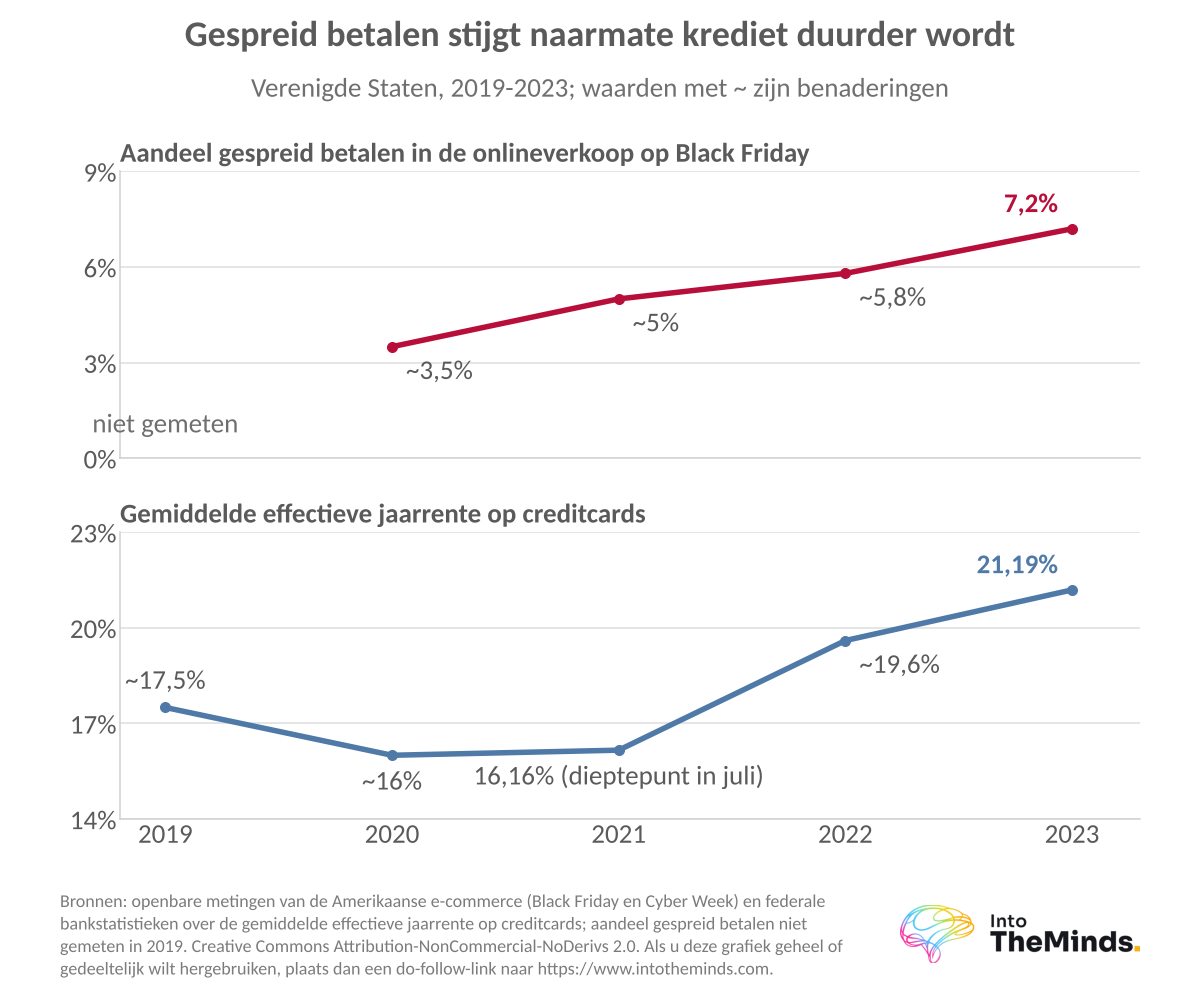
De Amerikaanse markt is het meest matuur omdat krediet deel uitmaakt van de Amerikaanse cultuur. Tussen 2019 en 2021 steeg het BNPL-leningenvolume van 2 naar 24 miljard dollar, en de sector zou over het jaar 2025 ongeveer 100 miljard dollar aan transacties bereiken. Een kwart van de volwassenen had in december 2023 een BNPL-lening gebruikt, en ongeveer de helft van de consumenten in september 2025. Tijdens Black Friday en Cyber Week nam gespreid betalen in 2023 volgens een marktonderzoek 7,2% van de online verkopen voor zijn rekening, tegenover ongeveer 3,5% in 2020.
De aard van de aankopen is veranderd. Volgens de CFPB stegen noodzakelijke en dagelijkse aankopen betaald via BNPL met 434% tussen 2020 en 2021. Plezieraankopen maakten plaats voor noodzakelijke uitgaven.
Het risico volgt dezelfde neerwaartse spiraal. Hier zijn 3 waarschuwingssignalen:
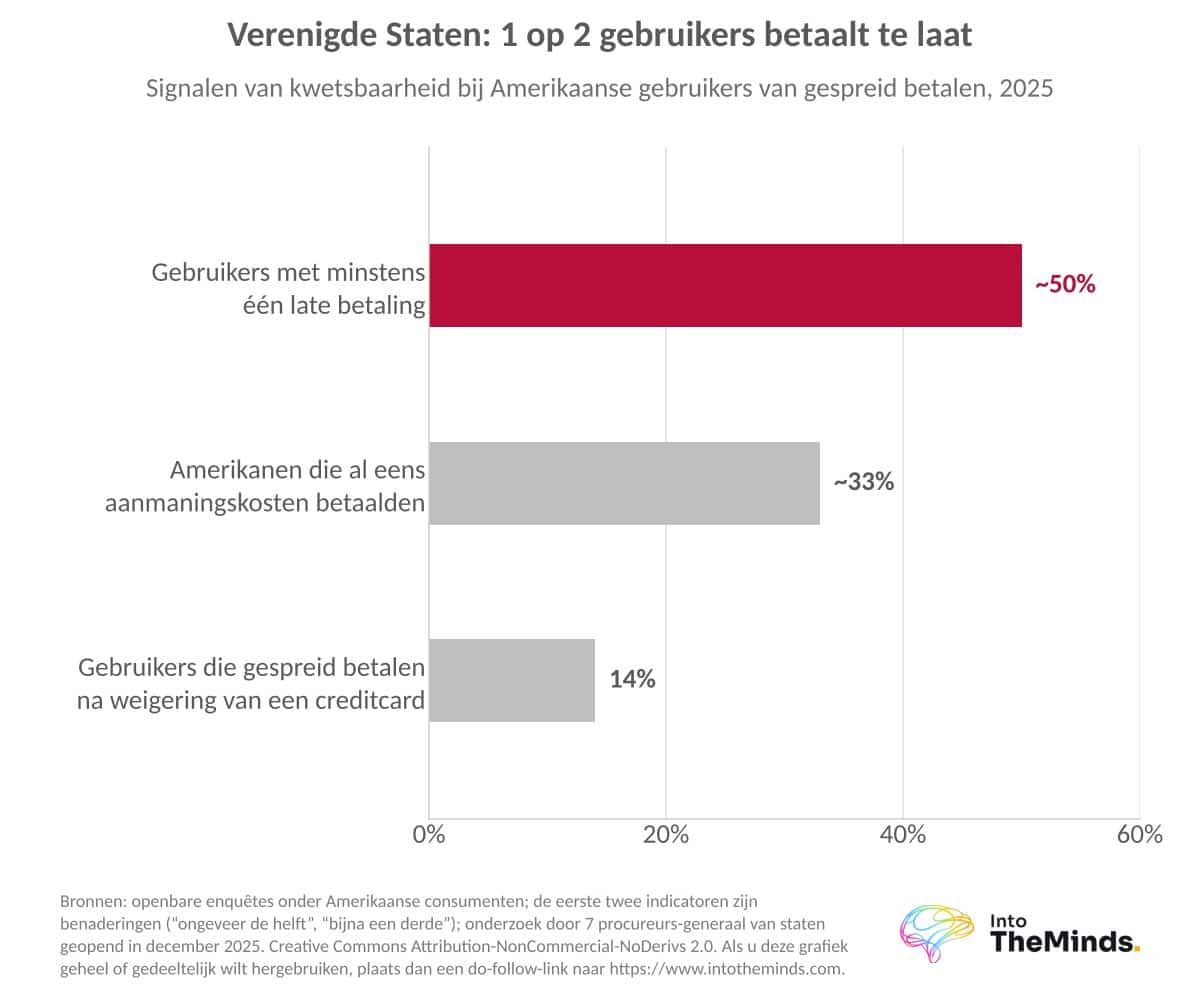
- Ongeveer de helft van de gebruikers gaf in 2025 aan een betalingsachterstand te hebben.
- 14% van de gebruikers neemt zijn toevlucht tot BNPL na een weigering van een creditcard.
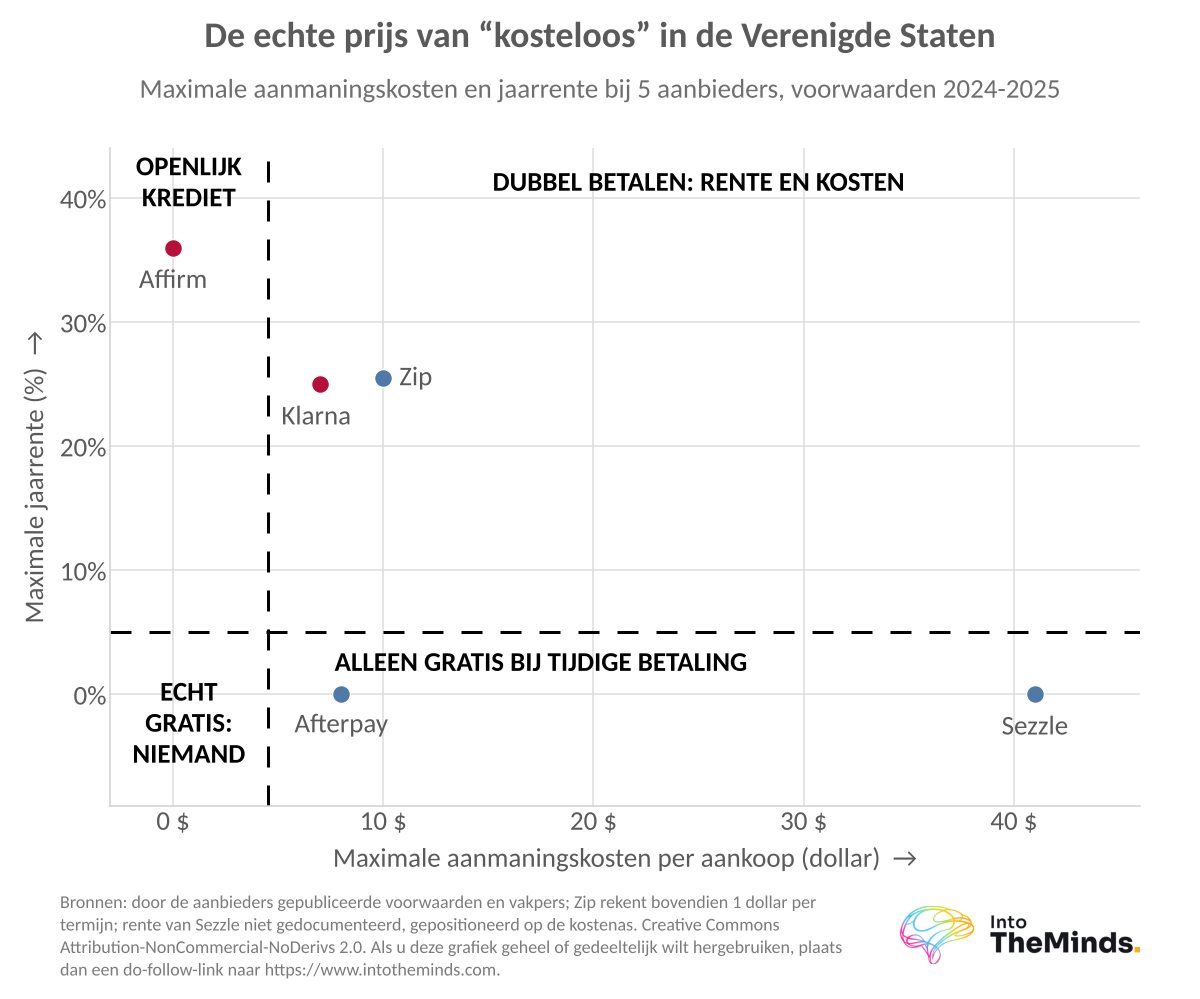
- De tarieven kunnen oplopen tot 36% en de leningen tot 20.000 à 25.000 dollar.
De regelgeving beweegt in tegengestelde richting ten opzichte van Europa. De federale regel die onder de regering-Biden werd aangenomen, werd door de regering-Trump losgelaten. In december 2025 openden de procureurs-generaal van 7 staten een onderzoek naar de 6 grootste aanbieders: Affirm, Klarna, PayPal, Afterpay, Sezzle en Zip. Affirm werd in 2025 de eerste grote speler die al zijn gegevens aan Amerikaanse kredietbureaus doorgaf.
Om deze doorbraak te begrijpen, vindt u hieronder een grafiek die het BNPL-aandeel op Black Friday afzet tegen de gemiddelde rente op Amerikaanse creditcards. Deze rente steeg van een dieptepunt van 16,16% in juli 2021 naar 21,19% eind 2023, wat het nultarief van BNPL des te aantrekkelijker maakte.
In de Verenigde Staten stegen noodzakelijke en dagelijkse uitgaven betaald via BNPL met 434% tussen 2020 en 2021.
Frankrijk: een bancair gedomineerde markt voor gespreid betalen
De Franse markt steeg van ongeveer 6 miljard euro in 2019 naar 8,2 miljard euro in 2024. De momentopname gemaakt door de ACPR voor 2020 geeft de omvang weer:
- 4,8 miljard euro aan uitstaande leningen
- 18 miljoen kredieten
- 10,5 miljoen leners
- gemiddeld bedrag van 350 euro.
Online handel is het primaire verspreidingskanaal voor gespreid betalen. In 2023 liep 20 tot 25% van de e-commerce-aankopen via gespreid betalen. Dit aandeel bereikte in 2022 bij Cdiscount zelfs 43%. Volgens een door Floa gepubliceerde peiling had 31% van de Fransen in 2020 gebruikgemaakt van gespreid betalen, een stijging met 6% ten opzichte van 2019. De Fevad schatte in 2020 bovendien dat 10 tot 15% van de Franse webwinkels over een oplossing voor betaling in meerdere termijnen beschikte.
Gespreid betalen vertegenwoordigde 43% van de verkopen bij Cdiscount in 2022.
De titel van deze sectie verwijst naar het bancaire karakter van de sector, dat inderdaad zichtbaar is in overnamebewegingen:
- BPCE nam Oney over in 2019.
- BNP Paribas nam Floa over voor 250 miljoen euro (Floa verwerkt 1 op de 3 gespreide betalingen in Frankrijk).
- La Banque Postale creëerde haar eigen oplossing, Django.
- Crédit Agricole Consumer Finance nam Pledg over in februari 2024 (200 partners, 220 miljoen euro productie in 2023) om Sofinco te versterken.
In Frankrijk is gespreid betalen dus in de eerste plaats een zaak van banken.
Duitsland: de cultuur van kopen op rekening
Duitsland heeft niet op BNPL gewacht om later te betalen. Kopen op rekening was er tussen 2018 en 2021 goed voor 28 tot 31% van de online omzet, tegenover 12% voor bankkaarten.
Maandelijks krediet is er echter duur: 11,95% per jaar plus 45 cent per maand, wat neerkomt op een JKP van 14,79% voor 500 euro over 12 maanden. Eind 2023 werd het 86% duurder geacht dan klassieke bankleningen.
De stijging van de verkopen maakt BNPL rendabel voor de handelaar, ondanks de commissie die hoger is dan die van een bankkaart.
Voordelen van BNPL voor handelaars
Een handelaar accepteert een hogere commissie dan die van een bankkaart omdat het effect op de verkopen bewezen is. De stijging van de verkopen maakt BNPL dus rendabel voor de handelaar.
Hieronder vindt u de meest solide gegevens, gevolgd door de sectoren waar de hefboom het sterkst is.
Stijging van de conversiegraad en het gemiddelde winkelmandje
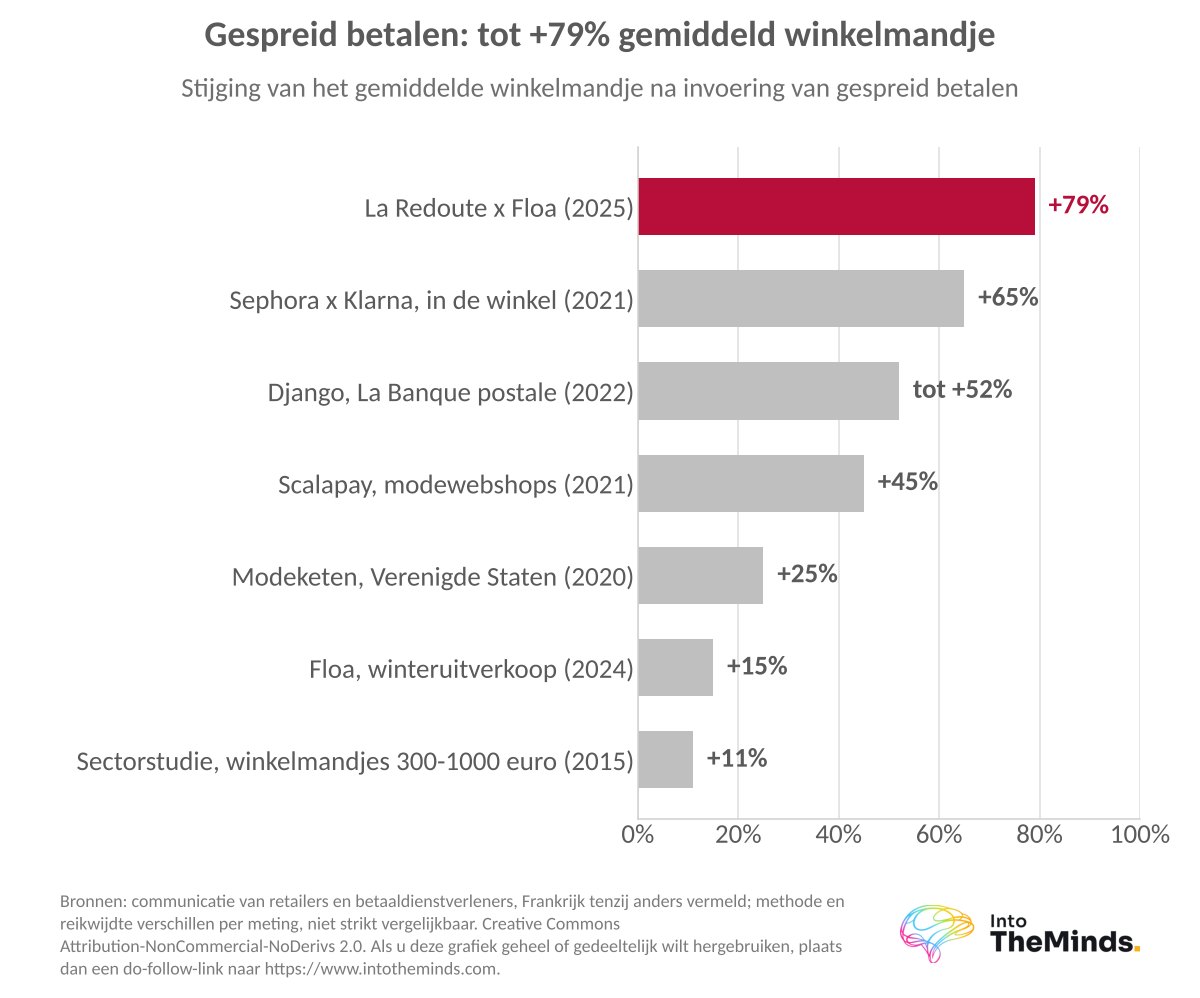
Het mechanisme is psychologisch en valt onder pricing-technieken. Een wasmachine van 600 euro wordt 4 termijnen van 150 euro, en de drempel van de prijs verdwijnt op het moment van betalen. Hier zijn de effecten gemeten door merken en aanbieders:
| Jaar | Land | Speler | Gemeten effect |
|---|---|---|---|
| 2018 | Frankrijk | Alltricks en Oney | Winkelmandje van 288 euro in 3 termijnen, 410 euro in 4 termijnen, meer dan 1300 euro in 10 termijnen |
| 2021 | Frankrijk | Scalapay (modesites) | Conversie +15%, winkelmandje +45% |
| 2021 | Frankrijk | Klarna en Sephora | Winkelmandje in de winkel +65% |
| 2022 | Frankrijk | Django (La Banque Postale) | Winkelmandje tot +52% |
| 2024 | Frankrijk | Oney (wintersolden) | Winkelmandje +15% naar 392 euro; transacties +5% volgens BPCE |
| 2025 | Frankrijk | La Redoute en Alma | Bestellingen +50%, winkelmandje +79%, conversie vermenigvuldigd met 2 |
| 2025 | Verenigde Staten | Affirm (reizen) | Gemiddelde bestelling 3 keer hoger dan bij andere transacties |
Deze cijfers zijn rechtstreeks afkomstig van de merken en aanbieders zelf. We nodigen u daarom uit om ze als orde van grootte te lezen.
Klantenbinding en klantervaring
Gespreid betalen beïnvloedt ook de keuze van de winkel. Volgens de Europese Oney-barometer van 2022 zou 1 op de 2 consumenten zonder deze mogelijkheid niet hebben gekocht: 25% zou zijn betaling hebben uitgesteld, 15% zou naar een concurrent zijn gegaan en 6% zou er van afgezien hebben. 1 op de 3 Europees gekozen winkels werd al geselecteerd op basis van de mogelijkheid om in meerdere termijnen te betalen.
Dit effect kalft af met de banalisering. In 2026 speelde het nog een rol voor 69% van de Spanjaarden, 65% van de Italianen en 61% van de Franse consumenten, maar het is met 13 punten gedaald sinds 2023. Klanten verwachten nu aanvullende voordelen: kortingen, cashback, inruilaanbiedingen. Om te weten wat uw eigen klanten verwachten, blijft een klanttevredenheid onderzoek over de ervaring aan de kassa de meest directe methode.
Reizen, circulaire economie, renovatie: de nieuwe terreinen van gespreid betalen
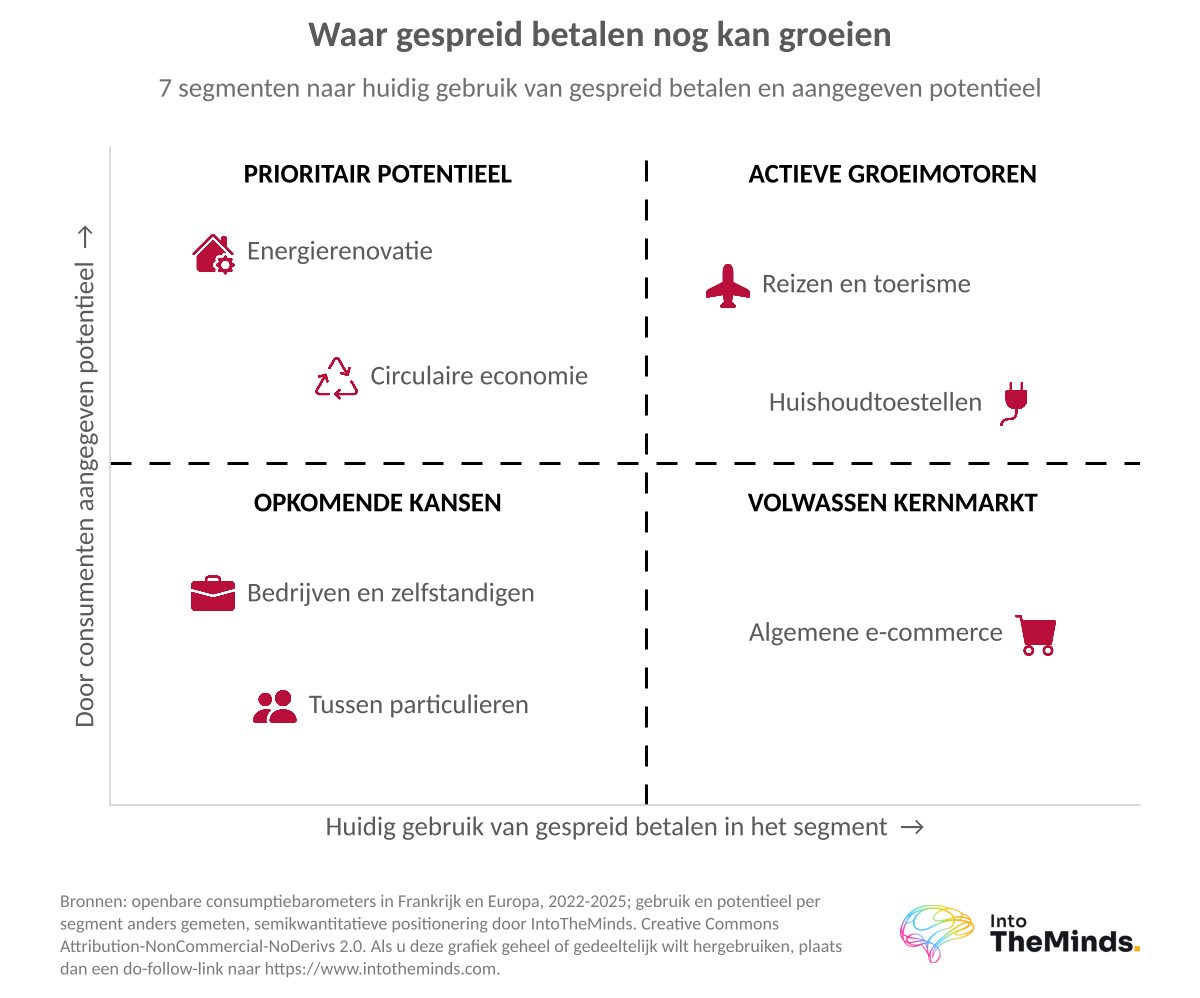
De historische sectoren blijven huishoudapparaten (32% van de gefinancierde aankopen in 2025) en smartphones, waarvan het aandeel verdubbelde van 13% naar 27% tussen 2021 en 2025. Maar er verschijnen nieuwe toepassingen. Hier zijn de meest gedocumenteerde:
- Reizen: de SNCF biedt sinds 2023 betaling in 3 of 4 termijnen aan via Alma (1,5% kosten). Bij Center Parcs steeg het gebruik van 12% naar 17% van de aankopen begin 2025, en Pierre et Vacances lanceerde op 15 april 2025 kosteloze betaling in 3 termijnen.
- Circulaire economie: 74% van de Fransen zou worden gestimuleerd om tweedehands of gereconditioneerd te kopen met een gespreide betaling (2024).
- Energierenovatie: 73% van de Franse huiseigenaren zou worden gestimuleerd om werkzaamheden uit te voeren met een financieringsoplossing, en 76% zou sneller een winkel kiezen die dit aanbiedt (2025).
- B2B: Mansa financierde al in 2021 freelancers en kleine ondernemingen van 1000 tot 20.000 euro, tegen 1% per maand.
De looptijden worden ook langer: in 2026 had 34% van de Fransen een betaling in 13 termijnen of meer gebruikt voor aankopen van meer dan 300 euro.
17% van de dossiers over overmatige schuldenlast bevatte een gespreide betaling of mini-krediet in Frankrijk in 2024, tegenover 1% in 2022.
Regelgevend kader: CCD2 en andere
Als u betaling in meerdere termijnen aanbiedt of overweegt aan te bieden, betreft deze sectie u rechtstreeks. Ze geeft details over de hervormingskalender en wat er verandert voor aanbieders.
Tot nu toe ontsnapte gespreid betalen aan de regels voor consumptief krediet onder twee drempels: 90 dagen en 200 euro. De Europese richtlijn inzake consumentenkrediet, bekend als CCD2, beëindigt deze vrijstelling. Hier is de kalender:
- 30 juni 2021: voorstel voor een richtlijn door de Europese Commissie.
- December 2022: akkoord over een tekst die BNPL-contracten omvat, rentevrij en onder de 200 euro.
- 2023: aanneming van de richtlijn.
- September 2025: publicatie van de Franse omzettingsordinantie.
- 20 november 2026: inwerkingtreding in Frankrijk.
Op die datum moeten aanbieders van betalingen in 2 tot 4 termijnen een vergunning verkrijgen, systematisch de kredietwaardigheid van elke klant beoordelen, het JKP en een betalingsschema tonen, en mogen ze deze aanbiedingen niet langer presenteren als gunstig voor de koopkracht. Voor aanbieders zal de uitdaging erin bestaan de kredietwaardigheidsbeoordeling te integreren zonder het vlot verlopende betaaltraject, dat hun sterkte was, te verzwaren. De belangrijkste spelers op de Franse markt hadden trouwens op deze verplichtingen geanticipeerd, zelfs voor de publicatie van de ordinantie.
De regelgever heeft redenen om op te treden. Het aandeel dossiers over overmatige schuldenlast met een gespreide betaling of mini-krediet steeg van 1% in 2022 naar 7% in 2023, en vervolgens naar 17% in 2024. François Villeroy de Galhau, gouverneur van de Banque de France, luidde op dit punt in juni 2025 publiekelijk de noodklok. Overmatige schuldenlast nam over de eerste 5 maanden van 2025 met 6% toe, en 4,6 miljoen mensen bevonden zich in een situatie van financiële kwetsbaarheid.
Hieronder vindt u een grafiek die deze evolutie schetst.
Het economische model van BNPL
De schijnbare kosteloosheid voor de klant heeft een prijs, en die prijs is sinds 2022 van eigenaar veranderd. Hier is hoe deze verdeeld is.
Het grondbeginsel rust op de handelaar. In Frankrijk betaalt hij een commissie tussen 2 en 5,5% van het bedrag, afhankelijk van de aanbieder. Deze kosten liggen aanzienlijk hoger dan die van een bankkaart. In de Verenigde Staten in 2022 lag de BNPL-commissie tussen 7 en 8%, tegenover 2 tot 3% voor een creditcard. Affirm rekende van 8% tot meer dan 15% aan voor langlopende financieringen tegen nultarief. Eind 2020 lagen de commissies nog tussen 2,5 en 4%.
In de Verenigde Staten lag de BNPL-commissie tussen 7 en 8%, tegenover 2 tot 3% voor een creditcard.
De stijging van de rentevoeten heeft deze vergelijking gebroken. De ECB verhoogde haar herfinancieringsrente al in september 2022 naar 1,25%, wat het voorgeschoten geld van de aanbieders duurder maakte. De effecten zijn meetbaar:
- In 2023 schatte Younited de daling van door handelaars gesponsorde kredieten op bijna 50% bij haar klanten, een daling die geconcentreerd was op financieringen met hoge winkelmandjes.
- In 2025 gaf Oney aan dat de meerkost in 60% van de gevallen door de consument werd gedragen.
- De bij Oney toegepaste tarieven bereikten 1,67% in 3 termijnen en 2,5% in 4 termijnen, met een plafond van 60 euro boven 2400 euro aankoop.
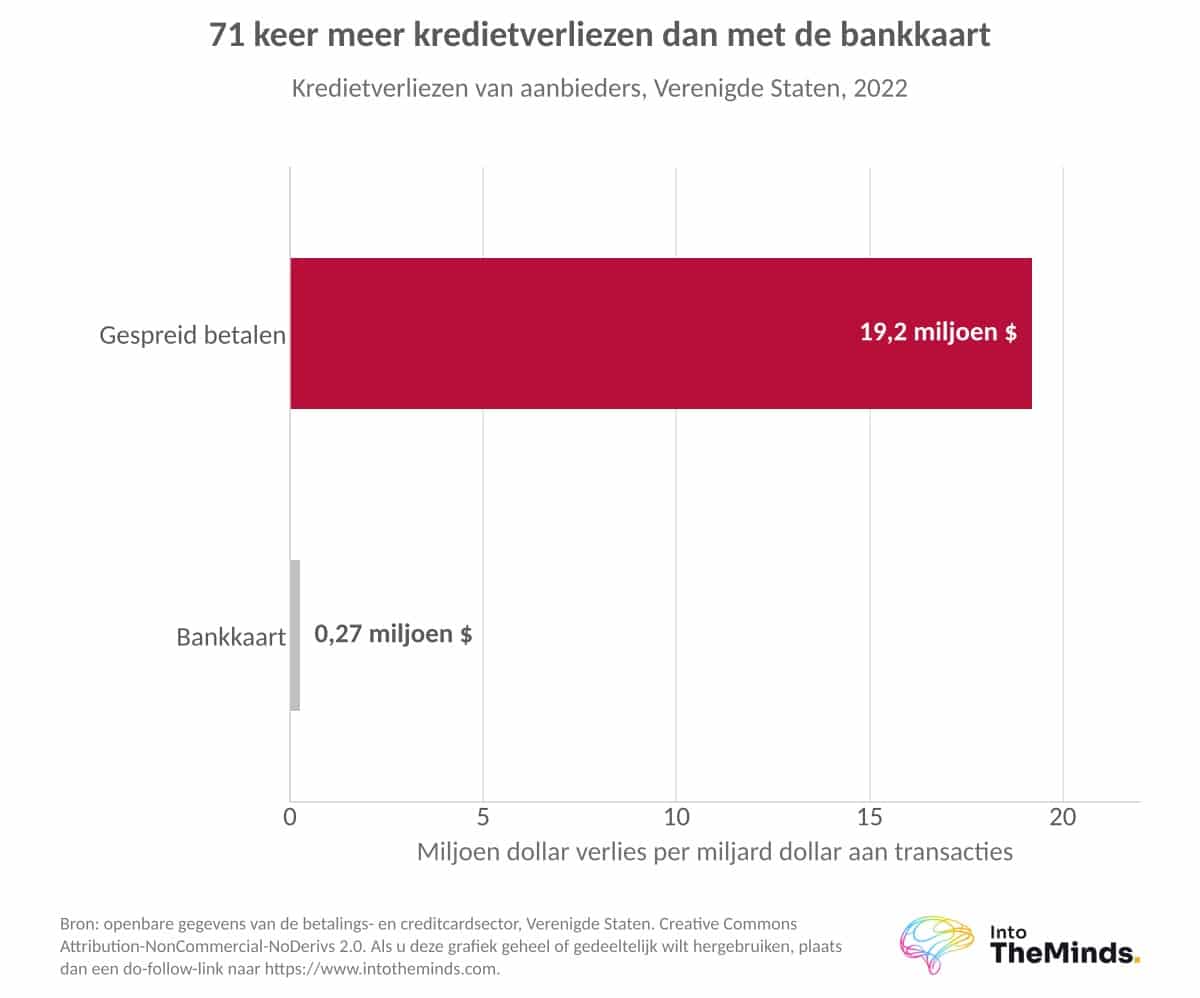
Het kredietrisico weegt eveneens op de marges. In 2022 bereikten de verliezen 19,2 miljoen dollar per miljard dollar aan BNPL-transacties, tegenover 270.000 dollar voor bankkaarten. Dit verschil is aanzienlijk: gespreid betalen verliest ongeveer 70 keer meer dan bankkaarten voor eenzelfde volume.
Een oplossing voor gespreid betalen integreren: Buy of Build?
Zodra de beslissing is genomen, moet het integratiemodel nog worden gekozen. Zoals u hieronder zult zien, is de Buy-optie geschikt voor de meerderheid van de bedrijven, maar eigen ontwikkeling en embedded lending voldoen aan specifieke behoeften.
De Buy-optie: vertrouwen op een betaaldienstverlener
Het integreren van een bestaande oplossing duurt enkele dagen. Alma, Klarna, Scalapay, Oney of Floa bieden API’s en modules voor CMS-platformen zoals Shopify of Prestashop. De aanbieder neemt scoring, financiering, incasso’s en het risico op wanbetaling over. Voor een bedrijf zonder interne financieringscapaciteit is het de snelste weg.
De keuze van de betaaldienstverlener verdient desalniettemin een grondige analyse. Hier zijn de te controleren criteria:
- Inschrijving bij nationale autoriteiten (zoals de ACPR) en gehouden vergunningen (financieringsmaatschappij, betalingsinstelling), die de naleving na november 2026 bepalen.
- Aangerekende commissie en het deel van de meerkost dat naar de klant wordt doorgerekend.
- Transactieacceptatiegraad.
- Omnichannel-dekking: website, applicatie, winkelterminal en kassa-software.
De Build-optie en embedded lending
Het ontwikkelen van een eigen oplossing geeft volledige controle over de klantervaring, de toekenningsregels en de marges. Maar het bedrijf moet een volledige infrastructuur bouwen voor betaling, scoring en aanmaningen, de middelen voorschieten en de regelgeving beheersen. Met CCD2 wordt deze laatste eis veel zwaarder.
Embedded lending vormt een tussenweg. De handelaar integreert de financiering rechtstreeks in zijn eigen traject, vaak onder white label, en delegeert financiering, scoring en risico aan een erkende partner. Hij behoudt de controle over de interface en de prijs, zonder bankvergunning of schuldenopbouw. Voor een KMO of kleine onderneming is het vaak de enige manier om gespreid betalen onder eigen naam aan te bieden.
Het concurrentielandschap: fintechs, banken en techgiganten
Wie controleert deze markt, en waar gaat hij naartoe? In deze sectie vindt u de belangrijkste spelersfamilies, het traject van de leiders en de 3 ontwikkelingen die de periode tot 2030 vormgeven.
Drie consoliderende spelersfamilies
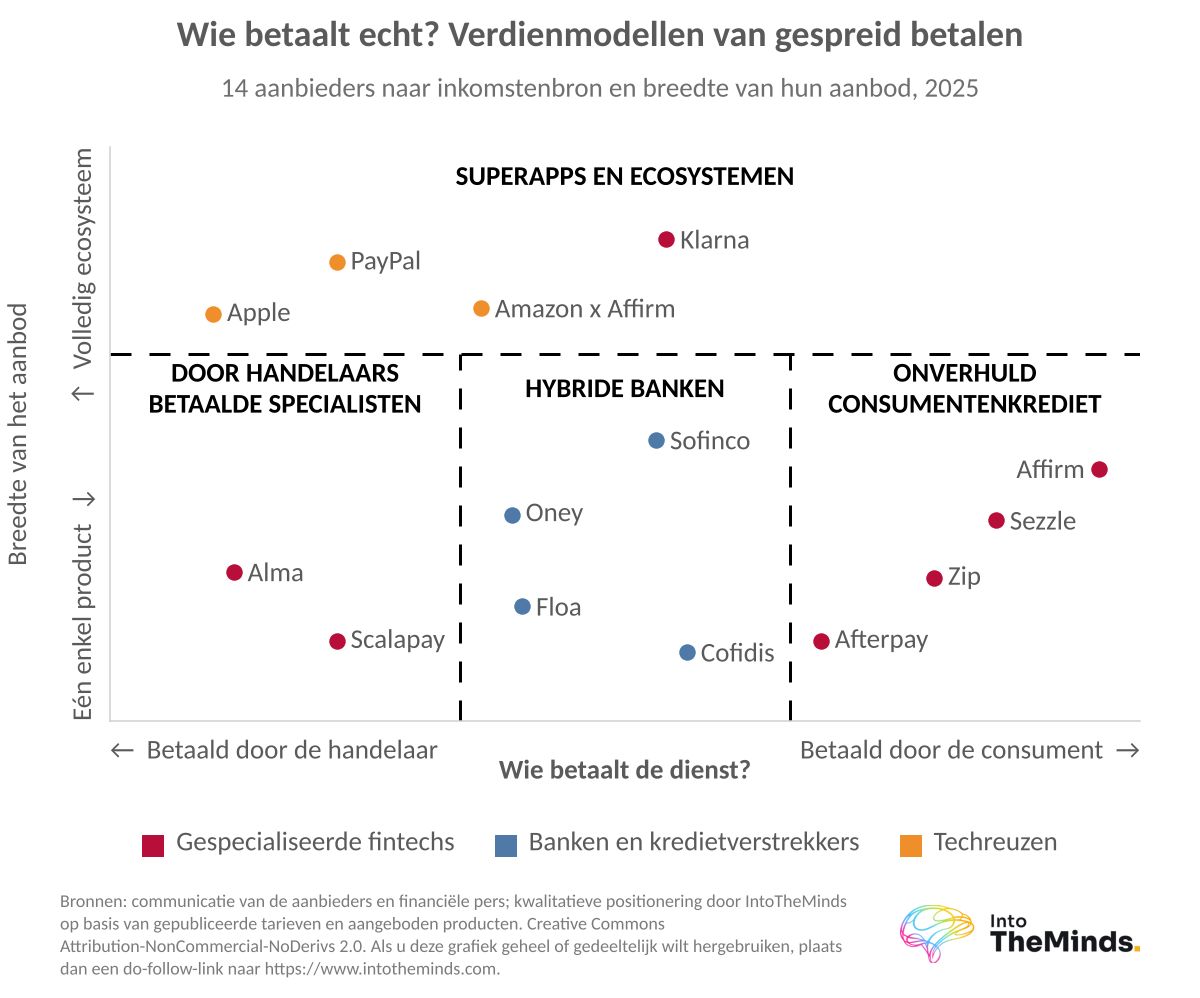
De markt is georganiseerd rond 3 families. Eerst gespecialiseerde fintechs: Klarna, Affirm, Afterpay, Alma, Scalapay, Pledg, Sezzle en Zip. Vervolgens banken en consumptiekredietinstellingen: Oney, Floa, Cofidis, Sofinco, Younited en Django. Ten slotte techgiganten: PayPal, waarvan Pay in 4 al in het vierde kwartaal van 2020 750 miljoen dollar verwerkte, Amazon, een partner van Affirm sinds augustus 2021, en Apple, dat Apple Pay Later in maart 2023 lanceerde voor bedragen van 50 tot 1000 dollar.
De kapitaalophalingen piekten in 2021-2022 en sloegen daarna om: de door fintechs opgehaalde bedragen daalden met 66% tussen het derde kwartaal van 2021 en het derde kwartaal van 2022. Sommige spelers bleven desalniettemin groeien. Alma groeide van 4000 handelaars in 2021 naar 21.000 in 2025. Scalapay overschreed in februari 2022 de waarderingsgrens van 1 miljard dollar dankzij de instap van Tencent.
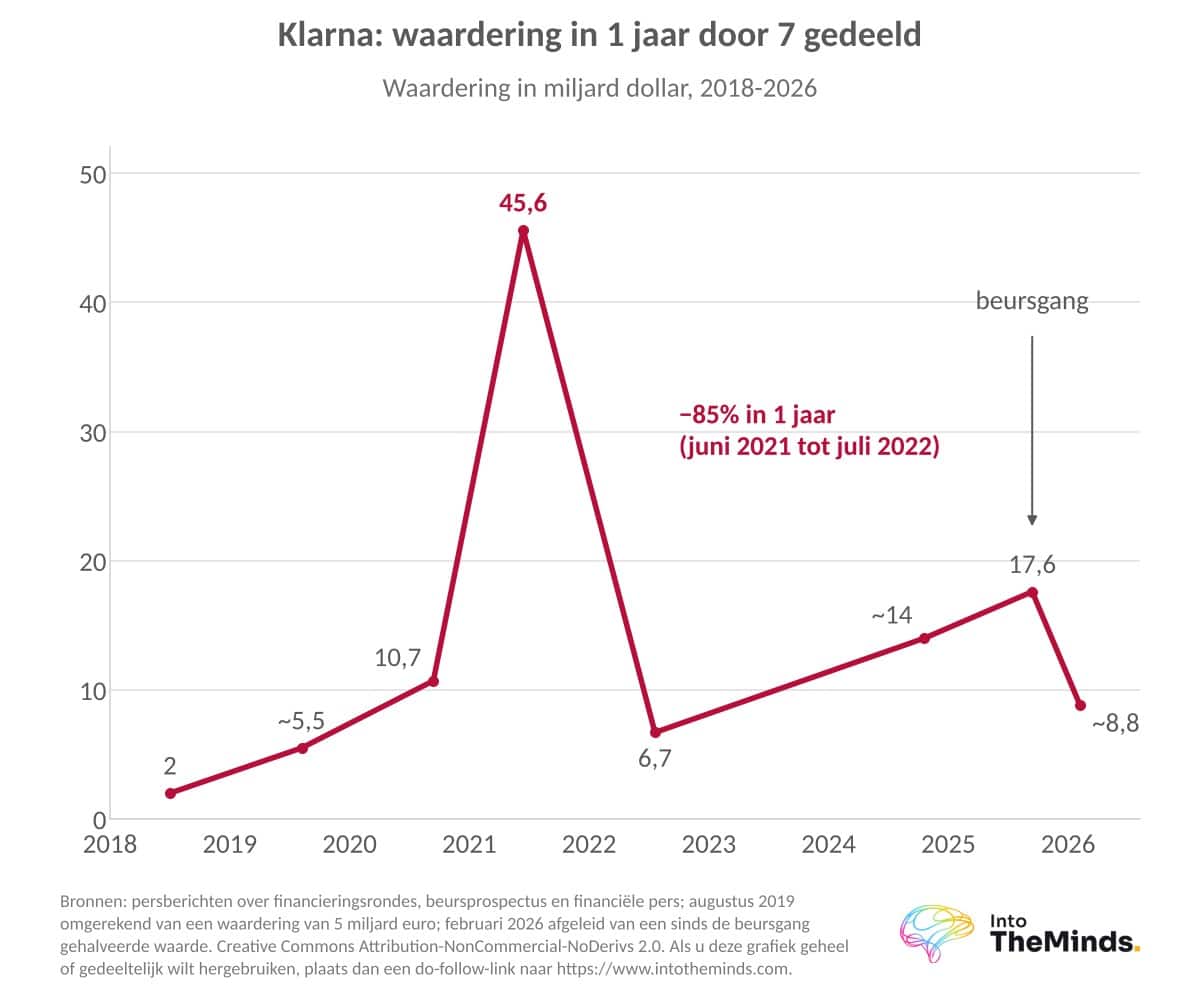
Klarna verloor 85% van haar waardering in één jaar tijd, van 45,6 miljard dollar in juni 2021 naar 6,7 miljard in juli 2022.
Klarna en Affirm: twee trajecten die de sector samenvatten
Het traject van Klarna volgt de marktcycli. Hier zijn haar belangrijkste mijlpalen:
- Juni 2021: waardering van 45,6 miljard dollar, maar een nettoverlies van 668 miljoen euro over het jaar.
- Juli 2022: waardering teruggebracht tot 6,7 miljard dollar.
- September 2025: beursgang in New York, afgesloten met een marktkapitalisatie van 17,6 miljard dollar op de eerste dag.
- Vierde kwartaal 2025: omzet van 1,08 miljard dollar (+38%), 118 miljoen actieve gebruikers, maar een verlies van 26 miljoen dollar en voorzieningen voor verliezen met 59% gestegen.
- Februari 2026: waarde gehalveerd sinds de beursgang.
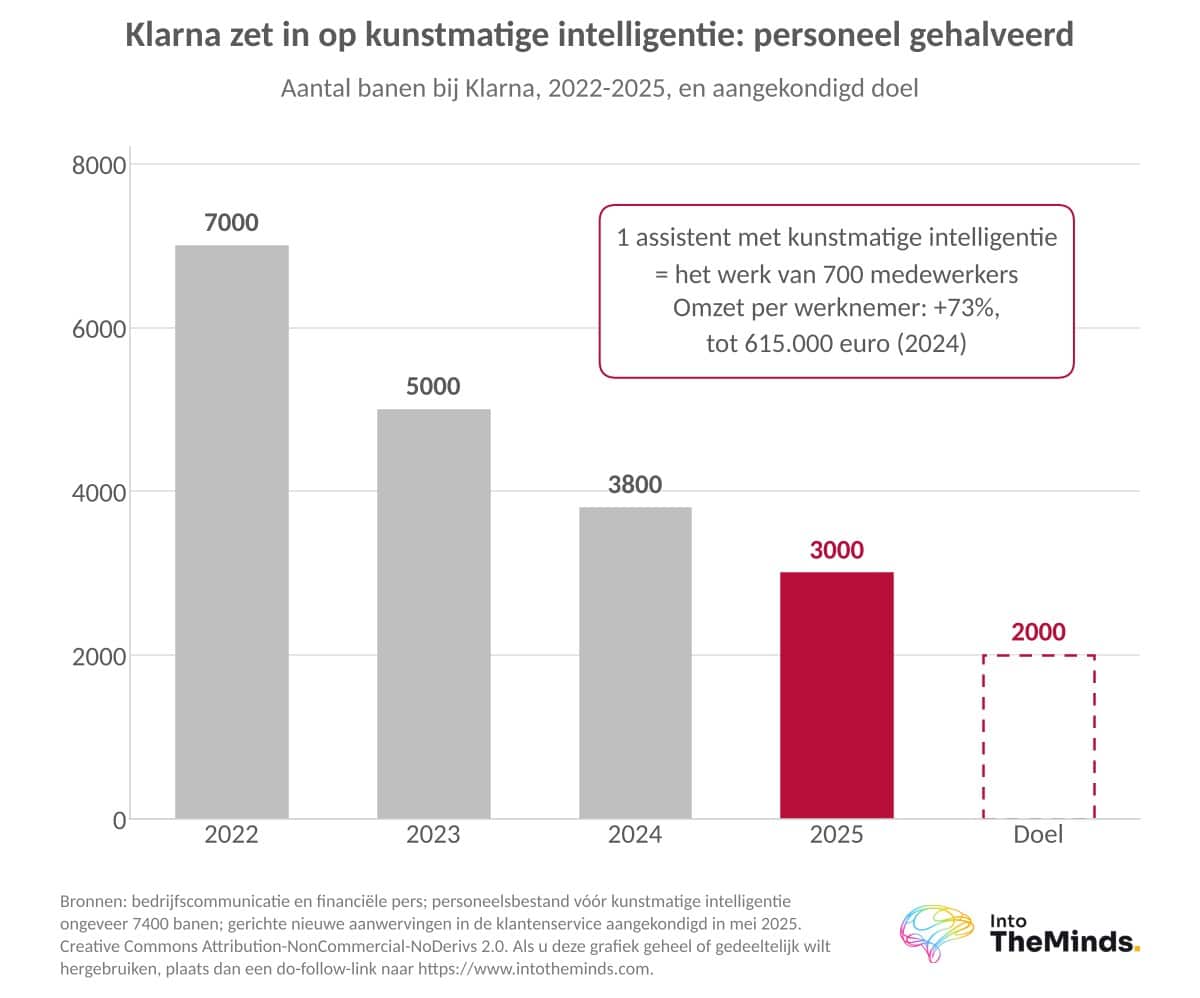
Klarna zette ook zwaar in op kunstmatige intelligentie en bracht haar personeelsbestand terug van ongeveer 7400 naar 3000 functies in september 2025. In mei 2025 wierf het bedrijf echter opnieuw personeel aan voor de klantenservice, nadat een daling in ondersteuningskwaliteit werd vastgesteld.
Affirm, opgericht in 2012 door PayPal-medeoprichter Max Levchin, koos een ander pad. Het bedrijf telde 27,8 miljoen actieve gebruikers in juni 2026, een stijging van 21% op jaarbasis, en stelt geen aanmaningskosten aan te rekenen.
Kaarten, conversatie-agenten en Wero: de markt voor gespreid betalen richting 2030
Drie sleutelontwikkelingen geven de komende jaren vorm. De eerste is de verschuiving van het handelaarsmodel naar kaarten direct aan de consument. Affirm lanceerde haar debetkaart in 2023 en telde eind 2025 2,8 miljoen kaarthouders. Klarna lanceerde haar kaart in juli 2025 en claimde in september 700.000 Amerikaanse kaarthouders.
De tweede is door AI ondersteunde handel: 64% van de kopers van geschenken zou tijdens de feestdagen van 2025 conversatie-agenten gebruiken. Gespreid betalen zal moeten integreren in deze trajecten waar de klant niet langer traditionele webpagina’s bekijkt.
De derde komt van Europese betalingsinfrastructuurtjes. De Wero-portemonnee van het European Payments Initiative bereikte in oktober 2025 43,5 miljoen gebruikers, waaronder 35 miljoen in Frankrijk. Deze zal mogelijkheden voor gespreid betalen integreren, eventueel onder white label.
Voor een e-commercehandelaar is de aanbeveling eenvoudig: meet het werkelijke effect op uw eigen winkelmandjes voordat u het aanbod verbreedt, en kies nu een erkende partner voor de naleving na november 2026.
FAQ: vragen die u zich stelt
Is gespreid betalen echt gratis voor de klant?
Niet altijd. Het oorspronkelijke model laat de handelaar betalen, met een commissie van 2 tot 5,5% in Frankrijk. Maar sinds de rentestijgingen van 2022 verschuiven de kosten naar de klant: bij Oney droeg de consument de meerkost in 60% van de gevallen in 2025, tegen 1,67% in 3 termijnen en 2,5% in 4 termijnen.
Wat zijn de risico’s op overmatige schuldenlast bij gespreid betalen?
Ze zijn reëel en nemen toe. In Frankrijk steeg het aandeel dossiers over overmatige schuldenlast met een gespreide betaling of mini-krediet van 1% in 2022 naar 17% in 2024. Een wanbetaling kan snel tot boetes leiden. Het opstapelen van meerdere gespreide betalingen tegelijk is de belangrijkste valkuil.
Hoe kiest u tussen een bestaande oplossing voor gespreid betalen en eigen ontwikkeling?
Kies een bestaande oplossing als u binnen enkele dagen wilt starten zonder fondsen voor te schieten. Eigen ontwikkeling heeft alleen zin als u beschikt over interne financieringscapaciteit en kennis van regelgeving, terwijl embedded lending een compromis onder white label biedt. Een B2B marktonderzoek bij aanbieders helpt commissies en voorwaarden te vergelijken.
Wordt gespreid betalen verplicht voor e-handelaars na november 2026?
Nee. De CCD2-richtlijn reguleert spelers die betaling in 2 tot 4 termijnen aanbieden, met een vergunning, kredietwaardigheidsbeoordeling en weergave van het JKP. Ze verplicht handelaars niet om het aan te bieden. Als u het aanbiedt, controleer dan of uw aanbieder op 20 november 2026 conform zal zijn.
Waarom kan een gespreide betaling worden geweigerd terwijl er voldoende geld op de rekening staat?
Omdat de beslissing afhangt van de scoring van de aanbieder, niet alleen van uw saldo. Weigeringen komen voor zelfs wanneer er voldoende middelen zijn en de kaartlimiet niet is bereikt, en bepaalde specifieke kaarten worden slecht geaccepteerd. Om te begrijpen hoe uw klanten deze weigeringen ervaren, biedt een B2C marktonderzoek precieze antwoorden.